

Th9
Phân tích Doanh Nghiệp
HVN: Lỗ Quý 2 Vì Bão Giá Nhiên Liệu, Nhưng Khách Quốc Tế Và Long Thành Đang Dọn Đường Hồi Phục 2027
- Doanh thu & lợi nhuận: Doanh thu thuần quý 2/2026 của HVN cán mốc 38,303 tỷ đồng, tăng 36.9% YoY — nhưng công ty lại lỗ ròng 735 tỷ đồng, đảo chiều so với khoản lãi 2,823 tỷ đồng cùng kỳ năm ngoái và 4,332 tỷ đồng của quý liền trước, cắt đứt chuỗi nhiều quý liên tiếp có lãi kể từ sau giai đoạn phục hồi hậu Covid.
- Hoạt động cốt lõi: Biên lợi nhuận gộp rơi thẳng xuống còn 4.4%, mất khoảng 13.4 điểm phần trăm so với cùng kỳ, khi giá nhiên liệu Jet A-1 bình quân quý 2 vọt lên 183 USD/thùng (tăng 124% YoY), đẩy chi phí nguyên vật liệu chiếm tới 44% tổng chi phí hoạt động kinh doanh, so với chỉ 31% cùng kỳ năm ngoái.
- Động lực bổ sung: Khách quốc tế tăng 16-19% YoY và doanh thu công ty con — dẫn đầu là Skypec — bứt phá hơn 112% YoY đã giúp khoản lỗ thực tế nhẹ hơn nhiều so với các kịch bản bi quan trước đó; nhưng bài toán lợi nhuận cả năm 2026 vẫn treo lơ lửng theo diễn biến giá dầu nửa cuối năm.
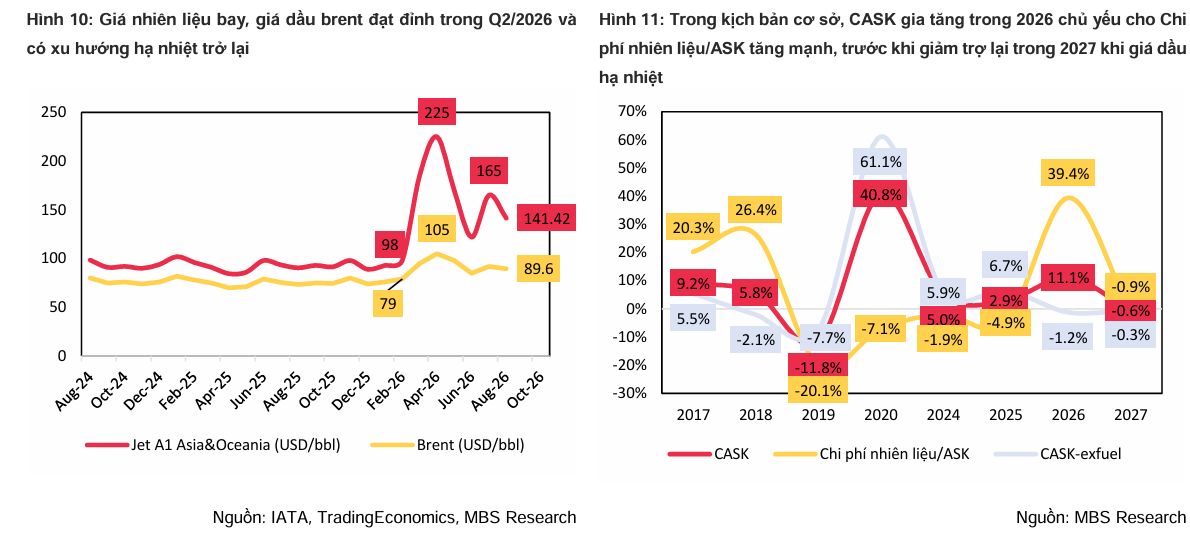 Doanh thu của Tổng Công ty Hàng không Việt Nam (HVN) trong quý 2/2026 là một con số đáng để ăn mừng: 38,303 tỷ đồng, tăng gần 37% YoY.
Nhưng ăn mừng vừa thôi, vì ngay ở dòng lợi nhuận, bức tranh đảo ngược hoàn toàn: HVN lỗ ròng 735 tỷ đồng, so với khoản lãi 2,823 tỷ đồng của quý 2 năm ngoái và mức lãi 4,332 tỷ đồng chỉ một quý trước đó. Đây là quý lỗ hiếm hoi của hãng bay quốc gia, cắt đứt một chuỗi dài các quý liên tiếp có lãi.
Lũy kế 6 tháng đầu năm 2026, doanh thu thuần đạt 75,186 tỷ đồng, tăng 28.4% YoY, còn lợi nhuận sau thuế thuộc về cổ đông công ty mẹ vào khoảng hơn 3,600 tỷ đồng, giảm hơn 42% YoY.
Nghe có vẻ tệ, nhưng thực ra khoản lỗ quý 2 vừa rồi còn “hiền” hơn nhiều so với những gì chính giới phân tích từng lo sợ trước khi số liệu được công bố — và đó mới là chi tiết đáng chú ý nhất trong câu chuyện lần này.
Nguyên nhân đằng sau tất cả nằm gọn trong ba chữ: giá nhiên liệu.
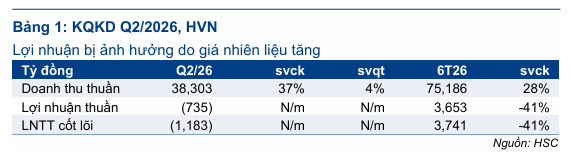
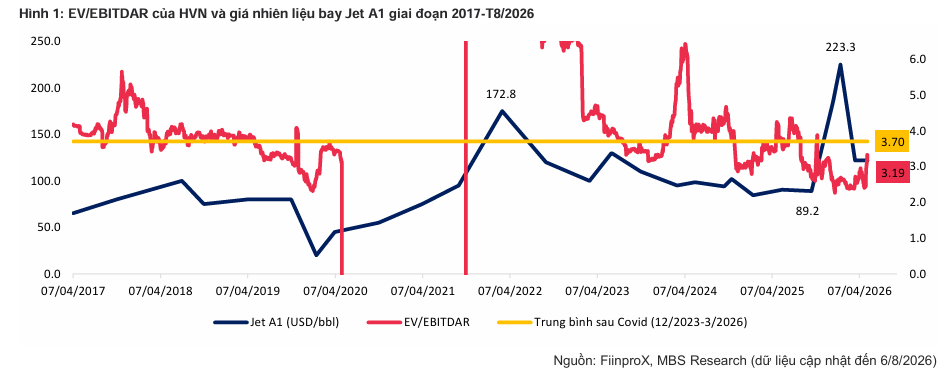
Xung đột tại Trung Đông bùng phát từ tháng 3/2026 đã đẩy giá Jet A-1 lên đỉnh gần 240 USD/thùng, biến chi phí nhiên liệu — vốn chiếm 30-40% tổng chi phí khai thác của HVN — thành quả bom nổ chậm cho biên lợi nhuận của cả ngành hàng không, chứ không riêng gì Vietnam Airlines.
Cú sốc nhiên liệu nuốt sạch lợi nhuận, nhưng nhẹ hơn nỗi sợ ban đầu
Giá nhiên liệu tăng phi mã, ăn mòn biên lợi nhuận gộp.
Giá Jet A-1 bình quân quý 2/2026 lên tới 183 USD/thùng, tăng 124% YoY và 113% QoQ — mức tăng khiến chi phí nguyên vật liệu của HVN vọt lên 12.6 nghìn tỷ đồng, chiếm 44% tổng chi phí hoạt động kinh doanh, so với chỉ 31% cùng kỳ năm ngoái.
Riêng tại công ty mẹ Vietnam Airlines, chi phí nhiên liệu tăng khoảng 125% YoY, phát sinh thêm gần 6,000 tỷ đồng chi phí chỉ trong một quý.
Dù hãng đã tăng giá vé và lợi suất hành khách cải thiện 9% YoY, mức tăng đó vẫn không đủ bù đắp cú sốc chi phí, khiến biên lợi nhuận gộp quý 2 rơi về 4.4%, mất 13.4 điểm phần trăm so với cùng kỳ và hơn 15 điểm phần trăm so với quý liền trước.
Nhưng khoản lỗ thực tế “nhẹ” hơn hẳn so với kịch bản từng được dự báo.
Trước khi kết quả kinh doanh chính thức được công bố, SHS từng ước tính HVN có thể lỗ tới khoảng 2,000 tỷ đồng trong quý 2/2026 vì cú sốc chi phí nhiên liệu. Con số thực tế chỉ là 735 tỷ đồng — nhẹ hơn đáng kể.
HSC cũng ghi nhận điều tương tự ở khía cạnh hoạt động cốt lõi: nếu loại trừ khoản thu nhập không thường xuyên khoảng 741 tỷ đồng (mà theo HSC chủ yếu đến từ việc giảm chi phí sửa chữa tàu bay và động cơ, còn theo Vietcap một phần gắn với khoản bồi thường từ nhà sản xuất động cơ Pratt & Whitney được hạch toán giảm giá vốn hàng bán), lỗ từ hoạt động kinh doanh cốt lõi trước thuế của HVN chỉ ở mức 1,183 tỷ đồng — vẫn thấp hơn dự báo lỗ 1,500 tỷ đồng mà chính HSC đưa ra trước đó.
Nói cách khác, HVN đã quản lý chi phí tốt hơn kỳ vọng của cả hai công ty chứng khoán trong bối cảnh khó khăn nhất.
Tái cơ cấu mạng bay là công cụ phòng thủ chính.
Để đối phó với chi phí nhiên liệu leo thang, HVN đã chủ động cắt giảm khoảng 20% tải cung ứng nội địa trong giai đoạn tháng 4-5/2026, đưa tàu bay về khai thác các đường bay lớn hiệu quả hơn, trước khi khôi phục dần từ tháng 6.
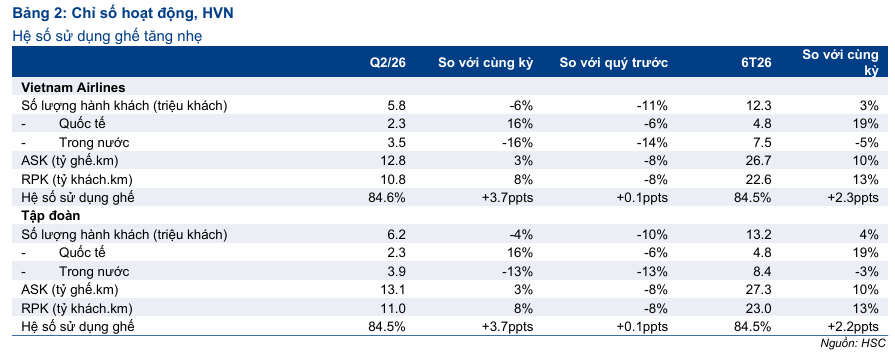
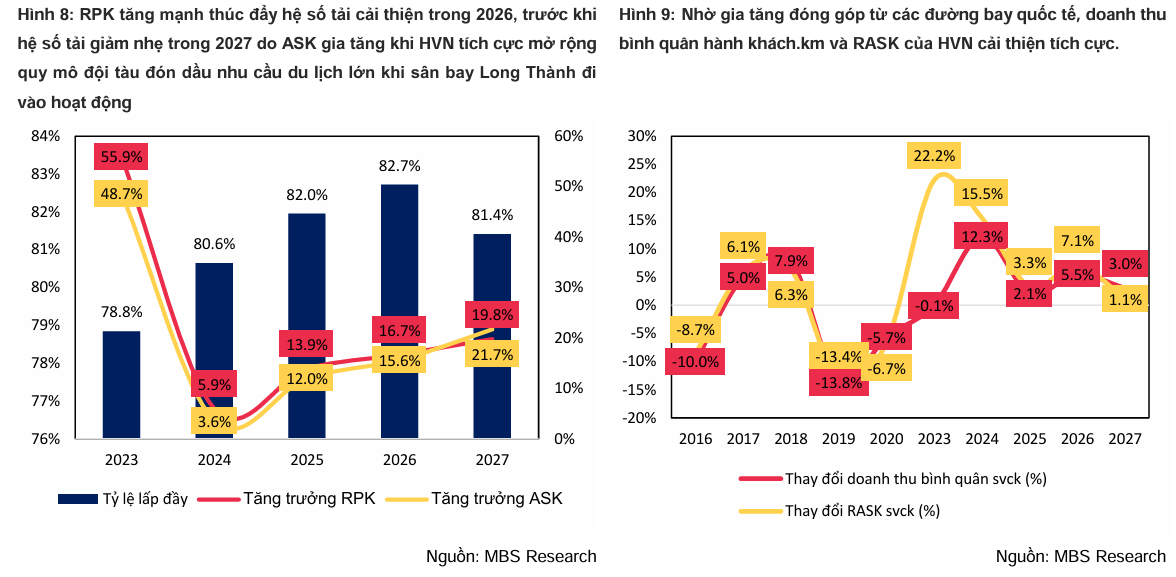
Theo HSC, tổng số chuyến bay của Tập Đoàn trong quý giảm 5% YoY, trong đó chuyến bay nội địa giảm 9% YoY còn quốc tế vẫn tăng 4% YoY; nhờ vậy dù số chuyến giảm, công suất ghế luân chuyển (ASK) vẫn tăng 3% YoY do tỷ trọng đường bay quốc tế đường dài tăng lên, và hệ số sử dụng ghế toàn Tập Đoàn cải thiện lên 84.6%, tăng 3.7 điểm phần trăm so với cùng kỳ.
Điểm sáng bị che khuất: khách quốc tế bứt phá, hệ sinh thái công ty con gánh team
Quốc tế mới là nơi tiền thật đang chảy vào.
Doanh thu vận tải quốc tế của công ty mẹ Vietnam Airlines tăng tới 37% YoY trong quý 2/2026, trong khi doanh thu vận tải nội địa lại giảm 6% YoY — khoảng cách cho thấy rõ chiến lược ưu tiên khai thác đường dài, khách thương gia quốc tế trong bối cảnh giá vé nội địa khó tăng thêm vì áp lực cạnh tranh.
Lũy kế 6 tháng, Vietnam Airlines đã thực hiện hơn 80,000 chuyến bay, vận chuyển hơn 13 triệu lượt khách (tăng 4% YoY), trong đó riêng khách quốc tế đạt gần 4.8 triệu lượt, tăng tới 19% YoY.
Doanh thu công ty con tăng vọt nhờ Skypec hưởng lợi ngược từ chính giá dầu.
Doanh thu từ khối công ty con quý 2/2026 đạt 11.2 nghìn tỷ đồng, tăng 112% YoY, chủ yếu nhờ doanh thu bán hàng tăng khoảng 150% YoY lên 9.4 nghìn tỷ đồng.
Cả HSC và Vietcap đều chỉ ra công ty cung ứng nhiên liệu bay Skypec (HVN sở hữu 100%) là động lực chính — một nghịch lý thú vị: giá nhiên liệu tăng vừa “ăn mòn” biên lợi nhuận vận tải của công ty mẹ, vừa là món quà doanh thu cho chính công ty con bán nhiên liệu trong cùng tập đoàn.
Doanh thu phụ trợ lại là điểm trừ hiếm hoi.
Ngược dòng với các mảng khác, doanh thu phụ trợ (ancillary revenue) của công ty mẹ chỉ đạt 248 tỷ đồng trong quý 2, giảm 32% YoY, đưa doanh thu phụ trợ 6 tháng xuống 500 tỷ đồng, giảm 22% YoY và mới hoàn thành 38% dự báo cả năm của Vietcap.
Theo MBS, nguyên nhân đến từ việc HVN tích hợp các dịch vụ phụ vào giá vé thường để tăng sức cạnh tranh trước làn sóng hãng bay giá rẻ mới gia nhập (Sun PhuQuoc Airways, Bamboo Airways tái cơ cấu, Vietravel Airlines mở rộng đội bay), thay vì bán tách rời như trước.
Tái cấu trúc tài chính và cú hích Long Thành — bài toán dài hơi hơn một quý lỗ
Vốn chủ sở hữu đã dương, cổ phiếu thoát diện kiểm soát.
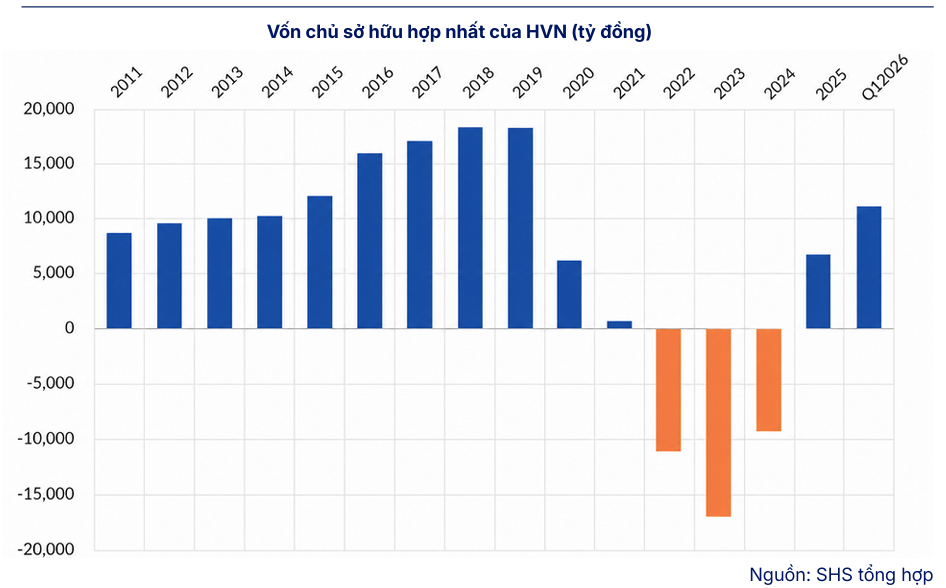
Từ ngày 14/7/2026, HOSE chính thức đưa cổ phiếu HVN ra khỏi diện hạn chế giao dịch, chuyển từ diện kiểm soát sang diện cảnh báo, sau khi vốn chủ sở hữu hợp nhất chuyển sang dương (hơn 11,000 tỷ đồng tính đến cuối quý 1/2026), hai năm liên tiếp có lãi và báo cáo kiểm toán năm 2025 được chấp nhận toàn phần.
Đây là bước ngoặt về thanh khoản và khả năng tiếp cận nhà đầu tư, dù HVN vẫn còn khoản lỗ lũy kế khoảng 22,300 tỷ đồng và theo kế hoạch của ban lãnh đạo, phải đến giai đoạn 2030-2032 mới có thể xóa hết để khôi phục chính sách cổ tức.
Tăng vốn vẫn đang tiếp diễn, rủi ro pha loãng chưa dừng lại.
HVN đã hoàn tất đợt tăng vốn thứ nhất gần 9,000 tỷ đồng (trong tổng 16,932 tỷ đồng của hai đợt phát hành), đưa vốn điều lệ lên 31,115 tỷ đồng, tương ứng hơn 3.1 tỷ cổ phiếu lưu hành.
Đợt tăng vốn thứ hai, quy mô khoảng 13,000 tỷ đồng, đang được lên kế hoạch triển khai trong giai đoạn 2026-2027 để phục vụ đầu tư đội bay và hạ tầng tại Long Thành.
Long Thành và đội bay thân rộng là quân bài dài hạn.
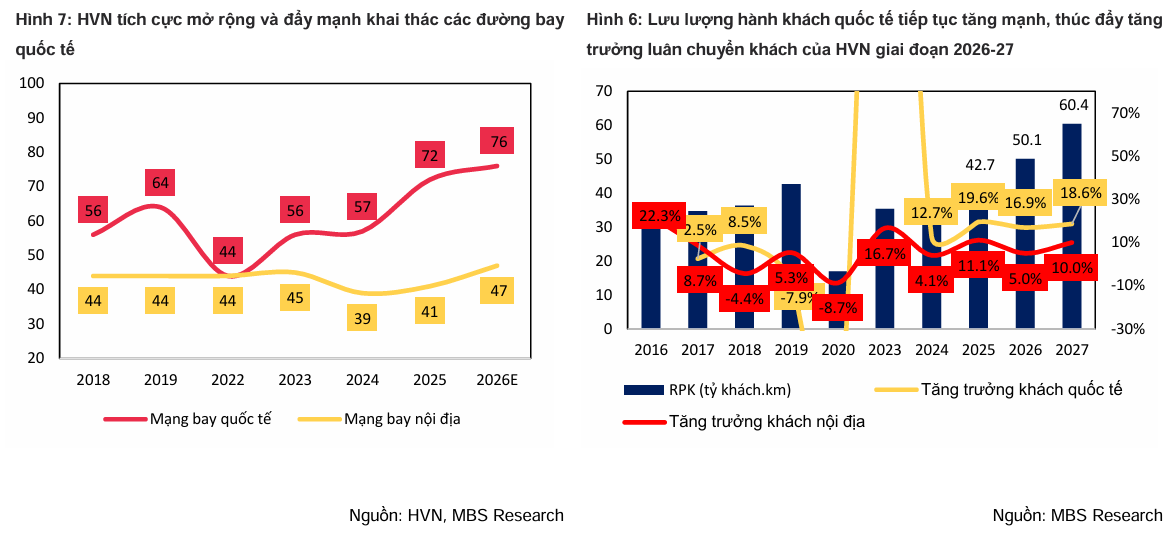
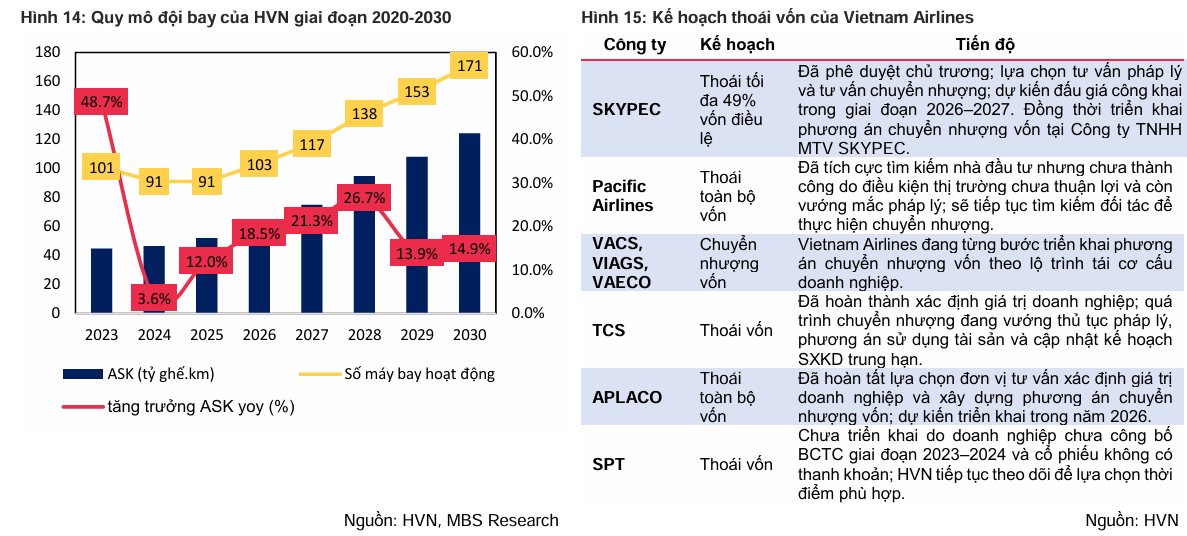
Dự án thành phần 3 của sân bay Long Thành đã hoàn thành khoảng 74% giá trị hợp đồng, dự kiến khai thác thương mại cuối năm 2026 với công suất giai đoạn 1 khoảng 25 triệu khách/năm — theo MBS, việc này sẽ giảm áp lực hạ tầng tại Tân Sơn Nhất và mở thêm dư địa cho cả slot bay quốc tế lẫn nội địa.
Song song đó, Vietnam Airlines đã ký thỏa thuận thuê 19 máy bay Boeing 737 MAX 8 từ ba công ty cho thuê tàu bay hàng đầu thế giới (dự kiến bàn giao toàn bộ năm 2028) để bù đắp công suất trong lúc chờ đơn hàng 50 chiếc Boeing 737-8 đặt mua (giao đoạn 2030-2032).
Ngân hàng Xuất Nhập Khẩu Hoa Kỳ (EXIM) cũng đã cam kết bảo lãnh sơ bộ hạn mức hơn 2.9 tỷ USD cho thương vụ này — HVN là hãng bay Việt Nam đầu tiên và duy nhất được EXIM bảo lãnh tín dụng xuất khẩu cho các khoản vay mua tàu bay.
Ba góc nhìn định giá, một câu hỏi chưa có lời giải: giá nhiên liệu nửa cuối năm
Khoảng cách dự báo lợi nhuận 2026 giữa các công ty chứng khoán khá rộng — và đó là điều dễ hiểu.
SHS, trong báo cáo công bố trước khi kết quả quý 2 chính thức được biết đến (23/7/2026), xây dựng ba kịch bản dựa trên giá Jet A-1 bình quân nửa cuối năm lần lượt 95/115/140 USD/thùng, chọn kịch bản Cơ sở (115 USD/thùng) cho ra dự báo LNST hợp nhất năm 2026 chỉ 3,051 tỷ đồng — thấp nhất trong ba dự báo, một phần vì báo cáo này giả định quý 2 lỗ tới khoảng 2,000 tỷ đồng, cao hơn nhiều mức lỗ 735 tỷ đồng thực tế sau đó.
MBS, cập nhật sau khi biết kết quả quý 2 thực tế, dự báo LNST năm 2026 ở mức 4,018 tỷ đồng (giảm 44.2% YoY), dựa trên giả định giá Jet A-1 bình quân cả năm 121.3 USD/thùng.
HSC đưa ra dự báo lợi nhuận thuần điều chỉnh cao nhất, 4,781 tỷ đồng, nhưng bản thân HSC cũng thẳng thắn cho biết đang xem xét lại toàn bộ dự báo, khuyến nghị và giá mục tiêu sau khi kết quả quý 2 thực tế tốt hơn kỳ vọng của chính họ.
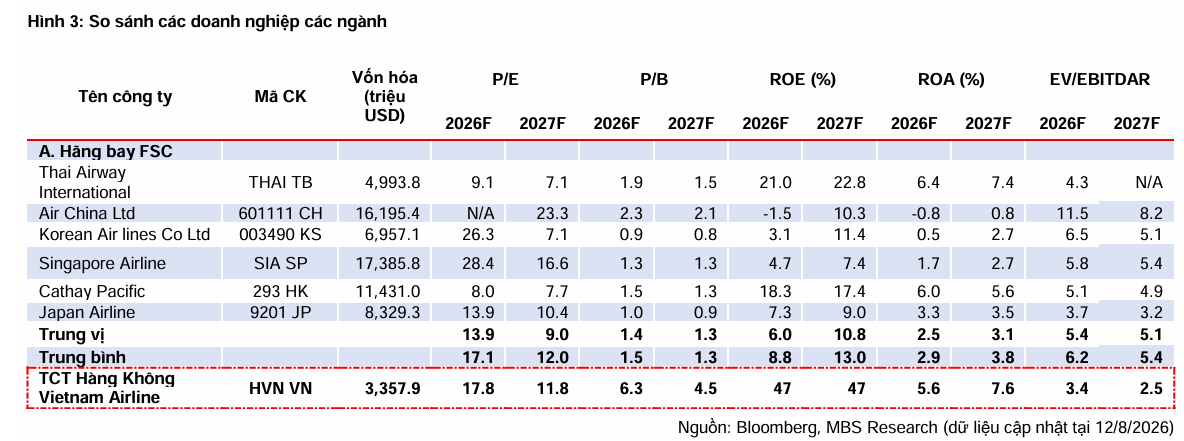
Điểm chung: ai cũng đang chờ diễn biến giá dầu nửa cuối năm để chốt lại con số cuối cùng.
Giá nhiên liệu bay hiện đã hạ nhiệt đáng kể so với đỉnh khủng hoảng — quanh mức 141-155 USD/thùng vào tháng 8/2026 theo MBS và HSC — nhưng vẫn cao hơn hẳn giả định lập kế hoạch ban đầu của chính HVN (128.54 USD/thùng cho cả năm) lẫn giả định riêng của HSC (111 USD/thùng cho nửa cuối năm, 122 USD/thùng cho cả năm).
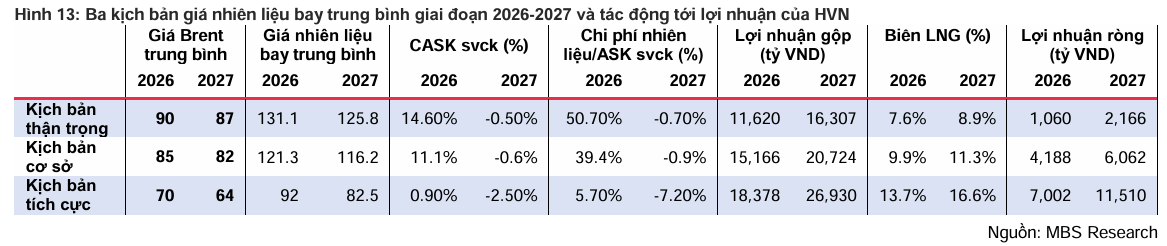
Nếu căng thẳng Trung Đông không tái leo thang, MBS và HSC đều nghiêng về khả năng giá nhiên liệu tiếp tục giảm dần, giúp lợi nhuận HVN phục hồi rõ nét hơn trong năm 2027 — MBS dự báo LNST 2027 tăng 50.9% YoY lên 6,062 tỷ đồng, còn SHS lạc quan hơn hẳn với dự báo 9,036 tỷ đồng.
Elibook Team không có khuyến nghị giao dịch ở HVN.
| Tiêu chí | SHS (23/7/2026) | HSC (4/8/2026) | MBS (17/8/2026) |
|---|---|---|---|
| Khuyến nghị | TRUNG LẬP | Tăng tỷ trọng | KHẢ QUAN |
| Giá mục tiêu (VND/cp) | Không nêu giá mục tiêu cụ thể (giá tham chiếu 21,500) | 27,000 (upside 25.6%) | 31,300 (upside 36.3%) |
| Dự phóng doanh thu năm 2026 (tỷ VND) | 138,899 | 145,430 | 153,863 |
| Dự phóng LNST năm 2026 (tỷ VND) | 3,051 (kịch bản Cơ sở, hợp nhất) | 4,781 (lợi nhuận thuần điều chỉnh) | 4,018 |
| Động lực tăng trưởng chính | Giá nhiên liệu hạ nhiệt về 115 USD/thùng nửa cuối năm, tái cơ cấu tài chính, Long Thành, mở rộng đội bay | Quản lý chi phí và tái cơ cấu mạng bay hiệu quả hơn dự báo | Khách quốc tế bứt phá, Long Thành vận hành cuối 2026, giá nhiên liệu hạ nhiệt về bình quân 121.3 USD/thùng |
| Rủi ro chính | Giá nhiên liệu và tỷ giá, lỗ lũy kế lớn, rủi ro pha loãng từ tăng vốn đợt 2 | Giá nhiên liệu bay biến động khó lường, đang xem xét lại toàn bộ dự báo | Xung đột địa chính trị kéo dài, Long Thành chậm tiến độ, chậm bàn giao đội bay |