
Th10
Phân tích Doanh Nghiệp
Ngân hàng: Game tăng vốn chuyển từ tư nhân sang quốc doanh, nhưng 88.7% chỉ là đổi tờ tiền
- Lợi nhuận quý 3: VDSC ước LNTT 11 ngân hàng đạt 85,226 tỷ đồng, +23% YoY; nhóm quốc doanh tăng 28%, nhanh hơn tư nhân 19% nhờ chi phí dự phòng tăng chậm.
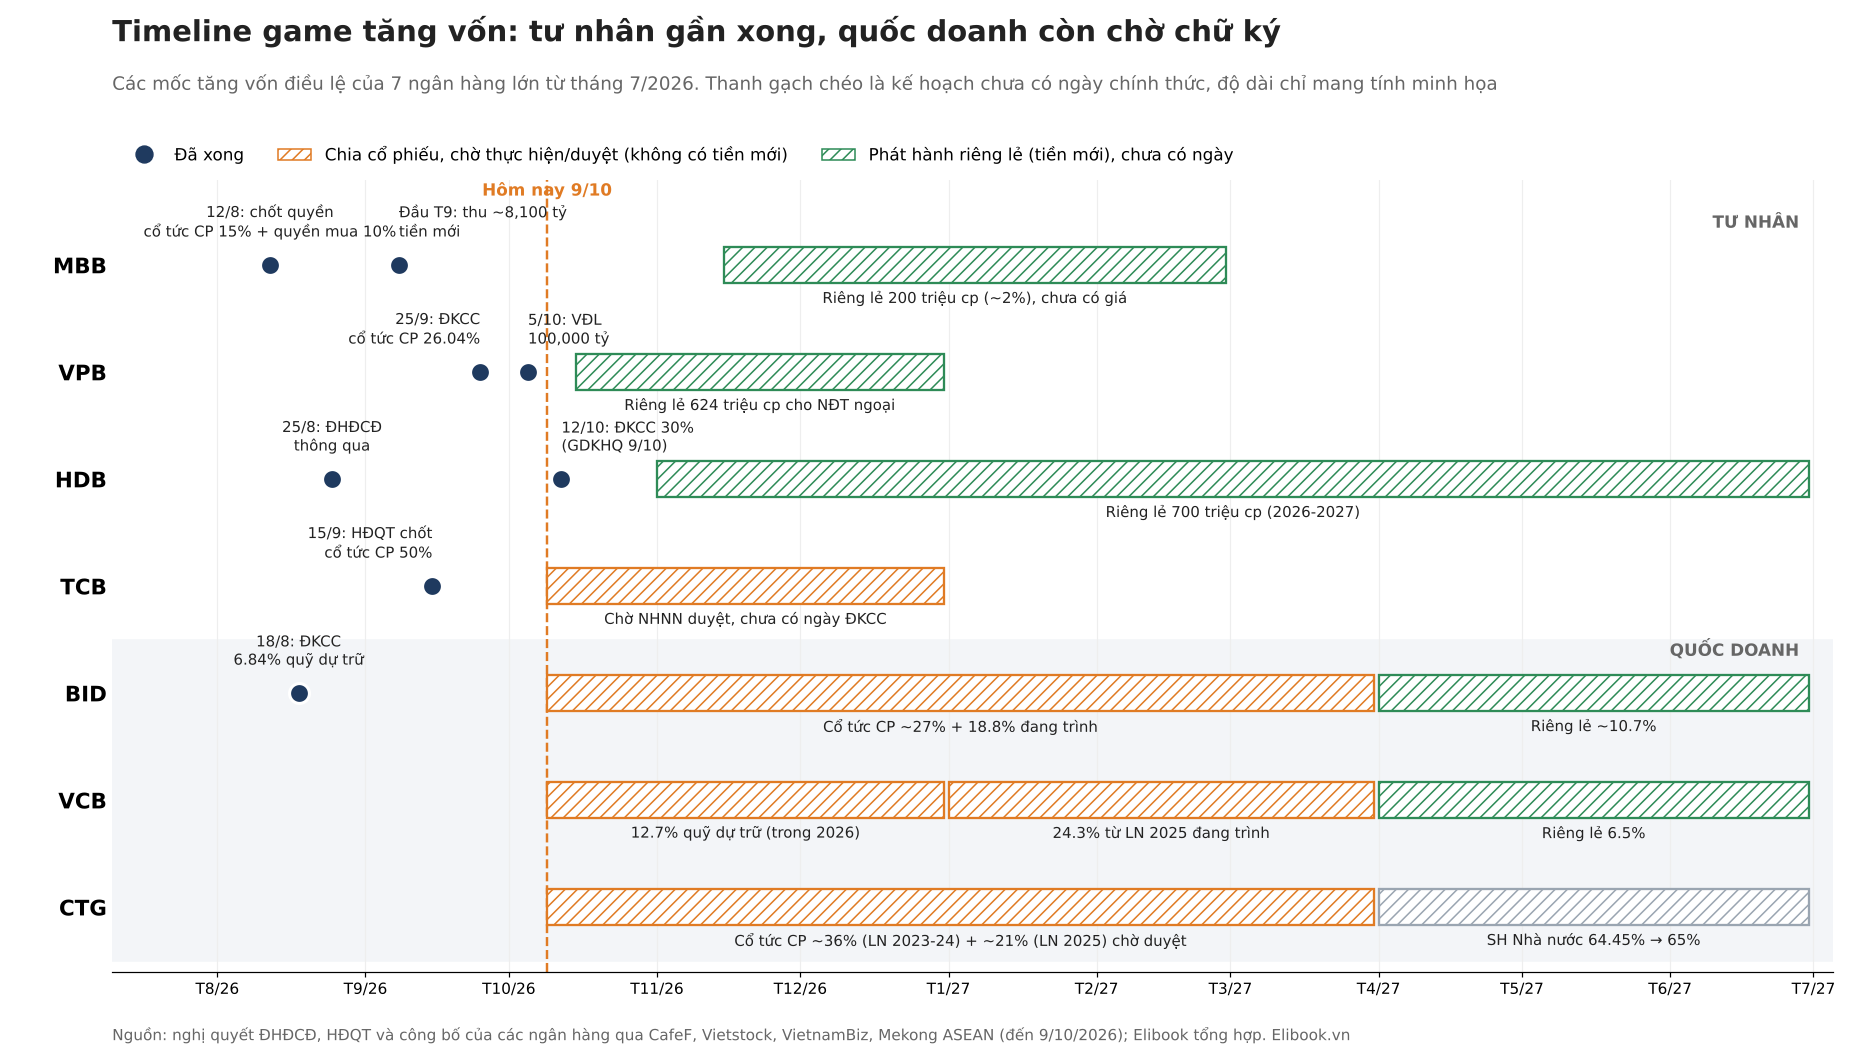
- Lịch tăng vốn: MBB xong cổ tức 15% và quyền mua 10% từ tháng 8; VPB chạm vốn điều lệ 100,000 tỷ đồng; HDB chốt quyền 30% ngày 12/10; TCB chờ NHNN cho đợt 50%.
- Động lực tiếp theo: VCB, CTG, BID còn lợi nhuận chưa chia bằng 71-116% vốn điều lệ; tiền mới, không phải số cổ phiếu mới, mới đáng trả giá.
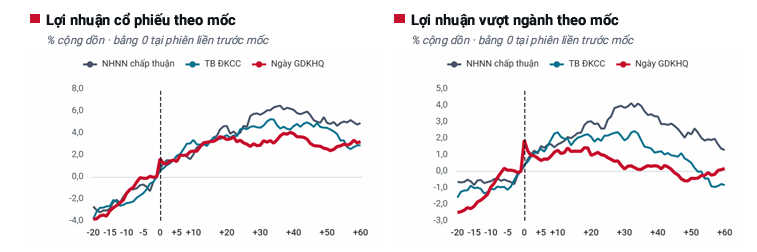
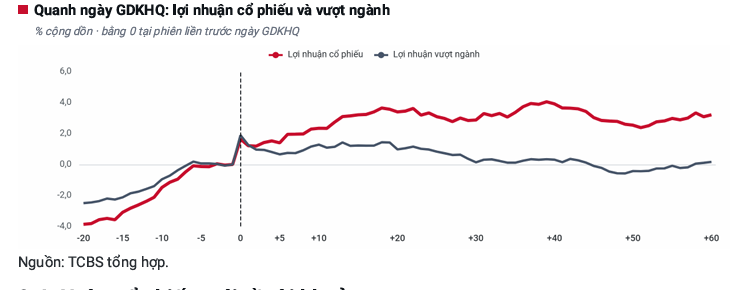
Hãy thử đổi một tờ 500,000 đồng lấy năm tờ 100,000 đồng, rồi tự hỏi mình có giàu hơn không. Đó gần như là toàn bộ “game tăng vốn” của ngân hàng Việt Nam năm năm qua. TCBS đếm được 499 nghìn tỷ đồng vốn điều lệ tăng thêm của 20 ngân hàng niêm yết giai đoạn 2021-2025, và 88.7% trong đó chỉ là lợi nhuận giữ lại được chuyển từ ngăn kéo này sang ngăn kéo khác qua cổ tức cổ phiếu và cổ phiếu thưởng. Vậy mà đúng phiên giao dịch không hưởng quyền (GDKHQ), khi giá tham chiếu bị hạ theo tỷ lệ chia, cổ phiếu lại tăng trung bình 1.58%, và 81.9% số đợt đóng cửa trong sắc xanh.
Thị trường biết đó là đổi tờ tiền, nhưng vẫn thích cầm tiền lẻ. Mùa thu 2026, khối tư nhân gần như đã chốt quyền xong, còn khối quốc doanh, nơi nằm kho lợi nhuận chưa chia lớn nhất hệ thống, mới bắt đầu xếp hàng xin chữ ký. Câu hỏi vì thế không còn là ngân hàng nào chia nhiều cổ phiếu nhất, mà là ở đâu tăng vốn thực sự mang tiền về, và ở đâu nó chỉ mang về một phiên xanh rồi một tháng đỏ.
Khối tư nhân: màn đổi tờ tiền đã gần hạ màn
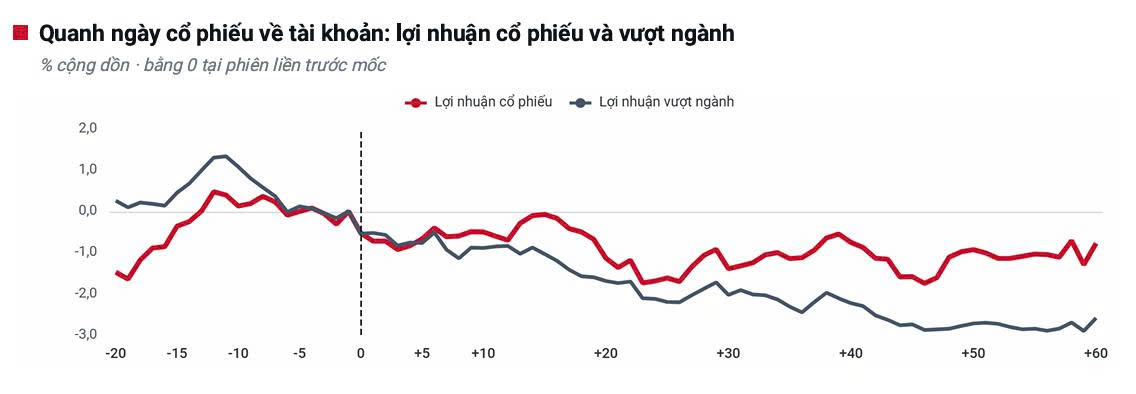
Tháng 8, MBB mở màn với tổ hợp cổ tức cổ phiếu 15% và quyền mua 10% giá 10,000 đồng, chốt danh sách ngày 12/8. Phần quyền mua mang về khoảng 8,100 tỷ đồng tiền thật, nhưng CAR ước chỉ nhích khoảng 70 điểm cơ bản, còn giá MBB tụt từ khoảng 24,260 đồng đầu tháng 8 xuống 20,550 đồng giữa tháng 9, sâu hơn phần pha loãng cơ học. Diễn biến của cổ phiếu MBB phù hợp với thống kê của TCBS khi cổ phiếu về tài khoản (vào ngày 6.10.2026) đang gây sức ép lên giá cổ phiếu ngân hàng này.
VPB chia cổ tức cổ phiếu 26.04%, chốt quyền 25/9; ngày 5/10 UBCKNN xác nhận kết quả, đưa VPB thành ngân hàng tư nhân đầu tiên có vốn điều lệ 100,000 tỷ đồng. HDB chốt danh sách ngày 12/10 cho tổng tỷ lệ 30% (25% cổ tức, 5% thưởng), vốn lên khoảng 65,069 tỷ đồng; theo lịch T+2, phiên GDKHQ rơi đúng hôm nay 9/10. TCB là mảnh còn treo: nghị quyết HĐQT ngày 15/9 chốt chia 50% từ 35,431 tỷ đồng lợi nhuận giữ lại, đưa vốn lên hơn 106,593 tỷ đồng, nhưng còn chờ NHNN và chưa có ngày đăng ký cuối cùng.
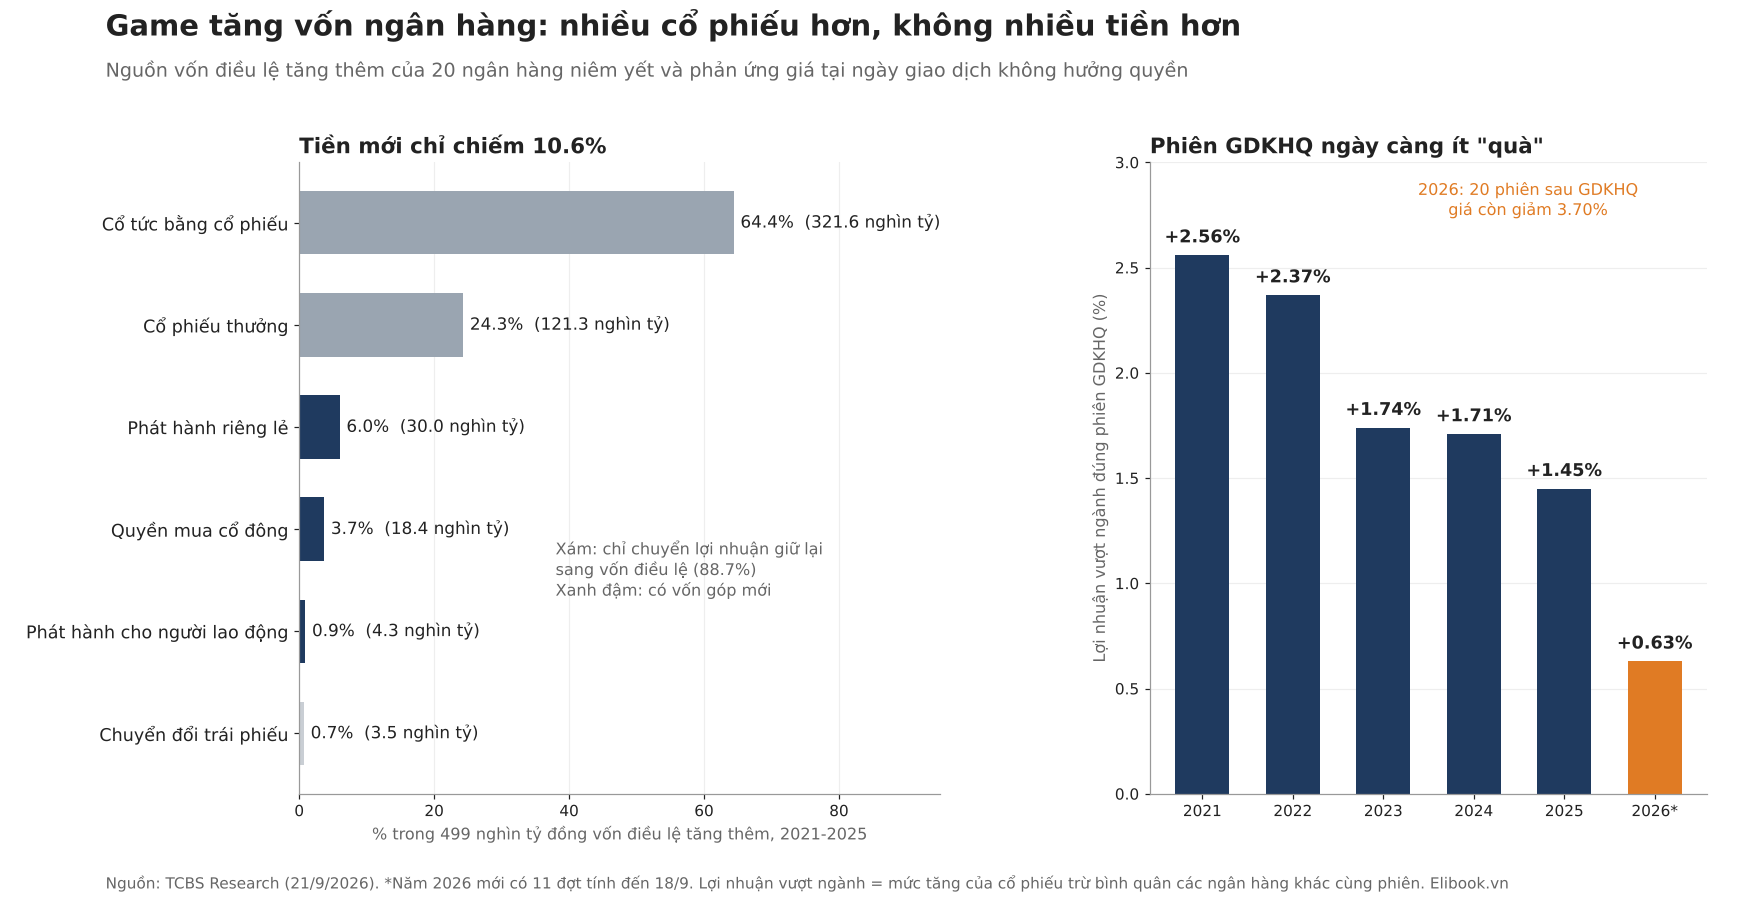
Cộng cả bốn đợt cổ tức, cổ phiếu thưởng này lại, vốn tự có của ngân hàng không thêm một đồng. Tiền mới nằm ở chỗ khác: 8,100 tỷ đồng quyền mua của MBB, 624 triệu cổ phiếu riêng lẻ VPB định bán cho một nhà đầu tư ngoại, 700 triệu cổ phiếu riêng lẻ HDB dự kiến trong 2026-2027, hai đợt sau đều chưa có giá. Đó là lý do TCBS kết luận tăng vốn “không tác động đáng kể” tới giá: lợi nhuận vượt ngành ở phiên GDKHQ đã giảm từ 2.56% năm 2021 xuống 0.63% năm 2026, và riêng 11 đợt năm nay, 20 phiên sau GDKHQ giá còn giảm trung bình 3.70%, mức giảm có ý nghĩa thống kê.
Người lướt sóng vẫn có một khe cửa: TCBS thấy 10 phiên sau khi công bố ngày đăng ký cuối cùng giá tăng trung bình 2.52%, rồi nên bán ở phiên GDKHQ. HDB đã qua cửa, VPB sắp tới ngày cổ phiếu về tài khoản (giá bình quân giảm 0.50% phiên đó), còn TCB là tấm vé duy nhất chưa xé. Đó là cơ hội giao dịch ngắn, không phải luận điểm đầu tư: năm 2026 cho thấy ai ở lại bữa tiệc sau phiên chốt quyền thường phải trả tiền dọn dẹp.
Vậy vì sao nhiều người tin con sóng kế tiếp nằm ở quốc doanh?
Khối quốc doanh: tiền nằm sẵn trong két, chỉ thiếu chữ ký
Khác biệt nằm ở lượng tiền đọng. Lợi nhuận chưa phân phối của VCB bằng khoảng 116% vốn điều lệ, CTG 86%, BID 71%. Ngân hàng tư nhân chia cổ phiếu chỉ cần đại hội cổ đông và NHNN; ngân hàng quốc doanh phải qua thêm Bộ Tài chính, Chính phủ, vì phương án thay thế là nộp cổ tức tiền mặt về ngân sách. Theo tôi, với nhóm này giá trị không nằm ở số cổ phiếu mới mà ở quyết định Nhà nước không rút tiền ra: lợi nhuận đã nằm trong vốn chủ, nhưng chỉ khi được khóa thành vốn điều lệ, ngân hàng mới yên tâm đem nó đi cho vay.
VCB có thực đơn dài nhất: khoảng 12.7% cổ phiếu từ quỹ dự trữ bổ sung vốn điều lệ, được đại hội tháng 4 thông qua để làm trong 2026; riêng lẻ 6.5% thông qua từ 2025 nhưng tới buổi gặp nhà phân tích gần nhất vẫn chưa có ngày hoàn tất; và khoảng 24.3% từ lợi nhuận 2025 đang trình. Mọi thứ có trên giấy, chỉ thiếu ngày: upside lớn, đổi lại rủi ro chậm.
BID đã làm xong phần dễ: 6.84% từ quỹ dự trữ chốt ngày 18/8, vốn lên khoảng 77,782 tỷ đồng, và đợt riêng lẻ hoàn tất tháng 3 thu khoảng 10,000 tỷ đồng tiền thật. Phần còn lại là khoảng 27% cổ tức cổ phiếu, 18.8% đang trình và riêng lẻ khoảng 10.7% dự kiến năm 2027.
CTG thú vị nhất, vì có tỷ lệ chia lớn nhất nhưng bị khóa đúng ở cửa tiền mới. Cổ phiếu từ lợi nhuận 2023-2024 (khoảng 28,165 tỷ đồng) tương đương khoảng 36% vốn điều lệ, cộng khoảng 21% từ lợi nhuận 2025 đang trình; xong hết thì vốn vượt 105,000 tỷ đồng từ mức 77,671 tỷ hiện nay. Nhưng CTG không thể chào bán riêng lẻ vì sở hữu nhà nước phải tối thiểu 65%, trong khi hiện chỉ khoảng 64.45%. Chính ban lãnh đạo thừa nhận nâng lên 65% không tạo đủ vốn cấp 1 để giải bài toán CAR, vốn chỉ khoảng 10% cuối năm 2025. CTG dễ vận hành nhất vì chỉ cần chữ ký, nhưng con đường đó vẫn là đổi tờ tiền, y như khối tư nhân.
Phần thưởng thật của nhóm này, theo tôi, nằm ở hai đợt riêng lẻ của VCB và BID, chỗ duy nhất có tiền mới đi vào két.
Nhưng chữ ký chỉ là điều kiện cần; ai xứng với vốn mới vẫn do lợi nhuận quyết định.
Lợi nhuận quý 3 và quý 4: tăng bằng quy mô, cuối năm phải chạy nước rút
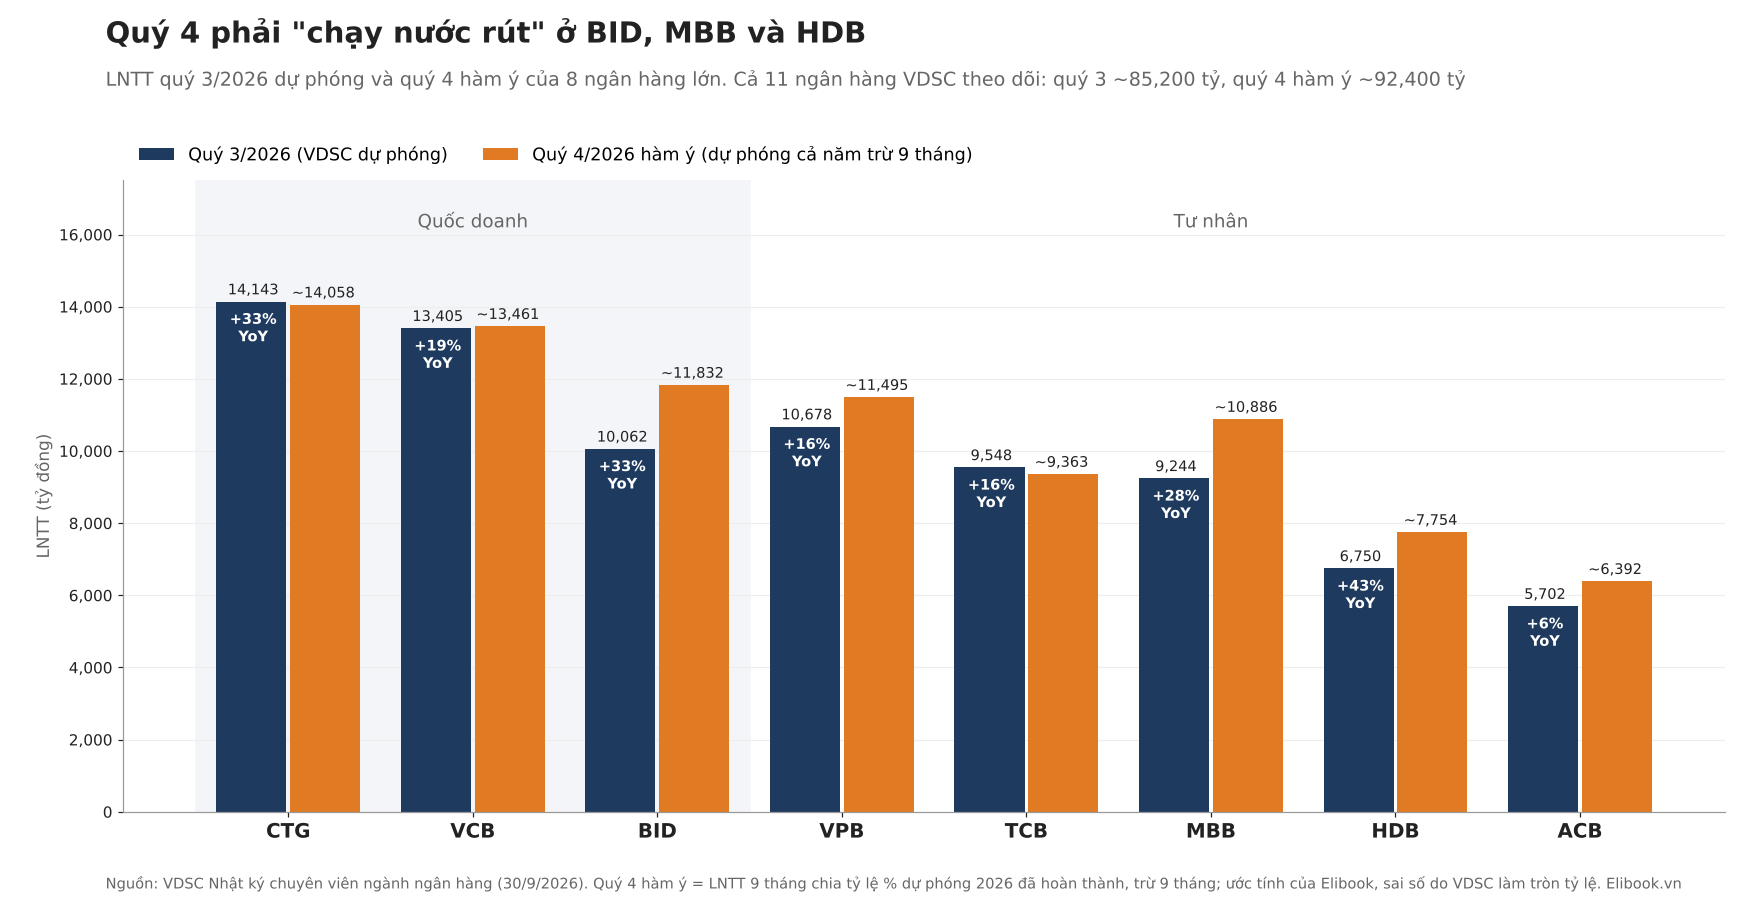
VDSC ước LNTT quý 3 của 11 ngân hàng đạt 85,226 tỷ đồng, tăng 23% YoY; lũy kế 9 tháng 251,831 tỷ đồng, tăng 26%. CTG dẫn đầu quy mô với 14,143 tỷ đồng (+33%), HDB nhanh nhất (+43%) nhờ tín dụng tăng 26% từ đầu năm. Như bài phân tích quý 3 trên Elibook, lợi nhuận đẹp bằng quy mô chứ không bằng biên: NIM đi ngang, nợ nhóm 2 tăng hai quý liền lên 1.38%, riêng HDB lên 4.70%.
Phép tính đáng chú ý hơn nằm ở quý 4. Lấy LNTT 9 tháng chia tỷ lệ đã hoàn thành dự phóng cả năm của VDSC, quý 4 hàm ý khoảng 92,400 tỷ đồng, cao hơn quý 3 khoảng 8% (ước tính của người viết). Gánh nặng phân bổ rất lệch: CTG, VCB, TCB gần như chỉ cần đi ngang, còn BID, MBB, HDB phải tăng 15-18% so với quý 3. Thông tư 50 hiệu lực 1/12 và Nghị định 359 hiệu lực 6/11 đều là hạ tầng cho 2027, không kịp vào lợi nhuận quý 4.
Theo tôi, quý 4 là bài kiểm tra nặng ký hơn mọi lịch chốt quyền, vì ngân hàng vừa chia nhiều cổ phiếu vừa phải chạy nước rút như HDB sẽ thấy EPS pha loãng hiện rõ trên báo cáo năm. Thống kê mùa vụ tôi theo dõi cũng gợi ý tháng 10 là khoảng trống thông tin (bình quân -3.97%), còn nhịp tăng của ngân hàng thường đến từ tháng 11 tới tháng 2, đúng quãng phương án của quốc doanh có thể được duyệt.
Định giá & khuyến nghị: mua câu chuyện tiền mới, không mua lịch chốt quyền
Bốn CTCK cập nhật trong tháng qua cùng thấy ngành rẻ, nhưng không rẻ đều. VDSC (30/9) khuyến nghị tích lũy chọn lọc: P/B ngành 1.42 lần, dưới trung bình 5 năm (1.63 lần), nhưng thặng dư ROAE so với chi phí vốn chủ chỉ còn 1.6 điểm %, thấp nhất từ 2020. Lựa chọn hàng đầu của VDSC là CTG (giá mục tiêu 45,000 đồng, sinh lời kỳ vọng 49%) và MBB (24,900 đồng), còn ACB và VCB (69,000 đồng) là lựa chọn an toàn. MBS (24/9) đánh giá Khả quan, chọn CTG, TCB, VPB với giá mục tiêu CTG 48,900 đồng; HSC (29/9) có 11/14 mã khuyến nghị Mua, chọn CTG, TCB, VIB, giá mục tiêu CTG 48,300 đồng. TCBS (21/9) đứng ở góc khác hẳn: đừng mua vì tin tăng vốn.
Điểm đồng thuận hiếm hoi là CTG, giá mục tiêu ba bên trong vùng 45,000-48,900 đồng, bình quân khoảng 47,400 đồng (ước tính của người viết). Bất đồng thật nằm ở nhóm tư nhân tăng trưởng nhanh: MBS ưu tiên VPB, TCB vì tín dụng, còn VDSC chỉ kỳ vọng VPB sinh lời 10% (giá mục tiêu 25,300 đồng) vì bộ đệm dự phòng 53%. Lưu ý thêm: các giá mục tiêu HDB 33,000-38,350 đồng trong tháng 8-9 tính trước đợt chia 30%, quy đổi còn khoảng 25,400-29,500 đồng (ước tính của người viết).
Tôi nghiêng về VDSC ở tinh thần và về TCBS ở phương pháp. CTG là nơi câu chuyện vốn và lợi nhuận cùng thuận chiều: tỷ lệ chia lớn nhất khi được duyệt, LLR trên 160%, P/B khoảng 1.17 lần và cả ba CTCK cùng chọn; điểm trừ là không có tiền mới. VCB và BID đáng theo dõi vì hai đợt riêng lẻ mang tiền thật, nhưng thời điểm vẫn là ẩn số. Ở khối tư nhân, TCB là cơ hội giao dịch ngắn khi có ngày đăng ký cuối cùng, còn HDB sau phiên GDKHQ là chỗ tôi muốn đứng ngoài cho tới khi nợ nhóm 2 ngừng tăng.
| Tiêu chí | TCBS (21/9) | VDSC (30/9) | MBS (24/9) | HSC (29/9) |
|---|---|---|---|---|
| Quan điểm ngành | Không mua vì tin tăng vốn | Tích lũy chọn lọc | Khả quan | 11/14 mã Mua |
| Góc nhìn tăng vốn | Mua khi công bố ngày ĐKCC, bán ở GDKHQ | Không nêu | Sở hữu nhà nước cao giúp CTG hạ chi phí vốn | Không nêu |
| Lợi nhuận quý 3 | Không dự báo | LNTT 11 NH +23% | LNST 13 NH +19% | Không dự báo |
| Mã chọn | Theo KQKD, tài sản, định giá | CTG, MBB; an toàn ACB, VCB | CTG, TCB, VPB | CTG, TCB, VIB |
| Giá mục tiêu CTG (đồng) | Không nêu | 45,000 | 48,900 | 48,300 |
| Rủi ro chính | Hiệu ứng tăng vốn nhạt dần | Nợ nhóm 2, LLR mỏng | Chi phí vốn neo cao | Nghị định 359 chậm tác dụng |