Th10
Phân tích Doanh Nghiệp
PLX: 14 bản nháp để xóa con số 300 đồng/lít, quý 3 các CTCK đoán lệch nhau 2.6 lần
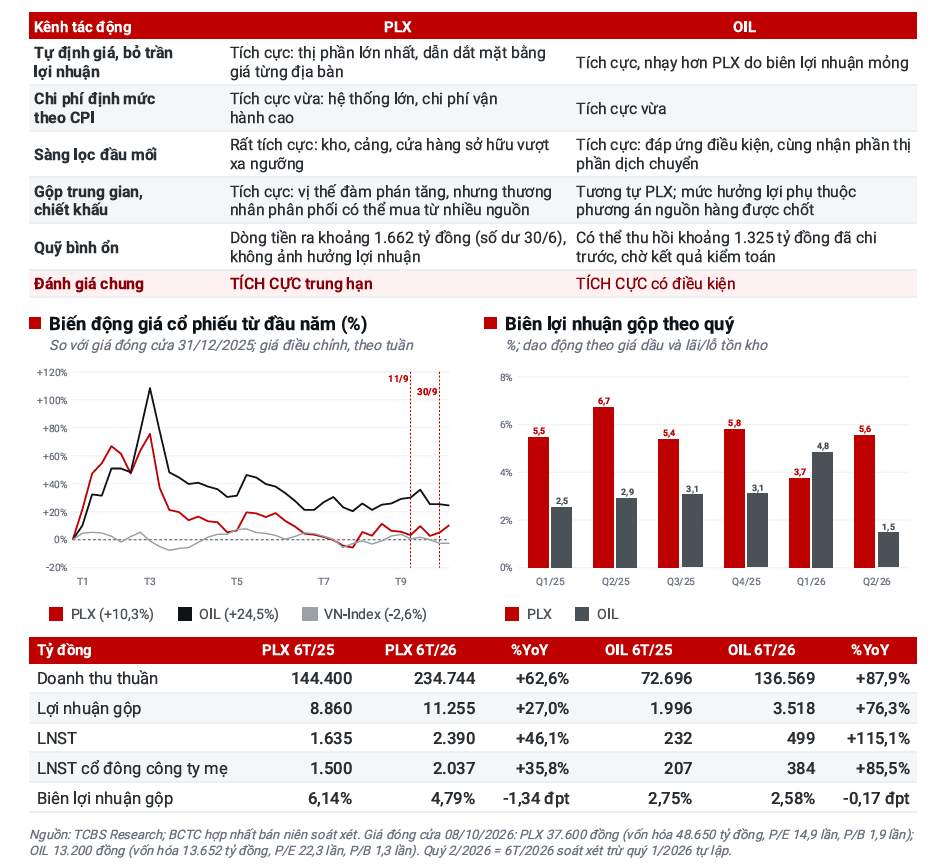
- Doanh thu & lợi nhuận: 6 tháng 2026, doanh thu 234,744 tỷ đồng (+62.6% YoY), LNST cổ đông mẹ 2,037 tỷ (+35.8%) dù quý 1 lỗ 763 tỷ. Quý 3 được dự báo 631-987 tỷ, nền cùng kỳ 611 tỷ.
- Hoạt động cốt lõi: sản lượng trong nước 9 tháng +15.5% YoY, nhưng biên gộp 6 tháng chỉ 4.8% (cùng kỳ 6.1%) vì PLX ưu tiên giữ nguồn cung hơn giữ lãi.
- Động lực bổ sung: dự thảo 14 bỏ lợi nhuận định mức 300 đồng/lít, thu hẹp đầu mối từ 26 xuống khoảng 14-15. Đây là câu chuyện lợi nhuận của 2027, không phải của quý 3.
Mức lợi nhuận định mức 300 đồng/lít được ghi vào Nghị định 83 từ năm 2014 và đứng yên suốt 12 năm, qua ba lần sửa đổi và hai cú sốc giá dầu. Để xóa được con số nhỏ xíu ấy, Bộ Công Thương đã cần tới 14 bản dự thảo, lỡ hẹn hai mốc ban hành tháng 2 và tháng 7, và đến hội nghị ngày 30/9 thì văn bản vẫn chưa được ký. Tính nhanh trên sản lượng trong nước khoảng 13.1 triệu m³ mà Vietcap dự báo cho PLX năm nay, “khoản lương cứng” này tương đương khoảng 3,930 tỷ đồng mỗi năm trên giấy, nhỉnh hơn cả mức LNST cổ đông mẹ 3,479 tỷ mà Vietcap dự báo cho cả năm 2026.
Tháo trần lợi nhuận nghe như tin vui hiển nhiên, và cả TCBS, Vietcap lẫn KBSV đều xếp PLX vào nhóm hưởng lợi. Nhưng bản dự thảo KBSV mổ xẻ hồi tháng 8 không còn là bản đang nằm trên bàn Chính phủ: bản 14 lấy bớt tiền mặt khỏi két của PLX, đồng thời đẩy đối thủ nhỏ ra khỏi cuộc chơi. Câu hỏi thật vì thế là: PLX được tăng lương bao nhiêu, phải nộp lại bao nhiêu, và thị trường đã trả trước cho kịch bản nào?
Dự thảo 14: KBSV đọc đúng hướng, nhưng đọc sớm bảy tuần
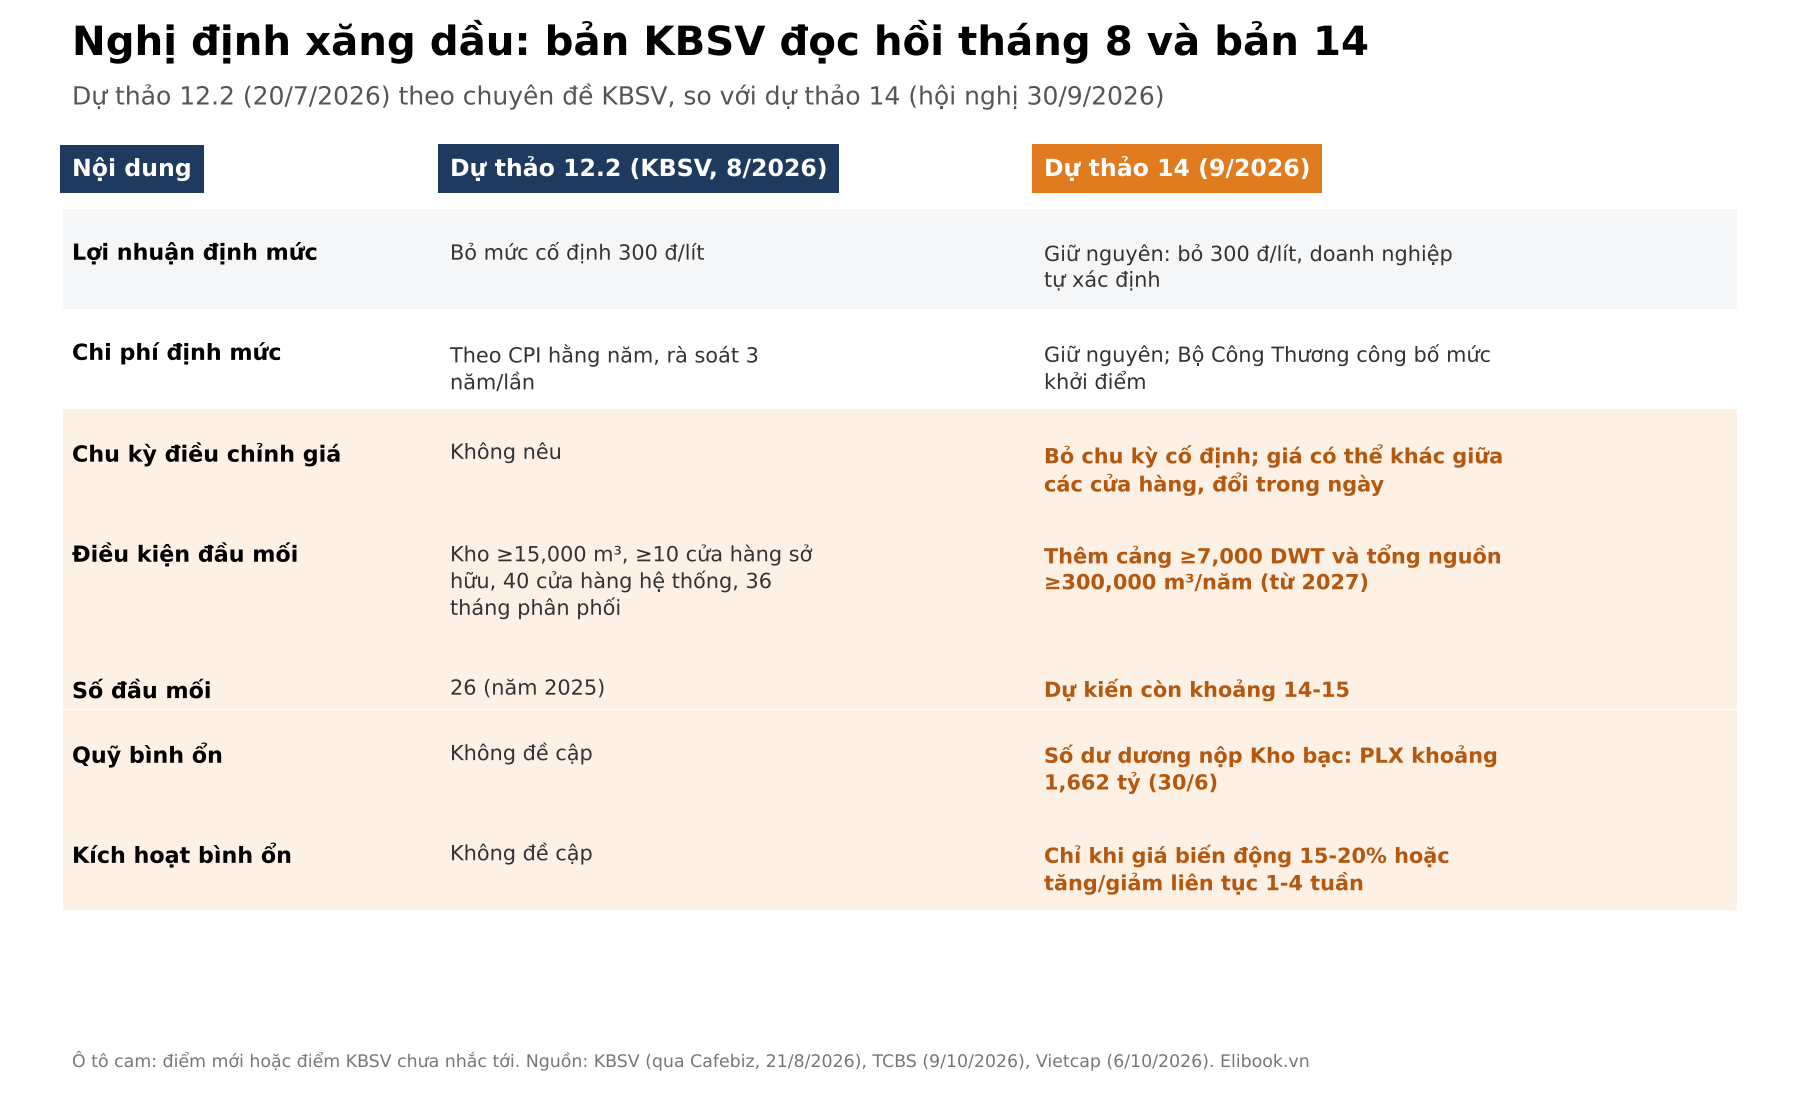
Chuyên đề của KBSV công bố quanh ngày 21/8 dựa trên dự thảo 12.2 (bản 20/7). Phần lõi về giá thì KBSV và bản 14 nói giống nhau: bỏ mức 300 đồng/lít, doanh nghiệp tự xác định lợi nhuận, chi phí kinh doanh định mức điều chỉnh theo CPI hằng năm và rà soát ba năm một lần. Vietcap cũng xác nhận bản 14 “về cơ bản giữ nguyên” cơ chế giá của bản 12, nên nếu chỉ đọc công thức, người ta dễ nghĩ bảy tuần qua chẳng có gì mới.
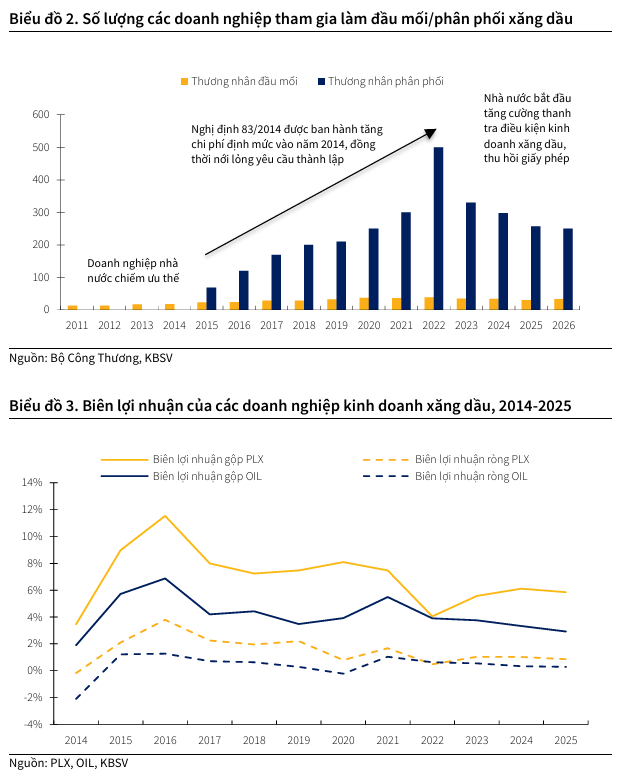
Cái mới nằm ở ba chỗ KBSV chưa nhắc tới. Thứ nhất, ngoài kho từ 15,000 m³ và tối thiểu 10 cửa hàng như bản KBSV đọc, đầu mối còn phải có cảng từ 7,000 DWT và tổng nguồn từ 300,000 m³/năm (từ 2027), dấu ấn của cuộc họp ngày 11/9 khi Thủ tướng yêu cầu cắt giảm đầu mối. TCBS ước số đầu mối chỉ còn khoảng 14-15, so với 26 năm 2025. Thứ hai, chu kỳ điều chỉnh cố định biến mất: giá có thể khác nhau giữa các cửa hàng và đổi ngay trong ngày, Nhà nước chỉ kích hoạt bình ổn khi giá biến động 15-20% hoặc tăng, giảm liên tục từ 1 đến 4 tuần. Thứ ba, và cũng là điều khoản ít ai thích nhất, Quỹ bình ổn rời khỏi tài khoản doanh nghiệp.
Theo tôi, khác biệt quan trọng nhất giữa bản KBSV đọc và bản 14 không nằm ở giá, mà ở cấu trúc ngành. Bản 12.2 là chuyện “PLX được tự định giá“, còn bản 14 là chuyện “PLX được định giá trong một thị trường ít người chơi hơn hẳn“. Câu sau đáng giá hơn nhiều, nhưng kèm một khoản phí vào cửa.
Quỹ bình ổn và cuộc sàng lọc: nộp 1,662 tỷ để đổi lấy thị phần
Khoản phí vào cửa ấy là số dư Quỹ bình ổn, phải nộp về Kho bạc vào ngày liền trước ngày nghị định có hiệu lực rồi kiểm toán trong 12 tháng. Tại 30/6, quỹ của PLX dư 1,662 tỷ đồng, bằng khoảng 26% tiền và tương đương tiền; OIL thì ngược lại, âm 1,325 tỷ và có thể được hoàn trả.
Tin tốt là khoản này đang nằm ở dòng nợ phải trả, nên nộp đi gần như không đụng tới lợi nhuận. Tin kém vui hơn là két tiền của PLX vốn đã mỏng đi: tiền mặt và đầu tư ngắn hạn giảm từ 28.5 nghìn tỷ cuối 2025 xuống 17.8 nghìn tỷ cuối quý 2, khiến Vietcap phải hạ dự báo thu nhập tài chính. Số dư quỹ còn nhảy múa theo kỳ điều hành (3,088 tỷ đầu năm, 1,074 tỷ cuối tháng 3), nên con số nộp thật chỉ biết vào ngày chốt. Tôi xem đây như chiếc ví chung cả nhà gửi nhờ PLX giữ; trả lại thì hơi xót, nhưng vốn dĩ đó chưa bao giờ là tiền của PLX.
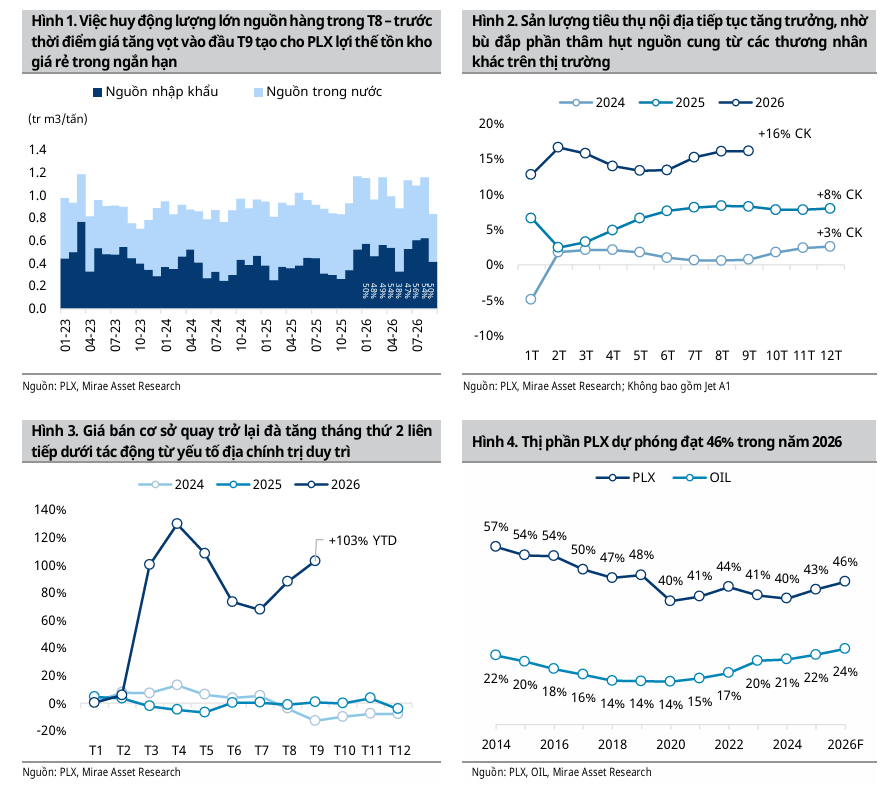
Đổi lại, phần thưởng có thể lớn hơn nhiều. Khi 11-12 đầu mối nhỏ bị loại, thị phần của họ phải chảy về những ai có kho, cảng và cửa hàng sở hữu, và PLX với 2,946 cửa hàng COCO đứng đầu hàng. Vietcap ước tính các nhà phân phối theo cơ chế giá thị trường trong khu vực có biên lợi nhuận hoạt động bình quân 3.4% giai đoạn 2015-2025, trong khi PLX chỉ 2.0%. Theo tôi, tháo trần không giúp PLX “ăn dày” ngay, mà để biên lợi nhuận từ từ bò về mức trước COVID.
Cạnh tranh và dư luận vẫn là hai chiếc phanh, vì Nhà nước giữ quyền tạm điều hành giá khi có cú sốc. Và trước khi phần thưởng 2027 đến, PLX còn phải qua một quý 3 mà giới phân tích chưa thống nhất được nó xấu hay đẹp.
Quý 3: sản lượng chạy hết ga, lợi nhuận thì mỗi người đoán một kiểu
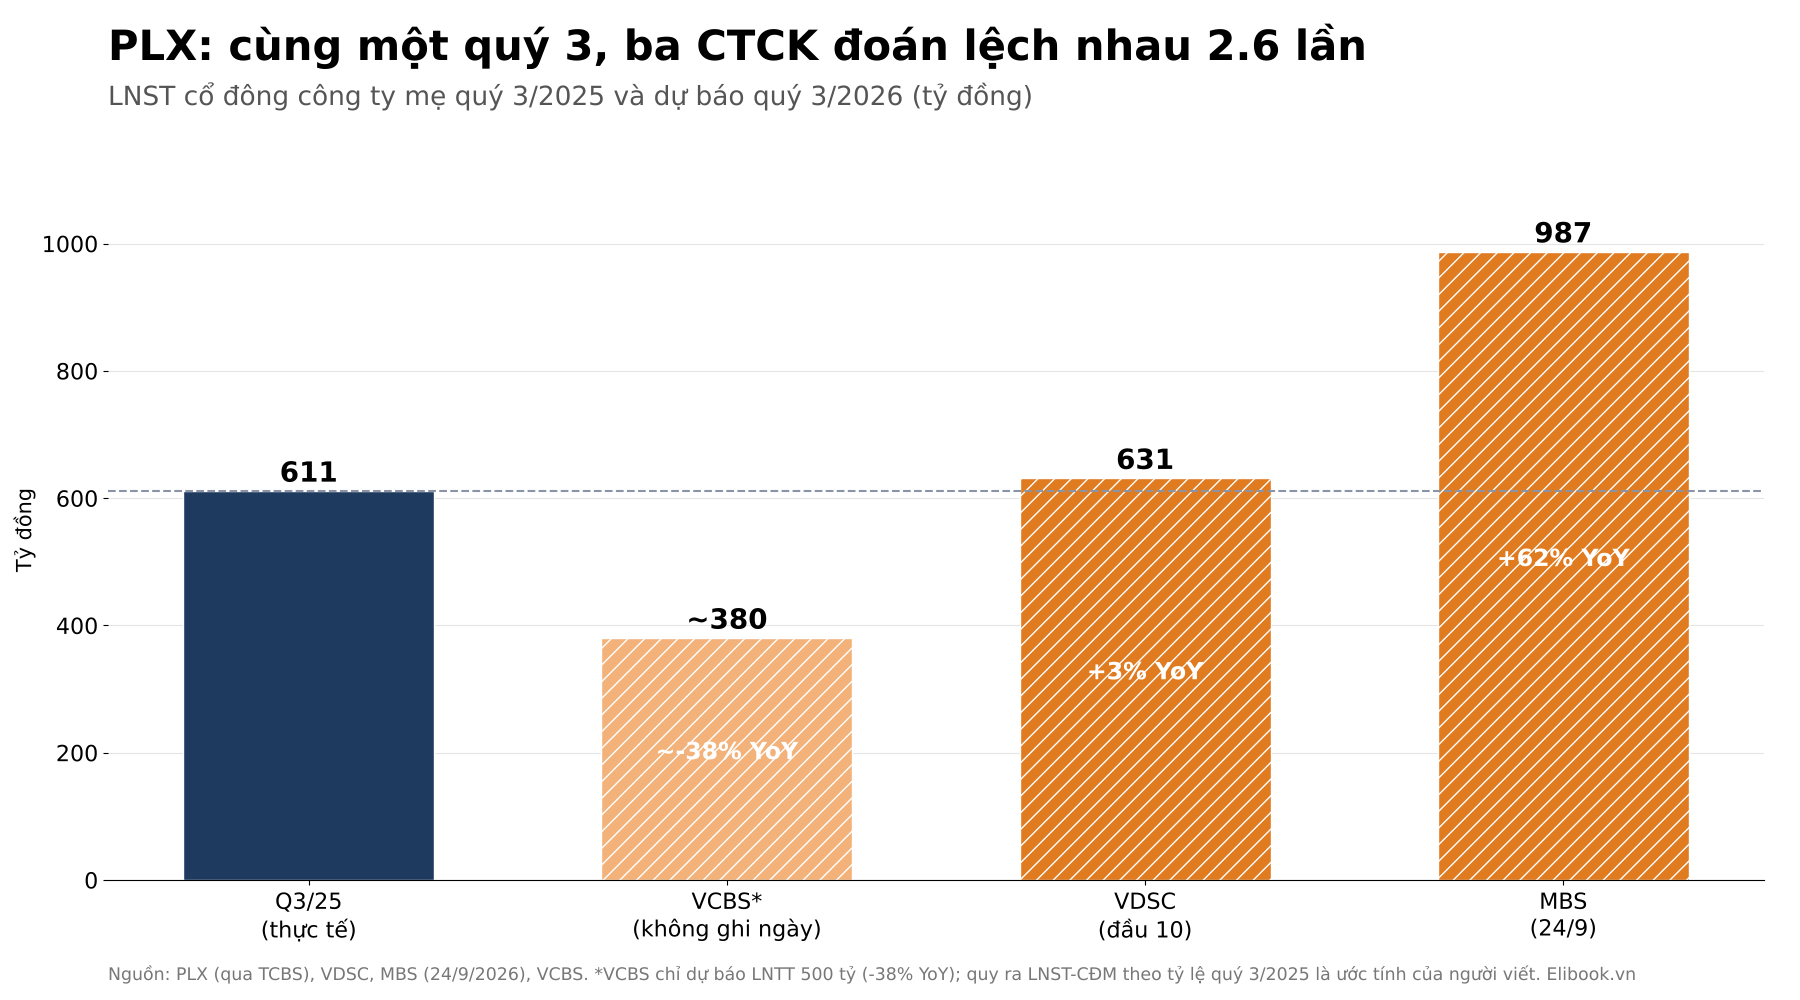
Ba CTCK dự báo quý 3 như đang phân tích ba công ty khác nhau. MBS lạc quan nhất với LNST cổ đông mẹ 987 tỷ đồng, tăng 62% YoY, nhờ sản lượng bán lẻ cải thiện và cơ chế điều hành giá thuận lợi. VDSC chỉ dự báo 631 tỷ, nhích 3%, dù doanh thu tăng 29%. VCBS bi quan nhất, LNTT chỉ 500 tỷ (-38% YoY); nếu quy ra LNST cổ đông mẹ theo tỷ lệ của quý 3/2025, con số chỉ khoảng 380 tỷ, theo ước tính của người viết. Từ đáy đến đỉnh, khoảng cách là 2.6 lần.
Điều lạ là không ai nghi ngờ sản lượng: Vietcap dẫn số sơ bộ 9 tháng tăng 15.5% YoY, VCBS thận trọng cũng giả định khoảng 5% cho quý 3. Bất đồng nằm ở hàng tồn kho. VCBS lo giá xăng dầu đầu vào giảm 10-15% QoQ sẽ buộc PLX trích lập dự phòng giảm giá tồn kho. PLX từng nếm vị này: dự phòng tồn kho vọt lên 6,512 tỷ cuối tháng 3, đẩy quý 1 vào lỗ, rồi hoàn nhập về 437 tỷ cuối tháng 6 và tạo ra quý 2 lãi 2,800 tỷ.
Tôi nghiêng về phía VDSC hơn là MBS. Biên gộp 6 tháng chỉ 4.8%, Vietcap còn dự báo lợi nhuận gộp mỗi lít cả năm giảm 0.9%, nên rất khó tin quý 3 vừa giữ được biên của quý 2 vừa không phải trích lập. Nhưng điều đáng nói hơn là: quý 3 chưa phản ánh bất cứ dòng nào của nghị định mới, TCBS cũng nói thẳng như vậy. Quý 3 xấu, nếu có, là chuyện tồn kho chứ không phải bằng chứng nghị định vô dụng. Vậy giới phân tích đang định giá PLX theo quý 3, hay theo năm 2027?
Định giá & khuyến nghị: ba giá mục tiêu, ba niềm tin vào ngày ký nghị định
Câu trả lời nằm ở niềm tin vào ngày ký. Vietcap tin nhất: báo cáo ngày 6/10 nâng giá mục tiêu 5.1% lên 43,200 đồng, giữ khuyến nghị MUA, giả định nghị định có hiệu lực từ 1/1/2027 và đẩy lợi nhuận gộp mỗi lít năm 2027 tăng 7%, cộng thêm xăng E10 có định mức cao hơn RON95 110 đồng/lít, để LNST cổ đông mẹ cốt lõi 2027 tăng 48% lên 5,107 tỷ. Đáng chú ý, Vietcap nâng giá dù tăng WACC từ 10.5% lên 11.1%.
VDSC còn hào phóng hơn với giá mục tiêu 45,600 đồng trong báo cáo triển vọng tháng 10, với lập luận PLX đang giao dịch ở EV/EBITDA khoảng 8.7 lần, thấp hơn khoảng 29% so với trung bình 5 năm. VCBS đứng ở phía bên kia với 37,650 đồng, gần như bằng thị giá. TCBS và KBSV không đưa giá mục tiêu trong chuyên đề chính sách.
Bình quân ba giá mục tiêu là khoảng 42,150 đồng, cao hơn khoảng 13% so với giá đóng cửa 37,350 đồng ngày 9/10, theo ước tính của người viết. Tôi đồng ý với Vietcap về hướng đi, nhưng không về thời điểm: văn bản đã lỡ hai hẹn và còn chờ chi phí định mức khởi điểm, nên mốc 1/1/2027 là giả định đẹp chứ chưa phải lịch trình. Rủi ro tôi để ý nhất là nguồn cung cổ phiếu khi Nhà nước giảm sở hữu từ 76% về 50-65% theo Quyết định 40, bên cạnh giá dầu.
| Tiêu chí | Vietcap (6/10) | VDSC (T10/2026) | VCBS (không ghi ngày) | MBS (24/9) | TCBS (9/10) |
|---|---|---|---|---|---|
| Khuyến nghị | MUA | MUA | Không nêu | Không nêu | Tích cực trung hạn |
| Giá mục tiêu (đồng) | 43,200 (từ 41,100) | 45,600 | 37,650 | Không nêu | Không nêu |
| Doanh thu 2026F (tỷ) | 452,557 | 443,610 | 354,681 | Không nêu | Không nêu |
| LNST-CĐM 2026F (tỷ) | 3,479 | 3,396 | LNTT 2,285* | 3,290 | Không nêu |
| Quý 3/2026 | Không nêu | 631 (+3%) | LNTT 500 (-38%) | 987 (+62%) | Chưa phản ánh nghị định |
| Luận điểm | DCF; nghị định hiệu lực 1/2027, E10 | EV/EBITDA rẻ | Lo dự phòng tồn kho | Sản lượng, bán lẻ | Đầu mối lớn hưởng lợi |
| Rủi ro chính | Giá dầu, thoái vốn, Vin Oil&Gas | Lỗ tồn kho | Giá đầu vào giảm | Không nêu | Can thiệp giá |
*Thấp hơn cả LNTT 6 tháng, có thể là lỗi bảng gốc.
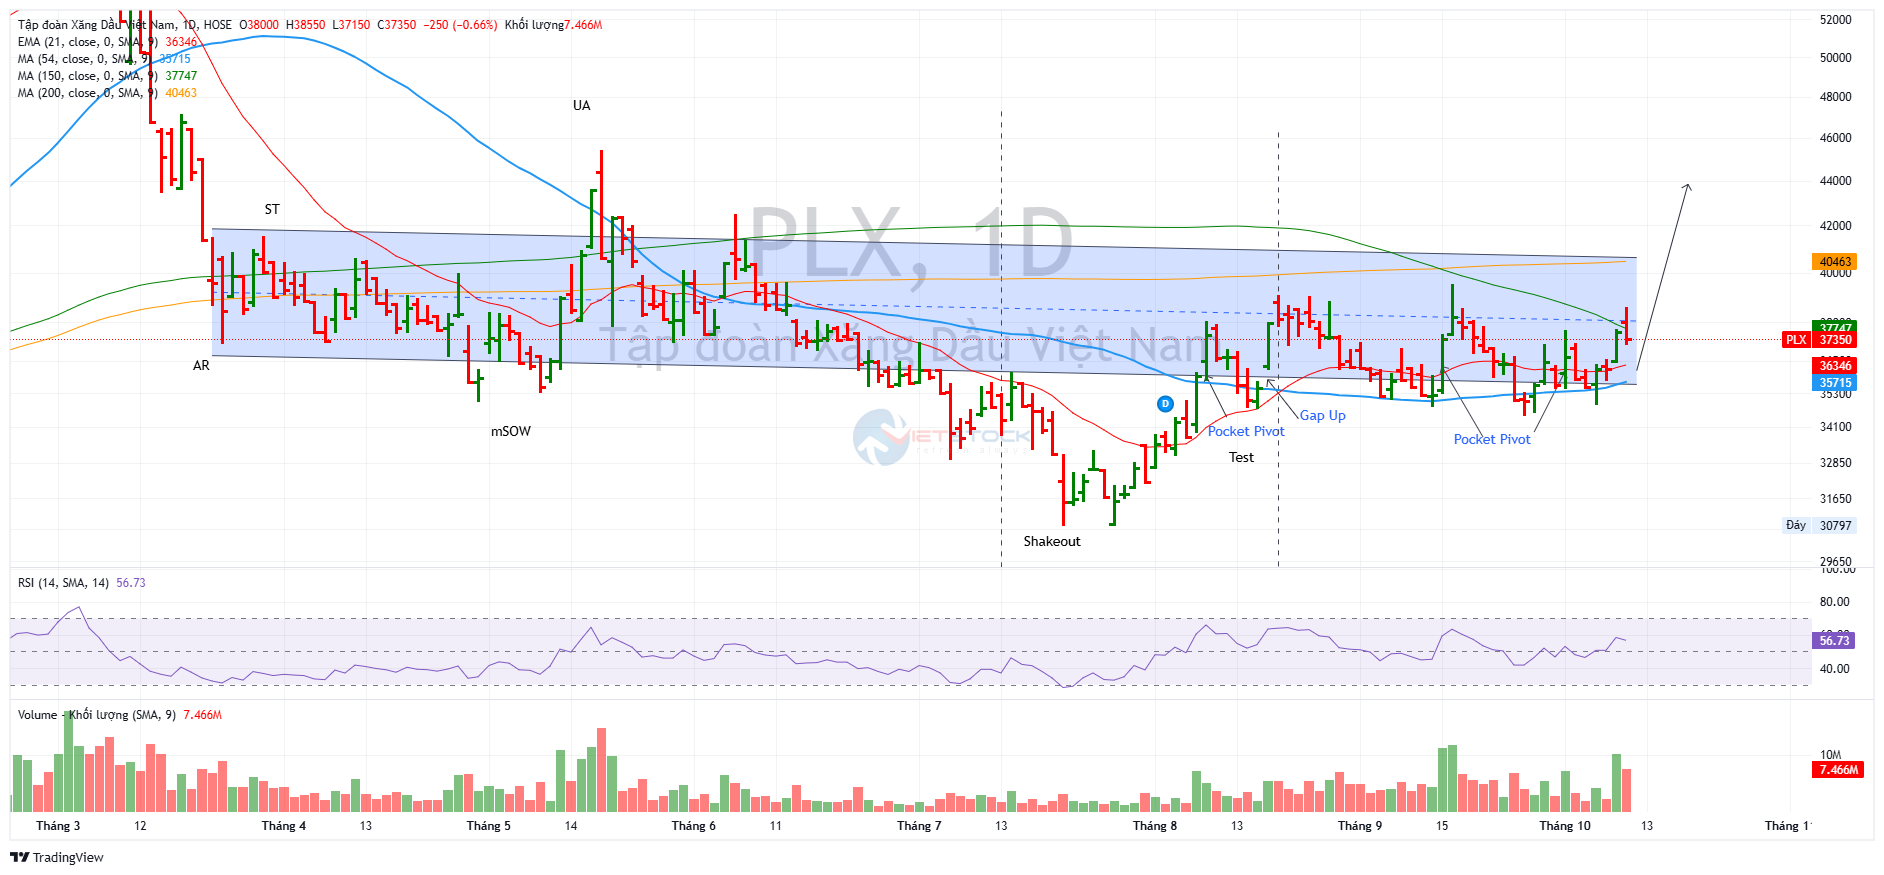
Trên đồ thị, RS của PLX là 74, hoạt động khá tốt trên thị trường. Cổ phiếu đã đi hết một vòng tàu lượn: vọt lên khoảng 67,000 đồng đầu tháng 3 (giá đã điều chỉnh, có thể lệch nhẹ), trượt về đáy 30,800 đồng cuối tháng 7, rồi từ tháng 8 đi ngang trong nền giá 34,500-39,500 đồng.
Điểm mua Pocket Pivot đáng tin nhất là phiên ngày 15/9, tăng 5.96% lên 37,350 đồng với 11.2 triệu cổ phiếu, gấp 3.4 lần trung bình 50 phiên; phiên 18/8 (+6.9%, gấp 2.3 lần) cũng đạt chuẩn. Tuy vậy, vùng 38,500-39,500 đồng đã chặn giá ba đợt, cuối tháng 8, giữa tháng 9 và ngày 9/10; phiên ngày 9/10 mở cửa 38,000 chạm 38,550 rồi đóng cửa giảm với khối lượng gấp 1.7 lần, dấu hiệu cung chờ sẵn ở vùng cản. Phiên ngày 8/10 tăng 3.9%, khối lượng lớn nhưng không đạt tiêu chí điểm mua;
Đọc theo khung Wyckoff áp dụng cho cổ phiếu, đây là nền tích lũy chưa được xác nhận; giá hiện trên MA10 (36,290) và MA50 (36,010) nhưng dưới MA200 (40,460). Đóng cửa dưới 34,500 đồng sẽ phủ nhận kịch bản tích lũy; vượt 39,500 đồng kèm khối lượng lớn mới là xác nhận đầu tiên, và MA200 vẫn là cửa ải kế tiếp.
PLX đã bán xong 23 triệu cổ phiếu quỹ nên áp lực nguồn cung cũng đã giảm bớt, đây là một lợi thế tại thời điểm này.