Th10
Phân tích Doanh Nghiệp
KBC: lãi 911 tỷ trong quý 3, trả 1,724 tỷ tiền lãi cùng quý
- Doanh thu & lợi nhuận: Quý 3/2026 doanh thu 3,187 tỷ đồng (+137% YoY), LNST cổ đông mẹ 911 tỷ (+197% YoY), quý tốt nhất tám quý, gấp 1.9 lần bình quân dự báo của bốn CTCK.
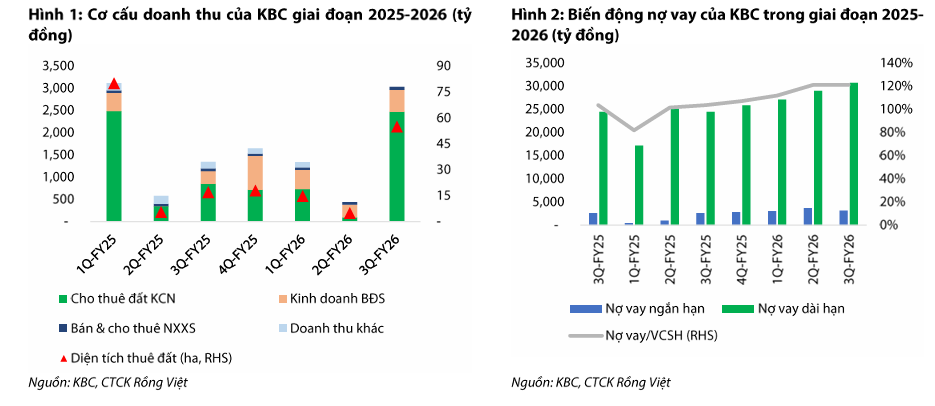
- Hoạt động cốt lõi: Bàn giao khoảng 55 ha, phần lớn cho Luxshare tại Quế Võ mở rộng 2; doanh thu cho thuê đất 2,466 tỷ (+190% YoY), biên gộp mảng này khoảng 63%.
- Động lực bổ sung: NHNN yêu cầu giảm lãi suất cho vay 1.5-2%, FDI đăng ký 9 tháng 50.36 tỷ USD (+76.4%). Nhưng chi phí lãi vay thật của KBC lớn gấp 2.7 lần con số trên báo cáo kết quả kinh doanh.
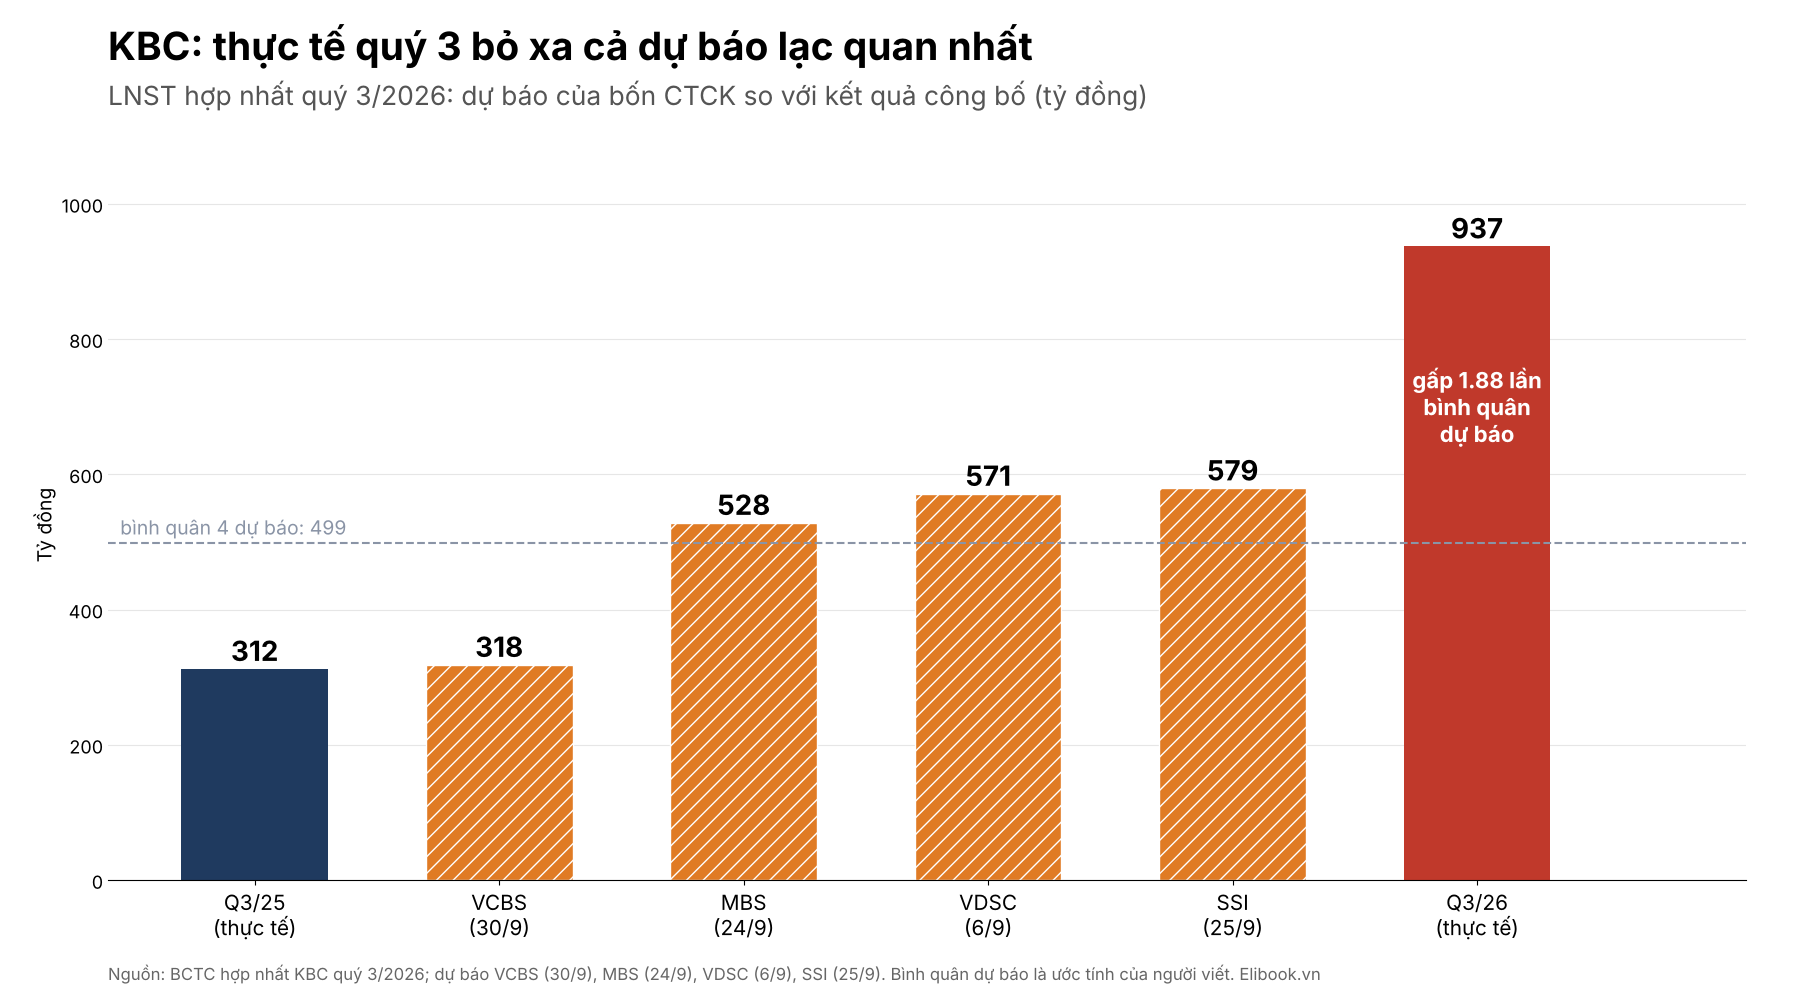
KBC vừa công bố một quý mà ai cũng phải xin lỗi chiếc máy tính của mình. Bốn công ty chứng khoán dự báo lợi nhuận sau thuế quý 3 từ 318 đến 579 tỷ đồng, và kết quả thật là 937 tỷ, vượt cả con số lạc quan nhất hơn 60%. Lãi cổ đông mẹ 911 tỷ, trong khi quý 2 chỉ vỏn vẹn 7 tỷ. Nhưng lật sang báo cáo lưu chuyển tiền tệ thì thấy một dòng khác: tiền lãi vay thực trả riêng trong quý 3 là 1,724 tỷ đồng, gần gấp đôi lợi nhuận vừa làm ra.
Hai con số đó không mâu thuẫn, chúng chỉ đứng ở hai tầng khác nhau của cùng một tòa nhà. Tầng trên là đất khu công nghiệp đã bàn giao, có biên gộp hơn 60% và rơi vào sổ theo từng biên bản. Tầng dưới là 33.8 nghìn tỷ nợ vay đang nuôi Tràng Cát, Khoái Châu và loạt khu công nghiệp mới. Thế nên câu hỏi sau quý 3 không còn là “KBC có bàn giao được đất không“, mà là: lãi suất hạ và dòng FDI kỷ lục có đủ để tầng trên chạy nhanh hơn tầng dưới hay không.
KBC: Quý 3 lệch nhau 261 tỷ giữa các CTCK, và chiếc máy chạy bộ 15 ha mỗi quý
Dự báo vs thực tế: các CTCK đếm sai hecta, không sai giá
Đặt bốn dự báo cạnh kết quả, khoảng hụt không đến từ giá thuê hay biên lợi nhuận. MBS kỳ vọng KBC bàn giao khoảng 20 ha tại cụm công nghiệp Hưng Yên và Lộc Giang, trong khi thực tế là 55 ha, trong đó khoảng 50 ha thuộc lô Luxshare tại Quế Võ mở rộng 2 vừa xong giải phóng mặt bằng. Giá thuê bình quân quanh 172 USD/m², thậm chí thấp hơn cùng kỳ khoảng 10%. Nói cách khác, KBC không bán đắt hơn, chỉ là cánh cửa kẹt suốt hai quý bỗng mở ra cùng lúc.
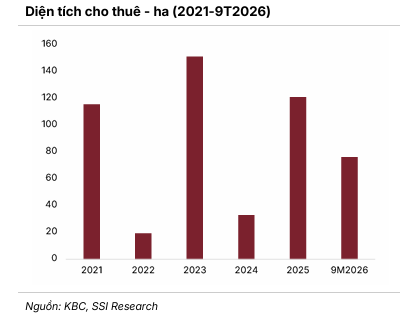
Chất lượng lợi nhuận quý này khá sạch. Lợi nhuận từ hoạt động kinh doanh chiếm khoảng 99% lợi nhuận trước thuế, doanh thu tài chính chỉ 80 tỷ, không có khoản mua rẻ hay lãi bất thường như quý 2. Tính nhanh thì mỗi hecta mang về khoảng 45 tỷ đồng doanh thu và 28 tỷ lãi gộp. Mảng bất động sản đóng góp gần 500 tỷ doanh thu từ nhà ở xã hội Nếnh và Tràng Duệ, nhưng biên chỉ khoảng 10-13%, nên kéo biên gộp chung xuống 54%.
Có một chi tiết hơi trớ trêu: dự báo LNST cả năm 1,096 tỷ của VCBS đã bị vượt ngay sau chín tháng, vì lũy kế cổ đông mẹ đạt 1,142 tỷ. Dù vậy, lũy kế vẫn giảm khoảng 24% YoY và mới đạt khoảng 38% kế hoạch 3,000 tỷ. Muốn về đích, quý 4 phải lãi khoảng 1,860 tỷ, gấp đôi quý vừa rồi. Tôi coi quý 3 là bằng chứng KBC bàn giao được đất, chưa phải bằng chứng KBC kiếm đủ tiền để trả lãi.
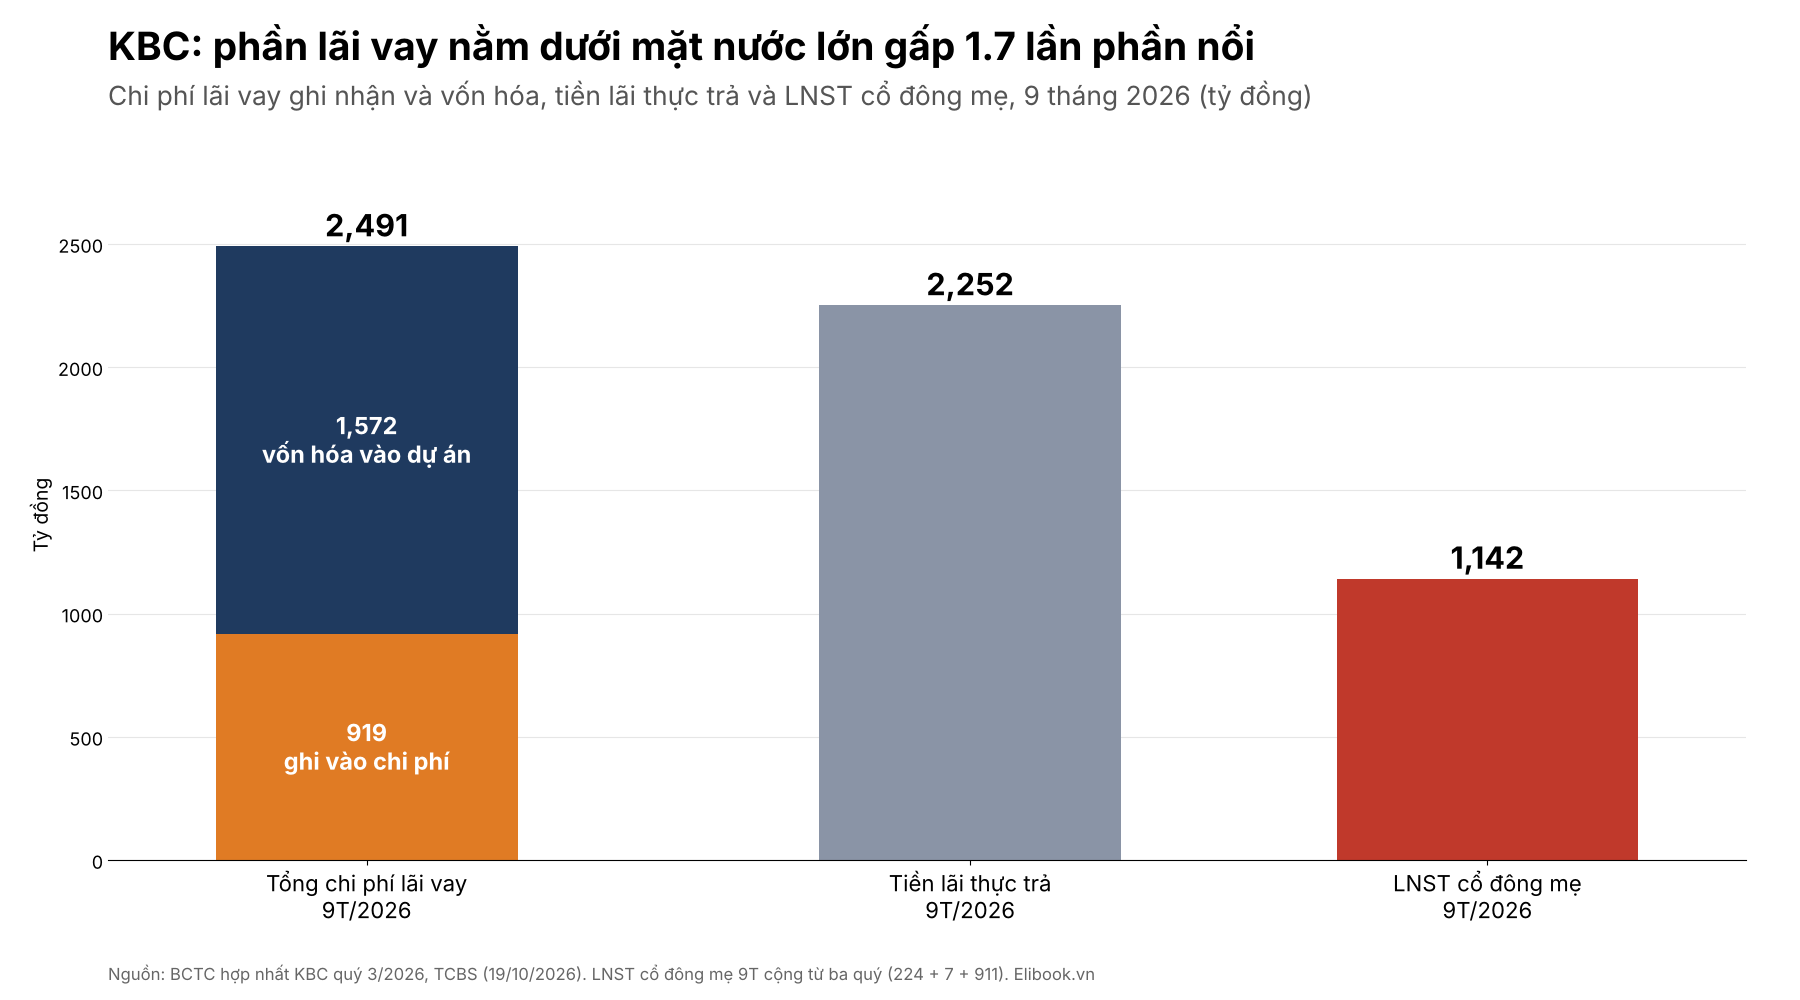
Lãi vay: phần chìm của tảng băng lớn gấp 1.7 lần phần nổi
Trên báo cáo kết quả kinh doanh, chi phí lãi vay 9 tháng là 919 tỷ, quý 3 khoảng 357 tỷ. Con số ấy chỉ là phần nổi. Thuyết minh cho thấy KBC vốn hóa thêm 1,572 tỷ lãi vay vào giá trị dự án, tức tổng chi phí vốn 9 tháng khoảng 2,491 tỷ, gần gấp 2.2 lần lợi nhuận cổ đông mẹ cùng kỳ.
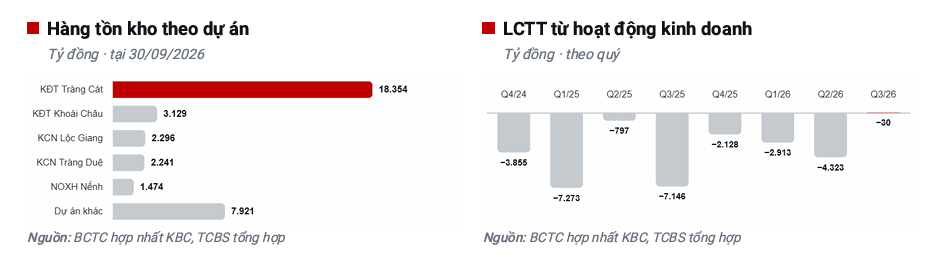
Phần vốn hóa không biến mất, nó chỉ đi đường vòng. Khoản này nằm trong tồn kho 35,415 tỷ, riêng Tràng Cát đã chiếm 18,354 tỷ, và sẽ quay lại giá vốn đúng ngày dự án được bán. Dự án càng kéo dài, biên lợi nhuận tương lai càng mỏng, như một hóa đơn được ghi nợ ở quầy chứ không phải được miễn. Dòng tiền kinh doanh 9 tháng âm 7,266 tỷ, được bù bằng vay mới.
Theo ước tính của người viết, tổng chi phí lãi khoảng 830 tỷ mỗi quý, quy ra đất là khoảng 30 ha mỗi quý chỉ để lãi gộp đủ trả lãi, gấp đôi mức 15 ha nếu chỉ nhìn phần ghi vào chi phí. Quý 3 vượt mốc này nhờ một lô lớn, nhưng nửa đầu năm KBC chỉ bàn giao khoảng 10 ha mỗi quý. Vì vậy, với KBC, lãi suất không phải biến số vĩ mô xa xôi, mà là chiếc kim đồng hồ chạy ngay trong bảng cân đối.
Hạ lãi suất và FDI: gió thuận, nhưng không thổi đều
Ngày 18/10, NHNN yêu cầu các ngân hàng giảm lãi suất huy động kỳ hạn từ 6 tháng trở lên tối thiểu 0.5% và giảm lãi suất cho vay 1.5-2% cho sản xuất kinh doanh và lĩnh vực ưu tiên. Theo ước tính của người viết, chi phí vốn bình quân của KBC đang quanh 10-11% mỗi năm. Nếu toàn bộ 33,824 tỷ dư nợ được giảm 1.5-2%, KBC tiết kiệm khoảng 510-680 tỷ mỗi năm, tương đương một phần tư đến một phần ba lợi nhuận năm nay.
Nhưng đó là kịch bản trên giấy. Cùng văn bản, NHNN yêu cầu kiểm soát chặt cho vay lĩnh vực rủi ro cao và nhóm khách hàng lớn, nơi một tập đoàn bất động sản ôm nợ như KBC dễ bị xếp vào. Một phần dư nợ là trái phiếu lãi cố định, như lô 700 tỷ lãi suất 12% phát hành để tái cấu trúc nợ. Fed vừa tăng lãi suất, tỷ giá ở vùng đỉnh, nên dư địa hạ tiếp không rộng. Tôi cho rằng KBC sẽ hưởng lãi suất thấp hơn chậm hơn và ít hơn doanh nghiệp sản xuất.
Phía cầu thuê đất thì sáng hơn nhiều. FDI đăng ký 9 tháng đạt 50.36 tỷ USD (+76.4%), vốn cấp mới gấp 2.4 lần cùng kỳ, trong đó chế biến chế tạo chiếm 45.8%. Vốn giải ngân 21.07 tỷ USD (+12.1%), cao nhất năm năm. Hàn Quốc đứng thứ hai về vốn mới, mà LG lại nằm trong nhóm khách đã ký MOU với KBC, cùng Luxshare còn khoảng 45 ha chưa ghi nhận. Riêng hiệp định VEFTA, tôi không xem là xúc tác: thương mại trực tiếp với khối EFTA chỉ chiếm khoảng 0.1% xuất khẩu và 0.3% nhập khẩu của Việt Nam.
Vấn đề là FDI đăng ký tăng 76% nhưng giải ngân chỉ tăng 12%, và KBC chỉ ghi nhận doanh thu khi khách thật sự nhận đất. Nhu cầu có rồi; câu hỏi còn lại là thị trường đang trả bao nhiêu cho nó.
Định giá & khuyến nghị: các CTCK hạ giá mục tiêu ngay trước quý tốt nhất
Hai tháng qua, hướng điều chỉnh gần như một chiều đi xuống. HSC hạ từ Tăng tỷ trọng xuống Nắm giữ, giá mục tiêu 26,700 đồng, vì nâng mức chiết khấu RNAV từ 40% lên 50%. VCBS đưa ra 28,230, SSI 30,800 ngày 25/9. Sau kết quả quý 3, SSI chuyển sang “đang cập nhật” và cảnh báo rủi ro hạ dự báo, vì diện tích bàn giao cả năm chỉ đạt 50-62% kế hoạch. TCBS không đưa giá mục tiêu, cho rằng P/E trượt 13.9 lần trên ROE 7% là chưa hấp dẫn. Ngược chiều duy nhất là VDSC, giữ 38,200 đồng ngày 19/10, dựa trên P/B mục tiêu 1.35 lần.
Chỗ bất đồng thật nằm ở quý 4. SSI dẫn lời doanh nghiệp kỳ vọng bàn giao 50-80 ha, còn TCBS ghi 80-100 ha. Dự báo năm hàm ý quý 4 rất khác nhau: HSC chỉ cần khoảng 410 tỷ, VDSC và SSI khoảng 680-760 tỷ, TCBS khoảng 990 tỷ, MBS khoảng 1,090 tỷ.
Ở giá 26,800 đồng, KBC giao dịch quanh 0.97 lần giá trị sổ sách, thấp hơn đỉnh tháng 9/2025 khoảng 38%. Giá mục tiêu bình quân của bốn CTCK có công bố khoảng 31,000 đồng, tương đương upside khoảng 16%, theo ước tính của người viết. Tôi nghiêng về phía TCBS hơn VDSC: P/B dưới 1 lần đã phản ánh phần lớn nỗi lo nợ vay, nhưng chất xúc tác thật chỉ đến khi quý 4 chứng minh KBC bàn giao vượt 30 ha mà không cần một lô Luxshare thứ hai.
| Tiêu chí | HSC (1/10) | VDSC (6/9, 19/10) | SSI (25/9, 16/10) | VCBS (30/9) | TCBS (19/10) | MBS (24/9) |
|---|---|---|---|---|---|---|
| Khuyến nghị | Nắm giữ (hạ từ Tăng tỷ trọng) | Tích cực, giữ quan điểm | Đang cập nhật | Không nêu | Chờ quý 4 | Không nêu |
| Giá mục tiêu (đồng/cp) | 26,700 (từ 35,000) | 38,200, giữ | 30,800, đang xem lại | 28,230 | Không nêu | Không nêu |
| LNST 2026 (tỷ đồng) | 1,551 | ~1,820 | 1,904 | 1,096 | 2,130 | 2,231 |
| Phương pháp | RNAV, chiết khấu 50% | P/B 1.35 lần | Bàn giao 142 ha | Giá thuê 175 USD/m² | P/E, P/B lịch sử | Backlog 170 ha |
| Rủi ro chính | Nợ Tràng Cát | Tràng Cát chậm | Bàn giao thấp, lãi vay | Tràng Cát lùi 2027-2028 | Dòng tiền âm | Áp lực trả nợ |
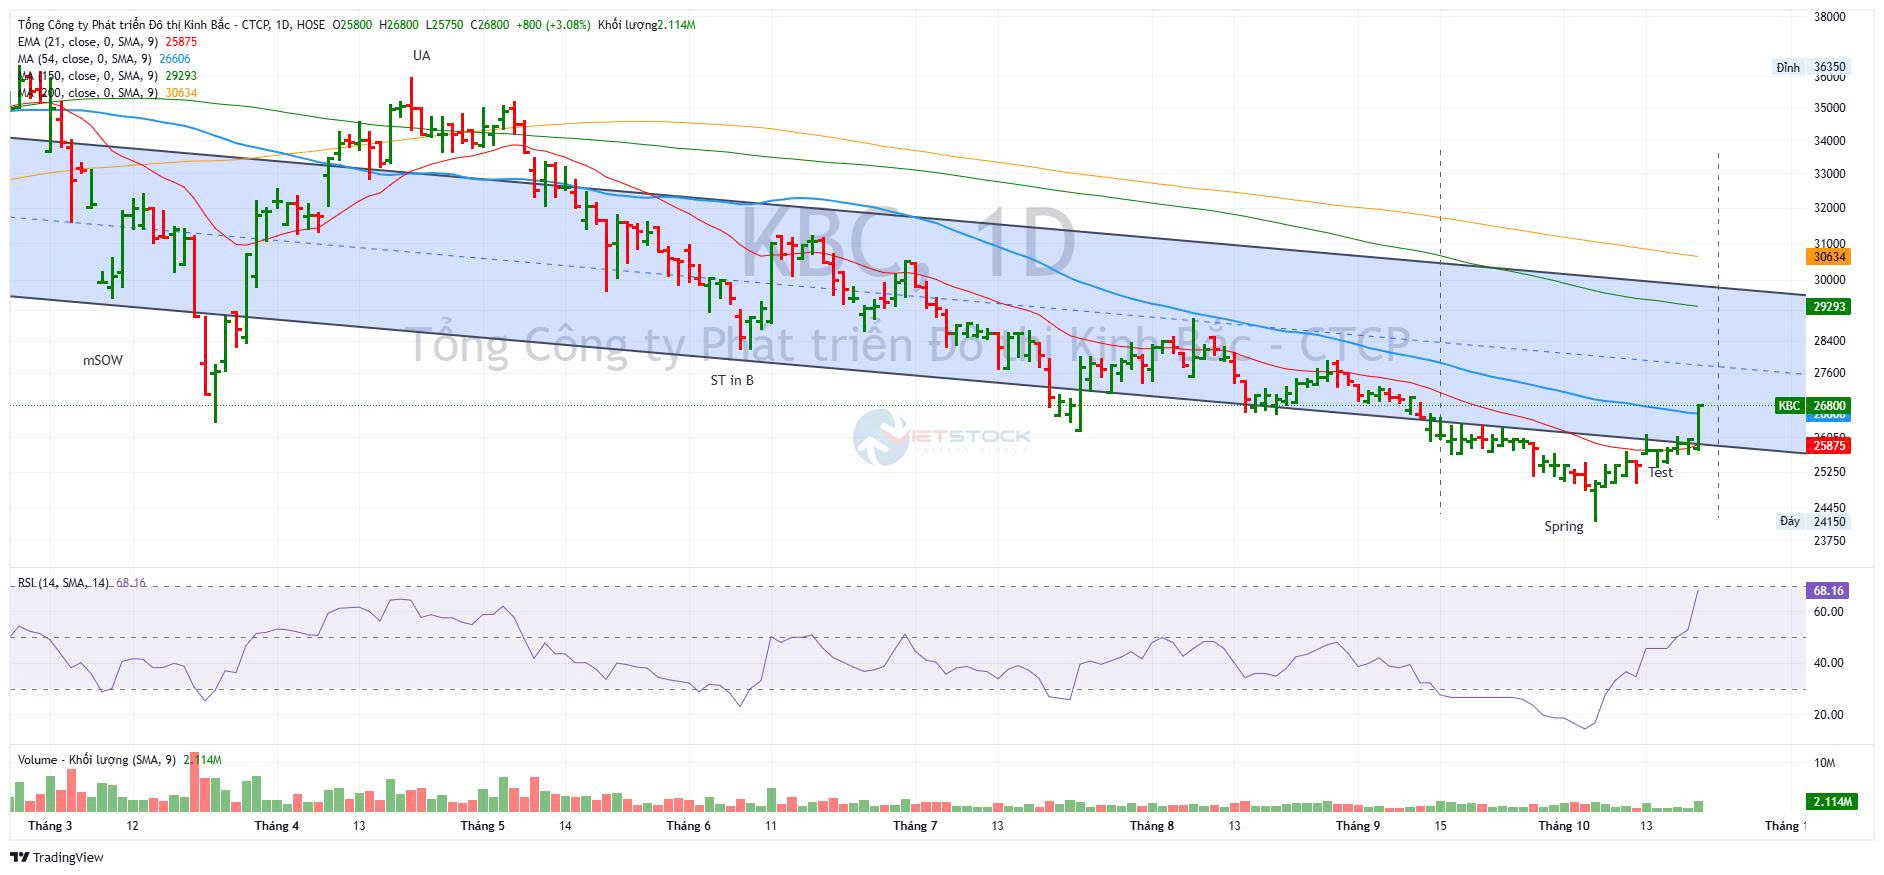
Trên đồ thị, KBC đi trong xu hướng giảm từ đỉnh 43,100 đồng (5/9/2025) xuống đáy 24,150 đồng (6/10/2026). Đọc theo khung Wyckoff kết hợp VSA, giữa tháng 9 giá đóng cửa đúng 26,000 đồng bảy phiên liền với khối lượng teo dần, rồi phiên 6/10 rút chân từ 24,150 về 25,000 với khối lượng gấp 1.38 lần trung bình 50 phiên, có dáng một lực cầu chặn đáy. Phiên ngày 20/10, ngay sau báo cáo quý 3, giá tăng 3.1% lên 26,800 đồng với khối lượng 2.1 triệu cổ phiếu, gấp 1.69 lần trung bình, và lần đầu đóng cửa trên MA50 (26,480) kể từ giữa tháng 5. Phiên này suýt thành Pocket Pivot nhưng công thức không ghi nhận, vì giá thấp nhất chỉ ngang MA10 (25,750) ở mức làm tròn, nên tôi không gọi đây là tín hiệu. Giá vẫn dưới MA200 (30,630) và MA50 còn nằm dưới MA200. Đóng cửa trở lại dưới 25,650 đồng sẽ phủ nhận nhịp hồi; vượt vùng 27,600-27,900 đồng với khối lượng trên trung bình mới xác nhận dòng tiền quay lại. Khả năng cổ phiếu có thể tiến về biên trên ở 29,000-30,000 đồng.