
Th11
Phân tích Doanh Nghiệp
MSB: Giá tăng 63% nhờ thay máu cổ đông, lợi nhuận lõi vẫn đứng yên
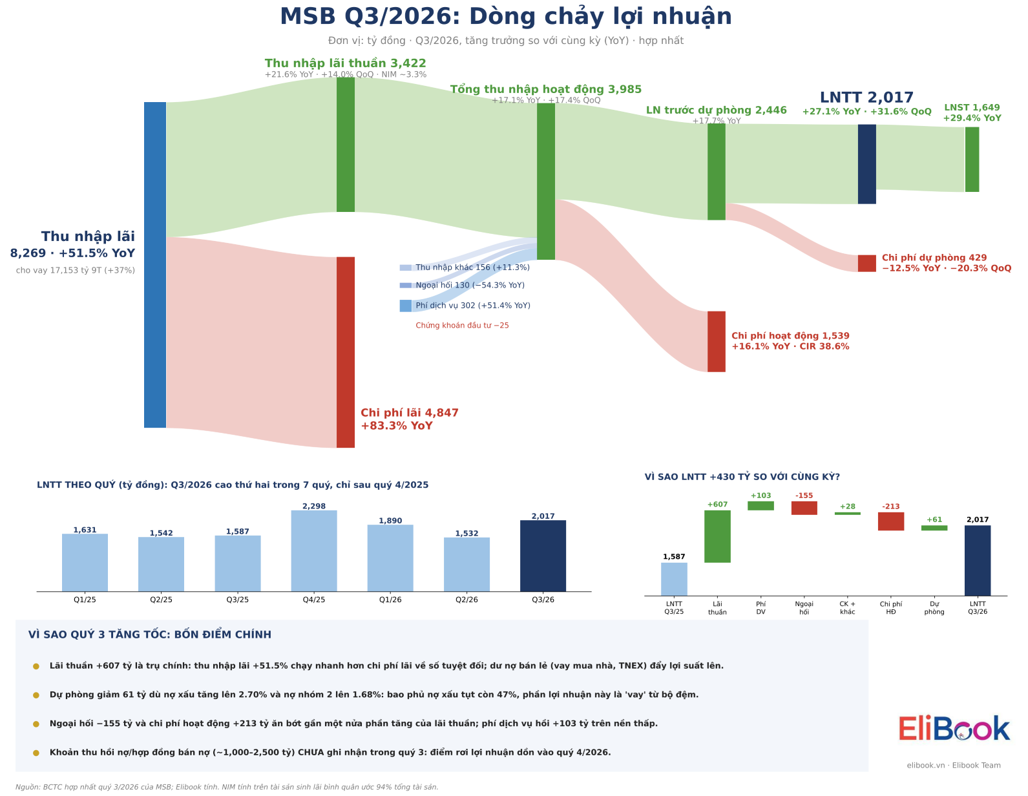
- Doanh thu & lợi nhuận: LNTT quý 3/2026 đạt 2,017 tỷ đồng (+27.1% YoY, +31.7% QoQ), lũy kế 9 tháng 5,440 tỷ (+14.3%), mới đạt 68% kế hoạch 8,000 tỷ.
- Hoạt động cốt lõi: Thu nhập lãi thuần 3,422 tỷ (+21.6% YoY), NIM hồi lên khoảng 3.31% từ đáy 2.99%; nhưng chi phí dự phòng giảm 12.4% khi bao phủ nợ xấu tụt về 47%.
- Động lực bổ sung: Quyền mua 25% giá 10,000 đồng đã được NHNN chấp thuận, khoản thu hồi nợ quý 4 1,000–2,500 tỷ đang chờ. Cả hai xúc tác đều đã nằm sẵn trong giá.
Tính nhanh thế này. Trong 12 tháng, cổ phiếu MSB tăng 63% và lập đỉnh lịch sử 16,600 đồng. Cùng thời gian đó, khối ngoại bán ròng khoảng 3,000 tỷ đồng chỉ riêng tháng 5, rồi bán thêm 783 tỷ trong ba tháng gần nhất. Còn lợi nhuận trước thuế quý 3, nếu giữ tỷ lệ bao phủ nợ xấu như quý 2 và bỏ phần thu hồi nợ nằm trong thu nhập lãi, chỉ khoảng 1,600 tỷ đồng, nhỉnh hơn cùng kỳ đúng 0.4%. Người bán lớn nhất rời đi, lợi nhuận lõi gần như đứng yên, vậy mà giá vẫn leo như thang máy không dừng tầng.
Câu hỏi đáng hỏi không phải MSB có tốt lên hay không, vì nó tốt lên thật: thu nhập lãi thuần tăng hơn 21%, NIM đã qua đáy. Câu hỏi là thị giá 16,450 đồng đang trả tiền cho cái gì. Theo tôi, nó trả cho hai động lực đã được mua trước: lợi nhuận 2026 có khoản một lần, và cuộc thay máu cổ đông đi kèm game quyền mua. Cả hai đều có thật, nhưng cả hai đều đã được tính vào giá.
Lợi nhuận: con số 27% đẹp, phần lõi vẫn ở tầng trệt
Đọc lướt, quý 3 của MSB rất đẹp. LNTT cao hơn bình quân ba nguồn dự báo 3.4%, thu nhập lãi thuần tăng nhờ dư nợ cá nhân +25.2% từ đầu năm và TNEX, công ty tài chính cho vay lãi suất trên 19% có dư nợ tăng 163%. Điều đáng nói là phần tăng không đến từ ngoại hối như nhiều người lo trước kỳ báo cáo: lãi ngoại hối chỉ còn 130 tỷ, giảm 54%. Nghĩa là động cơ lãi thuần đã nổ máy thật.
Nhưng đi xuống dòng dự phòng thì câu chuyện đổi màu. Nợ xấu lên 2.70%, nợ nhóm 2 tăng 66% từ đầu năm, vậy mà chi phí dự phòng lại giảm còn 429 tỷ. MSB chỉ dùng 18% lợi nhuận trước dự phòng để trích lập, thấp nhất nhóm cùng quy mô, trong khi VIB dùng 44% và TPB 23%. Muốn giữ bao phủ 51.5% như cuối quý 2, ngân hàng phải trích thêm khoảng 273 tỷ, LNTT còn khoảng 1,744 tỷ (+9.9%); trừ tiếp khoảng 150 tỷ thu hồi nợ quá hạn ghi vào thu nhập lãi thì về quanh 1,600 tỷ, ngang cùng kỳ. Giống chiếc xe về đích nhanh hơn năm ngoái nhờ tháo bớt túi khí cho nhẹ.
Quý 4 sẽ còn đẹp hơn, và đó là chỗ cần tỉnh táo. Hợp đồng bán nợ, thu hồi tài sản tồn đọng chưa vào sổ quý 3; theo kịch bản cơ sở trong ước tính của người viết, LNTT quý 4 khoảng 2,770 tỷ, cả năm 8,208 tỷ, vượt kế hoạch 2.6%. Bỏ 1,000 tỷ một lần đó ra, LNTT 2026 chỉ tăng khoảng 2%, đúng nhịp năm 2025 (+2.2%). Năm 2027 còn khó hơn: số cổ phiếu tăng 25% sau quyền mua, EPS dự phóng giảm khoảng 11%, ROE về quanh 12%. Tôi đọc quý 3 là quý “thật về thu nhập lãi, mượn về bộ đệm“: đủ để giá đi lên, chưa đủ để giải thích mức tăng 63%. Phần còn lại của đà tăng đến từ đâu?
Phần còn lại nằm trong danh sách cổ đông. Năm 2026, theo các danh sách sở hữu từ 1% vốn MSB công bố, xuất hiện ba tổ chức mới đứng sát ngưỡng 5%: Jasper Investment 4.87%, Trường Long 4.80%, Thuận Nam 1 4.01%, thêm quỹ VEIL của Dragon Capital 1.06%. Ở chiều ngược lại, Thành phố Công nghệ Xanh Hà Nội giảm từ 4.97% xuống 3.91%, Sapphire Invest từ 4.43% xuống 3.17%. Nhiều cái tên lớn dừng ngay dưới ngưỡng phải công bố, và không ít tên có liên hệ với hệ sinh thái ROX. Thời điểm họ xuất hiện, từ 25/5 đến 10/6, trùng đúng đợt khối ngoại bán mạnh nhất, có phiên 25/5 bán ròng 1,484 tỷ.
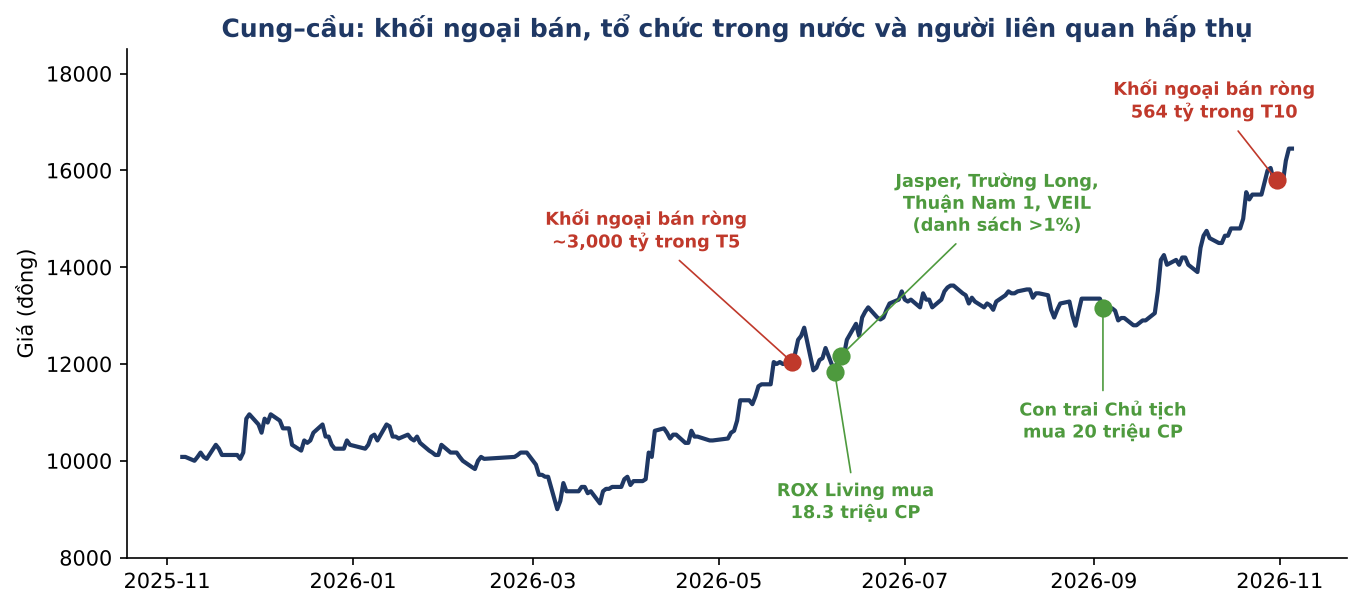
Người nội bộ cũng chỉ có chiều mua. Ông Trần Anh Đức, con trai Chủ tịch HĐQT Trần Anh Tuấn, mua đủ 20 triệu cổ phiếu từ 6/8 đến 4/9, đưa sở hữu hai cha con lên khoảng 1.38%. ROX Living, tổ chức liên quan thành viên HĐQT, đăng ký bán hồi tháng 4 nhưng không bán, rồi quay sang mua 18.3 triệu cổ phiếu cuối tháng 5. Cộng lại khoảng 38.3 triệu cổ phiếu, ước chừng 530 tỷ đồng, chưa bằng 70% lượng khối ngoại bán ròng riêng ba tháng gần nhất. Bên hấp thụ chính vì thế là các tổ chức trong nước nằm dưới ngưỡng công bố; chỉ trong 8 phiên 21/8–4/9 đã có khoảng 193 triệu cổ phiếu sang tay qua thỏa thuận, trị giá gần 3,000 tỷ đồng.
Vì sao gom lúc này? Giả thuyết của tôi là nhóm cổ đông gắn với ROX và người nhà lãnh đạo đang tích lũy trước đợt quyền mua 100:25 giá 10,000 đồng, thấp hơn thị giá gần 40%. Ai nắm càng nhiều cổ phiếu càng được mua nhiều quyền giá rẻ để kéo giá vốn bình quân xuống. NHNN đã chấp thuận tăng vốn lên tối đa 46,800 tỷ ngày 28/10, còn chờ UBCKNN.
Game này có lý với cổ đông lớn nhưng có hai mặt: trước ngày chốt quyền, cầu được nâng đỡ; sau đó cung tăng 25% và giá lý thuyết sau quyền chỉ khoảng 15,160 đồng. Đây là suy luận từ quan hệ cung cầu, chưa có bằng chứng nối từng lệnh. Khi cả lợi nhuận lẫn câu chuyện cổ đông đều đã được mua trước, câu hỏi cuối cùng là giá đang hàm ý điều gì.
Định giá & khuyến nghị: thị trường đang trả trước cho ROE 16.5%
Tại 16,450 đồng, MSB có P/B 1.31 lần theo giá trị sổ sách 30/9 và P/E 12 tháng 9.8 lần. Đặt lên bản đồ P/B–ROE các ngân hàng tư nhân, P/B dự phóng 2026 khoảng 1.26 lần cao hơn TCB, MBB, VPB, ACB, trong khi ROE 2026F 14.1% chỉ hơn OCB. Theo đường xu hướng của nhóm, mức ROE đó tương ứng P/B khoảng 0.91 lần, tức thị giá đang trả cao hơn khoảng 38% cho cùng một mức sinh lời.
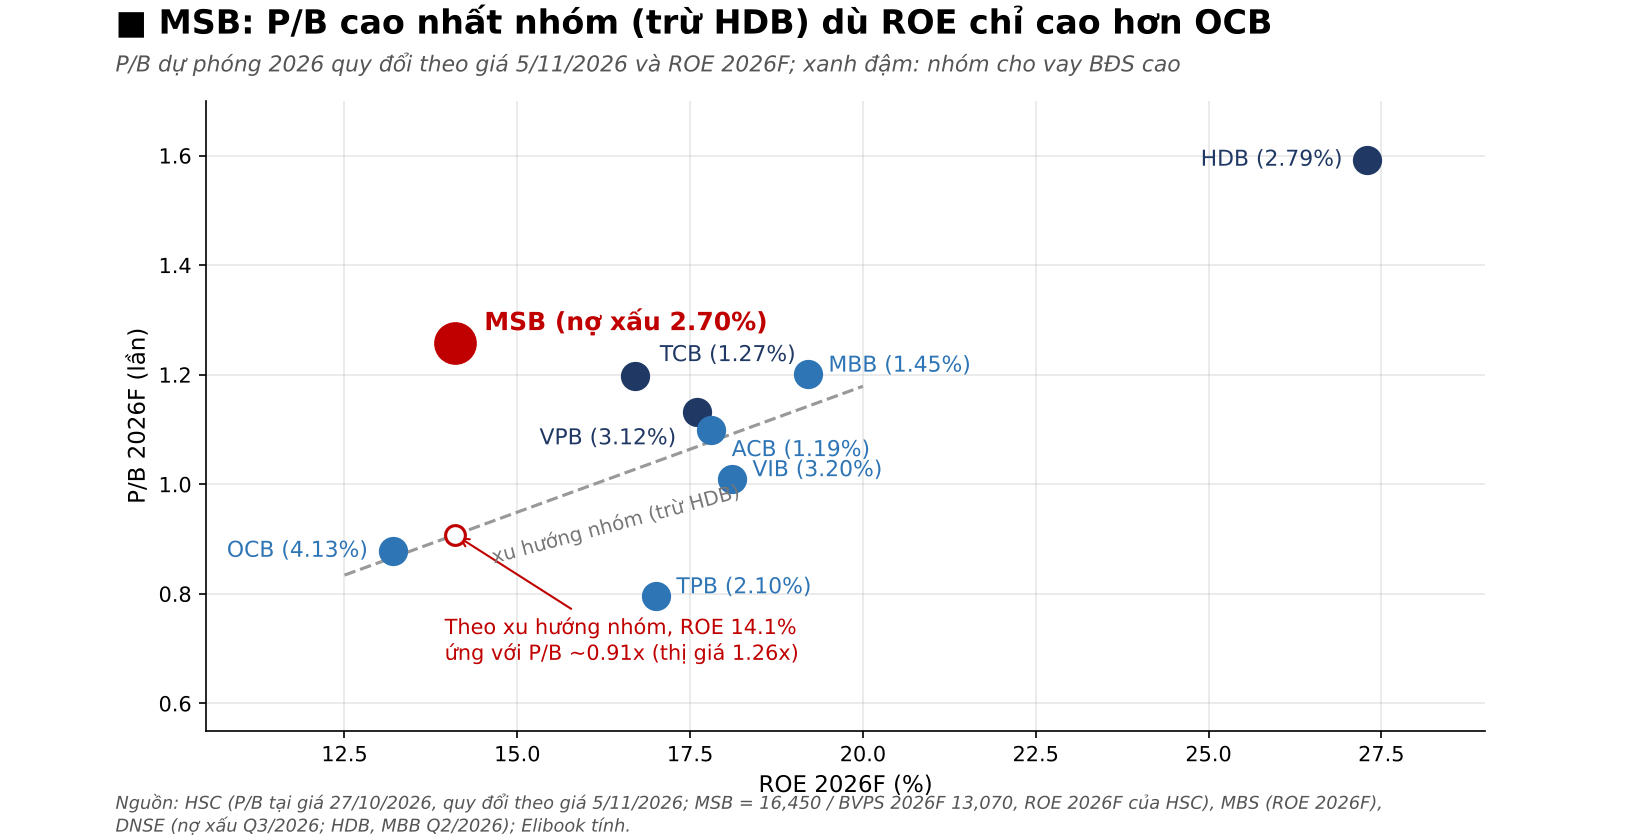
Lật ngược phép tính: lấy giá lý thuyết sau quyền 15,160 đồng, chi phí vốn 14.5% và tăng trưởng dài hạn 3.5%, thị giá đang hàm ý ROE bền vững khoảng 16.5%. MSB từng đạt 16.0–16.2% năm 2023–2024, nhưng khi đó bộ đệm còn dày. Theo ước tính của người viết bằng hai trụ P/B chính đáng và thu nhập thặng dư, vùng giá trị dài hạn là 10,500–14,900 đồng, cơ sở khoảng 12,400 đồng.
Các CTCK trong hai tháng qua cũng nghiêng về thận trọng, và hướng điều chỉnh là đi xuống. VDSC ngày 30/9 hạ xuống Giảm tỷ trọng, giá mục tiêu 13,200 đồng từ 15,050 đồng hồi tháng 6, sau khi cắt 13% dự báo LNTT 2026 còn 7,759 tỷ vì hạ NIM. HSC giữ 13,500 đồng nhưng hạ khuyến nghị từ Nắm giữ (6/10) xuống Giảm tỷ trọng ngày 3/11 sau khi giá tăng 11% trong một tháng; HSC dự báo LNTT 2026 là 8,031 tỷ với giả định 1,200 tỷ không thường xuyên, còn 2027 chỉ tăng 1.9%. SSI đưa giá mục tiêu 15,400 đồng trong bản dự báo quý 3.
Ngoại lệ là VCBS với 17,989 đồng và LNTT 2026F 8,610 tỷ, kịch bản hàm ý quý 4 tới 3,170 tỷ, cần khoản thu hồi cỡ 1,500 tỷ. Theo ước tính của người viết, bình quân bốn mức giá khoảng 15,020 đồng, thấp hơn thị giá 8.7%; bỏ VCBS thì thấp hơn 14.7%. Bất đồng thật nằm ở quy mô khoản thu hồi quý 4, không nằm ở lợi nhuận lõi. Tôi nghiêng về HSC và VDSC: khoản thu hồi làm đẹp năm 2026 nhưng không giải được bài toán pha loãng 2027.
Thế nhưng định giá đắt chưa bao giờ là lý do đủ để bán một cổ phiếu dẫn dắt. Khuyến nghị của Elibook là chốt 1/3 vị thế quanh 16,400–16,600 đồng, khi giá đã đi 21.3% từ điểm breakout 13,700 đồng, đúng vùng chốt lời 20–25% của O’Neil; phần còn lại nắm giữ, chỉ bán khi giá đóng cửa dưới MA50 ngày, hiện quanh 14,265 đồng. Chưa mua mới khi giá cách MA50 tới 15%. Đoàn tàu vẫn chạy, nhưng vé đã bán hết từ ga trước.
Chi tiết tín hiệu giao dịch tại Elibook Team (zalo 0977.697.420)
| Tiêu chí | VDSC (30/9/2026) | SSI (25/9/2026) | VCBS (cuối 9/2026) | HSC (6/10 và 3/11/2026) |
|---|---|---|---|---|
| Khuyến nghị | Giảm tỷ trọng | Không nêu | Không nêu | Nắm giữ → Giảm tỷ trọng |
| Giá mục tiêu (VND/cp) | 13,200 (hạ từ 15,050) | 15,400 | 17,989 | 13,500 (giữ) |
| LNTT 2026F (tỷ VND) | 7,759 | Không nêu (Q3: 2,100) | 8,610 | 8,031 |
| LNTT 2027F (tỷ VND) | 9,203 (+18.6%) | Không nêu | Không nêu | 8,183 (+1.9%) |
| Phương pháp / luận điểm | P/B 1.0x kết hợp thu nhập thặng dư; hạ NIM về 3.04% | Dự báo quý 3 tăng 32% | Kỳ vọng thu hồi nợ lớn | P/B mục tiêu 0.97x giữa 2027, ROE 3 năm ~13% |
| Rủi ro chính | NIM, thu nhập ngoài lãi giảm | Không nêu | Thu hồi nợ trượt hẹn | Định giá đắt, pha loãng |