
Th9
Phân tích Doanh Nghiệp
DRC: Lợi nhuận cốt lõi quý 2 tăng vọt 6.4 lần, nhưng giá dầu và thuế quan Mỹ đang phủ bóng nửa cuối 2026
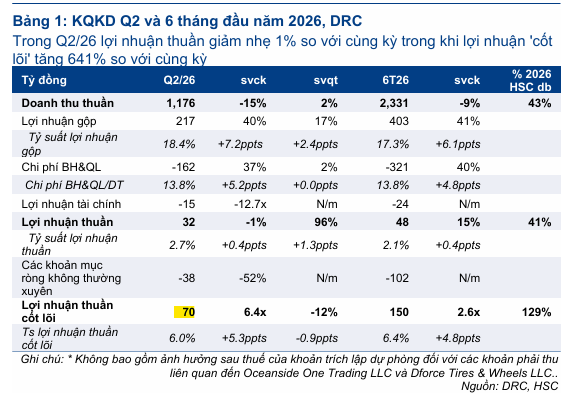
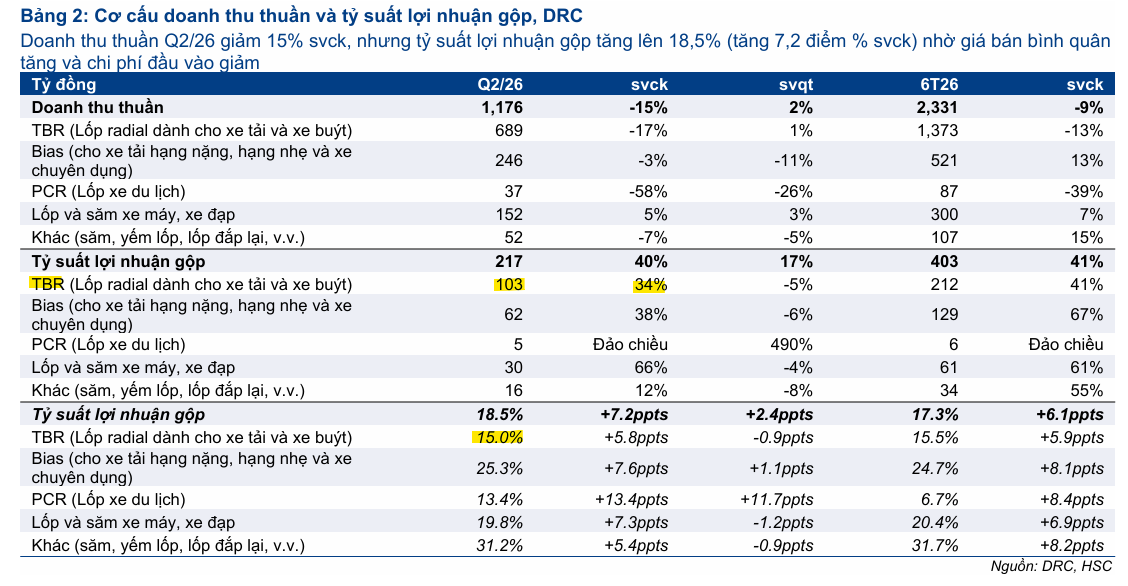
- Doanh thu & lợi nhuận: Doanh thu thuần quý 2/2026 của DRC đạt 1,176 tỷ đồng, giảm 14.6% YoY dù nhích nhẹ 1.8% QoQ; lợi nhuận sau thuế 32 tỷ đồng gần như đi ngang so với cùng kỳ, nhưng lợi nhuận thuần từ hoạt động kinh doanh cốt lõi (loại trừ khoản dự phòng bất thường) lại bật tăng 6.4 lần YoY lên 70 tỷ đồng — mức tăng khiến chính người viết báo cáo cũng phải nhấn mạnh hai lần trong cùng một trang.
- Hoạt động cốt lõi: Mảng lốp radial xuất khẩu TBR — trụ cột chiếm 59% doanh thu quý — sụt 17.4% YoY vì Mỹ áp thêm thuế theo Section 301 từ 24/7/2026 và DRC cắt đứt giao hàng cho hai khách hàng Mỹ nợ quá hạn; bù lại, biên lợi nhuận gộp vọt lên 18.4% (+7.2 điểm % YoY) nhờ vẫn còn ăn tồn kho nguyên liệu giá rẻ tích trữ từ đầu năm.
- Động lực bổ sung: Giá dầu tăng mạnh nhất kể từ giữa tháng 7/2026 vì xung đột Mỹ – Iran leo thang quanh eo biển Hormuz đang đẩy giá cao su đi theo, đe dọa bào mòn biên lợi nhuận nửa cuối năm — nhưng đúng lúc đó, VDSC vừa công bố báo cáo cập nhật nâng khuyến nghị DRC lên TÍCH LŨY (giá mục tiêu 11,300 đồng/cổ phiếu), đặt cược vào một câu chuyện hoàn toàn khác: cuộc xoay trục về thị trường nội địa nhờ làn sóng đầu tư công và lệnh siết hàng lốp Trung Quốc nhập lậu.
Nhìn thoáng qua, quý 2/2026 của Cao su Đà Nẵng (DRC) là một báo cáo tài chính khó đọc: doanh thu giảm hai chữ số, lợi nhuận sau thuế báo cáo gần như dậm chân tại chỗ.
Nhưng lột lớp vỏ kế toán ra, câu chuyện thật sự lại nằm ở phần lợi nhuận “cốt lõi” — tức khi loại trừ khoản trích lập dự phòng nợ khó đòi khổng lồ mà DRC buộc phải ghi nhận vì hai khách hàng xuất khẩu ở nước ngoài xù nợ.
Ở góc nhìn đó, DRC không hề đi lùi, mà đang phục hồi với tốc độ khiến ngay cả HSC — bên viết báo cáo — cũng phải thừa nhận là “vượt xa kỳ vọng“.
Lũy kế 6 tháng đầu năm, doanh thu thuần đạt 2,331 tỷ đồng (giảm 9% YoY), lợi nhuận sau thuế 48 tỷ đồng (tăng 15% YoY), nhưng lợi nhuận cốt lõi 6 tháng đã chạm 150 tỷ đồng — tương đương 129% dự báo cả năm 2026 mà HSC đưa ra trước đó.
Nói cách khác, DRC đã “về đích” lợi nhuận cốt lõi cả năm chỉ sau hai quý.
Nhưng đây mới là lúc câu chuyện rẽ nhánh: trong khi HSC vẫn đang loay hoay xem lại khuyến nghị vì bất ngờ tích cực này, thì VDSC — sau một báo cáo nhanh khá thận trọng hồi cuối tháng 8 — vừa tung ra bản cập nhật định giá đầy đủ với một luận điểm mới toanh: DRC đang âm thầm chuyển trọng tâm từ “đấu trường quốc tế đầy thuế quan” sang “sân nhà đang được đầu tư công tiếp sức”.
Lợi nhuận cốt lõi bùng nổ — nhưng đến từ đâu?
Biên lợi nhuận gộp là ngôi sao thực sự của quý này.
Tỷ suất lợi nhuận gộp quý 2/2026 mở rộng lên 18.4%, tăng tới 7.2 điểm % so với cùng kỳ — cải thiện đồng loạt ở mọi mảng kinh doanh.
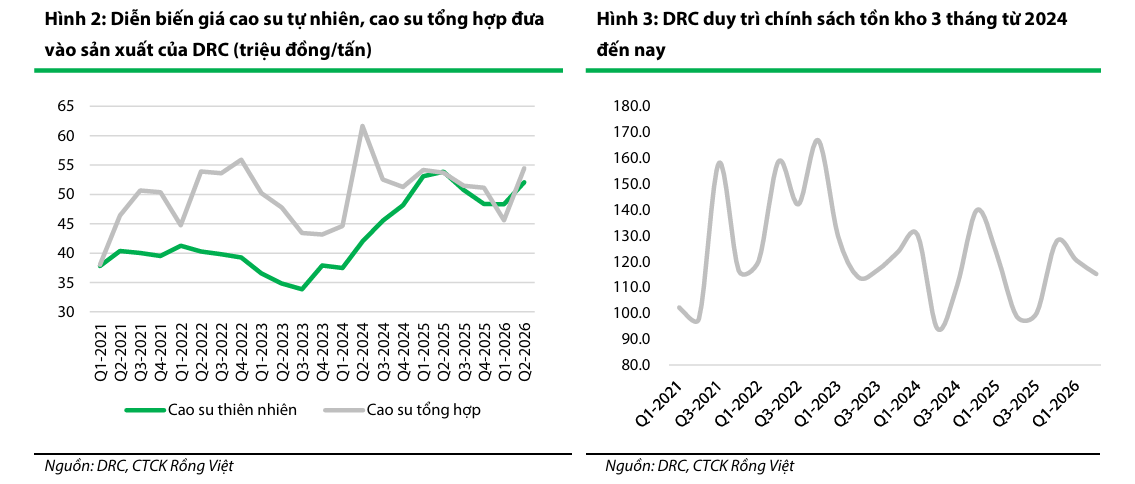
Nguyên nhân không có gì bí ẩn: DRC tăng giá bán bình quân để ứng phó đà tăng giá cao su tự nhiên và tổng hợp (vốn đang bị đẩy lên bởi căng thẳng Trung Đông), trong khi vẫn được hưởng chi phí đầu vào rẻ nhờ tích trữ tồn kho từ quý 1/2026.
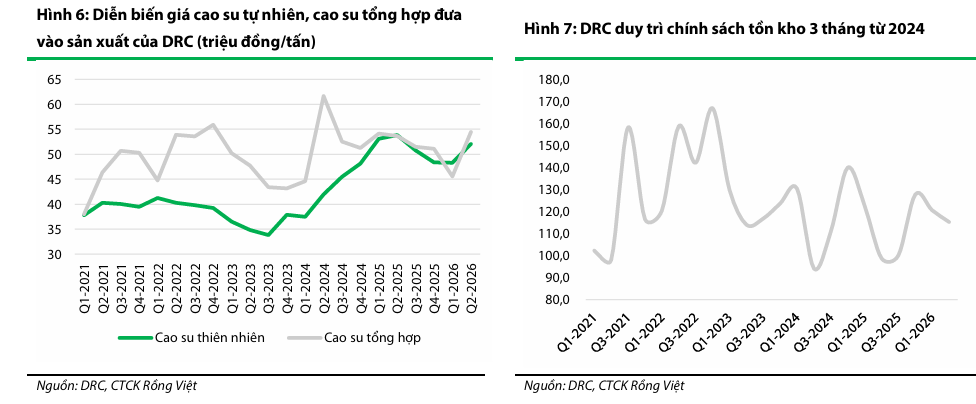
Chính sách giữ tồn kho ba tháng của DRC khiến biến động giá nguyên liệu luôn có độ trễ khoảng một quý mới phản ánh vào biên lợi nhuận — và quý 2/2026 là quý DRC vẫn đang “ăn” phần chênh lệch có lợi đó.
Lũy kế 6 tháng, biên lợi nhuận gộp đạt 17.3%, tăng 612 điểm cơ bản so với cùng kỳ.
Khoản mục làm méo mó bức tranh lợi nhuận báo cáo là chi phí dự phòng.
Tỷ lệ chi phí bán hàng & quản lý trên doanh thu vọt lên 13.8% (+5.2 điểm % YoY), chủ yếu vì DRC trích lập thêm 48 tỷ đồng dự phòng nợ khó đòi trong quý (so với chỉ 1 tỷ đồng cùng kỳ), liên quan đến hai khách hàng xuất khẩu Oceanside One Trading (Brazil) và Dforce Tires & Wheels (Mỹ).
Tính từ quý 4/2025 đến hết quý 2/2026, DRC đã trích lập tổng cộng 184 tỷ đồng cho hai đối tác này — tương đương 34% tổng phải thu từ họ, và theo VDSC, DRC đã trích lập gần như toàn bộ (76.1% phải thu từ hai khách hàng này đã được xử lý) khoản phải thu rủi ro nhất.
Đây là tin tốt cho tương lai: Vào đầu tháng 9, cả HSC và VDSC đều đồng thuận rằng khoản dự phòng đột biến này sẽ không lặp lại, nghĩa là lợi nhuận báo cáo của các quý tới sẽ bớt “nhiễu” hơn.
Nhưng báo cáo cập nhật mới nhất của VDSC (tháng 9/2026), lại “đổi giọng” thận trọng hơn hẳn, cảnh báo còn khoảng 182 tỷ đồng nợ xấu chưa được trích lập và nhận định thẳng: rủi ro phát sinh thêm dự phòng ở các quý tới “chưa có dấu hiệu dừng lại“.
Nói cách khác, “cơn đau” dự phòng có thể chưa kết thúc — nó chỉ đang tạm nghỉ giữa hiệp.
TBR mắc kẹt giữa thuế quan Mỹ và hai khách hàng xù nợ
Mảng xuất khẩu chủ lực đang chịu áp lực kép.
TBR — lốp radial cho xe tải và xe buýt, chiếm gần 60% doanh thu quý — giảm 17.4% YoY xuống còn 689 tỷ đồng, với thị trường xuất khẩu (66% doanh thu mảng) giảm tới 29.2% YoY.
Một phần nguyên nhân đến từ chính DRC: công ty chủ động ngưng giao hàng cho Oceanside và Dforce sau khi hai khách hàng này phát sinh nợ quá hạn từ quý 4/2025.
Phần còn lại đến từ bên ngoài: các đại lý Mỹ (44% doanh thu mảng TBR) lấy hàng thận trọng hẳn vì thay đổi thuế quan, trong khi lốp giá rẻ từ Campuchia đang cạnh tranh trực diện.
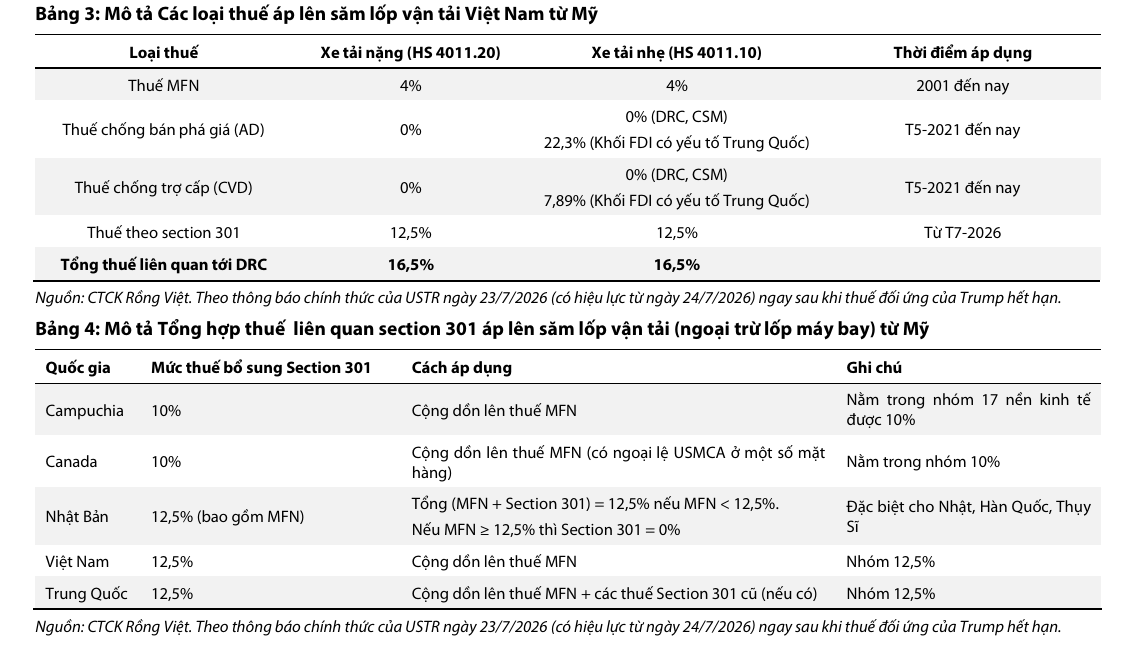
Thuế Section 301 chính thức có hiệu lực từ 24/7/2026, và Việt Nam không nằm trong nhóm được ưu ái.
Theo thông báo của USTR ngay sau khi thuế đối ứng của Trump hết hạn, săm lốp vận tải xuất xứ Việt Nam bị cộng thêm 12.5% thuế Section 301 lên trên thuế MFN sẵn có, đưa tổng gánh nặng thuế quan lên 16.5%.
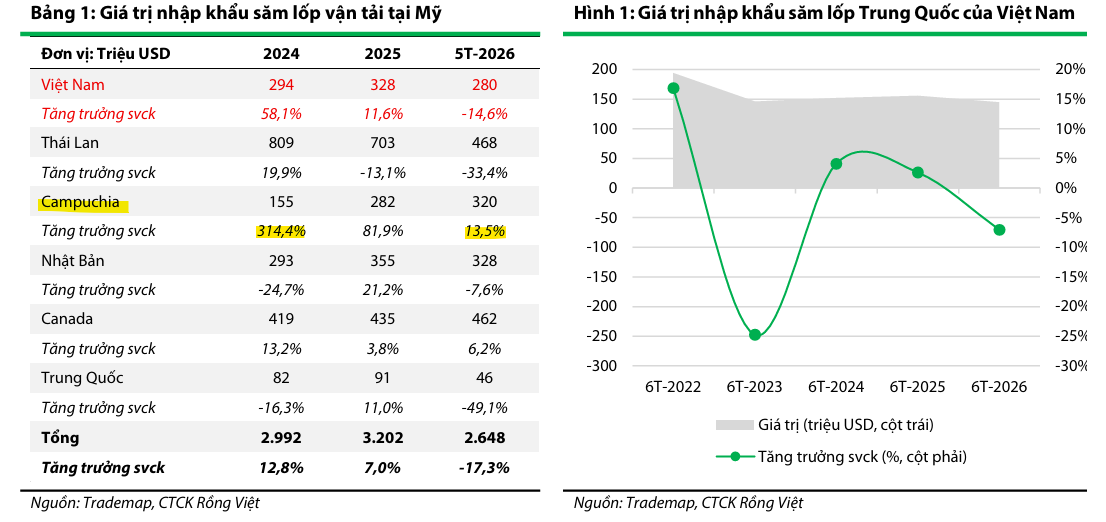
Trong khi đó, Campuchia — điểm trung chuyển mới của lốp Trung Quốc thay cho Thái Lan trước đây — chỉ chịu mức Section 301 10%. Chênh lệch 2.5 điểm % nghe có vẻ nhỏ, nhưng đủ để Campuchia trở thành nước duy nhất trong nhóm xuất khẩu TBR vào Mỹ tăng trưởng hai chữ số (+13.5% YoY trong 5 tháng đầu 2026) và lọt Top 4, trong khi Việt Nam tụt xuống hạng 5 với mức tăng trưởng mà chính VDSC gọi thẳng là “đáng thất vọng”.
Câu chuyện này không chỉ là vấn đề riêng của DRC — nó là lời cảnh báo cho toàn ngành lốp xe xuất khẩu Việt Nam, và đáng để nhà đầu tư theo dõi thêm ở các doanh nghiệp cùng ngành.
Ở chiều ngược lại, mảng lốp và săm xe máy, xe đạp — phục vụ chủ yếu thị trường nội địa — vẫn tăng trưởng đều đặn 5% YoY lên 152 tỷ đồng, nhờ sản lượng xe máy nội địa cải thiện 4% YoY theo số liệu của Hiệp hội các nhà sản xuất xe máy Việt Nam.
Mảng PCR (lốp ô tô con) thì gần như “đóng băng”, giảm 58.1% YoY vì thiếu đơn hàng xuất khẩu mới — sản lượng tiêu thụ 6 tháng chỉ bằng 50% cùng kỳ năm ngoái.
Giá dầu leo thang vì Trung Đông: khi “may mắn” của DRC sắp hết hạn
Đây là phần mà cả hai báo cáo đều chưa kịp cập nhật đầy đủ, vì tình hình đang diễn biến từng ngày.
Kể từ sau ngày VDSC ra báo cáo (25/8/2026), xung đột Mỹ – Iran quanh eo biển Hormuz tiếp tục leo thang: đầu tháng 9/2026, Mỹ được cho là đã tấn công các bệ phóng trên đảo Larak của Iran, đẩy giá dầu Brent tăng vọt lên trên 95 USD/thùng và WTI lên hơn 91 USD/thùng — mức tăng theo tuần mạnh nhất kể từ giữa tháng 7/2026 (Brent +7.6%, WTI +10.4%).
Lưu lượng tàu qua Hormuz — tuyến vận tải dầu huyết mạch của thế giới — được ghi nhận giảm mạnh, làm dấy lên lo ngại gián đoạn nguồn cung kéo dài.
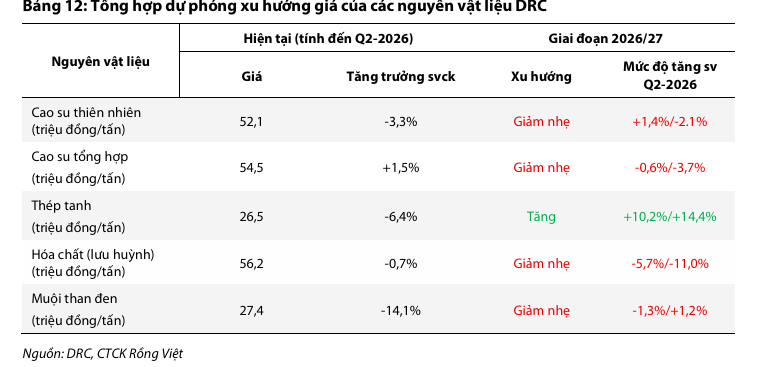
Vì sao chuyện dầu mỏ ở Trung Đông lại liên quan đến một công ty lốp xe ở Đà Nẵng? Vì cao su tổng hợp — nguyên liệu chiếm hơn một nửa chi phí sản xuất của DRC cùng với cao su tự nhiên — về bản chất là một sản phẩm phái sinh từ dầu mỏ.
Giá dầu tăng đẩy chi phí sản xuất cao su tổng hợp lên theo, khiến các nhà sản xuất lốp xe toàn cầu chuyển hướng sang dùng cao su tự nhiên nhiều hơn để tiết kiệm chi phí — và chính làn sóng chuyển đổi đó đã góp phần đưa giá cao su tự nhiên lên đỉnh gần 9 năm hồi tháng 5/2026.
Đây chính là gốc rễ khiến VDSC, trong báo cáo cập nhật mới nhất, dự phóng biên lợi nhuận gộp quý 3/2026 của DRC sẽ giảm mạnh xuống chỉ còn 11.2% — giảm tới 725 điểm cơ bản QoQ và 224 điểm cơ bản YoY — vì chính sách nhập nguyên liệu theo quý khiến đà tăng giá cao su/lưu huỳnh/thép “ngấm” nhanh vào giá vốn ngay từ quý này.
Thú vị là bức tranh doanh thu và lợi nhuận quý 3/2026 lại đang được kể theo hai giọng khác nhau.
Trong báo cáo trước, chính DRC tự đưa ra kế hoạch quý 3 khá bi quan: doanh thu thuần 1,132 tỷ đồng (giảm 8.3% YoY, giảm 3.7% QoQ), lợi nhuận trước thuế vỏn vẹn 30 tỷ đồng (giảm 40.2% YoY).
Nhưng báo cáo cập nhật mới nhất của VDSC lại đi theo hướng ngược lại về doanh thu: dự phóng doanh thu quý 3 tăng tốc lên 1,314 tỷ đồng (+6.4% YoY, +11.7% QoQ) nhờ đúng câu chuyện nội địa sẽ nói ở phần sau — nhưng đồng thời cảnh báo lợi nhuận sau thuế sẽ lao dốc còn 17 tỷ đồng (giảm 56.6% YoY, giảm 45.2% QoQ) vì biên lợi nhuận bị bào mòn như vừa nêu.
Nói cách khác: doanh thu có thể vẫn tăng, nhưng đồng tiền lãi thì mỏng đi trông thấy.
Đáng chú ý hơn, kịch bản quý 3 của VDSC còn giả định căng thẳng địa chính trị Trung Đông sẽ hạ nhiệt, giúp doanh thu khu vực này phục hồi lên 8-9 triệu USD/quý (từ mức 5-7 triệu USD nửa đầu năm).
Đây là một giả định cần theo dõi sát, bởi diễn biến thực tế đầu tháng 9/2026 — Mỹ và Iran leo thang căng thẳng quanh Hormuz, đẩy giá dầu lên cao nhất kể từ giữa tháng 7 — lại đang đi ngược hoàn toàn với kịch bản “hạ nhiệt” mà mô hình dự phóng đang đặt cược vào.
Cuộc xoay trục về sân nhà: vì sao VDSC nâng khuyến nghị dù cắt giảm lợi nhuận?
Đây là phần mới và đáng chú ý nhất trong báo cáo cập nhật của VDSC.
Trong 6 tháng đầu năm, trong khi TBR xuất khẩu sa sút, mảng lốp bias — chủ yếu phục vụ thị trường nội địa — lại tăng 11.7% YoY lên 517 tỷ đồng, và VDSC dự báo đà này sẽ tăng tốc lên 17.9% năm 2026 và 13.9% năm 2027.
Động lực đến từ hai phía: kế hoạch đầu tư công quốc gia năm 2026 được nâng lên khoảng 1 triệu tỷ đồng (so với 790 nghìn tỷ đồng năm 2025), kéo chỉ số sản xuất công nghiệp (IIP) nửa đầu năm tăng 10.8% YoY — cao nhất kể từ 2019; đồng thời Nghị định 70 về hàng giả, hàng lậu không hóa đơn đang siết chặt dòng lốp Trung Quốc nhập lậu qua biên giới (giá trị nhập khẩu giảm 7.1% YoY), giúp DRC — với chiến lược giữ giá bán cạnh tranh, bình quân 2.1 triệu đồng/lốp (giảm 1% YoY) — giành lại thị phần ngay trên sân nhà.
Có một mảng miếng toàn cầu khá thú vị đứng sau câu chuyện này.
Theo tạp chí Eastmoney (Bắc Kinh) mà VDSC trích dẫn, ngành lốp bán thép Trung Quốc trong nửa đầu năm 2026 chỉ vận hành 66% công suất — mức thấp nhất 4 năm, một số nhà máy thậm chí chạy dưới 50% — do dư cung nghiêm trọng: giai đoạn 2023-2025, Trung Quốc bổ sung hơn 300 triệu lốp bán thép mới, trong khi nhu cầu thay thế thực tế theo tính toán của VDSC chỉ khoảng 57 triệu lốp.
Nhiều năm qua, lượng lốp dư thừa này được đẩy ra thị trường xuất khẩu bất chấp chi phí vận chuyển, nhưng sang năm 2026 con đường đó bắt đầu tắc nghẽn khi hàng loạt thị trường siết thuế chống bán phá giá, chống trợ cấp và kiểm soát hàng nhập lậu — vô tình trở thành lá chắn cho các nhà sản xuất nội địa như DRC.
Nhưng đừng vội mừng — cái giá của sự lạc quan mới này vẫn khá đắt.
Dù nâng khuyến nghị lên TÍCH LŨY, VDSC lại cắt dự báo lợi nhuận sau thuế năm 2026 xuống còn 103 tỷ đồng (giảm 22.9% YoY), thấp hơn cả ước tính sơ bộ “-22%” mà chính VDSC đưa ra hồi cuối tháng 8 — chủ yếu vì khoản dự phòng phải thu như đã nói ở phần trên vẫn chưa hạ nhiệt.
Ánh sáng thực sự, theo VDSC, chỉ xuất hiện ở năm 2027: doanh thu dự phóng đạt 5,392 tỷ đồng (+9.3% YoY), lợi nhuận sau thuế phục hồi mạnh +35.2% YoY lên 140 tỷ đồng, tương ứng EPS 906 đồng/cổ phiếu.
Định giá và khuyến nghị: một hành trình đi xuống rồi bất ngờ đảo chiều
Lịch sử định giá của VDSC dành cho DRC đáng để nhìn lại: tháng 1/2026, VDSC định giá DRC ở mức 15,450 đồng/cổ phiếu, khuyến nghị Trung lập; tháng 6/2026, giá mục tiêu giảm còn 11,800 đồng, vẫn Trung lập; và đến tháng 9/2026, dù giá mục tiêu tiếp tục lùi nhẹ về 11,300 đồng, khuyến nghị lại được nâng lên TÍCH LŨY — đơn giản vì thị giá DRC còn rơi nhanh hơn cả tốc độ các chuyên viên hạ dự báo, từ hơn 15,000 đồng đầu năm xuống chỉ còn khoảng 10,000 đồng ở thời điểm báo cáo.
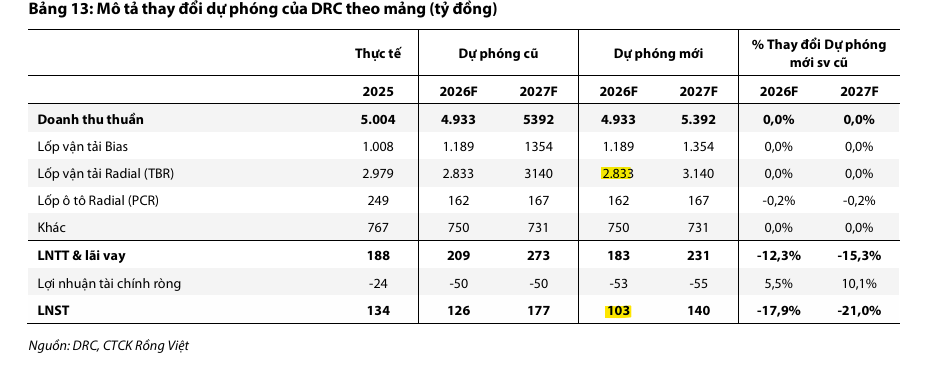
Giá mục tiêu mới được tính hoàn toàn theo phương pháp chiết khấu dòng tiền (WACC 12.1%, Exit EV/EBITDA 9.0 lần), tương ứng P/E dự phóng 2026 và 2027 lần lượt khoảng 16.6 lần và 12.3 lần.
Đáng chú ý, VDSC không kỳ vọng DRC chia cổ tức tiền mặt trong cả hai năm 2026 và 2027 — trái ngược với dự báo của HSC.
Về phía HSC, sau khi giá cổ phiếu giảm 12% trong 1 tháng và 15% trong 3 tháng (tính đến đầu tháng 8/2026), DRC giao dịch với P/E trượt chỉ 10.9-13.0 lần, thấp hơn khá nhiều so với bình quân 5 năm (16.1 lần).
Nhưng chính báo cáo của HSC lại để lộ một sự vênh khó hiểu: khuyến nghị “Giảm tỷ trọng” đi kèm giá mục tiêu 13,300 đồng/cổ phiếu — tức tiềm năng tăng giá tới 27.9%, một con số hoàn toàn không khớp với nhãn khuyến nghị.
Không phải ngẫu nhiên mà báo cáo nhắc đi nhắc lại “đang xem xét lại khuyến nghị và giá mục tiêu” — dấu hiệu khá rõ cho thấy HSC sắp phải “thay áo” đánh giá cho DRC sau cú bất ngờ lợi nhuận cốt lõi quý 2.
| Tiêu chí | HSC (7/8/2026) | VDSC (cập nhật 9/2026) |
|---|---|---|
| Khuyến nghị | Giảm tỷ trọng (đang xem xét lại) | Tích lũy (nâng từ Trung lập) |
| Giá mục tiêu (VND/cp) | 13,300 (đang xem xét lại) | 11,300 |
| Dự phóng doanh thu năm 2026 | 5,447 tỷ đồng (+8.9% YoY) | 4,933 tỷ đồng (-1.4% YoY) |
| Dự phóng LNST năm 2026 | 139 tỷ đồng LNST cốt lõi (+27.5% YoY); 155 tỷ đồng LNST báo cáo | 103 tỷ đồng (-22.9% YoY) |
| Cổ tức tiền mặt dự kiến 2026 | 500 đồng/cổ phiếu | 0 đồng/cổ phiếu |
| Động lực chính | Hết trích lập dự phòng nợ xấu đột biến; biên lợi nhuận gộp cải thiện nhờ tồn kho giá rẻ | Xoay trục sang thị trường nội địa nhờ đầu tư công và siết hàng lốp Trung Quốc nhập lậu |
| Rủi ro chính | (chưa nêu cụ thể trong báo cáo nhanh) | Giá cao su tăng cao bào mòn biên lợi nhuận nửa cuối năm; còn khoảng 182 tỷ đồng nợ xấu chưa trích lập; thuế Section 301 tại thị trường Mỹ |
Nhìn kỹ, đây không hẳn là một cuộc đối đầu ngang bằng. Con số 139 tỷ đồng của HSC là lợi nhuận thuần điều chỉnh — đã loại trừ khoản dự phòng bất thường; trong khi 103 tỷ đồng của VDSC là lợi nhuận sau thuế đầy đủ, đã tính luôn phần dự phòng phải thu dự kiến còn phát sinh thêm.
Nói cách khác, khoảng cách giữa hai dự báo phần lớn nằm ở đúng một câu hỏi: liệu DRC có phải trích lập thêm cho khoản 182 tỷ đồng nợ xấu còn lại hay không. Đây mới là biến số thực sự quyết định DRC sẽ đi theo kịch bản lạc quan của HSC hay kịch bản thận trọng của VDSC trong những quý tới — không hẳn là chuyện giá dầu hay thuế quan như nhiều người vẫn nghĩ.
Nói tóm lại, DRC quý 2/2026 giống một vận động viên vừa chạy xong một chặng đua khó tin, đang đứng trước ngã ba đường: rẽ sang “làn nội địa” đầy hứa hẹn nhờ đầu tư công và siết hàng lậu, hay tiếp tục vật lộn với “làn xuất khẩu” ngập thuế quan và giá cao su leo thang.
Câu trả lời, xét cho cùng, có thể nằm gọn trong đúng một con số: 182 tỷ đồng nợ xấu chưa trích lập vẫn đang lơ lửng trên đầu.
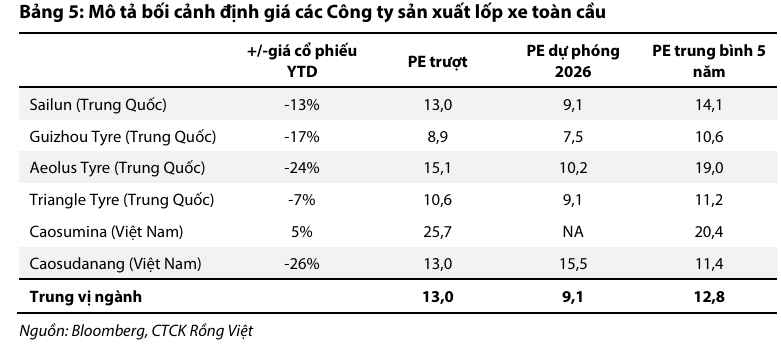
Đặt cạnh “người anh em” cùng ngành là Cao su Miền Nam (CSM) — cổ phiếu đang tăng 5% từ đầu năm và giao dịch ở P/E trượt lên tới 25.7 lần — thì DRC rõ ràng rẻ hơn hẳn, nhưng cái giá của sự “rẻ” đó là thị giá đã bốc hơi 26% kể từ đầu năm 2026, theo dữ liệu VDSC tổng hợp.
CSM: Lãi quý 2 đẹp nhờ mua rẻ nguyên liệu, nhưng bão giá cao su Trung Đông đang chờ ở nửa cuối năm
Trên đồ thị, RS của DRC là 16, hoạt động kém hơn so với CSM (RS=70) mà Elibook Team đang khuyến nghị nắm giữ. Do đó, Elibook Team không có khuyến nghị giao dịch cho DRC.