
Th9
TTCK Thế giới
Fed Tăng Lãi Suất Tháng 9/2026: Món Quà Độc Cuối Cùng Cho Phe Bò- Cú Sốc Tăng Giá bullish shock
- Lãi suất Fed nhảy lên 3.75%–4.00%. Ngày 16/9/2026, Ủy ban FOMC bỏ phiếu tuyệt đối 12-0 tăng 25 điểm cơ bản — lần tăng lãi suất đầu tiên sau 3 năm, đảo ngược hoàn toàn chu kỳ giảm 2024–2025, dưới ghế Chủ tịch mới Kevin Warsh, người được chính Tổng thống Trump kỳ vọng sẽ là người “cắt lãi suất mạnh tay”.
- Zeberg gọi đây là một sai lầm kinh điển. Thị trường lao động Mỹ hiện tại yếu hơn cả giai đoạn ngay trước hai cuộc suy thoái gần nhất: chỉ 50,300 việc làm mới/tháng và thất nghiệp dài hạn 27%, so với 139,000 việc làm/tháng và 11.7% ngay trước suy thoái tháng 3/2001 — trong khi lạm phát tăng chủ yếu vì giá dầu, không phải vì cầu tiêu dùng nóng lên.
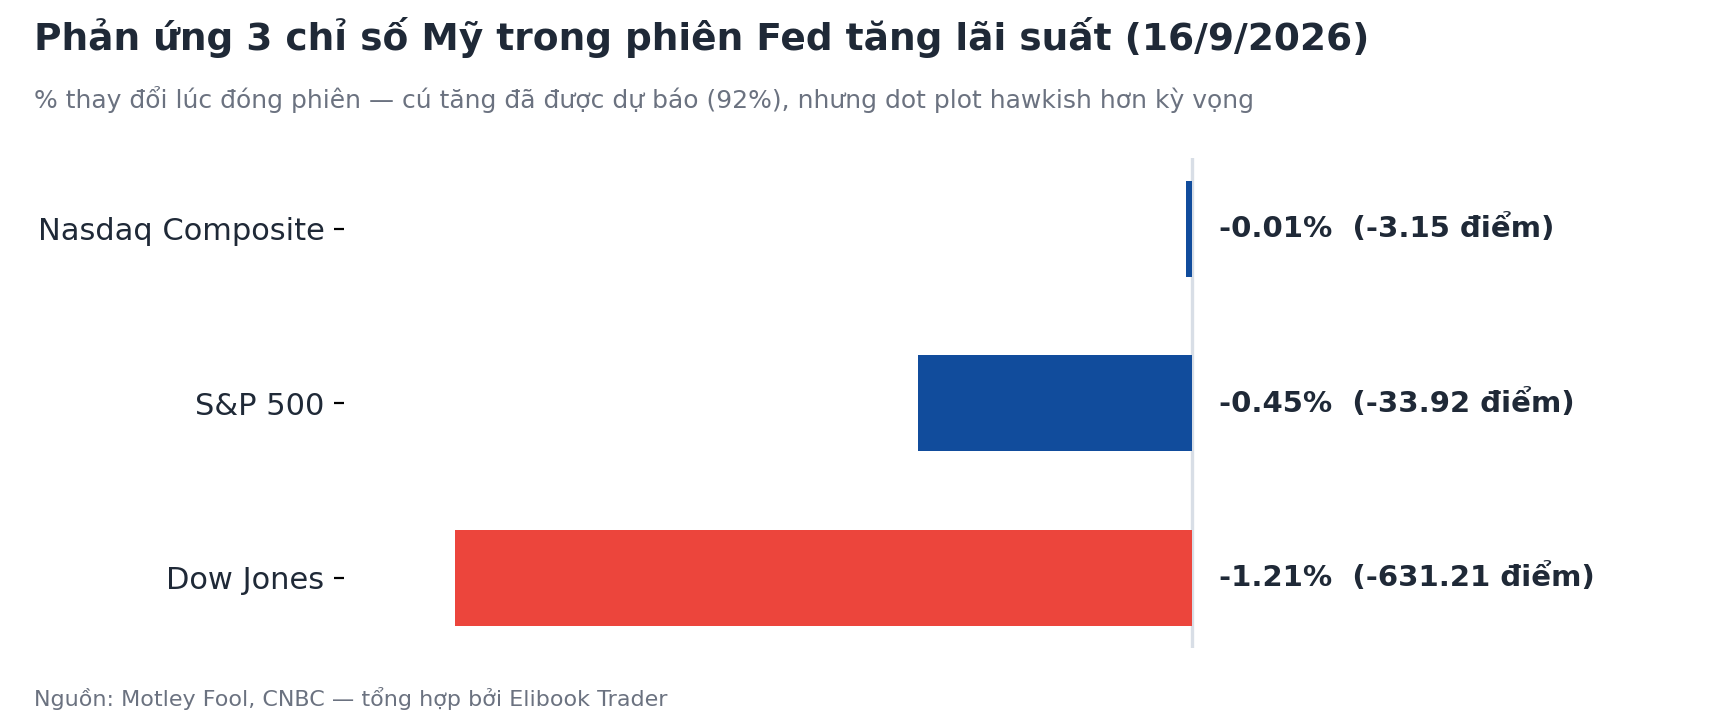
- DXY là chiếc đồng hồ duy nhất cần nhìn. Zeberg cho rằng miễn chỉ số USD (DXY) còn giảm, nhịp tăng hưng phấn “Blow-Off Top” trên Nasdaq (đích 37,000–39,000 điểm) còn tiếp diễn; nhưng phiên 16/9 thực tế lại giảm điểm (Dow -1.21%, S&P 500 -0.45%) vì dot plot của Fed hawkish hơn kỳ vọng — cho thấy kịch bản “bullish shock” của ông vẫn đang chờ kiểm chứng, chưa phải điều đã xảy ra.
Có những quyết định lãi suất mà thị trường tranh luận cả tháng rồi quên trong một tuần. Đây không phải một trong số đó.
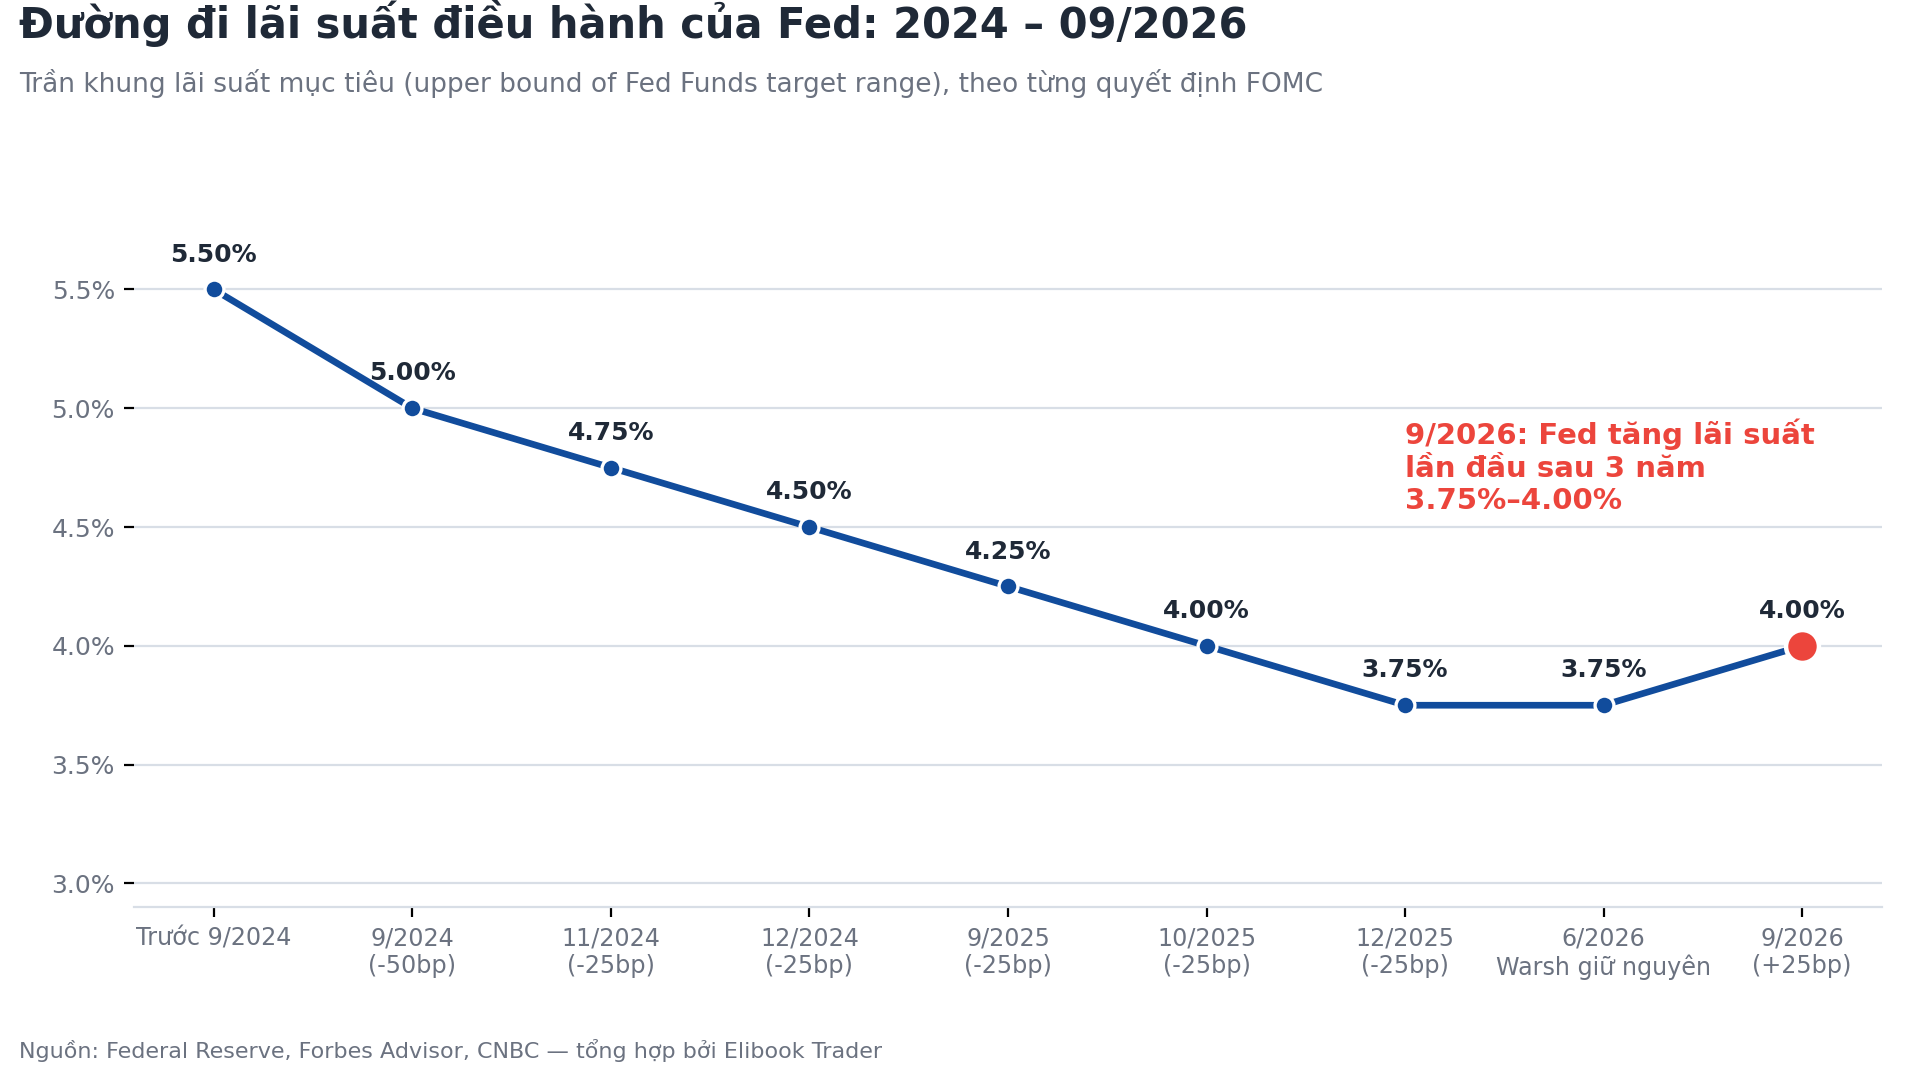
Ngày 16/9, Fed tăng lãi suất lần đầu tiên tính từ 2023, đưa trần lãi suất điều hành lên 4.00% — một động thái mà theo lý thuyết sách giáo khoa, lẽ ra phải xảy ra khi kinh tế quá nóng, không phải khi thị trường lao động đang phát ra những tín hiệu mà theo Henrik Zeberg, tệ hơn cả hai lần suy thoái gần nhất.
Zeberg không phải một nhà bình luận nói cho vui. Ông là nhà kinh tế trưởng của Swissblock, người đã dành 20 năm nghiên cứu chu kỳ kinh doanh, và mô hình của ông từng gọi đúng cú sập 2020 lẫn việc loại bỏ nỗi lo suy thoái 2022 — hai cuộc gọi mà phần lớn Wall Street lúc đó đứng sai phía.
Nên khi ông gọi quyết định của Fed là thứ mà “bất kỳ nhà kinh tế nào nghĩ Fed nên tăng lãi suất lúc này đều không hiểu gì về kinh tế“, đáng để dừng lại và nhìn số liệu ông đang nhìn.
Một cú tăng lãi suất không giống bất kỳ lần nào trước
Câu chuyện phía sau quyết định này mới là phần trớ trêu nhất.
Kevin Warsh — cựu Thống đốc Fed thời Bernanke, được Trump đề cử thay Jerome Powell từ mùa xuân 2026 — bước vào ghế Chủ tịch với kỳ vọng của Nhà Trắng là một người ôn hòa, sẵn sàng hạ lãi suất để hỗ trợ tăng trưởng.
Thực tế diễn ra ngược lại: nội bộ FOMC ngày càng ngả sang phe diều hâu, và biên bản họp cho thấy nhiều thành viên còn để ngỏ khả năng tăng thêm nếu lạm phát tiếp tục neo trên mục tiêu 2%.
Cuộc họp đầu tiên Warsh chủ trì (tháng 6/2026) chọn giữ nguyên; đến tháng 9, dưới áp lực phải chứng minh Fed hành động vì dữ liệu — không vì chính trị — ông đã phải “ký” vào một quyết định mà bản thân bối cảnh đề cử ông không hề gợi ý.
Nhìn vào toàn cảnh, đường đi của lãi suất Fed suốt hai năm qua giống một chữ V bị bẻ ngược ở đoạn cuối: giảm liên tục từ 5.50% xuống 3.75% qua bảy lần cắt giảm (2024–2025), giữ nguyên một nhịp, rồi bất ngờ quay đầu tăng ngay khi thị trường vừa kịp quen với việc “Fed đang ở phe mình”.
Vì sao Zeberg gọi đây là sai lầm
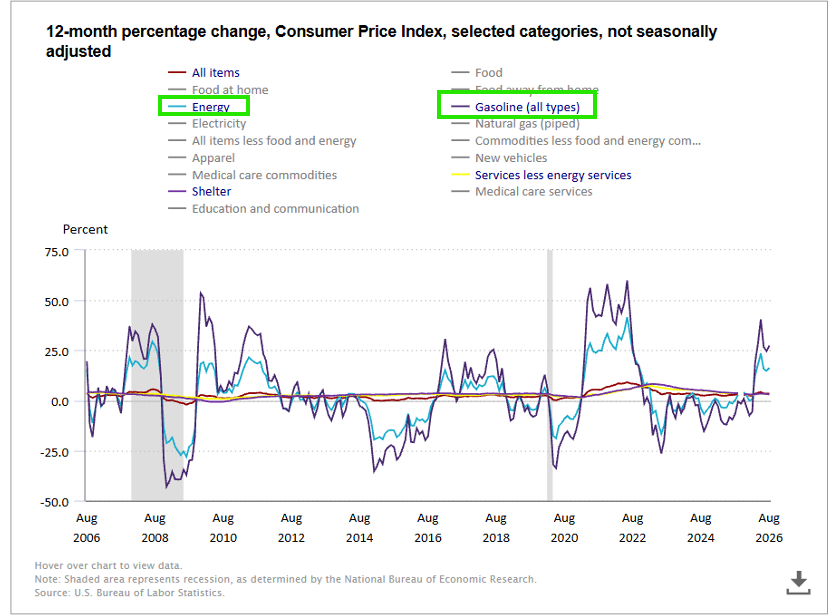
Lý do Fed đưa ra là “lạm phát vẫn neo cao” — đúng về mặt con số, sai về mặt nguyên nhân, theo Zeberg. CPI tháng 8/2026 nhích 0.4% so với tháng trước, lạm phát lõi tăng 0.3%, nhưng phần lớn cú tăng này đến từ giá xăng dầu — một cú sốc cung, không phải bằng chứng cho một nền kinh tế đang quá nóng cần hạ nhiệt bằng lãi suất.
Trong khi đó, bức tranh việc làm — vốn là nửa còn lại của “dual mandate (nhiệm vụ kép)” mà Fed luôn nhắc tới — lại xấu hơn cả những gì được nói công khai.
Zeberg đặt cạnh nhau hai giai đoạn cách nhau một thế hệ: tháng 8/2026, kinh tế Mỹ chỉ tạo ra 50,300 việc làm/tháng, CPI 3.4%, và tỷ lệ thất nghiệp dài hạn ở mức 27%.
Tháng 2/2001 — một tháng trước khi kinh tế Mỹ rơi vào suy thoái — con số tương ứng là 139,000 việc làm/tháng, CPI 3.5%, thất nghiệp dài hạn chỉ 11.7%.
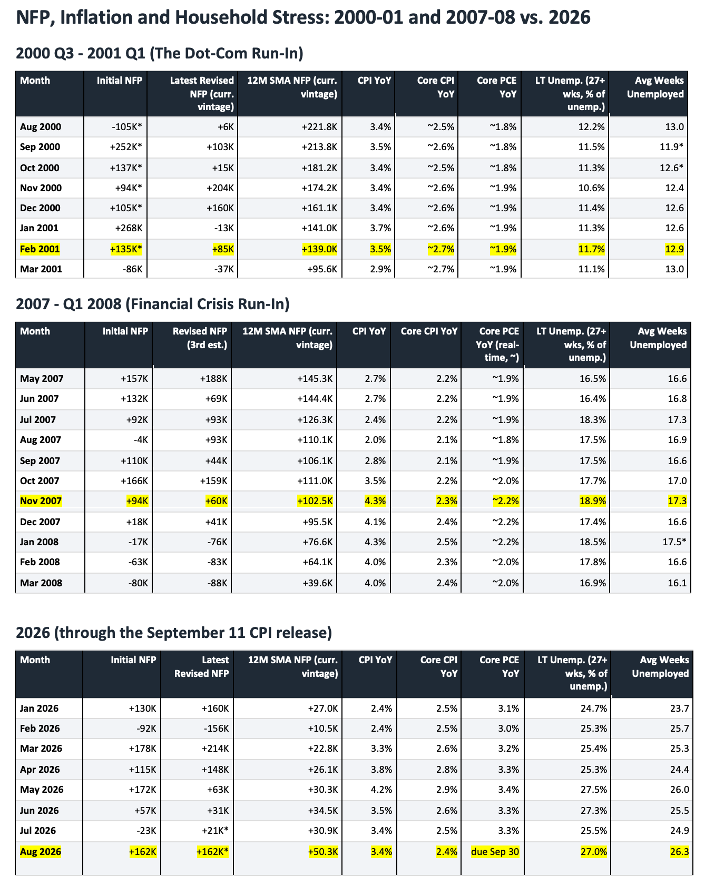
Nói cách khác: lạm phát bây giờ và lúc đó gần như ngang nhau, nhưng thị trường lao động hiện tại yếu hơn hẳn — và đó là trước khi Fed tăng thêm lãi suất, chưa phải sau.
Với Zeberg, hệ quả logic rất đơn giản: tăng chi phí vốn vào đúng lúc người lao động Mỹ đang chật vật với hóa đơn năng lượng và một thị trường tuyển dụng nguội lạnh, chẳng khác nào dội thêm nước lạnh vào một cỗ máy đang giảm tốc, để giải quyết một vấn đề (cầu tiêu dùng nóng) mà thực ra không tồn tại.
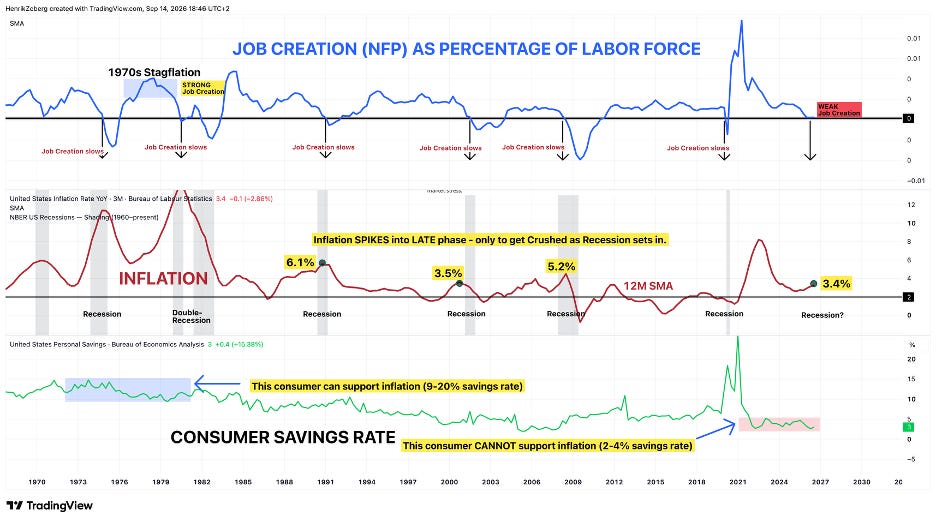
Nghịch lý “cú sốc tăng giá”: tin xấu, nhưng có thể chưa xấu ngay
Đây là phần khiến quan điểm của Zeberg thú vị hơn một bài than phiền thông thường về chính sách tiền tệ.
Trước cuộc họp, thị trường đã định giá xác suất tăng lãi suất ở mức 92%. Khi một kết quả được “đóng đinh” sẵn trong kỳ vọng đến mức đó, cú sốc thực tế khi nó xảy ra lại gần như bằng không — và đó chính là lúc những cơ chế thị trường ngược đời bắt đầu vận hành.
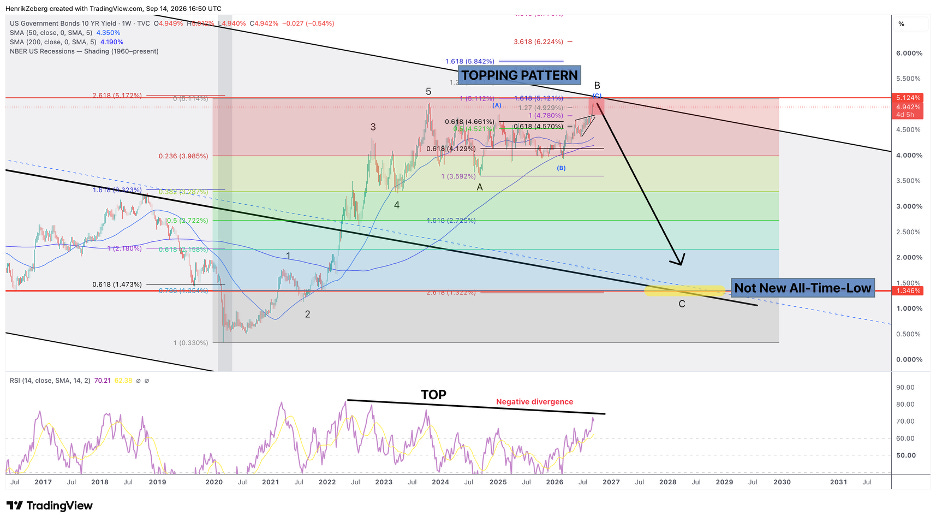
Zeberg, cùng quan điểm với Scott Chronert (Citi Research) và Tom Lee (Fundstrat), lập luận rằng việc Fed dứt khoát tăng lãi suất — dù về bản chất kinh tế là “sai” — lại có thể phát tín hiệu với thị trường trái phiếu rằng Fed vẫn còn kiểm soát được lạm phát, qua đó “neo” phần dài của đường cong lợi suất, làm lợi suất dài hạn hạ nhiệt và đồng USD suy yếu tương đối.
Với một thị trường chứng khoán đang được định giá theo dòng tiền chiết khấu, lợi suất hạ nhiệt là dầu bôi trơn cho một nhịp tăng mới — ngay cả khi bản thân quyết định lãi suất, xét về nền tảng, là một tin xấu.
Đây chính là cách Zeberg gọi giai đoạn hiện tại: một “Final Massive Rally” — nhịp tăng cuối, đi kèm hưng phấn cực độ — chứ không phải điểm khởi đầu của một chu kỳ thắt chặt kéo dài.
Nhưng thực tế phiên 16/9 lại không “bullish” ngay tức khắc — và đó là chi tiết không thể bỏ qua.
Đóng phiên hôm đó, Dow Jones giảm 631.21 điểm (-1.21%), S&P 500 giảm 33.92 điểm (-0.45%), Nasdaq Composite giảm nhẹ 3.15 điểm (-0.01%, gần như đi ngang).
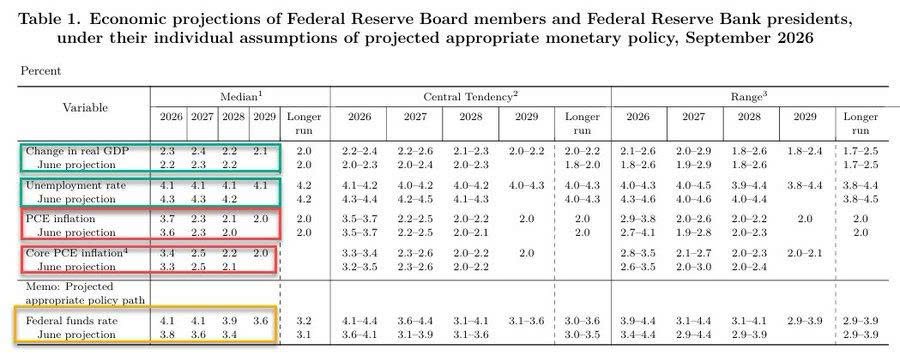
Nguyên nhân không phải bản thân việc tăng 25 điểm cơ bản — cái đó đã nằm trong giá — mà là “dot plot” (biểu đồ dự phóng lãi suất của từng thành viên FOMC) hawkish hơn thị trường chờ đợi: Fed phát tín hiệu có thể còn tăng thêm 50 điểm cơ bản nữa trước cuối năm 2026, và mục tiêu lạm phát 2% bị dời tới tận 2029.
Hai chữ khiến thị trường chột dạ nhất, theo giới quan sát, là “timelier return” — cách ông Warsh nhấn mạnh Fed cần đưa lạm phát về mục tiêu “nhanh hơn”, một cách nói cứng rắn hơn hẳn kỳ vọng.
Nói cách khác: luận điểm “bullish shock” của Zeberg chưa được thị trường xác nhận ngay trong ngày — nó vẫn là một kịch bản đang chờ kiểm chứng trong vài tuần tới, không phải điều đã xảy ra.
Dự báo TTCK Mỹ: đồng hồ DXY của Zeberg, và hai câu chuyện đối lập
Đây là phần được cập nhật trực tiếp từ những bài viết/livestream gần nhất của Zeberg quanh chính cuộc họp FOMC này (“Four-Phase Playbook”, “The Evidence Board”) — khung dự báo của ông đã được ông làm rõ và cụ thể hơn hẳn so với vài tuần trước. Xem video cập nhật mới của Henrik Zeberg tại đây:
Chỉ báo duy nhất ông theo dõi: chỉ số USD (DXY).
Zeberg gọi DXY là “cái đồng hồ duy nhất cần nhìn” cho toàn bộ 4 giai đoạn. Miễn DXY còn giảm, giai đoạn 1 — “Blow-Off Top” — còn tiếp diễn: dòng tiền còn chảy vào tài sản rủi ro, kéo Nasdaq 100 lên vùng đích 37,000–39,000 điểm mà ông đưa ra, tương tự như 7 tuần cuối cùng của năm 2000 ngay trước khi bong bóng dot-com vỡ.
Tín hiệu để nhận biết giai đoạn 1 sắp hết: DXY tiến gần vùng 93-94 rồi ngừng giảm, đi ngang.
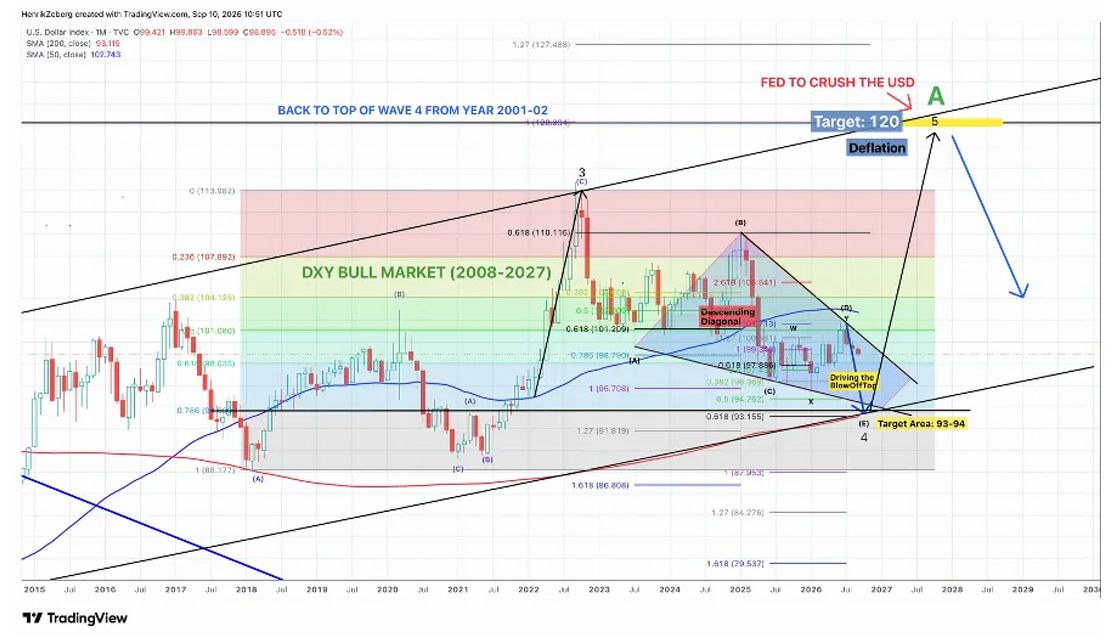
Ngay sau đó là Giai đoạn 2 — một cú sụt mạnh trong 3-4 tuần, mà theo mô hình gần nhất của ông, nhiều khả năng rơi vào khoảng quý 4/2026 đến đầu quý 1/2027.
Ở hai giai đoạn cuối (3 và 4, phần lớn nằm sau tường phí của ông nên không thể trích đầy đủ), Zeberg cho rằng trái phiếu dài hạn Mỹ (đo qua ETF TLT) sẽ hồi phục mạnh lên vùng 130-140 — tức lợi suất sẽ sụp xuống nhanh, đặc trưng của một giai đoạn suy thoái/khủng hoảng thực sự, kéo Nasdaq về lại vùng đáy 2022 (~10,600 điểm) như dự báo trước đó.
Ba “cáo buộc” cốt lõi Zeberg đặt ra trong “Evidence Board” của ông:
(1) kinh tế Mỹ đang suy yếu trên nền (thị trường lao động 12 tháng qua chỉ tạo trung bình khoảng 52,000 việc làm/tháng, thấp hơn hẳn ngưỡng 130,000–200,000 việc làm/tháng vẫn thấy trước các cuộc suy thoái trước đây);
(2) đây là một bong bóng tài sản ở quy mô lịch sử, ông so sánh trực tiếp với 1929 và 2000;
(3) khi bong bóng này vỡ, quá trình điều chỉnh sẽ “massive and violent” — dữ dội và nhanh, không phải một cú giảm từ từ.
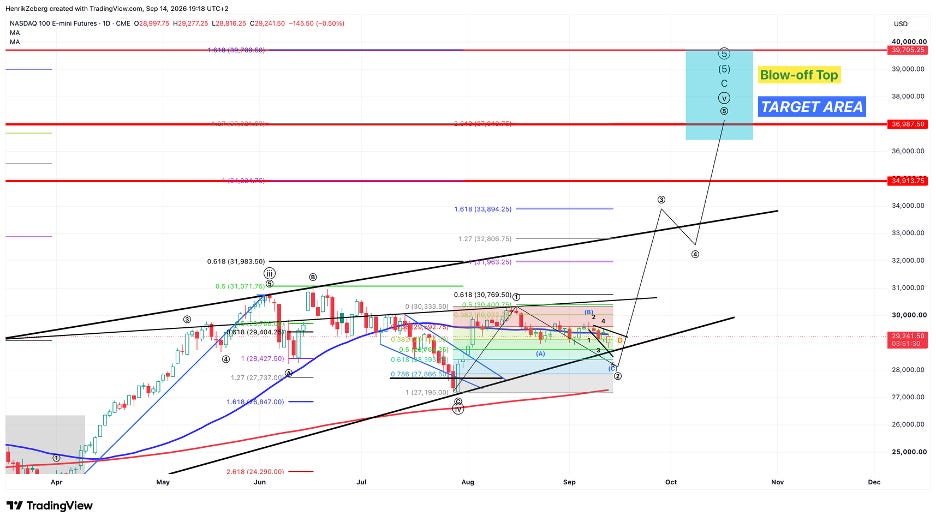
Điều thú vị: ngay cả Zeberg cũng chưa xác nhận đỉnh đã tới.
Trên X, ông vẫn nhắc lại quan điểm đã giữ nhất quán từ 2022 — rằng mình luôn ở phe tăng cho tới khi “tín hiệu” xuất hiện đầy đủ, và nói rõ dù đã bị hỏi về khả năng lập đỉnh vào 2023, 2025 và giờ là 2026, các tín hiệu đó “vẫn chưa đủ”, nghĩa là ông cho rằng thị trường còn 2-3 tháng tăng nữa là hoàn toàn khả thi.
Điểm này quan trọng: bản thân người đưa ra dự báo sụp đổ cũng không khuyên bán ngay — ông đang chờ đúng tín hiệu kỹ thuật (DXY, TLT) trước khi tuyên bố giai đoạn 1 kết thúc.
Ở phía đối lập, phần lớn Wall Street chính thống nhìn một câu chuyện ôn hòa hơn nhiều.
Ngay sau quyết định của Fed, chiến lược gia lâu năm Ed Yardeni hạ mục tiêu S&P 500 cuối năm 2026 từ 8,400 xuống 7,900 điểm — không phải vì lo suy thoái, mà đơn giản vì lợi suất trái phiếu 10 năm áp sát 5% khiến ông hạ P/E kỳ vọng từ 19.8 xuống 18.6 lần.
Đáng chú ý, ông vẫn giữ mục tiêu 8,400 điểm cho giữa năm 2027 — tức chỉ là một nhịp nghỉ do định giá, rồi tăng tiếp, hoàn toàn khác với kịch bản sụp đổ 72% của Zeberg cho cùng giai đoạn.
Trước cuộc họp, giới phân tích trung bình vẫn đặt target 12 tháng cho S&P 500 ở khoảng 9,251 điểm (+21.9% so với mức hiện tại), dựa trên kỳ vọng lợi nhuận Quý 3/2026 tăng 28.7% so với cùng kỳ và cả năm 2026 tăng 31.6% — nền tăng trưởng lợi nhuận vẫn rất khỏe.
Điều khiến bức tranh trở nên mong manh hơn số liệu lợi nhuận cho thấy: độ rộng thị trường đã xấu đi rõ rệt, chỉ còn 30% cổ phiếu trong S&P 500 nằm trên đường MA200 (thấp nhất từ tháng 6), và các quỹ hệ thống (systematic funds) đang ở vị thế mua cao (percentile 86), với ngưỡng bán kỹ thuật đầu tiên chỉ cách khoảng -1.4% — nghĩa là một cú giảm không cần lớn cũng có thể tự khuếch đại.
Điểm cần cân nhắc song song, đúng tinh thần không tự đoán khi chưa chắc: không ai — kể cả Zeberg — có thể khẳng định chắc “dot 93-94” hay “quý 4/2026” sẽ đúng chính xác.
Mô hình chu kỳ của ông có track record tốt về hướng đi (2020, 2022) nhưng bản thân ông cũng từng dời mốc “đỉnh” qua 2023, 2025 rồi đến 2026.
Rủi ro thực sự với người viết thường xuyên theo dõi khung này: nếu giá dầu hạ nhiệt và Fed không cần tăng thêm 50 điểm cơ bản như dot plot ngụ ý, kịch bản ôn hòa của Yardeni có xác suất xảy ra không nhỏ hơn kịch bản sụp đổ của Zeberg.
Hàm ý hành động
Nếu khung của Zeberg đúng dù chỉ một phần, thông điệp cho nhà đầu tư/trader không phải là “bán ngay” — mà là đừng nhầm một nhịp tăng hưng phấn cuối chu kỳ với một xu hướng tăng bền vững mới.
Có thể tiếp tục tham gia theo đà (đặc biệt nhóm công nghệ/AI vốn đang dẫn dắt Nasdaq), nhưng cần siết lại quản trị rủi ro thay vì tăng đòn bẩy theo hưng phấn: đặt sẵn ngưỡng chốt lời/cắt lỗ theo kỹ thuật, tránh dùng margin cao vào đúng vùng thời gian ông cảnh báo là “cửa sổ đo bằng tháng, không phải bằng năm” — tức khoảng cuối 2026 đến giữa 2027.
Các tín hiệu cụ thể nên theo dõi để biết kịch bản nào đang thắng thế, xếp theo đúng thứ tự ưu tiên trong khung của Zeberg:
(1) chỉ số USD (DXY) — còn giảm là giai đoạn 1 còn hiệu lực, chạm và đi ngang ở vùng 93-94 là tín hiệu chuyển sang giai đoạn 2;
(2) ETF trái phiếu dài hạn TLT — một cú đảo chiều tăng mạnh, đặc biệt vượt các vùng ông nêu (74-79 rồi hướng tới 130-140), là dấu hiệu thị trường bắt đầu định giá suy thoái thật;
(3) báo cáo việc làm hàng tháng — nếu tốc độ tạo việc làm tiếp tục dưới ngưỡng 100,000/tháng trong khi chứng khoán vẫn hưng phấn tăng, đó là dấu hiệu “phân kỳ” ông cho là đặc trưng ngay trước một đỉnh chu kỳ.
Đồng thời, nếu độ rộng thị trường (% cổ phiếu trên MA200) cải thiện trở lại thay vì tiếp tục co hẹp, kịch bản ôn hòa kiểu Yardeni (chỉ điều chỉnh do định giá, không suy thoái) sẽ có thêm cơ sở.
Nguồn tham khảo: Federal Reserve (thông cáo FOMC 16/9/2026), CNBC, CNN Business, Forbes Advisor, Fortune, Henrik Zeberg (henrikzeberg.substack.com, tài khoản X @HenrikZeberg), Yahoo Finance, Finbold. Bài viết tổng hợp và diễn giải lại quan điểm công khai của Henrik Zeberg