Th9
Phân tích Doanh Nghiệp
MBB: Lợi nhuận tăng 40%, nộp ngân sách lập kỷ lục — nhưng bài toán vốn mới là phép thử thực sự
- Lợi nhuận & khuyến nghị: LNTT quý 2/2026 tăng 40.7% YoY lên 10,560 tỷ đồng, NIM nhích lên 4.16%. Bốn công ty chứng khoán cập nhật trong tháng 8-9/2026 — ACBS, HSC, SHS, SSI — đều duy trì khuyến nghị Mua/Khả quan, giá mục tiêu dao động 24,800-27,000 đồng, tiềm năng tăng giá 11.3-26%.
- Game tăng vốn hai tầng: Đợt phát hành quyền mua 805.5 triệu cổ phiếu giá 10,000 đồng/cp đã cơ bản hoàn tất, mang về khoảng 8,100 tỷ đồng vốn mới, cộng thêm kế hoạch chào bán riêng lẻ 200 triệu cổ phiếu còn treo lơ lửng chưa có giá — vậy mà hệ số an toàn vốn (CAR) tính ra cũng chỉ nhích thêm khoảng 70 điểm cơ bản.
- Trái phiếu và ngân sách: Nửa đầu năm 2026, MB phát hành 17 lô trái phiếu huy động 13,350 tỷ đồng, đồng thời mua lại trước hạn tổng cộng khoảng 19,000 tỷ đồng — trong đó có một đợt 6,000 tỷ đồng bị Ủy ban Chứng khoán Nhà nước buộc tất toán vì sử dụng vốn sai mục đích công bố. Trong khi đó, khoản nộp ngân sách nhà nước năm 2025 của MB lần đầu vượt mốc 10,000 tỷ đồng.
Nói MBB đang “chạy nhanh” thì không sai — quý 2/2026 khép lại với LNTT 10,560 tỷ đồng, tăng 40.7% YoY, mức tăng mà ngay cả những công ty chứng khoán vốn đã quen với đà tăng trưởng hai chữ số của nhà băng này cũng phải nâng dự báo.
NIM co giãn lên 4.16%, tăng 35 điểm cơ bản QoQ — một sự cải thiện không hề nhỏ trong bối cảnh mặt bằng lãi suất huy động vẫn đang căng thẳng trên toàn hệ thống.
Nhưng câu chuyện thú vị hơn nằm ở phía sau con số lợi nhuận.
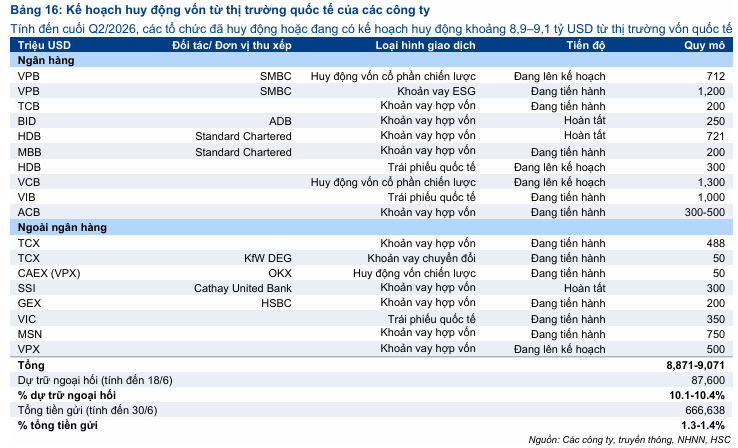
Để nuôi được tốc độ tăng trưởng tín dụng hai chữ số cao, MBB đang phải chạy cùng lúc ba việc: tăng vốn qua hai kênh cổ phiếu, vay vốn quốc tế và phát hành trái phiếu trong nước dồn dập, tất cả để lấp khoảng trống mà tiền gửi khách hàng không theo kịp đà cho vay.
Đây mới là phần đáng đọc kỹ của MBB kỳ này — không phải vì lợi nhuận có vấn đề, mà vì cỗ máy tăng trưởng đang tiêu tốn vốn nhanh hơn tốc độ nó có thể tự bổ sung.
Điểm sáng ở phía ngân sách và hệ sinh thái số vẫn còn đó — MB vừa công bố mức đóng góp ngân sách nhà nước năm 2025 lần đầu vượt 10,000 tỷ đồng, một cột mốc mà không nhiều ngân hàng tư nhân làm được.
Nhưng đặt cạnh áp lực thanh khoản và game tăng vốn chưa xong, bức tranh MBB lúc này là một bức tranh hai mặt: mặt lợi nhuận và đóng góp cho nền kinh tế đang rất đẹp, còn mặt bảng cân đối thì đang phải xoay xở nhiều đầu việc cùng lúc.
Ngân hàng Việt Nam Q2/2026: Lợi nhuận đẹp như mơ, nhưng “hố” huy động thì vẫn chưa ai lấp xong
Lợi nhuận tăng, nhưng bình xăng vốn đang cạn dần
Tín dụng tăng nhanh hơn khả năng huy động tiền gửi — đây mới là nút thắt thật sự của MBB, không phải lợi nhuận.
Tăng trưởng tín dụng nửa đầu năm đạt 13.2% YTD (thực tế), trong khi tiền gửi khách hàng chỉ tăng 4.6% YTD — một khoảng cách lớn buộc ngân hàng phải bù đắp bằng các nguồn vốn đắt và kém ổn định hơn: chứng chỉ tiền gửi tăng 24.7% YTD, còn vốn vay quốc tế đạt khoảng 550 triệu USD trong 6 tháng đầu năm 2026 (huy động từ Standard Chartered, Wells Fargo, Landesbank Baden-Württemberg và OCBC), nối tiếp khoản vay hợp vốn xanh 500 triệu USD cuối năm 2025.

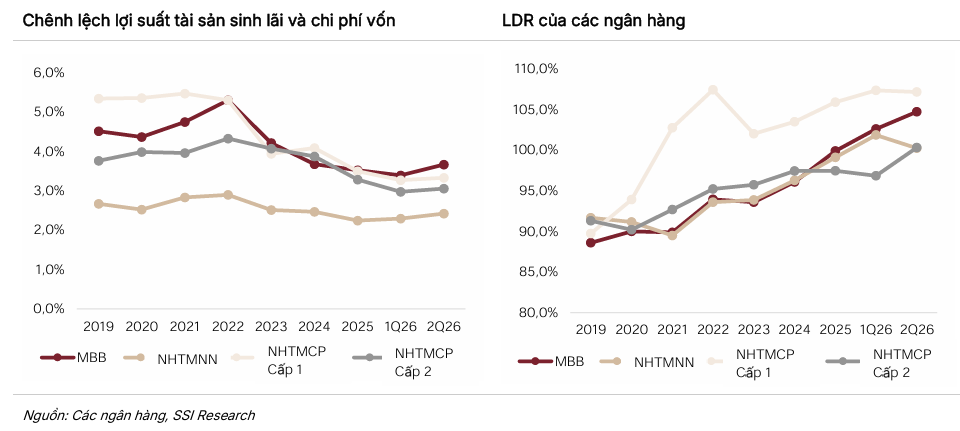
Hệ quả trực tiếp: tỷ lệ cho vay/huy động ròng (LDR) đã leo lên 104.7%, so với 99.9% cuối năm 2025 và 95.4% cùng kỳ năm trước; LDR theo quy định cũng nhích lên 82.8%, tiến sát trần 85% của Ngân hàng Nhà nước.
CASA — vốn là lợi thế truyền thống của MBB — cũng tụt từ khoảng 38% xuống còn 34%, phản ánh đúng áp lực chi phí huy động đang gia tăng.
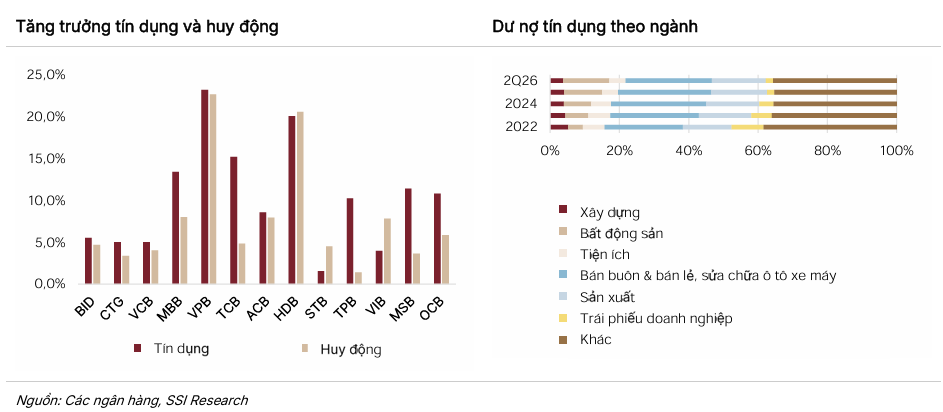
MBB: Lợi nhuận Quý 2/2026 tăng vọt hơn 40%, khi tín dụng bứt tốc gặp NIM hồi sinh
Game tăng vốn đang chạy hai tầng cùng lúc, nhưng vẫn chưa đủ liều.
Đợt phát hành quyền mua 805.5 triệu cổ phiếu giá 10,000 đồng/cp (tương đương khoảng 10% số cổ phiếu đang lưu hành) đã cơ bản hoàn tất thủ tục đăng ký và nộp tiền vào đầu tháng 9/2026, mang về khoảng 8,100 tỷ đồng vốn chủ sở hữu mới.
Tầng thứ hai — chào bán riêng lẻ 200 triệu cổ phiếu đã được ĐHĐCĐ thông qua — vẫn còn treo, chưa chốt giá lẫn thời điểm thực hiện.
Điều đáng nói là dù cộng cả hai đợt, mức cải thiện CAR ước tính cũng chỉ khoảng 70 điểm cơ bản — không đủ để giải quyết dứt điểm bài toán vốn khi tốc độ tăng trưởng tín dụng của MBB vẫn đang ở mức cao.
CAR hợp nhất tại quý 2/2026 hiện ở mức 10.7% (Tier 1: 9.9%) — theo một tính toán khác, CAR riêng ngân hàng mẹ đã giảm từ 11.14% xuống 10.28% chỉ trong vài quý, một mức được xem là khá mỏng so với tham vọng tăng trưởng của MBB và so với các ngân hàng cùng quy mô.
Trớ trêu là đúng lúc cần vốn nhất, giá cổ phiếu lại đi xuống.
Mức giá tham chiếu được các công ty chứng khoán dùng để tính tiềm năng tăng giá đã giảm từ khoảng 24,260 đồng (đầu tháng 8/2026) xuống còn 20,550 đồng (đầu tháng 9/2026) — một phần đến từ hiệu ứng điều chỉnh giá tham chiếu sau đợt phát hành quyền mua giá rẻ, nhưng mức giảm thực tế lớn hơn đáng kể so với riêng hiệu ứng pha loãng cơ học, cho thấy thị trường cũng đang thận trọng hơn với câu chuyện vốn của MBB.
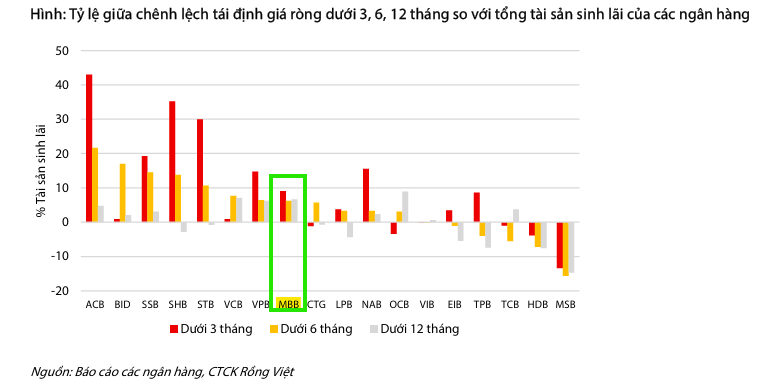
Điểm cộng duy nhất giúp bù lại: theo phân loại độ nhạy lãi suất của toàn ngành, CTCK VDSC đánh giá MBB nằm trong nhóm “hưởng lợi vừa phải” từ hiệu ứng tái định giá tài sản-nguồn vốn, với mức cải thiện NIM dự kiến rõ hơn trong quý 4/2026 — nghĩa là nếu mặt bằng lãi suất giữ ổn định hoặc nhích nhẹ, MBB có thêm một trợ lực tự nhiên cho biên lãi ròng mà không cần thêm vốn.
Trái phiếu: vừa phát hành dồn dập, vừa bị nhắc nhở
Nửa đầu năm 2026 là một năm bận rộn trên thị trường trái phiếu đối với MB, theo cả hai chiều phát hành lẫn mua lại.
Ngân hàng đã phát hành tổng cộng 17 lô trái phiếu, huy động 13,350 tỷ đồng, với lãi suất phổ biến quanh 8.3-8.6%/năm và kỳ hạn trải dài từ 3 đến 10 năm.
Lô gần nhất đáng chú ý là MBB12603 trị giá 3,500 tỷ đồng, phát hành ngày 12/5/2026, kỳ hạn 10 năm, lãi suất 8.2%/năm — mức lãi suất huy động trái phiếu không hề rẻ, phản ánh đúng bối cảnh thanh khoản hệ thống đang căng.
Song song đó là hai đợt mua lại trước hạn với hai lý do rất khác nhau — và đây là chi tiết cần tách bạch rõ chứ không nên gộp chung thành một câu chuyện “chủ động tái cơ cấu vốn”.
Đợt thứ nhất mang tính bắt buộc: theo Quyết định 67/QĐ-KPHQ ngày 20/1/2026 của Thanh tra Ủy ban Chứng khoán Nhà nước, MB bị xác định đã sử dụng vốn thu được từ 6 mã trái phiếu riêng lẻ (trong đó có MBBL2227006, MBBL2227007, MBBL2227008) không đúng với phương án đã công bố, với tổng giá trị khoảng 6,000 tỷ đồng.
Từ 10/3 đến 26/4/2026, MB đã mua lại hơn 22 triệu trái phiếu liên quan, hoàn trả đầy đủ gốc và lãi phát sinh cho trái chủ theo đúng thời hạn cơ quan quản lý yêu cầu.
Đợt thứ hai mang tính chủ động hơn nhiều: trong tháng 6/2026, MB chi thẳng 7,000 tỷ đồng để tất toán trước hạn hai lô MBB12508 (5,000 tỷ đồng, tất toán ngày 19/6) và MBB12510 (2,000 tỷ đồng, tất toán ngày 23/6) — cả hai đều phát hành từ tháng 6/2025 với kỳ hạn 3 năm, đáng lẽ phải đến năm 2028 mới đáo hạn, và được MB công bố là dùng nguồn từ chính kết quả kinh doanh.
Gộp cả hai đợt, tổng giá trị trái phiếu được tất toán trước hạn trong nửa đầu năm lên tới khoảng 19,000 tỷ đồng trên 19 lô.
Đọc đúng bản chất, đây không phải là một ngân hàng đang “rảnh tiền đi trả nợ sớm” mà là một ngân hàng đang liên tục tái cấu trúc kỳ hạn nguồn vốn trong lúc vẫn cần huy động thêm.
Việc vừa phát hành mới với lãi suất cao hơn 8%/năm, vừa phải tất toán bắt buộc một phần vì vi phạm quy định công bố mục đích sử dụng vốn, cho thấy áp lực quản trị vốn của MBB trong năm 2026 không chỉ đến từ tốc độ tăng trưởng tín dụng mà còn từ chính khâu tuân thủ khi huy động vốn qua kênh trái phiếu riêng lẻ — một rủi ro vận hành đáng lưu ý bên cạnh câu chuyện thanh khoản đã nêu ở phần trên.
Ngân sách lập kỷ lục, hệ sinh thái số vẫn tăng nhưng ví điện tử chững lại
Cột mốc đóng góp ngân sách là điểm sáng thật sự, không phải chỉ là con số PR.
Năm 2025, MB nộp ngân sách nhà nước 10,004 tỷ đồng, lần đầu tiên vượt mốc 10,000 tỷ đồng và tăng khoảng 110% so với mức 4,755 tỷ đồng của năm 2021.
Lũy kế cả giai đoạn 2021-2025, tổng số tiền MB đóng góp vào ngân sách đạt khoảng 35,458 tỷ đồng, đưa ngân hàng này vào vị trí thứ 5 trong nhóm 20 ngân hàng đóng góp ngân sách lớn nhất Việt Nam.
Đi cùng với đó, dư nợ tín dụng của MB cũng lần đầu tiên vượt mốc 1.3 triệu tỷ đồng.
Hệ sinh thái số tiếp tục phình to về quy mô người dùng, nhưng chất lượng giao dịch trong mảng bán lẻ lại đang chững lại.
Tính đến giữa tháng 9/2026, MB công bố phục vụ hơn 39.3 triệu khách hàng — tăng thêm khoảng 1.5 triệu so với mức 37.8 triệu ghi nhận cuối quý 2/2026 — với hơn 99% giao dịch thực hiện qua kênh số, tương đương khoảng 15 tỷ giao dịch/năm.
Hạ tầng kết nối cũng mở rộng nhanh: số lượng API nội bộ tăng lên 1,800, từ mức 1,210 cùng kỳ năm trước, còn số đối tác BaaS đạt 1,496, so với 783 năm 2024.
Thế nhưng giá trị giao dịch qua mini app lại giảm 38% YoY, còn khoảng 5 triệu tỷ đồng trong 6 tháng đầu năm 2026 (từ mức 8 triệu tỷ đồng) — một tín hiệu cho thấy sức mua bán lẻ vẫn yếu, bất chấp việc MBB đã xây được một hạ tầng số đủ lớn để phục vụ nhu cầu đó nếu nó quay trở lại.
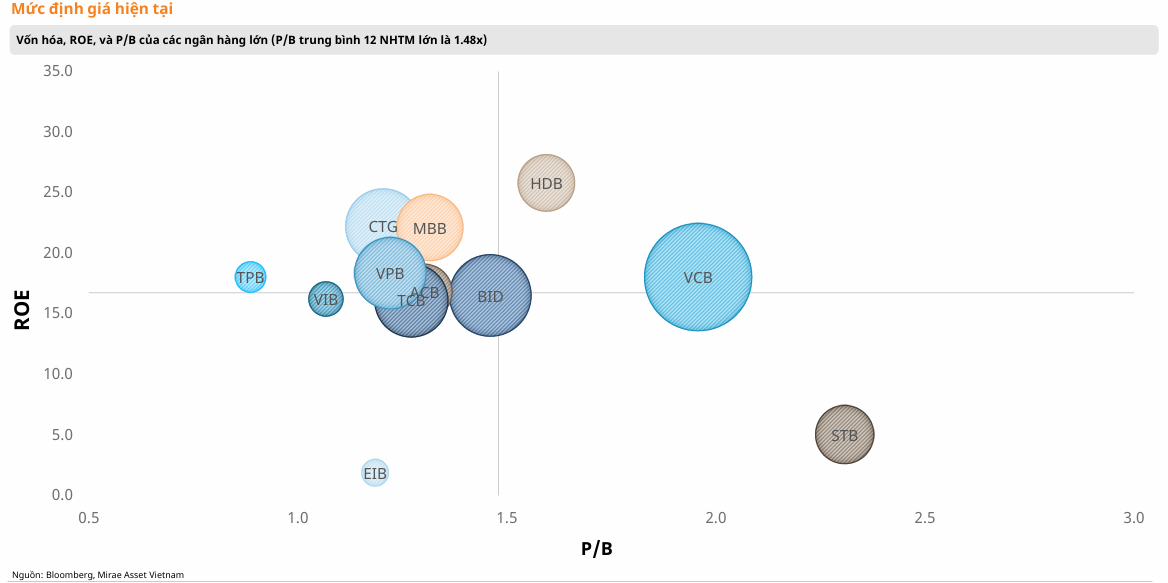
MBB – TCB – VPB: Ba tốc độ tăng trưởng, một cuộc đua giành vốn ngoại
Bốn công ty chứng khoán, cùng hướng Mua nhưng lệch nhau về tốc độ
Bốn báo cáo cập nhật gần nhất về MBB, trải từ đầu tháng 8 đến giữa tháng 9/2026, đều gặp nhau ở khuyến nghị Mua/Khả quan — nhưng mức độ lạc quan về tốc độ tăng trưởng lợi nhuận thì lệch khá xa nhau.
ACBS, trong báo cáo ngày 10/8/2026, là bên lạc quan nhất về tốc độ lợi nhuận với dự báo LNTT 2026 tăng 23.7% YoY, dù giá mục tiêu tuyệt đối (27,000 đồng) lại thấp hơn cả HSC lẫn SSI.
Ngược lại, HSC — vốn giữ khuyến nghị ổn định qua nhiều tháng — chỉ dự báo LNTT 2026 tăng 15.7% YoY, gần như giữ nguyên dự báo cũ dù kết quả kinh doanh quý 2 tích cực, do rủi ro chi phí huy động và chất lượng tài sản đang tăng dần.
SHS, cập nhật ngày 10/9/2026, xếp MBB vào nhóm Mua với giá mục tiêu thận trọng nhất (24,800 đồng) nhưng tiềm năng tăng giá tính theo % lại gần như trùng khớp với HSC, nhờ dựa trên câu chuyện hệ sinh thái đa dạng (ngân hàng số, chứng khoán, bảo hiểm) hơn là các giả định định lượng mới.

Đáng chú ý nhất là hành trình giá mục tiêu của chính HSC — từ lạc quan hẳn xuống thận trọng hơn chỉ trong vòng một tháng.
Trong một báo cáo trước đó được tổng hợp qua elibook.vn ngày 9/8/2026, HSC từng đưa ra giá mục tiêu 31,800 đồng, tương ứng tiềm năng tăng giá tới 41%, cùng dự báo LNTT 2026 ở mức tuyệt đối 39,500 tỷ đồng và tăng trưởng tín dụng cả năm 30-35%.
Đến báo cáo ngày 9/9/2026, giá mục tiêu đã lùi về 25,300 đồng, còn tăng trưởng tín dụng 2026F bị hạ xuống 25.4% — thấp hơn hẳn mục tiêu 30-35% mà chính ban lãnh đạo MBB từng đặt ra.
Một phần mức giảm đến từ hiệu ứng pha loãng cơ học sau đợt phát hành quyền mua, nhưng phần chênh lệch còn lại — ước tính lớn hơn mức pha loãng thuần túy — cho thấy bản thân HSC cũng đang điều chỉnh lại kỳ vọng tăng trưởng tín dụng và áp lực chi phí vốn của MBB theo hướng thận trọng hơn, chứ không đơn thuần là một điều chỉnh kỹ thuật vì số lượng cổ phiếu tăng lên.
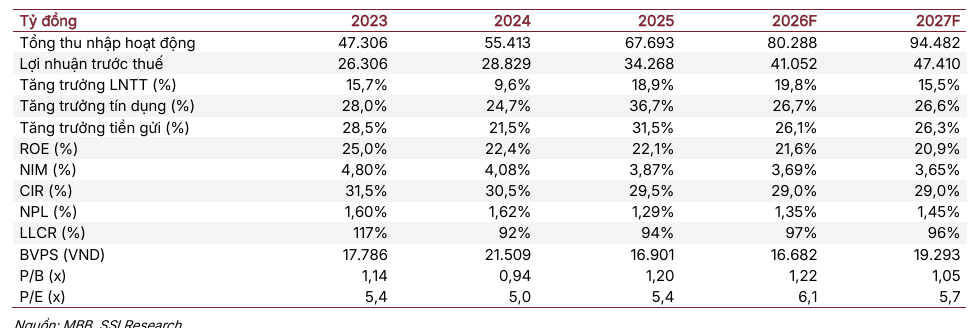
SSI, báo cáo mới nhất ngày 16/9/2026, đứng ở vị trí lạc quan thứ hai về tiềm năng tăng giá (26%) với giá mục tiêu 25,200 đồng — sát với HSC về giá trị tuyệt đối nhưng đến từ một góc nhìn khác: SSI đặt trọng tâm vào việc MBB đã hoàn tất phần lớn game tăng vốn (rights issue) và có bộ đệm quốc tế vững (huy động 550 triệu USD nợ nước ngoài), thay vì chỉ nhìn vào tốc độ tăng trưởng tín dụng thuần túy.
Định giá của SSI cũng đã chuyển sang cơ sở giữa năm 2027, với P/B mục tiêu bị hạ xuống 1.4 lần — phản ánh đúng tinh thần thận trọng chung mà cả bốn báo cáo đều ít nhiều thể hiện: MBB vẫn là một câu chuyện tăng trưởng lợi nhuận tốt, nhưng không còn được định giá với sự dễ dãi như giai đoạn trước khi bài toán vốn và thanh khoản trở nên rõ ràng.
| Tiêu chí | ACBS (10/08/2026) | HSC (09/09/2026) | SHS (10/09/2026) | SSI (16/09/2026) |
|---|---|---|---|---|
| Khuyến nghị | Khả quan | Mua vào | Mua | Khả quan |
| Giá mục tiêu (VND/cp) | 27,000 | 25,300 | 24,800 | 25,200 |
| Tiềm năng tăng giá | 11.3% | 23.1% | 23% | 26% |
| Dự phóng LNTT 2026F | +23.7% YoY (~42,407 tỷ đồng) | +15.7% YoY | Không nêu số dự phóng cụ thể | Không nêu số dự phóng cả năm cụ thể trong phần được trích |
| NIM | ~4.2% (Q2, thực tế) | 3.8% (2026F, nâng từ 3.7%) | Không nêu | 4.16% (Q2, thực tế, +35bps QoQ) |
| Tăng trưởng tín dụng | 13.2% (YTD, thực tế) | 25.4% (2026F, hạ từ 25.1%… thấp hơn kế hoạch BLĐ 30-35%) | Không nêu | 13.2% (YTD, thực tế) |
| NPL / LLR | 1.45% / 93.6% (Q2, thực tế) | ~1.0% / LLR 2026F nâng lên 91.3% | Không nêu | 1.45% / 93.6% (Q2, thực tế) |
| CAR | Ngân hàng mẹ: 10.28% (giảm từ 11.14%) | Không nêu trong báo cáo này | Không nêu | Hợp nhất: 10.7% (Tier 1: 9.9%) |
| Điểm nhấn riêng | ROE 6T 21.6%, CASA giảm còn ~34%, rủi ro tập trung BĐS-XD | Bộ đệm dự phòng được nâng cho cả 3 năm tới, ROE dự báo 19% | Hệ sinh thái đa dạng (ngân hàng số/chứng khoán/bảo hiểm) là động lực tái định giá | Game tăng vốn hai tầng, vay nợ quốc tế 550 triệu USD, valuation chuyển sang cơ sở giữa 2027 |
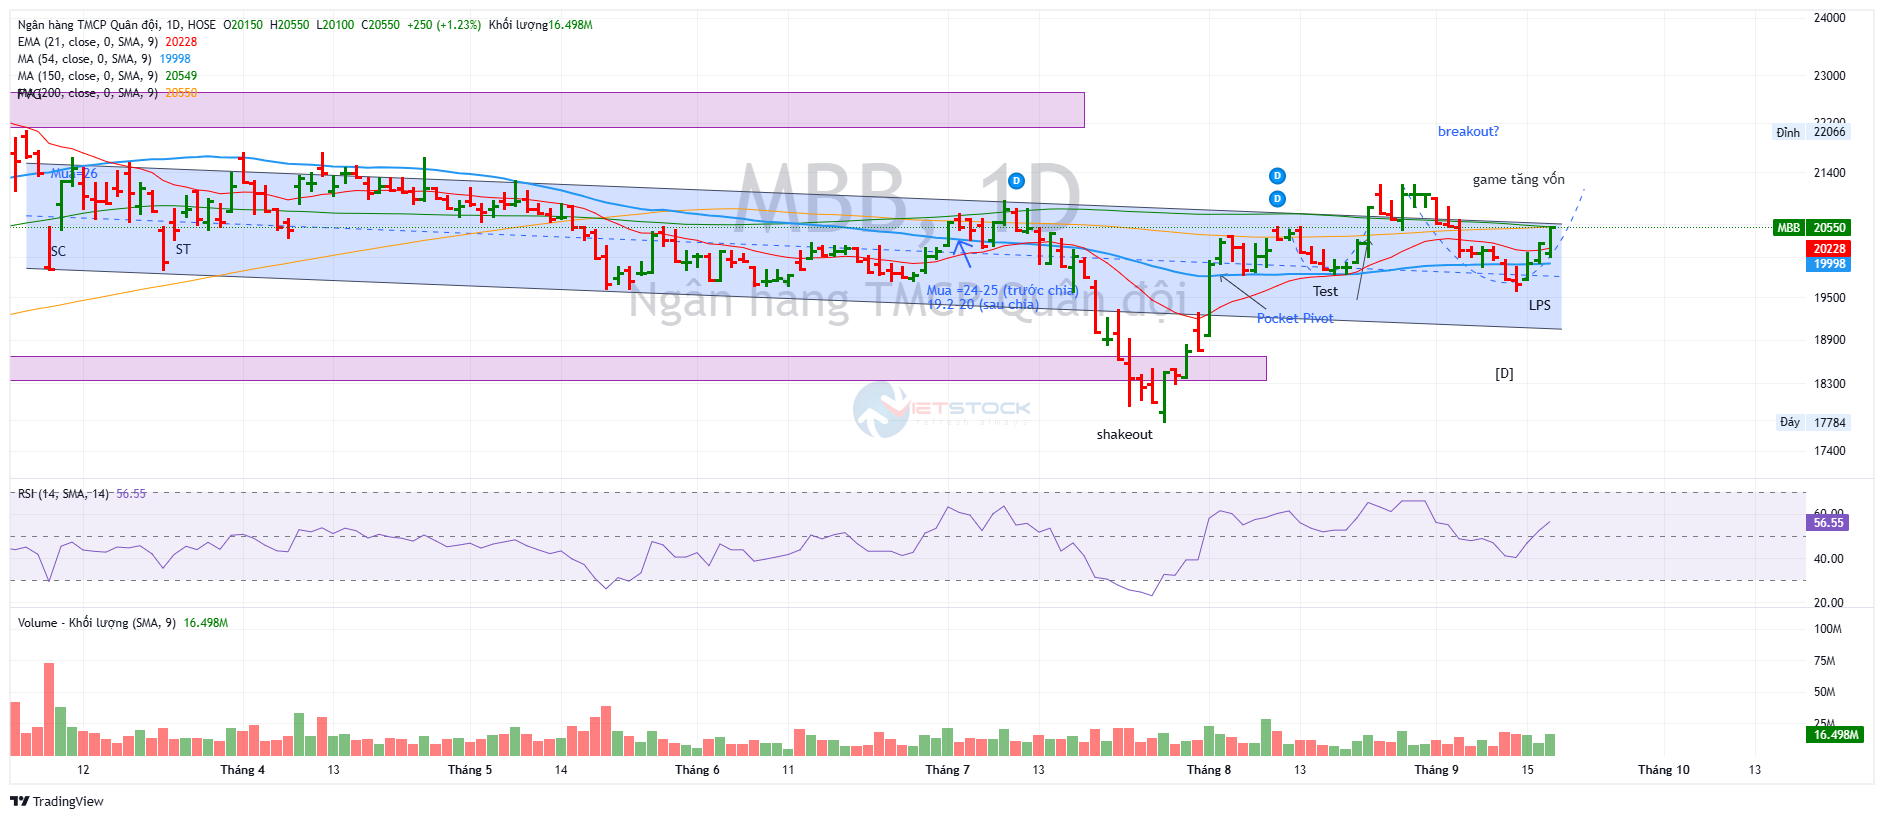
Trên đồ thị, RS của MBB là 81, hoạt động tốt vượt trội trên thị trường. MBB sau khi điều chỉnh về MA50 ngày với thanh khoản thấp, tương ứng sự kiện LPS, đang có động lực để chuẩn bị breakout khung giá tích lũy từ tháng 3 đến nay.
Elibook Team khuyến nghị mua ở giá 19,200-20,000 đồng.