

Th9
Phân tích Doanh Nghiệp
GEG: Lợi nhuận quý 2 rơi 83% vì hết “của để dành”, nhưng Đức Huệ 2 mới là câu chuyện đáng nhìn kỹ
- Doanh thu & lợi nhuận: Quý 2/2026, GEG ghi nhận doanh thu 580 tỷ đồng (giảm 7% YoY) và lợi nhuận sau thuế cổ đông công ty mẹ (LNST-CĐM) chỉ còn 28 tỷ đồng — giảm tới 83% YoY, mức thấp nhất nhiều quý trở lại đây.
- Hoạt động cốt lõi: Loại trừ khoản lãi bất thường 112 tỷ đồng từ thoái vốn Thủy điện Trường Phú ghi nhận cùng kỳ năm ngoái, lợi nhuận hoạt động cốt lõi 6 tháng đầu năm thực chất tăng 126% YoY, đạt 235 tỷ đồng — hoàn thành 51% kế hoạch lợi nhuận cả năm theo tính toán của HSC.
- Động lực bổ sung: Nhà máy điện mặt trời Đức Huệ 2 (49 MWp, tích hợp pin lưu trữ BESS) chính thức vận hành thương mại trong quý, bán điện trực tiếp cho Samsung Thái Nguyên theo cơ chế DPPA, trong khi thủy điện lao dốc vì El Niño và gánh nặng nợ vay cho điện gió VPL2 tiếp tục phình to — cả ba công ty chứng khoán vẫn đồng thuận khuyến nghị MUA nhờ định giá đã về vùng hấp dẫn.
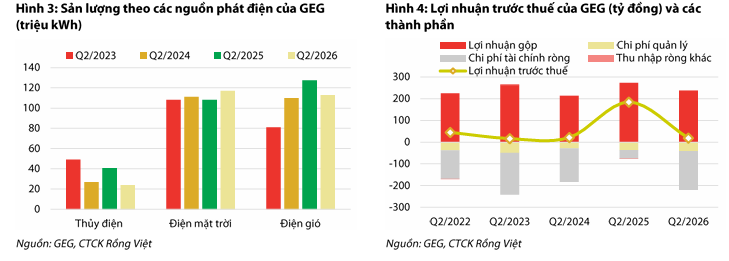
Nhìn vào dòng đầu báo cáo quý 2, không ít nhà đầu tư GEG chắc đã giật mình: lợi nhuận sau thuế cổ đông công ty mẹ chỉ vỏn vẹn 28 tỷ đồng, bốc hơi 83% YoY, trong khi doanh thu cũng giảm 7% YoY xuống 580 tỷ đồng.
Đặt cạnh mức nền quý 2/2025 — thời điểm GEG ghi nhận khoản lãi đột biến 112 tỷ đồng từ việc chuyển nhượng 25% vốn tại Thủy điện Trường Phú — thì cú giảm này gần như là hệ quả tất yếu của việc “hết của để dành“, chứ không hẳn phản ánh một quý kinh doanh tệ hại.
Lũy kế 6 tháng đầu năm, bức tranh cũng tương tự: doanh thu đạt 1,348 tỷ đồng (giảm 22% YoY), LNST-CĐM đạt 235 tỷ đồng (giảm 57% YoY).
Nhưng đây chính là chỗ con số headline dễ đánh lừa người đọc lướt nhanh — vì mức nền 6 tháng đầu năm 2025 không chỉ có khoản lãi thoái vốn Trường Phú, mà còn có khoản doanh thu hồi tố tại nhà máy điện gió Tân Phú Đông 1.
Gọt bỏ hai khoản một-lần đó ở cả tử số lẫn mẫu số so sánh, câu chuyện tăng trưởng thực của GEG hoàn toàn khác.
Lợi nhuận rơi 83% chỉ là bề nổi — nhìn theo cốt lõi mới thấy bức tranh khác
Của để dành năm ngoái đã hết, và đó là lý do duy nhất cho cú giảm 83%.
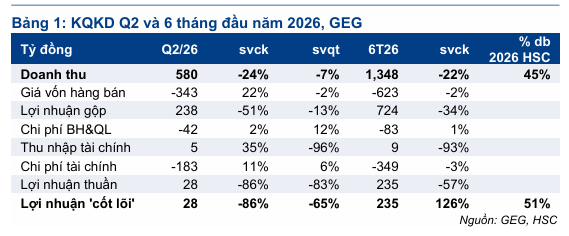
Nếu loại trừ khoản lãi thoái vốn Trường Phú, lợi nhuận từ hoạt động kinh doanh cốt lõi của GEG trong quý 2 vẫn giảm 65% YoY — thấp hơn nhiều so với con số 83% headline, nhưng vẫn là một quý sụt giảm thật, chủ yếu do doanh thu bán điện co lại, biên lợi nhuận gộp thu hẹp và chi phí tài chính tăng thêm so với cùng kỳ.
Quý 1 mới là quý “gánh team” thật sự.
Nếu quý 2 là quý đi xuống, thì quý 1/2026 lại là một quý bùng nổ về lợi nhuận lõi: sau khi loại trừ khoản doanh thu hồi tố tại Tân Phú Đông 1 ghi nhận trong quý 1/2025, lợi nhuận từ hoạt động kinh doanh cốt lõi quý 1/2026 tăng vọt 768% YoY — một phần nhờ điều kiện thủy văn thuận lợi bất ngờ (pha La Niña kéo dài), giúp sản lượng thủy điện quý 1 tăng tới 59% YoY.
Gộp cả hai quý lại, bức tranh cốt lõi vẫn ổn.
Lợi nhuận hoạt động cốt lõi 6 tháng đầu năm đạt 235 tỷ đồng, tăng 126% YoY — hoàn thành 51% dự báo cả năm 2026 của HSC, sát với kỳ vọng chứ không hề “vỡ trận” như con số -57% YoY khiến người ta liên tưởng.
Nói cách khác: GEG không đột nhiên làm ăn kém đi trong quý 2, mà đơn giản là quý 2/2025 có một khoản lãi một-lần quá lớn để so sánh cùng kỳ, còn bản thân hoạt động kinh doanh lõi vẫn đang đi đúng hướng kế hoạch năm.
Đức Huệ 2 lên sóng, nhưng El Niño đang siết thủy điện
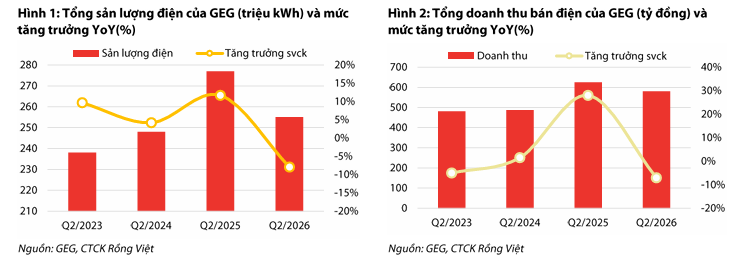
Điện mặt trời là mảng tăng trưởng dương duy nhất trong quý.
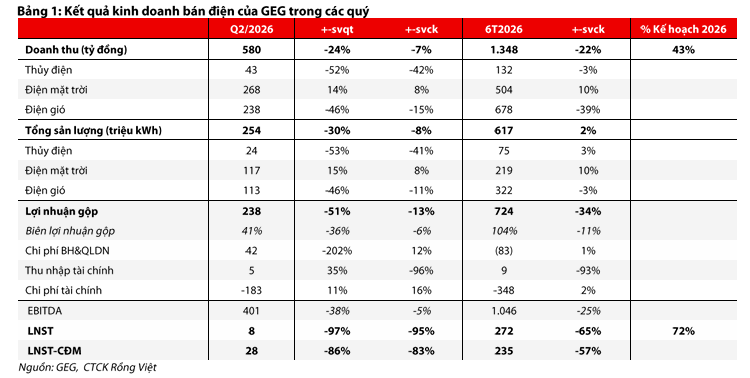
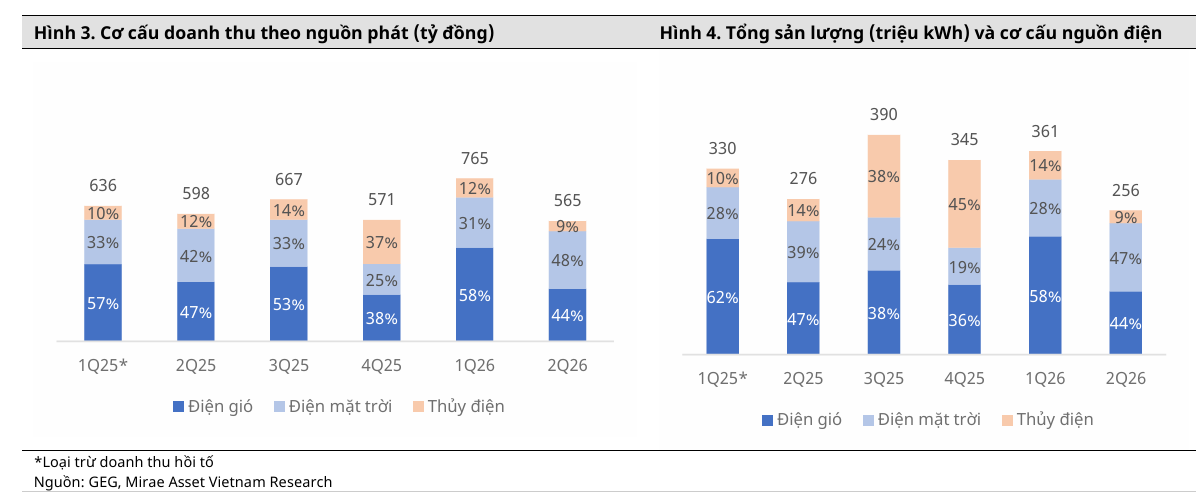
Sản lượng điện mặt trời quý 2 đạt 117 triệu kWh, tăng 8% YoY (và tăng 15% QoQ), kéo doanh thu mảng này lên 268 tỷ đồng (+8% YoY). Động lực chính đến từ việc nhà máy Đức Huệ 2 — công suất 49 MWp, tích hợp hệ thống pin lưu trữ năng lượng BESS — chính thức vận hành thương mại ngay trong quý, bán toàn bộ sản lượng trực tiếp cho khách hàng Samsung Thái Nguyên theo cơ chế mua bán điện trực tiếp (DPPA).
Đây là dự án đầu tiên của GEG áp dụng mô hình DPPA, và cũng là lý do khiến mảng điện mặt trời trở thành điểm sáng le lói giữa một quý mà mọi con số khác đều đi xuống.
Thủy điện là mảng giảm mạnh nhất, và El Niño mới chỉ bắt đầu.
Sản lượng thủy điện quý 2 chỉ đạt 24 triệu kWh, giảm tới 41% YoY (giảm 53% QoQ), kéo doanh thu mảng này về 43 tỷ đồng (-42% YoY).
Nguyên nhân đến từ việc chu kỳ ENSO đã chuyển hẳn sang pha El Niño, làm lưu lượng nước về các hồ chứa sụt giảm mạnh — trái ngược hoàn toàn với quý 1, khi pha La Niña còn kéo dài giúp sản lượng thủy điện tăng tới 59% YoY.
Đây chính là minh chứng rõ nhất cho việc GEG đang vận hành một danh mục phụ thuộc thời tiết: mảng nào “được mùa” hôm nay có thể “mất mùa” ngay quý sau.
Điện gió cũng không khá hơn, dù câu chuyện ở đây khác một chút.
Sản lượng điện gió quý 2 đạt 113 triệu kWh, giảm 11% YoY do điều kiện gió kém thuận lợi hơn cùng kỳ.
Doanh thu mảng này giảm sâu hơn nhiều — tới -39% YoY trong 6 tháng, còn 678 tỷ đồng — nhưng phần lớn mức giảm đó là ảo: nếu loại trừ khoản doanh thu hồi tố một-lần tại nhà máy Tân Phú Đông 1 ghi nhận trong nửa đầu năm 2025, doanh thu điện gió 6 tháng thực chất còn tăng nhẹ khoảng 7% YoY, lên khoảng 686 tỷ đồng.
Quý 3 nhiều khả năng còn khó hơn quý 2.
VDSC dự báo tổng sản lượng điện quý 3/2026 của GEG có thể giảm khoảng 5% YoY, trong đó thủy điện là mảng chịu áp lực nặng nhất khi pha El Niño được dự báo khiến sản lượng giảm tới 25% YoY.
Điện mặt trời tiếp tục là mảng bù đắp, được kỳ vọng tăng khoảng 10% YoY nhờ đóng góp trọn quý đầu tiên của Đức Huệ 2.
Đòn bẩy tài chính — cái giá phải trả cho tham vọng mở rộng
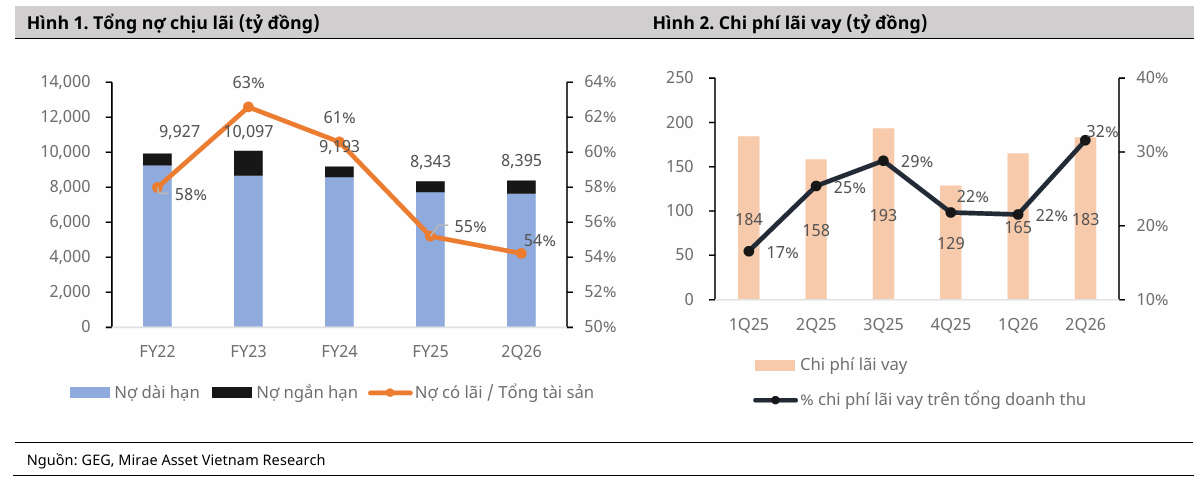
Nợ vay tiếp tục phình to để tài trợ cho các dự án mới.
Tính đến cuối quý 2/2026, tổng dư nợ vay chịu lãi của GEG đạt 8,395 tỷ đồng (tăng 3% QoQ), trong đó dư nợ dài hạn chiếm 7,654 tỷ đồng. Đây là mức đòn bẩy không nhỏ đối với một doanh nghiệp có vốn hóa quanh 4,500-4,700 tỷ đồng ở thời điểm báo cáo.
Điện gió VPL2 đang là dự án ngốn vốn nhiều nhất lúc này.
Dự án điện gió VPL giai đoạn 2, công suất 30 MW, hiện vẫn đang trong quá trình xây dựng — dư nợ vay ngân hàng dành riêng cho dự án này đã tăng vọt từ chỉ 1 tỷ đồng tại quý 1/2026 lên 372 tỷ đồng tại quý 2/2026, còn chi phí xây dựng dở dang đạt 599 tỷ đồng.
Nói cách khác, phần lớn dòng vốn vay mới trong quý đang chảy thẳng vào dự án này.
Cả ba công ty chứng khoán đều xem đòn bẩy là rủi ro cần theo dõi, dù cách diễn đạt khác nhau.
MAS nêu thẳng “khả năng pha loãng cổ phiếu và đòn bẩy tài chính cao” là rủi ro chính cần lưu ý.
VDSC cũng cảnh báo tỷ lệ tổng nợ/vốn chủ sở hữu dự kiến tăng lên khoảng 137% trong năm 2026 (tăng khoảng 9 điểm phần trăm so với năm trước), khiến GEG “dễ bị tác động bởi biến động lãi suất” trong ngắn và trung hạn.
Đây là cái giá khá điển hình của các doanh nghiệp năng lượng tái tạo Việt Nam: muốn có công suất mới phải vay, mà vay nhiều thì rủi ro lãi suất và pha loãng cổ phiếu (qua phát hành thêm vốn) luôn treo lơ lửng phía trên định giá.
Định giá: đồng thuận MUA, nhưng khoảng cách giá mục tiêu giữa các CTCK khá xa nhau
Sau đợt điều chỉnh giá kéo dài, GEG đang giao dịch quanh vùng 12,100-12,400 đồng/cổ phiếu (thời điểm giữa đến cuối tháng 8/2026) — giảm khoảng 23% trong 12 tháng và cách không xa vùng đáy 52 tuần quanh 11,700 đồng.
Với mức giá này, cổ phiếu đang giao dịch ở P/E trượt dự phóng chỉ khoảng 10-12 lần, thấp hơn đáng kể so với P/E trung bình 5 năm của chính GEG (khoảng 18-20 lần tùy cách tính của từng CTCK) — đây chính là lý do khiến cả ba nguồn phân tích, dù đưa ra ba mức giá mục tiêu khá khác nhau, đều thống nhất giữ khuyến nghị MUA.
Điều đáng chú ý là độ phân tán khá lớn giữa các giá mục tiêu: VDSC lạc quan nhất với 20,800 đồng/cổ phiếu, HSC ở giữa với 17,619 đồng, còn MAS thận trọng nhất và vừa hạ mục tiêu xuống 15,100 đồng (từ 18,500 đồng trước đó) — chủ yếu do nâng giả định lãi suất phi rủi ro (lợi suất trái phiếu chính phủ kỳ hạn 10 năm) trong mô hình định giá.
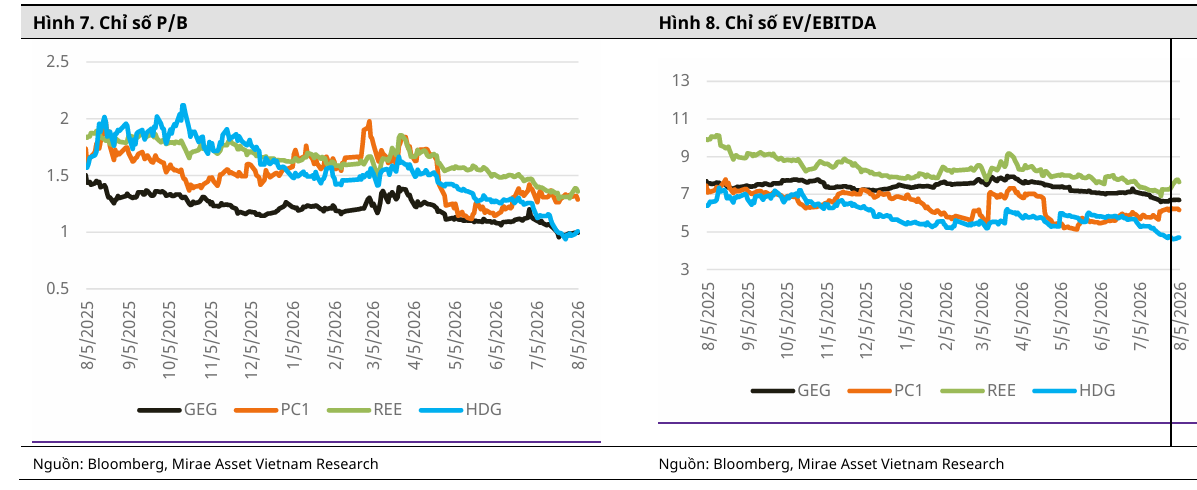
Nếu tính theo vùng giá giao dịch giữa tháng 8/2026 (quanh 12,400 đồng), khoảng cách từ giá hiện tại tới giá mục tiêu cao nhất (VDSC) lên tới xấp xỉ 68%, còn theo HSC mức tiềm năng tăng giá được nêu rõ là 45.6%.
Độ phân tán này không dừng lại ở ba nguồn trên: theo tổng hợp của DNSE ngày 11/8/2026, ACBS đưa ra giá mục tiêu 17,500 đồng/cổ phiếu (mức sinh lời kỳ vọng 43.4%) còn VCBS thận trọng hơn nhiều với chỉ 13,800 đồng/cổ phiếu (tiềm năng tăng giá 13.5%) — cho thấy đây thực sự là một cổ phiếu mà giới phân tích còn khá lệch pha về mức độ lạc quan, dù điểm chung là không ai khuyến nghị bán.
| Tiêu chí | VDSC (14/09/2026) | HSC (06/08/2026) | MAS (19/08/2026) |
|---|---|---|---|
| Khuyến nghị | MUA | Mua vào | Mua |
| Giá mục tiêu (VND/cp) | 20,800 | 17,619 | 15,100 (giảm từ 18,500) |
| Dự phóng doanh thu năm 2026 (tỷ VND) | 2,851 (-5% YoY) | 3,005 | 2,855 |
| Dự phóng LNST-CĐTS năm 2026 (tỷ VND) | 391 (-44% YoY) | 437 (EPS 1,162đ) | 449 (EPS 890đ) |
| Động lực tăng trưởng chính | NLTT bù đắp sụt giảm thủy điện; bổ sung 130 MW công suất mới giai đoạn 2026-2029 | Định giá hấp dẫn (P/E hiện tại thấp hơn 0.7 độ lệch chuẩn so với trung bình 5 năm); hoạt động cốt lõi ổn định dài hạn | Các nhà máy điện mới (Đức Huệ 2, VPL2…) vận hành trong năm 2026 |
| Rủi ro chính | Đòn bẩy tài chính cao khiến công ty nhạy cảm với biến động lãi suất | Biến động lợi nhuận ngắn hạn do thời tiết (El Niño) và kế hoạch bảo dưỡng định kỳ | Khả năng pha loãng cổ phiếu và đòn bẩy tài chính cao |
VDSC đặt cược vào việc năng lượng tái tạo sẽ bù đắp đủ cho phần thủy điện mất đi khi hệ thống điện quốc gia dần nghiêng sang pha El Niño trong phần còn lại của năm, cùng kế hoạch bổ sung thêm khoảng 130 MW công suất mới trong giai đoạn 2026-2029 — dùng phương pháp SoTP kết hợp EV/EBITDA (tỷ trọng 50:50) để đi đến mức giá mục tiêu 20,800 đồng/cổ phiếu.
HSC nghiêng về góc nhìn định giá thuần túy hơn: dù không phủ nhận rủi ro thời tiết ngắn hạn, mức P/E hiện tại đã chiết khấu khá sâu so với lịch sử nên vẫn đáng mua.
MAS là bên duy nhất chủ động hạ giá mục tiêu trong đợt cập nhật gần nhất, phản ánh rõ nhất mối lo về chi phí vốn tăng lên khi lãi suất tham chiếu nhích cao — một nhắc nhở rằng ngay cả khi câu chuyện tăng trưởng công suất của GEG vẫn nguyên vẹn, biến số lãi suất và đòn bẩy tài chính mới là thứ đang quyết định biên độ giữa các mức định giá.
Elibook Team không có khuyến nghị giao dịch ở GEG.