

Th9
Phân tích Doanh Nghiệp
OCB: Nợ nhóm 2 tăng gần 50%, cổ phiếu giảm 6% trong hai tuần — vì sao HSC vẫn bấm nút Mua?
- Lợi nhuận & tiến độ kế hoạch: LNTT quý 2/2026 đạt 1,246 tỷ đồng, tăng 24.7% YoY nhưng gần như giậm chân tại chỗ so với quý 1 (chỉ +1.9% QoQ) vì chi phí dự phòng ăn gần hết phần cải thiện của lợi nhuận thuần trước dự phòng; lũy kế 6 tháng đạt khoảng 2,470 tỷ đồng (+31% YoY), mới hoàn thành 35.5% kế hoạch năm 6,960 tỷ đồng mà ĐHĐCĐ giao.
- Tín dụng bứt tốc, NIM giẫm chân tại chỗ: dư nợ tăng gần 11% YTD — mức tăng theo quý cao nhất nhiều năm trở lại đây — nhưng biên lãi ròng vẫn quanh 3.0% vì chi phí vốn tăng gần theo kịp lợi suất tài sản, trong khi tỷ lệ CASA chỉ còn khoảng 11%.
- Chất lượng tài sản xấu đi, nhưng định giá đã rẻ hơn cả nỗi lo: nợ nhóm 2 tăng tới 49.9% YTD lên 5,209 tỷ đồng, bao phủ nợ xấu vẫn thấp hơn bình quân ngành khoảng 20 điểm phần trăm — vậy mà sau khi cổ phiếu giảm 6% trong hai tuần, HSC lại nâng khuyến nghị lên Mua với giá mục tiêu 12,700 đồng (tiềm năng tăng 25.1%).
Nhìn thoáng qua, quý 2 của OCB là một bức tranh khá dễ chịu: lợi nhuận trước thuế tăng gần 25% so với cùng kỳ, đến từ hoạt động lõi chứ không phải nhờ khoản thu bất thường nào — tổng thu nhập hoạt động tăng 21.3% YoY trong khi chi phí hoạt động chỉ nhích 4.6%.
Nhưng nhìn kỹ hơn thì câu chuyện lại khác hẳn: so với quý 1 liền trước, lợi nhuận gần như không nhúc nhích, vì toàn bộ phần tăng thêm của thu nhập hoạt động đã bị chi phí dự phòng rủi ro tín dụng — tăng tới 42.8-85% YoY tùy cách tính — nuốt gần hết.
Nguyên nhân của khoản trích lập tăng vọt ấy không khó đoán: nợ nhóm 2, tức nhóm nợ “cần chú ý” ngay trước cửa nợ xấu, đã phình to với tốc độ đáng lo trong đúng quý mà tín dụng tăng trưởng đẹp nhất.
Đây mới là biến số thật sự quyết định OCB sẽ đi về đâu trong nửa cuối năm, chứ không phải con số tăng trưởng lợi nhuận hào nhoáng trên tiêu đề.
Và trớ trêu thay, chính lúc rủi ro này lộ rõ nhất thì thị trường lại bán tháo cổ phiếu đủ mạnh để một công ty chứng khoán vốn dĩ thận trọng như HSC quay ngoắt sang khuyến nghị Mua.
Tín dụng bứt tốc nhưng NIM vẫn phải “gánh” chi phí vốn
Quý tăng trưởng tín dụng đẹp nhất trong nhiều năm.
Dư nợ cho vay khách hàng của OCB tăng thêm khoảng 15,841 tỷ đồng chỉ trong quý 2, đưa mức tăng từ đầu năm lên gần 11% — cao hơn hẳn mức 7.7% bình quân toàn hệ thống ngân hàng cùng kỳ, và là mức tăng theo quý cao nhất trong 5 năm trở lại đây.
Động lực chính đến từ khách hàng doanh nghiệp, đặc biệt là hai lĩnh vực cho vay kinh doanh bất động sản (tăng khoảng 34% YTD) và khách sạn-nhà hàng (tăng khoảng 20% YTD) — hai phân khúc vốn nhạy với chu kỳ lãi suất và thanh khoản thị trường bất động sản.
Tính trên hạn mức tín dụng ban đầu được Ngân hàng Nhà nước cấp (khoảng 11%), OCB gần như đã dùng hết chỗ để tăng trưởng thêm trong nửa cuối năm, trừ khi được nới thêm hạn mức — điều mà cả ba nguồn phân tích đều đánh giá khả năng xảy ra không cao.
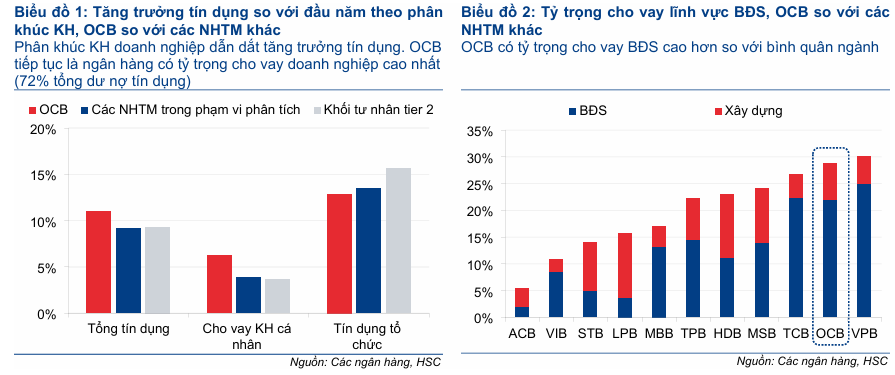
Cái giá của việc tăng trưởng nhanh: phải vay đắt hơn để bù đắp.
Vấn đề nằm ở chỗ tiền gửi khách hàng không theo kịp: trong khi cho vay thêm hơn 15,800 tỷ đồng, tiền gửi khách hàng chỉ nhích thêm khoảng 1,000 tỷ đồng — chưa đầy 7% phần chênh lệch cần bù đắp.
Phần còn lại phải dựa vào vốn liên ngân hàng và giấy tờ có giá, hai kênh vừa đắt hơn tiền gửi vừa định giá lại nhanh hơn. Hệ quả là chi phí vốn bình quân vọt lên 5.6% — mức cao nhất trong tám quý gần đây, từ khoảng 4.3% cùng kỳ năm ngoái — trong khi tỷ lệ CASA (tiền gửi không kỳ hạn) chỉ còn quanh 11%, thấp hơn hẳn mức bình quân 3 năm gần nhất khoảng 13%.
Gần chín phần mười tiền gửi của OCB hiện phải trả lãi theo mặt bằng thị trường, đúng vào lúc mặt bằng lãi suất huy động toàn hệ thống liên tục tăng bốn quý liên tiếp.
Kết quả: NIM đi ngang dù mọi thứ khác đều “chạy” tốt.
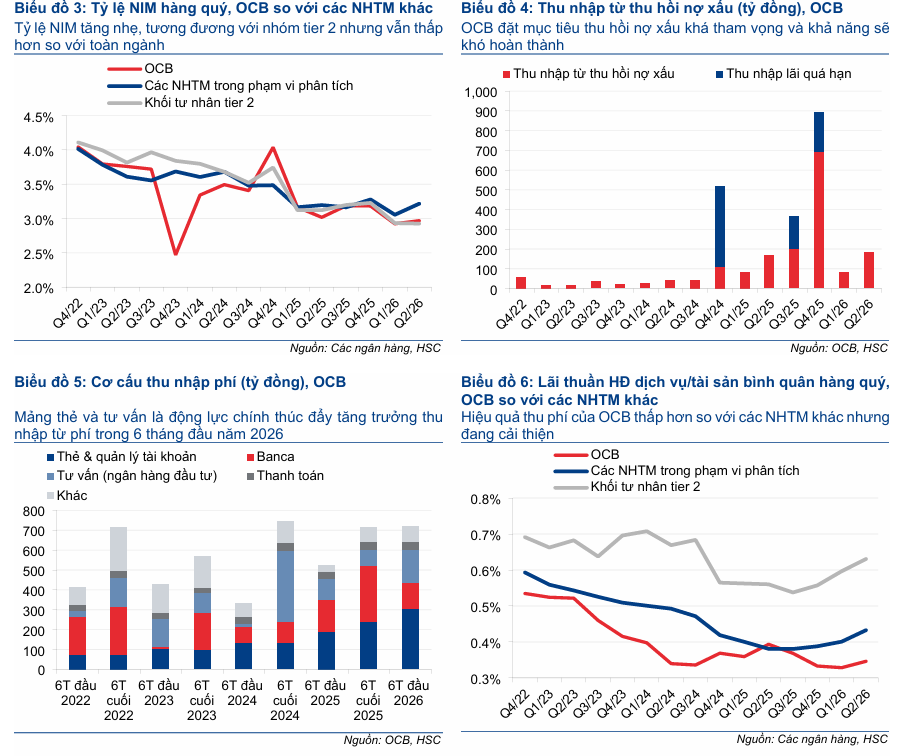
Lợi suất cho vay khách hàng đã tăng khoảng 1.7 điểm phần trăm so với cùng kỳ nhờ cơ cấu tài sản dịch chuyển về phía lợi suất cao hơn (tỷ trọng cho vay trong tài sản sinh lãi lên khoảng 65% từ 62% quý trước), nhưng chi phí vốn cũng tăng gần tương ứng, khiến biên lãi ròng quý 2 chỉ nhích nhẹ lên quanh 3.0% — các CTCK tính ra con số dao động 2.96-3.0% tùy phương pháp xử lý lãi dự thu bị thoái khỏi nội bảng của các khoản nợ nhóm 2.
Ban lãnh đạo OCB đặt mục tiêu giữ NIM nửa cuối năm ở mức tương đương, chủ yếu bằng cách đẩy mạnh cho vay cá nhân (lợi suất cao hơn) và tối ưu chi phí vốn, nhưng dư địa để lặp lại cách bù đắp này đang hẹp dần khi Ngân hàng Nhà nước đồng thời chỉ đạo giảm lãi suất cho vay hỗ trợ nền kinh tế.
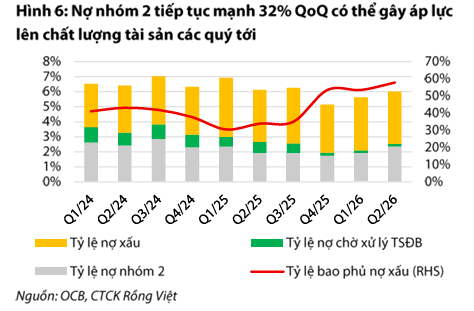
Nợ nhóm 2 — ngòi nổ chậm mà cả ba CTCK đều nhắc đến
Con số đáng chú ý nhất quý này không nằm ở lợi nhuận mà ở dư nợ nhóm 2.
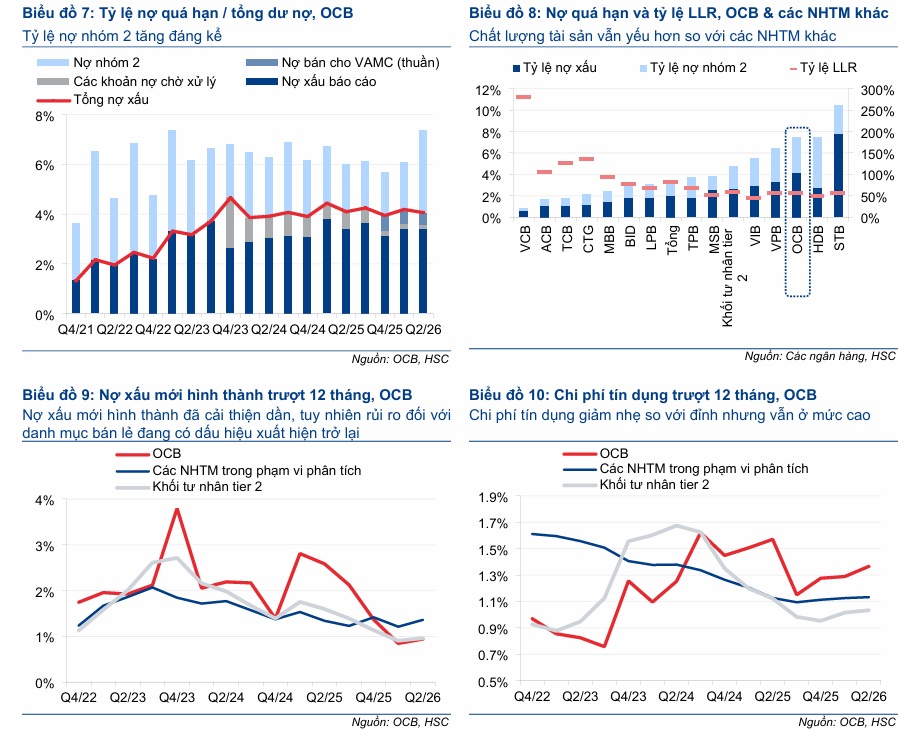
Khoản mục này tăng khoảng 32% chỉ trong quý 2, đưa mức tăng từ đầu năm lên tới 49.9%, tương đương số dư khoảng 5,209 tỷ đồng — mức cao nhất trong nhiều năm gần đây và nhanh hơn cả tốc độ tăng bình quân ngành (khoảng 31.6% YTD).
Tỷ lệ nợ nhóm 2 trên tổng dư nợ theo đó tăng từ khoảng 1.7% cuối năm 2025 lên 2.4-3.3% tùy cách tính của từng CTCK.
Đây là nhóm nợ “cần chú ý” — chưa phải nợ xấu, nhưng là nguồn hình thành nợ xấu của một đến hai quý kế tiếp, nên không có gì ngạc nhiên khi cả ba báo cáo đều dành hẳn một phần riêng để cảnh báo về nó.
Bộ đệm dự phòng đang dày lên, nhưng vẫn mỏng hơn ngành một khoảng đáng kể.
Để đối phó, OCB đã trích lập mạnh tay hơn hẳn cùng kỳ, đưa tỷ lệ bao phủ nợ xấu (LLR) lên vùng 57.8-59.4% — chênh lệch nhỏ giữa hai con số này chủ yếu do VDSC tính gộp cả các khoản nợ chờ xử lý tài sản bảo đảm vào mẫu số, còn TCBS Research thì không.
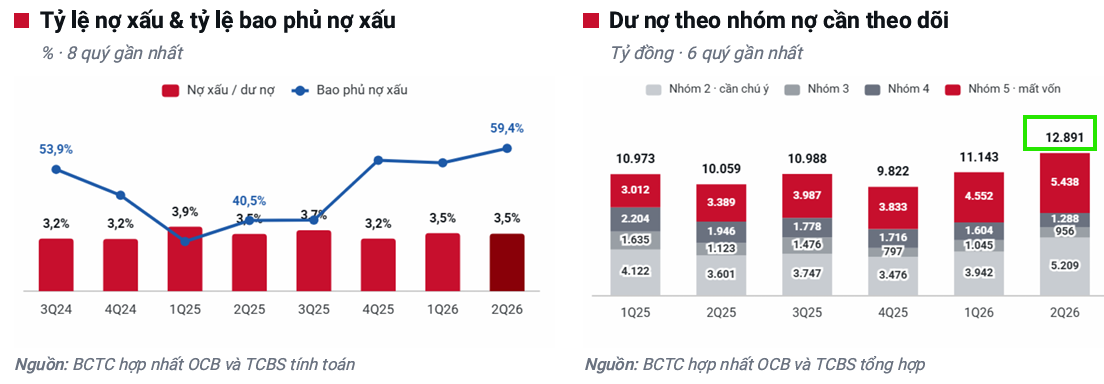
Dù đã là mức cao nhất trong tám quý gần đây (từ khoảng 40.5% cùng kỳ năm ngoái), con số này vẫn thấp hơn bình quân ngành khoảng 20 điểm phần trăm — theo TCBS Research, toàn ngành đang bao phủ nợ xấu ở vùng 79-83%, trong khi tỷ lệ nợ xấu bình quân ngành chỉ khoảng 2.0% so với 3.5% của OCB.
Nói cách khác, cả tử số (nợ xấu) lẫn mẫu số (bộ đệm) của OCB đều đang ở phía bất lợi hơn so với phần còn lại của ngành.
Một điểm giảm nhẹ đáng để ý: không phải toàn bộ nợ nhóm 2 tăng thêm đều là tin xấu.
HSC lưu ý rằng trong phần tăng của nợ nhóm 2, có khoảng 2,200 tỷ đồng — tương đương 1% danh mục cho vay — đến từ một khoản mua nợ, hiện bị phân loại vào nhóm 2 nhưng dự kiến sẽ trở về nhóm 1 khi các khách hàng liên quan đã thanh toán bình thường trở lại.
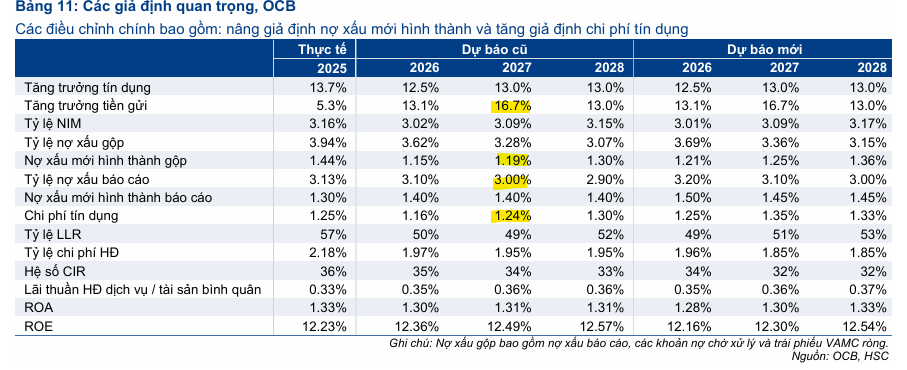
Đây là lý do khiến HSC, dù nâng giả định chi phí tín dụng giai đoạn 2026-2028 lên lần lượt 1.25%, 1.35% và 1.33% (từ mức cũ 1.16%, 1.24% và 1.3%), vẫn không bi quan đến mức hạ khuyến nghị — trong khi TCBS Research chọn cách nhìn thận trọng hơn hẳn, cho rằng chi phí dự phòng nửa cuối năm khó về lại vùng thấp của quý 1 và khuyến nghị thẳng là “quan sát, chưa đầu tư” cho đến khi tỷ lệ bao phủ nợ xấu tiến gần mặt bằng ngành và nợ nhóm 2 ngừng tăng.
Ba CTCK cũng không đồng thuận về tốc độ cải thiện bộ đệm dự phòng trong chính năm 2026.
HSC dự báo tỷ lệ LLR sẽ giảm nhẹ về 49% ngay trong năm 2026 (từ giả định cũ 50%) trước khi hồi phục dần lên 51% và 53% vào 2027-2028 — tức nhìn nhận rủi ro sẽ còn xấu đi trước khi tốt lên.
TCBS Research thì lạc quan hơn hẳn về tốc độ, kỳ vọng bao phủ nợ xấu bật thẳng lên 62% ngay trong năm nay.
Khoảng cách này không phải chuyện chọn số nào “đúng” hơn, mà phản ánh đúng bản chất tranh cãi của cổ phiếu này lúc này: tất cả phụ thuộc vào việc nợ nhóm 2 hiện tại sẽ “chảy” thành nợ xấu nhanh đến đâu, và không ai trong ba CTCK dám chắc câu trả lời.
Thu nhập dịch vụ — điểm sáng đang âm thầm gánh vác
Khi thu nhập lãi thuần bị NIM kìm lại, thu nhập ngoài lãi mới là nơi tạo khác biệt.
Lãi thuần hoạt động dịch vụ quý 2 tăng tới 33.6-34% YoY, lũy kế 6 tháng tăng khoảng 30%, chủ yếu nhờ phí dịch vụ thẻ, quản lý tài khoản và hoạt động tư vấn (bao gồm tư vấn phát hành trái phiếu doanh nghiệp).
HSC giữ nguyên dự báo mảng này sẽ tăng trưởng bình quân 17%/năm giai đoạn 2025-2028 — cao hơn hẳn mức tăng trưởng bình quân 13%/năm dự báo cho thu nhập lãi thuần cùng giai đoạn — và xem đây là trụ cột chiến lược để bù đắp cho tín dụng chậm lại và NIM yếu hơn về dài hạn.
Chi phí hoạt động được kiểm soát tốt, nhưng khó còn nhiều dư địa để “cứu” lợi nhuận thêm.
Chi phí hoạt động quý 2 chỉ tăng khoảng 4.5% trong khi tổng thu nhập hoạt động tăng 21.3%, đưa tỷ lệ chi phí trên thu nhập (CIR) về 32.9%, giảm mạnh từ mức 38.2% cùng kỳ.
Đáng chú ý, một phần mức tiết giảm này đến từ khoản hoàn nhập dự phòng khoảng 12 tỷ đồng cho tài sản ngoài tín dụng — không lặp lại; loại trừ khoản này, chi phí hoạt động thực chất tăng khoảng 5.7% thay vì 4.5%.
ROE trượt 4 quý nhờ vậy hồi phục lên khoảng 12.9-13.0%, nhưng vẫn cách khá xa mức trung vị khoảng 18-19% của nhóm mười ngân hàng niêm yết lớn nhất — trong nhóm này, OCB gần như chỉ đứng trên đúng một cái tên.
Định giá: khi giá giảm nhanh hơn cả nỗi lo chất lượng tài sản
Đây chính là điểm khiến quan điểm về OCB rẽ hai hướng rõ rệt nhất.
Cùng nhìn vào một bộ số liệu quý 2 không mấy khác biệt, HSC lại vừa nâng khuyến nghị từ Tăng tỷ trọng lên Mua, trong khi TCBS Research giữ nguyên lập trường thận trọng “quan sát, chưa đầu tư“.
Chênh lệch không nằm ở việc ai đọc đúng số hơn, mà ở việc CTCK nào coi rủi ro chất lượng tài sản đã được phản ánh đủ vào giá hay chưa.
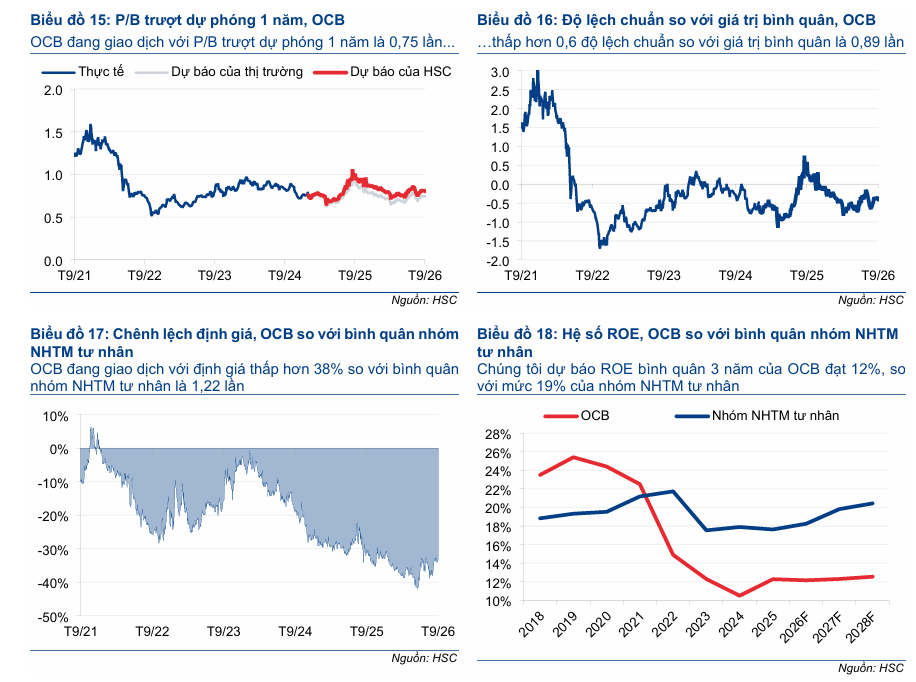
Sau khi cổ phiếu OCB giảm khoảng 6% chỉ trong hai tuần trước ngày 9/9/2026, HSC cho rằng mức chiết khấu đã đủ hấp dẫn: P/B dự phóng 1 năm chỉ còn 0.75 lần, thấp hơn 0.6 độ lệch chuẩn so với bình quân quá khứ 0.89 lần, và thấp hơn tới 38% so với bình quân nhóm ngân hàng tư nhân niêm yết (1.22 lần).
HSC đưa ra giá mục tiêu 12,700 đồng, tương đương tiềm năng tăng giá 25.1% so với thị giá 10,150 đồng ngày 9/9/2026.
TCBS Research và VDSC nhìn cùng một cổ phiếu nhưng kết luận khác hẳn về mức độ hấp dẫn.
Ở thời điểm giữa tháng 8, TCBS Research tính P/B hiện tại của OCB ở mức 0.9 lần — đúng bằng vùng giao dịch bình quân hai năm gần nhất của chính cổ phiếu này (0.92 lần) và thấp hơn trung vị ngành khoảng 30.7% — nhưng cho rằng mức chiết khấu này “không mới”, tức thị trường vẫn chưa chiết khấu thêm cho rủi ro chất lượng tài sản đang lớn dần, nên chưa vội khuyến nghị mua.
VDSC thì đưa định giá 11,650 đồng/cổ phiếu, tương đương tỷ suất sinh lời kỳ vọng chỉ khoảng 7% — mức khiêm tốn hơn nhiều so với 25.1% của HSC — dù chưa đưa ra khuyến nghị mua/bán cụ thể và cho biết sẽ cập nhật lại dự phóng trong báo cáo kế tiếp.
Dự phóng lợi nhuận cả năm 2026 cũng là nơi ba CTCK lệch nhau đáng kể — và đây là khác biệt đáng nói.
HSC dự báo LNTT 2026 đạt 5,520 tỷ đồng (tăng 9.9% YoY) sau khi giảm bình quân 1.5% dự báo lợi nhuận giai đoạn 2026-2028 do thận trọng hơn về chất lượng tài sản.
TCBS Research đưa ra con số thấp hơn: 5,233 tỷ đồng, chỉ tăng 4.2% YoY — phản ánh quan điểm thận trọng nhất trong ba nguồn.
VDSC lạc quan hơn hẳn cả hai, với dự phóng khoảng 6,500 tỷ đồng, tương đương tăng trưởng 29% YoY — cao hơn tới 24% so với con số của TCBS Research — dù bản thân VDSC cũng lưu ý đây là dự phóng đưa ra ngay sau khi có KQKD quý 2 và sẽ được cập nhật ở báo cáo sau.
Điều thú vị là cùng một mức lợi nhuận 6 tháng khoảng 2,470 tỷ đồng, TCBS Research tính ra tỷ lệ hoàn thành dự phóng riêng của họ là 47.2%, còn VDSC tính ra chỉ 38% — chênh lệch này không đến từ số liệu thực tế (giống nhau) mà từ chính việc mẫu số (dự phóng cả năm) của VDSC cao hơn hẳn, minh chứng rõ nhất cho việc ai đang lạc quan hơn ai.
| Tiêu chí | HSC (15/9/2026) | TCBS Research (19/8/2026) | VDSC (20/8/2026) |
|---|---|---|---|
| Khuyến nghị | Mua (nâng từ Tăng tỷ trọng) | Quan sát, chưa đầu tư | Chưa nêu khuyến nghị cụ thể |
| Giá mục tiêu / định giá | 12,700 đồng (+25.1%) | Không đưa giá mục tiêu | 11,650 đồng (+7%) |
| Giá tham chiếu | 10,150 đồng (9/9/2026) | 10,950 đồng (18/8/2026) | ~10,890 đồng (19/8/2026, suy từ P/B) |
| P/B | 0.75 lần (dự phóng 1 năm tới) | 0.9 lần (hiện tại) | 0.81 lần (hiện tại) |
| Dự phóng LNTT 2026F | 5,520 tỷ đồng (+9.9% YoY) | 5,233 tỷ đồng (+4.2% YoY) | ~6,500 tỷ đồng (+29% YoY) |
| Dự phóng NIM 2026F | 3.01% | ~3.0% (đi ngang) | Chưa nêu cụ thể; kỳ vọng cải thiện nhờ dư địa thanh khoản (LDR, SMLR) |
| Bao phủ nợ xấu 2026F | 49% | 62.0% | Chưa nêu cụ thể |
| Động lực chính | Định giá đã chiết khấu sâu, ROE cải thiện dần | Tăng trưởng quy mô, kiểm soát chi phí | Thu hồi nợ xấu hơn 1,000 tỷ, dư địa thanh khoản mở rộng cho vay trung dài hạn |
| Rủi ro chính | Chất lượng tài sản, tỷ trọng cho vay BĐS cao hơn bình quân ngành, lãi suất tăng | Nợ nhóm 2 chuyển thành nợ xấu nhanh hơn dự kiến, bao phủ mỏng hơn ngành | Nợ nhóm 2 tăng nhanh hơn tốc độ thu hồi nợ xấu kế hoạch |
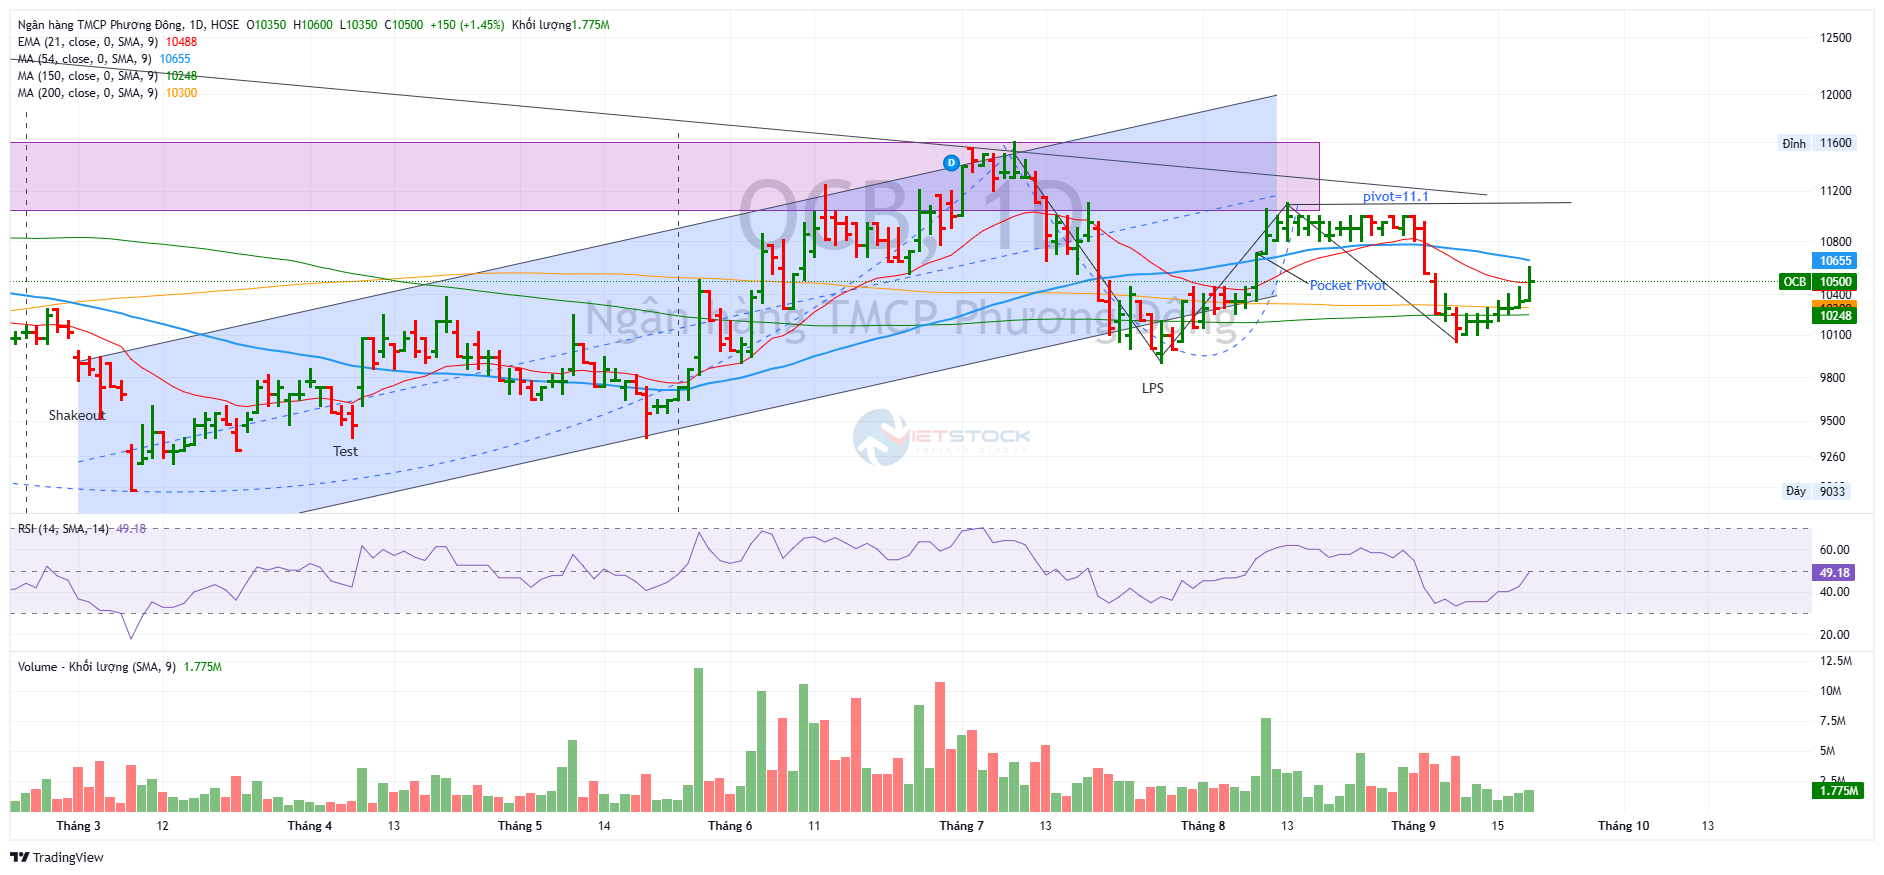
Trên đồ thị, RS của OCB là 77, nằm trong số các cổ phiếu hoạt động khá tốt trên thị trường. Ngày 11.8.2026, OCB có điểm mua Pocket Pivot ở vùng giá 10,850 đồng. Hiện tại OCB vẫn đang ở vùng giá này và Elibook Team cho rằng, cổ phiếu ngân hàng này có thể mua được. Nếu tiếp tục breakout đường trendline ở vùng giá 11,300 đồng, sẽ càng xác nhận kịch bản tăng giá.
Hiện tại, OCB đang hình thành đáy 2 trước khi breakout điểm pivot 11,100 và đường trendline.
 .