Th10
TTCK Việt Nam
Ngân hàng: Thông tư 50 nâng trần 10 điểm, dư địa cho vay thêm chưa tới một tháng
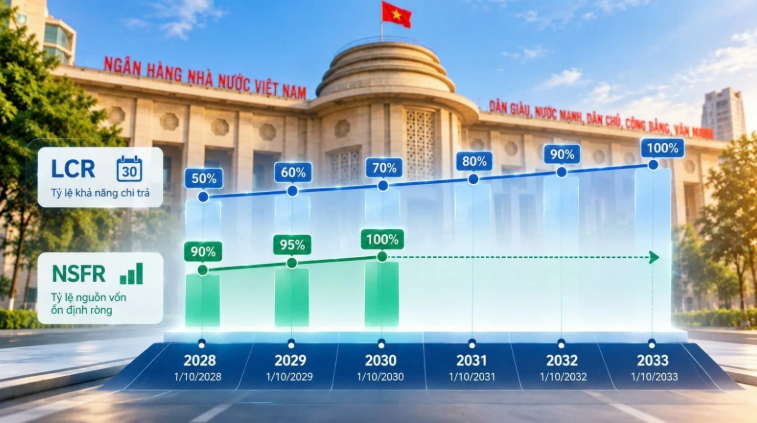
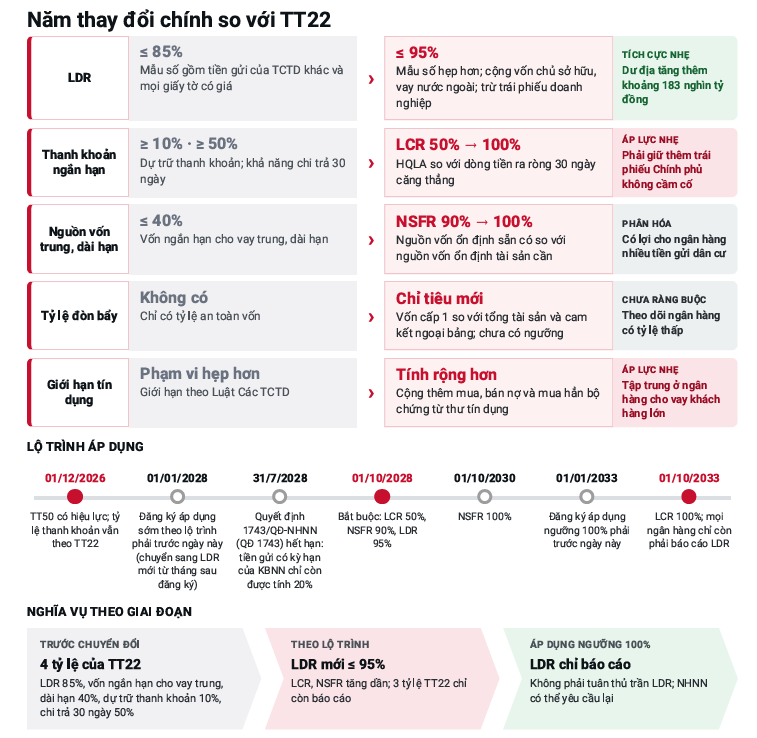
- Thay đổi chính: Trần LDR nâng từ 85% lên 95%, nhưng mẫu số bị tính lại chặt hơn; LCR và NSFR theo chuẩn Basel III bắt buộc từ 1/10/2028, LCR lên 100% vào năm 2033.
- Dư địa cho vay: Theo TCBS, 26 ngân hàng niêm yết chỉ có thêm khoảng 183 nghìn tỷ đồng dư địa, tương đương 1.2% dư nợ, hay chừng 0.9 tháng tăng trưởng tín dụng.
- Phân hóa: Ngân hàng nhiều tiền gửi dân cư, vốn dày, sẵn trái phiếu Chính phủ hưởng lợi; nhóm sống nhờ vốn liên ngân hàng chịu áp lực. Đây là bộ lọc chất lượng nguồn vốn, không phải liều doping tín dụng.
Hãy tưởng tượng chủ nhà báo tin vui: trần nhà được nâng thêm một mét. Rồi bạn phát hiện nền nhà cũng vừa được đổ cao thêm gần chừng ấy. Thông tư 50/2026, NHNN ban hành ngày 30/9 để thay Thông tư 22/2019, làm đúng như vậy với tỷ lệ dư nợ cho vay trên tiền gửi (LDR): trần nâng từ 85% lên 95%, nhưng tiền gửi của tổ chức tín dụng khác, kỳ phiếu, trái phiếu thường bị loại khỏi mẫu số, còn trái phiếu doanh nghiệp ngân hàng đang nắm thì bị trừ thẳng. Theo ước tính của TCBS, nếu giữ trần 85% với cách tính mới, 26 ngân hàng niêm yết âm khoảng 408 nghìn tỷ đồng dư địa cho vay; nâng lên 95% thì dư địa chỉ cao hơn hiện nay khoảng 183 nghìn tỷ đồng.
Thị trường đọc tiêu đề “nới trần” và nghĩ ngay đến tín dụng bung ra, lãi suất hạ nhiệt, cổ phiếu ngân hàng có cớ để chạy. Nhưng nhà đầu tư không nắm cổ phiếu của dự thảo; họ nắm cổ phiếu của từng ngân hàng với từng bảng cân đối khác nhau. Câu hỏi thật vì thế không phải Thông tư 50 tốt hay xấu cho ngành, mà là khi chiếc thước đo được thay, ngân hàng nào hóa ra cao lên và ngân hàng nào thấp đi.
LDR mới: trần cao hơn, nhưng thước đo cũng khắt khe hơn
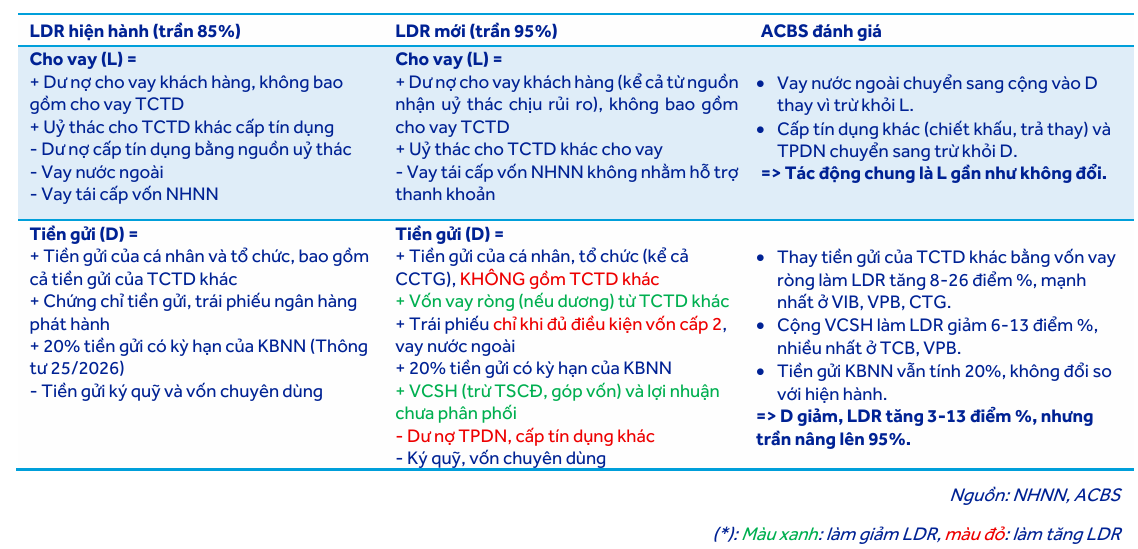
Theo Thông tư 50, chỉ phần vay ròng liên ngân hàng được tính vào mẫu số, trái phiếu phát hành chỉ được giữ lại khi đủ điều kiện vốn cấp 2; bù lại, mẫu số được cộng vốn chủ sở hữu và vay nước ngoài. ACBS tách ra hai lực ngược chiều: bỏ tiền gửi liên ngân hàng đẩy LDR lên 8-26 điểm %, cộng vốn chủ sở hữu kéo xuống 6-13 điểm %, bù trừ lại LDR mới cao hơn hiện hành 3-13 điểm %. TCBS thấy LDR mới cao hơn ở cả 26/26 ngân hàng.
Nói cách khác, 10 điểm % nâng trần phần lớn để bù cho chính cách tính chặt hơn. Nhóm tăng ít như TCB, STB, MBB (chỉ 3.2-3.9 điểm % theo ACBS) thực sự có thêm khoảng trống, trong khi nhóm vừa gửi vừa vay liên ngân hàng hai chiều lớn như VIB (+13.3 điểm %) hay CTG (+10.1 điểm %) gần như ăn hết phần được nới.
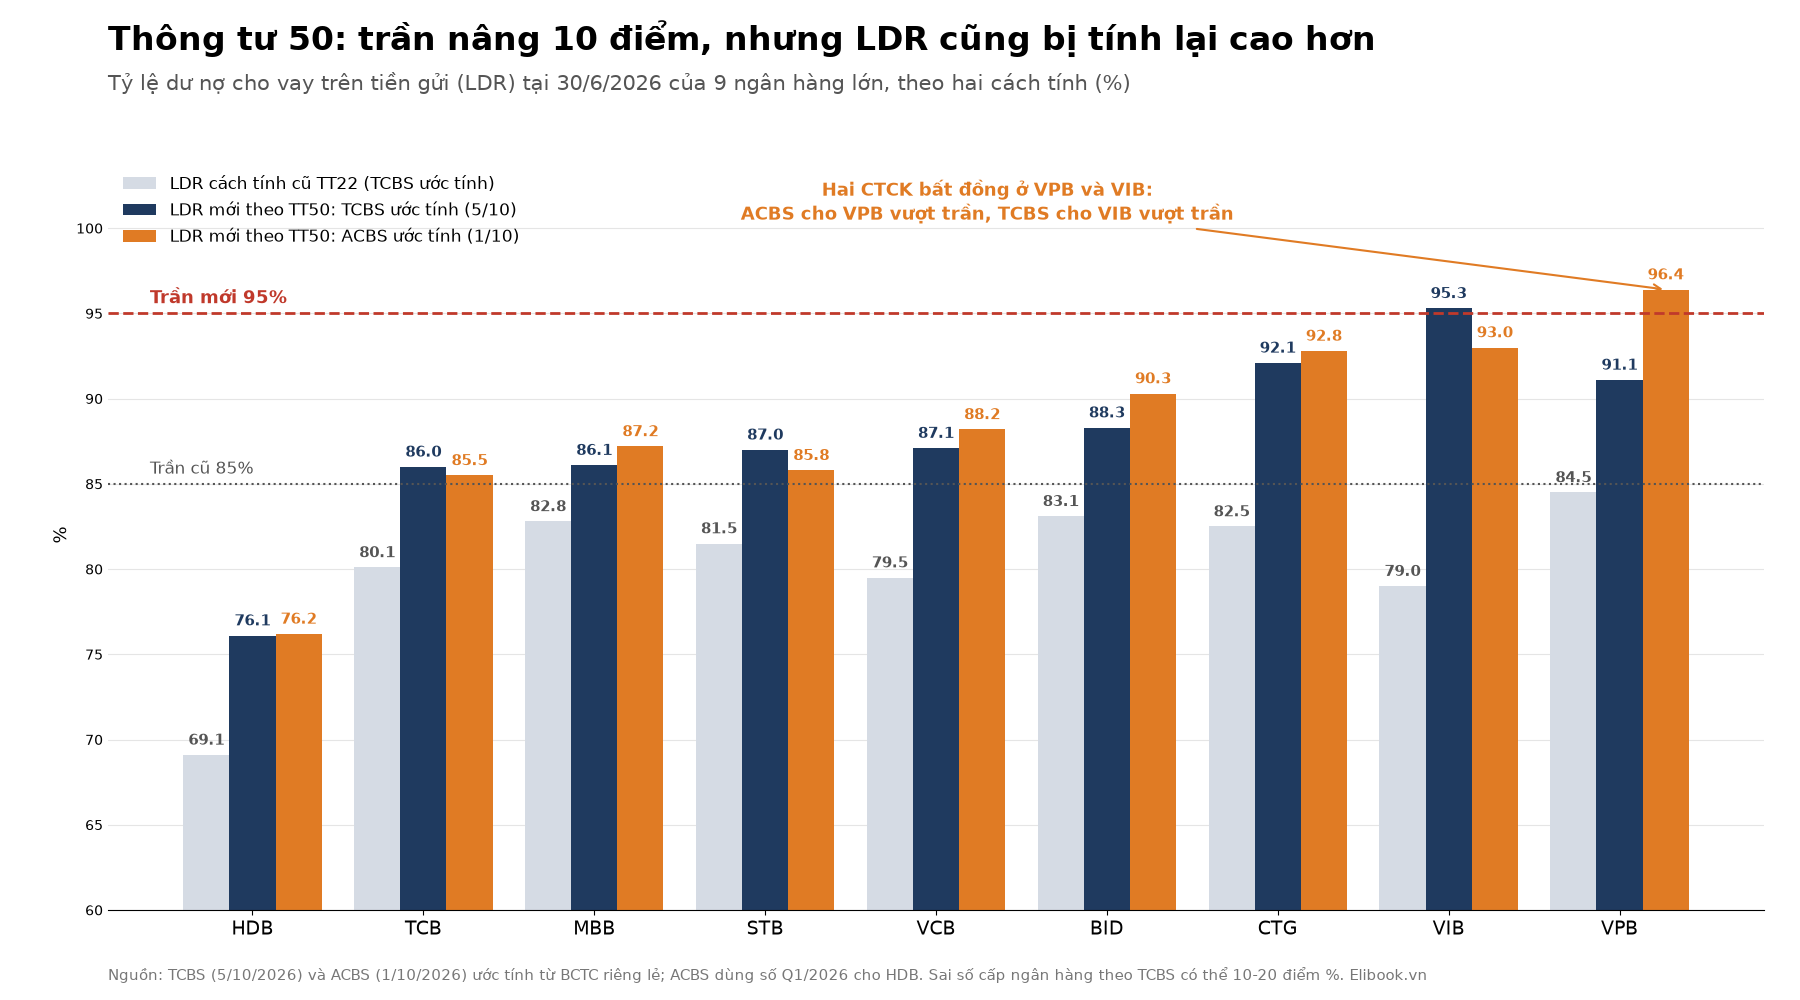
Điều thú vị là hai CTCK cùng làm phép tính lại chỉ ra hai “học sinh vượt trần” khác nhau. ACBS ước VPB lên 96.4%, còn VIB và CTG sát trần quanh 93%. TCBS lại cho VIB 95.3% là ngân hàng duy nhất vượt trần, còn VPB chỉ 91.1%. Chênh 5 điểm % ở cùng một ngân hàng cho thấy văn bản còn chỗ để hiểu khác nhau. Biến số lớn nhất còn treo là giấy tờ có giá: nếu chứng chỉ tiền gửi bị loại khỏi mẫu số, TCBS tính 12 ngân hàng vượt 95%; nếu trái phiếu của TCB, MBB, VPB phần lớn không đủ chuẩn vốn cấp 2, ACBS tính LDR mới của nhóm này có thể lên 105-112%.
Tôi đọc phần LDR là trung tính: một chiếc áo rộng hơn nhưng may theo số đo mới, chưa ai được ăn thêm bát cơm nào. Nếu tác động thật không nằm ở LDR, thì nó nằm ở đâu?
LCR: nút thắt thật nằm ở tài sản thanh khoản, không phải trần cho vay
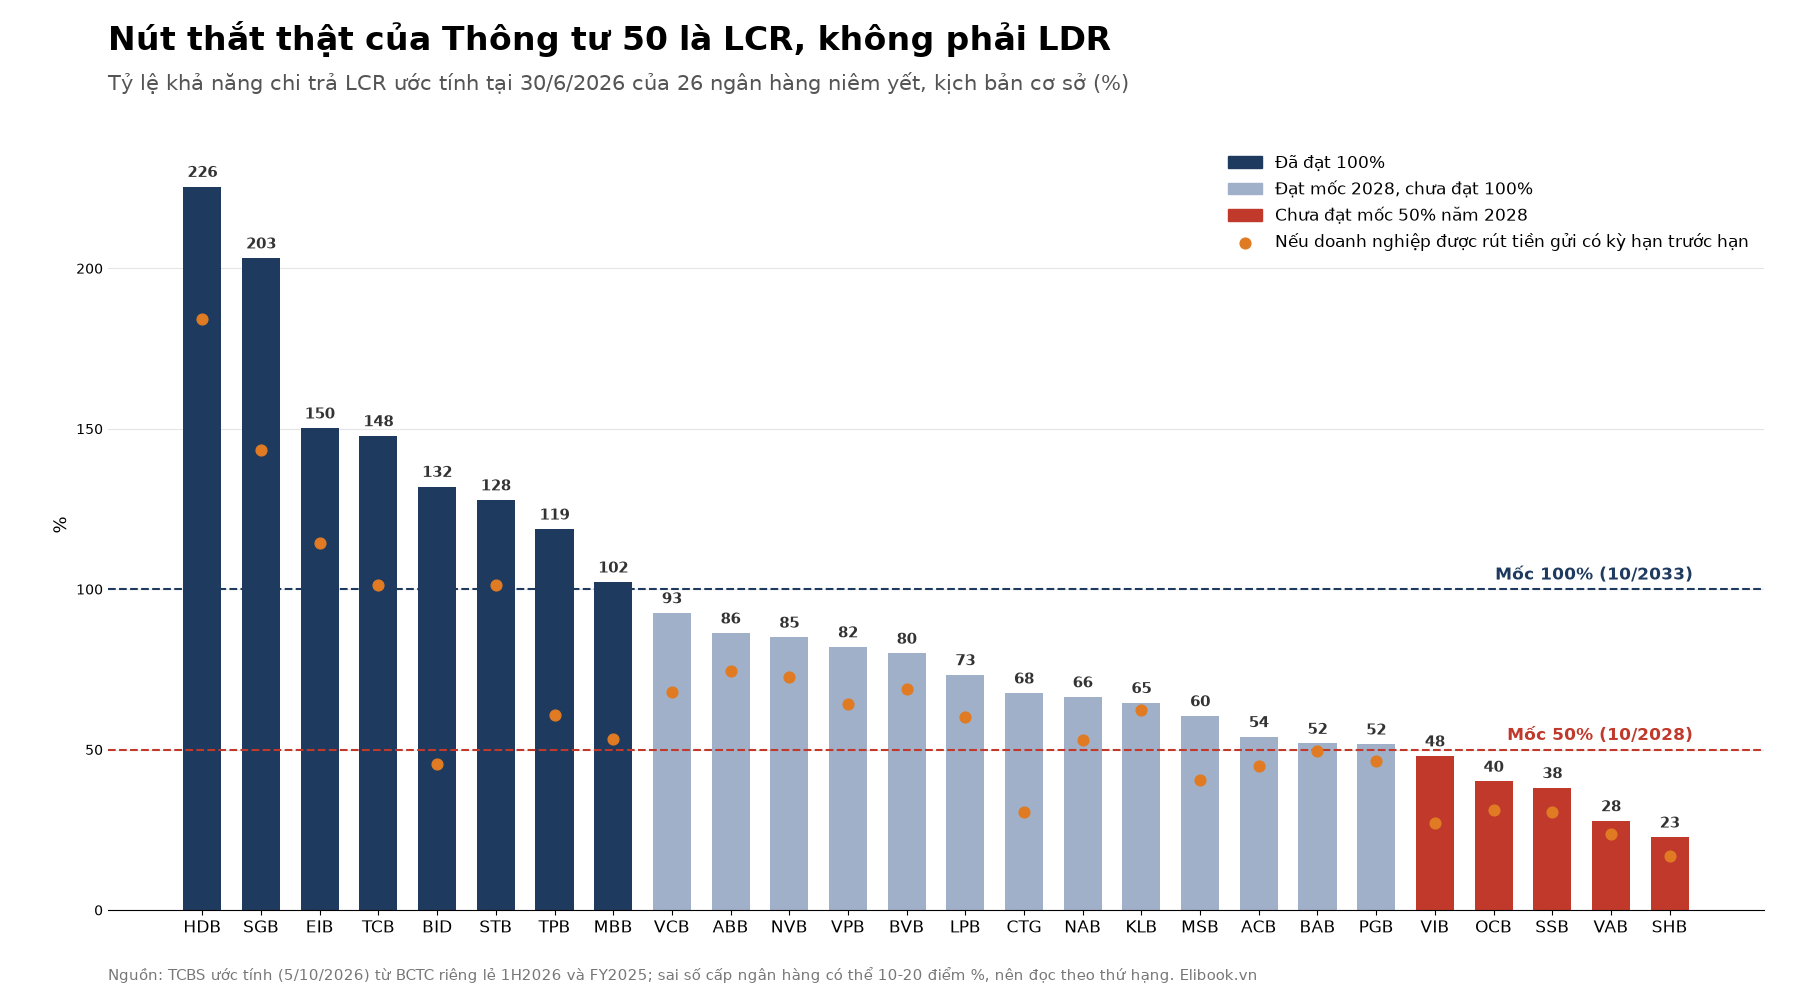
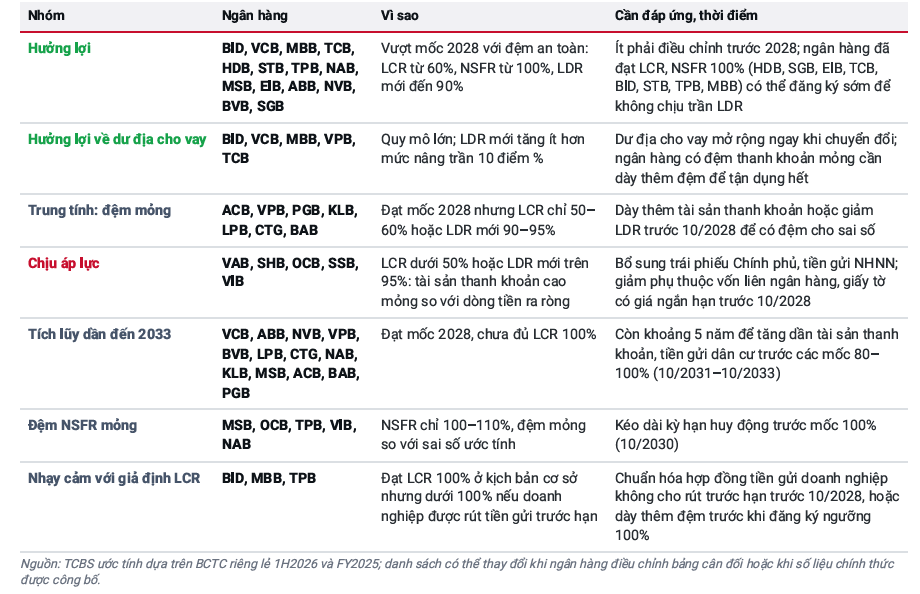
Câu trả lời của TCBS khá dứt khoát: nếu áp ngay ngưỡng 100%, 18/26 ngân hàng chưa đạt ít nhất một tỷ lệ, và tất cả đều vì LCR. LCR đo tài sản thanh khoản cao (HQLA, chủ yếu tiền gửi tại NHNN và trái phiếu Chính phủ) so với dòng tiền ra ròng 30 ngày căng thẳng. Tiền gửi tại tổ chức tín dụng khác không còn được tính, trái phiếu Chính phủ đang cầm cố cũng bị loại, khoảng 356 nghìn tỷ đồng, tức 41% lượng ngân hàng đang nắm. LCR toàn ngành ở kịch bản cơ sở khoảng 94%, và VIB, OCB, SSB, VAB, SHB còn chưa qua mốc 50% của năm 2028.
Con số khiến tôi chú ý hơn là kịch bản xấu. Nếu doanh nghiệp được rút tiền gửi có kỳ hạn trước hạn, LCR ngành rơi xuống 54%, riêng BID từ 132% xuống 45.6%, và lượng HQLA còn thiếu để mọi ngân hàng đạt 100% nhảy từ khoảng 233 nghìn tỷ đồng lên khoảng 1,008 nghìn tỷ đồng. Việc chuẩn hóa hợp đồng tiền gửi doanh nghiệp trước 10/2028 vì thế nghe như thủ tục hành chính, nhưng sức nặng ngang một đợt tăng vốn.
May là lộ trình đủ dài. LCR chỉ cần 50% từ 1/10/2028, tăng 10 điểm % mỗi năm và chạm 100% vào 2033; NSFR đi từ 90% lên 100% vào 2030, và theo TCBS cả 26 ngân hàng đã trên 100%. Cái giá nằm ở biên lãi: giữ thêm trái phiếu Chính phủ lợi suất thấp thay vì cho vay làm NIM toàn ngành mất khoảng 3.0-4.7 điểm cơ bản ở kịch bản cơ sở, dàn trải tới 2033.
Vài điểm cơ bản NIM không đủ làm lung lay một mô hình định giá. Nhưng khi cả LCR lẫn NSFR cùng ưu ái một thứ, thứ đó sẽ thành tài sản được săn đón nhất ngành.
Tiền gửi dân cư: tấm vé hạng nhất trong luật chơi mới
Trong LCR, tiền gửi dân cư chỉ bị giả định rút 5-10% trong 30 ngày căng thẳng, so với 25-40% của doanh nghiệp và 100% của vốn từ tổ chức tín dụng. Trong NSFR, tiền gửi dân cư, kể cả không kỳ hạn, được tính 90-95% là nguồn ổn định, còn vốn liên ngân hàng dưới 6 tháng bằng 0. TCBS quy ra một phép so sánh dễ nhớ: 100 đồng tiền gửi dân cư tài trợ được khoảng 138-154 đồng cho vay mua nhà đủ chuẩn, còn 100 đồng tiền gửi doanh nghiệp ngắn hạn chỉ tài trợ khoảng 50-59 đồng cho vay dài hạn khác. Cùng một đồng huy động, giá trị trong mắt nhà quản lý chênh nhau hai đến ba lần.
Áp lăng kính này vào danh sách, bức tranh khá rõ. ACBS và TCBS cùng gọi tên TCB và STB ở nhóm hưởng lợi: tiền gửi cá nhân chiếm 59-80% tiền gửi khách hàng, LCR đã trên 100%. HDB có LCR cao nhất danh sách TCBS (225.5%) và LDR mới chỉ khoảng 76%. Tám ngân hàng đã đạt cả LCR và NSFR 100% là HDB, SGB, EIB, TCB, BID, STB, TPB, MBB có thể đăng ký áp dụng sớm để thoát hẳn trần LDR. Phía bên kia, ACBS điểm mặt VIB và VPB vì vốn từ tổ chức tín dụng chiếm 26-27% nguồn vốn, HQLA cấp 1 chỉ 3-4% tổng tài sản; TCBS xếp VIB, SHB, OCB, SSB, VAB vào nhóm chịu áp lực.
Nhóm quốc doanh lưng chừng hơn. BID có thêm dư địa cho vay, nhưng vốn chủ sở hữu chỉ 5.8% tổng tài sản theo ACBS và tỷ lệ đòn bẩy khoảng 5.3%, thấp nhất 26 ngân hàng theo TCBS, nên sẽ nhạy cảm nhất nếu ngưỡng đòn bẩy được đặt cao. CTG, với LDR mới 92-93% và LCR 67.6%, gần như không được hưởng gì. Chuyển đổi sớm còn khiến tiền gửi có kỳ hạn của Kho bạc chỉ được tính 20% thay vì 50% như Quyết định 1743 đang cho phép tới 31/7/2028, nên ba ngân hàng quốc doanh ít động lực đăng ký sớm. Theo tôi, cuộc đua chuyển đổi năm 2027 thuộc về các ngân hàng tư nhân, và danh sách đăng ký sớm (hạn chót 1/1/2028) sẽ là phiếu chấm điểm công khai đầu tiên của ngành.
Định giá & khuyến nghị: thông tư nới, nhưng lãi suất chưa chắc đã nới
Ba CTCK đồng thuận ở điểm lớn: Thông tư 50 mềm hơn dự thảo và gần như chưa động tới lợi nhuận 2026-2027. ACBS chưa điều chỉnh dự phóng của ngân hàng nào, TCBS đánh giá tác động ngành từ trung tính đến tích cực nhẹ, MBS đánh giá tích cực với ngân hàng sớm áp dụng LCR, NSFR. Chỗ bất đồng thật nằm ở hai chuyện: ai vượt trần, VPB theo ACBS hay VIB theo TCBS; và hệ quả lãi suất. ACBS cho rằng áp lực tuân thủ giảm sẽ tạo dư địa hạ lãi suất, còn TCBS và MBS cùng thấy cạnh tranh gay gắt hơn cho tiền gửi dân cư, tiền gửi dài hạn, tức giá vốn có xu hướng tăng.
Tôi nghiêng về phía TCBS và MBS, vì vĩ mô không ủng hộ câu chuyện tiền rẻ. CPI bình quân 9 tháng đã lên 4.52%, nhích qua mục tiêu khoảng 4.5%, riêng tháng 9 tăng 5.08% so với cùng kỳ, và TCBS nhận định dư địa nới lỏng gần như không còn khi NHNN ưu tiên ổn định giá và tỷ giá. Một thông tư cho thêm 0.9 tháng tăng trưởng tín dụng không đủ sức kéo lãi suất xuống khi lạm phát đang đẩy lên.
Vì vậy, tôi coi Thông tư 50 là một bộ lọc chứ không phải chất xúc tác để mua cả rổ ngân hàng. Khi các ngân hàng công bố LCR, NSFR, LDR theo cùng một chuẩn mỗi 6 tháng, khoảng cách giữa nhóm có nền tiền gửi dân cư, vốn dày, sẵn trái phiếu Chính phủ như TCB, STB, HDB, MBB và nhóm sống nhờ vốn bán buôn sẽ hiện ra trên giấy thay vì trong lời đồn. Rủi ro lớn nhất với nhận định này là hướng dẫn của NHNN về cách tính kỳ hạn cho vay theo Điều 24: nếu phải cộng cả thời gian cơ cấu lại tối đa, NSFR ngành rơi từ khoảng 117.7% xuống 94.5%, 16/26 ngân hàng dưới 100%, và mọi bảng xếp hạng ở trên phải vẽ lại.
| Tiêu chí | ACBS (1/10/2026) | TCBS (5/10/2026) | MBS (10/2026) |
|---|---|---|---|
| LDR mới | Cao hơn hiện hành 3-13 điểm %; 8/9 ngân hàng dưới trần | Cao hơn ở 26/26 ngân hàng; dư địa thêm khoảng 183 nghìn tỷ đồng | Tác động tùy cấu trúc bảng cân đối |
| Vượt hoặc sát trần 95% | VPB vượt (96.4%); VIB, CTG sát trần | VIB vượt (95.3%); SSB, OCB, CTG, KLB, LPB, VPB sát trần | Không ước tính theo ngân hàng |
| Hưởng lợi | STB, TCB | BID, VCB, MBB, TCB, HDB, STB, TPB… | Ngân hàng nhiều vốn chủ, vay nước ngoài |
| Chịu áp lực | VIB, VPB; CTG, BID hạn chế | VAB, SHB, OCB, SSB, VIB | Ngân hàng nhiều trái phiếu doanh nghiệp, vốn ngắn hạn |
| Lợi nhuận | Không đáng kể, giữ dự phóng | Gần như không trước 10/2028; NIM mất 3.0-4.7 điểm cơ bản tới 2033 | Chi phí vốn có thể tăng |
| Lãi suất | Có dư địa hạ | Giá vốn tăng | Áp lực tăng huy động dài hạn |