
Th10
Phân tích Doanh Nghiệp
REE: Lợi nhuận quý 3 ngành điện lãi gấp đôi còn REE thêm 9%, người nhà mua vào khi quỹ ngoại dừng tay
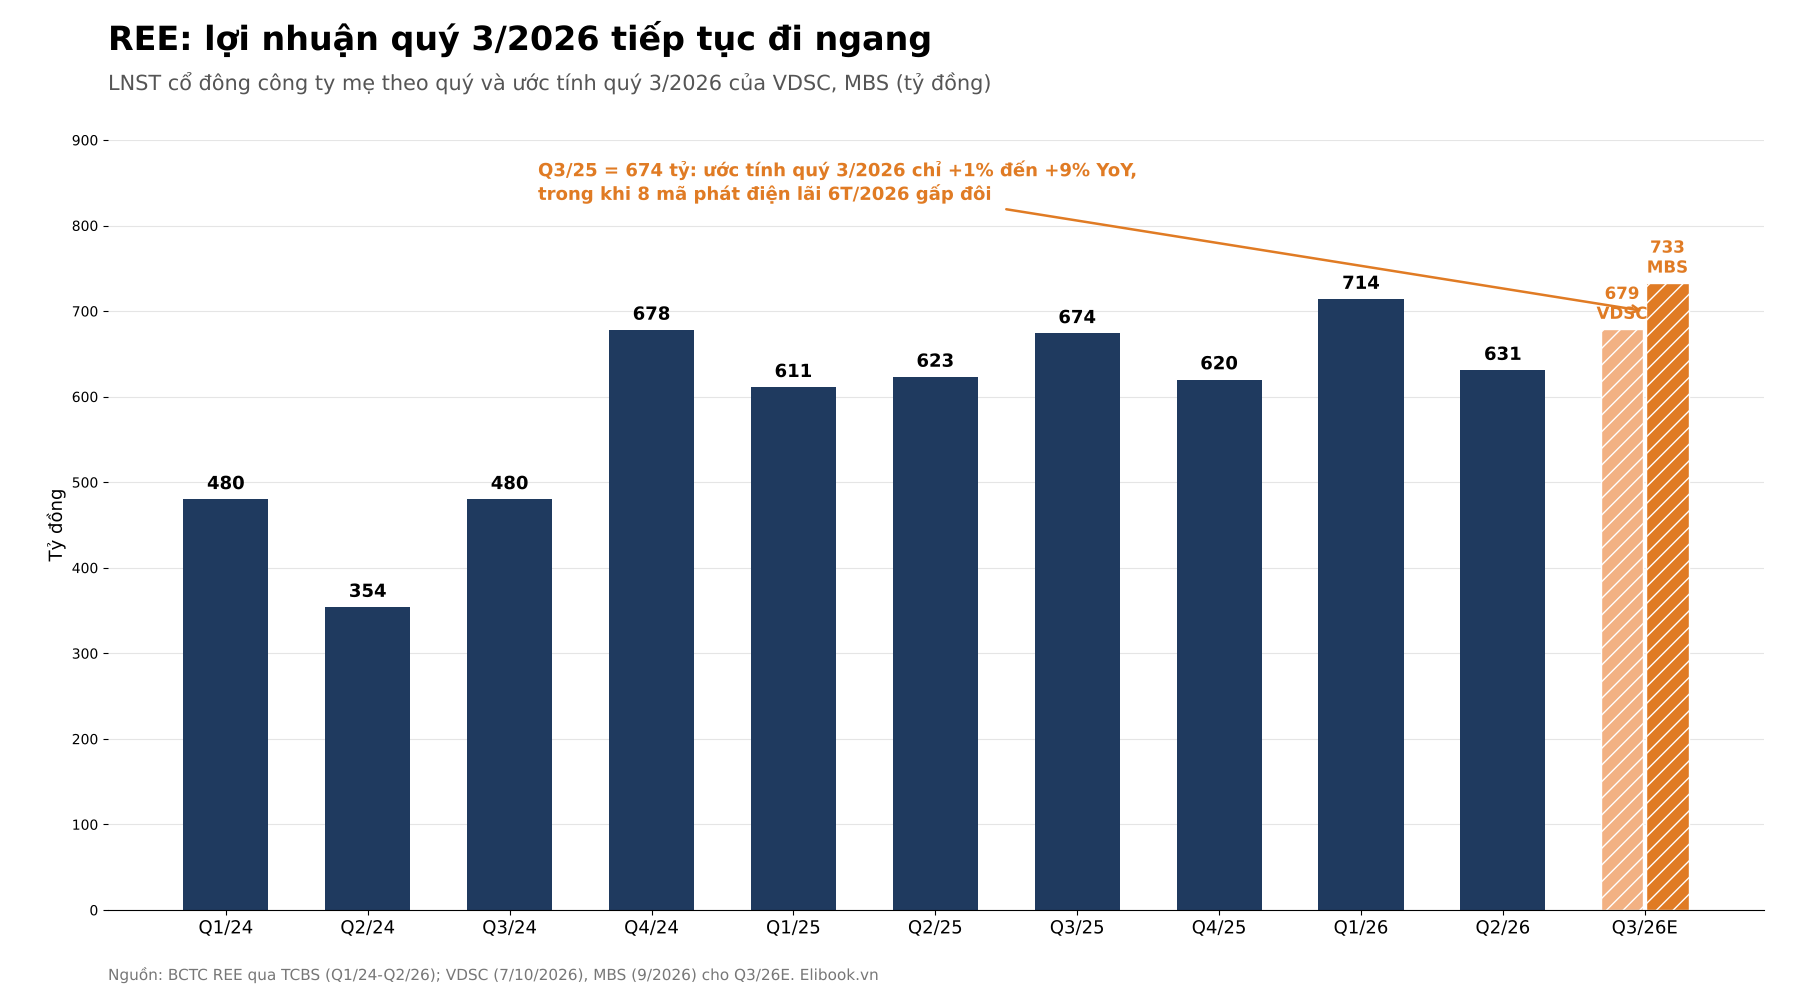
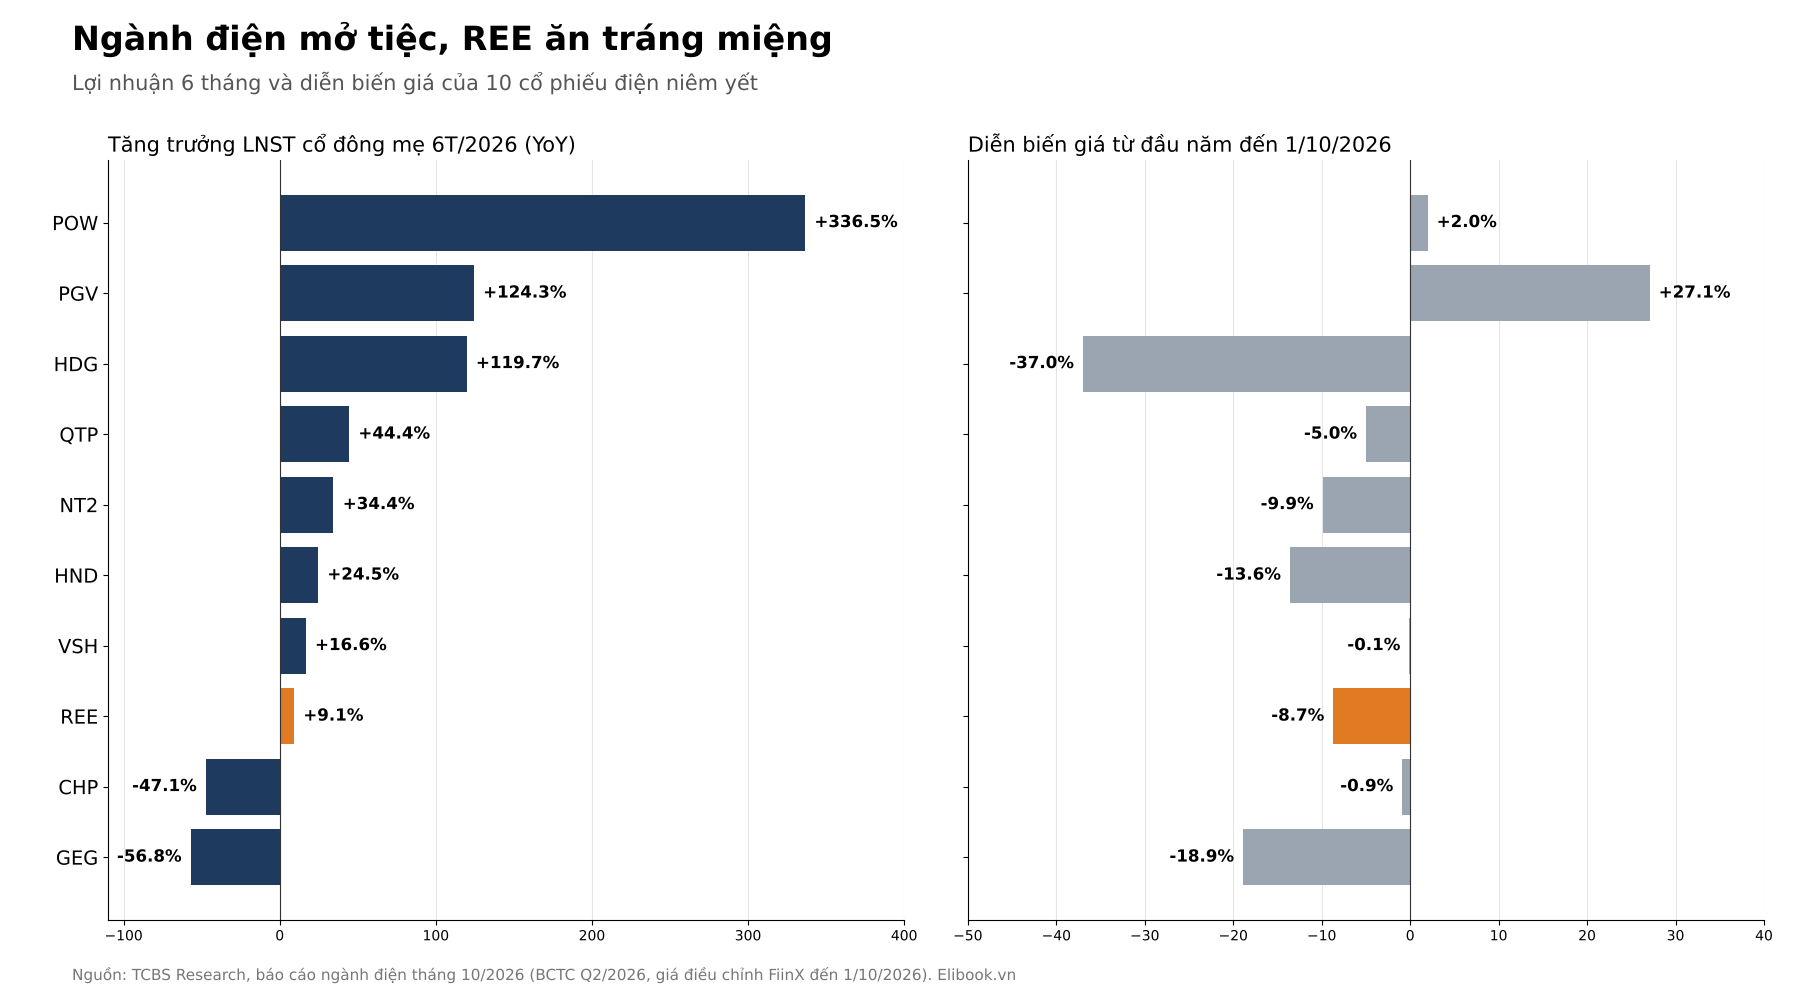
- Doanh thu & lợi nhuận: LNST cổ đông mẹ quý 3/2026 được ước tính 679-733 tỷ đồng, tức chỉ +1% đến +9% YoY, sau quý 2 đạt 631 tỷ đồng (+1.3% YoY). Lũy kế 6 tháng tăng 9.1%, trong khi 8 mã phát điện niêm yết tăng 109.7%.
- Hoạt động cốt lõi: Quý 2, sản lượng thủy điện giảm 23% YoY nhưng lợi nhuận thủy điện vẫn tăng 10%, nhờ giá thị trường điện bình quân 1,713 đồng/kWh (+65% YoY).
- Động lực bổ sung: Backlog M&E ký mới 6 tháng đạt 5,865 tỷ đồng (+216% YoY), quý 4 đóng thêm 128 MW điện gió. REE là cổ phiếu điện cho năm 2027, không phải cho quý này.
Năm 2026, tám doanh nghiệp phát điện niêm yết lãi gấp đôi trong sáu tháng đầu năm. REE, công ty mang chữ “điện” ngay trong tên, lãi thêm đúng 9.1%. Cổ phiếu cũng không khá hơn: giảm 8.7% từ đầu năm đến 1/10, trong khi PGV tăng 27%. TCBS gọi REE là “lựa chọn cân bằng nhất toàn ngành”, một lời khen mà nhà đầu tư nghe xong có lẽ muốn hỏi lại: cân bằng đến mức đứng yên à?
Nhưng có hai chi tiết khiến câu chuyện đáng xem lại. Giữa tháng 8, bà Nguyễn Thị Mai Thanh cùng ban điều hành đồng loạt bỏ tiền túi mua cổ phiếu quanh 46,000 đồng. Còn Platinum Victory, quỹ ngoại nắm 41.67% và đã đăng ký mua liên tục gần một năm, lần đầu tiên không nộp đơn mới sau đợt kết thúc ngày 22/9. Câu hỏi thật của REE vì thế là: khi ngành điện đang ăn tiệc bằng nhiệt điện, thứ gì đang được định giá rẻ ở REE, và ai đang đứng ở cửa chờ mua nó?
Lợi nhuận quý 3: chiếc đệm giá điện vẫn còn, nhưng mỏng dần
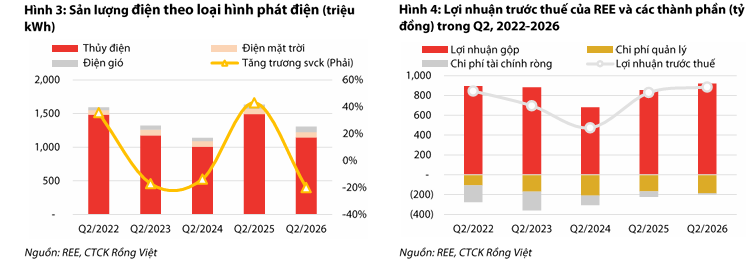
Quý 2 cho thấy cơ chế tự bảo hiểm của REE vận hành ra sao. El Niño làm nước về hồ kém, sản lượng thủy điện chỉ còn 1,492 triệu kWh, giảm 23%. Thế nhưng khi thủy điện yếu, hệ thống phải huy động than và khí đắt tiền hơn, giá thị trường điện bị đẩy lên, và những nhà máy lớn như Vĩnh Sơn – Sông Hinh nới biên gộp thêm 6 điểm %. REE bán ít nước hơn nhưng thu nhiều tiền hơn, giống người bán dù ế khách nhưng đúng hôm trời mưa nên được giá.
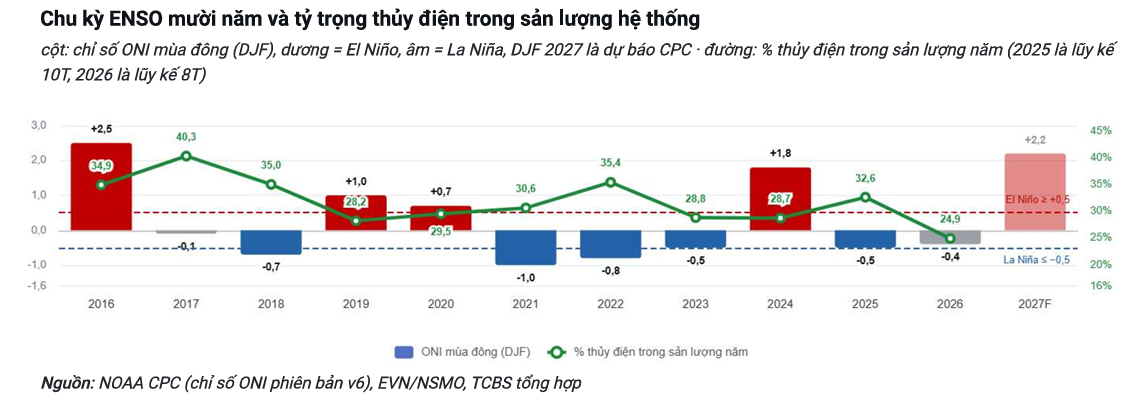
Quý 3 thì chiếc dù không còn che kín. VDSC ước tính doanh thu 2,875 tỷ đồng (+12.7%) nhưng LNST cổ đông mẹ chỉ 679 tỷ đồng (+1%), vì quý 3/2025 là mùa nước dồi dào bất thường, tạo nền so sánh cao. MBS lạc quan hơn, ở 733 tỷ đồng (+9%), nhờ Duyên Hải bổ sung sản lượng gió và mảng nước tăng trưởng. Hai con số chênh khoảng 8% nhưng cùng nói một điều: lợi nhuận đi ngang quanh đỉnh cũ.
Động lực tăng trưởng thật đang nằm ở chỗ ít ai để ý: mảng cơ điện lạnh. Doanh thu M&E quý 2 tăng 14%, VDSC dự báo quý 3 tăng thêm 15%, và lượng backlog ký mới sáu tháng tăng gấp hơn ba lần nhờ sân bay Phú Quốc, các dự án APEC 2027. Bất động sản thì ngược lại, The Light Square bán chậm hơn dự kiến.
Theo tôi, quý 3 không phải lý do để mua hay bán REE. Nó chỉ xác nhận REE đã qua được mùa khô đầu tiên của El Niño mà không sứt mẻ. Câu hỏi khó hơn là mùa khô thứ hai, năm 2027.
Ngành điện lộ diện chu kỳ tăng trưởng mới, MBS ưa thích POW và REE
Triển vọng ngành điện: bữa tiệc của nhiệt điện, hóa đơn gửi thủy điện năm 2027
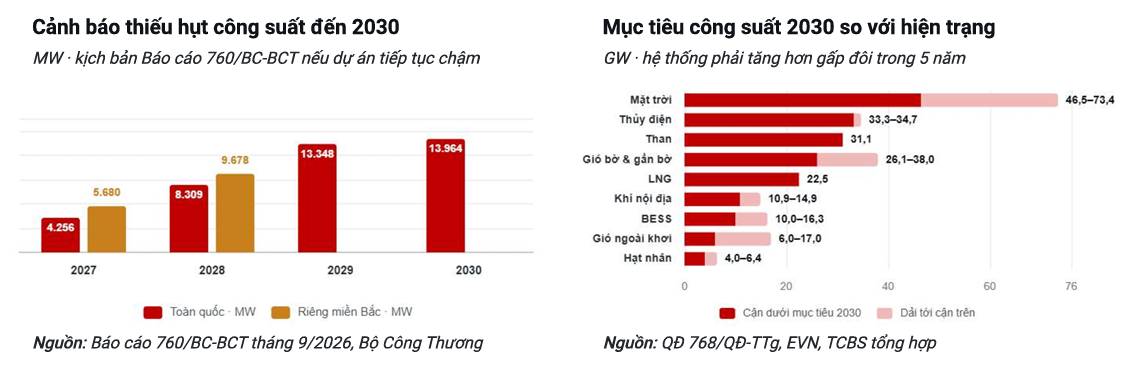
Bối cảnh ngành hiếm khi thuận chiều đến vậy. NOAA đánh giá xác suất trên 90% El Niño đạt cường độ rất mạnh trong mùa đông 2026-2027. Bộ Công Thương cảnh báo thiếu hụt 4,256 MW từ năm 2027, lên 13,964 MW vào năm 2030, vì sau ba năm quy hoạch mới có khoảng 5% công suất vào vận hành. Vietcap vì thế nâng dự báo giá thị trường điện năm 2026 thêm 6% lên 1,305 đồng/kWh (+46%) và năm 2027 lên 1,532 đồng/kWh (+17%).
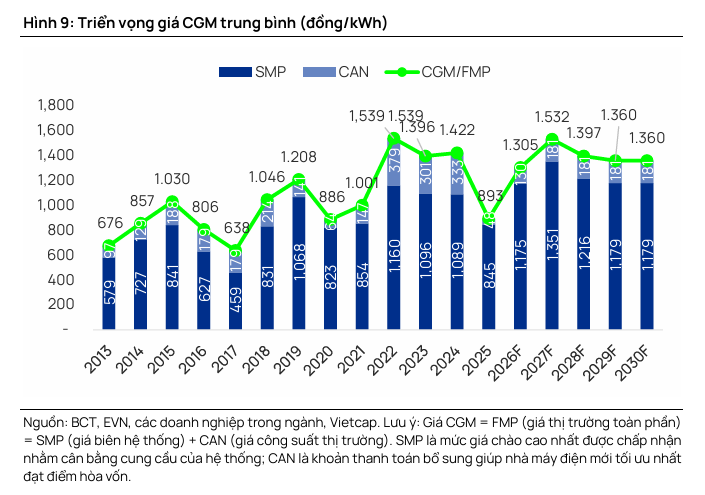
Người thắng rõ nhất là nhiệt điện: PGV, QTP, HND lãi sáu tháng tăng 84%. Thủy điện thì ngược lại. TCBS cho rằng hơn 700 hồ có nguy cơ không tích đủ nước, lợi nhuận thủy điện năm 2027 nhiều khả năng là đáy của chu kỳ ba năm. Với REE, nơi thủy điện vẫn là mảng lãi lớn nhất, đây là rủi ro thật. Vietcap đánh giá tác động trung lập, vì sản lượng hụt sẽ được giá bán cao bù lại, và quý 2 vừa chứng minh điều đó.
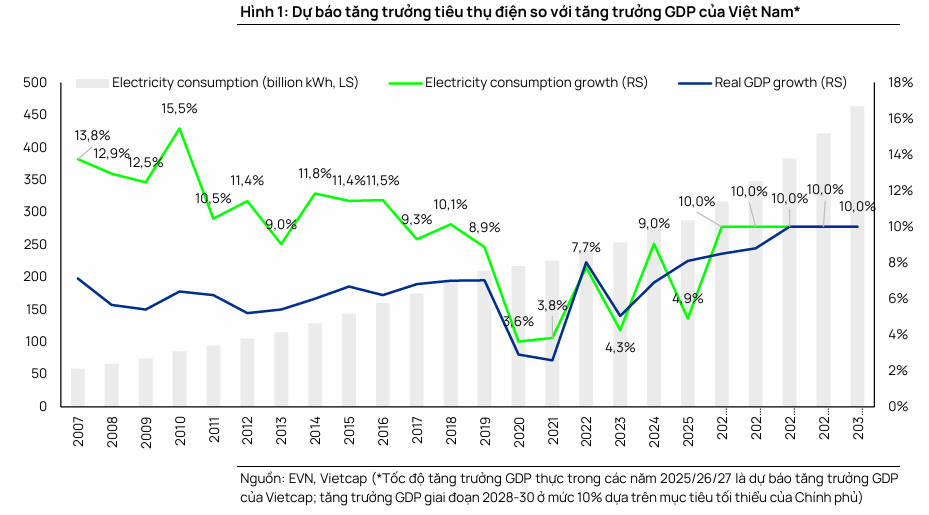
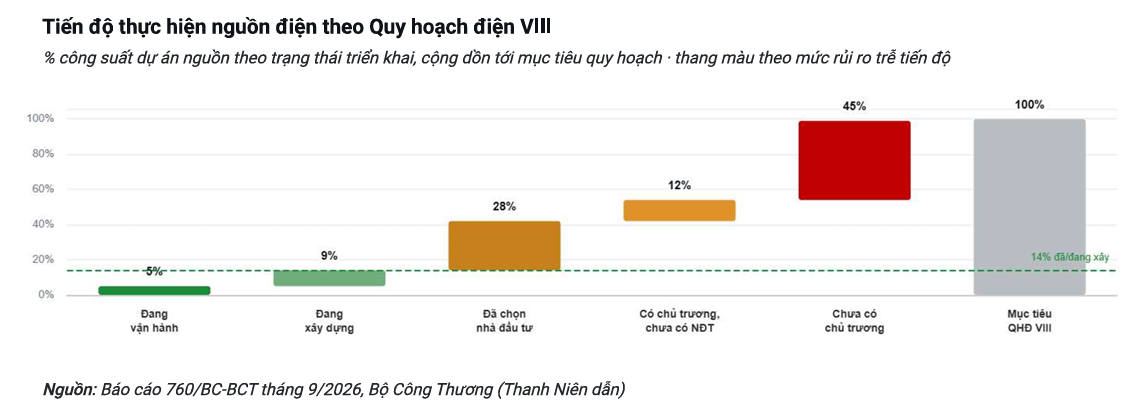
Điểm tôi thấy bị đánh giá thấp là REE không chỉ là một nhà máy thủy điện. TCBS xếp REE vào nhóm hưởng lợi cốt lõi của cải cách thị trường điện, nơi thị trường bán lẻ cạnh tranh và cơ chế mua bán điện trực tiếp mở đường cho nhà phát điện giá thành thấp bán thẳng cho khách hàng lớn. Cộng thêm M&E ăn theo chu kỳ đầu tư 136.3 tỷ USD của Quy hoạch điện VIII, và cụm gió Phú Cường 200 MW dự kiến vận hành năm 2027, REE đang có ba chân đứng khác nhau cho cùng một năm khô hạn.
Nếu thị trường lo REE kẹt ở đáy thủy điện, ít nhất những người hiểu REE nhất đang hành động như thể họ không lo.
Giao dịch nội bộ: người nhà mua lẻ, quỹ ngoại dừng tay
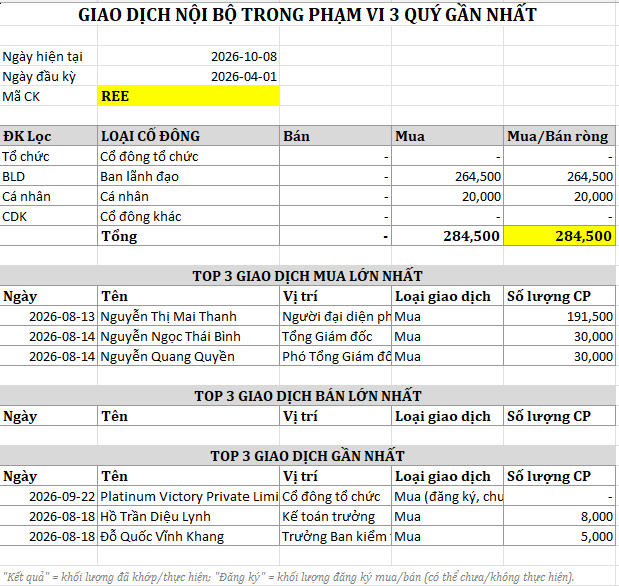
Từ ngày 13 đến 18/8/2026, bảy người nội bộ và liên quan mua tổng cộng 284,500 cổ phiếu, không ai bán. Lớn nhất là bà Mai Thanh với 191,500 cổ phiếu, nâng sở hữu lên 12.86%; Tổng Giám đốc Nguyễn Ngọc Thái Bình và Phó Tổng Giám đốc Nguyễn Quang Quyền mỗi người 30,000 cổ phiếu. Nếu quy theo giá quanh 46,000 đồng, tổng giá trị chỉ khoảng 13 tỷ đồng, nhỏ về lượng nhưng đáng chú ý vì đây là đợt mua đồng loạt hiếm hoi của ban điều hành.
Đối lập là Platinum Victory. Từ tháng 4 đến tháng 9, quỹ này đăng ký mua năm đợt liên tiếp, mỗi đợt 17.8-20.5 triệu cổ phiếu, và kết quả cả năm đợt đều là 0. Trước đây, mỗi lần báo kết quả là quỹ nộp ngay đơn đăng ký mới cùng ngày. Lần báo kết quả ngày 23/9 thì không, và đến 8/10, dữ liệu công bố chưa ghi nhận đợt đăng ký mới nào. Tỷ lệ sở hữu nhích từ 41.70% xuống 41.67%, do đợt ESOP 500,000 cổ phiếu pha loãng chứ không phải vì quỹ bán.
Tôi không đọc việc này là quỹ ngoại quay lưng. Đăng ký 20.5 triệu cổ phiếu, tương đương khoảng 930 tỷ đồng, trong khi thanh khoản bình quân chỉ khoảng 400,000 cổ phiếu/phiên thì dù có muốn cũng khó gom trên sàn. Nhưng nó gỡ đi một “lực đỡ tâm lý” mà thị trường từng mặc định có sẵn: không còn đơn đăng ký treo, giá REE phải tự đứng bằng định giá của chính nó.
REE: Đổi tướng giữa mùa El Nino, Platinum Victory gom mãi không xong nhưng vẫn không bỏ cuộc
Định giá & khuyến nghị: mọi CTCK đều nói Mua, nhưng giá mục tiêu đều thấp hơn trước
Ở giá 45,500 đồng ngày 8/10, REE giao dịch quanh P/E trượt 11.3 lần và P/B 1.4 lần, dưới trung vị năm năm theo chuỗi P/B của TCBS. Chi tiết dễ bị bỏ qua là đợt cổ tức cổ phiếu 15% hồi tháng 5 khiến số cổ phiếu lên 622.9 triệu: VDSC dự phóng LNST cổ đông mẹ 2026 tăng 12% nhưng EPS chỉ tăng 3%, lên 4,530 đồng.
Trong hai tháng gần nhất, không CTCK nào khuyến nghị tiêu cực. VDSC (7/10) giữ Mua với giá mục tiêu 65,000 đồng, cao nhất nhóm, định giá SoTP kết hợp EV/EBITDA. Vietcap hạ giá mục tiêu 9% xuống 60,800 đồng ngày 20/8, chủ yếu vì nâng lãi suất phi rủi ro từ 6% lên 7% kéo WACC lên 12.6%, rồi đến 29/9 giữ nguyên dự báo dù nâng giả định giá điện. SSI (4/9) nâng từ Trung lập lên Khả quan nhưng hạ giá mục tiêu từ 61,200 xuống 56,200 đồng, do chuyển kỳ định giá. ACBS (4/8) đặt 61,400 đồng, VCBS 56,700 đồng.
Bất đồng thật nằm ở lợi nhuận năm 2026: SSI dự phóng 2,382 tỷ đồng (-6%), vì tin phần hụt thủy điện lớn hơn phần giá bù lại; Vietcap và VDSC ở 2,822-2,849 tỷ đồng (+12-13%). Bình quân năm giá mục tiêu là 60,020 đồng, theo ước tính của người viết cao hơn khoảng 32% so với giá hiện tại.
Tôi đứng giữa, gần MBS với mức tăng khoảng 9%. Kịch bản bi quan của SSI đã bị quý 2 phủ nhận một phần, nhưng kịch bản +12% cần quý 4 vừa có gió mới, vừa giữ được giá điện. REE ở vùng giá này không phải món hời để lướt, mà là một cổ phiếu cho người chịu chờ qua mùa khô 2027, với M&E và gió làm phần thưởng.
REE ở vùng giá này không phải món hời để lướt, mà là một cổ phiếu cho người chịu chờ qua mùa khô 2027, với M&E và gió làm phần thưởng.
| Tiêu chí | VDSC (7/10/2026) | Vietcap (20/8 và 29/9/2026) | SSI (4/9/2026) | ACBS (4/8/2026) | MBS (9/2026) | VCBS (9/2026) |
|---|---|---|---|---|---|---|
| Khuyến nghị | Mua | Mua (giữ) | Khả quan (từ Trung lập) | Mua | Không nêu | Không nêu |
| Giá mục tiêu (VND/cp) | 65,000 | 60,800 (từ 66,900) | 56,200 (từ 61,200) | 61,400 | Không nêu | 56,700 |
| LNST Q3/2026F (tỷ VND) | 679 (+1%) | Không nêu | Không nêu | Không nêu | 733 (+9%) | 902 hợp nhất (+9%) |
| LNST-CĐTS 2026F (tỷ VND) | ~2,822 (+12%) | 2,849 (+12.6%) | 2,382 (-6%) | 2,709 (+7.1%) | 2,767 (+9%) | 3,475 hợp nhất (+10%) |
| Phương pháp / luận điểm | SoTP, EV/EBITDA; gió và M&E | DCF, WACC 12.6%; El Niño trung lập | Đa dạng mảng bù thủy điện | Tăng đều trừ BĐS | Giá điện bù sản lượng | FMP, nhà máy mới |
| Rủi ro chính | Biên gộp giảm khi hết nền nước cao | Chậm tiến độ gió, M&E | Sự cố nhà máy, M&E thấp | BĐS chậm | The Light Square chậm | Không nêu |
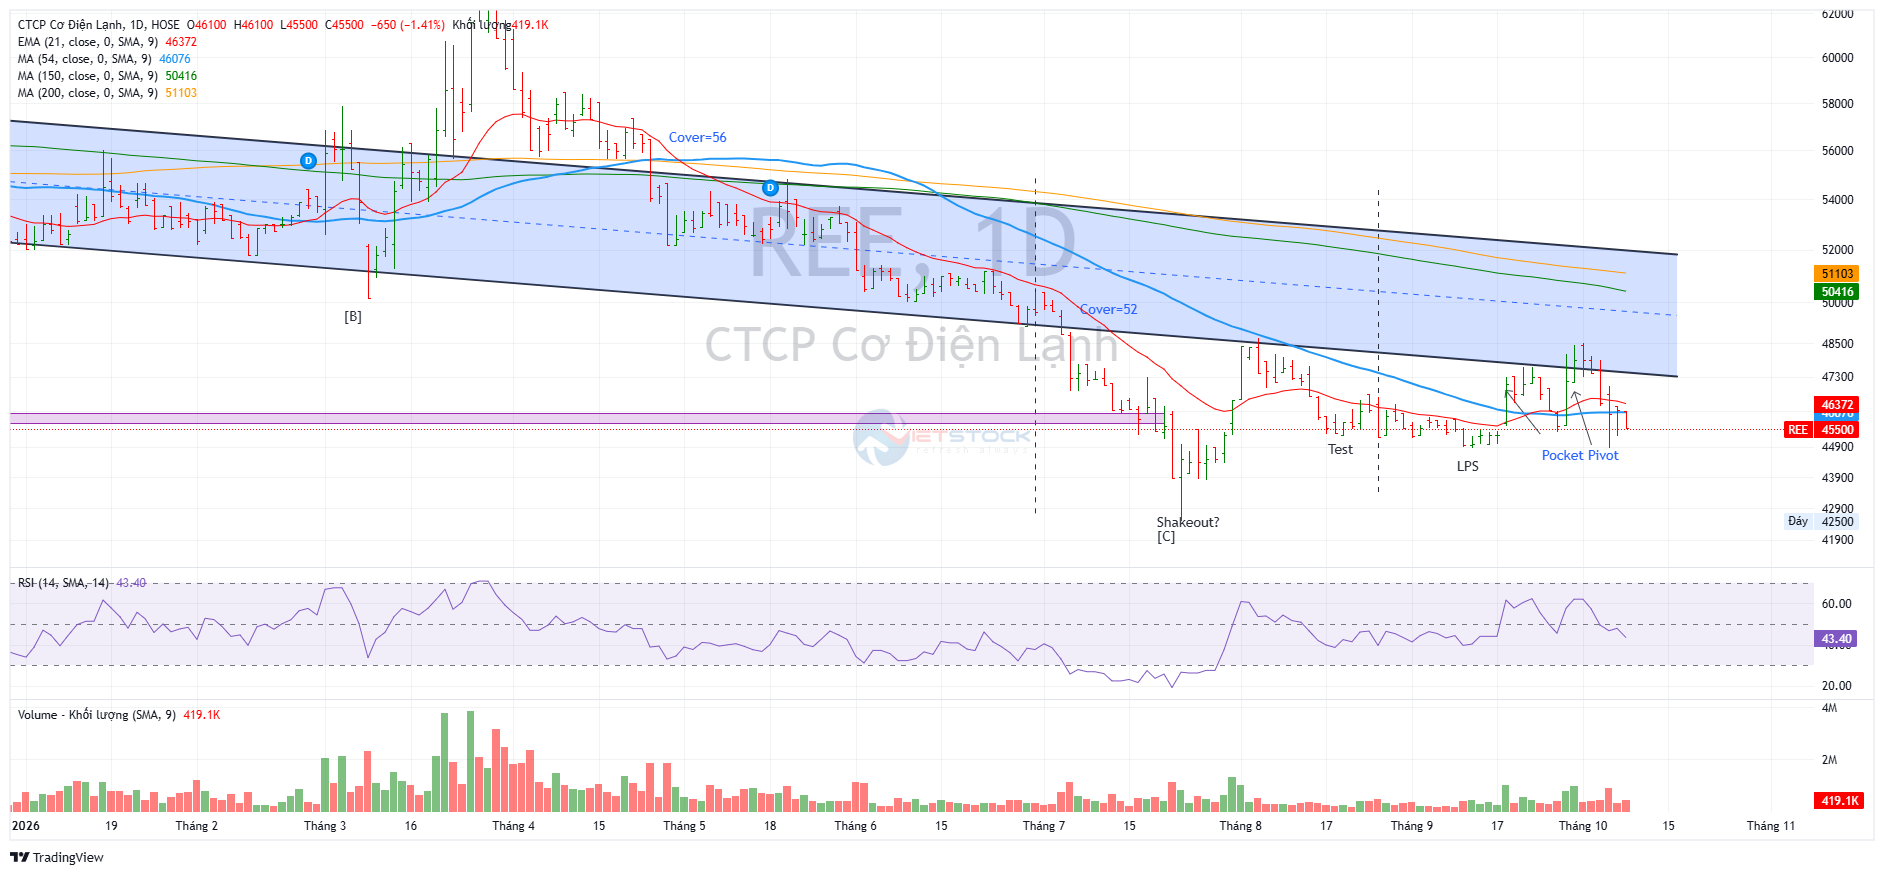
Trên đồ thị, RS của REE là 52, hoạt động ở mức trung bình. REE vẫn đang dựng lại nền giá sau cú rơi từ đỉnh khoảng 64,500 đồng (30/3, giá đã điều chỉnh cổ tức cổ phiếu) về đáy 42,500 đồng trong phiên 23/7. Từ tháng 8, giá đi ngang trong biên 44,850-48,700 đồng.
Phiên ngày 18/9 là tín hiệu điểm mua Pocket Pivot đáng tin nhất: giá tăng 3.9% lên 47,050 đồng, khối lượng 1 triệu cổ phiếu, gấp 2.5 lần trung bình 50 phiên; phiên ngày 29/9 lặp lại tín hiệu ở 47,150 đồng với khối lượng gấp 1.9 lần.
Đọc theo khung Wyckoff, các nhịp lùi tháng 9 có khối lượng cạn dần về 136,000-207,000 cổ phiếu, dấu hiệu cung yếu đi. Nhưng vùng 48,450-48,500 đồng đã từ chối giá hai lần trong hai phiên ngày 30/9 và 1/10. Phiên ngày 6/10 tạo ra tín hiệu suy yếu khi giá thủng MA10, khối lượng gấp 2.2 lần, dù giá rút chân từ 44,850 đồng về đóng cửa 46,000 đồng, cho thấy có lực cầu hấp thụ ở đáy biên.
Hiện giá 45,500 đồng nằm dưới MA10 (46,610), MA50 (46,220) và MA200 (51,120).
Theo tôi, đóng cửa dưới 44,850 đồng với khối lượng lớn sẽ phủ nhận cấu trúc nền; ngược lại, phải có phiên vượt 48,700 đồng kèm khối lượng trên 800,000 cổ phiếu mới xác nhận xu hướng tăng.