
Th10
Phân tích Doanh Nghiệp
TRC, PHR, GVR: Lãi quý 3 gấp đôi vẫn thua lãi tăng 22%, vì thị trường chỉ trả tiền cho mủ cao su
- Doanh thu & lợi nhuận: Quý 3/2026, các CTCK ước PHR lãi 440-625 tỷ đồng (+61% đến +141% YoY), GVR 2,258-2,545 tỷ đồng (+15-19%), TRC 143 tỷ đồng (+22%).
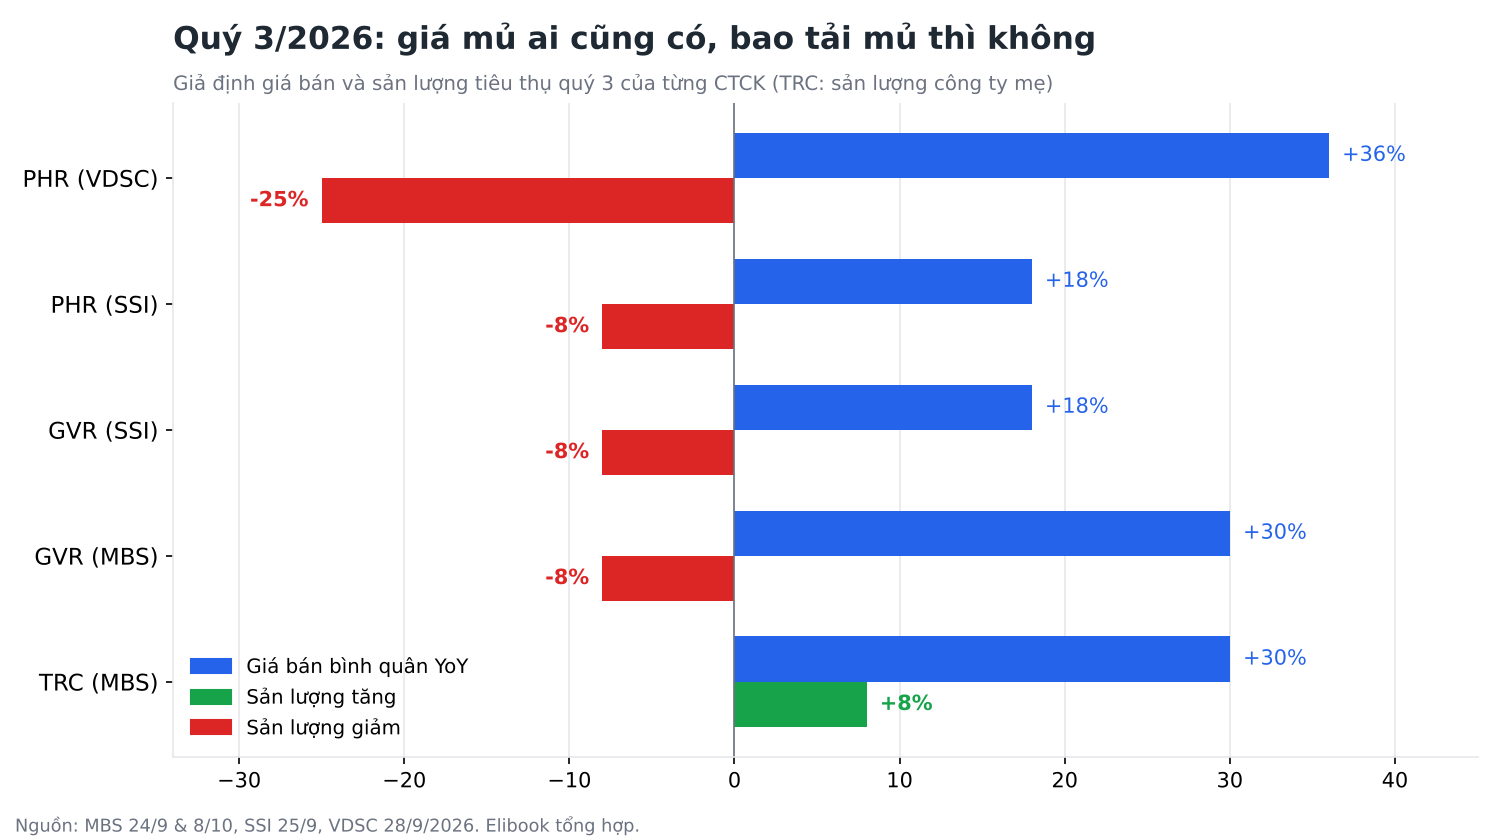
- Hoạt động cốt lõi: Giá bán bình quân tăng 18-36% YoY, nhưng sản lượng tách đôi: TRC (công ty mẹ) +8%, GVR -8%, PHR -8% đến -25%.
- Động lực bổ sung: Quý 4 chờ đền bù đất (PHR khoảng 985 tỷ đồng, TRC khoảng 400 tỷ đồng). Tiền chảy về mã có bao tải mủ nặng lên, không về mã có tiền đền bù to nhất.
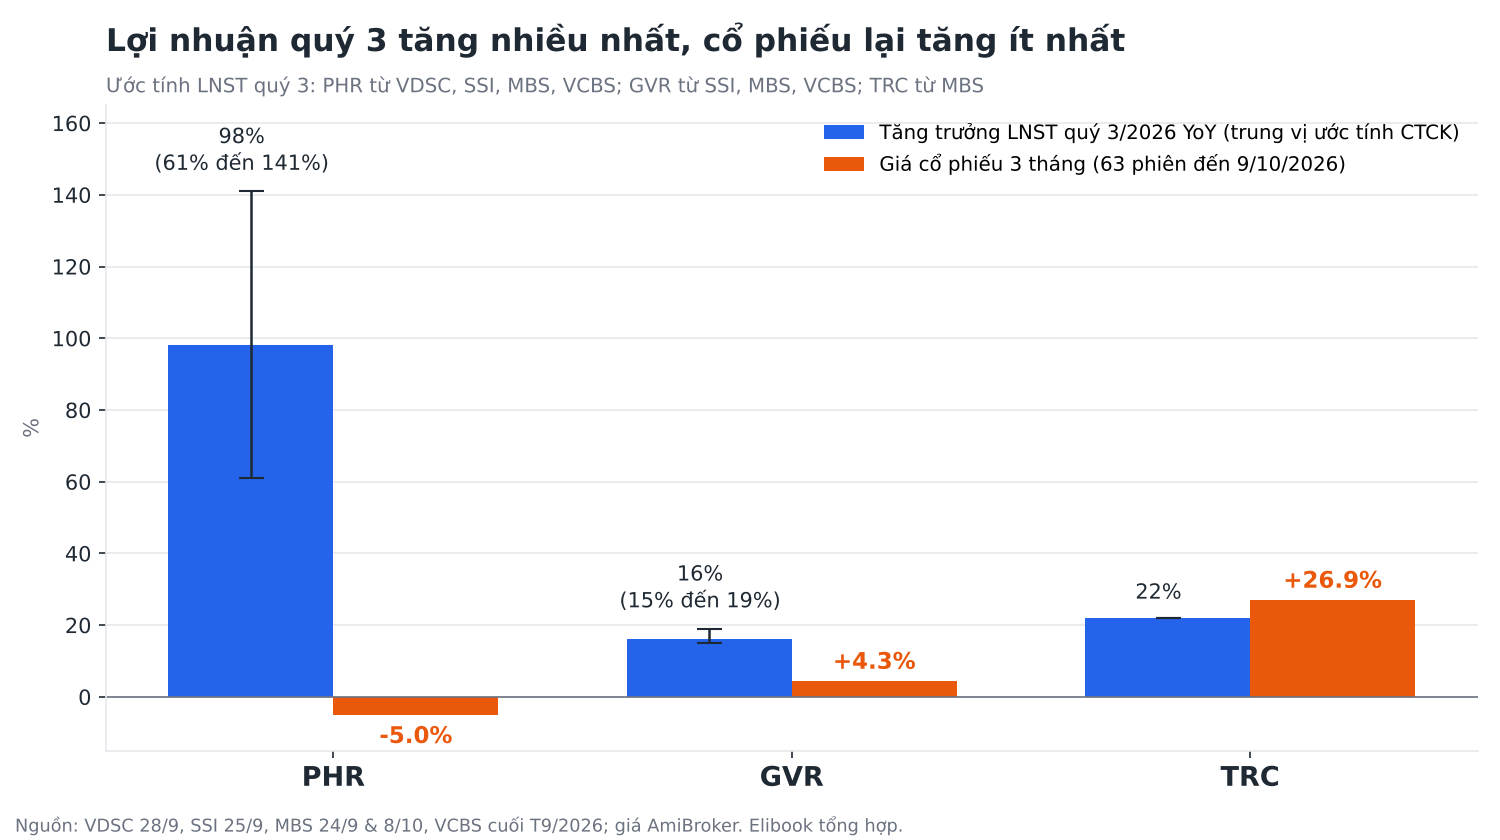
Đặt ba cổ phiếu cao su cạnh nhau và bạn sẽ thấy một bảng xếp hạng lộn ngược. PHR được dự báo lãi quý 3 tăng gần gấp đôi, có nơi ước +141%, nhưng giá cổ phiếu ba tháng qua lại giảm 5%. TRC chỉ được ước tăng lãi 22%, vậy mà cổ phiếu tăng 26.9% trong ba tháng, 35.1% từ đầu năm và vừa lập đỉnh 52 tuần ở 25,000 đồng phiên 9/10. GVR đứng giữa, lãi tăng 15-19% và giá nhích 4.3%. Nếu thị trường trả tiền theo lợi nhuận, bảng này phải lộn ngược lại.
Bảng không sai, nó đo một thứ khác. Hai bài trước về GVR và PHR đã kết luận đất mới là người trả lương cho cổ đông năm 2026. Quý 3 cho thấy nửa còn lại của câu chuyện: thị trường biết điều đó và đã tự trừ phần tiền đất ra khỏi định giá. Câu hỏi đáng giá lúc này không còn là “ai nhận đền bù nhiều nhất”, mà là: khi tiền đất cạn dần sang 2027, mã nào có đủ mủ để tự đứng, và mã nào đang bị định giá oan?
Một cơn mưa, ba số phận: giá ai cũng có, bao tải thì không
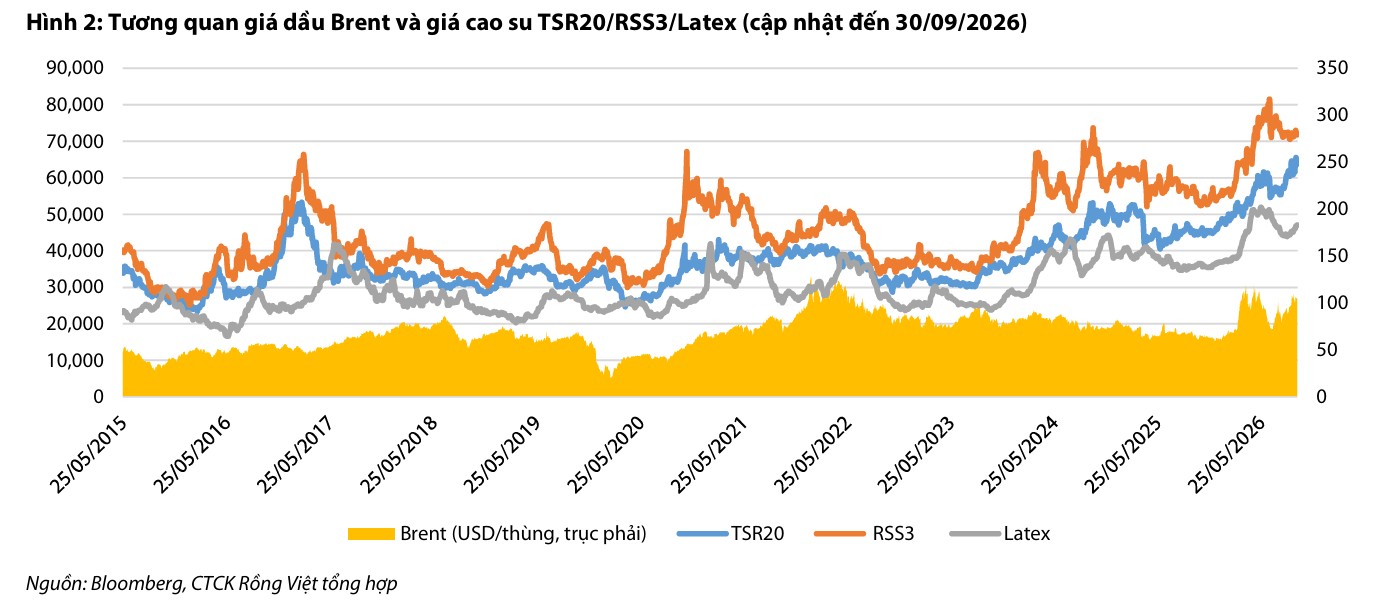
Giá mủ quý 3 là món quà chung. RSS3 trong nước vượt 72 triệu đồng/tấn đầu tháng 9, cao nhất từ 2021, còn VDSC ước giá bán bình quân của PHR đạt khoảng 64 triệu đồng/tấn (+36% YoY). Với giá vốn gần như cố định theo vườn cây và nhân công, giá tăng đi thẳng vào biên gộp: PHR được ước mở rộng lên 37.7% từ 23.6% cùng kỳ, TRC lên khoảng 45%.
Nhưng mưa lũ đẩy giá lên cũng xóa ngày cạo mủ. SSI và MBS cùng chốt sản lượng tiêu thụ quý 3 của GVR giảm 8%, đủ để SSI chỉ ước lợi nhuận gộp mảng mủ tăng 10% dù giá bán tăng 18%. PHR còn nặng hơn: VDSC ước sản lượng tiêu thụ chỉ khoảng 9,510 tấn (-25% YoY) vì nửa đầu năm công ty đã bán dồn khi giá đẹp.
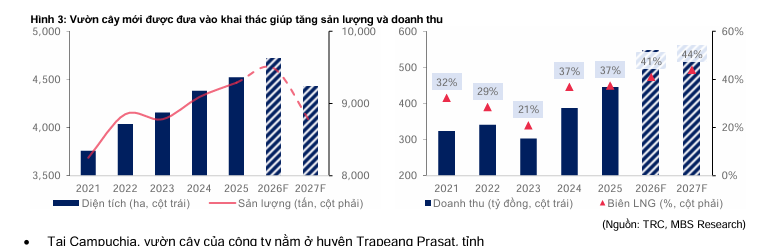
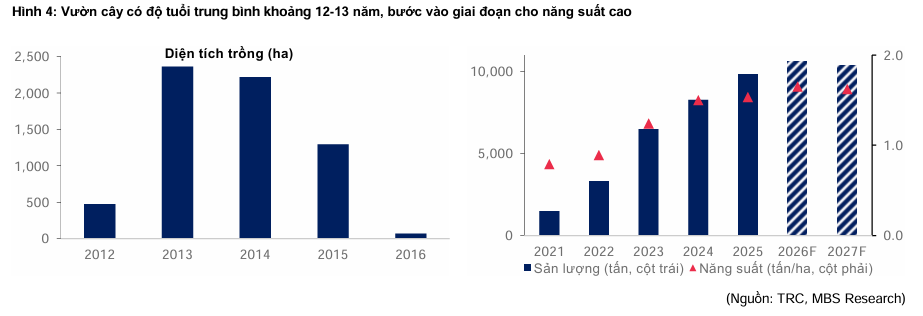
TRC là ngoại lệ. MBS ước sản lượng công ty mẹ quý 3 tăng 8%, doanh thu mủ +40%, và cả năm sản lượng tại Campuchia tăng 23% khi 6,400 ha vườn trồng giai đoạn 2013-2015 bước vào tuổi cho năng suất cao. Hai anh lớn bán đắt hơn nhưng bao tải nhẹ đi, còn TRC vừa bán đắt vừa có thêm bao tải. Theo tôi, đây là lý do lớn nhất khiến cổ phiếu TRC chạy trước: tăng trưởng của nó lặp lại được.
Vậy phần lợi nhuận phi mã của PHR đến từ đâu, và vì sao thị trường không chịu trả giá cho nó?
Đất: tiền thật, nhưng thị trường chỉ chịu trả một lần
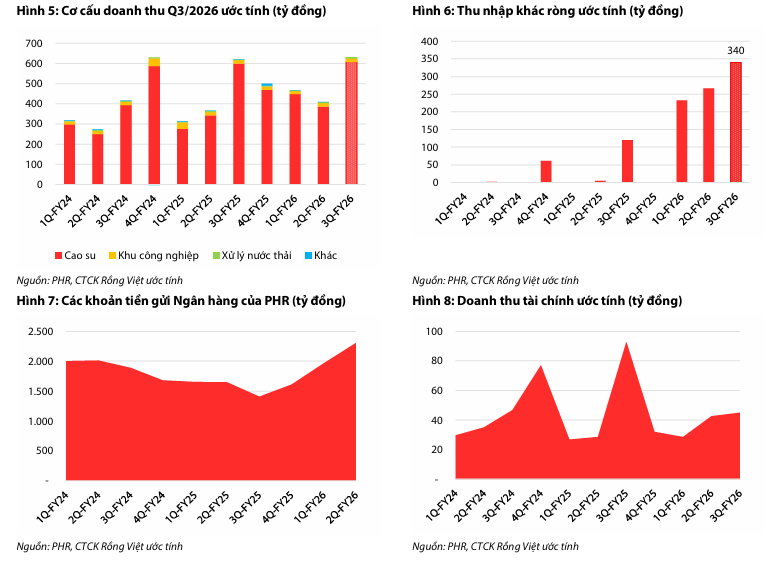
Mở bảng dự phóng quý 3 của PHR, bạn sẽ thấy cây cao su đóng vai phụ. VDSC ước thu nhập bồi thường chuyển đổi đất khoảng 320 tỷ đồng, chiếm 55% LNTT. SSI còn thẳng tay hơn: LNTT mảng cao su chỉ khoảng 120 tỷ đồng, trong khi đền bù từ VSIP III ước 600 tỷ đồng. Biên độ dự báo lãi quý 3 giữa các CTCK, từ 440 đến 625 tỷ đồng, chênh tới 42%, và gần như toàn bộ khoảng chênh là câu hỏi kế toán ghi tiền đất vào quý nào.
Thị trường xử lý loại lợi nhuận này như một tấm séc: tiền thật, nhưng chỉ lĩnh một lần. Ở giá 32,900 đồng, theo ước tính của người viết PHR đang có P/E dự phóng khoảng 3.9 lần trên mức lãi 2026 mà VDSC đưa ra, trong khi riêng tiền gửi 2,630 tỷ đồng đã bằng khoảng 33% vốn hóa. Rẻ đến mức đó mà giá vẫn đứng im thì phải có thêm một sợi xích, và nó có tên: room ngoại của PHR về 0% từ tháng 8 vì giấy phép còn lưu ngành nghề hạn chế, nên khối ngoại không thể mua thêm cho đến khi đại hội cổ đông sửa điều lệ. Cộng thêm tiền thuê đất tạm nộp 413.8 tỷ đồng năm 2026 có thể còn tăng theo Nghị quyết 87.
TRC cũng có đất, nhưng ít hơn và rõ hơn: khoảng 8 tỷ đồng thanh lý cây trong quý 3 và khoảng 400 tỷ đồng đền bù KCN Hiệp Thạnh dự kiến vào quý 4. Cái giá phải trả là vách đá năm 2027, khi MBS dự phóng lãi ròng TRC giảm 33% do hết tiền đền bù.
Nếu tiền đất là pháo hoa năm 2026, thì năm 2027 ai sẽ thắp sáng sân khấu?
2027: El Niño có thay đất trả lương?
VDSC đưa ra khung đáng giá nhất: giá cao su đang được đẩy bởi hai lực có độ bền khác nhau. Lực dầu có thể tắt bất cứ lúc nào nếu eo biển Hormuz mở lại, khi đó giá lùi về 53-57 triệu đồng/tấn, vẫn cao hơn trước chiến sự. Lực nguồn cung thì bền hơn: ANRPC dự báo năm 2026 thiếu khoảng 213 nghìn tấn, năm thâm hụt thứ tư liên tiếp, và xác suất El Niño kéo dài đến đầu 2027 được ước gần 100%. Nếu Hormuz vẫn đóng, giá có thể neo 64-67 triệu đồng/tấn đến hết mùa khô 2027.
Chính kịch bản đó quyết định ai đứng vững. Bỏ tiền đền bù, MBS vẫn dự phóng lãi TRC tăng 37% năm 2026 và 8% năm 2027, nghĩa là phần mủ đủ sức đỡ một nửa cú hụt từ đất. PHR thì khác: VCBS kỳ vọng khoảng 1,800 tỷ đồng đền bù rơi vào 2027, nên vách đá của PHR lùi sang 2028, còn mảng mủ đang bị sản lượng kéo chân. GVR là phiên bản lớn của cả hai, nhưng lại đắt nhất: ở giá 32,850 đồng, P/E 2026 khoảng 14.7 lần theo dự phóng của MBS.
Vườn của PHR và phần vườn trong nước của TRC đều nằm ở Đông Nam Bộ, đúng vùng VDSC cảnh báo nguy cơ hạn như 2015-2016. El Niño đẩy giá thế giới lên cũng có thể cắt năng suất đầu vụ của chính họ. TRC được che chắn tốt hơn nhờ gần nửa diện tích ở Campuchia và đang tuổi sung sức, nhưng không ai miễn nhiễm với thời tiết.
Câu hỏi còn lại là giá hiện tại đã trả trước bao nhiêu cho kịch bản đó.
Định giá & khuyến nghị: TRC đã chạy trước, PHR đang bị trói, GVR ở giữa
Với PHR, các CTCK chỉ cãi nhau về liều lượng. VDSC duy trì Mua với giá mục tiêu 41,500 đồng, thực chất là hạ nhẹ từ mức 42,200 đồng sau điều chỉnh cổ phiếu thưởng 80%, do cập nhật tiền gửi và nợ vay; phương pháp SOTP, WACC 11%, trong đó phần đền bù chiếm 2,917 tỷ đồng trên tổng 6,448 tỷ đồng giá trị các mảng. SSI hạ nhẹ giá mục tiêu xuống 39,900 đồng (từ 73,200 đồng trước thưởng, tương đương khoảng 40,700 đồng) nhưng nâng nhẹ mức tăng trưởng lãi 2026 lên 234%. VCBS cao nhất với 46,765 đồng. Bình quân ba mức là 42,722 đồng, theo ước tính của người viết cao hơn 30% so với giá hiện tại. Bất đồng thật nằm ở lãi năm 2026, từ 1,521 tỷ đồng của VCBS đến 2,233 tỷ đồng của MBS, lại là lịch ghi nhận tiền đất.
Với GVR, giá mục tiêu hội tụ: SSI 36,100 đồng, MBS 38,800 đồng, VCBS 39,288 đồng, bình quân 38,063 đồng, cao hơn khoảng 16% giá hiện tại.
Với TRC, MBS là CTCK duy nhất có báo cáo mới, Khả quan, giá mục tiêu 35,100 đồng theo FCFF (WACC 12.3%, tăng trưởng dài hạn 0%), cộng 317 tỷ đồng đền bù sau thuế với giả định thận trọng 0.8 tỷ đồng/ha. Upside đã co từ 46% ở giá 24,000 đồng xuống khoảng 40% sau phiên lập đỉnh.
Tôi nghiêng về TRC vì chất lượng lợi nhuận, nhưng đuổi theo một cổ phiếu vừa tăng 35% từ đầu năm cần kỷ luật điểm mua hơn là niềm tin. PHR là mã rẻ nhất nhưng đang bị trói bởi room ngoại; ngày sợi xích được tháo có thể là chất xúc tác mà các mô hình định giá chưa tính. GVR hợp lý nếu tin vào quỹ đất, nhưng là cách đắt nhất để mua giá cao su.
| Tiêu chí | VDSC (28/9, 2/10) | SSI (25/9) | MBS (24/9, 8/10) | VCBS (cuối T9) |
|---|---|---|---|---|
| PHR: khuyến nghị, giá mục tiêu | Mua, 41,500 (từ 42,200 điều chỉnh) | 39,900 (từ ~40,700 điều chỉnh) | Không nêu | 46,765 |
| PHR: LNST Q3 / 2026F (tỷ VND) | 464 (+79%) / 2,067 | 576 (+118%) / +234% | 625 (+141%) / 2,233 | 440 (+61%) / 1,521 |
| GVR: giá mục tiêu | Không nêu | 36,100 | Khả quan, 38,800 | 39,288 |
| GVR: LNST Q3 / 2026F (tỷ VND) | Không nêu | 2,513 (+15%) / +34% | 2,258 CĐTS (+19%) / 8,937 | 2,545 (+16%) / 9,792 |
| TRC: khuyến nghị, giá mục tiêu | Chưa cập nhật | Không nêu | Khả quan, 35,100 | Không nêu |
| TRC: LNST Q3 / 2026F / 2027F | Không nêu | Không nêu | 143 (+22%) / 659 / 440 | Không nêu |
| Luận điểm chính | Hai lực giá khác độ bền | Giá +18%, sản lượng -8%, đền bù | Giá +30%, Campuchia, đền bù Q4 | Giá 60-63 tr/tấn, đền bù |
| Rủi ro chính | Hormuz mở, hạn 2027, Nghị quyết 87 | Mưa giảm sản lượng | Đơn giá đền bù, bệnh cây | Tiến độ bồi thường |
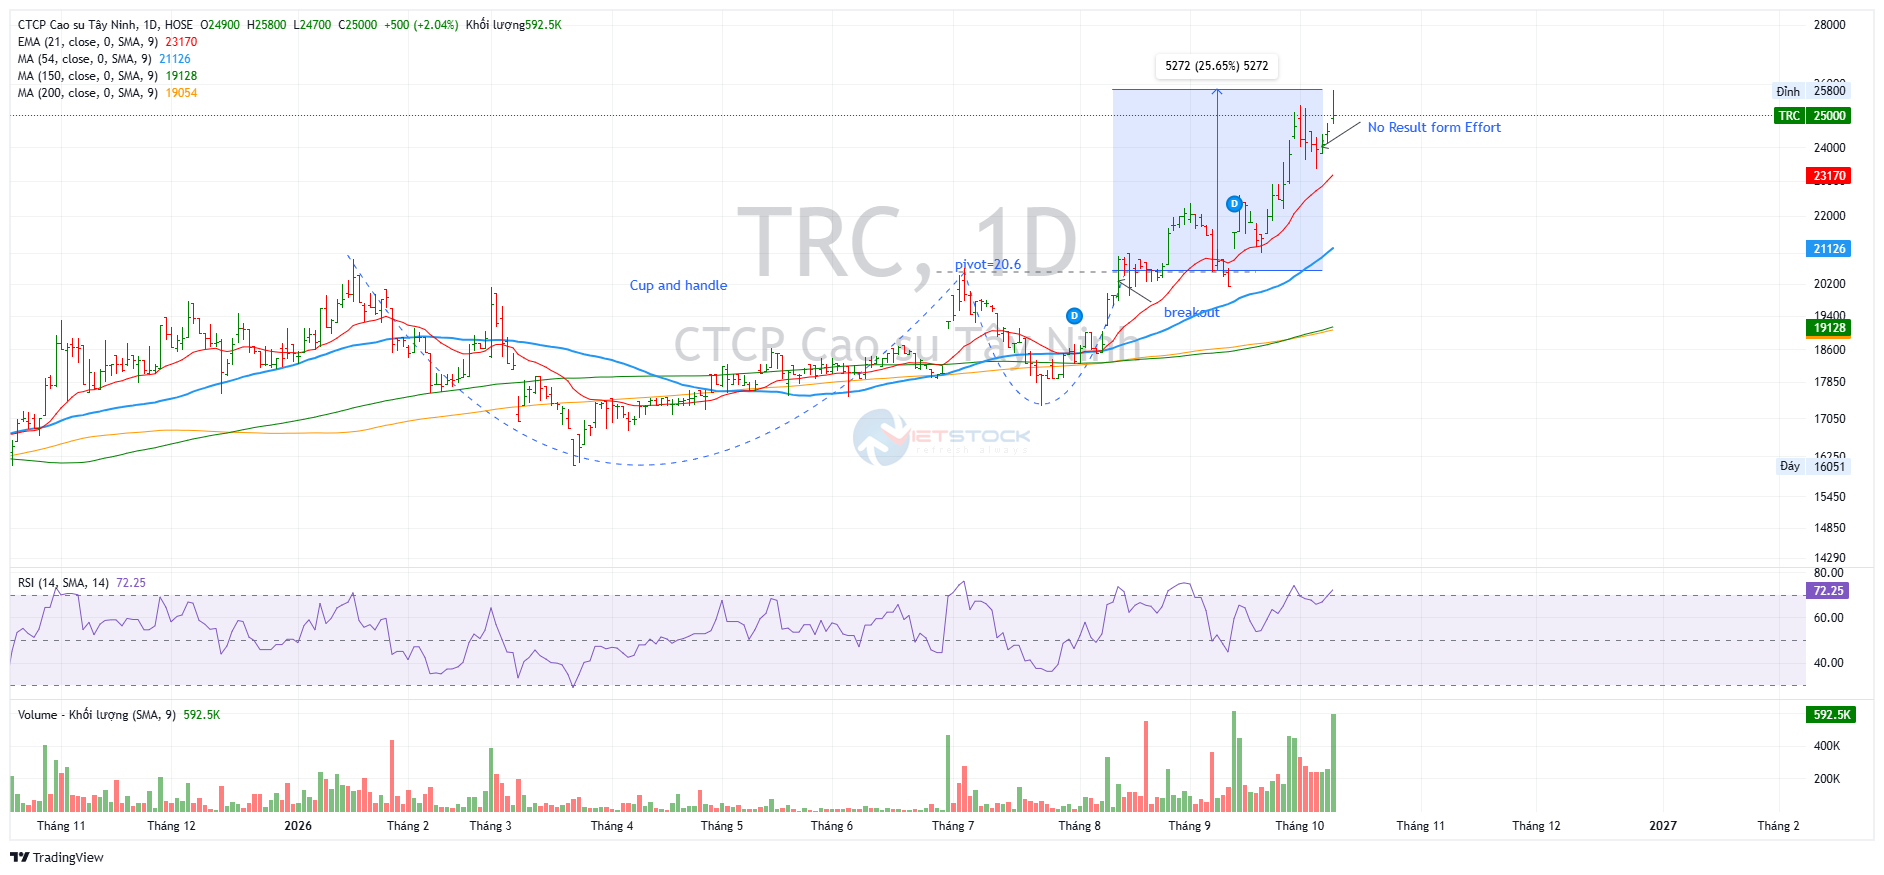
Trên đồ thị, RS của TRC là 96, hoạt động tốt trên thị trường và là mã khỏe nhất trong nhóm cao su được thảo luận. Sau nền giá quanh 18,000 đồng suốt tháng 5 đến đầu tháng 8, tín hiệu điểm mua Pocket Pivot phiên ngày 15/9 (đóng cửa 21,550 đồng, +6.95%, khối lượng gấp 5.6 lần trung bình 50 phiên) đã nối dài thành nhịp tăng lên đỉnh 52 tuần 25,000 đồng ngày 9/10, kèm khối lượng gấp 3.3 lần; nhịp lùi đầu tháng 10 có khối lượng giảm dần, dấu hiệu cung cạn theo Wyckoff, và chưa có tín hiệu Bán. Giá đang trên MA10 (24,140), MA50 (21,380) và MA200 (19,050); đóng cửa dưới MA10 và đáy 23,350 đồng sẽ phủ nhận nhịp này, vượt 25,300 đồng với khối lượng lớn là xác nhận.
Thanh nến ngày 7/10 là No Result from Effort (Nỗ Lực Không Mang Lại Kết Quả) khi khối lượng lớn gấp 1.5 lần thanh khoản bình quân nhưng giá không đóng cửa cao nhất ngày. Do đó, ngày 9/10/2026, TRC có dấu hiệu bị cụp đầu. Nhưng đây không phải là tín hiệu bán mạnh. Việc cổ phiếu đã tăng 25% kể từ điểm breakout có thể bị chốt lãi trong ngắn hạn. Quan sát cổ phiếu có giữ MA10 ngày hay không? Một siêu cổ phiếu thường giữ đường hỗ trợ này trong một xu hướng tăng giá mạnh.
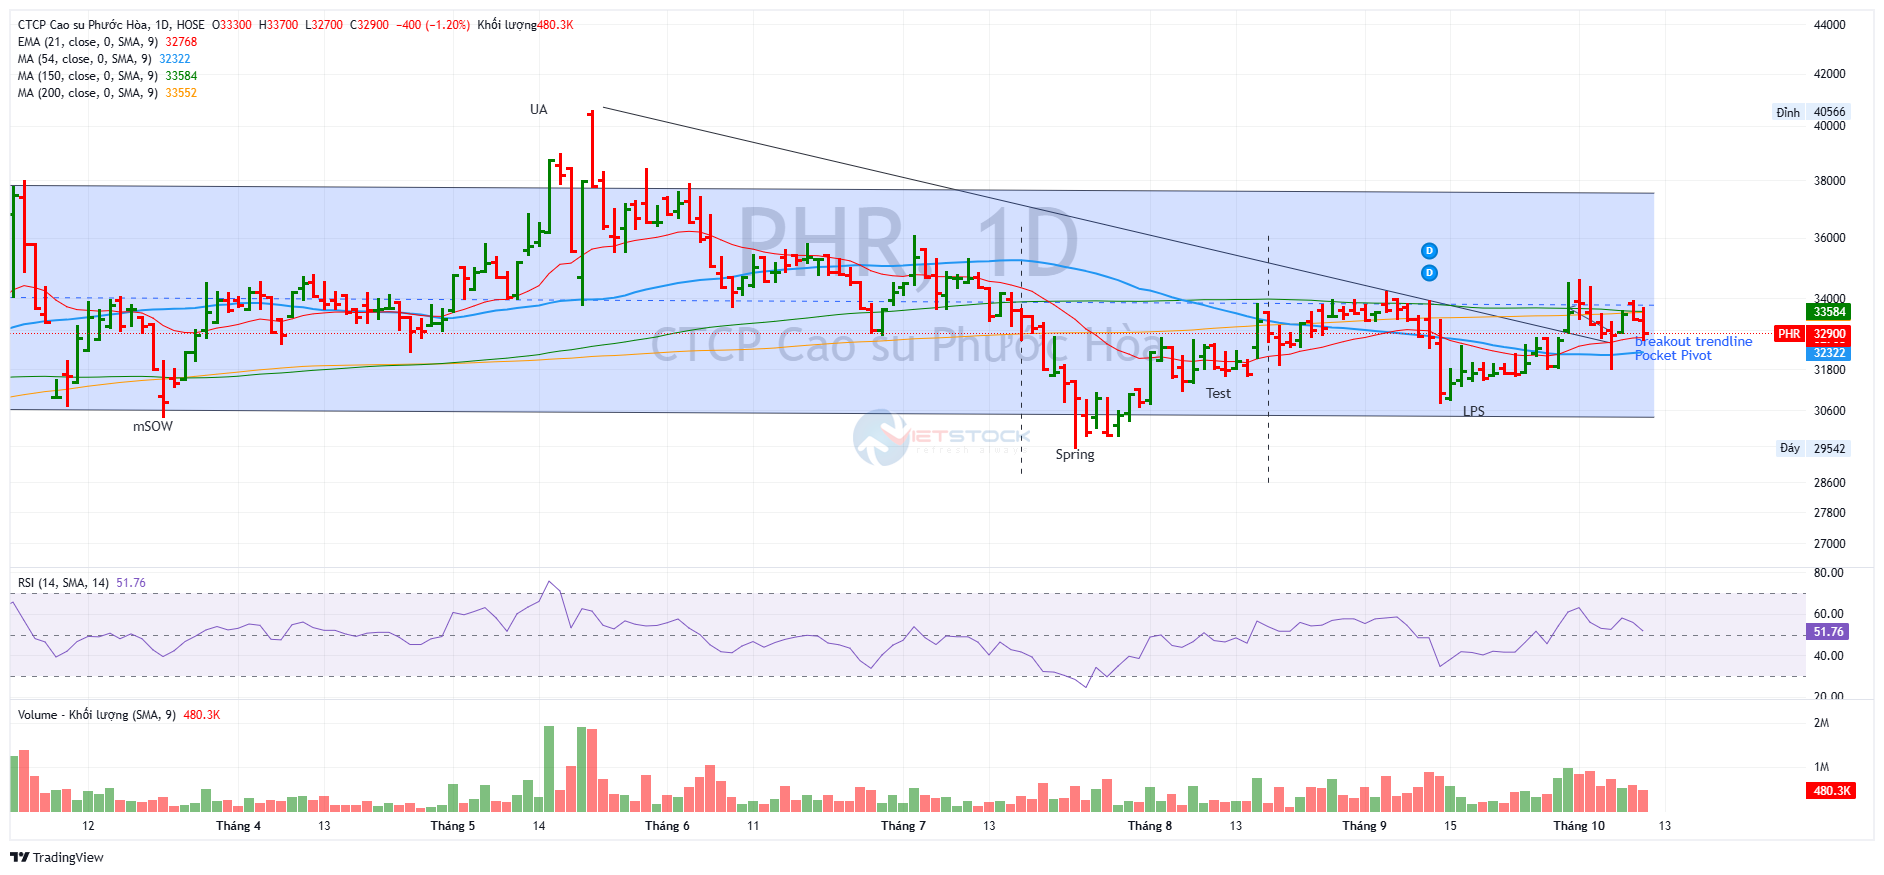
PHR yếu hơn với RS là 72. Sau phiên giảm 5.2% ngày 14/9, khối lượng cạn về 0.4-0.6 lần trung bình, rồi điểm mua Pocket Pivot ngày 29/9 (32,700 đồng, khối lượng 1.9 lần) xuất hiện nhưng giá bị từ chối ba lần quanh 34,000-34,600 đồng và đang kẹt giữa MA50 (32,460) và MA200 (33,530); thủng 31,800 đồng là phủ nhận, đóng trên 34,600 đồng mới xác nhận.
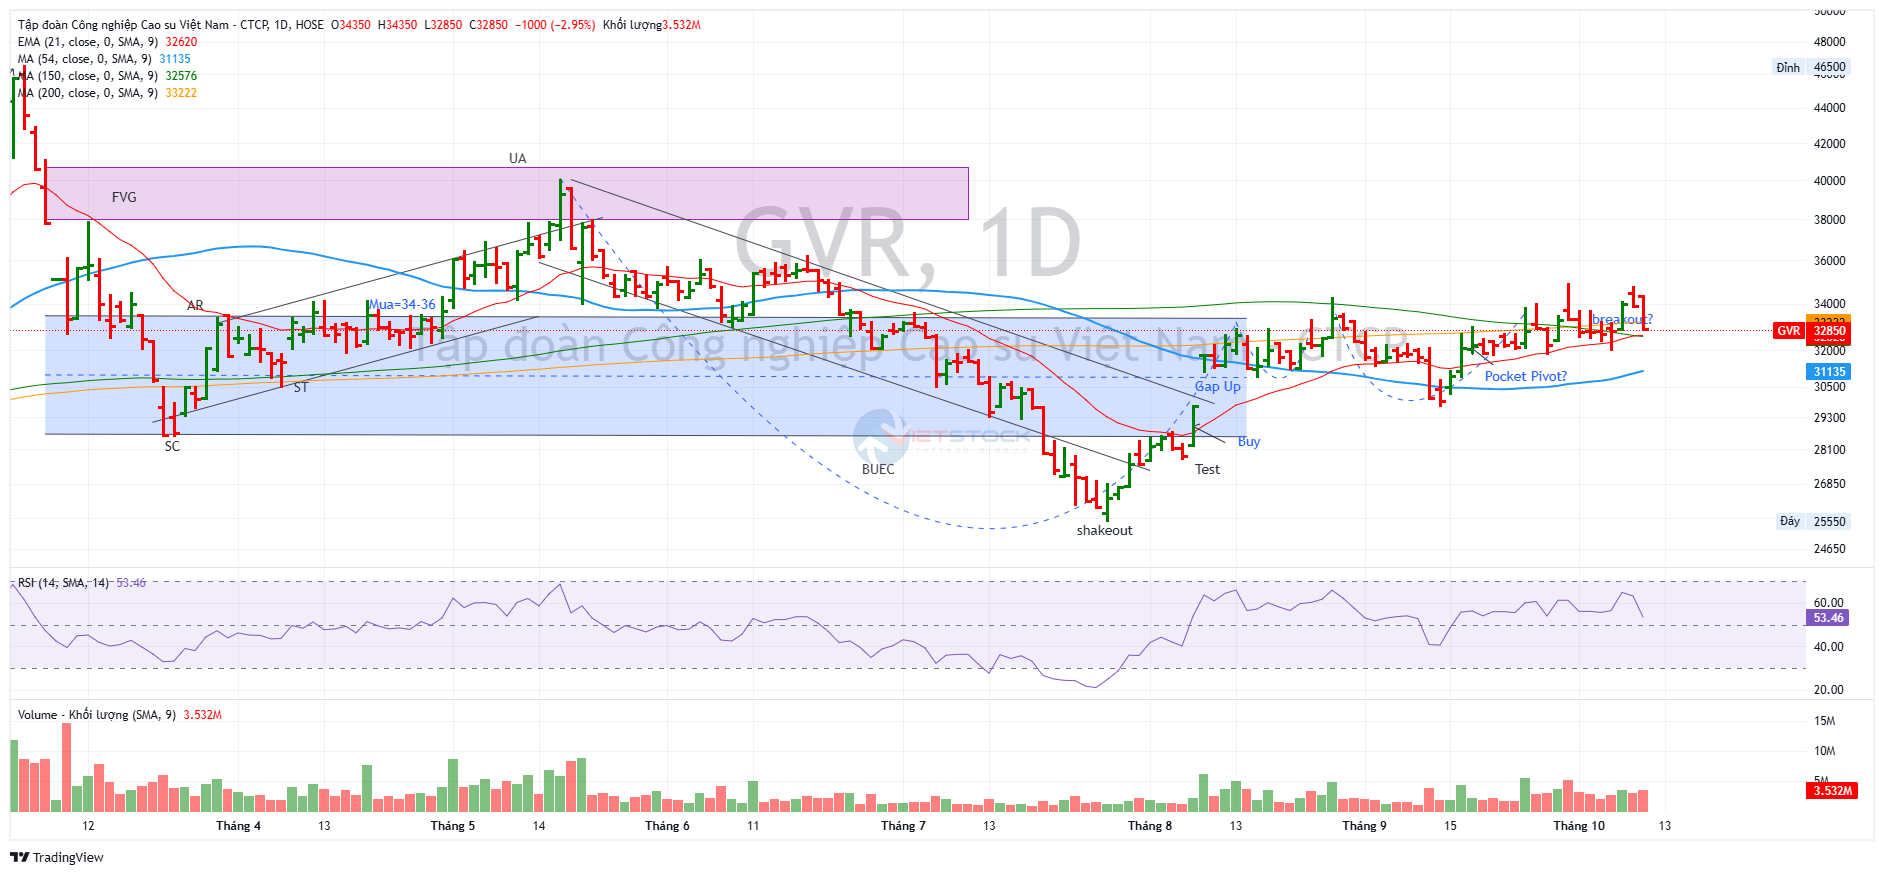
GVR có RS là 77, hoạt động khá tốt trên thị trường. GVR có ba tín hiệu mua Pocket Pivot (16/9, 29/9, 7/10) nhưng phiên 9/10 giảm 2.95% với khối lượng cao hơn trung bình, đóng cửa 32,850 đồng dưới MA10 và MA200 sau ba lần bị đẩy lùi trên 34,000 đồng (30/9, 8/10, 9/10); mất MA50 (31,510) là phủ nhận, vượt 34,900 đồng mới xác nhận. Elibook Team hiện đang khuyến nghị Mua và nắm giữ GVR.