Th10
Phân tích Doanh Nghiệp
HAH: lãi 1,000 tỷ đồng, đặt cọc 907 tỷ đồng cho những con tàu chưa hạ thủy
- Doanh thu & lợi nhuận: Quý 3/2026 doanh thu 1,419 tỷ đồng (+5.3% YoY), LNST công ty mẹ 328.5 tỷ đồng (+8.0% YoY), thấp hơn quý 2 khoảng 12%. Chín tháng lãi 1,000.6 tỷ đồng (+11.3%).
- Hoạt động cốt lõi: Mảng tàu doanh thu 1,066 tỷ đồng (+5.8%), biên gộp 40.3% (cùng kỳ 39.9%) dù chi phí nguyên nhiên liệu tăng 17%; mảng cảng lãi gộp 22.9 tỷ đồng, cùng kỳ gần như hòa vốn.
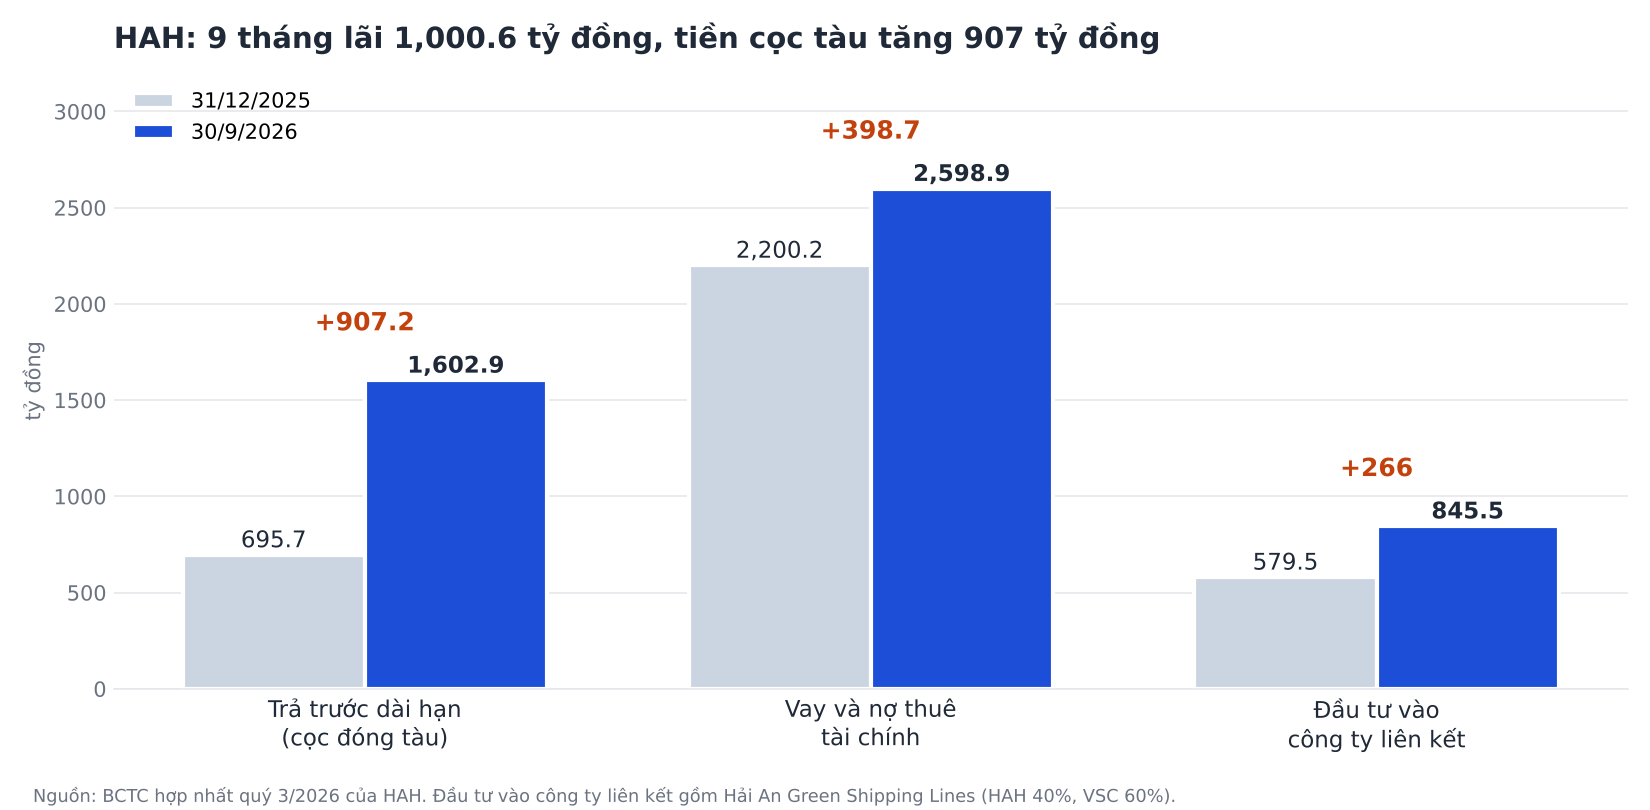
- Động lực bổ sung: Khoản trả trước cho xưởng đóng tàu tăng 907 tỷ đồng lên 1,603 tỷ đồng, nợ vay 2,599 tỷ đồng (+18%). HAH đang trả tiền hôm nay cho tăng trưởng của năm 2028.
Chín tháng đầu năm, Hải An lãi 1,000.6 tỷ đồng cho cổ đông công ty mẹ. Cũng trong chín tháng ấy, một dòng mới xuất hiện trên bảng cân đối: 907 tỷ đồng trả trước cho Dalian Shipbuilding, xưởng đóng tàu Trung Quốc. Nói cho vui thì cứ mỗi 100 đồng lãi làm ra, khoảng 91 đồng đã lên đường sang Đại Liên làm tiền cọc cho những con tàu mà sớm nhất đầu năm 2029 mới về.
Thị trường thường hỏi giá cước còn cao bao lâu. Câu hỏi đúng hơn lúc này là đội tàu feeder hiện tại, phần lớn đã 15-26 tuổi và đang chạy hợp đồng thuê giá chốt sẵn, có đủ sức nuôi một chương trình đóng mới hơn nửa tỷ USD cho đến ngày tàu mới chạy ra tiền hay không. Quý 3 cho câu trả lời đầu tiên.
Quý 3: đúng kịch bản thận trọng, và cổ đông thiểu số gánh phần hụt
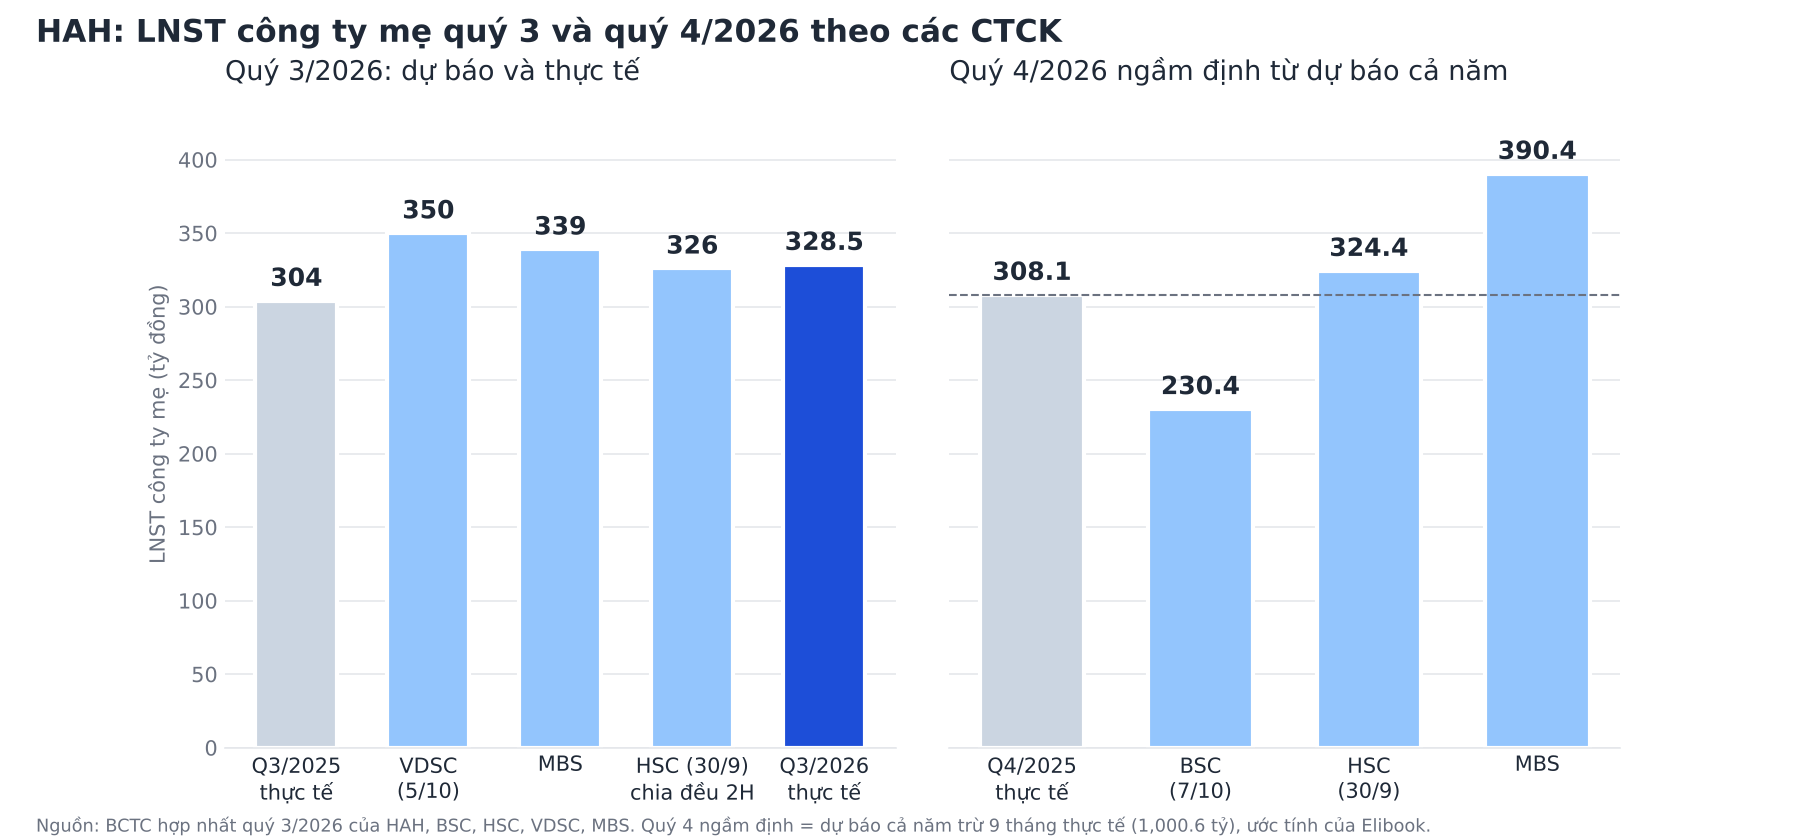
LNST công ty mẹ 328.5 tỷ đồng thấp hơn dự báo 350 tỷ đồng của VDSC khoảng 6% và hụt 339 tỷ đồng của MBS khoảng 3%, nhưng gần như trùng mức 326 tỷ đồng khi chia đều dự báo nửa cuối năm của HSC cho hai quý. Doanh thu chỉ tăng 5.3% vì mảng “khác” (đại lý, vận tải bộ, depot) đi lùi: lãi gộp mảng này giảm 44% xuống 52 tỷ đồng. Mảng tàu vẫn là xương sống, lãi gộp 429 tỷ đồng (+6.8%), và biên gộp còn nhích lên dù chi phí nguyên nhiên liệu tăng 17% lên 310 tỷ đồng.
Chi tiết thú vị nằm ở dòng chia lãi. LNST hợp nhất giảm 101 tỷ đồng so với quý 2, từ 467 xuống 366 tỷ đồng, nhưng phần của cổ đông thiểu số giảm tới 57.5 tỷ đồng, từ 95 xuống 37.5 tỷ đồng. Nghĩa là khoảng 57% cú hụt rơi vào túi các đối tác ở công ty con, chủ yếu là Vận tải Container Hải An (HAH sở hữu 55.94%) và liên doanh Zim Hải An (51%). Báo cáo không tách lãi từng công ty con, nên việc mảng tự khai thác chịu cước giao ngay hạ nhiệt là nguồn của cú hụt chỉ là suy luận của tôi. Dù vậy, cấu trúc này giải thích vì sao cổ đông HAH chỉ thấy lợi nhuận giảm 12% so với quý 2, thay vì 22%.
Lũy kế chín tháng, LNST hợp nhất đạt 1,183.6 tỷ đồng, bằng 94.7% kế hoạch 1,250 tỷ đồng. Kế hoạch gần xong, câu hỏi chuyển sang giá thuê khi hợp đồng đến hạn tái ký.
Giá cước: tiền thuê tàu đang cao, nhưng HAH ký hợp đồng như người cẩn thận
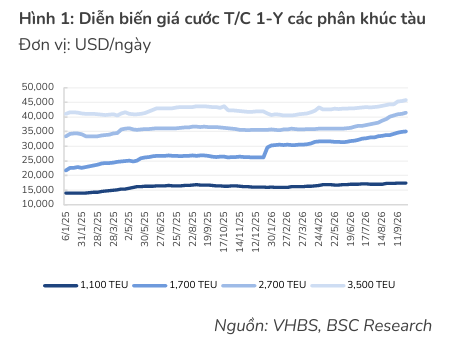
Giá thuê tàu 1,700 TEU, cỡ tàu chủ lực của HAH, đã lên 35,059 USD/ngày, tăng 34% từ đầu năm theo số liệu BSC dẫn lại. Chỉ số cước nội Á lập đỉnh 1,518 USD/FEU trong quý 2 rồi hạ nhiệt từ tháng 7. HAH thì ăn rất ít ở cả hai chiều: theo HSC, ba tàu gia hạn hợp đồng hồi tháng 4-5 chỉ được giá cao hơn 5-10%, vì công ty ưu tiên hợp đồng 12-24 tháng. Giống người cho thuê nhà ký hợp đồng hai năm đúng lúc giá thuê tăng vọt: không giàu nhanh, nhưng cũng không bị bỏ nhà khi khách rút.
Chỗ các CTCK vênh nhau là năm 2027. HSC giả định giá thuê bình quân của HAH chỉ tăng 2% năm nay và giảm 6% năm sau, kéo LNST 2027 xuống 1,220 tỷ đồng (-8%). BSC lại cho giá thuê bình quân tàu 1,700 TEU tăng từ 25,700 lên 28,000 USD/ngày khi các hợp đồng cũ được tái ký, đủ bù cho cước tự khai thác giảm 10%. BSC dựa vào khoảng cách giữa giá hợp đồng cũ và giá thị trường; HSC dựa vào rủi ro dư cung khi tàu container đặt đóng bằng khoảng 40% đội tàu hiện hữu và Biển Đỏ có thể thông trở lại, trả thêm khoảng 7% công suất.
Tôi nghiêng về HSC ở hướng đi, nhưng không bi quan bằng ở mức độ. Phân khúc tàu nhỏ có sổ đặt đóng thấp (BSC tính ba nhóm dưới 8,000 TEU chỉ bằng 16% đội tàu hiện hữu, trong khi 29% công suất đã quá 20 tuổi), nên giá thuê tàu feeder khó rơi nhanh như cước giao ngay. Vấn đề là kể cả khi giá thuê giữ được, đội tàu hiện tại cũng chỉ đủ giữ lợi nhuận đi ngang. Tăng trưởng thật phải đến từ tàu mới, và tàu mới thì tốn tiền từ trước khi ra khơi.
Đội tàu và Hải An Green: tàu về năm 2028, tiền đi từ hôm nay
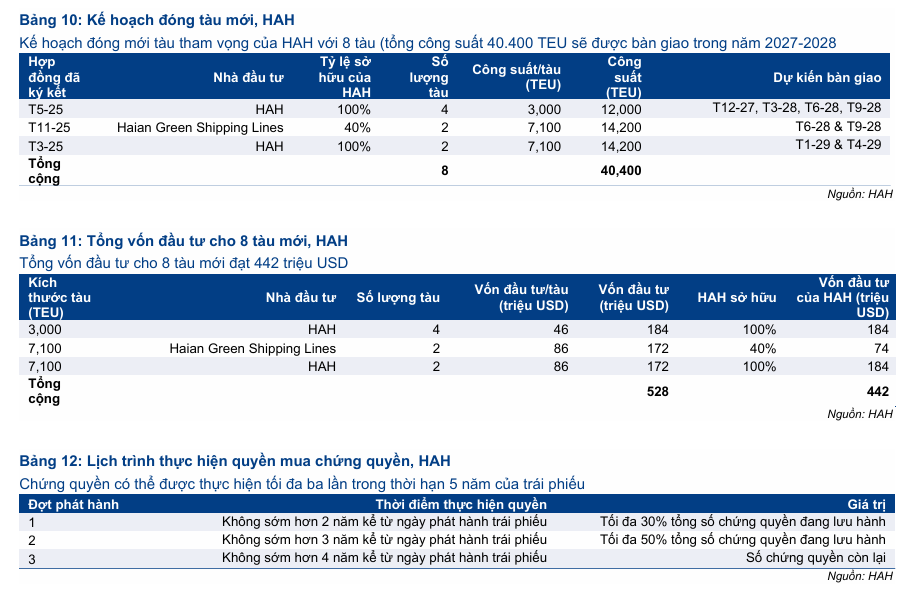
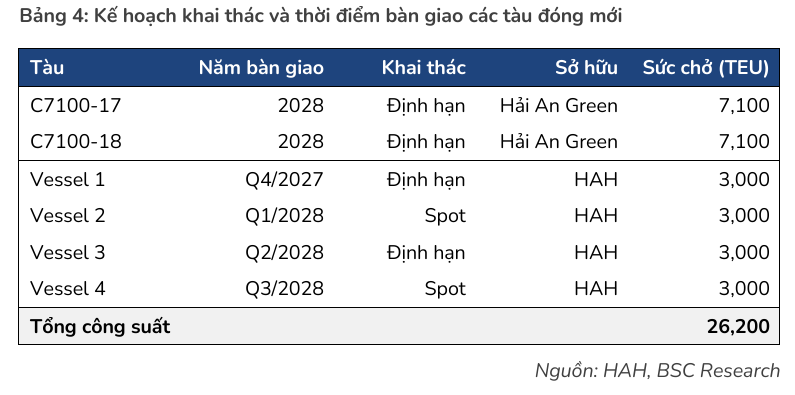
Thuyết minh báo cáo quý 3 cho thấy hai khoản trả trước: 695.7 tỷ đồng cho Jiangsu NewYangzi, khớp với tiền cọc 20% của bốn tàu 3,000 TEU giao từ tháng 12/2027 đến tháng 9/2028, và 907.2 tỷ đồng mới cho Dalian Shipbuilding. Theo bảng đặt đóng HSC công bố, HAH còn tự sở hữu 100% hai tàu 7,100 TEU, giao tháng 1 và 4/2029, trị giá 172 triệu USD; 20% của số đó là 34.4 triệu USD, quy theo tỷ giá HSC dùng thì khoảng 910 tỷ đồng, rất sát con số trên sổ sách. Điều đáng chú ý: bảng tàu đóng mới của BSC không có hai tàu này, nên BSC tính sức chở lên 62,000 TEU, còn HSC tính 73,555 TEU, gấp hơn hai lần hiện nay. Tiền cọc đã nằm trên sổ sách, nên tôi tin con số của HSC sát thực tế hơn.
Tổng vốn đầu tư cho tám tàu là 528 triệu USD, khoảng 14,000 tỷ đồng, phần của HAH 442 triệu USD. Lịch thanh toán mới là chỗ nặng: cọc 20%, thêm 10% một năm trước ngày giao, rồi 10% mỗi bốn tháng và 50% khi nhận tàu. HSC dự báo dòng tiền tự do của HAH âm 1,961 tỷ đồng năm 2026 và còn âm đến 2028. Nợ vay đã lên 2,599 tỷ đồng, tăng 18% từ đầu năm, và trái phiếu kèm chứng quyền tối đa 1,883 tỷ đồng là mảnh vốn tiếp theo.
Còn Hải An Green, liên doanh vận tải với Viconship (VSC giữ 60%, HAH 40%), thì vẫn là câu chuyện của tương lai. Chín tháng HAH góp thêm 245.2 tỷ đồng nhưng chỉ nhận về 2 tỷ đồng lãi; phần lớn lãi liên kết 14.2 tỷ đồng của quý 3 đến từ An Biên. Hai tàu Green Park và Green Time đã có hợp đồng thuê mang về khoảng 1.2 triệu USD mỗi tháng, tàu Buxmelody vừa được mua 755 tỷ đồng, và VSC đặt mục tiêu 30,000 TEU, lãi 500 tỷ đồng mỗi năm vào 2030. Mối hợp tác với VSC hiện trả lãi rõ nhất ở chỗ khác: tàu HAH dời sang cảng Nam Hải Đình Vũ, cảng Hải An bớt sản lượng nhưng tăng giá, mảng cảng của HAH lãi gộp 22.9 tỷ đồng sau quý 3/2025 gần như hòa vốn.
Định giá & khuyến nghị: bất đồng lớn nhất nằm ở quý 4
Nếu lấy dự báo cả năm trừ đi chín tháng đã có, quý 4 ngầm định rất khác nhau. BSC (7/10) cho LNST công ty mẹ 2026 đạt 1,231 tỷ đồng, nghĩa là quý 4 chỉ còn 230 tỷ đồng, giảm 25% YoY và thấp hơn mọi quý trong năm. HSC (30/9) với 1,325 tỷ đồng ngầm định 324 tỷ đồng (+5%), còn MBS với 1,391 tỷ đồng ngầm định 390 tỷ đồng (+27%). VDSC cho biết hợp đồng thuê định hạn của HAH đã ký kín đến hết năm 2026, nên tôi xem quý 4 dao động 300-330 tỷ đồng là hợp lý: BSC quá thận trọng, MBS quá hào phóng.
Về giá, BSC khuyến nghị Theo dõi, giá mục tiêu 58,900 đồng, dựa trên P/E 8.7 lần (bình quân 5 năm) nhân EPS 2027 là 6,750 đồng. HSC giữ Tăng tỷ trọng nhưng hạ giá mục tiêu 15% từ 62,400 xuống 52,800 đồng, dù nâng dự báo lợi nhuận 4-7%, vì nâng beta từ 1.1 lên 1.2 và chi phí nợ từ 9% lên 10%, đẩy WACC lên 13.4%. Trong báo cáo VSC, VDSC định giá vốn chủ HAH 11,563 tỷ đồng, tức khoảng 60,300 đồng mỗi cổ phiếu theo tính của người viết. Bình quân giá mục tiêu của BSC và HSC là 55,850 đồng, cao hơn giá 51,300 đồng ngày 23/10 khoảng 9%.
Tôi đứng gần HSC hơn: doanh nghiệp đang ứng trước gần 1,000 tỷ đồng mỗi năm cho tàu chưa về, lợi nhuận 2027 nhiều khả năng đi ngang hoặc giảm, xứng đáng chịu chi phí vốn cao hơn. Phần thưởng nằm ở năm 2028-2029, khi sức chở tăng gấp đôi và tàu 7,100 TEU cho thuê 4-5 năm. Ai mua HAH lúc này là mua vé chờ tàu, không phải mua cước. Hoặc một giả thiết khác là mua bởi kỳ vọng sóng từ hệ sinh thái nhà anh Tuấn Mượt.
| Tiêu chí | BSC (7/10) | HSC (30/9) | VDSC (5/10, báo cáo VSC) | MBS (dự báo quý 3) |
|---|---|---|---|---|
| Khuyến nghị | Theo dõi | Tăng tỷ trọng (giữ) | Không đưa cho HAH | Không đưa |
| Giá mục tiêu (đồng/cp) | 58,900 | 52,800 (từ 62,400) | ~60,300 (ngầm định) | Không đưa |
| LNST quý 3/2026F (tỷ đồng) | Không nêu | ~326 (chia đều 2H) | 350 | 339 |
| LNST công ty mẹ 2026F (tỷ đồng) | 1,231 (+2%) | 1,325 (+10%) | Không nêu | 1,391 (+15%) |
| LNST công ty mẹ 2027F (tỷ đồng) | 1,332 (+8%) | 1,220 (-8%) | Không nêu | Không nêu |
| Phương pháp | P/E 8.7x, EPS 2027F | DCF, WACC 13.4% | EV/EBITDA và P/B | Dự báo quý |
Gelex và VietinBank Capital: hai lệnh cùng ngày, chưa có hợp đồng nào lộ diện
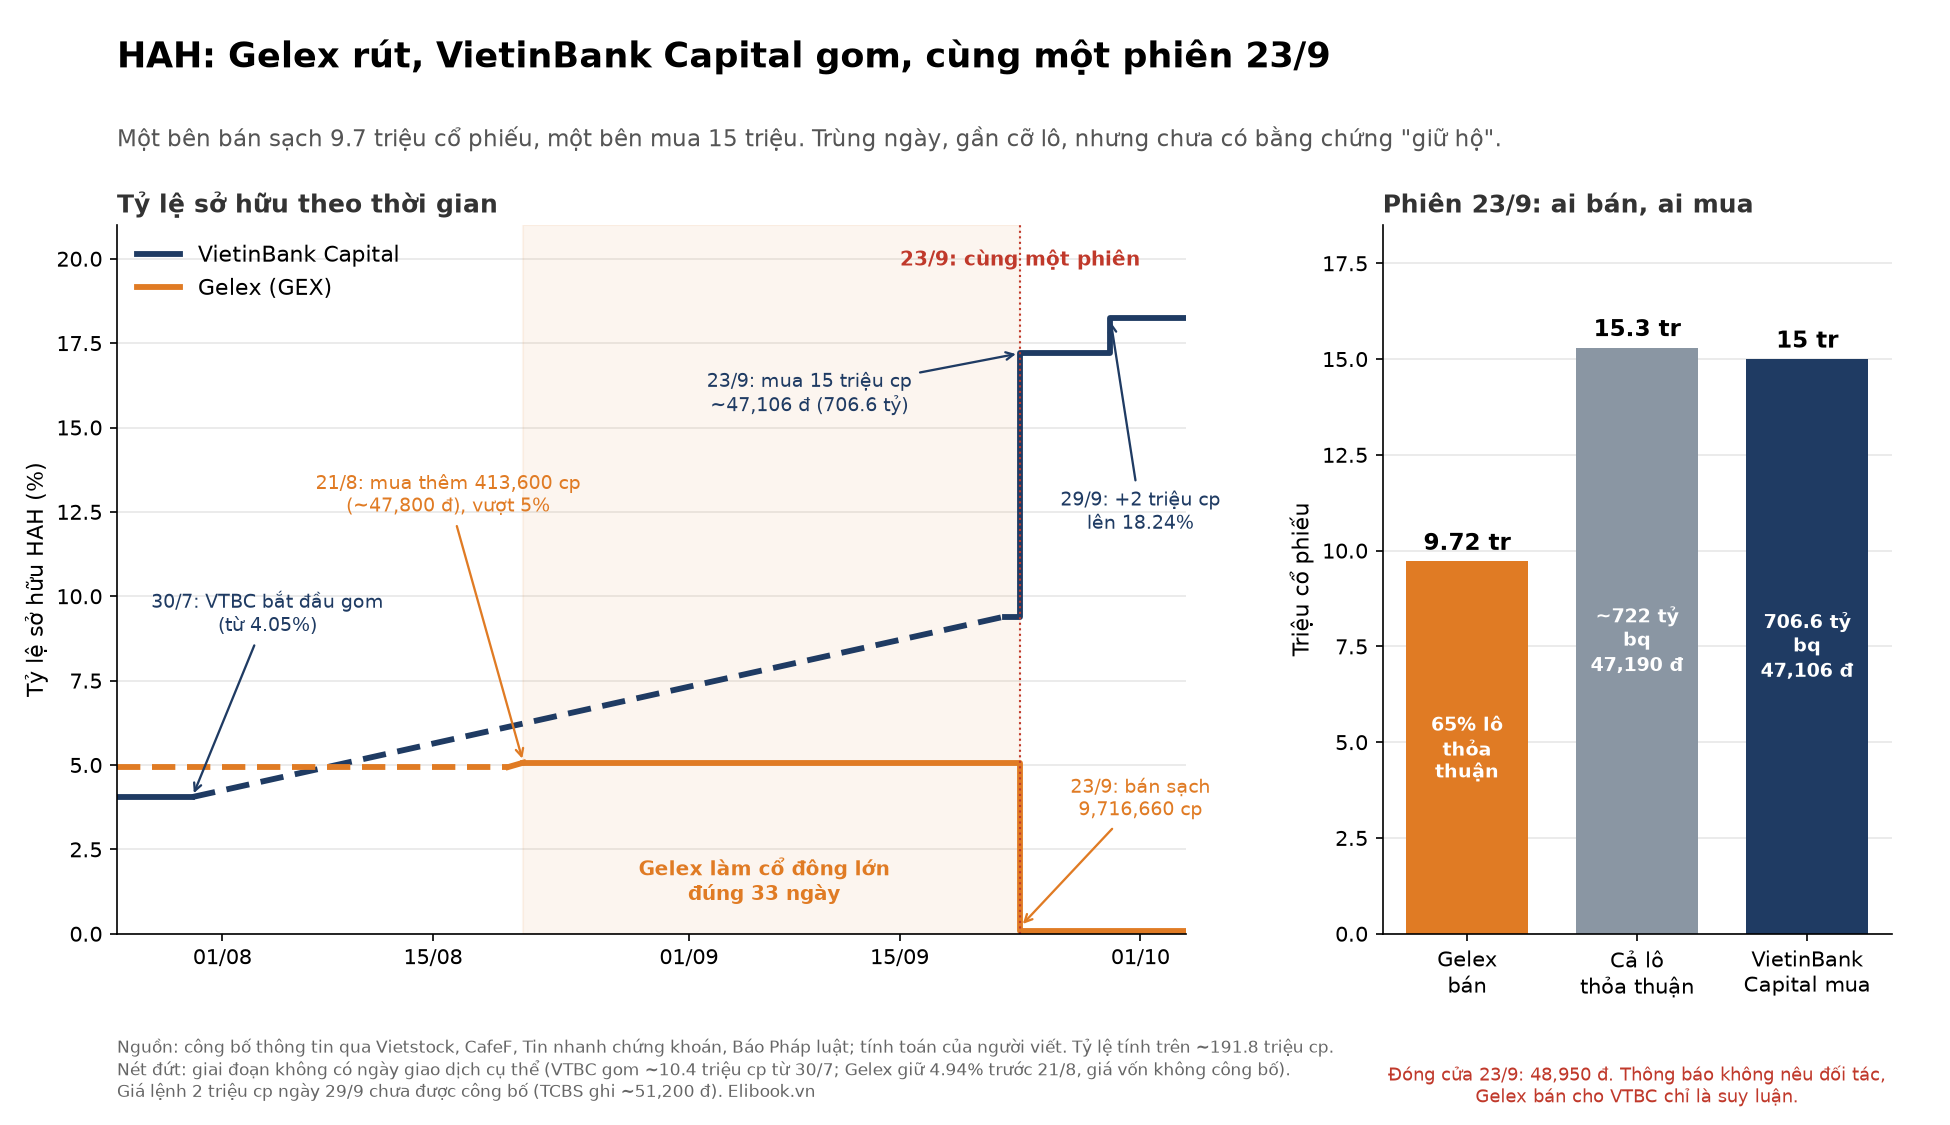
Gelex bán 9,716,660 cổ phiếu; VietinBank Capital mua 15 triệu cổ phiếu, trị giá 706.59 tỷ đồng, tương ứng bình quân 47,106 đồng, thấp hơn giá đóng cửa khoảng 3.8%. Khối lượng thỏa thuận chỉ lớn hơn lô VietinBank Capital mua khoảng 0.3 triệu cổ phiếu, và lô của Gelex chiếm khoảng 65% lô ấy. Điều này nhất quán với việc Gelex bán cho VietinBank Capital nhưng chưa chứng minh được: 5.3 triệu cổ phiếu còn lại thuộc bên khác và các thông báo không nêu đối tác.
Về chữ “giữ hộ”: theo Vietstock, báo cáo của VietinBank Capital ghi người có liên quan là “khách hàng ủy thác do VTBC quản lý“, và công ty có thể đứng tên, đại diện sở hữu tài sản cho khách hàng ủy thác. Đó là cách ghi chuẩn của một công ty quản lý quỹ, nên nó xác nhận việc nắm giữ cho người khác nhưng không nói người khác là ai.
Về mối liên hệ giữa ông Nguyễn Văn Tuấn, người trong giới quen gọi là “Tuấn mượt“, và Vietinbank, những gì dẫn ra được là ba mảnh rời. VietinBank Capital từng nhiều lần lướt sóng cổ phiếu GEX và giữ hơn 7.4% sau khi thực hiện chứng quyền năm 2018. Vietinbank nằm trong nhóm ngân hàng cho Gelex vay. Và nhóm đầu tư của ông Tuấn từng có MB Capital nắm 7.12% vốn Gelex theo ủy thác, một tiền lệ dùng quản lý quỹ làm nơi đứng tên.
Do đó, người viết hoài nghi về khả năng Vietinbank Capital sẽ đẩy giá HAH cho hệ sinh thái anh Tuấn Mượt. Không dừng lại, đẩy giá HAH vào lúc này cũng là để cứu VSC. Theo dự phóng của VDSC, 80 trong 119 tỷ đồng lãi quý 3 của VSC đến từ HAH.
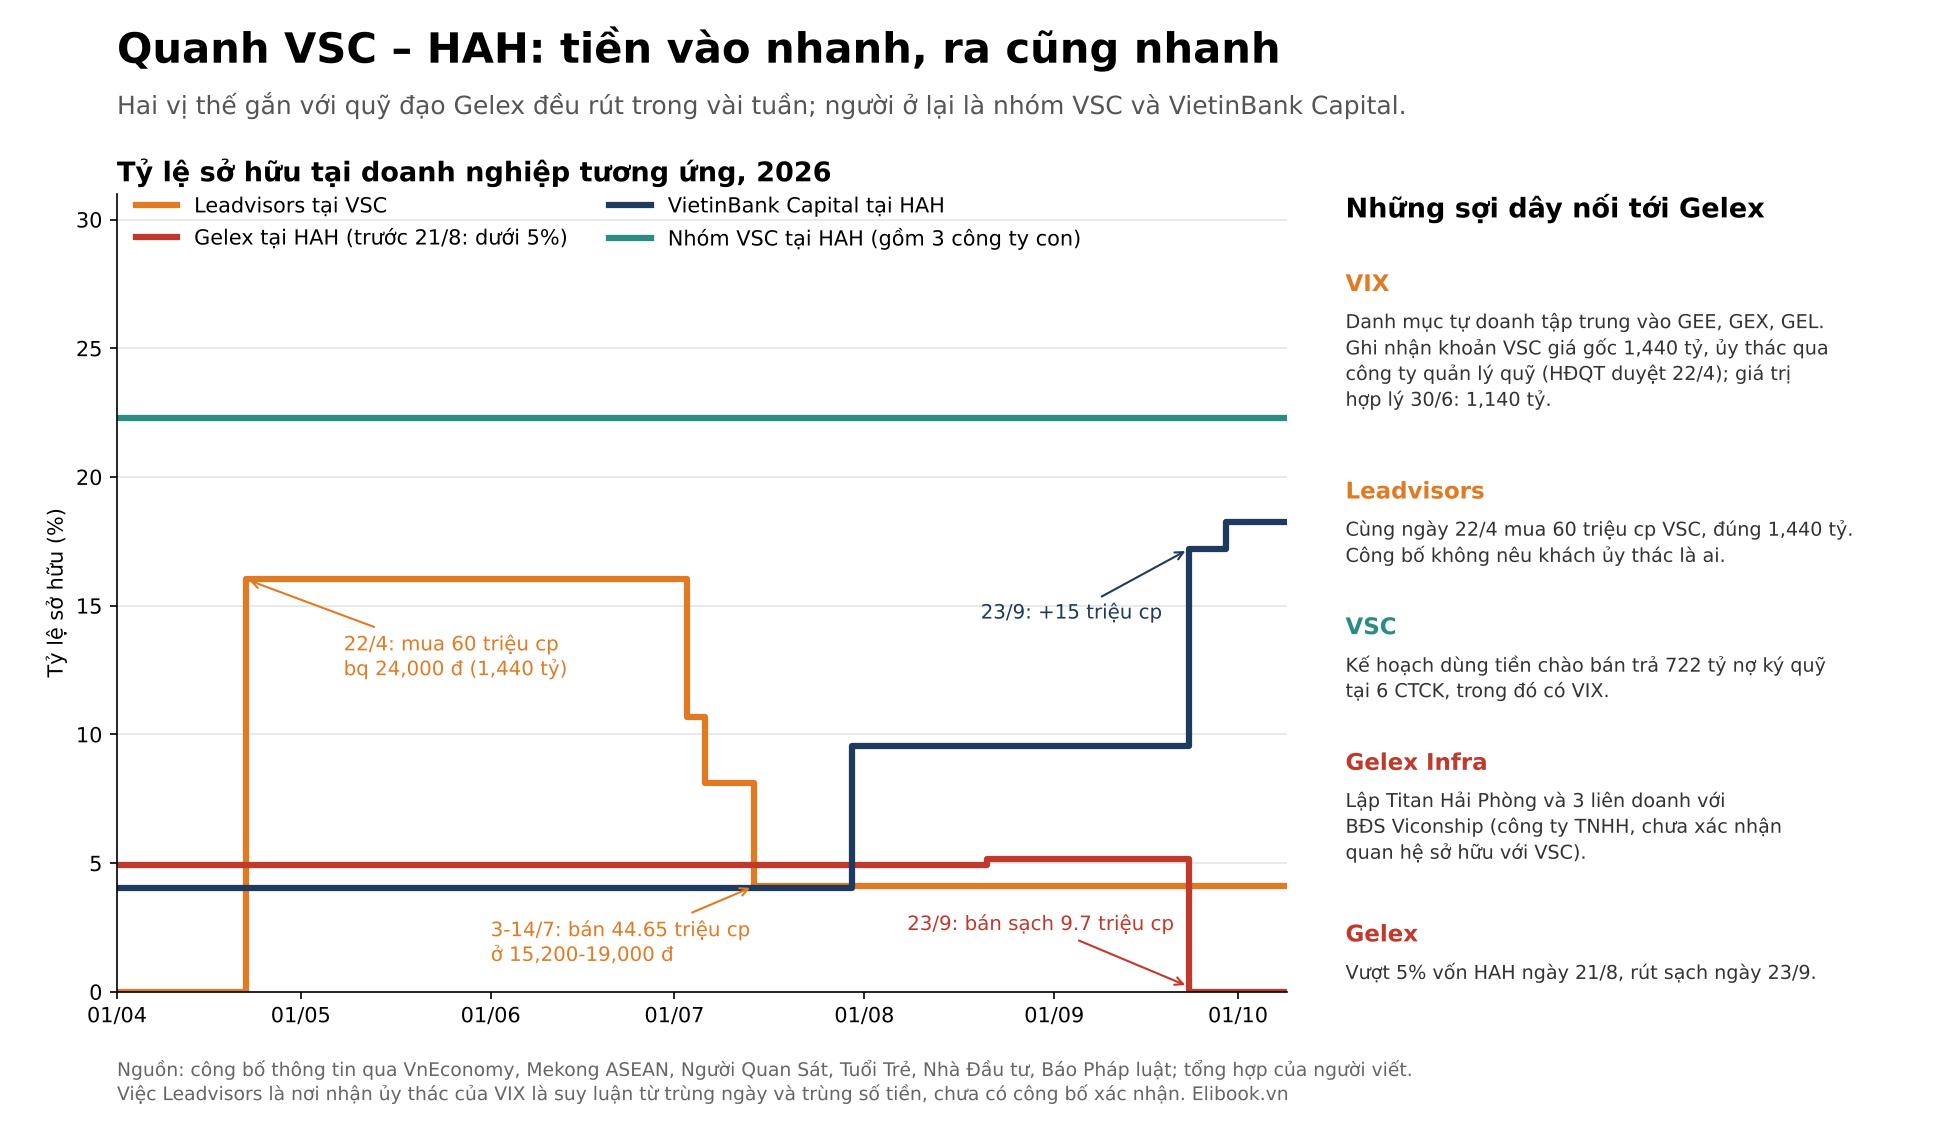
Cánh cửa thứ nhất ai cũng thấy: Gelex vượt 5% vốn HAH ngày 21/8 rồi bán sạch 9.7 triệu cổ phiếu ngày 23/9, đúng phiên VietinBank Capital mua 15 triệu cổ phiếu.
Cánh cửa thứ hai nằm ở VSC. Ngày 22/4, Quản lý quỹ Leadvisors mua 60 triệu cổ phiếu VSC, bình quân 24,000 đồng, tổng 1,440 tỷ đồng. Cũng ngày 22/4, HĐQT Chứng khoán VIX duyệt mua cổ phiếu VSC, và báo cáo tài chính quý 2 của VIX ghi khoản VSC giá gốc đúng 1,440 tỷ đồng, ủy thác qua một công ty quản lý quỹ. Danh mục tự doanh của VIX vốn tập trung vào GEE, GEX và GEL, ba mã của hệ sinh thái Gelex. Trùng ngày, trùng số tiền, nhưng chưa văn bản nào nêu tên Leadvisors là nơi nhận ủy thác của VIX; đây là suy luận của người viết.
Điểm chung của các vị thế gắn với quỹ đạo Gelex là thời gian nắm giữ. Leadvisors bán 44.65 triệu cổ phiếu VSC từ 3/7 đến 14/7 ở 15,200-19,000 đồng; theo ước tính của người viết, khoản lỗ đã thực hiện khoảng 280 tỷ đồng.
Một một quan hệ chằng chịt ở bên trong mà người ngoài khó hiểu được, chỉ có thể đặt nghi vấn về khả năng đẩy giá đối với HAH, thông qua đó mang tới lợi ích cho cả VSC.