Th11
Phân tích Doanh Nghiệp
VPB vay 730 triệu USD sau chuyến đi Nhật: tiền ngoại giá rẻ, nhưng phí đổi tiền mới là hóa đơn thật
- Doanh thu & lợi nhuận: LNTT hợp nhất quý 3 đạt 11,031 tỷ đồng (+20% YoY), nhưng thu nhập ngoài lãi giảm 23% YoY vì mảng ngoại hối lỗ 729 tỷ đồng. Lũy kế 9 tháng, riêng dòng này đã lỗ 1,996 tỷ đồng.
- Hoạt động cốt lõi: tín dụng tăng 28% YTD, nhưng NIM riêng lẻ quý 3 chỉ còn 4.19-4.57% tùy cách tính, khi chi phí vốn lên 6.31-6.49%.
- Động lực bổ sung: khoản vay hợp vốn 730 triệu USD, kỳ hạn dài nhất 7 năm, đến đúng lúc phí swap giảm từ khoảng 4% xuống dưới 3%. Tiền ngoại không rẻ, cái VPB mua là thời gian.
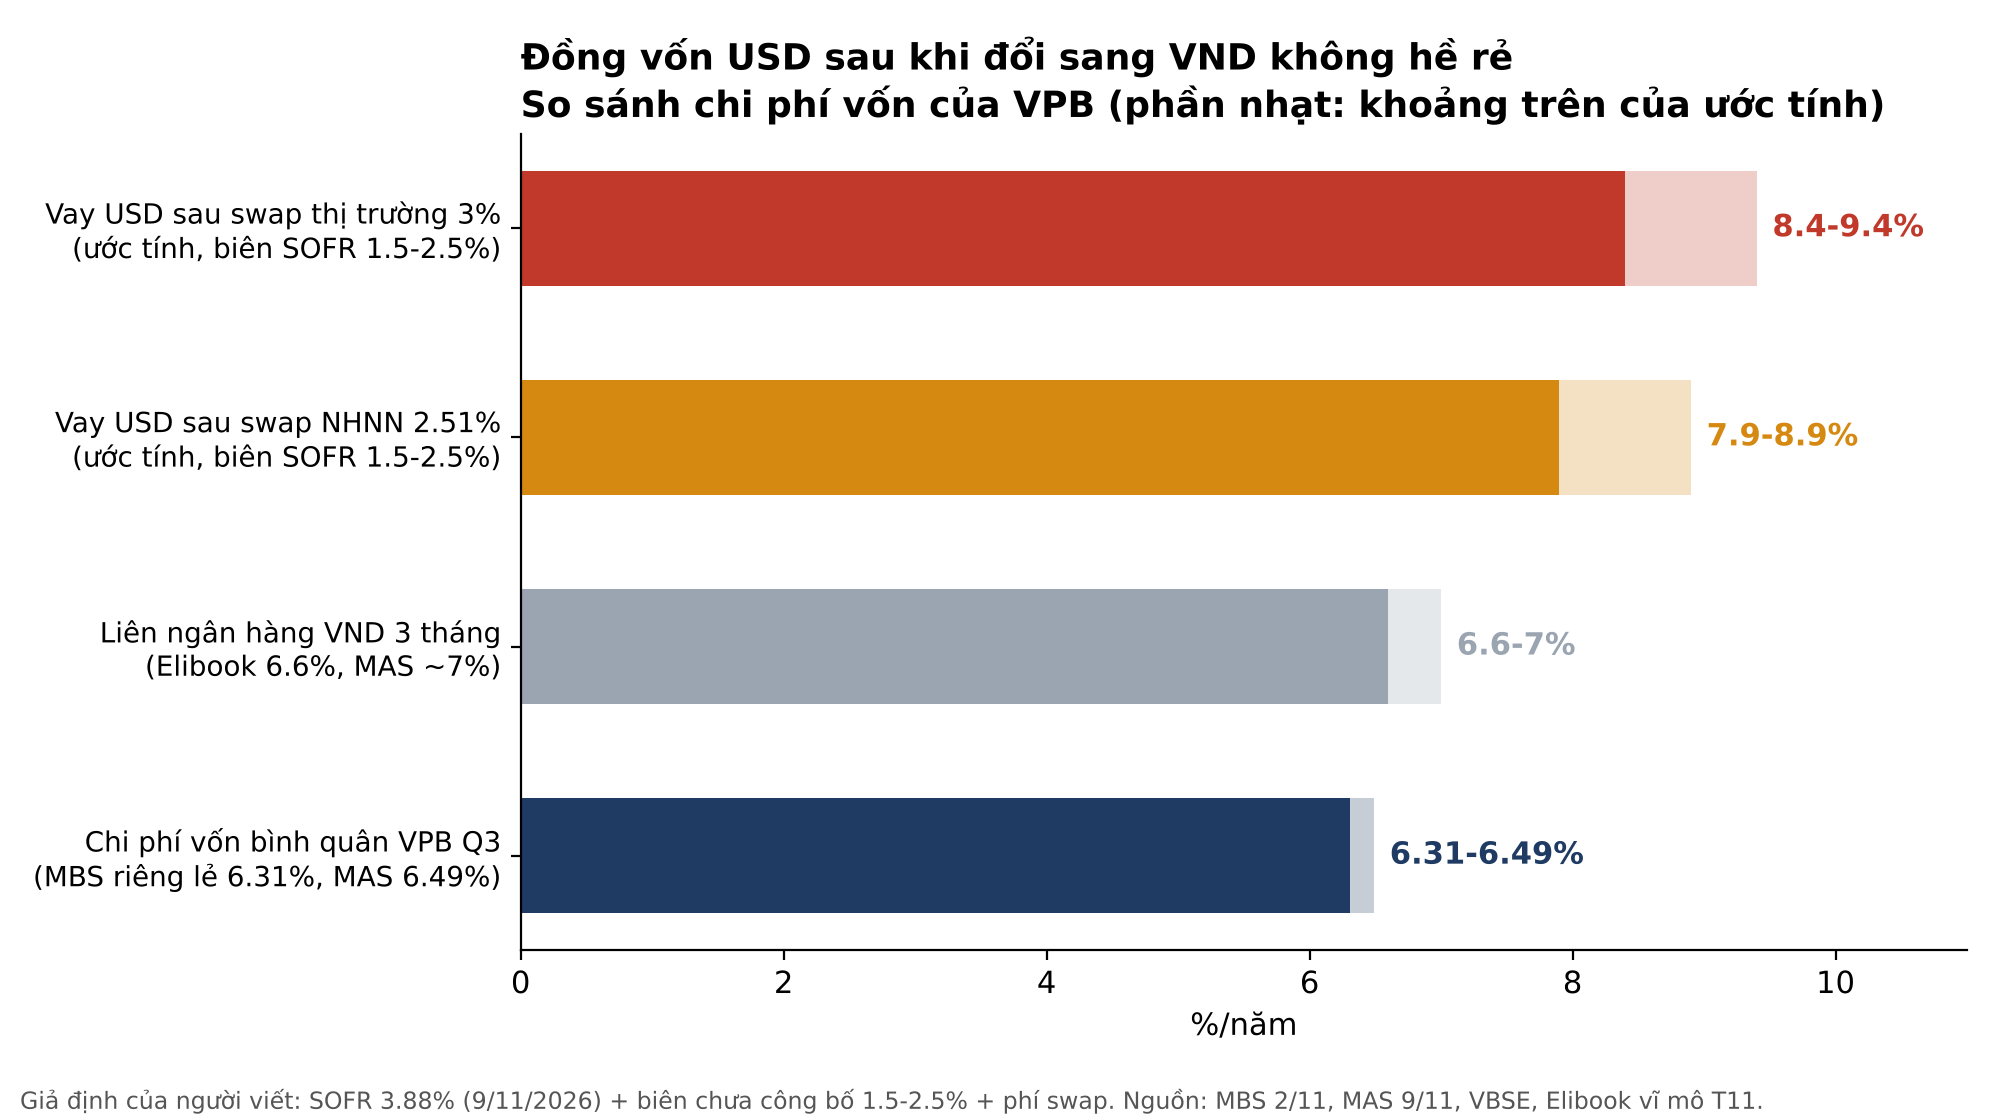 Nguồn: MBS 2/11/2026, MAS 9/11/2026, VBSE, báo cáo vĩ mô T11 của Elibook; chi phí vay USD sau swap là ước tính của người viết, giả định SOFR 3.88% cộng biên 1.5-2.5%
Chuyến thăm Nhật Bản của Tổng Bí Thư, Chủ tịch nước Tô Lâm mang về loạt cái bắt tay có mã chứng khoán. Vietcombank và Mizuho bàn thanh toán xuyên biên giới và thu xếp vốn dự án. SSIAM ký ghi nhớ với nhánh đầu tư của Daiwa. Sojitz ký MOU hướng tới mua 5% Masan High-Tech Materials. Petrolimex ký ghi nhớ với ENEOS về nguồn cung xăng dầu. FPT mở rộng hợp tác AI và UAV. Cả năm có chung một điểm: ký MOU chưa phải lợi nhuận.
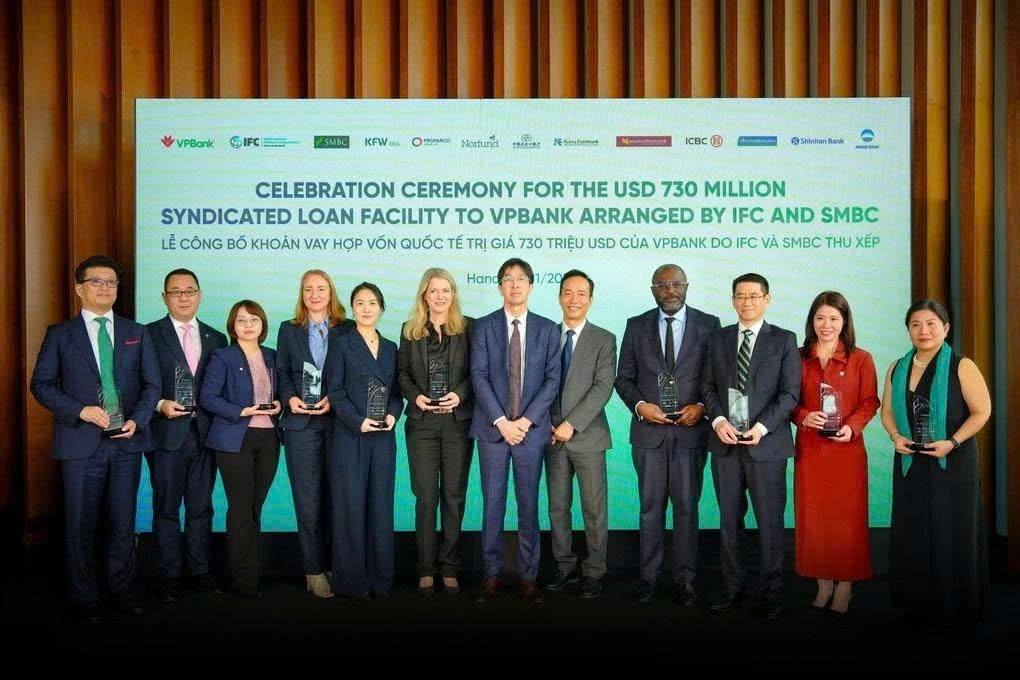
VPB là ngoại lệ. Khoản vay 730 triệu USD công bố ngày 10/11 không phải lời hứa, vì tiền đã giải ngân nhiều đợt trong năm 2026. Hóa đơn của nó cũng đã được trả trước cả lễ công bố, ở một dòng ít ai để ý: lỗ kinh doanh ngoại hối. Câu hỏi đáng giá không phải VPB vay được bao nhiêu, mà là đồng vốn ngoại này kéo chi phí vốn xuống hay đẩy lên.
Khoản vay 730 triệu USD: rộng hơn cái tên SMBC
Nhiều tin gọi đây là khoản vay “của SMBC”, nhưng thực tế IFC, thành viên Nhóm Ngân hàng Thế giới, cùng SMBC đứng ra thu xếp. Bàn tiệc có DEG, Proparco, Norfund của châu Âu, hai ngân hàng xuất nhập khẩu Trung Quốc và Hàn Quốc, cùng ICBC, Shinhan, Woori. Tiền Nhật chỉ là một phần, còn chữ ký Nhật là thứ làm cả bàn ngồi xuống.
Phần đã công bố: gần 19,000 tỷ đồng, ba kỳ hạn 3, 5 và 7 năm (IFC nói đây là lần đầu họ cho một ngân hàng Việt vay 7 năm), dùng để cho doanh nghiệp nhỏ và vừa vay, ưu tiên doanh nghiệp do phụ nữ làm chủ và doanh nghiệp nông nghiệp. Phần quan trọng nhất thì chưa công bố: lãi suất, biên trên SOFR và phần IFC tự bỏ vốn.
Khoản này chiếm hơn một phần ba trong khoảng 2 tỷ USD vốn vay quốc tế lũy kế mà BSC ghi nhận, và theo tôi kỳ hạn 7 năm là chi tiết đắt giá nhất. Nhưng vốn dài có giá, và giá đó không nằm hết trong tiền lãi.
Chi phí vốn thật: hai hóa đơn cho một đồng vốn
Hãy hình dung bạn vay tiền đô lãi suất dễ chịu, nhưng khách hàng chỉ tiêu tiền đồng. Bạn mang đô ra tiệm đổi, đồng thời hẹn ngày trả nợ sẽ mua lại đúng số đô đó với giá chốt trước để khỏi bị tỷ giá cắn. Chênh lệch giữa giá bán hôm nay và giá mua lại sau này là phí swap. VPB trả hai hóa đơn như thế: lãi vay USD cho chủ nợ, rồi phí swap cho bên đổi tiền.
Mấu chốt nằm ở sổ sách. Lãi vay USD vào chi phí lãi, còn phí swap bị đẩy sang dòng lãi lỗ kinh doanh ngoại hối, thuộc thu nhập ngoài lãi. BSC nói thẳng khoản lỗ 729 tỷ đồng quý 3 đến từ chi phí swap khi chuyển các khoản vay hợp vốn USD sang VND. Vì vậy NIM chỉ phản ánh hóa đơn thứ nhất, và trông đẹp hơn chi phí vốn thật.
Theo ước tính của người viết, lấy SOFR 3.88% ngày 9/11, cộng biên giả định 1.5-2.5% (biên thật chưa công bố) và phí swap khoảng 3%, đồng vốn này tốn khoảng 8.4-9.4%/năm khi đổi sang VND. Mức đó cao hơn chi phí vốn bình quân quý 3 của VPB (6.31% theo MBS, 6.49% theo MAS) và cả liên ngân hàng 3 tháng quanh 6.6-7%.
SOFR (Secured Overnight Financing Rate) là lãi suất tài trợ qua đêm có bảo đảm, được dùng làm lãi suất tham chiếu chuẩn cho các khoản vay và công cụ tài chính bằng đồng đô la Mỹ (USD) trên toàn cầu.
Quy lỗ ngoại hối 9 tháng ra cả năm (2,661 tỷ đồng) rồi chia cho tài sản sinh lãi bình quân khoảng 1.42 triệu tỷ đồng, NIM “đã cộng swap” thấp hơn NIM báo cáo khoảng 0.19 điểm %, theo ước tính của người viết. Lưu ý: chia toàn bộ khoản lỗ cho 2 tỷ USD vốn vay quốc tế thì phí ngầm định lên khoảng 5.2%/năm, cao hơn mức swap 3-4%, nên dòng này có thể còn chứa khoản khác (MAS gọi chung là “lỗ ngoại hối và vàng”). Tôi không gán toàn bộ cho khoản vay 730 triệu USD.
Vậy VPB trả đắt? Có, nếu chỉ nhìn giá. Nhưng so vốn 7 năm với liên ngân hàng 3 tháng cũng như so tiền thuê nhà dài hạn với phòng khách sạn theo đêm. VPB đang vay liên ngân hàng khoảng 365.6 nghìn tỷ đồng, 27% tổng nguồn vốn, và tỷ lệ cho vay trên tiền gửi khách hàng 107.6%, cao nhất nhóm niêm yết theo VBSE. Với ngân hàng tăng trưởng 28% mỗi năm, thứ khan hiếm là sự ổn định. Theo tôi, đây là phí bảo hiểm thanh khoản, và nó chỉ đáng tiền nếu hóa đơn swap tiếp tục nhỏ lại.
Chiều gió swap: hóa đơn đang nhỏ lại, nhưng chưa phải miễn phí
Năm 2025, VPB còn lãi nhẹ từ ngoại hối mỗi quý. Sang 2026, lỗ 420 tỷ đồng ở quý 1, phình lên 847 tỷ đồng ở quý 2 khi phí swap quanh 4%, rồi lùi về 729 tỷ đồng ở quý 3, giảm khoảng 14% QoQ, khi phí swap xuống dưới 3%. Đỉnh hóa đơn nhiều khả năng đã qua.
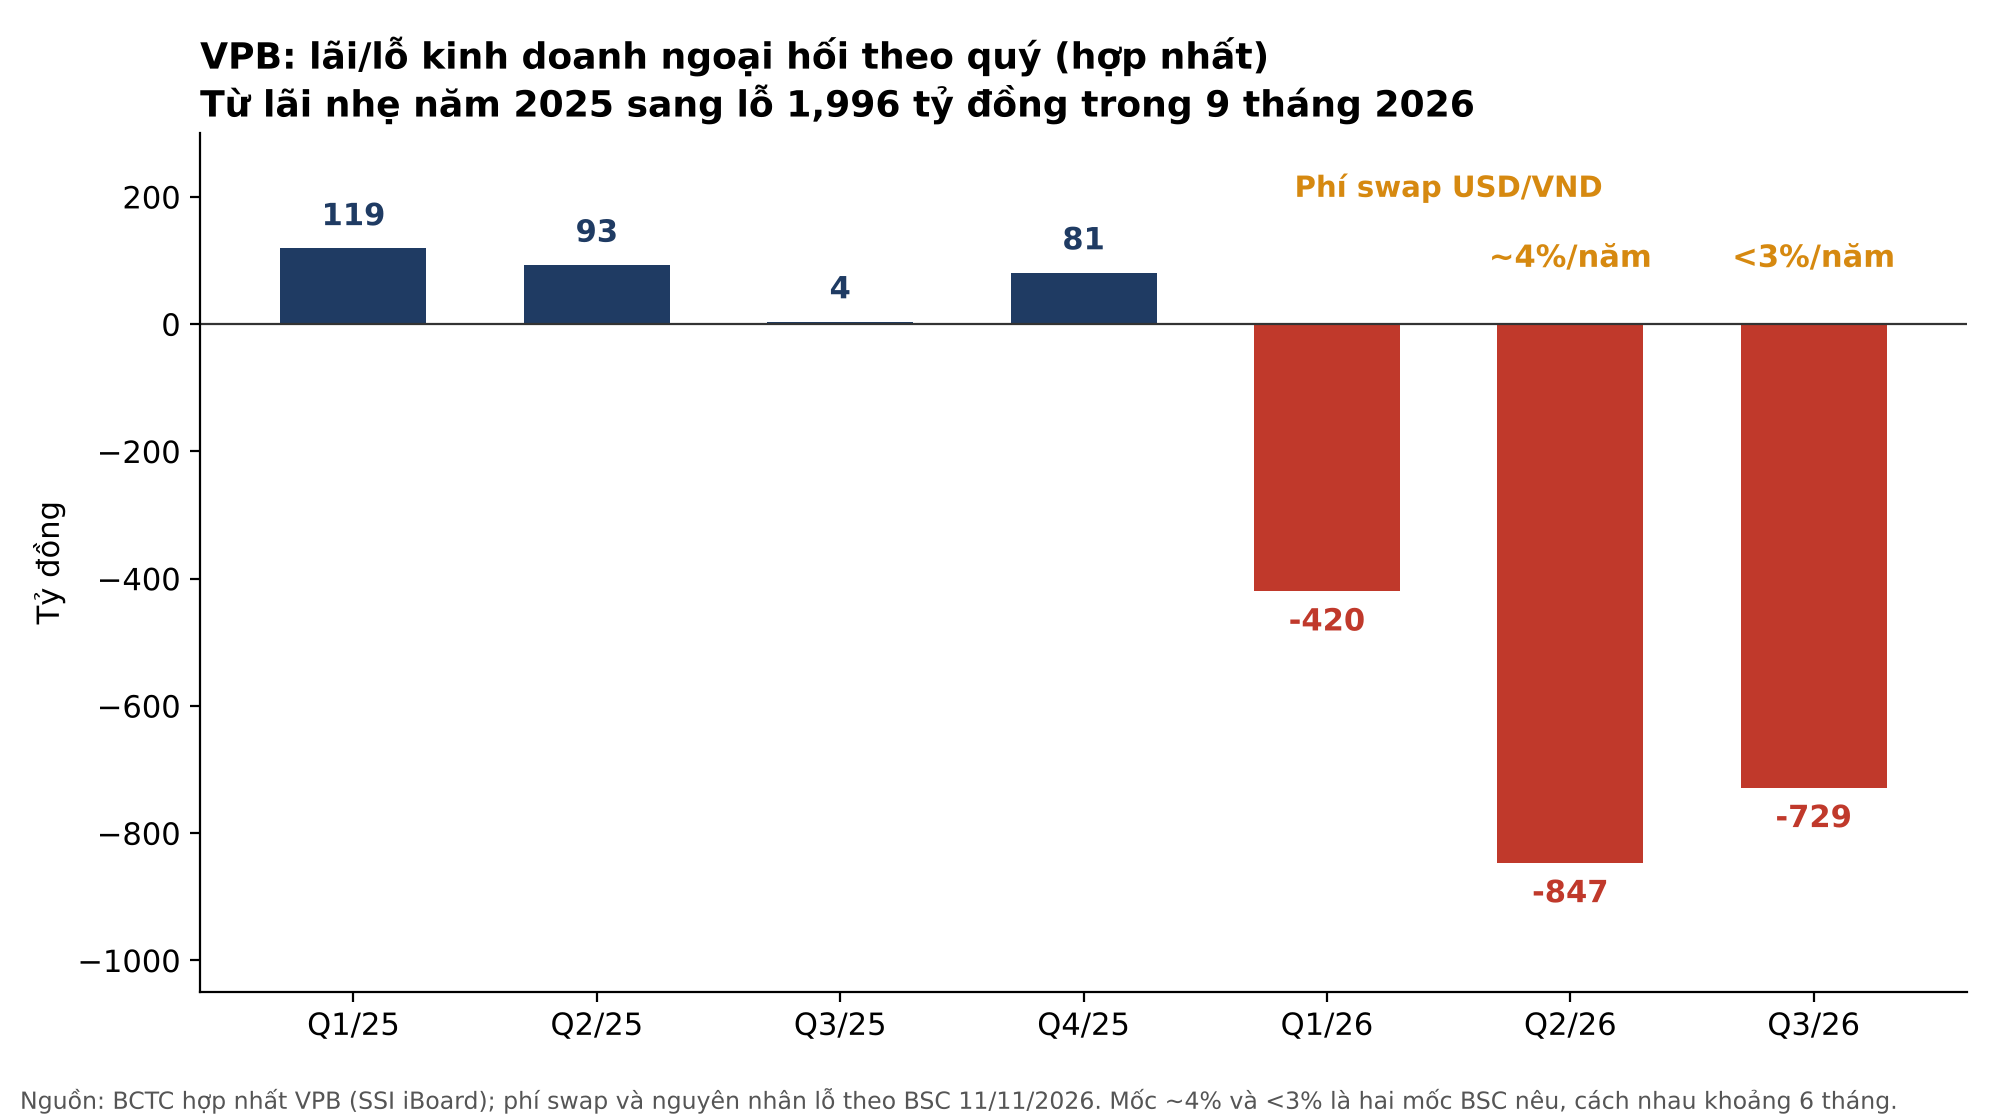
Nguồn: BCTC hợp nhất VPB; nguyên nhân lỗ và mức phí swap theo BSC 11/11/2026.
Gió từ NHNN cũng thuận. Phiên hoán đổi USD/VND 182 ngày ngày 6/11 có chi phí khoảng 2.51%/năm, rẻ hơn giá thị trường, và chỉ mở cho ngân hàng có nợ vay nước ngoài trung, dài hạn còn từ 12 tháng trở lên. Chính các khoản vay hợp vốn như của VPB là tấm vé vào cửa, dù VPB có trúng thầu phiên này hay không thì chưa xác minh. Chi phí VND ngầm định của kênh này cũng vênh giữa hai CTCK: VBSE ước 6.3-6.5%, VDSC ước khoảng 7.1%.
Kênh mua USD giao ngay từ 11/11 thì VPB đứng ngoài, vì chỉ ngân hàng có trạng thái ngoại tệ dương mới bán được, còn VPB cuối quý 3 âm khoảng 187 triệu USD theo VDSC tổng hợp. Lợi ích đến gián tiếp, qua lãi suất liên ngân hàng hạ nhiệt. MAS dự phóng lỗ ngoại hối và vàng khoảng 2.8 nghìn tỷ đồng năm 2026, thu hẹp còn 1.4 nghìn tỷ đồng năm 2027.

Để đo độ nhạy, tôi giữ nguyên quy mô nợ cần swap và lấy lỗ quý 3 quy năm (2,916 tỷ đồng) làm mốc ứng với phí swap 3%. Theo ước tính của người viết, phí swap về 2% thì lỗ còn khoảng 1,944 tỷ đồng mỗi năm; phần tiết kiệm 972 tỷ đồng bằng gần 2% dự phóng LNTT 2027 của BSC, và khoảng cách giữa NIM báo cáo với NIM thật thu hẹp từ 0.21 xuống 0.14 điểm %. Phí swap bật lại 4% thì lỗ lên khoảng 3,888 tỷ đồng và LNTT mất thêm chừng ấy. Kịch bản xấu không viển vông: thị trường định giá khoảng 83% khả năng Fed tăng lãi suất tháng 12, chênh lệch lãi suất qua đêm VND và USD chỉ còn khoảng 0.75 điểm %, và phiên swap của NHNN đáo hạn ngày 10/5/2027.
SMBC lên 20%: tiền vay khác tiền vốn
Khoản vay là nợ: phải trả lãi, trả phí swap và trả gốc sau 3 đến 7 năm. Phát hành riêng lẻ là vốn chủ: không lãi, không hóa đơn swap, lại làm dày bộ đệm vốn. Ngày 9/11, Chủ tịch Ngô Chí Dũng xác nhận hai bên đang đàm phán nâng sở hữu của SMBC từ 15% lên 20%. Đại hội cổ đông tháng 4 đã thông qua phát hành riêng lẻ 624.4 triệu cổ phiếu cho một nhà đầu tư nước ngoài, đúng khối lượng để SMBC lên 20%, nhưng hai bên chưa xác nhận SMBC là nhà đầu tư của đợt này. Nếu thương vụ thành, đó mới là đồng vốn ngoại không kèm hóa đơn đổi tiền.
Định giá và quan điểm CTCK: ai cũng thích VPB, nhưng ít ai đếm tiền swap
Giới phân tích vẫn tích cực nhưng kỳ vọng đã hạ nhiệt. MAS nâng lên Mua song hạ giá mục tiêu từ 27,200 xuống 26,900 đồng và cắt dự phóng LNTT 2027 tới 9.6%, chủ yếu vì NIM. BSC giữ Mua với giá mục tiêu 31,800 đồng, cao nhất nhóm. MBS không đưa giá mục tiêu, nhưng dự phóng LNST-CĐTS 2026 lùi từ 34,245 tỷ đồng (24/9) xuống 32,984 tỷ đồng (2/11). Bình quân giá mục tiêu của sáu CTCK có con số là khoảng 28,000 đồng, cao hơn giá đóng cửa 21,900 đồng ngày 12/11 khoảng 28%.
Chỉ BSC, MAS và MBS nhắc tới swap. Tôi nghiêng về cách nhìn của MAS: lỗ ngoại hối là chi phí có thật nhưng đang co lại, nên lợi nhuận 2027 sẽ được đỡ một phần từ chính dòng từng kéo lùi thu nhập ngoài lãi năm nay.
| CTCK (ngày) | Khuyến nghị | Giá mục tiêu (đồng) | Dự phóng LNTT 2026 (tỷ đồng) | NIM 2026F | Về swap, ngoại hối |
|---|---|---|---|---|---|
| BSC (11/11) | Mua | 31,800 | 39,246 (giữ) | Không nêu | Lỗ do swap vay hợp vốn; swap xuống dưới 3% |
| MAS (9/11; trước 28/8) | Mua (trước: Tăng tỷ trọng) | 26,900 (trước: 27,200) | 38,648 (hạ 2.1%) | 5.17% | Lỗ ngoại hối và vàng 2.8 nghìn tỷ, 2027 còn 1.4 |
| MBS (2/11) | Không nêu | Không nêu | 41,693 | 5.0% | Swap từ 4% xuống dưới 3% |
| VNDirect (30/9) | Khả quan | 30,500 | 39,567 | Không nêu | Không đề cập |
| VCBS (cuối tháng 9) | Không nêu | 27,568 | 40,812 | Không nêu | Không đề cập |
| SSI (25/9) | Khả quan | 26,000 | Khoảng 38,800 | Không nêu | Không đề cập |
| VDSC (cuối tháng 9) | Tích lũy | 25,300 | Tăng 35% | Không nêu | Không đề cập |
| TCBS (19/10) | Nắm giữ | P/B mục tiêu 1.3 lần | 41,566 | Không nêu | Không đề cập |
Nguồn: BSC, MAS, MBS; các CTCK còn lại theo báo cáo CANSLIM VPB của Elibook ngày 23/10/2026 và các bài trước.
Quan điểm của Elibook: tính theo giá, khoản vay 730 triệu USD làm chi phí vốn của VPB tăng trong ngắn hạn, đổi lại nguồn vốn 3-7 năm mà thị trường trong nước khó cho. Lợi ích sẽ không hiện ra ở NIM mà ở dòng lỗ ngoại hối thu hẹp dần, nhiều khả năng rõ từ quý 4/2026 và quý 1/2027 nếu phí swap giữ dưới 3%.
Ba tín hiệu cần theo dõi: lỗ ngoại hối quý 4 có xuống dưới mức 729 tỷ đồng của quý 3 không; NIM riêng lẻ quý 4 có giữ được vùng 4.2-4.4% như ban lãnh đạo hứa không; và SMBC có được công bố chính thức là nhà đầu tư của đợt riêng lẻ 624.4 triệu cổ phiếu không.