
Th9
Chuyên mục khác
SAB: biên lãi gộp đạt đỉnh 8 quý nhưng lợi nhuận vẫn giậm chân — cơn sóng thuế 2027 đang chờ phía trước
- Doanh thu & lợi nhuận: Quý 2/2026, SAB ghi nhận doanh thu thuần 6,888 tỷ đồng (+1.2% YoY) nhưng lợi nhuận sau thuế cổ đông công ty mẹ lại giảm 3.4% YoY xuống 1,167 tỷ đồng — nghịch lý nằm ở chỗ biên lợi nhuận gộp đã leo lên 38.7%, mức cao nhất trong 8 quý gần đây.
- Hoạt động cốt lõi: Doanh thu mảng bia tăng 3.1% YoY lên 6,578 tỷ đồng nhờ hai đợt tăng giá bán trong tháng 4 và tháng 5, nhưng chi phí bán hàng lại vọt 25.9% YoY lên 1,154 tỷ đồng (chiếm 16.8% doanh thu, so với 13.5% cùng kỳ) — riêng chi phí quảng cáo & khuyến mãi tăng tới 35-48% YoY lên 673 tỷ đồng, nuốt gần hết phần cải thiện của biên gộp.
- Động lực bổ sung: SAB đang ngồi trên khối tiền ròng 20,362 tỷ đồng (bằng khoảng 34% vốn hóa) và duy trì tỷ suất cổ tức tiền mặt quanh 10.7-10.8%, nhưng lộ trình thuế tiêu thụ đặc biệt tăng 5 điểm %/năm từ 2027 cùng quy định nồng độ cồn vẫn đang ghìm kênh on-trade sẽ là hai bài toán lớn nhất của giai đoạn 2026-2027.
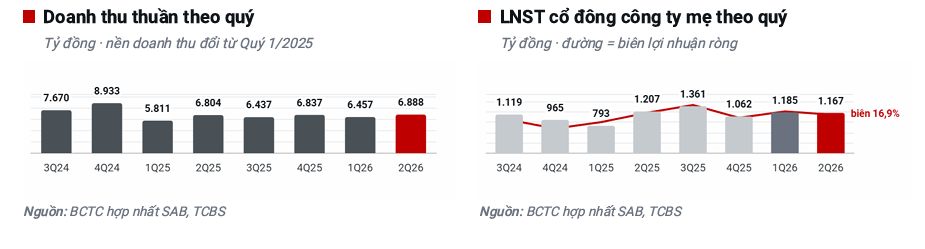
Nếu chỉ nhìn vào biên lợi nhuận gộp, quý 2/2026 là một quý đẹp của Sabeco: hai đợt tăng giá bán trong tháng 4 và tháng 5, cộng với việc chốt giá nguyên liệu đại mạch và nhôm từ trước khi mặt bằng giá còn thuận lợi, đã đưa biên gộp lên 38.7% — cao nhất trong 8 quý trở lại đây, và cách xa mức 36.0% của quý 2/2025.
Nhưng đây cũng là quý mà một đồng lãi gộp tăng thêm không còn đồng nghĩa với một đồng lợi nhuận tăng thêm nữa: lợi nhuận sau thuế cổ đông công ty mẹ giảm 3.4% YoY xuống 1,167 tỷ đồng, còn lợi nhuận trước thuế giảm nhẹ 1.6% YoY.
Bức tranh lũy kế 6 tháng thì dễ chịu hơn nhiều. Doanh thu thuần 6T2026 đạt 13,345 tỷ đồng, tăng 5.8% YoY, còn lợi nhuận sau thuế cổ đông công ty mẹ đạt 2,352 tỷ đồng, tăng tới 17.5% YoY — hoàn thành khoảng 50% kế hoạch lợi nhuận hợp nhất cả năm mà Sabeco đã được ĐHĐCĐ thông qua (4,937 tỷ đồng, +8% YoY).
Nhưng phần lớn mức vượt trội này đến từ quý 1, khi nền so sánh quý 1/2025 còn thấp (biên gộp chỉ 32.2%) chứ không phải từ đà cải thiện tiếp diễn sang quý 2.
Đáng chú ý hơn, tại cuộc họp với chuyên viên phân tích, ban lãnh đạo Sabeco vẫn giữ nguyên mục tiêu doanh thu cả năm 2026 tăng 12% YoY — nghĩa là nửa cuối năm phải tăng trưởng khoảng 18% YoY, một con số không hề dễ dàng khi quý 2 vừa qua doanh thu chỉ nhích 1.2%.
Câu hỏi cho nhà đầu tư lúc này không còn là “SAB có tăng giá bán được không” — điều đó đã được chứng minh — mà là “phần lãi gộp tăng thêm sẽ chảy vào túi cổ đông hay vào ngân sách marketing”.
Biên lãi gộp đẹp nhất nhiều năm, nhưng bị chi phí bán hàng “ăn” gần hết
Cấu trúc lợi nhuận quý 2/2026 khá rõ ràng khi nhìn theo từng cấu phần.
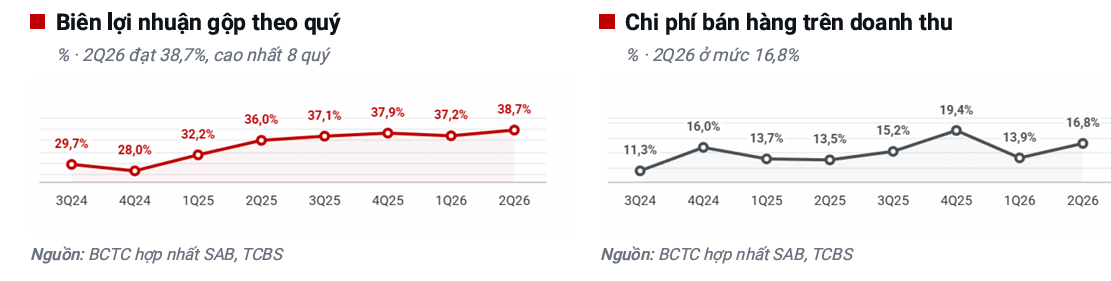
Lợi nhuận gộp tăng thêm 215 tỷ đồng so với cùng kỳ (từ 2,448 lên 2,663 tỷ đồng), nhưng chi phí bán hàng lại tăng thêm tới 238 tỷ đồng (từ 916 lên 1,154 tỷ đồng) — nghĩa là phần chi thêm cho bán hàng còn lớn hơn cả phần lãi gộp mới kiếm được.
Nếu tỷ lệ chi phí bán hàng/doanh thu giữ nguyên ở mức 13.5% như quý 2/2025 thay vì vọt lên 16.8%, lợi nhuận trước thuế quý 2/2026 sẽ cao hơn khoảng 227 tỷ đồng và tăng trưởng dương thay vì đi lùi.
Đây cũng không phải hiện tượng của riêng một quý: tỷ lệ này đã ở mức 15.2% trong quý 3/2025 và 19.4% trong quý 4/2025, cao hẳn so với vùng 11-14% của các năm trước đó.
Thủ phạm chính nằm ở ngân sách quảng cáo & khuyến mãi.
Chi phí này tăng khoảng 35-48% YoY lên 673 tỷ đồng trong quý 2/2026 (mức tăng 48% theo tính toán của HSC, 35% theo VNDIRECT và SSI — hai cách tính chênh nhau nhưng cùng chốt ở con số tuyệt đối 673 tỷ đồng), qua đó chiếm tới 9.8% doanh thu mảng bia, so với khoảng 7% cùng kỳ.
SSI lý giải nguyên nhân trực tiếp là mùa hè 2026 có nhiều sự kiện thể thao lớn, còn chi phí vận chuyển cũng tăng 56.2% YoY do giá nhiên liệu và logistics chịu áp lực từ căng thẳng Trung Đông, theo VNDIRECT.
Ngược lại, chi phí quản lý doanh nghiệp được kiểm soát khá tốt, chỉ tăng 6.8% YoY lên 256 tỷ đồng — chênh lệch nằm ở khâu bán hàng-tiếp thị, không phải bộ máy vận hành.
Về giá vốn, dư địa cải thiện thêm đang hẹp dần.
HSC lưu ý mức nền so sánh sẽ dần trở lại bình thường trong nửa cuối năm 2026, nên khả năng biên gộp tiếp tục nới rộng với tốc độ tương tự nửa đầu năm là hạn chế; nếu chi phí bán hàng tiếp tục đà tăng hiện tại, động lực tăng trưởng lợi nhuận nhiều khả năng sẽ suy yếu thêm trong các quý tới.
TCBS đưa ra một phép thử cụ thể: nếu tỷ lệ chi phí bán hàng quay về vùng 13-14% mà doanh thu vẫn giữ được, lợi nhuận sẽ cải thiện đáng kể; ngược lại, biên gộp có tăng thêm nữa cũng khó chuyển hóa thành tăng trưởng lợi nhuận thực sự.
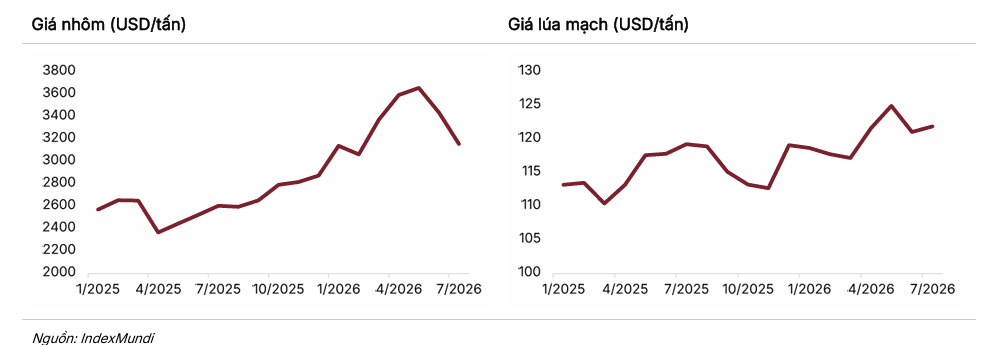
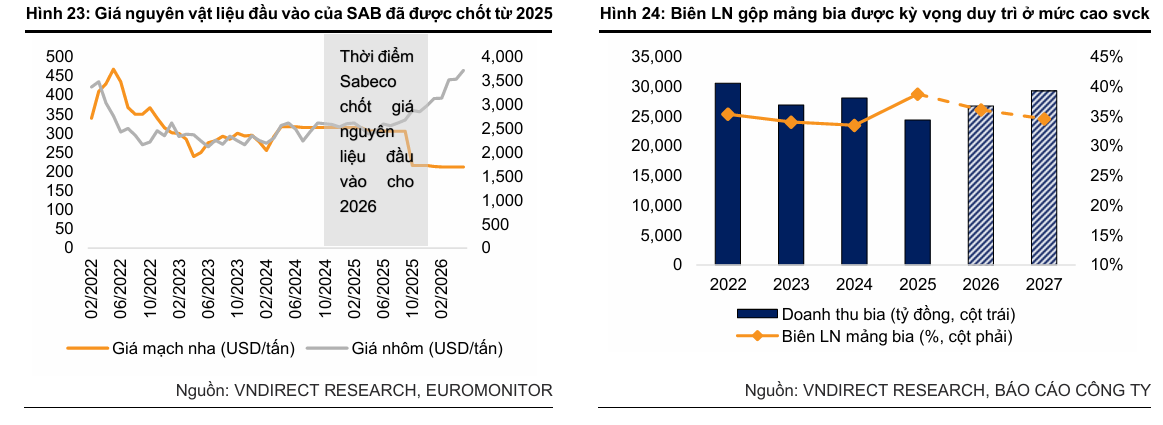
Theo VNDirect, SAB đã chốt giá phần lớn nguyên vật liệu đầu vào đủ dùng cho cả năm 2026 từ cuối năm 2025, khi mặt bằng giá còn ở mức thuận lợi. Do đó, VNDirect dự phóng biên lợi nhuận gộp năm 2026 đạt 33.9%, giảm 2.0 điểm % svck, song vẫn phù hợp với mặt bằng biên lợi nhuận lịch sử của doanh nghiệp.
Cuộc đua giữ thị phần đang đắt đỏ hơn từng ngày
Kênh bán lẻ hiện đại và thương mại điện tử đang trở thành mặt trận chính.
Doanh số bán lẻ trực tuyến của Sabeco tính đến tháng 6/2026 tăng 109% YoY, trong đó phân khúc cao cấp tăng 214% và phân khúc phổ thông tăng 83% — doanh nghiệp hiện đứng đầu ngành bia trên cả Shopee và Lazada, theo số liệu công ty chia sẻ được TCBS trích dẫn.
SSI cũng ghi nhận Sabeco lần đầu tiên dẫn đầu mảng bia ở kênh bán lẻ hiện đại vào tháng 4/2026.
Xuất khẩu 6 tháng tăng trưởng ba chữ số (sang hơn 40 quốc gia, trọng điểm Lào, Campuchia, Singapore) nhưng tỷ trọng đóng góp vào doanh thu vẫn ở mức một chữ số — chưa đủ lớn để thay đổi cục diện.
Kênh truyền thống đang phục hồi, nhưng chậm hơn kỳ vọng.
Nghị định 70/2025/NĐ-CP về hóa đơn điện tử (hiệu lực từ 1/6/2025) từng ảnh hưởng tới hoạt động phân phối của Sabeco tại kênh bán lẻ truyền thống trong nửa cuối năm 2025; kênh này được ban lãnh đạo cho biết đang dần hồi phục sau Tết, theo SSI.
Điều đáng lưu ý là kênh truyền thống vẫn mang lại biên lợi nhuận cao nhất, trong khi kênh hiện đại đòi hỏi chiết khấu cao hơn cho nhà bán lẻ và thương mại điện tử phát sinh thêm chi phí giao hàng — nói cách khác, tăng trưởng ở kênh mới đang đến với chi phí cao hơn, một phần lý giải vì sao chi phí bán hàng tăng nhanh hơn doanh thu.
Đối thủ cũng không đứng yên.
Heineken cho biết thị phần nửa đầu năm 2026 đạt mức cao nhất từ trước đến nay nhưng dự báo tăng trưởng sẽ chậm lại nửa cuối năm; Carlsberg báo cáo sản lượng 6 tháng tăng 20% từ mức nền thấp của 6T2025.
Khoảng cách thị phần giữa Sabeco và các đối thủ đã thu hẹp tính đến cuối tháng 6, dù tốc độ thu hẹp chậm hơn kỳ vọng của SSI.
Về dài hạn, Vietcap vẫn giữ quan điểm rằng Sabeco cùng Heineken sẽ tiếp tục nắm giữ khoảng 80% thị phần ngành bia, với sản lượng toàn ngành tăng bình quân khoảng 5%/năm giai đoạn 2023-2028.
Nồng độ cồn không phải cú sốc mới của 2026 — thuế tiêu thụ đặc biệt mới là ẩn số lớn nhất
Áp lực từ quy định nồng độ cồn vẫn còn nguyên, nhưng không có cú sốc chính sách mới trong năm nay.
Nghị định 168/2024/NĐ-CP, có hiệu lực từ 1/1/2025, đang áp dụng khung phạt rất nặng với hành vi lái xe có nồng độ cồn: ở mức vi phạm cao nhất, ô tô bị phạt 30-40 triệu đồng và tước giấy phép lái xe 22-24 tháng, xe máy bị phạt 8-10 triệu đồng cùng mức tước bằng tương tự.
Hồi cuối tháng 1/2026, mạng xã hội lan truyền tin đồn Nghị định 168 sẽ tiếp tục tăng mạnh mức phạt nồng độ cồn trong năm 2026, nhưng Cục Cảnh sát giao thông đã lên tiếng bác bỏ, khẳng định nghị định này vẫn giữ nguyên mức phạt hiện hành, chỉ tăng cường kiểm tra, xử lý nghiêm dịp cao điểm lễ Tết.
Với ngành bia, điều đó có nghĩa “cú sốc” chính sách lớn nhất về nồng độ cồn đã xảy ra từ đầu năm 2025 chứ không phải năm nay — nhưng hệ quả của nó thì chưa hề biến mất.
Số liệu từ NielsenIQ cho thấy doanh thu nhóm nhà hàng, quán ăn — kênh tiêu thụ bia tại chỗ (on-trade) có biên lợi nhuận cao nhất — vẫn giảm khoảng 6% trên cả nước và tới 11% tại 6 thành phố lớn trong 12 tháng gần nhất, trong khi sản phẩm bia nồng độ cồn thấp tăng gần 35% về sản lượng.
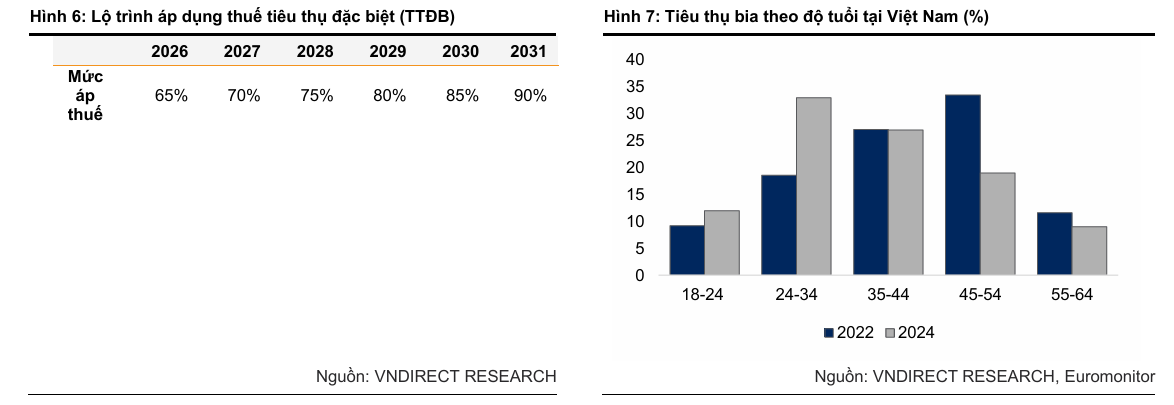
Cộng thêm yếu tố nhân khẩu học, thế hệ Gen Z được Euromonitor ghi nhận tiêu thụ rượu bia ít hơn 20% so với thế hệ Millennials do ý thức sức khỏe cao hơn.
Sabeco đã phản ứng bằng việc ra mắt Saigon Soju và 333 Pilsner Extra Smooth (giảm nồng độ cồn), đồng thời hoàn thiện công thức bia không cồn — nhưng như chính SSI đánh giá, đóng góp từ những cải thiện này “vẫn chưa lớn và khó thúc đẩy KQKD trong ngắn hạn“.
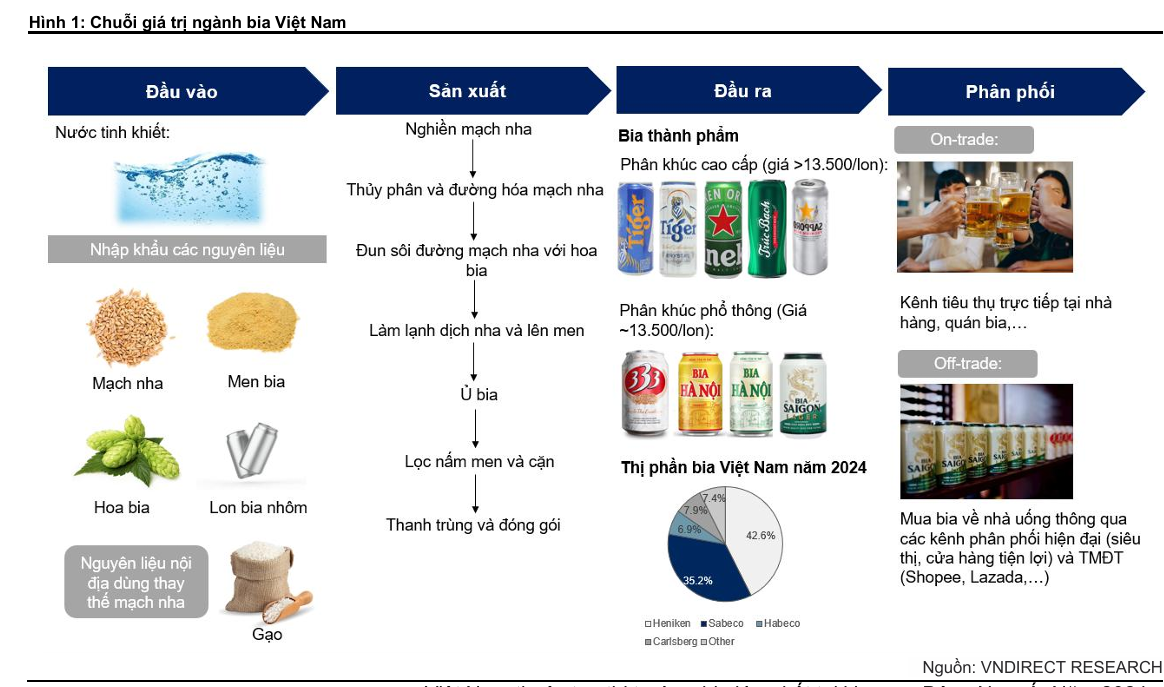
Ẩn số thực sự nằm ở lộ trình thuế tiêu thụ đặc biệt bắt đầu từ 1/1/2027.
Theo Luật Thuế tiêu thụ đặc biệt sửa đổi (thông qua ngày 14/6/2025), thuế suất với bia giữ nguyên 65% trong năm 2026, sau đó tăng đều 5 điểm % mỗi năm: lên 70% năm 2027, 75% năm 2028, 80% năm 2029, 85% năm 2030 và 90% vào năm 2031.
Kết quả quý 2/2026 hoàn toàn chưa chịu tác động nào từ chính sách này — áp lực thực sự chỉ bắt đầu từ đầu năm sau.
Tổng Giám đốc Sabeco, ông Lester Tan Teck Chuan, xác nhận đây là thách thức chung của toàn ngành và nếu thuế tăng, các doanh nghiệp bia sẽ buộc phải chuyển một phần chi phí sang người tiêu dùng; giải pháp của công ty là đẩy nhanh các chương trình thương mại và đổi mới sản phẩm để giữ sức mua trước khi chính sách có hiệu lực — nhưng hiệu quả thực sự của các giải pháp này chỉ có thể kiểm chứng khi mức thuế mới chính thức áp dụng.
Về mặt tương quan cạnh tranh, đây có thể lại là cơ hội của Sabeco chứ không hẳn là rủi ro thuần túy.
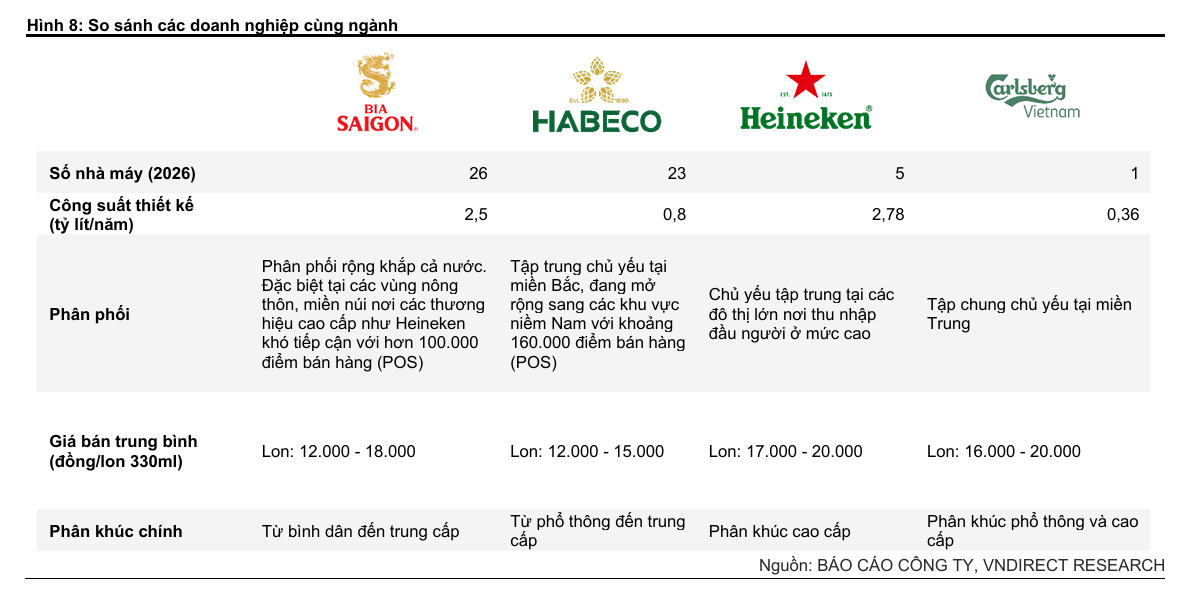
Vietcap từng phân tích rằng việc tăng thuế tiêu thụ đặc biệt sẽ tác động tiêu cực đến các dòng bia cao cấp nhiều hơn các dòng phổ thông mà Sabeco đang tập trung, đồng thời việc siết quy định không uống rượu bia khi lái xe sẽ khuyến khích xu hướng mua về nhà tiêu dùng — kênh phân phối mà Sabeco có vị thế mạnh nhờ mạng lưới hơn 100,000 điểm bán phủ khắp cả nước, kể cả vùng nông thôn, miền núi mà Heineken khó tiếp cận.
Nói cách khác, thuế tăng có thể “san phẳng” lợi thế giá của các đối thủ cao cấp nhanh hơn là bào mòn thị phần của chính Sabeco.
Của để dành: tiền mặt khủng, cổ tức cao — và định giá đang rẻ
Bảng cân đối kế toán vẫn là điểm tựa lớn nhất của SAB.
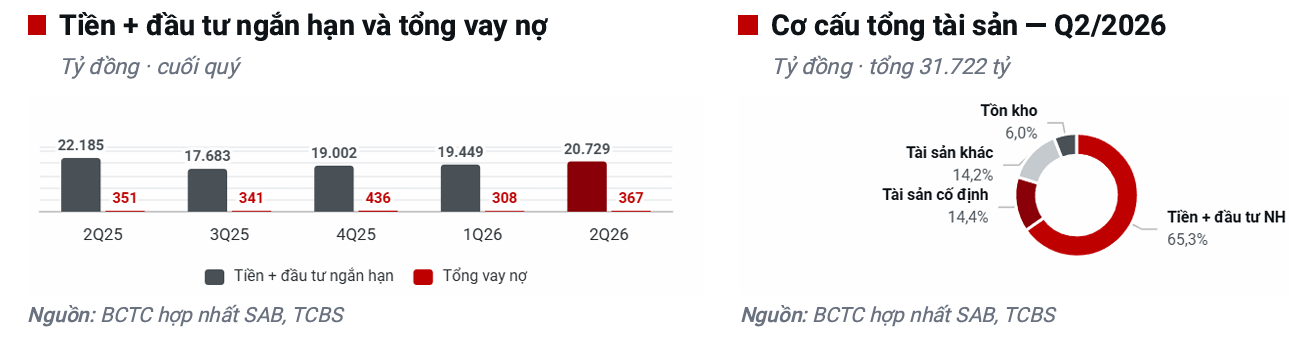
Tại 30/6/2026, tiền và các khoản đầu tư tài chính ngắn hạn đạt 20,729 tỷ đồng, chiếm 65.3% tổng tài sản, trong khi tổng vay nợ chỉ vỏn vẹn 367 tỷ đồng — đưa vị thế tiền ròng lên 20,362 tỷ đồng, tương đương khoảng 34% vốn hóa hiện tại.
Khối tiền này mang lại hơn 1,000 tỷ đồng lãi tiền gửi mỗi năm và là bệ đỡ cho chính sách cổ tức tiền mặt rất cao: Sabeco đã chi trả 5,000 đồng/cổ phiếu cho năm 2025 (tương đương 6,413 tỷ đồng), đưa tỷ suất cổ tức lên khoảng 10.7-10.8% theo thị giá hiện tại.
Nhưng cổ tức hào phóng này cũng có mặt trái.
Tỷ lệ chi trả cổ tức/lợi nhuận đã vượt 100% trong nhiều năm liên tiếp — 122% năm 2021, 123% năm 2022, 109% năm 2023, 148% năm 2024 và 145% năm 2025 — nghĩa là công ty đang trả cổ tức vượt xa lợi nhuận làm ra, lấy từ phần lợi nhuận giữ lại và khối tiền tích lũy trước đó.
Hệ quả là tiền và đầu tư ngắn hạn đã giảm dần từ 23,481 tỷ đồng cuối năm 2022, còn vốn chủ sở hữu giảm từ 25,485 tỷ đồng cuối 2023 xuống còn khoảng 23,000 tỷ đồng hiện nay — giá trị sổ sách mỗi cổ phiếu theo đó cũng đi xuống.
Với gần 20,729 tỷ đồng tiền mặt còn lại, mức chi trả này vẫn duy trì được nhiều năm nữa, nhưng nhà đầu tư nên hiểu rõ bản chất: một phần cổ tức đang là hoàn vốn chứ không hoàn toàn là sinh lời từ hoạt động kinh doanh.
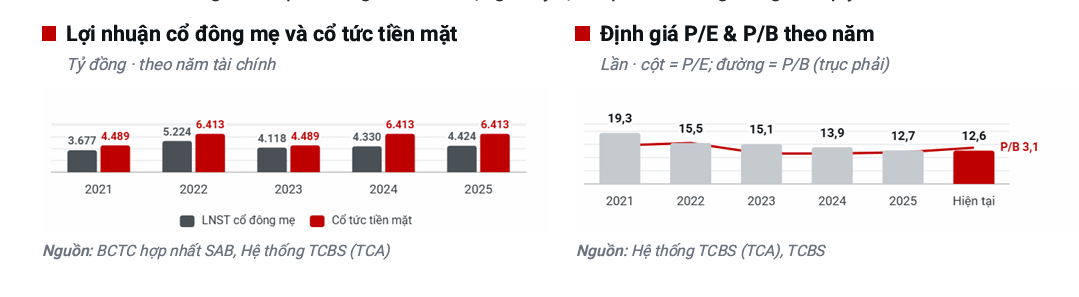
Về định giá, SAB đang giao dịch ở vùng thấp hiếm thấy trong lịch sử của chính nó.
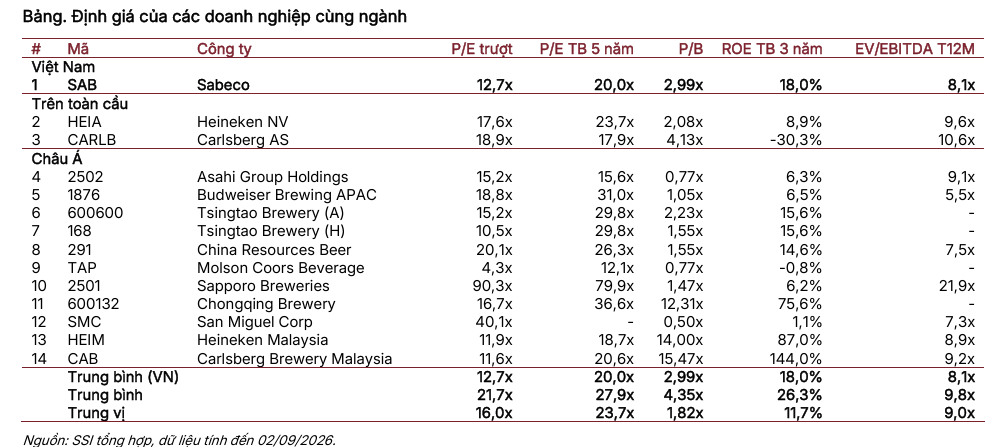
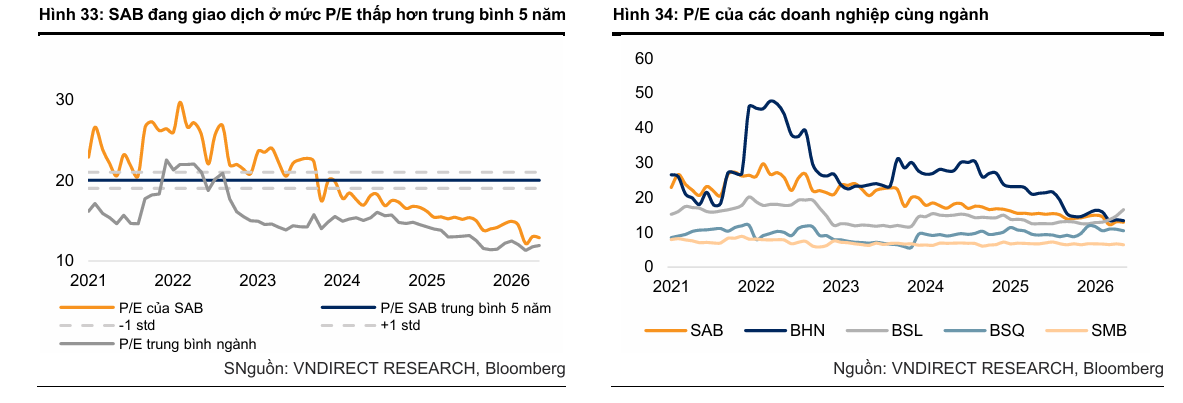
Ở mức giá quanh 45,000-46,800 đồng/cổ phiếu tùy thời điểm các báo cáo được công bố, P/E dự phóng năm 2026 của SAB dao động 12.2-12.5 lần, thấp hơn đáng kể so với mức bình quân 5 năm khoảng 20 lần theo SSI, và thấp hơn cả mức bình quân ngành lẫn bình quân 3 năm của chính doanh nghiệp theo VNDIRECT.
Cơ cấu sở hữu cô đặc (Vietnam Beverage nắm 53.6%, Bộ Công Thương/SCIC nắm khoảng 36%, tỷ lệ tự do chuyển nhượng chỉ khoảng 10%) khiến thanh khoản thấp và giá dễ biến động khi có giao dịch lớn — một yếu tố kỹ thuật cần lưu ý bên cạnh câu chuyện cơ bản.
Nhìn chung, ba trong bốn công ty chứng khoán đã cập nhật khuyến nghị cho SAB sau mùa KQKD quý 2 đều đồng thuận ở một điểm: định giá hiện tại đã phản ánh phần lớn các yếu tố bất lợi đã biết (thuế tăng, nhu cầu tiêu dùng chưa phục hồi hoàn toàn), nhưng để được tái định giá mạnh hơn, cổ phiếu cần thêm bằng chứng cụ thể rằng sản lượng và lợi nhuận thực sự tăng tốc trở lại — điều mà KQKD quý 2/2026 chưa thể hiện rõ.
Elibook Team không có khuyến nghị giao dịch ở SAB.
| Tiêu chí | HSC (30/7/2026) | TCBS (24/8/2026) | SSI (7/9/2026) | VNDIRECT (12/8/2026) |
|---|---|---|---|---|
| Khuyến nghị | Mua vào | Không nêu rõ (khuyên “chờ và quan sát”) | Trung lập | Khả quan |
| Giá mục tiêu (đồng/cp) | 61,500 | — | 50,000 (giảm từ 55,000) | 54,600 |
| Tiềm năng tăng giá | +32.3% | — | +10.2% (chưa gồm cổ tức) | +19.6% (TSR gồm cổ tức: +30.4%) |
| Dự phóng doanh thu 2026 (tỷ đồng) | 28,091 | 28,736 | 27,812 | 28,479 |
| Dự phóng LNST-CĐM 2026 (tỷ đồng) | 4,968 (+11.2% YoY) | 4,837 (+9.3% YoY) | 4,836 (+9% YoY) | 4,549 (+2.9% YoY) |
| P/E dự phóng 2026 | 12.2 lần | 12.4 lần | 12.3 lần | — |
| Động lực chính | Định giá rẻ, tỷ suất cổ tức cao | Tiền ròng lớn, cổ tức hấp dẫn | Tỷ suất cổ tức 9% hỗ trợ giá ngắn hạn | Nhu cầu phục hồi nhờ nắng nóng/bóng đá, hợp nhất SBB |
| Rủi ro chính | Dư địa cải thiện biên gộp hạn chế nửa cuối năm; chi phí bán hàng tiếp tục tăng | Thuế TTĐB 2027 là biến số lớn; cổ tức vượt lợi nhuận nhiều năm liền | Chưa đủ động lực để tái định giá; biên lãi khó tăng thêm khi không còn đợt tăng giá mới | Giá nguyên liệu (nhôm, malt) biến động vì Trung Đông; cạnh tranh và chi phí A&P cao; thuế TTĐB ảnh hưởng giá bán/sản lượng từ 2027 |
VNDIRECT có mức dự phóng lợi nhuận 2026 thận trọng nhất trong nhóm, phần lớn do lo ngại giá nhôm và chi phí đầu vào chịu áp lực trong nửa cuối năm 2026 vì căng thẳng địa chính trị tại Trung Đông — trong khi HSC, TCBS và SSI nghiêng về kịch bản biên lợi nhuận gộp tiếp tục được nâng đỡ nhờ các hợp đồng nguyên liệu đã chốt giá trước.