Th9
Phân tích Doanh Nghiệp
VNM: P/E rơi về vùng rẻ nhất nhiều năm, trong khi SCIC lặng lẽ gom thêm cổ phiếu
- Định giá & lợi nhuận: Lợi nhuận 4 quý gần nhất (TTM) của VNM đã đạt 10,963 tỷ đồng — cao hơn gần hết các dự phóng cả năm 2026 mà các công ty chứng khoán đưa ra hồi tháng 8 — đưa P/E trượt về 11.7 lần, thấp hơn hẳn mức trung bình 5 năm quanh 16.0 lần. Đây là vùng định giá rẻ hiếm thấy của VNM trong nhiều năm trở lại đây.
- Vận hành cốt lõi: Biên lợi nhuận gộp quý 2 đạt 43.5%, vượt dự phóng nhờ giá bột sữa nguyên liệu giảm 20.8% YoY. Đáng chú ý, VNM chi kỷ lục 3,131 tỷ đồng (tương đương 16.6% doanh thu) cho quảng cáo, khuyến mãi và trưng bày trong quý — mức cao nhất lịch sử theo quý — nhưng vẫn kéo được tỷ lệ chi phí bán hàng & quản lý trên doanh thu xuống còn 24.5%, thấp hơn dự phóng.
- Động lực bổ sung: Trong lúc thị trường còn đang đồn đoán về khả năng SCIC thoái bớt 36% cổ phần theo Quyết định 40, chính công ty đầu tư trực thuộc SCIC lại đăng ký mua thêm cổ phiếu VNM trên sàn hồi tháng 5 và tháng 7/2026 — trong khi riêng đợt cổ tức tháng 7 đã mang về cho SCIC khoảng 1,392 tỷ đồng. Song song đó, khối ngoại đã mua ròng tích lũy hơn 31.6 triệu cổ phiếu từ đầu tháng 7 đến cuối tháng 8, dù có dấu hiệu chốt lời nhẹ trong tuần đầu tháng 9.
Nếu phải tóm tắt VNM bằng một câu vào lúc này: đây là cổ phiếu mà lợi nhuận đang tăng nhanh hơn tốc độ thị trường định giá lại nó.
Lợi nhuận sau thuế công ty mẹ quý 2/2026 đạt 3,167 tỷ đồng, tăng 28.0% YoY và 30.4% QoQ — vượt kỳ vọng của chính VDSC tới 16%.
Nhưng thay vì được thưởng bằng một đợt tái định giá, cổ phiếu VNM lại đang giao dịch ở P/E trượt chỉ 11.7 lần, thấp hơn đáng kể so với vùng 16 lần từng là “mặt bằng” của cổ phiếu này giai đoạn 2021-2025.
Nghịch lý đó có lời giải: VNM đã bước vào một pha tăng trưởng doanh thu chậm hơn hẳn quá khứ, và thị trường vẫn đang định giá công ty theo quán tính của pha chậm đó — dù các quý gần đây cho thấy dấu hiệu đảo chiều rõ rệt.
Đây cũng chính là lúc hai câu chuyện đáng chú ý nhất của VNM hiện nay — cách vận hành nội tại và số phận 36% vốn nhà nước tại đây — cùng hội tụ vào một điểm: mức định giá đang rẻ bất thường so với chất lượng lợi nhuận thực tế.
Lợi nhuận đã vượt qua vùng dự phóng cả năm, nhưng thị trường chưa kịp định giá lại
Con số TTM đáng để dừng lại lâu hơn một chút.
Lợi nhuận sau thuế 4 quý gần nhất của VNM đạt 10,963 tỷ đồng — đã vượt qua dự phóng cả năm 2026 của cả bốn công ty chứng khoán từng đưa ra hồi tháng 8: HSC (10,314 tỷ đồng), MAS (9,690 tỷ đồng), BVSC (10,740 tỷ đồng) và SSI (10,493 tỷ đồng) — dù còn nguyên một nửa năm phía trước chưa được cộng vào.
Nói cách khác, chỉ với những gì đã ghi nhận, VNM gần như chắc chắn sẽ vượt hầu hết các dự phóng lợi nhuận cả năm 2026 được đưa ra chưa đầy hai tháng trước — một tốc độ “đánh bại kỳ vọng” hiếm khi kéo dài liên tục nhiều quý như vậy ở một doanh nghiệp có quy mô lớn như VNM.
Biên lợi nhuận gộp là động cơ chính, và động cơ này có nguồn gốc rõ ràng.
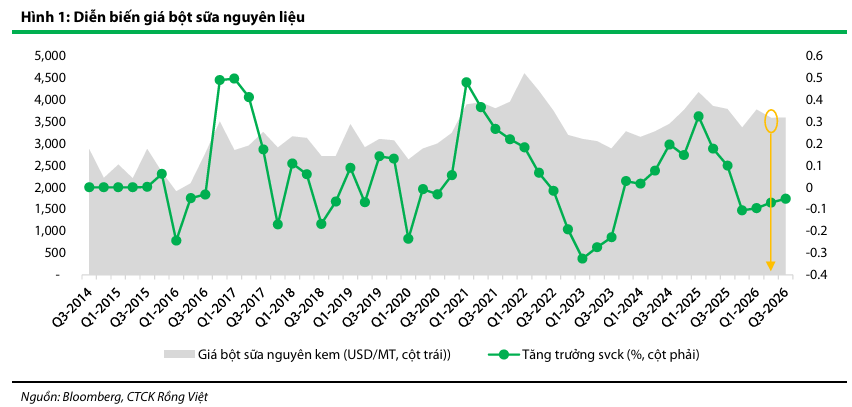
Mức 43.5% của quý 2 cao hơn dự phóng 42.9% của VDSC, đến từ giá bột sữa nguyên liệu giảm 20.8% YoY so với thời điểm VNM chốt giá nguyên liệu cho nửa đầu năm (cuối 2025), cộng thêm chi phí sản xuất trên mỗi đơn vị giảm khi sản lượng tiêu thụ vượt kỳ vọng.
Hiệu ứng tăng giá bán 3-4% hồi đầu năm cũng phản ánh rõ nét hơn vào biên lợi nhuận kỳ này so với các quý trước.
Nhưng phần thú vị hơn nằm ở cách VNM chi tiêu.
Quý 2 là quý VNM chi mạnh tay nhất lịch sử cho quảng cáo, khuyến mãi và trưng bày — 3,131 tỷ đồng, tương đương 16.6% doanh thu thuần, một phần phục vụ chiến dịch kỷ niệm 50 năm thành lập. Thông thường, một đợt chi tiêu marketing kỷ lục như vậy sẽ kéo biên lợi nhuận đi xuống.
Ở đây thì ngược lại: tỷ lệ chi phí bán hàng & quản lý doanh nghiệp trên doanh thu vẫn giảm còn 24.5% (thấp hơn dự phóng 25.3%, giảm 138 điểm cơ bản QoQ), nhờ hiệu quả đầu ra của chính các chiến dịch đó đủ tốt để bù lại.
Đọc theo hướng tích cực: đây là bằng chứng cho thấy VNM đang chi tiền quảng cáo có ROI thực sự, không chỉ đốt tiền cho một cột mốc kỷ niệm.
Điểm duy nhất đi ngược chiều tích cực trong quý là lợi nhuận tài chính ròng giảm 42.6% YoY còn 279 tỷ đồng, do bối cảnh lãi suất vay kém thuận lợi hơn — một khoản mục nhỏ so với quy mô lợi nhuận chung nhưng đáng để theo dõi nếu môi trường lãi suất tiếp tục bất lợi.
Vì sao định giá vẫn rẻ: VNM đang ở một pha tăng trưởng khác hẳn 2016-2020
Đây là lời giải thích hợp lý nhất cho việc P/E chưa theo kịp lợi nhuận.
So với giai đoạn 2016-2020, khi doanh thu VNM tăng trưởng bình quân 7.2%/năm, giai đoạn 2021-2025 chỉ còn 1.1%/năm — một cú giảm tốc mạnh khiến thị trường quen dần với hình ảnh một VNM “chững lại”, và định giá cổ phiếu bị neo theo hình ảnh đó suốt nhiều năm.
Việc tăng trưởng doanh thu và lợi nhuận quay lại mức hai chữ số trong nửa đầu 2026 là tín hiệu đảo chiều rõ ràng, nhưng thị trường — vốn có xu hướng phản ứng chậm với việc một cổ phiếu “đổi tính cách” — chưa định giá lại kịp.
P/E dự phóng 2026 hiện quanh 11-12 lần, thấp hơn nhiều so với trung bình 5 năm 16.0 lần, là khoảng cách giữa nhận thức cũ của thị trường và thực tế kinh doanh mới.
Tỷ suất cổ tức đang ở mức hiếm khi thấy ở một cổ phiếu tăng trưởng hai chữ số.
Với chính sách chi trả tối thiểu 50% lợi nhuận sau thuế, tỷ suất cổ tức của VNM hiện quanh 7.4%/năm — mức mà một nhà đầu tư có thể “vừa ăn cổ tức, vừa chờ tái định giá” thay vì phải chọn một trong hai.
Đây cũng chính xác là chiến lược mà VDSC gợi ý: xem VNM như một khoản đầu tư cổ tức phòng thủ, hoặc một cách “đón sóng” nếu thị trường Việt Nam được nâng hạng và dòng vốn ngoại tái định giá lại nhóm cổ phiếu vốn hóa lớn, thanh khoản cao như VNM.
Câu chuyện SCIC: cổ tức khổng lồ, và những đợt mua thêm không mấy ai để ý
36% cổ phần VNM là khoản đầu tư sinh lời nhất trong toàn bộ danh mục của SCIC.
Riêng năm 2025, SCIC thu về 8,132 tỷ đồng cổ tức từ 42 doanh nghiệp trong danh mục, trong đó cổ tức từ VNM đóng góp khoảng 3,650 tỷ đồng — gần 45% tổng cổ tức của cả danh mục.
Đợt chi trả cổ tức còn lại của năm 2025 (thực hiện giữa tháng 7/2026) riêng lẻ đã mang về cho SCIC khoảng 1,392 tỷ đồng.
Tính từ thời điểm cổ phần hóa năm 2003 — khi vốn nhà nước ban đầu tại VNM chỉ khoảng 1,500 tỷ đồng — tổng giá trị lợi ích kinh tế SCIC thu được từ khoản đầu tư này (cổ tức tích lũy, giá trị phần vốn hiện tại, và các đợt thoái vốn từng thực hiện) đã lên tới hơn 106,000 tỷ đồng, tương đương gấp khoảng 71 lần vốn đầu tư ban đầu.
Nói không ngoa, VNM là “con gà đẻ trứng vàng” hiếm hoi trong danh mục vốn nhà nước — và một tài sản sinh lời đều đặn như vậy thường không phải thứ người nắm giữ vội vàng buông bỏ, kể cả khi có một khung chính sách mới gợi mở khả năng đó.
Diễn biến thực tế trên sàn cũng đang kể một câu chuyện khác với kịch bản thoái vốn.
Công ty TNHH MTV Đầu tư SCIC — tổ chức đầu tư trực thuộc SCIC, được xếp vào nhóm “người có liên quan đến người nội bộ” theo quy định công bố thông tin của VNM — đã đăng ký mua thêm 1 triệu cổ phiếu VNM vào ngày 28/5/2026, và tiếp tục đăng ký mua thêm 400,000 cổ phiếu vào ngày 9/7/2026, theo các công bố trên HOSE.
Đây là các giao dịch mua, không phải bán, diễn ra đúng vào giai đoạn thị trường bắt đầu bàn tán về Quyết định 40 và khả năng cơ cấu lại vốn nhà nước tại các doanh nghiệp ngoài danh mục ngành ưu tiên.
Cần thận trọng khi diễn giải: đây là quy mô giao dịch nhỏ so với tổng 36% cổ phần SCIC đang nắm (752 triệu cổ phiếu), không đủ để kết luận SCIC đã “chốt” phương án giữ nguyên tỷ lệ sở hữu — kế hoạch cơ cấu vốn 5 năm chính thức vẫn đang trong quá trình xây dựng và chưa được công bố. Nhưng ít nhất, nó cho thấy ở cấp độ vận hành, dòng vốn liên quan đến SCIC chưa hề phát tín hiệu chuẩn bị rút lui.
Khối ngoại: mua ròng hàng chục triệu cổ phiếu, nhưng xu hướng dài hạn vẫn là dấu hỏi
Nhìn theo dữ liệu giao dịch hàng ngày, đợt mua ròng sau KQKD quý 2 lớn hơn nhiều so với những gì các bản tin lẻ tẻ từng phản ánh.
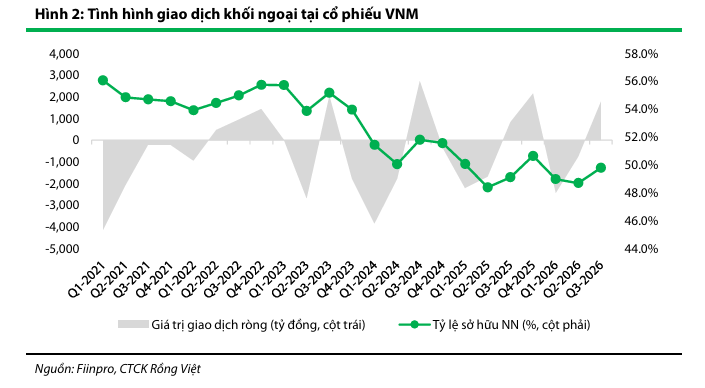
Từ vùng đáy đầu tháng 7 (khối ngoại khi đó vẫn đang bán ròng lũy kế) đến cuối tháng 8, khối ngoại đã mua ròng tích lũy hơn 31.6 triệu cổ phiếu VNM — một con số đáng kể so với tổng khối lượng lưu hành 2,090 triệu cổ phiếu.
Những phiên mua mạnh nhất rơi đúng vào giai đoạn công bố và “tiêu hóa” kết quả kinh doanh quý 2 (cuối tháng 7) và giai đoạn thị trường bàn về Quyết định 40 (đầu và trung tuần tháng 8), với hàng loạt phiên mua ròng liên tiếp trên 1-2 triệu cổ phiếu.
Bước sang tháng 9, đà mua có dấu hiệu chững lại và đảo chiều nhẹ — ba trong năm phiên đầu tháng ghi nhận bán ròng — nhưng mức bán ra chỉ là một phần rất nhỏ so với khối lượng đã tích lũy mua trước đó, giống một đợt chốt lời thông thường hơn là một sự đảo chiều xu hướng.
Điểm cần thận trọng nằm ở bức tranh dài hạn, đúng như cảnh báo của VDSC.
Tỷ lệ sở hữu nước ngoài tại VNM đã giảm liên tục từ 56.1% năm 2021 xuống còn khoảng 49.0-49.8% hiện tại — một xu hướng bán ròng đa niên phản ánh sự thận trọng kéo dài của dòng vốn quốc tế với thị trường mới nổi nói chung, trong bối cảnh đồng USD mạnh và các rủi ro địa chính trị chưa được giải quyết dứt điểm.
Đợt mua ròng vài tháng gần đây, dù ấn tượng về quy mô tuyệt đối, vẫn chưa đủ để đảo ngược xu hướng nhiều năm đó. VDSC nêu rõ điều này như một rủi ro cho chính luận điểm đầu tư “đón sóng nâng hạng”: nếu bối cảnh vĩ mô toàn cầu còn biến động, câu chuyện tái định giá VNM theo dòng vốn ngoại khi thị trường Việt Nam được nâng hạng có thể sẽ không thành hiện thực như kỳ vọng.
Rủi ro cần nhớ trước khi kết luận
Giá nguyên liệu nửa cuối năm là biến số lớn nhất trong ngắn hạn.
Lợi thế biên lợi nhuận gộp hiện tại phần lớn đến từ việc VNM chốt giá bột sữa cho nửa đầu năm ở mức thấp hồi cuối 2025. VDSC lưu ý cụ thể: nếu diễn biến giá bột sữa cho nửa cuối năm không còn thuận lợi như lần chốt giá gần nhất, biên lợi nhuận gộp các quý tới có thể không giữ được đà cải thiện như hiện tại.
Rủi ro địa chính trị tại Biển Đỏ và eo biển Hormuz vẫn treo lơ lửng.
Đây là hai tuyến vận tải huyết mạch cho hoạt động xuất khẩu của VNM vào Trung Đông — thị trường chiếm 70-80% doanh thu xuất khẩu trực tiếp. VNM đã cho thấy khả năng linh hoạt chuyển đổi tuyến vận chuyển khi căng thẳng leo thang trong các quý qua, nhưng nếu tình hình xấu đi đáng kể, đây vẫn là điểm nghẽn thực sự chứ không chỉ là rủi ro trên giấy.
Xét tổng thể, VNM hiện đang ở một vị trí khá đặc biệt: lợi nhuận tăng tốc rõ rệt, định giá rẻ hơn hẳn trung bình lịch sử, cổ tức đều đặn quanh 7%/năm, trong khi cổ đông nhà nước lớn nhất — thay vì phát tín hiệu rút lui — lại vừa đăng ký mua thêm cổ phiếu.
Rủi ro lớn nhất không nằm ở nội tại doanh nghiệp, mà nằm ở việc dòng vốn ngoại — vốn đã rút ròng khỏi VNM trong phần lớn 5 năm qua — có thực sự đổi hướng bền vững hay không, và điều đó phụ thuộc vào các yếu tố vĩ mô toàn cầu nằm ngoài tầm kiểm soát của chính VNM.
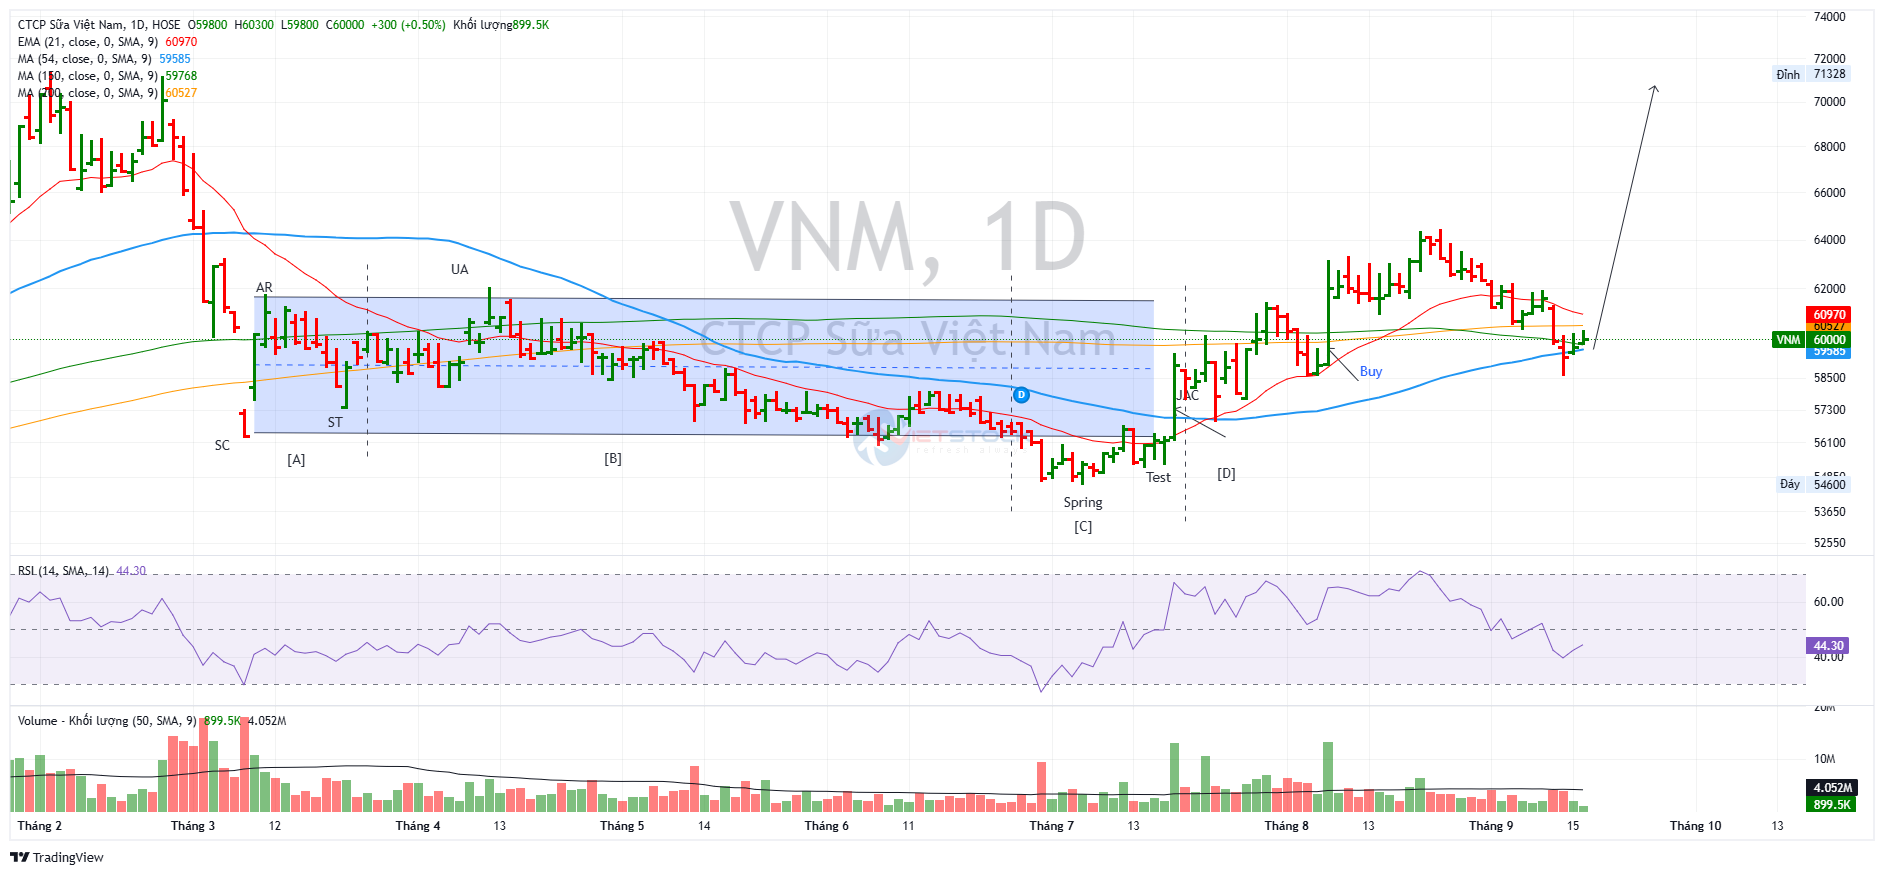
Trên đồ thị, RS của VNM là 79, hoạt động khá tốt trên thị trường. VNM đang pullback về MA50 ngày với thanh khoản thấp, cho thấy cổ phiếu này đang điều chỉnh tự nhiên. Vùng giá quanh 60,000 đồng có thể mua được cho VNM.