Th9
Phân tích Doanh Nghiệp
SIP: Lãi bán niên cao kỷ lục, cổ phiếu lại rớt giá — nghịch lý định giá hiếm thấy của ngành khu công nghiệp
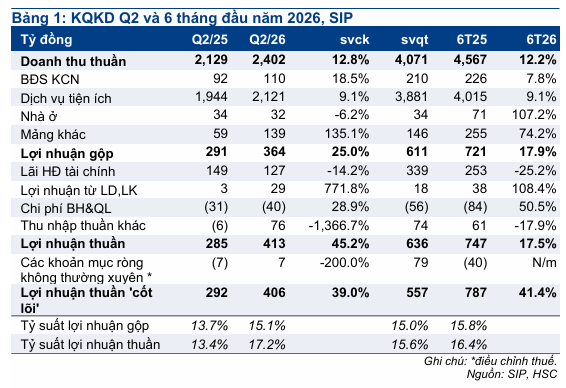
- Doanh thu & lợi nhuận: Quý 2/2026, SIP đạt doanh thu thuần 2,402 tỷ đồng (+12.8% YoY) và LNST-CĐM 413 tỷ đồng (+45.2% YoY) — quý lãi cao nhất kể từ Q4/2020. Lũy kế 6 tháng, LNST-CĐM cán mốc 747 tỷ đồng (+17.5% YoY), mức lãi bán niên cao nhất lịch sử niêm yết của công ty, hoàn thành 92% kế hoạch LNST cả năm chỉ sau nửa năm.
- Hoạt động cốt lõi: Mảng điện, nước — chiếm khoảng 80% doanh thu — mang về 3,678 tỷ đồng trong 6 tháng (+8.5% YoY), trong khi biên lợi nhuận gộp toàn công ty nhảy từ 13.7% lên 15.1% trong quý 2. Mảng cho thuê đất KCN đóng góp thêm 226 tỷ đồng (+7.8% YoY) nhờ 48 ha đất ký mới trong nửa đầu năm.
- Động lực bổ sung: 76 tỷ đồng lợi nhuận khác từ thanh lý hợp đồng hợp tác kinh doanh với Thế Hệ Mới — một khoản không lặp lại — cùng doanh thu chưa thực hiện đã phình lên 14,023 tỷ đồng, tương đương 1.6 lần doanh thu cả năm 2025. Giá cổ phiếu lại giảm khoảng 15-22% từ đỉnh 12 tháng, đưa P/E về vùng rẻ nhất 3 năm — và đó chính là nghịch lý mà bài này muốn mổ xẻ.
Một doanh nghiệp báo lãi bán niên cao nhất lịch sử, hoàn thành 92% kế hoạch năm chỉ sau hai quý, mà giá cổ phiếu lại đi ngược chiều giảm gần một phần năm trong ba tháng — nghe có vẻ vô lý, nhưng đó chính xác là những gì đang diễn ra với SIP.
Quý 2/2026, CTCP Đầu tư Sài Gòn VRG ghi nhận doanh thu thuần 2,402 tỷ đồng, tăng 12.8% so với cùng kỳ, còn lợi nhuận sau thuế cổ đông công ty mẹ vọt lên 413 tỷ đồng, tăng tới 45.2% YoY và 23.7-24% QoQ. Đây là mức lợi nhuận quý cao nhất của công ty kể từ quý 4/2020.
Nhưng nhìn kỹ vào cấu trúc lợi nhuận mới là chỗ đáng bàn. Không phải toàn bộ mức tăng trưởng ấn tượng này đến từ hoạt động kinh doanh thường ngày, và đây là lúc một nhà đầu tư có kinh nghiệm cần tách bạch “lãi thật” khỏi “lãi may mắn” trước khi vội vàng ngoại suy cho các quý tới.
Lợi nhuận kỷ lục, nhưng phải bóc tách mới hiểu đúng
Ba nguồn đóng góp, không phải một.
Tăng trưởng lợi nhuận quý 2 của SIP đến từ ba chỗ: lợi nhuận gộp tăng 25.0% YoY lên 363.6-364 tỷ đồng nhờ biên gộp cải thiện; lãi từ công ty liên doanh liên kết tăng vọt lên 28.9 tỷ đồng (cùng kỳ chỉ 3.3 tỷ đồng), chủ yếu nhờ khoản chia lãi từ Nam Tân Uyên (NTC); và 76 tỷ đồng lợi nhuận khác — phần lớn là khoản lãi 67.8 tỷ đồng từ thanh lý hai hợp đồng hợp tác kinh doanh với CTCP Xây dựng và Phát triển Thế Hệ Mới. Cùng kỳ năm ngoái, khoản mục này thậm chí còn âm gần 6 tỷ đồng.
Loại trừ khoản bất thường, tăng trưởng vẫn khỏe.
Đây là điểm quan trọng nhất: sau khi loại bỏ khoản lãi thanh lý hợp đồng nói trên, lợi nhuận trước thuế từ hoạt động kinh doanh cốt lõi của SIP trong quý 2 vẫn tăng khoảng 16.6% YoY — một con số tăng trưởng lành mạnh, đủ để khẳng định câu chuyện tăng trưởng của SIP không phải “ảo” nhờ một khoản thu nhập một lần.
Nói cách khác, cỗ máy chính vẫn chạy tốt, chỉ là quý này nó được “bơm” thêm một cú hích không lặp lại.
Điều cần nhớ: khoản lợi nhuận khác dạng này từng xuất hiện ở quý 4/2025 với 51.6 tỷ đồng, nên đây không phải hiện tượng lạ với SIP, nhưng cũng không nên mặc định nó sẽ tiếp tục xuất hiện đều đặn ở các quý tới.
Bán niên: 92% kế hoạch năm chỉ sau nửa năm.
Lũy kế 6 tháng, doanh thu thuần đạt 4,567 tỷ đồng (+12.2% YoY), LNST-CĐM đạt 747 tỷ đồng (+17.5% YoY) — hoàn thành 92% kế hoạch LNST và khoảng 77% kế hoạch doanh thu cả năm 2026 mà ĐHĐCĐ đã thông qua hồi tháng 4.
Với tốc độ này, gần như chắc chắn SIP sẽ vượt kế hoạch năm thứ ba liên tiếp — năm 2025 công ty từng vượt kế hoạch LNST tới 76%, nên kế hoạch mà ban lãnh đạo đưa ra hàng năm vốn đã được thị trường ngầm hiểu là “thận trọng có chủ đích”.
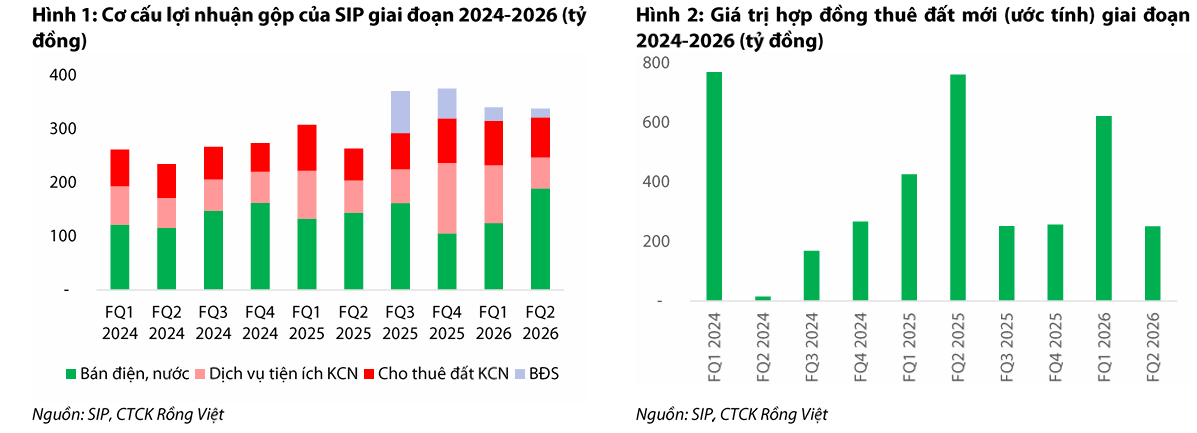
Trụ cột thật sự nằm ở bán điện nước, không phải bán đất
Đừng để cái tên “khu công nghiệp” đánh lừa.
Nhiều người mặc định SIP kiếm tiền chủ yếu từ cho thuê đất, nhưng thực tế mảng dịch vụ tiện ích — bán điện, nước cho các nhà máy trong KCN — mới là nguồn thu chính, chiếm khoảng 80% cơ cấu doanh thu 6 tháng.
Mảng này mang về 3,678 tỷ đồng (+8.5% YoY), còn cho thuê đất KCN chỉ đóng góp 226 tỷ đồng (+7.8% YoY) do cách hạch toán phân bổ dần tiền thuê đất nhận trước theo suốt vòng đời hợp đồng — tức là dù ký được bao nhiêu hợp đồng mới trong năm, doanh thu ghi nhận vẫn tăng “chậm và đều” chứ không bùng nổ ngay lập tức.
Biên lợi nhuận đang nới rộng, dù tăng trưởng doanh thu chững lại.
Tốc độ tăng trưởng của mảng điện nước 6 tháng đầu năm (+8.5-9.1% YoY) thấp hơn mức bình quân trên 15%/năm giai đoạn 2021-2024, một phần do nhóm khách thuê dệt may — lốp xe chịu ảnh hưởng từ chính sách thuế quan.
Nhưng bù lại, biên lợi nhuận gộp toàn công ty vẫn cải thiện từ 13.7% lên 15.1% trong quý 2, mảng tiện ích riêng biên gộp nhích từ 10.5% lên 11.7% — đóng góp khoảng 248 tỷ đồng lợi nhuận gộp, tương đương 68% tổng lợi nhuận gộp toàn tập đoàn.
Đáng chú ý, khoản phải trả cho các công ty điện lực (Tây Ninh, Củ Chi, Đồng Nai) tăng từ 74 tỷ đồng đầu năm lên 192 tỷ đồng, phản ánh sản lượng điện mua vào tăng mạnh trong mùa cao điểm — một tín hiệu khá tích cực cho doanh thu tiện ích quý 3.
Mảng cho thuê KCN: biên lợi nhuận cao ngất, nhưng đang có sức ép giá.
Biên lợi nhuận gộp mảng cho thuê đất duy trì ở mức rất cao, khoảng 67.7-70%, nhờ lợi thế giá vốn đất đã tích lũy từ nhiều năm trước — một lợi thế mà các đối thủ phát triển KCN mới khó lòng sao chép trong bối cảnh Luật Đất đai 2024 đẩy chi phí giải phóng mặt bằng lên gấp 2-3 lần.
Tuy nhiên, giá cho thuê tại các KCN của SIP đang chịu áp lực giảm nhẹ so với cùng kỳ, sau khi việc sáp nhập địa giới hành chính đưa Bà Rịa – Vũng Tàu và Bình Dương về chung một vùng với TP.HCM khiến công ty phải điều chỉnh giảm giá thuê khoảng 5-10% để giữ sức cạnh tranh trước các KCN lân cận trong vùng mở rộng. Đây cũng chính là lý do ACBS hạ giá mục tiêu 6% dù vẫn giữ khuyến nghị MUA.
“Của để dành” hơn 14,000 tỷ đồng và cuộc đua giải phóng mặt bằng Phước Đông
Doanh thu chưa thực hiện — chỉ báo quan trọng nhất mà nhiều người bỏ qua.
Vì SIP hạch toán doanh thu cho thuê đất theo phương pháp phân bổ dần, số dư doanh thu chưa thực hiện chính là thước đo thực chất nhất cho tăng trưởng tương lai — nó phản ánh tiền thuê đất khách hàng đã trả trước cho toàn bộ thời hạn thuê, sẽ được kết chuyển dần vào doanh thu trong nhiều năm tới.
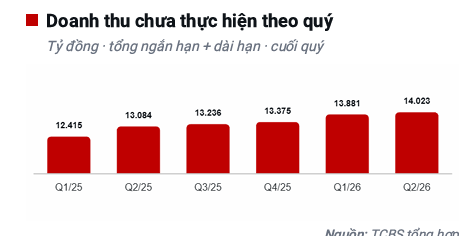
Con số này đạt 14,023 tỷ đồng cuối quý 2/2026, tăng 648 tỷ đồng so với đầu năm — và điều đáng nói là số dư này vẫn tăng đều trong khi doanh thu ghi nhận cũng tăng 12.2% lũy kế 6 tháng, nghĩa là dòng tiền từ ký hợp đồng mới đang vào nhanh hơn tốc độ kết chuyển.
Nói thẳng: hoạt động cho thuê đất của SIP không hề chững lại, nó chỉ đang “giấu” tăng trưởng trong một khoản mục kế toán mà phần lớn nhà đầu tư lười đọc kỹ báo cáo tài chính sẽ bỏ qua.
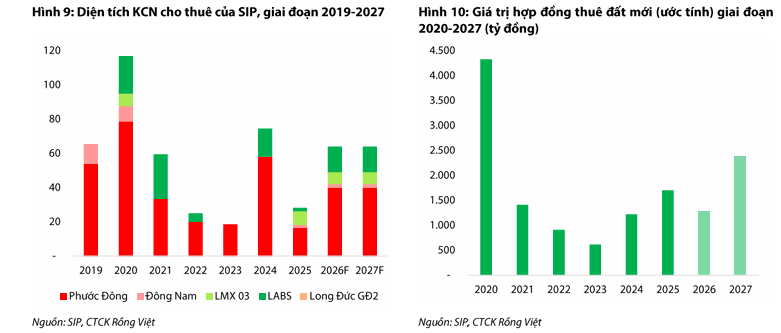
Phước Đông giai đoạn 3 — quỹ đất gối đầu cho 5-10 năm tới.
Dự án trọng điểm tiếp theo của SIP là KCN – Đô thị – Dịch vụ Phước Đông Bời Lời giai đoạn 3, quy mô khoảng 650 ha, đã hoàn thành bồi thường 507.4/568.5 ha, tương đương 89.25%.
Khi hoàn tất, dự án dự kiến bổ sung thêm khoảng 450 ha đất thương phẩm với giá vốn thấp — một lợi thế cạnh tranh khó sao chép khi chi phí giải phóng mặt bằng cho các dự án mới hiện đã đắt hơn nhiều so với vài năm trước.
Tổng quỹ đất KCN của SIP hiện đạt hơn 3,200 ha, trong đó còn khoảng 930 ha sẵn sàng đón nhà đầu tư mới — vẫn là quỹ đất cho thuê lớn nhất trong nhóm doanh nghiệp KCN niêm yết.
Tỉnh Tây Ninh, nơi tập trung phần lớn quỹ đất của SIP, cũng đang nổi lên là điểm đến FDI mới, đứng thứ 4 cả nước về thu hút vốn FDI trong 6 tháng đầu năm 2026.
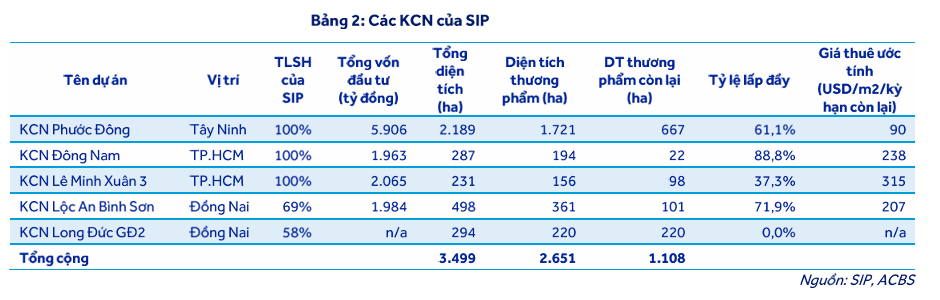
Tiền mặt nhiều đến mức trở thành một mảng kinh doanh riêng.
Danh mục tiền, tiền gửi và cho vay của SIP đạt 12,362 tỷ đồng, chiếm tới 41% tổng tài sản và đã tăng liên tục 6 quý — hình thành từ tiền thuê đất thu trước và dòng tiền hoạt động kinh doanh ổn định.
Vị thế tiền ròng của công ty (sau khi trừ nợ vay) vào khoảng 6,855 tỷ đồng.
Đây là lý do doanh thu tài chính vẫn đóng góp đáng kể vào lợi nhuận mỗi quý dù công ty gần như không cần vay nợ để tài trợ cho hoạt động cốt lõi.
Ba điều cần để mắt trước khi xuống tiền
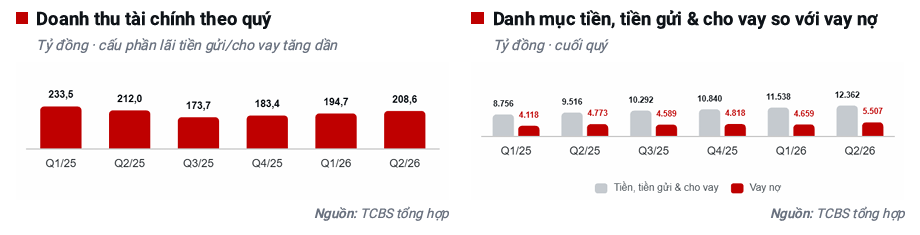
Đòn bẩy đang tăng để tài trợ cho tăng trưởng.
Tổng vay nợ cuối quý 2/2026 đạt 5,507 tỷ đồng, tăng từ 4,659 tỷ đồng cuối quý 1 và 4,773 tỷ đồng cùng kỳ năm ngoái, chủ yếu để tài trợ chi phí đền bù đất và hạ tầng cho KCN Phước Đông – Bời Lời giai đoạn 3. Chi phí lãi vay theo đó tăng 78.3% YoY lên gần 70 tỷ đồng mỗi quý.
Vẫn còn dễ thở vì danh mục tiền mặt gấp hơn hai lần dư nợ vay, nhưng đây là xu hướng cần theo dõi nếu tốc độ giải ngân cho các dự án mới tiếp tục tăng nhanh hơn dòng tiền thu về.
Khoản cho vay công ty chứng khoán 4,900 tỷ đồng — cần theo dõi rủi ro tập trung.
ĐHĐCĐ 2026 đã thông qua hạn mức cho các công ty chứng khoán vay tối đa 4,900 tỷ đồng, tiếp nối các khoản cho vay lãi suất cố định từ những năm trước.
Ban lãnh đạo giải thích đây là cách tận dụng nguồn vốn giá rẻ để tăng hiệu suất tài chính, kỳ vọng thu hồi trong 6-12 tháng và đánh giá rủi ro ở mức vừa phải — nhưng đây vẫn là cấu phần đáng chú ý về rủi ro tập trung đối tác trong bảng cân đối kế toán của một doanh nghiệp KCN, chứ không phải một công ty tài chính chuyên nghiệp.
Rủi ro vĩ mô vẫn treo lơ lửng.
Chính sách thuế quan Mỹ – Việt Nam vẫn là biến số lớn nhất với nhóm khách thuê xuất khẩu (dệt may, lốp xe) tại các KCN của SIP, trong khi căng thẳng địa chính trị Trung Đông có thể ảnh hưởng đến chuỗi cung ứng và chi phí logistics của khách hàng.
Đây cũng là hai rủi ro chính được nhắc lại xuyên suốt trong các báo cáo gần đây.
Định giá: khoảng cách giữa “lãi thật” và “giá thị trường” đang ở mức hiếm gặp
Đây chính là chỗ nghịch lý mở đầu bài viết trở nên rõ ràng nhất.
Giá cổ phiếu SIP đã giảm khoảng 15-22% từ vùng đỉnh 12 tháng, hiện giao dịch quanh 48,100-50,100 đồng/cổ phiếu — trong khi lợi nhuận cốt lõi vẫn tăng trưởng hai chữ số và cổ tức tiền mặt năm 2025 lên tới 50% mệnh giá, tương đương tỷ suất cổ tức khoảng 10%/năm trên thị giá hiện tại.
P/E hiện giao dịch quanh 8.1-9.3 lần, thấp hơn đáng kể so với bình quân 3 năm (11-11.7 lần) — vùng định giá thấp nhất kể từ năm 2023.
Nói thẳng: thị trường đang định giá SIP như thể tăng trưởng đã hết động lực, trong khi backlog doanh thu chưa thực hiện và quỹ đất Phước Đông giai đoạn 3 cho thấy câu chuyện còn lâu mới kết thúc.
Cả bốn công ty chứng khoán đưa ra khuyến nghị cụ thể đều đồng thuận mua vào, dù mức độ lạc quan về giá mục tiêu khác nhau khá rõ — chênh lệch giữa mức thấp nhất (SHS, 62,000 đồng) và cao nhất (HSC, 88,000 đồng) lên tới hơn 40%, phần lớn đến từ giả định khác nhau về tốc độ phục hồi diện tích cho thuê và giá thuê tại các KCN mới.
| Tiêu chí | VDSC (6/9/2026) | SHS (6/8/2026) | HSC (6/8/2026) | ACBS (3/8/2026) |
|---|---|---|---|---|
| Khuyến nghị | MUA | Tăng tỷ trọng | Mua vào | MUA |
| Giá mục tiêu (đồng/cp) | 77,000 | 62,000 | 88,000 | 68,000 |
| Upside so với giá tại thời điểm báo cáo | +56% | +23.7% | +83% | +41.4% |
| Dự phóng doanh thu năm 2026 (tỷ đồng) | ~8,664-8,670 | 9,308 | 9,161 | 9,217 |
| Dự phóng LNST-CĐM năm 2026 (tỷ đồng) | 1,533 | 1,557 | ~1,284-1,345 | 1,568 |
| Động lực tăng trưởng chính | Backlog doanh thu chưa thực hiện, quỹ đất Phước Đông GĐ3 | Quỹ đất còn ~930ha, GPMB Phước Đông GĐ3 đạt 89.25%, tài chính lành mạnh | Định giá chiết khấu sâu so RNAV, dòng tiền tự do bền vững | Điện nước tăng trưởng ổn định, cho thuê KCN theo phương pháp phân bổ |
| Rủi ro chính | Giá thuê chịu sức ép cạnh tranh khu vực | Thuế quan Mỹ-VN, căng thẳng Trung Đông | Chi phí xây dựng tăng, tín dụng thắt chặt, sửa đổi luật | Giảm giá thuê 5-10% do sáp nhập địa giới hành chính |
TCBS và Vietcap không đưa ra khuyến nghị mua/bán cụ thể trong báo cáo, nhưng TCBS đánh giá mặt bằng định giá hiện tại là “hấp dẫn” nhờ mức chiết khấu sâu so với lịch sử trong khi lợi nhuận lõi vẫn tăng trưởng, còn lưu ý rủi ro chính là lợi nhuận 2026 có thể đi ngang trên nền cao của năm nay do khoản lợi nhuận khác không lặp lại.
Vietcap ước tính dòng tiền từ mảng KCN 6 tháng đạt khoảng 874 tỷ đồng, hoàn thành 56% dự báo cả năm của họ, và không thấy có thay đổi đáng kể đối với dự báo năm 2026 hiện tại sau khi cập nhật KQKD quý 2.
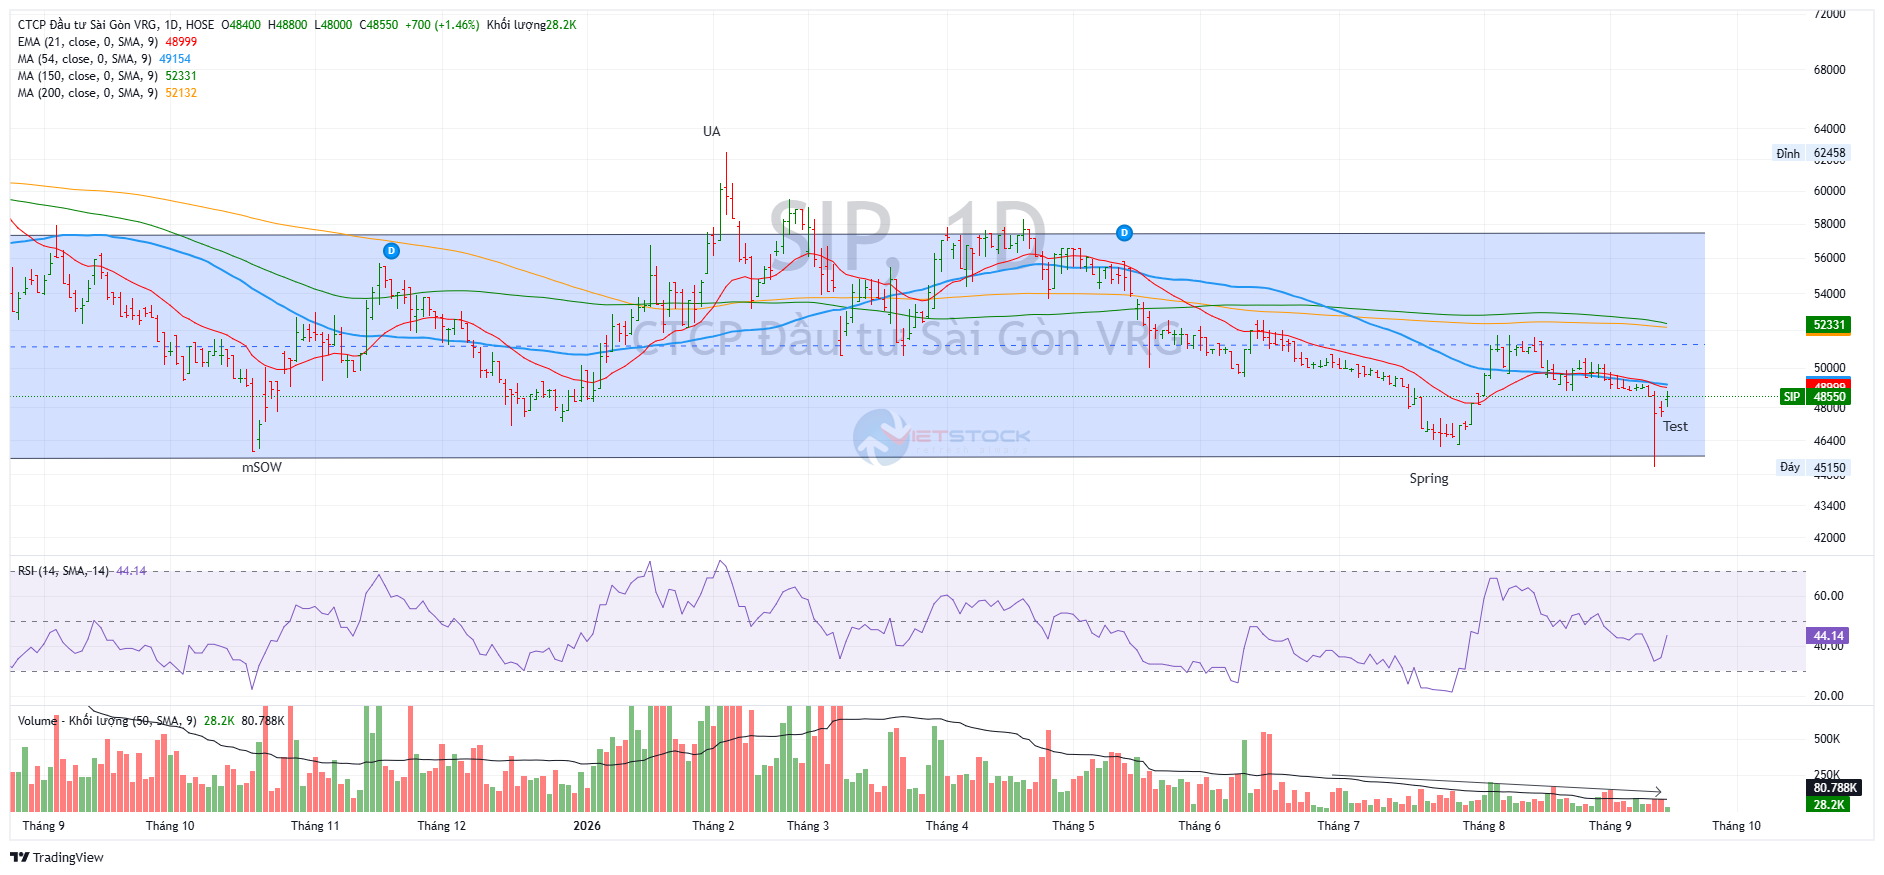
Trên đồ thị, RS của SIP là 61, hoạt động ở mức trung bình và khá tốt so với nhiều cổ phiếu BĐS KCN khác.
Sự giảm giá gần đây của SIP diễn ra với thanh khoản thấp, có thể đây là giai đoạn test lại sự kiện Spring để hoàn thất pha C. Vùng giá 48,550 đồng có thể mua được đối với SIP.