Th9
Phân tích Doanh Nghiệp
VIX: Cú sốc Đặng Phan Tường phơi bày rủi ro danh mục cô đặc GELEX. TCBS cảnh báo lỗ tự doanh quý 3 có thể gần 3 nghìn tỷ!
- Doanh thu & lợi nhuận: LNST quý 2/2026 chỉ còn 76 tỷ đồng, giảm 94.2% YoY — thấp nhất trong nhiều quý trở lại đây; lũy kế 6 tháng đạt 214 tỷ đồng (giảm 87.2% YoY), mới hoàn thành 7.6% kế hoạch lợi nhuận cả năm 2,800 tỷ đồng.
- Hoạt động cốt lõi: Tự doanh — mảng từng gánh 84.2% doanh thu năm 2025 và tạo ra khoản lãi kỷ lục 5,410 tỷ đồng — quay đầu lỗ gộp 174 tỷ đồng trong quý 2/2026, trong khi cho vay ký quỹ vẫn là điểm tựa với dư nợ 13,958 tỷ đồng (tăng 11.6% QoQ).
- Động lực bổ sung: Danh mục tự doanh cô đặc vào hệ sinh thái GELEX vừa hứng “phép thử thật” ngày 14/9/2026 khi ông Đặng Phan Tường bị khởi tố, kéo GEE, GEX, GEL giảm sàn đồng loạt; đồng thời VIX cũng đã âm thầm mua thêm cổ phiếu họ Vingroup (VHM, VIC) từ đầu năm — một canh bạc khác đang chờ ngày ngã ngũ.
Nói cho công bằng, quý 2/2026 của Chứng khoán VIX (VIX) là một cú rơi không hề nhẹ.
Doanh thu hoạt động co lại còn 1,349 tỷ đồng, giảm 31.7% YoY, còn lợi nhuận sau thuế lao dốc 94.2% YoY xuống chỉ 76 tỷ đồng — con số mà một năm trước, VIX từng kiếm được chỉ trong vài phiên thuận lợi của mảng tự doanh.
Cộng dồn nửa đầu năm, VIX mới bỏ túi 214 tỷ đồng lợi nhuận sau thuế, giảm 87.2% YoY và mới đi được 7.6% chặng đường tới mục tiêu 2,800 tỷ đồng lợi nhuận sau thuế cả năm.
Xét trên lợi nhuận trước thuế, lũy kế 6 tháng là 232 tỷ đồng, tương đương 6.6% kế hoạch 3,500 tỷ đồng. Nói cách khác: nếu không có một quý 3 hoặc quý 4 bùng nổ bất thường, kế hoạch năm 2026 của VIX gần như là nhiệm vụ bất khả thi.
Nguyên nhân không có gì bí ẩn. VIX vận hành theo mô hình “được ăn cả, ngã về không” — lợi nhuận gắn chặt với hiệu suất một danh mục tự doanh khổng lồ. Và khi thị trường quay đầu, chính động lực từng tạo ra lãi kỷ lục năm 2025 lại trở thành cục nợ của năm 2026.
Tự doanh: từ “con gà đẻ trứng vàng” thành khoản lỗ gộp hai quý liên tiếp
Đòn bẩy hai chiều lộ rõ.
Năm 2025, mảng tự doanh & đầu tư đóng góp tới 84.2% trong tổng doanh thu hoạt động 8,279 tỷ đồng của VIX, giúp lợi nhuận sau thuế cả năm nhảy vọt 715.6% YoY lên 5,410 tỷ đồng — con số mà không ít công ty chứng khoán top đầu ngành cũng phải thèm muốn.
Nhưng đó cũng chính là lúc quả bom hẹn giờ được cài đặt: khi thị trường đảo chiều, cùng một cơ chế đòn bẩy khiến lợi nhuận bốc hơi với tốc độ tương tự.
Hai quý liên tiếp lỗ gộp từ tự doanh.
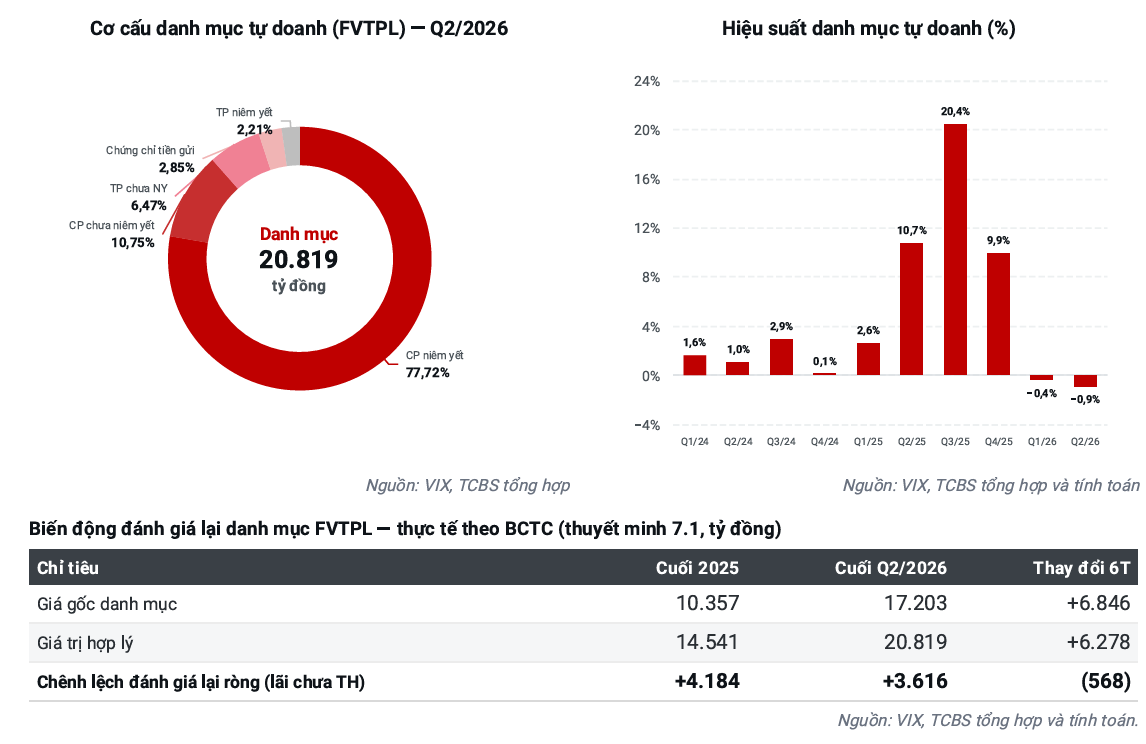
Quý 1/2026, mảng này lỗ gộp 63 tỷ đồng (hiệu suất -0.4% trên quy mô danh mục bình quân); sang quý 2/2026, mức lỗ nới rộng lên 174 tỷ đồng (hiệu suất -0.9%).
Khoản lỗ đánh giá lại tài sản FVTPL trong hai quý lần lượt là 1,309 tỷ đồng và 1,129 tỷ đồng — vượt xa phần doanh thu tự doanh ghi nhận được trong kỳ. Nhờ vậy, lợi nhuận gộp toàn công ty chỉ còn 314 tỷ đồng (quý 1) và 194 tỷ đồng (quý 2), và phần “cứu vãn” chủ yếu đến từ cho vay ký quỹ chứ không phải tự doanh.
Ký quỹ mới là điểm sáng thực sự.
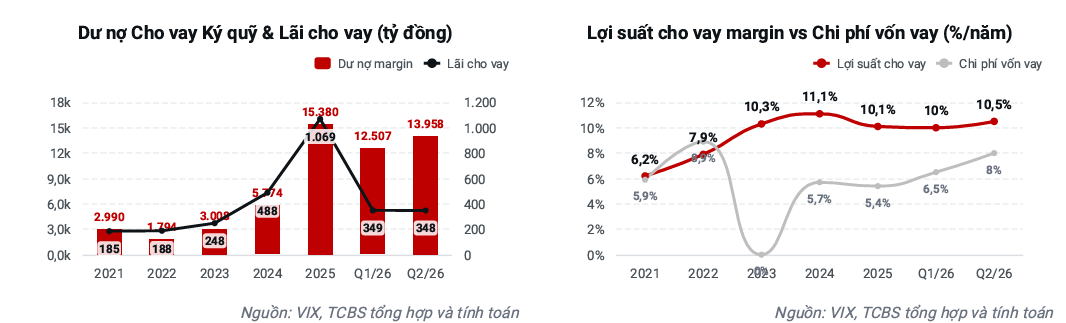
Dư nợ cho vay margin cuối quý 2/2026 đạt 13,958 tỷ đồng, tăng 11.6% QoQ và 50.4% YoY, đưa thị phần dư nợ margin của VIX lên 3.09% toàn ngành (từ 2.96% quý trước).
Lợi suất cho vay ký quỹ vẫn giữ được khoảng cách với chi phí vốn — quanh 10.5% so với chi phí vốn khoảng 8.0% — dù chi phí vốn đã tăng đáng kể từ mức 6.5% hồi quý 1. Đây là mảng thu nhập ổn định hiếm hoi giúp VIX không lỗ ròng trong hai quý vừa qua.
Đợt tăng vốn “khủng” tạo dư địa, nhưng chưa tạo ra hiệu quả tương ứng.
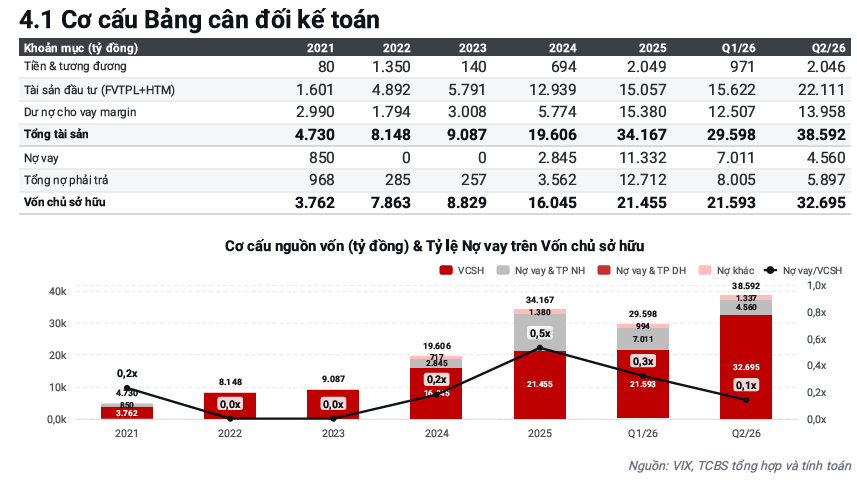
VIX hoàn tất tăng vốn điều lệ lên 24,503 tỷ đồng ngay trong quý 2/2026, kéo vốn chủ sở hữu tăng 51.4% QoQ lên 32,695 tỷ đồng — thuộc nhóm cao nhất ngành chứng khoán.
Ngày 21/8/2026, công ty tiếp tục chia cổ tức cổ phiếu tỷ lệ 20:1, nâng vốn điều lệ lên 25,728 tỷ đồng.
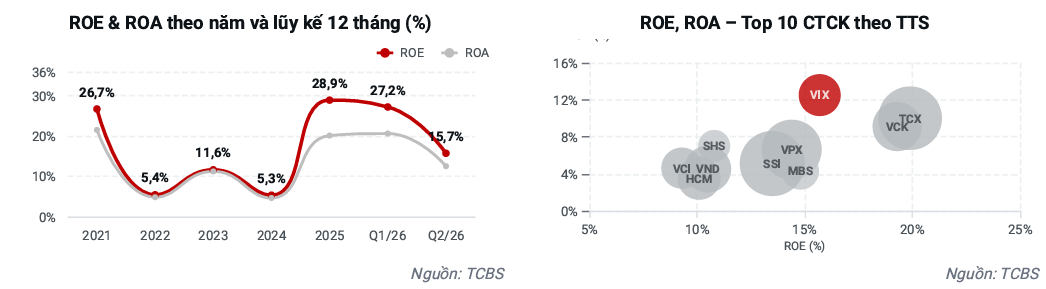
Tỷ lệ dư nợ margin/VCSH nhờ đó giảm mạnh còn 42.7%, tạo dư địa lớn để mở rộng cho vay ký quỹ so với trần an toàn 200% vốn chủ sở hữu. Vấn đề là nền vốn dày lên nhanh hơn tốc độ VIX tìm ra cách sinh lời hiệu quả từ nó — ROE lũy kế 12 tháng đã tụt từ 28.9% cuối 2025 xuống còn 15.7%.
Canh bạc cô đặc vào “họ GELEX” — rủi ro đã được cảnh báo trước khi bom nổ
Danh mục phình to nhưng không đa dạng hơn.
Giá trị hợp lý danh mục tự doanh (FVTPL) của VIX đạt 20,819 tỷ đồng cuối quý 2/2026, tăng mạnh từ 14,541 tỷ đồng cuối năm 2025, sau khi công ty giải ngân thêm 6,846 tỷ đồng giá gốc từ nguồn vốn mới huy động được.
Nhưng phần mở rộng này không đi kèm phân bổ rộng hơn theo ngành: cổ phiếu niêm yết chiếm tới 77.7% danh mục, và theo TCBS Research, phần lớn danh mục tiếp tục “tập trung vào các cổ phiếu thuộc hệ sinh thái GELEX”.
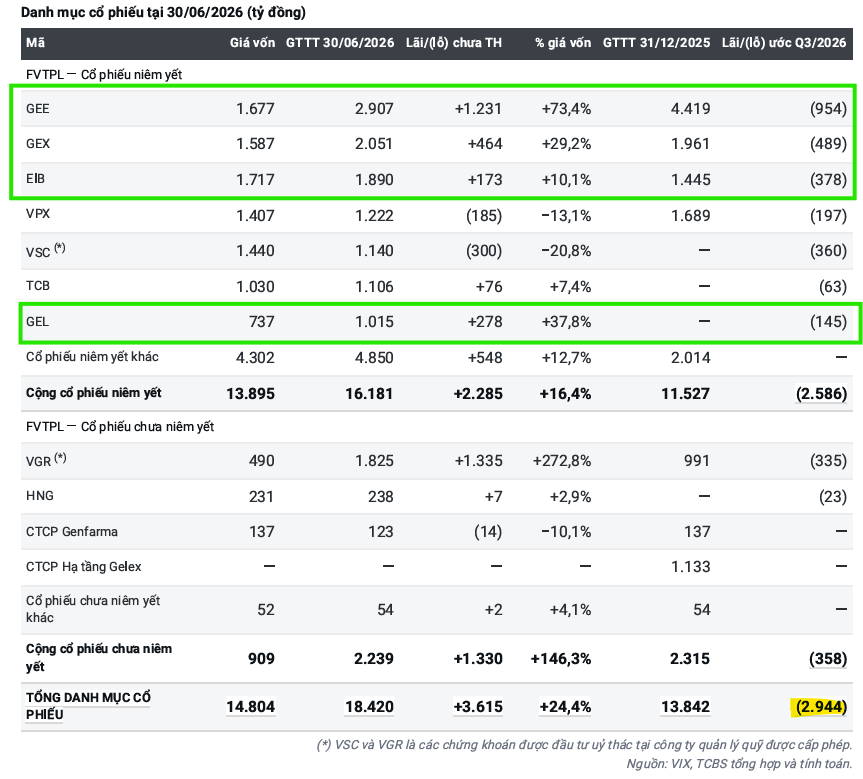
Con số cụ thể mới là điều đáng nói. Tính đến 30/6/2026, ba mã thuộc hệ sinh thái GELEX — GEE, GEX và GEL — có tổng giá trị thị trường 5,973 tỷ đồng, tương đương khoảng 32% tổng giá trị danh mục cổ phiếu 18,420 tỷ đồng của VIX.
Riêng GEE đang tạm lãi chưa thực hiện 1,231 tỷ đồng (tương đương +73.4% so với giá vốn), GEX lãi 464 tỷ đồng (+29.2%), GEL lãi 278 tỷ đồng (+37.8%) — đây chính là những khoản lãi đánh giá lại “trên giấy” đã góp phần tạo nên lợi nhuận kỷ lục năm 2025.
TCBS đã cảnh báo trước khi mọi chuyện xảy ra.
Trong báo cáo phân tích lần đầu công bố đúng ngày 14/9/2026, TCBS Research tính toán rằng chỉ trong hơn hai tháng (từ 30/6 đến giá đóng cửa điều chỉnh ngày 11/9/2026), riêng ba mã GEE, GEX, GEL đã giảm lần lượt 32.8%, 23.9% và 14.3%, khiến nhóm 9 cổ phiếu lớn nhất danh mục (chiếm 72.7% tổng danh mục cổ phiếu) bốc hơi khoảng 2,944 tỷ đồng giá trị thị trường — trong đó riêng ba mã GELEX đóng góp 1,588 tỷ đồng, tương đương 54% tổng mức giảm.
Nếu diễn biến giá giữ nguyên đến cuối quý 3, khoản lãi chưa thực hiện lũy kế của danh mục FVTPL — đang là 3,616 tỷ đồng tại 30/6/2026 — sẽ co lại chỉ còn khoảng 670 tỷ đồng, và tự doanh nhiều khả năng ghi nhận quý lỗ gộp thứ ba liên tiếp.
Vấn đề là báo cáo trên chốt số liệu tại 11/9/2026 — ba ngày trước khi “quả bom” thật sự phát nổ.
Ngày 14/9: ông Đặng Phan Tường bị khởi tố, và lần này không phải tin đồn
Chuyện gì đã xảy ra.
Trong Công bố thông tin bất thường số 349/2026/GELEX-CBTT, GELEX xác nhận Cơ quan Cảnh sát điều tra Bộ Công an (C01), trong quá trình điều tra vụ án hình sự xảy ra tại Tổng công ty Truyền tải điện Quốc gia (EVNNPT) và CTCP Tập đoàn PC1, đã khởi tố bị can đối với ông Đặng Phan Tường.
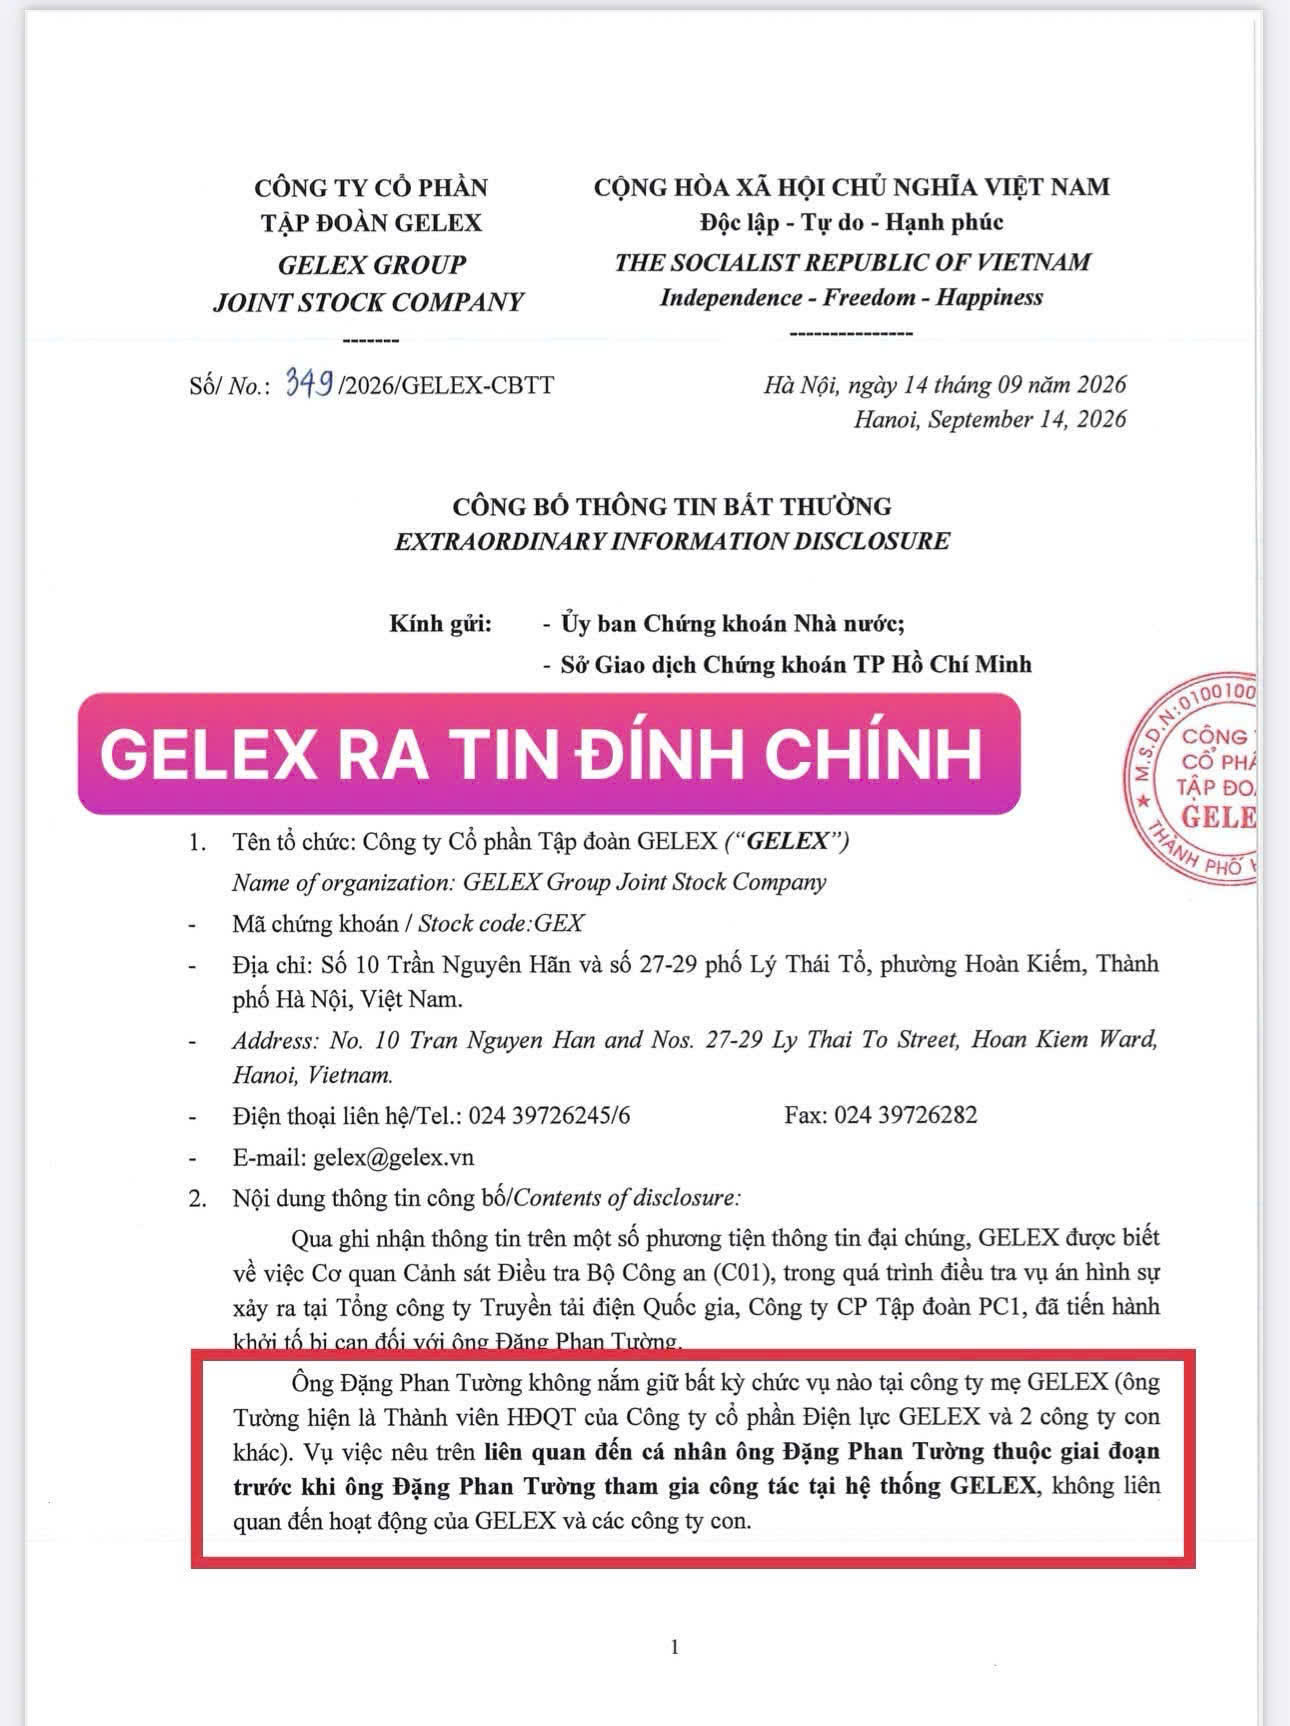 Ông Tường không giữ chức vụ nào tại công ty mẹ GELEX, mà hiện là Thành viên HĐQT tại CTCP Điện lực GELEX (GEE) và hai công ty con khác.
GELEX khẳng định vụ việc “thuộc giai đoạn trước khi ông Đặng Phan Tường tham gia công tác tại hệ thống GELEX“, không liên quan đến hoạt động của Tập đoàn và các công ty con. Ngay trong ngày 14/9, HĐQT GEE cùng hai công ty con đã ra nghị quyết trình cổ đông miễn nhiệm ông Tường.
Thị trường không đợi làm rõ đúng sai.
Bất chấp lời trấn an, GEE, GEX và GEL đồng loạt giảm sàn trong phiên 14/9/2026 — lần lượt giảm 6.94% còn 57,700 đồng, 6.89% còn 22,300 đồng và 6.91% còn 25,600 đồng.
VGC — một mã khác trong hệ sinh thái — giảm 6.59%, còn chính cổ phiếu VIX cũng bị vạ lây, giảm 4.9%; EIB (một khoản đầu tư lớn khác trong danh mục VIX) giảm 4.8%.
Thanh khoản đột biến, với 24.5 triệu cổ phiếu GEX, 4.9 triệu cổ phiếu GEL và 2.8 triệu cổ phiếu GEE được sang tay.
Đáng chú ý, phiên này khối ngoại vẫn mua ròng tổng cộng 825 tỷ đồng trên toàn thị trường, nhưng dòng tiền đó chảy vào nhóm ngân hàng (TCB, MBB, VPB) chứ không hề ghé qua nhóm GELEX — tín hiệu cho thấy nhà đầu tư nước ngoài đứng ngoài quan sát thay vì tranh thủ bắt đáy.
Đặc sản của nhà Gelex: Tin đồn bắt bớ
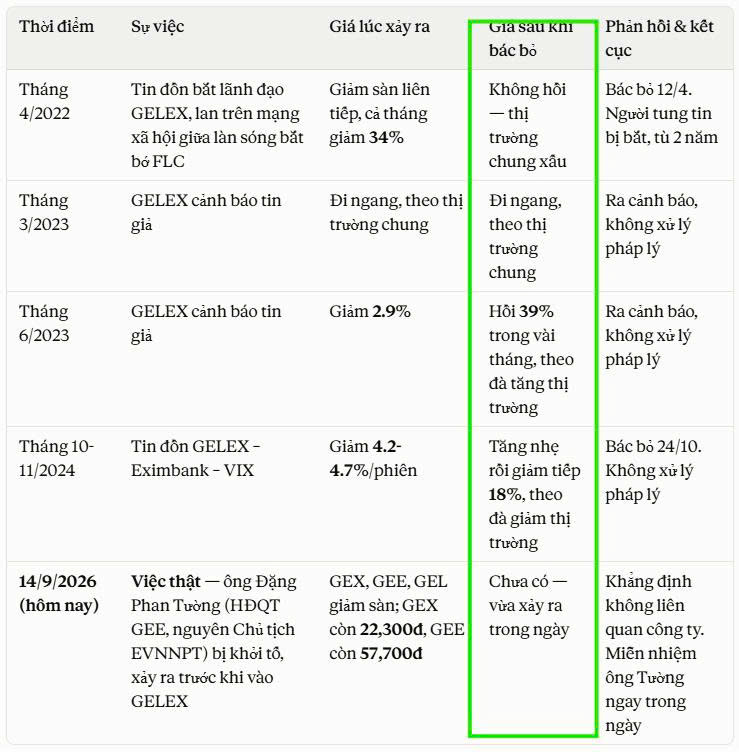
Hệ sinh thái GELEX từng trải qua ít nhất bốn đợt biến động giá liên quan đến lãnh đạo kể từ năm 2022: tin đồn bắt lãnh đạo tháng 4/2022 (cổ phiếu giảm sàn liên tiếp, cả tháng mất 34%, người tung tin sau đó bị bắt và lĩnh án 2 năm tù); hai lần cảnh báo tin giả trong năm 2023; và tin đồn GELEX–Eximbank–VIX tháng 10-11/2024 (giảm 4.2-4.7%/phiên).
Điểm chung của cả bốn lần: đều là tin đồn, sau đó bị bác bỏ, không có xử lý pháp lý liên quan trực tiếp tới doanh nghiệp, và giá cổ phiếu — dù có độ trễ — thường vận động theo xu hướng chung của thị trường hơn là theo đúng tin đồn đó.
Lần này khác hẳn về bản chất: đây là một quyết định khởi tố có thật từ cơ quan điều tra, không phải tin đồn trên mạng xã hội — nên so sánh “bị bác bỏ rồi hồi phục” của 4 lần trước áp dụng cho lần này khá khập khiểng.
Tuy nhiên, trong một chừng mực nào đó, có thể nhận thấy các sự kiên liên quan đến ban lãnh đạo không ảnh hưởng nhiều đến giá cổ phiếu của họ nhà GEX.
Thị trường Việt Nam năm 2026 cũng đã quen dần với việc bắt bớ. Ví dụ DGC, PC1, PNJ. Trong các trường hợp này, nếu thị trường đánh giá việc bắt lãnh đạo không làm thay đổi hoạt động kinh doanh cốt lõi như trường hợp của PC1 thì cổ phiếu vẫn có thể phục hồi.
Trong một đánh giá trên kênh Yotube, người viết đánh giá thấp khả năng sự việc lần này ảnh hưởng mạnh đến họ GEX, và khả năng chỉ mất 1-2 phiên là họ này sẽ cân bằng và phục hồi trở lại. Tất nhiên, sự phục hồi sẽ tùy thuộc vào thị trường chung.
Rủi ro thực sự nằm ở đâu?
Về mặt vận hành, lập luận của GELEX có cơ sở: ông Tường chỉ là thành viên HĐQT không trực tiếp điều hành, vụ việc phát sinh từ giai đoạn công tác tại EVNNPT trước khi ông gia nhập GELEX, và quan trọng nhất — ông không sở hữu cổ phiếu GEE cá nhân, nên không tạo áp lực giải chấp margin lên chính cổ phiếu này.
Nhưng với VIX, rủi ro không nằm ở việc GEE/GEX/GEL có bị ảnh hưởng hoạt động kinh doanh hay không, mà nằm ở việc gần một phần ba giá trị danh mục cổ phiếu của công ty đang bị thị trường định giá lại theo tâm lý, chứ không theo nền tảng kinh doanh.
Ước tính thiệt hại: thêm khoảng 300 tỷ đồng chỉ trong một phiên.
Áp đúng phương pháp tính của TCBS Research (nhân giá trị thị trường tại 30/6/2026 với biến động giá thực tế) cho mức giảm sàn ngày 14/9 của GEE, GEX và GEL, khoản lỗ đánh giá lại ước tính phát sinh thêm khoảng 300 tỷ đồng chỉ trong một phiên giao dịch — cộng dồn với khoản lỗ khoảng 1,588 tỷ đồng đã tích lũy từ 30/6 đến 11/9 riêng ba mã này, tổng thiệt hại tạm tính từ nhóm GELEX trong danh mục VIX đã tiến gần 1,900 tỷ đồng chỉ sau hơn hai tháng rưỡi.
Cần nói rõ: đây là số liệu tự tính dựa trên phương pháp và dữ liệu nền của TCBS cộng với giá đóng cửa chính thức phiên 14/9/2026 — bản thân TCBS chưa công bố cập nhật con số này, và diễn biến giá những phiên tới (đặc biệt liệu có hồi phục như các đợt tin đồn trước hay không) mới thực sự quyết định con số cuối cùng khi báo cáo tài chính quý 3/2026 được công bố.
Không chỉ GELEX — VIX âm thầm gom thêm cổ phiếu họ Vingroup
Câu trả lời là có.
Theo báo cáo quản trị công ty 6 tháng đầu năm 2026 mà VIX công bố, HĐQT công ty đã liên tục ra nghị quyết mở rộng danh mục tự doanh trong nửa đầu năm — không chỉ riêng nhóm GELEX.
Cụ thể, VIX đã thông qua nghị quyết mua thêm EIB (ngày 11/2 và 24/3), mua mới SHB (25/3), mua thêm VPX (14/4 và 13/5), mua mới VSC (22/4) — và đáng chú ý nhất: mua mới VHM ngày 27/5/2026, rồi mua thêm VIC ngày 8/6/2026.
Ngay sau đó, công ty tiếp tục mua mới TCB vào ngày 9/6.
Thời điểm đặt cược không hề ngẫu nhiên.
VIC và VHM là hai trong số các mã tăng giá mạnh nhất nhóm vốn hóa lớn nửa đầu năm 2026, lần lượt tăng khoảng 27% và 30% tính từ đầu năm đến cuối tháng 7 — đóng góp tích cực cho hiệu suất danh mục tự doanh trong giai đoạn đó.
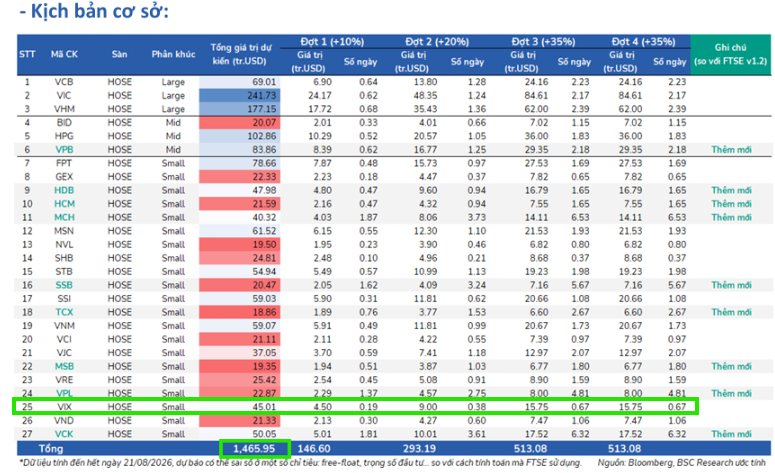
Đây cũng là hai mã hưởng lợi rõ nhất từ câu chuyện nâng hạng FTSE Russell: riêng VIC ước hút 765.4 triệu USD dòng vốn thụ động cho cả lộ trình bốn đợt đến tháng 9/2027, tương đương 33.4% tổng dòng vốn nâng hạng đổ vào Việt Nam.
Nói cách khác, VIX không chỉ đặt cược vào “sân nhà” GELEX, mà còn chủ động lướt sóng câu chuyện nâng hạng thị trường qua nhóm Vingroup.
Nhưng con số cụ thể vẫn là một ẩn số.
Bảng chi tiết danh mục cổ phiếu tại 30/6/2026 mà TCBS trích từ thuyết minh báo cáo tài chính của VIX không tách riêng dòng cho VIC hay VHM — hai mã này nhiều khả năng nằm trong nhóm “cổ phiếu niêm yết khác“, có giá trị thị trường 4,850 tỷ đồng tại 30/6/2026, tăng mạnh so với 2,014 tỷ đồng cuối năm 2025 (chênh lệch khoảng 2,836 tỷ đồng — quy mô đủ lớn để “chứa” các vị thế mới trong nhóm này).
Đây là suy luận dựa trên đối chiếu số liệu giữa hai nguồn, chưa phải con số chính thức được VIX công bố tách bạch, nên nhà đầu tư cần thận trọng khi ước tính tỷ trọng chính xác của VIC/VHM trong danh mục.
Điểm cộng hiếm hoi giữa một quý ảm đạm.
Nếu GELEX là canh bạc đang gặp sóng gió vì lý do phi tài chính (vụ khởi tố), thì VIC/VHM lại cho thấy VIX vẫn đủ tỉnh táo để phân bổ vốn sang những câu chuyện có xúc tác vĩ mô rõ ràng (nâng hạng thị trường) thay vì bỏ hết trứng vào một giỏ.
Vấn đề chỉ là: liệu tỷ trọng của nhóm này có đủ lớn để bù đắp cho cú sốc từ nhóm GELEX hay không — với dữ liệu hiện có, câu trả lời chưa thể khẳng định chắc chắn.
Định giá: rẻ nhưng chưa đủ hấp dẫn để xuống tiền
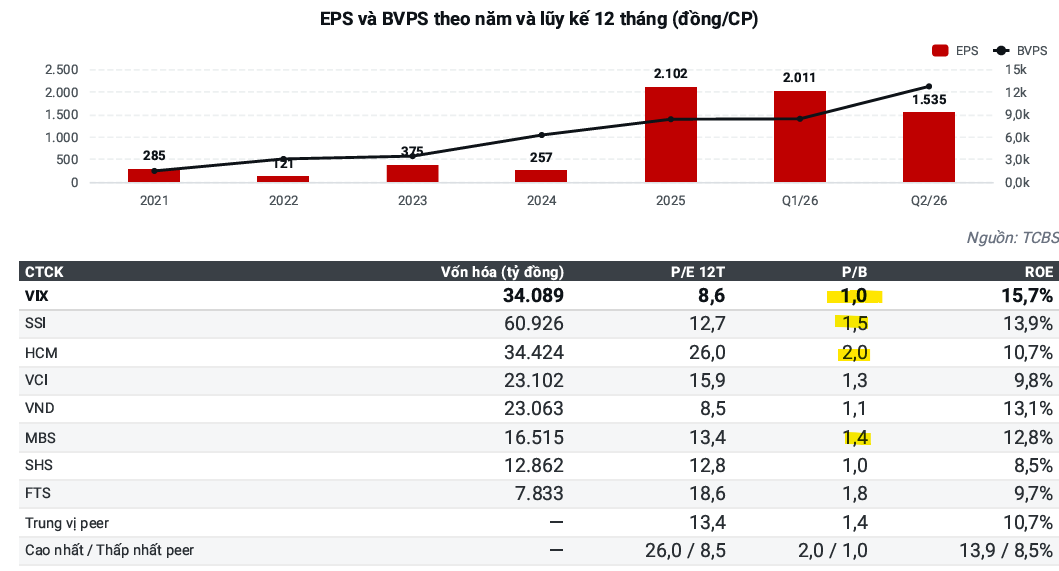
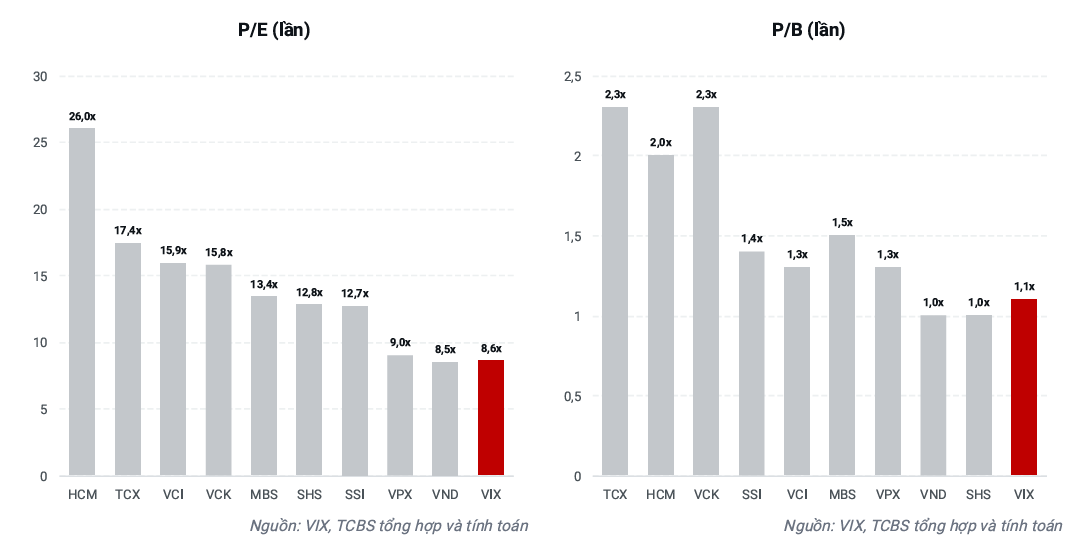
Cổ phiếu VIX hiện giao dịch tại P/B 1.0x, thấp hơn đáng kể so với mức bình quân 3.2x giai đoạn 2021–2025, và P/E 12 tháng gần nhất chỉ 8.6x — nhìn thoáng qua giống một món hời.
Nhưng TCBS Research giữ quan điểm thận trọng, vì với P/E dự phóng năm 2026 lên tới 38.3x (do nền lợi nhuận 2025 quá cao tạo mẫu số khó vượt), mức chiết khấu định giá hiện tại phản ánh đúng thực trạng suy giảm mạnh của nền lợi nhuận, chứ không phải thị trường đang định giá sai cổ phiếu này.
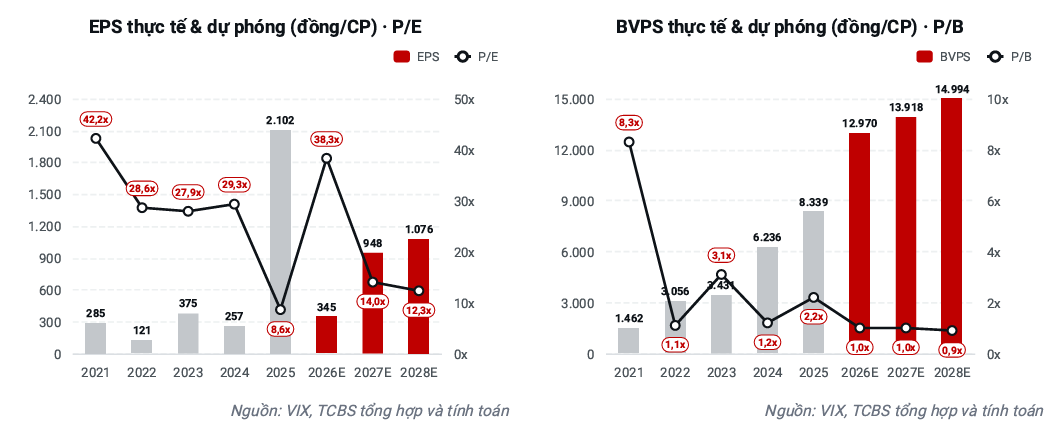
Ở kịch bản cơ sở — thị trường đi ngang vùng 1,700–1,800 điểm — TCBS dự phóng lợi nhuận sau thuế cả năm 2026 khoảng 889 tỷ đồng, tương ứng ROE chỉ 3.2% và vùng P/B hợp lý quanh 0.9-1.0x.
Ở kịch bản tích cực (thị trường thuận lợi, tự doanh và margin bùng nổ trở lại), lợi nhuận có thể đạt khoảng 1,275 tỷ đồng, ROE 4.6%, P/B tham chiếu 1.1-1.3x.
Ngược lại, kịch bản tiêu cực (thị trường điều chỉnh, tự doanh tiếp tục lỗ) đưa lợi nhuận về vùng chỉ 410 tỷ đồng, ROE vỏn vẹn 1.5%, P/B hợp lý rơi xuống 0.7-0.8x.
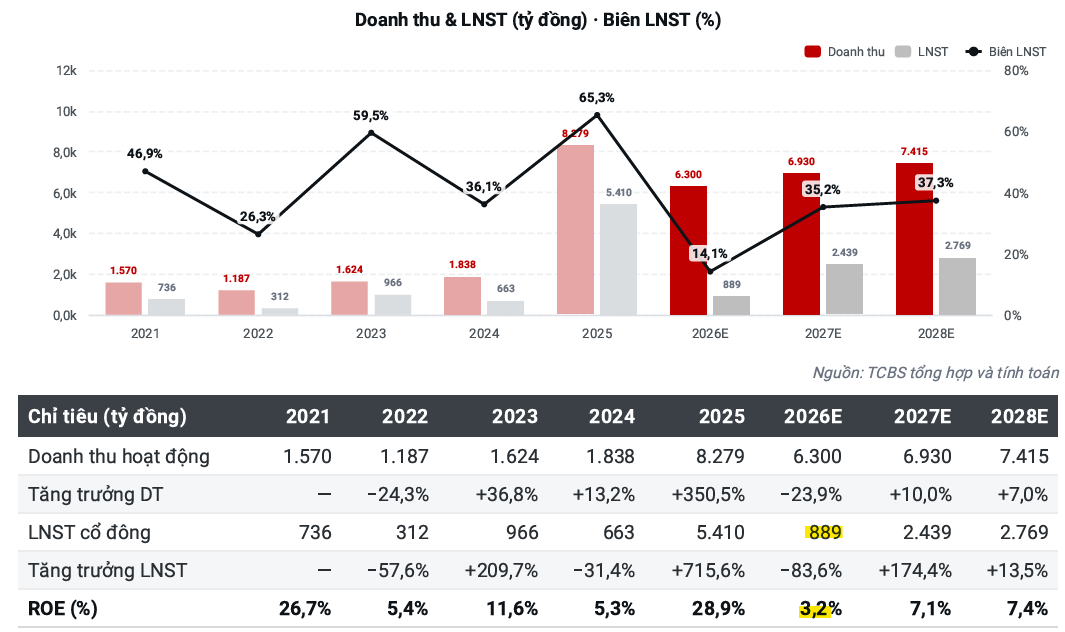
Đáng chú ý, con số kịch bản cơ sở này đã thấp hơn khá nhiều so với dự phóng 1,086 tỷ đồng (giảm 79.9% YoY) mà chính TCBS đưa ra trong báo cáo cập nhật hồi 20/7/2026 — phản ánh mức độ xói mòn lợi nhuận tự doanh tiếp tục nặng nề hơn dự kiến ban đầu qua từng tuần.
Về dài hạn, việc Việt Nam chính thức được FTSE Russell nâng hạng lên Thị trường Mới nổi Thứ cấp từ 21/9/2026 mang lại dòng vốn thụ động ước tính khoảng 45.0 triệu USD cho VIX qua cả bốn đợt giải ngân đến tháng 9/2027 — dù riêng đợt 1 chỉ khoảng 4.5 triệu USD, tương đương 0.2 phiên giao dịch bình quân của cổ phiếu này.
Nền vốn chủ sở hữu 32,695 tỷ đồng cũng cho phép VIX tiếp tục mở rộng cho vay ký quỹ mà chưa chạm trần an toàn.
Nhưng nút thắt lớn nhất vẫn nằm ở tự doanh: TCBS Research nhấn mạnh định giá chỉ thực sự hấp dẫn trở lại nếu VIX chứng minh được khả năng duy trì hiệu quả tự doanh qua nhiều quý, tăng tỷ trọng các nguồn thu ổn định như cho vay ký quỹ và IB, hoặc nếu cổ phiếu điều chỉnh sâu hơn về vùng P/B dưới 0.9x.
Với những gì vừa xảy ra ngày 14/9, kịch bản “chờ thêm bằng chứng” có vẻ hợp lý hơn là vội vàng bắt đáy.
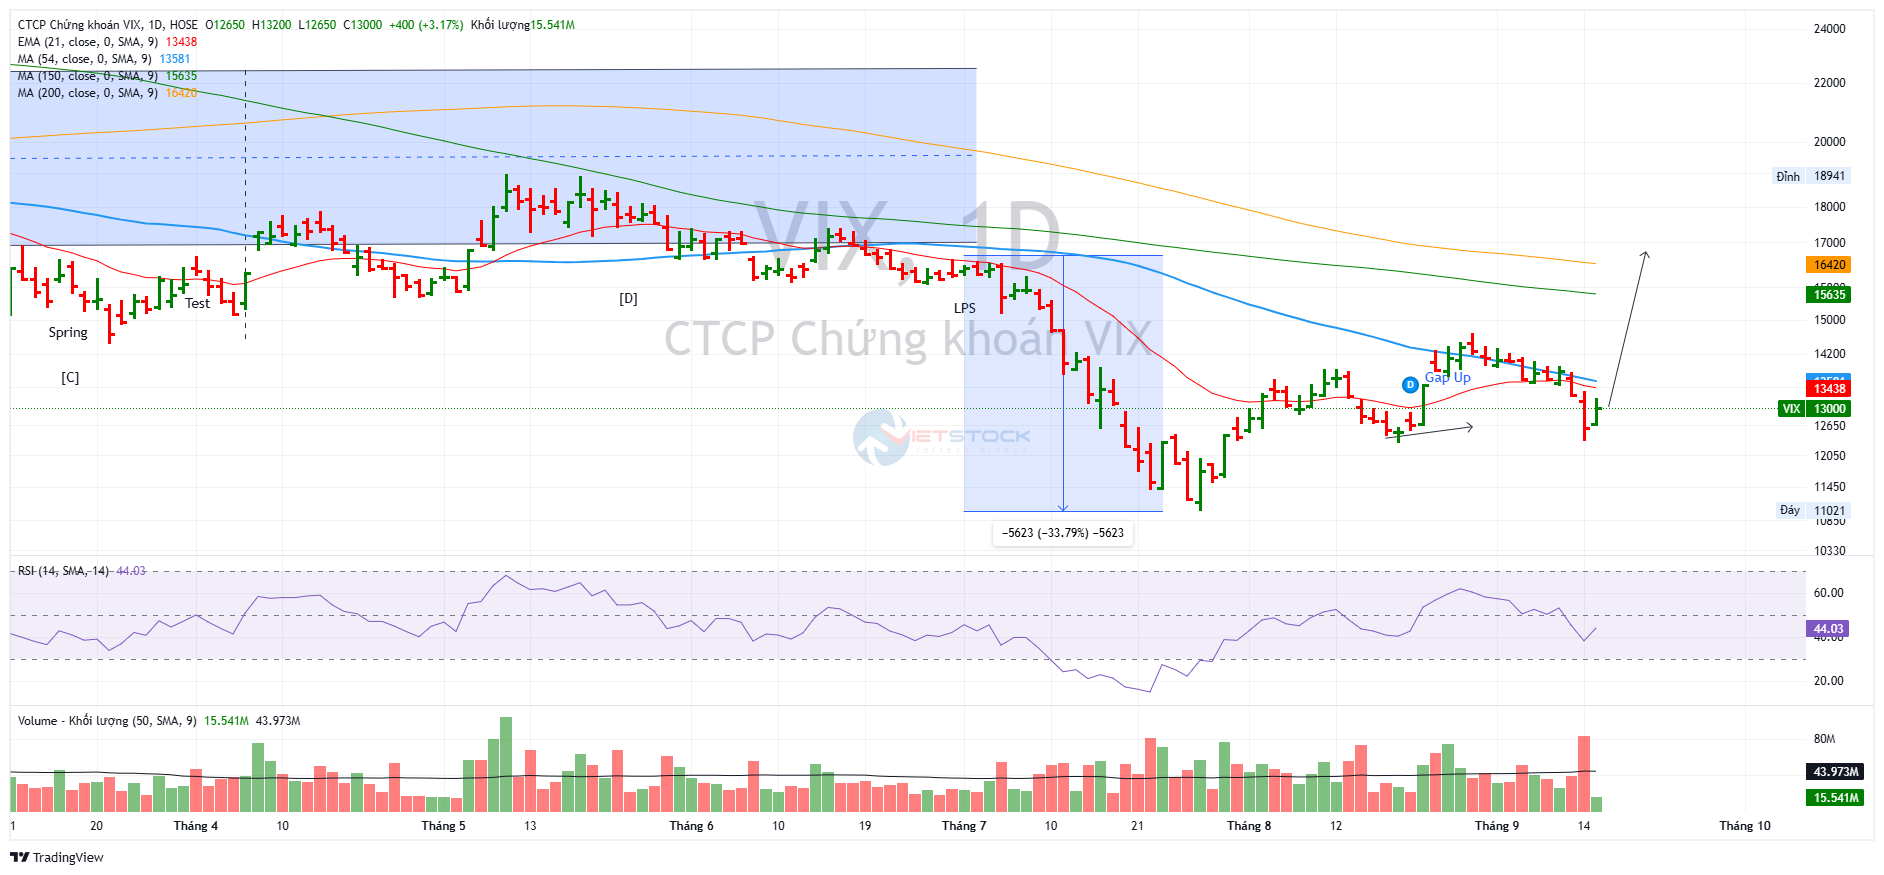
Trên đồ thị, RS của VIX là 32, nằm trong số các cổ phiếu hoạt động yếu trên thị trường. Mặc dù giảm mạnh trong phiên ngày 14.9.2026 bởi họ nhà GEX, nhưng VIX chưa phá thủng đáy gần nhất vào tháng 8. Do đó, vẫn có khả năng cổ phiếu này sẽ tăng giá trở lại, với kỳ vọng hướng về MA200 ngày.