Th9
Phân tích Doanh Nghiệp
HHV sống tốt qua bão giá nguyên vật liệu và lãi vay như thế nào?
- Doanh thu & lợi nhuận: LNST-CĐTS quý 2/2026 đạt 145 tỷ đồng, tăng 11% YoY; lũy kế 6 tháng đạt 325 tỷ đồng (+17.3% YoY), hoàn thành gần một nửa dự phóng cả năm của các công ty chứng khoán.
- Hoạt động cốt lõi: Mảng BOT vẫn là trụ đỡ với doanh thu quý 2 đạt 590 tỷ đồng (+9% YoY), biên lợi nhuận gộp riêng mảng này lên tới 68.4%; mảng xây lắp giảm 13% YoY về doanh thu nhưng biên gộp lại nhích lên 6.6%.
- Động lực bổ sung: Giá thép, xi măng, đá xây dựng đồng loạt tăng và lãi vay của HHV cũng nhích 8% YoY, nhưng khoản nợ hơn 18,000 tỷ đồng của công ty có kỳ hạn 15-26 năm gắn với quyền thu phí — khác hẳn cấu trúc nợ ngắn hạn của phần lớn nhà thầu xây lắp thuần túy, và đây chính là lý do khiến HHV chống chịu tốt hơn cả ngành trong giai đoạn chi phí đầu vào leo thang.
Quý 2/2026 là một quý mà nhìn bề ngoài, HHV chẳng có gì đột biến: doanh thu thuần chỉ nhích nhẹ lên gần 970 tỷ đồng, tăng khoảng 2.3% YoY — mức tăng trưởng doanh thu khiêm tốn nhất trong vài quý gần đây.
Nhưng đứng sau con số khiêm tốn đó là một câu chuyện đáng nói hơn nhiều: đây là giai đoạn mà giá thép, xi măng, đá xây dựng đồng loạt “nổi sóng” trên toàn ngành, lãi suất cho vay cũng nhích lên theo đà tín dụng toàn hệ thống tăng nhanh hơn huy động — và không ít nhà thầu xây lắp niêm yết đã phải trả giá bằng biên lợi nhuận co lại hoặc chi phí tài chính đội vọt.
HHV thì không. Lợi nhuận sau thuế – cổ đông thiểu số quý 2 vẫn tăng 11% YoY lên 145 tỷ đồng, kéo lũy kế 6 tháng lên 325 tỷ đồng, tăng 17.3% YoY — một trong số ít cái tên trong ngành xây dựng – hạ tầng giữ được cả tăng trưởng doanh thu lẫn lợi nhuận dương trong bối cảnh chi phí đầu vào và chi phí vốn cùng đi lên.
Bí quyết nằm ở chỗ HHV không phải một nhà thầu xây lắp thuần túy — công ty đồng thời là chủ sở hữu 507km cao tốc, quốc lộ, 33km hầm và 21 trạm thu phí, và chính cấu trúc “vừa thu phí vừa xây lắp” này mới là thứ quyết định ai thắng ai thua trong giai đoạn ngành xây dựng đang bị bóp hai đầu bởi giá vật liệu và lãi suất.
HHV: Lợi nhuận quý 2 tăng 10% so với cùng kỳ, các mảng BOT và xây lắp tiếp tục cải thiện
BOT gánh cả đội, xây lắp đang chờ điểm rơi
Thu phí vẫn là nồi cơm chính.
Doanh thu mảng BOT quý 2/2026 đạt 590 tỷ đồng, tăng 9% YoY, nhờ lưu lượng xe tăng tốt trên các tuyến trọng điểm như Bắc Giang – Lạng Sơn (+24% YoY) và đặc biệt là cụm Đèo Cả – Cù Mông (+39% YoY đến 63% tùy trạm), đủ sức bù đắp cho sự sụt giảm ở trạm An Dân (giảm tới 45% YoY do lưu lượng xe dịch chuyển sau khi thông tuyến Quy Nhơn – Vân Phong).
Lũy kế 6 tháng, doanh thu BOT đã tăng 17% YoY, và biên lợi nhuận gộp riêng mảng này đạt 68.4% — đây chính là “máy in tiền” thật sự của HHV, chứ không phải mảng xây lắp mà nhiều nhà đầu tư mặc định gắn với cổ phiếu hạ tầng.

Xây lắp giảm doanh thu nhưng biên lại tốt lên — nghịch lý dễ hiểu.
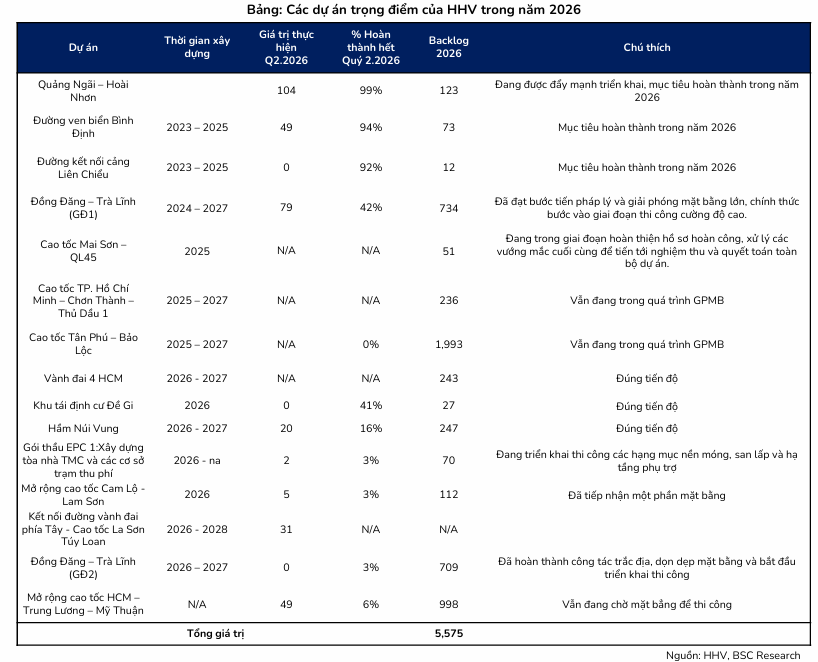
Doanh thu xây lắp quý 2 chỉ đạt 312 tỷ đồng, giảm 13% YoY, chủ yếu do các dự án như Quảng Ngãi – Hoài Nhơn, Đồng Đăng – Trà Lĩnh giai đoạn 1 chưa đến điểm rơi nghiệm thu trong nửa đầu năm.
Điều thú vị là biên lợi nhuận gộp mảng này vẫn nhích lên 6.6% (+2.1 điểm % YoY), nhờ đóng góp từ các gói thầu có giá trúng thầu tốt hơn.
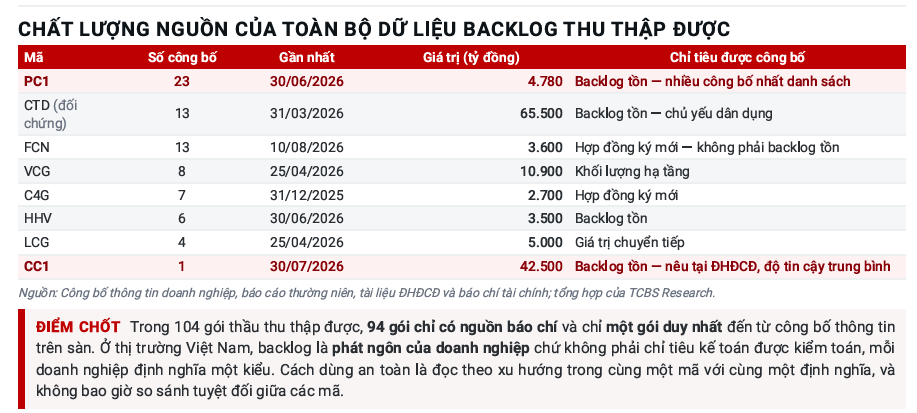
Backlog xây lắp tại cuối quý 2 đạt hơn 3,500 tỷ đồng — tương đương gần 2.7 lần doanh thu xây lắp cả năm 2025 — đến từ các gói mới ký như hầm Núi Vung, Quảng Ngãi – Hoài Nhơn và TP.HCM – Trung Lương – Mỹ Thuận, cộng thêm việc liên danh do HHV đứng đầu vừa được giao quản lý, vận hành hai đoạn cao tốc Bắc – Nam phía Đông.
Ban lãnh đạo công ty đặt mục tiêu cả năm 2026 doanh thu thu phí đạt 3,109 tỷ đồng (so với 2,179 tỷ đồng năm 2025) và doanh thu hợp nhất lập kỷ lục 4,468 tỷ đồng, tương đương LNST tăng khoảng 14% YoY — một mức tăng trưởng “vừa phải”, không bứt tốc kiểu FCN hay NKG nhưng cũng không phải đi lùi như nhiều nhà thầu xây lắp thuần túy cùng ngành đang chọn trong năm nay.
Một khoản mục cần theo dõi: BOT Cam Lâm – Vĩnh Hảo.
Kế hoạch nâng tỷ lệ sở hữu tại dự án này từ 38% lên 57.42% chưa hoàn tất đúng tiến độ như kỳ vọng, khiến BSC phải đổi cách hạch toán dự án từ hợp nhất doanh thu sang hạch toán dưới hình thức công ty liên kết trong lần cập nhật dự báo gần nhất — đây là nguyên nhân chính khiến dự phóng doanh thu và lợi nhuận năm 2026 của BSC giảm đáng kể so với báo cáo trước, chứ không phải do hoạt động kinh doanh cốt lõi xấu đi.
Giá vật liệu nổi sóng: HHV đứng ở lớp nào trong chuỗi giá trị?
Ngành xây dựng đang chịu áp lực giá đầu vào thật, không phải chuyện thổi phồng.
Giá thép HRC tăng từ khoảng 528 USD/tấn lên 610 USD/tấn chỉ trong quý 2/2026, giá xi măng tăng cộng dồn 210,000 đồng/tấn qua ba đợt điều chỉnh, còn giá đá xây dựng tăng thêm 5,000–8,000 đồng/tấn trong 6 tháng.
Sau ba tháng giảm giá liên tiếp (tháng 7-8), thép cuộn và thép xây dựng đã quay đầu tăng giá 2-4 lần trong tháng 9 do chi phí than cốc tăng 20-25%. Đây chính là bối cảnh khiến biên lợi nhuận gộp của 16 trong số 30 nhà thầu xây dựng niêm yết lớn bị co lại ngay trong quý 2/2026.
HHV không nằm ở lớp chịu áp lực nặng nhất — vì phần lớn lợi nhuận không đến từ xây lắp.
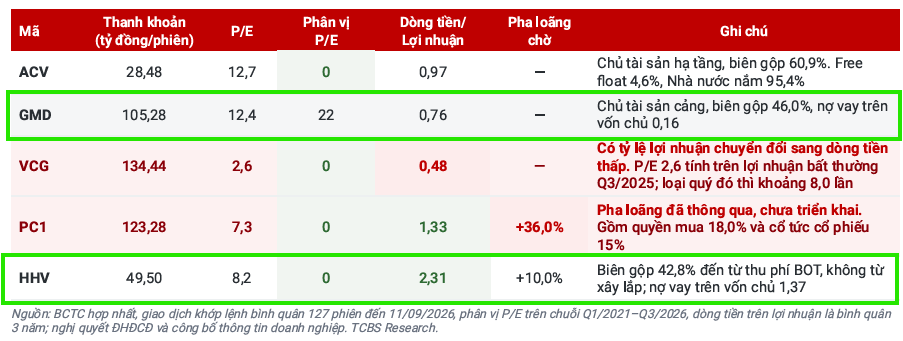
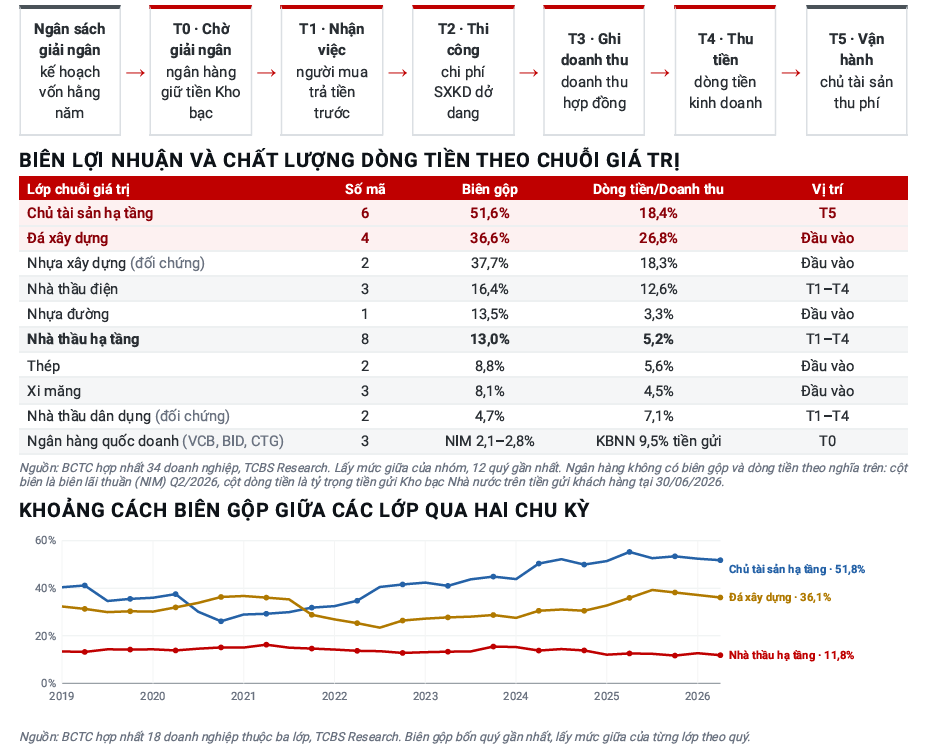
Đây là điểm mấu chốt để hiểu vì sao HHV “miễn nhiễm” tương đối với đợt sóng giá vật liệu: theo phân tích chuỗi giá trị đầu tư công của TCBS Research trên 34 doanh nghiệp niêm yết, nhóm thuần túy nhà thầu hạ tầng (nhận thầu, chịu rủi ro giá vật liệu và nhân công trực tiếp) chỉ có biên lợi nhuận gộp bình quân 13.0%, và con số này còn rơi xuống mức thấp nhất cả giai đoạn 2019-2026 là 11.8% tại quý 2/2026 — đúng lúc khối lượng đầu tư công lớn nhất.
Trong khi đó, nhóm sở hữu tài sản hạ tầng thu phí (như mảng BOT của HHV) có biên gộp trung bình lên tới 51.6%, và nhóm khai thác đá xây dựng đạt 36.6%.
TCBS Research chỉ thẳng: “biên hợp nhất của HHV đạt 42.8% nhưng đến từ thu phí BOT chứ không phải từ xây lắp” — nói cách khác, khối lượng công việc xây lắp tăng lên không hề kéo biên lợi nhuận của nhà thầu lên theo, phần mở rộng biên nằm hoàn toàn ở lớp sở hữu tài sản và giấy phép.
Vậy ai mới thực sự “đau” vì giá vật liệu?
Nhìn sang các doanh nghiệp thuần xây lắp và sản xuất vật liệu cùng công bố kết quả quý 2/2026: HPG lãi tăng 50.7% YoY nhờ biên gộp 19% — mức cao nhất kể từ 2022, HSG tăng 39.6% YoY nhờ tồn kho giá rẻ, NKG chuyển từ lỗ sang lãi 104 tỷ đồng — nhưng giới phân tích đều cảnh báo đây phần lớn là lợi ích tồn kho mang tính thời điểm, không phải cải thiện cấu trúc.
Đáng chú ý hơn, CTD dù đạt kết quả kỷ lục cho niên độ vừa qua nhưng lợi nhuận ròng quý gần nhất vẫn giảm 27.7% QoQ vì chi phí lãi vay tăng gấp ba — cho thấy ngay cả nhà thầu đầu ngành cũng không tránh khỏi việc bị bóp biên bởi chi phí vốn, một câu chuyện sẽ được nói kỹ hơn ở phần sau.
Lãi suất nhích lên: vì sao khoản nợ hơn 18,000 tỷ của HHV lại không đáng ngại bằng con số cho thấy
Chi phí tài chính của HHV có tăng, nhưng tăng theo cách “hiền” hơn nhiều so với phần còn lại của ngành.
Riêng chi phí lãi vay quý 2/2026 tăng 8% YoY lên 242 tỷ đồng; còn chi phí tài chính thuần (đã trừ đi phần doanh thu tài chính) tăng nhanh hơn, khoảng 14.7% YoY lên 243.4 tỷ đồng, một phần do doanh thu tài chính giảm mạnh 78% YoY (chỉ còn 3 tỷ đồng) và lợi nhuận từ các hợp đồng hợp tác kinh doanh giảm.
Đặt cạnh mặt bằng chung: toàn ngành xây dựng ghi nhận chi phí lãi vay tăng khoảng 25% trong nửa đầu năm, và tỷ lệ khả năng trả lãi (EBIT/lãi vay) của cả ngành xấu đi từ 2.7 lần xuống còn khoảng 1.9 lần; còn CTD — vốn không phải doanh nghiệp yếu — có chi phí lãi vay cả niên độ tăng tới 146% YoY lên 351 tỷ đồng.
So với bức tranh đó, mức tăng 8-15% của HHV gần như là “chuyện nhỏ”.
Nguyên nhân nằm ở cấu trúc nợ, không phải may mắn.
Theo TCBS Research, HHV đang có dư nợ vay khoảng 18,460 tỷ đồng, nhưng phần lớn là nợ dự án BOT với kỳ hạn 15-26 năm, được cấu trúc khớp với vòng đời quyền thu phí — khác hẳn một nhà thầu xây lắp thuần túy phải vay ngắn hạn để tài trợ vốn lưu động trong khoảng thời gian chờ giữa lúc thi công và lúc chủ đầu tư thanh toán, đúng là khoảng trống mà lãi suất tăng sẽ “ăn” thẳng vào lợi nhuận.
Chỉ số nợ ròng/vốn chủ sở hữu của HHV cũng đang trên đà giảm dần, từ 2.3 lần năm 2023 xuống còn 1.5 lần năm 2025 và được dự báo tiếp tục giảm về 1.1 lần vào năm 2027 — một xu hướng giảm đòn bẩy tài chính đều đặn, không phải “vay nợ chất chồng” như lo ngại thường gặp với cổ phiếu hạ tầng.
Lãi suất còn ảnh hưởng đến HHV theo một lớp thứ hai, ít ai để ý: qua chi phí vốn dùng để định giá.
Trong lần cập nhật gần nhất, BSC đã hạ giá mục tiêu HHV tới 23% so với báo cáo trước — nhưng phần lớn mức giảm này không đến từ kết quả kinh doanh xấu đi, mà đến từ việc nâng giả định WACC (chi phí vốn bình quân) lên 12% khi định giá theo phương pháp RNAV, cộng với việc đổi cách hạch toán dự án Cam Lâm – Vĩnh Hảo như đã nói ở trên.
Nói cách khác, ngay cả khi hoạt động kinh doanh của HHV vẫn ổn, mặt bằng lãi suất chung đi lên cũng đủ sức kéo định giá xuống — một rủi ro mang tính hệ thống mà cổ đông HHV cần phân biệt rạch ròi với rủi ro vận hành thực sự của doanh nghiệp.
Định giá & khuyến nghị: ba góc nhìn, một điểm chung là MUA
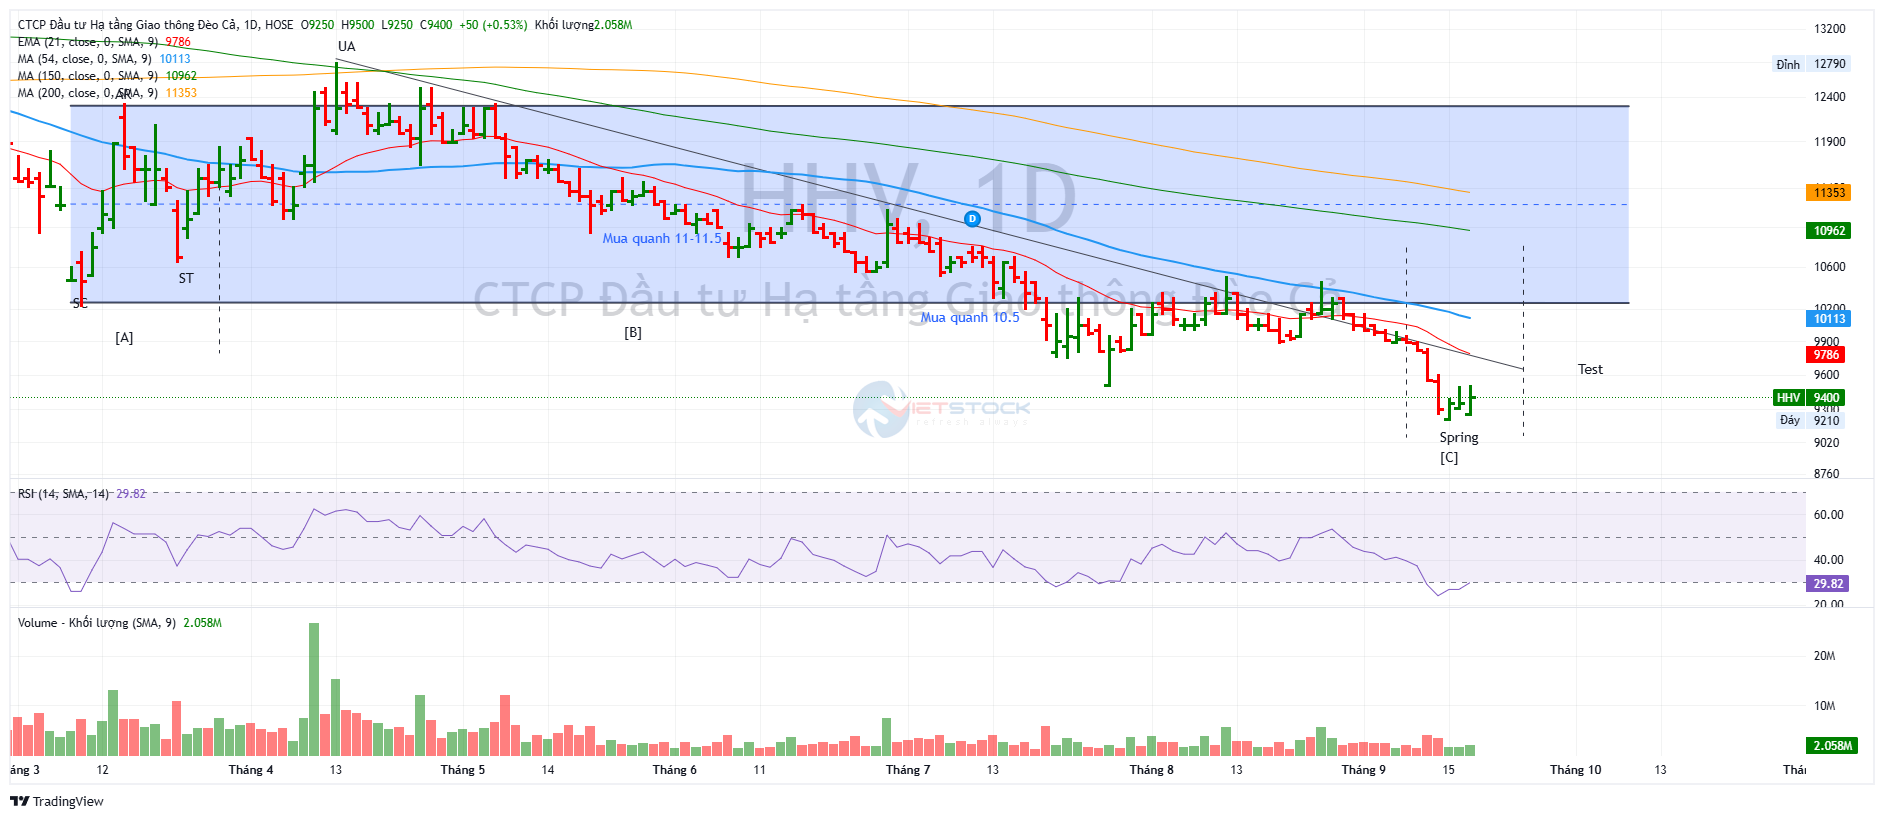
Giá cổ phiếu HHV đã giảm từ khoảng 10,050 đồng/cp đầu tháng 8/2026 xuống còn 9,400 đồng/cp giữa tháng 9/2026 — một nhịp điều chỉnh gần 6.5% dù kết quả kinh doanh vẫn tăng trưởng dương, phần nào phản ánh tâm lý thận trọng chung của thị trường với nhóm xây dựng – hạ tầng trong bối cảnh lãi suất và chi phí vật liệu cùng là ẩn số.
Cả ba công ty chứng khoán theo dõi HHV đều duy trì khuyến nghị MUA, nhưng mức giá mục tiêu lại lệch nhau khá xa — chủ yếu vì khác biệt giả định về dự án Cam Lâm – Vĩnh Hảo và mức chiết khấu rủi ro áp dụng.
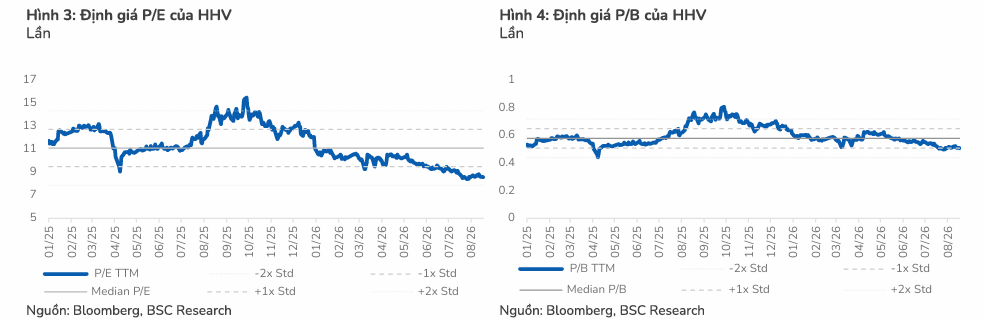
Mới nhất, BSC tiếp tục khuyến nghị MUA cổ phiếu HHV với giá mục tiêu năm 2026 là 12,300 đồng/cp, tương ứng upside +31% so với giá đóng cửa ngày 17/09/2026 nhưng giảm 23% so với báo cáo trước. Mức định giá này dựa trên phương pháp RNAV, tương đương P/E FWD 2026 là 9.3x, P/B FWD 2026 là 0.3x và EPS FWD 2026 đạt 1,072 đồng/cp.
| Tiêu chí | BSC (17/09/2026) | ACBS (07/08/2026) | VNDIRECT (03/08/2026) |
|---|---|---|---|
| Khuyến nghị | MUA | MUA | — |
| Giá mục tiêu (VND/cp) | 12,300 | 15,700 | 14,700 |
| Upside so với giá tại ngày báo cáo | +31% (giá 9,400đ) | +56.2% (giá 10,050đ) | |
| Dự phóng doanh thu năm 2026 (tỷ VND) | 4,642 (+22% YoY) | 4,395 (+15.6% YoY) | N.A |
| Dự phóng LNST-CĐTS năm 2026 (tỷ VND) | 616 (+6% YoY) | 630 (+8.4% YoY) | N.A |
| Động lực tăng trưởng chính | BOT tăng giá vé theo lộ trình tại Đèo Cả – Cù Mông – Hải Vân; Bắc Giang – Lạng Sơn hết lỗ khi thông toàn tuyến Hữu Nghị – Chi Lăng | Mảng BOT tăng trưởng 8-10%/năm 2026-2027; backlog xây lắp hơn 3,500 tỷ đồng từ làn sóng đầu tư công | Doanh thu BOT và duy tu – bảo dưỡng tăng tốc, bù đắp cho xây lắp giảm nhẹ |
| Rủi ro chính | Giá vé BOT không tăng đúng lộ trình do thủ tục hành chính; tiến độ hợp nhất Cam Lâm – Vĩnh Hảo | Giá nguyên vật liệu tăng nhanh hơn khả năng điều chỉnh giá theo hợp đồng; tiến độ chuyển hóa backlog thành doanh thu phụ thuộc giải ngân đầu tư công | Chưa nêu cụ thể trong báo cáo cập nhật nhanh này |
Nhìn chung, chênh lệch giá mục tiêu giữa ba nguồn (12,300 – 15,700 đồng/cp) phần lớn phản ánh thời điểm ra báo cáo khác nhau và giả định WACC/rủi ro dự án khác nhau, chứ không phải bất đồng về triển vọng kinh doanh cốt lõi — cả ba đều thống nhất rằng BOT vẫn là động lực tăng trưởng chính và xây lắp sẽ tăng tốc trở lại nửa cuối năm khi các dự án đầu tư công được đẩy nhanh giải ngân.
Với một doanh nghiệp mà phần lớn “cỗ máy in tiền” nằm ở tài sản thu phí dài hạn thay vì hợp đồng xây lắp ngắn hạn, HHV vẫn đang là một trong số ít cổ phiếu ngành xây dựng – hạ tầng chống chịu tốt với cả hai gọng kìm giá vật liệu và lãi suất mà phần còn lại của ngành đang phải vật lộn.
Trên đồ thị, RS của HHV là 34, nằm trong nhóm hoạt động kém trên thị trường. Cổ phiếu này đã tạo đáy thấp nhất 1 năm và về vùng đáy thuế quan năm 2025. Chúng tôi theo dõi khả năng tạo ra Spring đối với HHV trong thời gian tới.