Th9
Phân tích Doanh Nghiệp
DCM: Công thức giá khí Nam Du – U Minh chính thức lộ diện, và cơn khát urê thế giới lại đến đúng lúc — còn DPM thì sao?
- Giá khí mới đã có công thức chính thức, không còn là ước tính: tài liệu Đại hội đồng cổ đông (ĐHCĐ) bất thường công bố ngày 17.9, dự kiến họp ngày 23.9, cho thấy giá khí Nam Du – U Minh (ND-UM) được ấn định theo công thức 10.39 USD/MMBTU × (1+2.25%)ᵗ — cố định và tách hẳn khỏi giá dầu Brent, thay vì một con số ước tính chung chung như trước.
- Thế giới đang thiếu urê đúng lúc DCM cần một cú hích: giá dầu Brent vọt lên 107.6 USD/thùng ngày 15.9 sau sự cố đường ống Đông-Tây của Saudi Arabia, lưu lượng tàu qua eo biển Hormuz chỉ còn khoảng 4 tàu/ngày so với 125 tàu/ngày trước chiến tranh — kéo theo giá khí châu Âu (TTF) tăng 156% YoY, đe dọa nguồn cung urê từ chính đối thủ cạnh tranh.
- DCM và DPM không đứng cùng phía của cơn gió thuận này: DCM được đánh giá hưởng lợi rõ hơn từ xuất khẩu, còn DPM có lợi thế ở thị trường nội địa và cơ cấu sản phẩm đa dạng hơn — KBSV vẫn giữ khuyến nghị MUA DCM với giá mục tiêu 42,100 đồng/cổ phiếu (upside 29.5%), dù chính con số chi phí khí đầu vào mà hãng này dùng để tính ra mức giá đó nay đã bị công thức chính thức của HSC vượt qua về độ chi tiết.
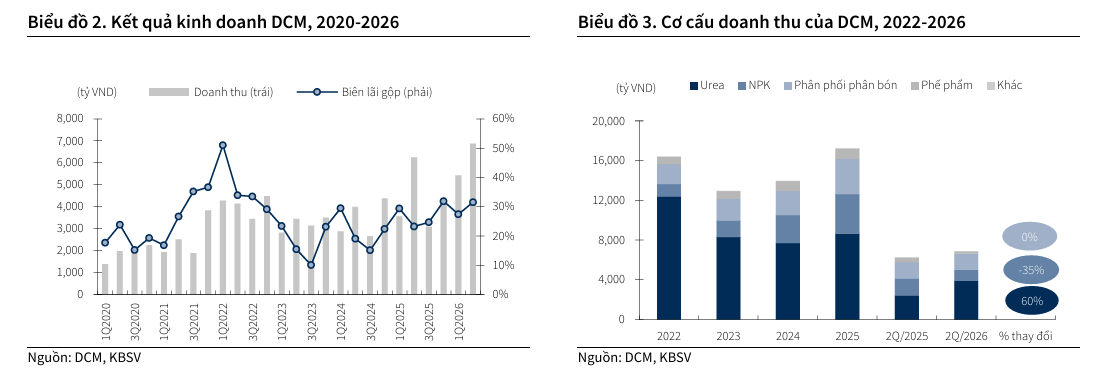
Trong gần hai tháng qua, câu hỏi lớn nhất treo lơ lửng trên đầu DCM không phải là giá urê — thứ nhà đầu tư đã quen theo dõi — mà là một con số mơ hồ hơn nhiều: nguồn khí mới từ mỏ Nam Du – U Minh, dự kiến bổ sung từ năm 2028, sẽ đắt hơn bao nhiêu so với nguồn khí hiện hữu.
Vietcap và KBSV, hai báo cáo độc lập ra đời cách nhau một tuần đầu tháng 9, cùng đưa ra một con số ước tính giống nhau đến ngạc nhiên: khoảng 11.56 USD/mmBTU, cao hơn ~35% so với mặt bằng hiện tại.
Con số đó đủ để cả hai cùng nâng giả định chi phí khí giai đoạn 2028-2030 trong mô hình định giá của mình.
Nhưng đến ngày 17.9, câu chuyện không còn dừng ở ước tính nữa. DCM công bố tài liệu cho ĐHCĐ bất thường dự kiến tổ chức ngày 23.9, trong đó có tờ trình về việc ký Sửa đổi bổ sung số 12 của Hợp đồng mua bán khí với Tập đoàn Dầu khí Việt Nam (PVN) — và lần đầu tiên, công thức giá khí chính thức được hé lộ rõ ràng, không còn là một con số chia sẻ miệng từ ban lãnh đạo.
Điều thú vị là con số chính thức này, khi đọc kỹ, kể một câu chuyện phức tạp hơn hẳn so với cái nhãn “đắt hơn 35%” mà thị trường đã quen dùng suốt tháng qua.
Đúng lúc DCM phải cân nhắc đánh đổi chi phí dài hạn này, một diễn biến hoàn toàn khác — và ở phía ngược lại, có lợi cho DCM trong ngắn hạn — đang hình thành trên thị trường thế giới: một đợt thiếu hụt urê mới, lần này không đến từ chiến sự trực tiếp ở Trung Đông như hồi đầu năm, mà từ một chuỗi domino gián tiếp giữa giá dầu, giá khí châu Âu và nguồn cung lưu huỳnh.
Đặt hai câu chuyện cạnh nhau — một tin có thể coi là bất lợi dài hạn, một tin thuận lợi ngắn hạn — mới thấy rõ vì sao DCM đáng để nhìn lại kỹ, và vì sao câu chuyện này lại không giống hệt câu chuyện của DPM.
Công thức giá khí Nam Du – U Minh: không còn là ước tính, mà là con số có thể tính toán
Con số 10.39 USD/MMBTU và độ dốc cố định 2.25% mỗi năm.
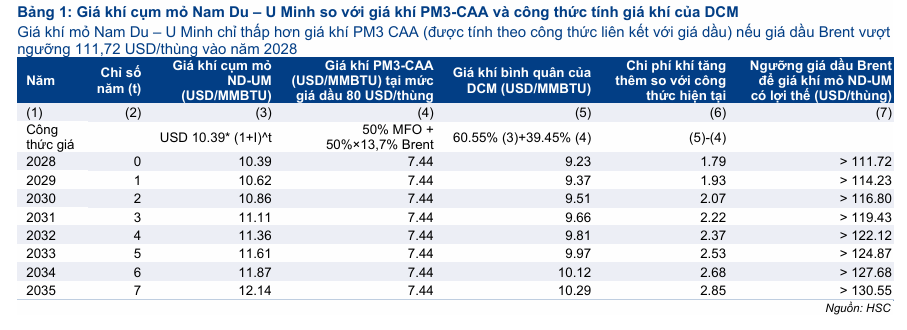
Theo tài liệu ĐHCĐ bất thường mà HSC trích dẫn, giá khí ND-UM được xác định theo công thức Pn3 = 10.39 USD/MMBTU × (1+2.25%)ᵗ — một mức giá khởi điểm cố định, tăng đều 2.25% mỗi năm, hoàn toàn không gắn với giá dầu Brent.
Về mặt hợp đồng, dòng khí đầu tiên dự kiến được cấp chậm nhất trong quý 4/2028, hiệu lực kéo dài đến ngày 24.4.2032; lượng khí hợp đồng hằng năm được ấn định ở mức 495 triệu Sm³, trong đó lượng khí nhận tối thiểu là 445.5 triệu Sm³.
Riêng phần đóng góp của ND-UM trong giai đoạn khai thác ổn định là tối thiểu 269.74 triệu Sm³/năm — tương đương khoảng 60.6% nhu cầu khí tối thiểu của DCM, một tỷ trọng đủ lớn để nói rằng đây không phải nguồn bổ sung mang tính tượng trưng.
Đây là một sự đánh đổi có chủ đích, không phải một tin xấu thuần túy.
So với công thức hiện hành (50% giá dầu FO + 50% × 13.7% giá Brent), cơ chế giá cố định của ND-UM giúp giảm khoảng 60% mức độ phụ thuộc của DCM vào biến động giá dầu — một điểm cộng rõ ràng trong bối cảnh giá dầu thế giới đang dao động mạnh vì địa chính trị.
Cái giá phải trả cho sự ổn định đó là DCM sẽ không còn được hưởng lợi khi giá dầu giảm.
Theo tính toán của HSC, giá khí ND-UM chỉ thật sự cạnh tranh hơn công thức cũ khi giá dầu Brent vượt 111.72 USD/thùng vào năm 2028 — và ngưỡng hòa vốn này còn nới rộng dần theo thời gian, lên tới 130.55 USD/thùng vào năm 2035.
Ở mặt bằng giá dầu hiện tại quanh 70-80 USD/thùng, HSC ước tính chi phí khí bình quân của DCM sẽ cao hơn khoảng 2-3 USD/MMBTU so với công thức đang áp dụng — một mức chênh không nhỏ nhưng cũng không đến mức làm sụp đổ mô hình kinh doanh, vì ND-UM chỉ là một phần trong tổng cơ cấu nguồn khí.
Con số chính thức này khác với ước tính ban đầu — nhưng khác không có nghĩa là mâu thuẫn.
Vietcap và KBSV, khi viết báo cáo đầu tháng 9, đều dùng một con số duy nhất là 11.56 USD/mmBTU (chưa VAT), cao hơn khoảng 35% so với nguồn hiện hữu — nhiều khả năng đây là một mức giá bình quân trong một khoảng thời gian nhất định hoặc một ước tính đã bao gồm thêm phí vận chuyển, chứ không phải bản thân công thức gốc.
Công thức chính thức mà HSC trích dẫn lại là một hàm số theo thời gian, khởi điểm thấp hơn (10.39 USD/MMBTU năm 2028) rồi tăng dần — đến năm 2035 mới chạm mức 12.14 USD/MMBTU.
Bản thân HSC cũng lưu ý đây “mới chỉ là công thức giá khí, chưa bao gồm phí vận chuyển, VAT hoặc các chi phí hành chính khác” — nghĩa là con số cuối cùng nhà đầu tư phải trả để so sánh với ước tính 11.56 USD/mmBTU của Vietcap/KBSV vẫn cần cộng thêm các khoản phụ phí này, và có thể hai cách tính rốt cuộc sẽ hội tụ về một vùng giá gần nhau.
Điều chắc chắn hơn là: với công thức chi tiết theo từng năm này, HSC đang “xem xét lại các dự báo của mình” trong lúc chờ kết quả ĐHCĐ ngày 23.9 — nghĩa là các con số dự phóng lợi nhuận hiện tại của DCM, kể cả của chính HSC, vẫn có thể còn thay đổi sau khi tờ trình được thông qua.
Trong lúc DCM chờ cổ đông biểu quyết, thế giới bất ngờ thiếu urê
Một chuỗi domino khởi phát từ Trung Đông, nhưng lần này đi đường vòng qua châu Âu.
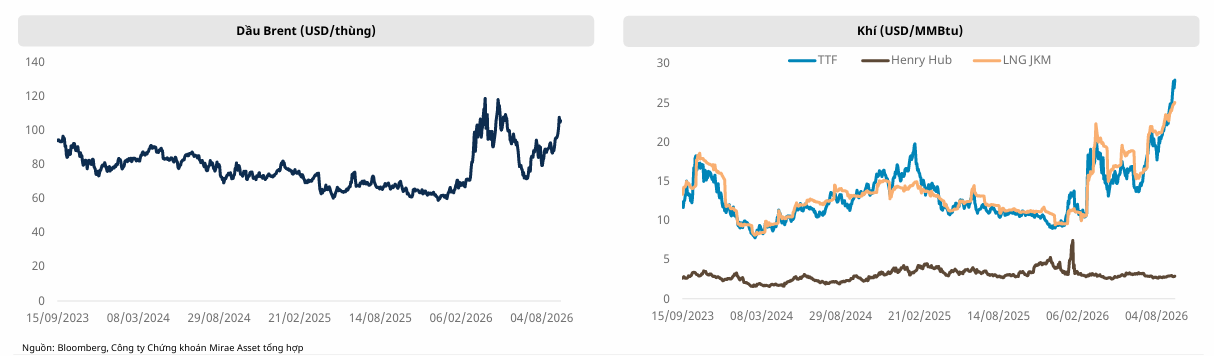
Không giống đợt sốt giá hồi quý 1-2/2026 đến trực tiếp từ xung đột Iran-Israel, đợt căng thẳng mới của tháng 9 bắt nguồn từ sự cố đường ống Đông-Tây của Saudi Arabia, đẩy giá dầu Brent lên 107.6 USD/thùng ngày 15.9 — khiến Cơ quan Thông tin Năng lượng Mỹ (EIA) trong báo cáo tháng 9 phải nâng dự báo giá Brent bình quân nửa cuối năm lên khoảng 90 USD/thùng, cao hơn 8 USD/thùng so với dự báo tháng trước.
Lưu lượng tàu qua eo biển Hormuz — tuyến vận chuyển chiếm tới 34% thương mại urê toàn cầu, 23% amoniac, 18% MAP/DAP và 49% lưu huỳnh — giảm mạnh trở lại, chỉ còn khoảng 4 tàu/ngày vào ngày 14.9 theo Reuters, so với khoảng 125 tàu/ngày trước chiến tranh. EIA nhận định sản lượng và xuất khẩu dầu khu vực này khó bình thường hóa trước quý 2/2027.
Giá khí châu Âu tăng dựng đứng, đe dọa chính nguồn cung của đối thủ cạnh tranh.
Giá khí TTF tại châu Âu tăng lên khoảng 82.8 EUR/MWh ngày 15.9 — tăng 34% chỉ trong một tháng và hơn 156% YoY, quy đổi ra tương đương khoảng 28 USD/MMBtu, cao gần 10 lần giá Henry Hub của Mỹ.
Nguyên nhân chủ yếu đến từ nguồn LNG Trung Đông bị gián đoạn, rủi ro vận chuyển qua Hormuz, một số sự cố nguồn cung tại Na Uy và nhu cầu tích trữ trước mùa đông.
Giá khí cao đến mức này làm giảm khả năng cạnh tranh và tăng nguy cơ các nhà máy ammonia, urê tại châu Âu phải cắt giảm công suất — điều này lại gián tiếp hỗ trợ nhu cầu nhập khẩu phân đạm vào châu Âu, nhất là khi khu vực này đã tạm đình chỉ thuế nhập khẩu một số sản phẩm nitrogen, ammonia và urê trong một năm để hạ chi phí đầu vào cho nông dân.
Giá lưu huỳnh — một nguyên liệu phụ trợ khác của ngành phân bón — cũng đang neo cao bất thường: khoảng 1,038 USD/tấn tại Trung Quốc (+216% YoY), 1,000 USD/tấn tại Trung Đông (+251% YoY) và 1,025 USD/tấn tại Canada (+269% YoY).
Việt Nam, với cơ cấu cung-cầu urê khá đặc biệt, đang đứng đúng ở vị trí hưởng lợi từ cú sốc này.
Nhu cầu urê nội địa của Việt Nam vào khoảng 1.8 triệu tấn/năm, trong khi tổng công suất thiết kế của bốn nhà máy lớn (bao gồm DCM và DPM) vào khoảng 2.6 triệu tấn/năm — tạo ra một khoản thặng dư lý thuyết khoảng 0.8 triệu tấn dành cho xuất khẩu.
Lũy kế 8 tháng đầu năm 2026, Việt Nam đã xuất khẩu khoảng 2.05 triệu tấn phân bón, thu về hơn 1.11 tỷ USD — tăng lần lượt 36.6% về lượng và 78.2% về kim ngạch so với cùng kỳ, với giá xuất khẩu bình quân đạt khoảng 542 USD/tấn (+30.5% YoY).
Đây là bối cảnh mà Mirae Asset đưa ra nhận định đáng chú ý nhất cho cặp đôi này: DCM hưởng lợi rõ hơn từ nhu cầu xuất khẩu, còn DPM lại có lợi thế ở thị trường nội địa và cơ cấu sản phẩm đa dạng hơn — một cách phân vai khá gọn cho hai doanh nghiệp cùng ngành nhưng không hoàn toàn cùng một mô hình kinh doanh.
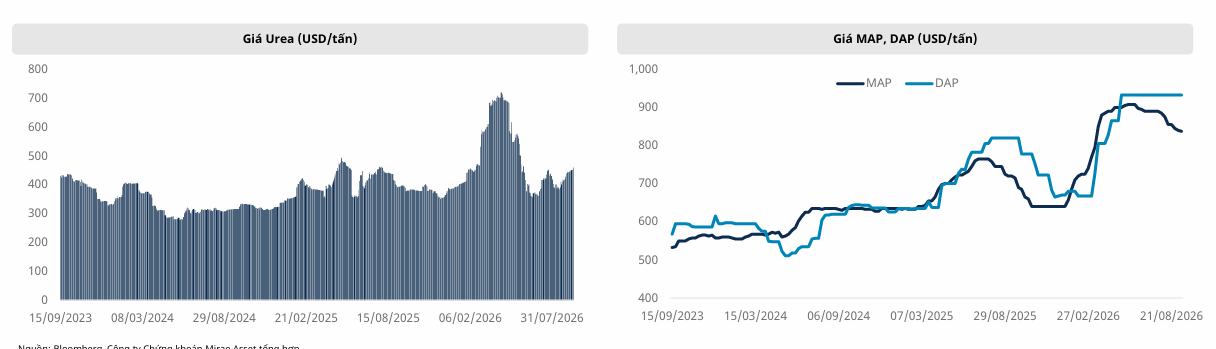
DCM và DPM: cùng một cơn gió thuận, nhưng khác hướng hưởng lợi
Ai lợi hơn từ xuất khẩu, ai lợi hơn ở sân nhà.
Cách phân vai của Mirae Asset không phải một nhận định tùy tiện — nó phản ánh đúng cấu trúc doanh thu vốn có của hai công ty.
DCM lâu nay đã xây dựng vị thế xuất khẩu mạnh, đặc biệt sang Campuchia, và theo góc nhìn của KBSV, chính kênh xuất khẩu này tiếp tục là động lực dẫn dắt doanh thu chính của DCM trong nửa cuối năm, trong khi tiêu thụ nội địa được dự báo đi ngang do quý 3-4 không phải mùa cao điểm.
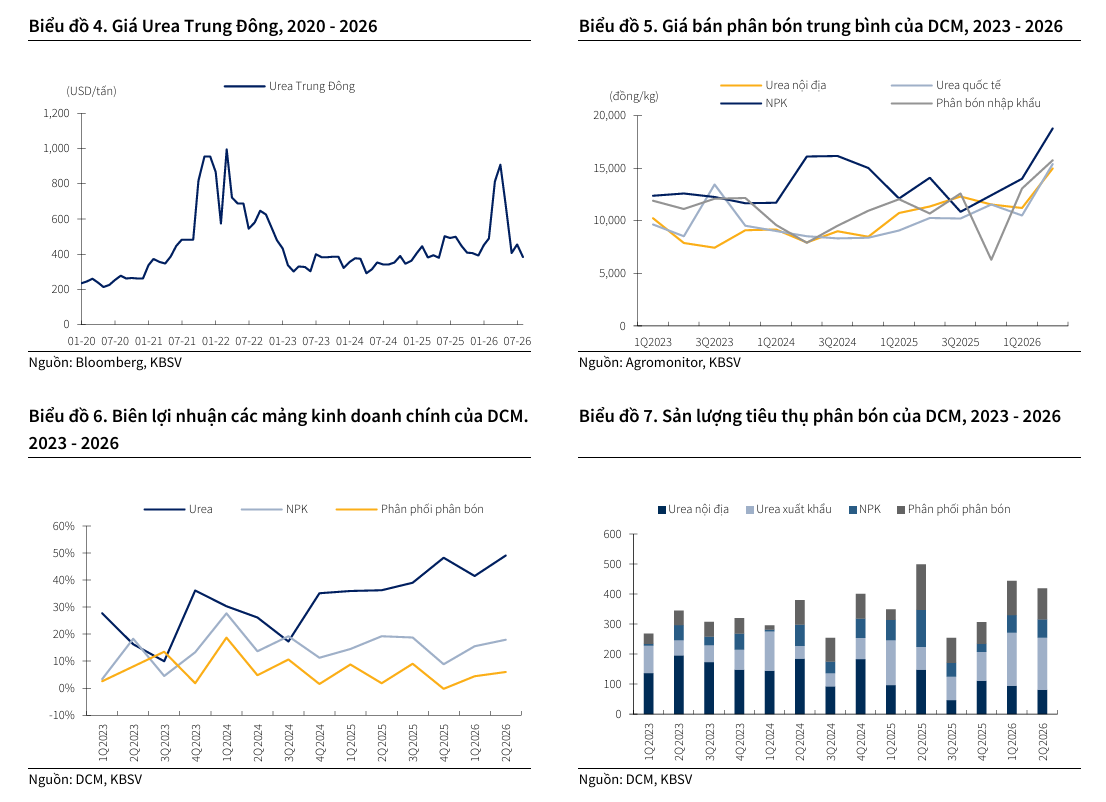
DPM thì ngược lại, với cơ cấu sản phẩm đa dạng hơn (urê, NPK, phân phối, và cả mảng hóa chất mới đang phát triển), khiến biến động giá thế giới không tác động đồng đều lên toàn bộ doanh thu như ở DCM — một lợi thế “phòng thủ” hơn là “tấn công” trong bối cảnh giá urê thế giới còn nhiều bất định.
Nghịch lý đáng nhớ nhất: cùng là “an ninh nguồn khí mới từ năm 2028”, nhưng một bên tốn thêm tiền, một bên lại tiết kiệm hơn.
Trong khi Nam Du – U Minh đẩy chi phí khí đầu vào của DCM tăng lên như đã phân tích ở trên, DPM lại có câu chuyện nguồn khí mới của riêng mình — mỏ Sư Tử Trắng, cũng dự kiến đóng góp từ năm 2028 — nhưng theo hướng ngược lại: giúp giảm và ổn định chi phí khí đầu vào cho DPM, chứ không làm tăng như trường hợp của DCM.
Nhà đầu tư nắm giữ cả hai mã cần phân biệt rạch ròi điểm này, tránh mặc định rằng “cả hai đều được lợi như nhau” chỉ vì cùng có tin tốt về an ninh nguồn khí dài hạn kể từ cùng một mốc thời gian.
Định giá hiện tại vẫn phản ánh một DCM đang bị thị trường chiết khấu khá sâu so với kỳ vọng của giới phân tích.
Cổ phiếu DCM đóng cửa quanh 33,800 đồng ngày 15.9 — thấp hơn đáng kể so với vùng giá mục tiêu 42,100-49,600 đồng mà KBSV và HSC đưa ra, tương ứng mức upside lần lượt 29.5% và 46.7% (dù mức 46.7% của HSC là con số cũ, chưa phản ánh tác động của công thức giá khí mới vừa công bố).
Điểm đáng chú ý là ngay cả sau khi tính thêm rủi ro chi phí khí tăng từ 2028, KBSV vẫn giữ nguyên khuyến nghị MUA cho DCM — cho thấy bản thân câu chuyện chi phí khí, dù là một lực cản thực sự, chưa đủ để đảo ngược luận điểm đầu tư trong ngắn và trung hạn, miễn là câu chuyện xuất khẩu và giá urê thế giới vẫn ủng hộ như hiện tại.
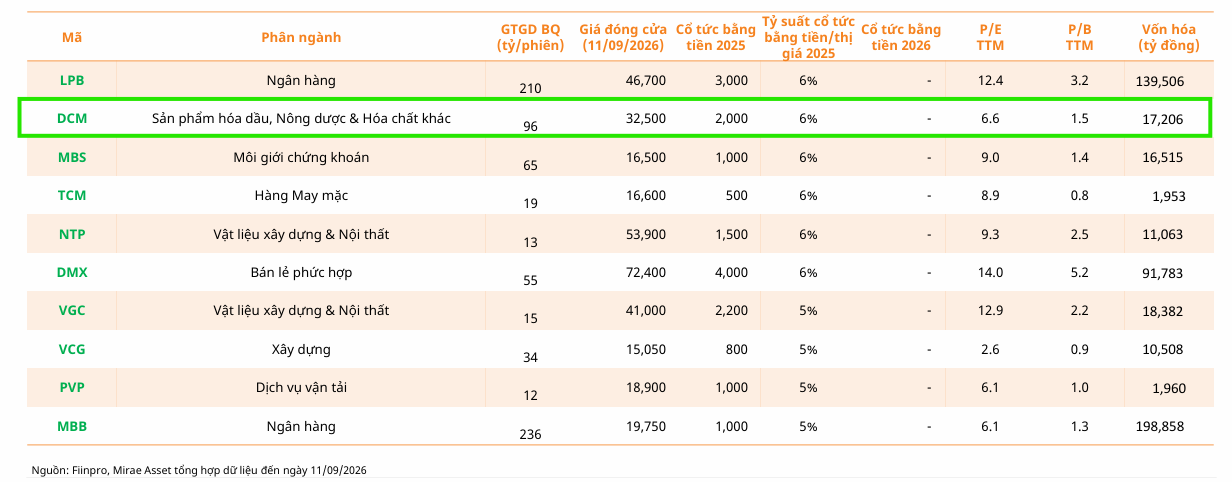
Định giá và khuyến nghị
DCM hiện có hai nguồn khuyến nghị công khai gần nhất — HSC (báo cáo nhanh về ĐHCĐ bất thường, 17.9) và KBSV (báo cáo cập nhật đầy đủ, 11.9) — cùng đồng thuận khuyến nghị MUA, dù mức giá mục tiêu và một số giả định vẫn còn cách nhau đáng kể, một phần vì HSC chưa cập nhật số liệu theo tin tức mới nhất trong khi KBSV đã đưa chi phí khí ND-UM vào mô hình từ trước:
| Tiêu chí | HSC (17.9.2026) | KBSV (11.9.2026) |
|---|---|---|
| Khuyến nghị | Mua vào (giữ nguyên, đang xem xét lại theo tin ĐHCĐ) | Mua |
| Giá mục tiêu (VND/cp) | 49,600 (upside 46.7%, chưa phản ánh công thức giá khí mới) | 42,100 (upside 29.5%) |
| Giá tham chiếu | 33,800 (15.9.2026) | 32,500 (11.9.2026) |
| Dự phóng doanh thu 2026F (tỷ VND) | 23,003 (+35.6% YoY) | 21,035 (+22% YoY) |
| Dự phóng LNST-CĐTS 2026F (tỷ VND) | 2,732 (+42.7% YoY) | 2,987 (+52% YoY) |
| Động lực tăng trưởng chính | Định hướng chiến lược đến 2050: mở rộng hóa chất, khí công nghiệp và nông nghiệp tích hợp; xuất khẩu và giá bán thuận lợi | Xuất khẩu (đặc biệt sang Campuchia mùa mưa) tiếp tục dẫn dắt doanh thu; Luật Dầu khí sửa đổi cải thiện an ninh nguồn khí dài hạn |
| Rủi ro chính | Giá khí ND-UM chỉ cạnh tranh hơn công thức hiện hành khi Brent vượt 111.72 USD/thùng (2028); ở Brent 70-80 USD/thùng, chi phí khí có thể cao hơn 2-3 USD/MMBTU | Giá khí đầu vào 2028-2030F tăng ~10% do bổ sung nguồn ND-UM (ước tính 11.56 USD/mmBTU, cao hơn ~35% so với nguồn hiện hữu); LNST 2027F dự báo giảm 45% YoY khi biên gộp co lại theo chu kỳ giá urê |
Nhìn tổng thể, câu chuyện của DCM lúc này là một phép cộng trừ khá rõ ràng: một khoản chi phí dài hạn tăng thêm nhưng đã được lượng hóa cụ thể và có ngưỡng hòa vốn rõ ràng (Brent trên 111.72 USD/thùng), cộng với một cơn gió thuận ngắn hạn từ tình trạng thiếu hụt urê thế giới đang hình thành — trong khi định giá hiện tại (P/E dự phóng 2026F quanh 6.5-7.2 lần theo cả hai nguồn) vẫn thấp hơn khá nhiều so với trung bình lịch sử của chính cổ phiếu này.
Với DPM, dù không có báo cáo mới trong đợt cập nhật này để đối chiếu số liệu cụ thể, bức tranh định tính từ Mirae Asset cho thấy công ty này đang ở vị thế phòng thủ tốt hơn nhờ cơ cấu sản phẩm đa dạng và nguồn khí Sư Tử Trắng có xu hướng giảm chi phí — hai yếu tố đáng để nhà đầu tư tiếp tục theo dõi song song với DCM khi ĐHCĐ bất thường ngày 23.9 chính thức ngã ngũ.
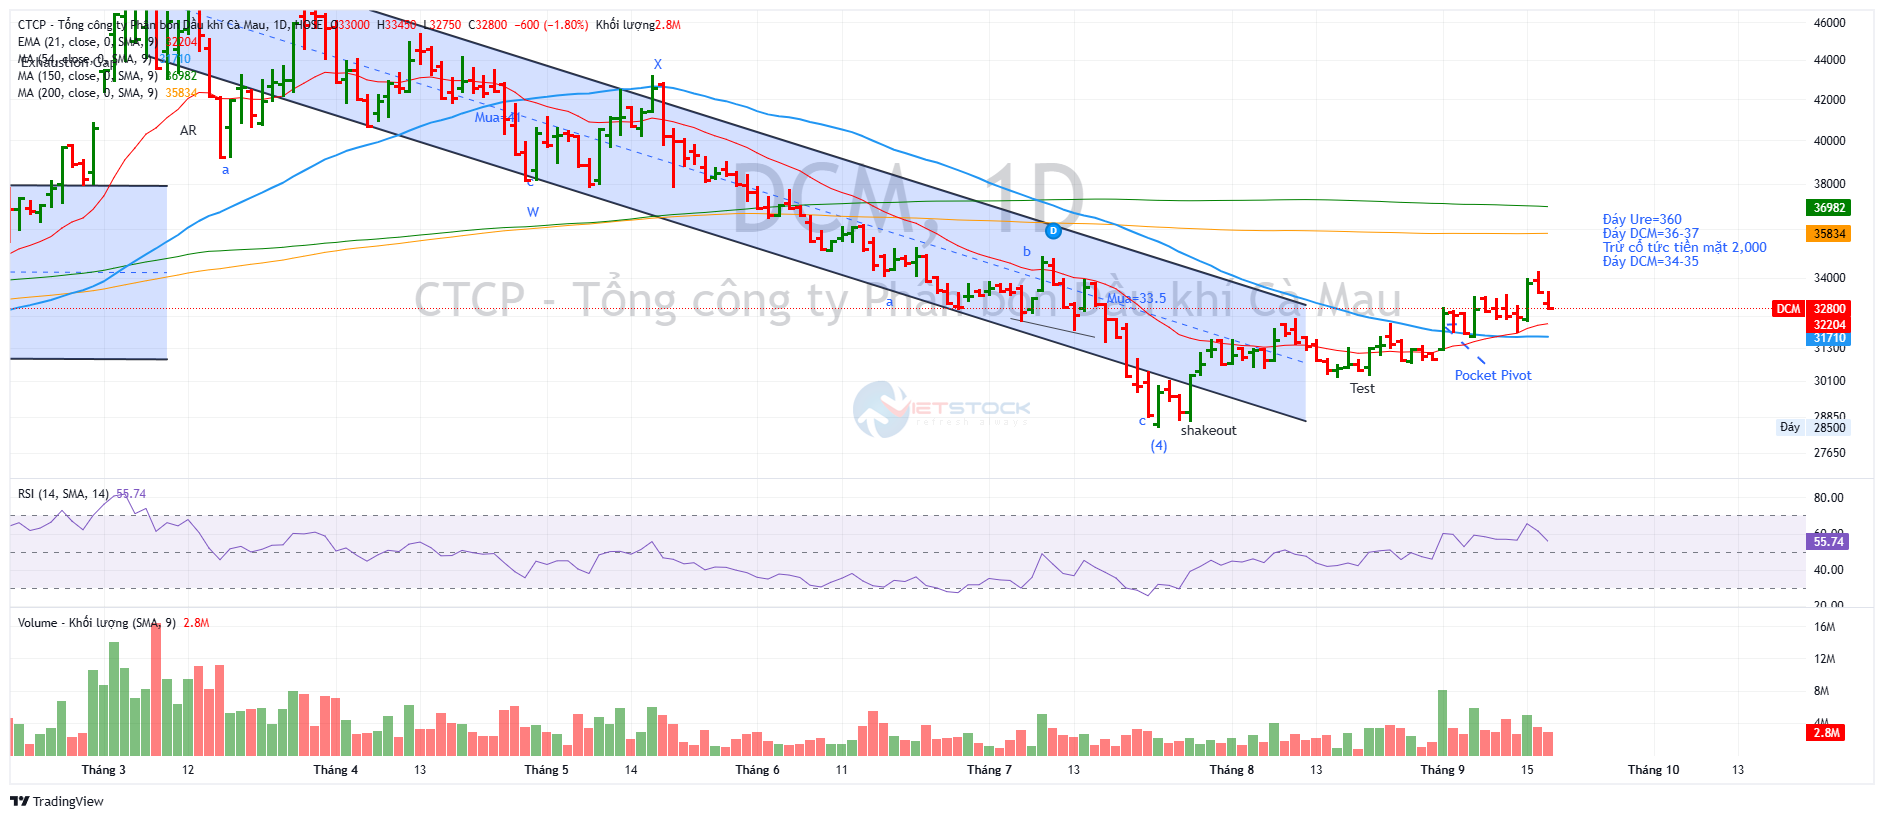
Trên đồ thị, RS của DCM là 65, hoạt động ở mức trung bình trên thị trường. Cổ phiếu đã breaout đường trendline giảm giá và cũng tạo ra điểm mua Pocket Pivot vào ngày 3.9.2026 ở vùng giá 32,600 đồng. Khả năng DCM sẽ vượt MA200 ngày trong thời gian tới.