Th9
Phân tích Doanh Nghiệp
DCM và DPM quý 2/2026: đỉnh lợi nhuận đã lộ diện, nhưng Quyết định 40 lại đẩy hai “anh em” đạm dầu khí vào hai ngã rẽ trái ngược
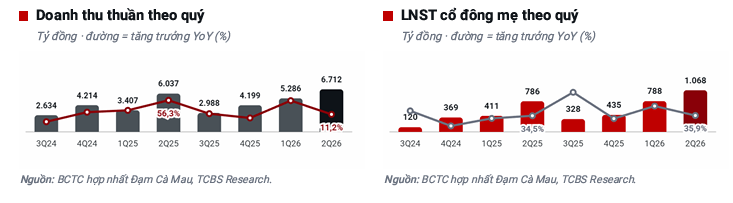
- Lợi nhuận cùng lập đỉnh 10 quý, nhưng đi bằng hai con đường khác nhau: DCM ghi nhận LNST cổ đông mẹ quý 2/2026 đạt 1,068 tỷ đồng (+35.9% YoY), nhờ bán được nhiều urê xuất khẩu hơn ở mức giá cao; DPM đạt 906 tỷ đồng (+124.8% YoY) dù sản lượng urê giảm hơn 23% YoY — toàn bộ mức tăng đến từ giá bán nhảy vọt 47%. Cả hai đều đã vượt xa kế hoạch lợi nhuận cả năm chỉ sau hai quý.
- Giá urê thế giới là biến số quyết định toàn bộ câu chuyện: đã rơi hơn 50% từ đỉnh 858-908 USD/tấn hồi tháng 4 (do xung đột Iran-Israel-Mỹ khiến eo biển Hormuz gián đoạn) về vùng 400-450 USD/tấn cuối tháng 7 — và các công ty chứng khoán đang bất đồng rõ rệt về hướng đi tiếp theo của nửa cuối năm.
- Quyết định 40/2026/QĐ-TTg (ban hành 05/08/2026) đẩy hai công ty vào hai tình huống ngược hẳn nhau: ngành phân bón bị xếp vào nhóm Nhà nước phải nắm tối thiểu 65% vốn điều lệ — PVN hiện đã nắm 75.56% tại DCM (vượt ngưỡng, tác động gần như trung tính) nhưng chỉ nắm 59.59% tại DPM (dưới ngưỡng sàn, mở ra khả năng phải tăng thêm sở hữu chứ không phải thoái vốn như nhiều nhà đầu tư có thể lầm tưởng khi nghe tin “cơ cấu lại vốn Nhà nước”).

Nếu chỉ nhìn con số lợi nhuận, DCM và DPM đang có một trong những quý đẹp nhất tính theo hàng chục quý trở lại đây.
Cả hai đều là thành viên của Tập đoàn Dầu khí Việt Nam (PVN), cùng sản xuất urê là sản phẩm chủ lực, và cùng hưởng trọn cơn sốt giá phân bón toàn cầu bùng lên từ xung đột Trung Đông đầu năm 2026.
Nhưng đọc kỹ số liệu sẽ thấy đây không phải một câu chuyện chép lại hai lần — DCM và DPM đang lãi theo hai cơ chế khác nhau, đối diện hai rủi ro chính sách khác nhau, và ngay cả câu chuyện thời tiết El Nino đang được dùng để trấn an nhà đầu tư về nửa cuối năm cũng có một lỗ hổng logic đáng chú ý.
Nói ngắn gọn: đây là quý mà thị trường cần phân biệt rạch ròi giữa “tăng trưởng thật” và “tăng trưởng nhờ giá”.
DCM tăng trưởng nhờ bán được nhiều hàng hơn ở giá tốt hơn — một câu chuyện có phần bền hơn. DPM thì gần như toàn bộ lợi nhuận tăng thêm đến từ khoảng cách giá bán và giá vốn giãn ra trong lúc sản lượng thực tế lại đi lùi — một câu chuyện nhạy hơn nhiều với chu kỳ giá urê đang trên đà hạ nhiệt.
Và đúng lúc thị trường đang mổ xẻ câu hỏi giá urê đã tạo đáy hay chưa, một văn bản pháp lý ít được để ý — Quyết định 40/2026/QĐ-TTg — lại âm thầm đặt ra hai kịch bản cơ cấu sở hữu Nhà nước hoàn toàn trái ngược cho hai cái tên tưởng như cùng một nhóm ngành.
Quý 2/2026: DCM thắng nhờ lượng, DPM thắng nhờ giá
DCM tăng trưởng đến từ cả lượng lẫn giá, nhưng lượng mới là phần chủ đạo.
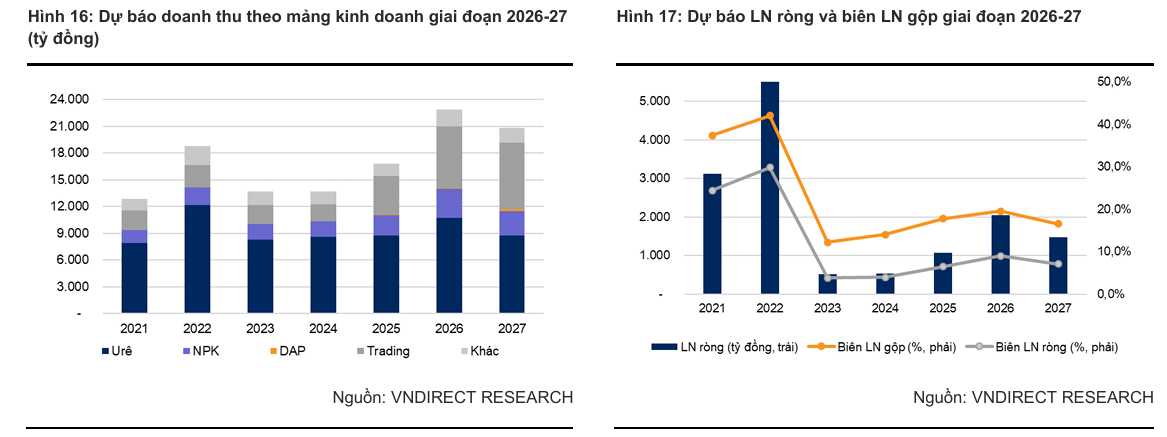
Doanh thu thuần quý 2 đạt 6,712 tỷ đồng (+11.2% YoY, +27.0% QoQ), còn giá vốn hàng bán lại giảm 1.8% — kéo biên lợi nhuận gộp từ 20.6% cùng kỳ nhảy lên 29.8%, mức cao thứ hai trong mười quý gần nhất.
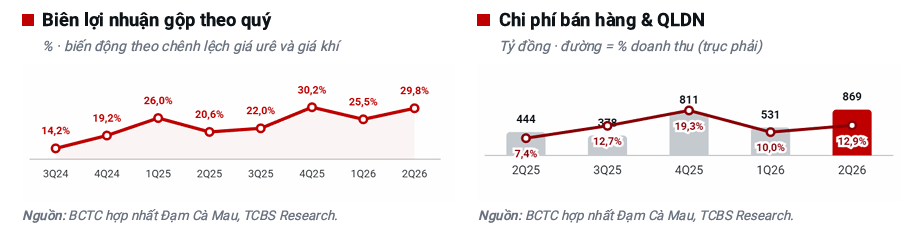
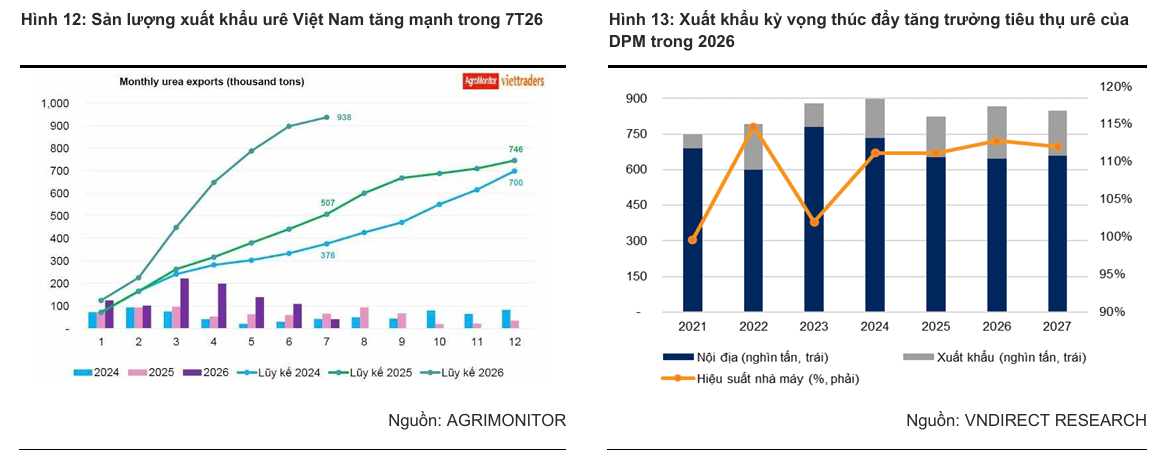
Động lực chính nằm ở urê xuất khẩu: lũy kế 6 tháng, DCM xuất khẩu 351.2 nghìn tấn urê, tương đương 128% kế hoạch cả năm chỉ sau nửa năm, mang về doanh thu 4,549 tỷ đồng (+112.8% YoY) với biên gộp lên tới 44.1% — so với chỉ 15.7% của mảng NPK và 5.5% của phân bón tự doanh.
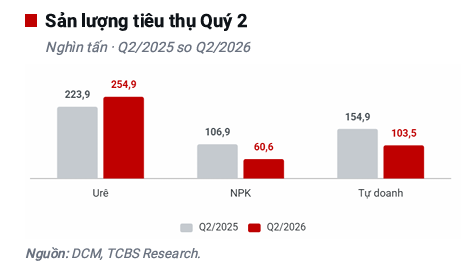
Nhờ vậy, LNST cổ đông mẹ quý 2 đạt 1,068 tỷ đồng (+35.9% YoY, +35.5% QoQ), cao nhất trong mười quý.
Lũy kế 6 tháng, DCM đạt doanh thu 11,998 tỷ đồng (+27.0% YoY) và LNST cổ đông mẹ 1,856 tỷ đồng (+55.1% YoY) — tương đương 157% kế hoạch lợi nhuận cả năm nhưng mới 68.1% kế hoạch doanh thu, một khoảng lệch cho thấy giả định giá bán khi lập kế hoạch đầu năm đã quá thận trọng, chứ chưa hẳn là năng lực vận hành đột biến.
DPM thì đi theo một logic khác hẳn: lãi tăng vọt trong khi bán ít hàng hơn.
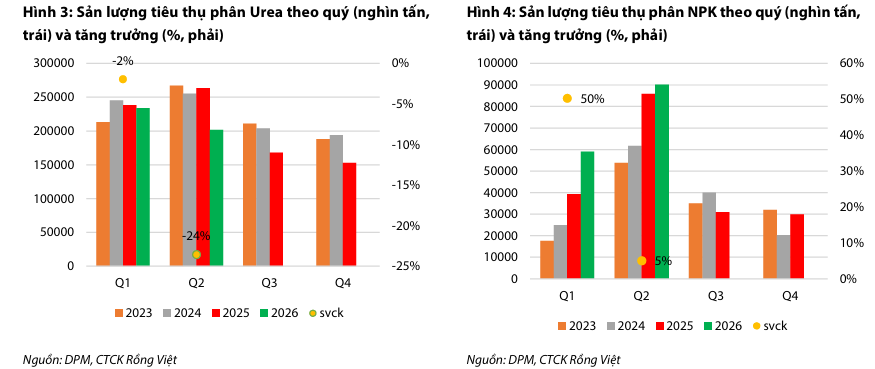
Sản lượng urê tiêu thụ quý 2 chỉ đạt khoảng 200 nghìn tấn, giảm 23-25% YoY tùy theo cách tính của từng công ty chứng khoán — nhưng giá bán bình quân lại tăng 44-47% YoY lên khoảng 15,900 đồng/kg, đủ sức lấn át hoàn toàn mức giảm sản lượng.
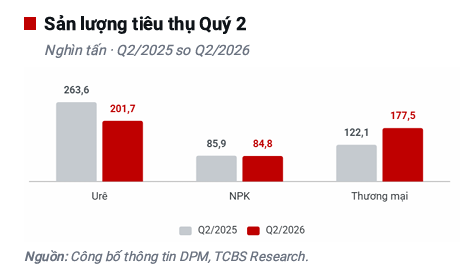
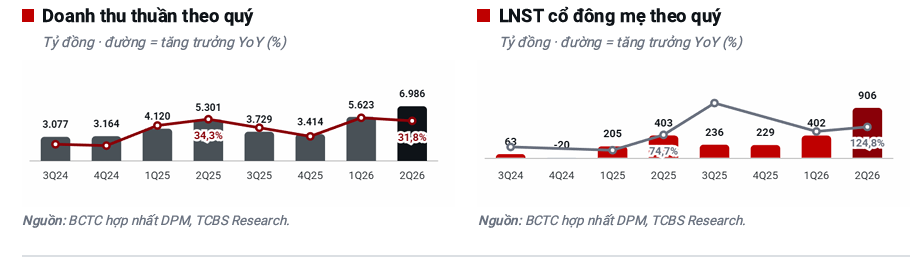
Doanh thu thuần quý 2 vẫn tăng 31.8% YoY lên 6,986 tỷ đồng, biên lợi nhuận gộp nhảy từ 16.9% lên 23.8% (+6.9 điểm %), đưa lợi nhuận gộp tăng 85.6% lên 1,665 tỷ đồng.
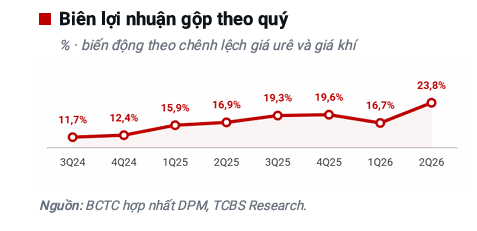
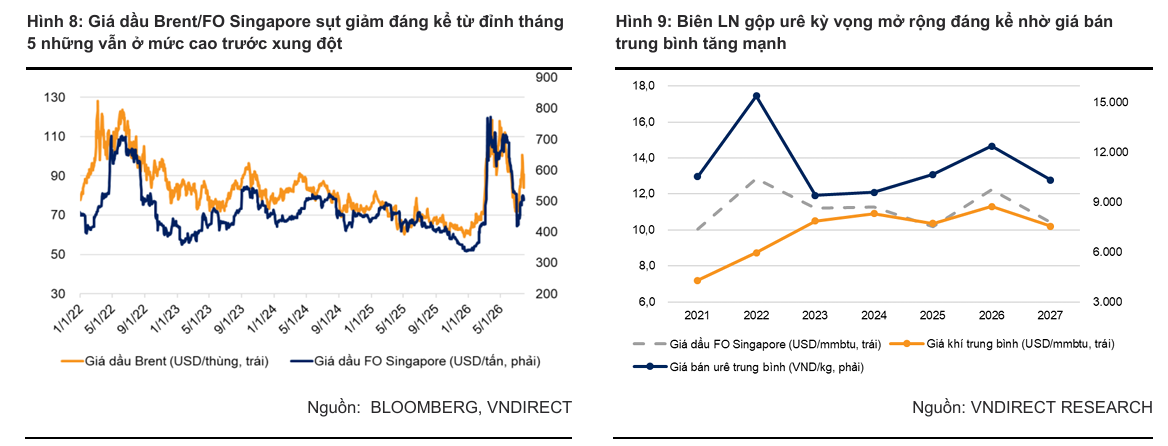
Chi tiết hơn về triển vọng biên lợi nhuận gộp cả năm 2026 của DPM, CTCK VNDirect đánh giá rằng dù giá khí đầu vào tăng mạnh trong 2026, biên lợi nhuận gộp urê của DPM vẫn sẽ mở rộng 5.2 điểm phần trăm so với cùng kỳ lên 34.7% nhờ giá bán tăng nhanh hơn chi phí, đạt mức cao nhất từ chu kỳ 2021-2022.
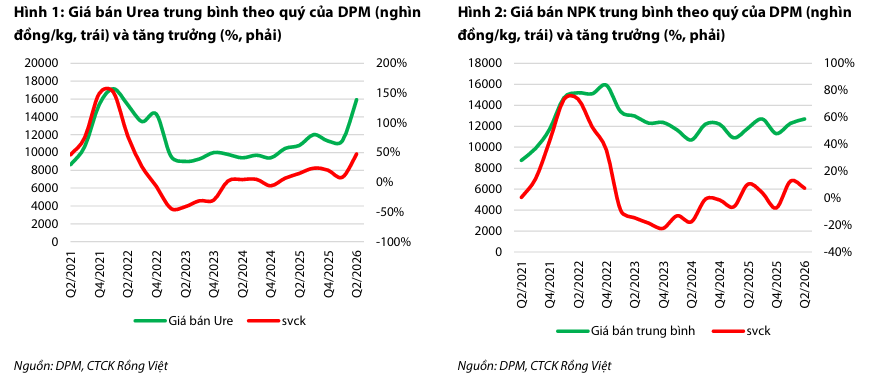
Sang 2027, biên lợi nhuận gộp dự kiến thu hẹp khoảng 6 điểm phần trăm khi giá bán giảm nhanh hơn chi phí khí để dần trở về mặt bằng bình thường trước xung đột.
LNST cổ đông mẹ quý 2 đạt 906 tỷ đồng, tăng 124.8% YoY — một số ước tính khác của Vietcap và ACBS ghi nhận con số nhỉnh hơn đôi chút, quanh 915-930 tỷ đồng, do khác biệt nhỏ trong cách phân bổ lợi ích cổ đông thiểu số, nhưng đều thống nhất đây là mức lãi theo quý cao nhất trong mười quý gần nhất của DPM.
Lũy kế 6 tháng, doanh thu đạt 12,609 tỷ đồng (+33.8% YoY), LNST đạt khoảng 1,308 tỷ đồng (+115.2% YoY) — tương đương gần 195% kế hoạch lợi nhuận cả năm theo ước tính của TCBS, một khoảng vượt kế hoạch còn lớn hơn cả DCM.
Nói thẳng: nếu giá urê đảo chiều giảm mạnh trở lại, hai công ty sẽ không chịu tổn thương như nhau.
DCM có được một phần lợi nhuận từ việc bán được nhiều hàng hơn — sản lượng xuất khẩu thực tế tăng, nghĩa là một phần “thành quả” này không tự động biến mất khi giá quay đầu.
DPM thì gần như toàn bộ mức tăng lợi nhuận nằm ở khoảng chênh giữa giá bán và giá vốn trong bối cảnh sản lượng tiêu thụ đang thu hẹp — một cấu trúc lợi nhuận nhạy hơn hẳn với chu kỳ giá, đúng như chính TCBS cảnh báo trong báo cáo về DPM ngày 10/08: “toàn bộ phần lợi nhuận tăng thêm nằm ở khoảng chênh giữa giá bán và giá vốn… không phải từ tăng trưởng doanh thu.”
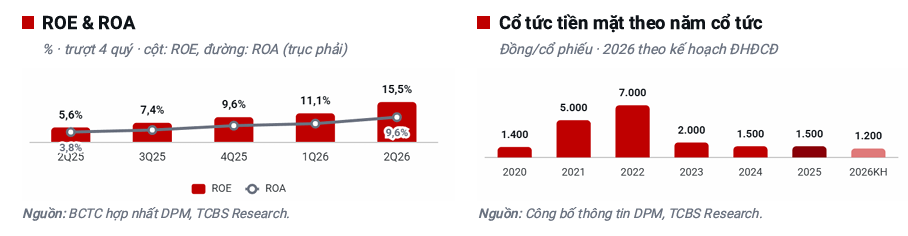
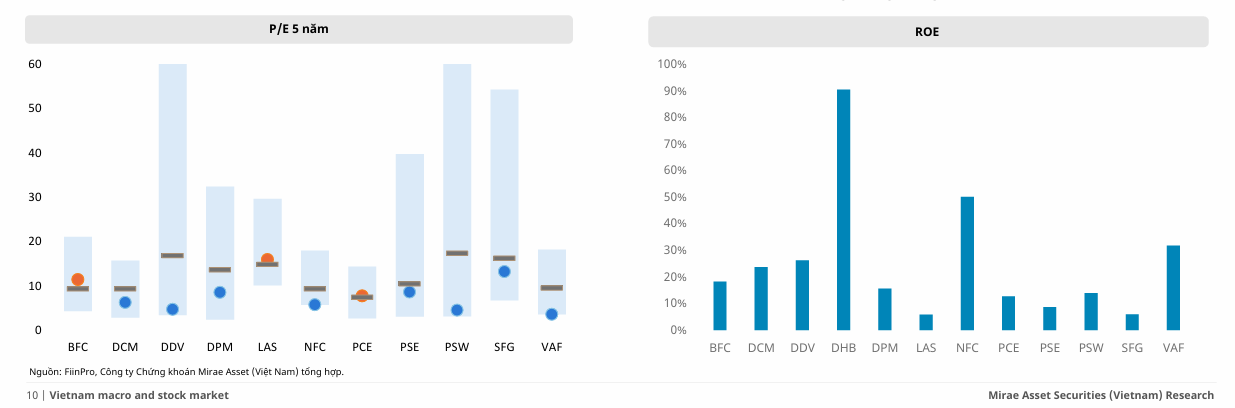
Về hiệu quả sinh lời, khoảng cách giữa hai công ty cũng đáng chú ý: ROE trượt bốn quý của DCM đạt 24.1% (ROA 13.2%), trong khi DPM chỉ đạt 15.5% (ROA 9.6%) — dù cả hai đều đang giao dịch dưới P/E bình quân 5 năm của chính mình theo đánh giá của Mirae Asset (DCM 6.3 lần so với trung bình 10.2 lần; DPM 8.5 lần so với trung bình 13.7 lần).
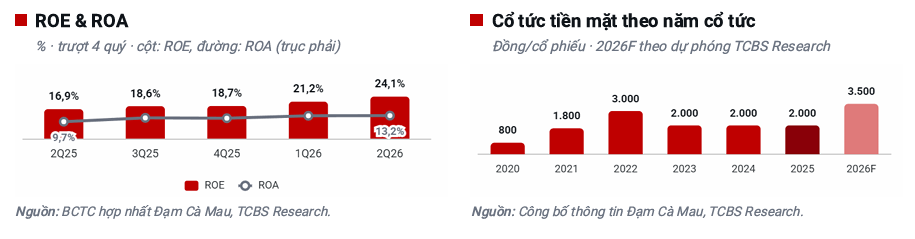
Cổ tức cũng nghiêng về phía DCM: ba năm liên tiếp 2023-2025 đều trả 2,000 đồng/cp tiền mặt (tỷ suất 6.5%), trong khi DPM duy trì mức thấp hơn hẳn giai đoạn gần đây, 1,500 đồng/cp cho cả 2024 và 2025.
Giá urê thế giới: từ cơn sốt Hormuz đến câu hỏi đáy đã tạo chưa
Toàn bộ câu chuyện lợi nhuận của cả hai công ty bắt nguồn từ một cú sốc địa chính trị.
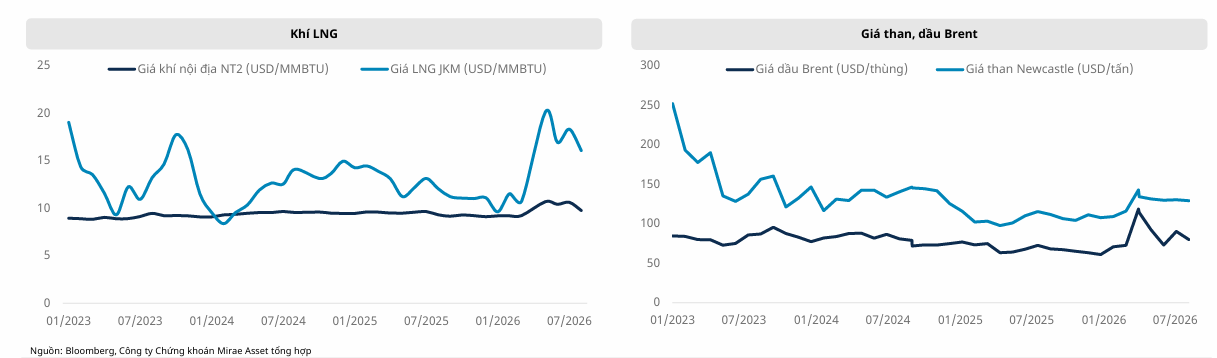
Xung đột Iran-Israel (có sự tham gia của Mỹ) leo thang từ cuối tháng 2/2026 khiến hoạt động vận chuyển qua eo biển Hormuz — nơi chiếm khoảng 34% thương mại urê toàn cầu, 23% amoniac và 49% lưu huỳnh theo thống kê của Mirae Asset — rơi vào gián đoạn kéo dài.
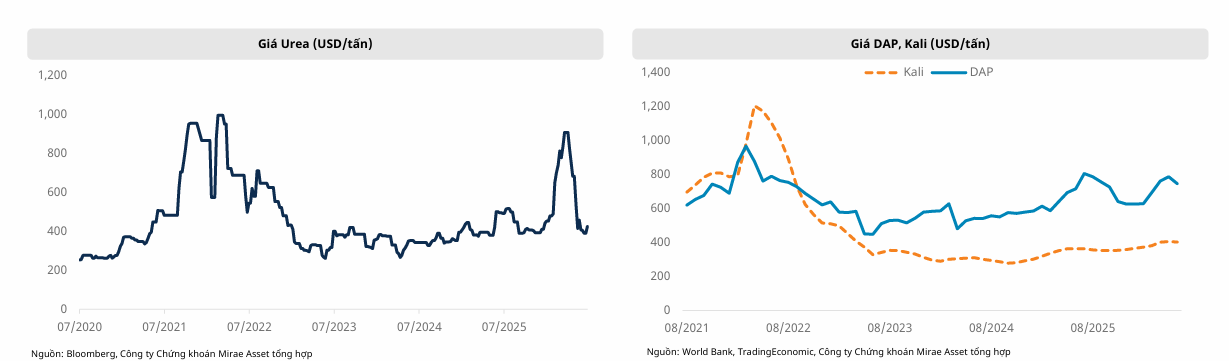
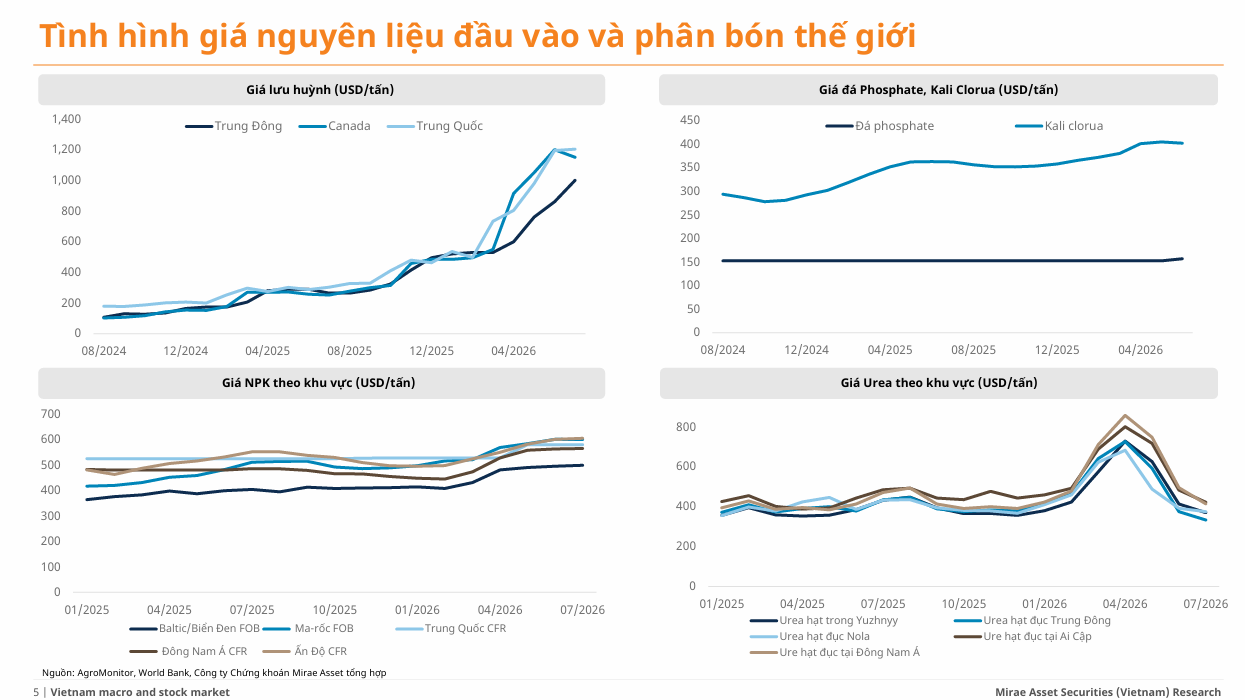
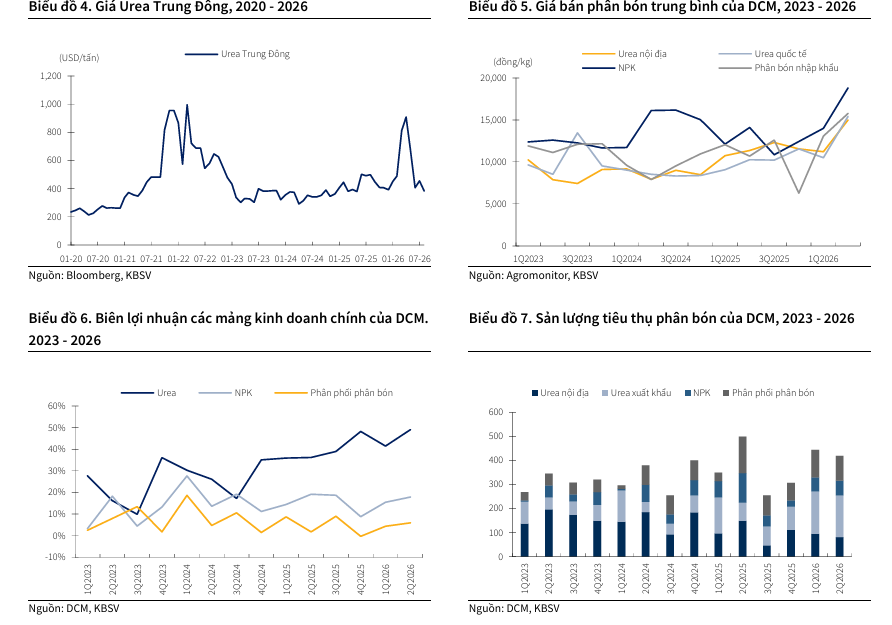
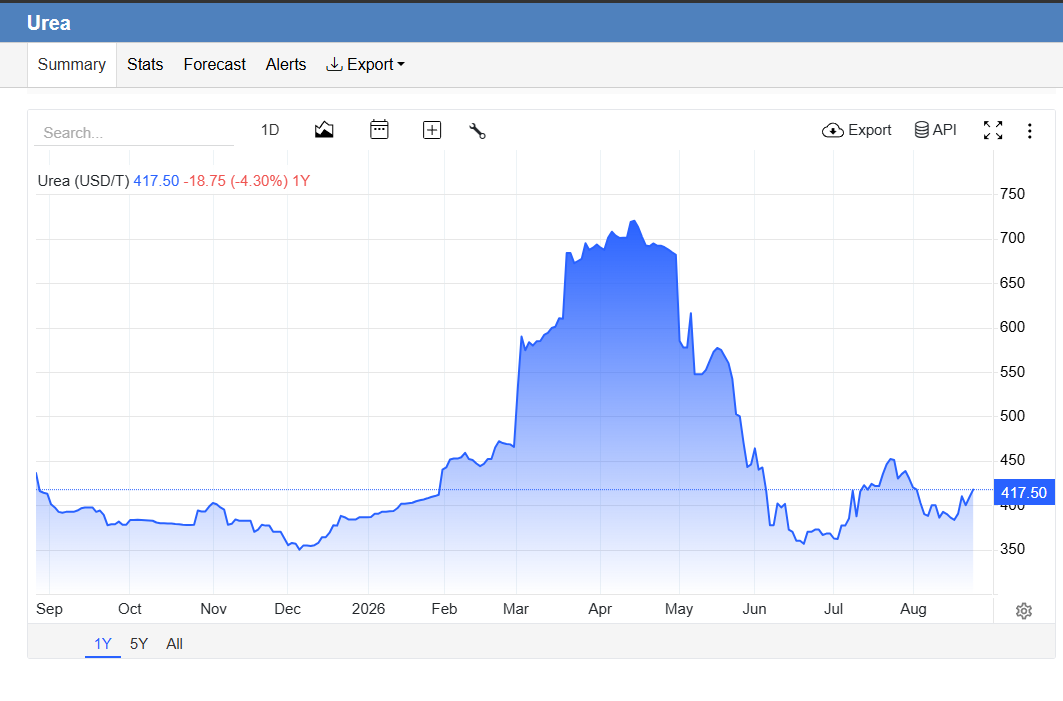
Giá urê Đông Nam Á, vốn quanh 400 USD/tấn trước xung đột, vọt lên đỉnh khoảng 858-908 USD/tấn vào nửa cuối tháng 4/2026, tức tăng gần gấp đôi chỉ trong hai tháng. Đây chính là nền giá đã tạo ra phần lớn khoản lợi nhuận đột biến quý 2 của cả DCM lẫn DPM.
Nhưng cơn sốt đã hạ nhiệt nhanh không kém lúc bùng lên.
Từ giữa tháng 6/2026, Mỹ và Iran đạt thỏa thuận ngừng bắn tạm thời 60 ngày, giải phóng lượng hàng tồn đọng trên biển và tại các nhà máy Trung Đông; cùng lúc, Trung Quốc bắt đầu cấp lại hạn ngạch xuất khẩu urê cho giai đoạn tháng 6-8/2026 với khối lượng khoảng 2 triệu tấn, nâng tổng lũy kế xuất khẩu của nước này lên khoảng 3.3 triệu tấn tính từ đầu năm theo dữ liệu Keyuan Fertilizer mà VNDIRECT trích dẫn.
Kết quả là giá urê Đông Nam Á giảm về khoảng 400-550 USD/tấn đầu tháng 7, rồi tiếp tục lùi xuống dưới 370 USD/tấn cuối tháng 7 theo giá hợp đồng tương lai — trước khi tìm điểm cân bằng mới quanh vùng 400-450 USD/tấn, tức đã mất hơn 50% so với đỉnh tháng 4.
Đây chính là chỗ các công ty chứng khoán đang bất đồng rõ rệt — và độ lệch thời điểm viết báo cáo giải thích phần lớn sự khác biệt đó.
ACBS, viết báo cáo sớm nhất trong nhóm (05/08, ngay khi lệnh ngừng bắn còn mong manh), vẫn kỳ vọng giá urê thế giới duy trì trên 400 USD/tấn và có thể vượt 500 USD/tấn nếu chiến sự leo thang trở lại — thậm chí đặt giả định giá bình quân cả năm 2026 sẽ vượt 500 USD/tấn, so với chỉ 410 USD/tấn của năm 2025.
Ba báo cáo viết muộn hơn — TCBS (10/08), Mirae Asset (26-27/08) và đặc biệt VNDIRECT bản cập nhật ngày 27/08 — đều đã chứng kiến giá thực tế giảm sâu hơn nhiều so với kỳ vọng của ACBS, và hội tụ quanh vùng 400-450 USD/tấn cho nửa cuối năm.
Nói cách khác, kịch bản lạc quan nhất trong nhóm báo cáo đang có đã bị chính diễn biến giá thực tế của ba tuần sau đó “vượt mặt” theo hướng kém tích cực hơn — một lời nhắc rằng với ngành có độ biến động giá đầu ra lớn như phân bón, ngày phát hành báo cáo quan trọng gần như ngang với chính nội dung báo cáo.
Cả hai công ty đều đang thừa nhận dư địa sản lượng nội địa cho nửa cuối năm khá hẹp.
Tại DCM, urê tiêu thụ trong nước 6 tháng mới đạt 35.3% kế hoạch năm với doanh thu giảm 16.9% YoY, trong khi dư địa xuất khẩu gần như đã dùng hết (128% kế hoạch cả năm chỉ sau 6 tháng) — nghĩa là phần còn lại của năm phải trông cậy gần như hoàn toàn vào vụ Đông Xuân trong nước, kênh có biên lợi nhuận thấp hơn xuất khẩu.
Tại DPM, sản lượng urê nội địa 6 tháng mới đạt khoảng 53% kế hoạch năm, đòi hỏi nửa cuối năm phải bán thêm khoảng 384.5 nghìn tấn — gần bằng toàn bộ khối lượng đã bán trong nửa đầu năm — trong khi quý 3 vốn dĩ là mùa thấp điểm.
Báo cáo cập nhật ngành mới nhất của Vietcap (04/09/2026) giúp chốt lại bức tranh giá cả năm, đồng thời hé lộ một biến số dài hạn ít được nhắc tới: CBAM.
Sau khi ghi nhận giá urê Trung Đông bình quân từ đầu quý 3 đến nay chỉ đạt 397 USD/tấn (-43% QoQ so với quý 2), Vietcap cắt 9% dự báo giá bình quân cả năm 2026 xuống 500 USD/tấn (từ 550 USD/tấn) nhưng vẫn giữ quan điểm tích cực cho giai đoạn 2027-2030 ở mức 420 USD/tấn — cao hơn 17% so với bình quân 2016-2025 — một phần nhờ cơ chế CBAM (thuế carbon biên giới của EU đánh vào phân bón nhập khẩu, dự kiến chính thức áp dụng từ 2027 sau khi bị lùi từ đầu năm 2026) và CAGR nhu cầu urê toàn cầu 2024-2030 dự báo đạt 2.4% theo Bloomberg.
Logic của Vietcap khá thú vị: Trung Quốc — nhà sản xuất urê lớn nhất thế giới — chủ yếu sản xuất từ than với cường độ phát thải carbon cao, trong khi Việt Nam (cùng Trung Đông, Nga) sản xuất từ khí tự nhiên với phát thải thấp hơn hẳn về cấu trúc — nghĩa là DCM và DPM có lợi thế tương đối khi cạnh tranh xuất khẩu sang EU một khi CBAM áp dụng đầy đủ, dù bản thân Vietcap cũng thừa nhận tác động lên mặt bằng giá urê toàn cầu vẫn khá hạn chế vì tỷ trọng xuất khẩu sang EU của Trung Quốc tương đối nhỏ so với tổng lượng xuất khẩu của nước này.
Quyết định 40/2026: một quyết định, hai số phận trái ngược
Đây là mảnh ghép chính sách mà không nhiều nhà đầu tư cá nhân để ý, nhưng lại tác động trực tiếp đến cấu trúc sở hữu của cả hai công ty.
Ngày 05/08/2026, Thủ tướng Chính phủ ban hành Quyết định 40/2026/QĐ-TTg quy định tiêu chí phân loại doanh nghiệp để cơ cấu lại vốn Nhà nước giai đoạn 2026-2030 — mắt xích hoàn thiện cuối cùng của chuỗi pháp lý mới, sau Luật 68/2025/QH15 (quản lý và đầu tư vốn Nhà nước) và Nghị định 57/2026/NĐ-CP (hình thức và trình tự cơ cấu lại).
Văn bản này chia doanh nghiệp thành ba nhóm theo tỷ lệ sở hữu Nhà nước tối thiểu: nhóm 1 giữ 100% tại các lĩnh vực công ích thiết yếu; nhóm 2 giữ tối thiểu 65% tại hàng không, cảng biển, ngân hàng, khoáng sản lớn, cơ khí và — quan trọng với bài viết này — phân bón; nhóm 3 giữ 50-65% tại xăng dầu đầu mối.
Phần lớn nhà đầu tư khi nghe “cơ cấu lại vốn Nhà nước” sẽ mặc định nghĩ ngay đến kịch bản thoái vốn quen thuộc — nhưng với DPM, câu chuyện lại đi ngược hoàn toàn.
PVN hiện nắm 59.59% vốn điều lệ tại DPM, thấp hơn ngưỡng sàn 65% mà Quyết định 40 quy định cho ngành phân bón.
Nói cách khác, DPM không nằm trong diện có thể bị thoái bớt vốn Nhà nước — ngược lại, về nguyên tắc, tỷ lệ sở hữu của PVN tại đây có thể phải được tăng thêm khoảng 5-6 điểm % để đạt chuẩn tối thiểu, chứ không phải giảm xuống để tăng free-float như câu chuyện quen thuộc ở nhiều doanh nghiệp Nhà nước khác (chẳng hạn nhóm cảng biển, nơi tỷ lệ sở hữu Nhà nước hiện đang cao hơn hẳn ngưỡng sàn và có dư địa thoái bớt).
Đây là điểm cần lưu ý cẩn trọng: cơ chế cụ thể để “tăng sở hữu” — mua thêm cổ phần trên sàn, phát hành riêng lẻ cho PVN, hay hoán đổi nội bộ giữa các đơn vị thành viên trong tập đoàn — chưa được quy định rõ trong các văn bản hiện có, nên chưa thể khẳng định đây sẽ là lực cầu thực tế xuất hiện trên thị trường, dù về mặt logic chính sách, đây rõ ràng không phải là một câu chuyện “thoái vốn giúp tăng thanh khoản” như nhiều người có thể lầm tưởng.
Với DCM, tình huống lại ngược lại hoàn toàn.
PVN hiện đã nắm 75.56% vốn điều lệ tại DCM — vượt xa ngưỡng sàn 65% — nên tác động của Quyết định 40 lên DCM về cơ bản là trung tính trong ngắn hạn: không có áp lực pháp lý buộc PVN phải tăng hay giảm sở hữu ngay lập tức.
Về dài hạn, việc đang ở trên ngưỡng sàn khá xa (chênh tới hơn 10 điểm %) cũng đồng nghĩa DCM có dư địa lý thuyết để trở thành ứng viên thoái vốn nếu Nhà nước muốn tăng free-float trong các đợt cơ cấu lại tiếp theo — nhưng đây chỉ là khả năng, chưa có bất kỳ kế hoạch cụ thể nào được công bố tại thời điểm viết bài.
Cũng cần nhắc lại: mọi kế hoạch cụ thể theo Quyết định 40 — cho cả hai công ty — nhiều khả năng còn cần thời gian để rõ ràng.
Theo cấu trúc quy trình áp dụng chung cho các doanh nghiệp thuộc diện này, cơ quan đại diện chủ sở hữu (ở đây là PVN) cần đề xuất kế hoạch 5 năm cơ cấu lại vốn trong vòng 30 ngày làm việc kể từ ngày Quyết định có hiệu lực, sau đó còn quy trình lấy ý kiến các bộ liên quan trước khi trình Thủ tướng phê duyệt.
Nói cách khác, đây là một biến số chính sách đáng theo dõi cho cả hai mã trong trung hạn, nhưng chưa phải yếu tố sẽ tạo ra biến động giá cổ phiếu ngay trong quý 3 hay quý 4/2026.
El Nino: nghịch lý giữa kỳ vọng vụ Đông Xuân và nguy cơ nhu cầu giảm
Cả hai công ty đều đang đặt cược khá nhiều vào vụ Đông Xuân trong nước để bù đắp cho dư địa xuất khẩu đã cạn — nhưng đây lại chính xác là mùa vụ mà El Nino đe dọa nhiều nhất.
Theo báo cáo chủ đề riêng về El Nino của FPTS, hiện tượng này đã hình thành và được dự báo duy trì đến đầu năm 2027 với xác suất đạt cường độ rất mạnh lên tới 81% trong giai đoạn tháng 10-12/2026 — đúng thời điểm vụ Đông Xuân bắt đầu xuống giống tại Đồng bằng sông Cửu Long, nơi có tới khoảng 350 nghìn ha lúa Đông Xuân (tương đương 22% diện tích khu vực) đối diện nguy cơ hạn hán và xâm nhập mặn.
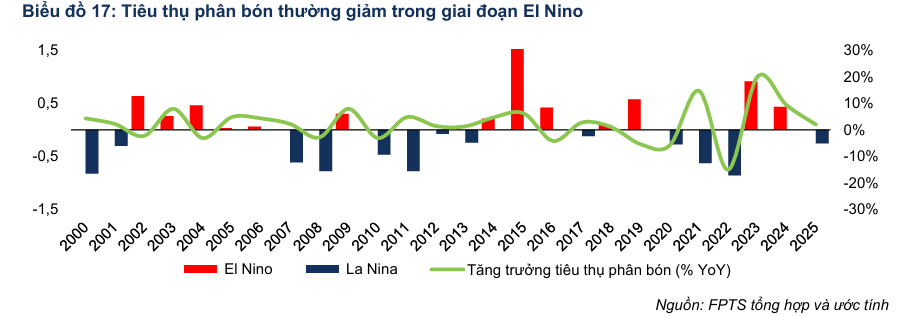
Vì lúa là cây trồng tiêu thụ phân bón lớn nhất Việt Nam (chiếm khoảng 45% tổng nhu cầu) và urê là loại phân bón chủ lực cho lúa, DCM và DPM được đánh giá là hai doanh nghiệp chịu ảnh hưởng nặng nhất trong toàn ngành.
Dự phóng của FPTS đưa ra con số cụ thể: nhu cầu tiêu thụ urê nội địa của DCM dự kiến giảm 9.8% YoY trong năm 2026 và tiếp tục giảm 3.6% YoY năm 2027; DPM cũng chịu mức giảm tương tự, 9.2% YoY năm 2026 và 3.5% YoY năm 2027 — cả hai đều nằm trong nhóm “mức độ ảnh hưởng cao” của ngành, cao hơn hẳn so với BFC, LAS hay DDV (các doanh nghiệp phân bón có cơ cấu sản phẩm và thị trường ít phụ thuộc vào vùng trồng lúa hơn).
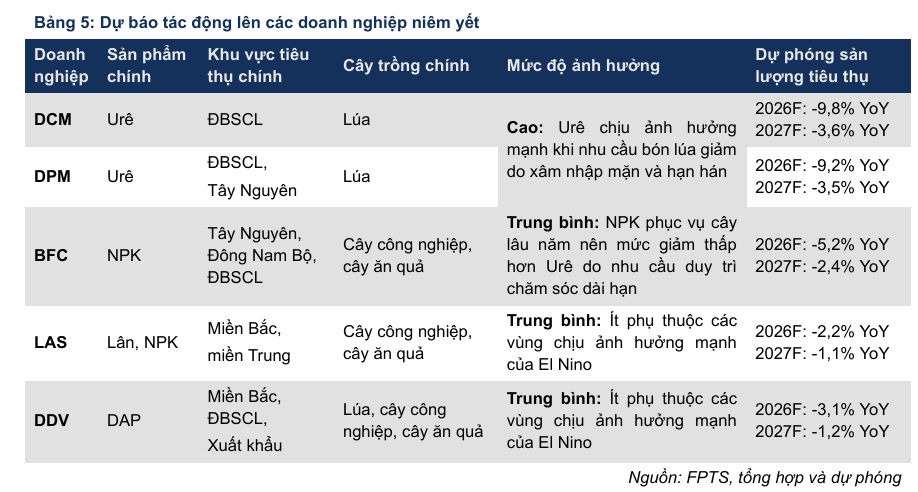
Đây là một điểm căng thẳng logic đáng nêu ra thẳng thắn, chứ không nên bỏ qua chỉ vì các báo cáo về DCM/DPM không nhắc tới nó.
Cùng lúc TCBS và VNDIRECT đặt kỳ vọng nửa cuối năm 2026 của cả hai công ty phụ thuộc vào sự phục hồi nhu cầu nội địa mùa Đông Xuân, một báo cáo chuyên đề riêng về khí hậu lại đang dự báo chính nhu cầu phân bón nội địa — đặc biệt ở nhóm lúa và khu vực Đồng bằng sông Cửu Long — sẽ giảm gần 10% trong cùng năm đó do chính hiện tượng El Nino này.
Hai luận điểm không nhất thiết loại trừ nhau hoàn toàn (giá bán có thể vẫn được hỗ trợ dù sản lượng tiêu thụ giảm, và tác động El Nino có thể phân bổ không đều theo từng tháng trong vụ), nhưng đây rõ ràng là một rủi ro giảm bổ sung cho kịch bản “nửa cuối năm được cứu bởi Đông Xuân” mà một số báo cáo KQKD đang ngầm giả định — và nhà đầu tư nên tự đặt câu hỏi này trước khi coi đó là điều chắc chắn.
Thêm một góc nhìn khác cần đối chiếu: chính Vietcap, khi trích dẫn Báo cáo Thường niên 2025 của DCM trong bản cập nhật ngành ngày 04/09, lại đưa ra con số ôn hòa hơn nhiều so với báo cáo chuyên đề El Nino của FPTS.
Theo Vietcap, nhu cầu urê tại Việt Nam năm 2026 chỉ được dự báo giảm nhẹ khoảng 1% YoY — chủ yếu do giá urê neo cao trong nửa đầu năm và thời tiết bất lợi (hạn hán miền Trung – Tây Nguyên đầu vụ, lũ lụt Đồng bằng sông Cửu Long cuối năm; UNDP Việt Nam và DCM ước tính “thảm họa kép” này có thể làm giảm 4-6% diện tích canh tác) — thấp hơn nhiều so với mức giảm 9-10% mà FPTS dự phóng riêng cho DCM và DPM.
Vietcap cũng kỳ vọng nhu cầu nội địa sẽ phục hồi trở lại vào năm 2027 khi giá urê bình thường hóa giúp cải thiện khả năng chi trả của nông dân.
Đây là khoảng cách quan điểm giữa hai nguồn đáng để nhà đầu tư lưu ý, thay vì mặc định chọn con số bi quan hơn hay lạc quan hơn — nhiều khả năng khác biệt đến từ phạm vi tính toán (toàn ngành so với riêng hai doanh nghiệp có tỷ trọng bán hàng cho vùng lúa cao hơn mặt bằng chung) chứ không hẳn là một bên đúng, một bên sai.
BVSC, trong báo cáo cập nhật ngày 08/09 về DPM, còn đi xa hơn cả Vietcap về mức độ lạc quan cho cầu nội địa nửa cuối năm — gần như đối lập hẳn với kịch bản bi quan của FPTS.
BVSC cho rằng giá urê nội địa sẽ giảm với tốc độ chậm hơn giá thế giới nhờ nhu cầu tiêu thụ trong nước duy trì tích cực xuyên suốt cả hai vụ lớn hè-thu và đông-xuân, đồng thời kỳ vọng sản lượng tiêu thụ nội địa sẽ tăng vào các vụ mùa cao điểm để bù đắp cho phần sản lượng xuất khẩu đang co lại — trái ngược hoàn toàn với kịch bản El Nino làm giảm 9-10% cầu nội địa của FPTS.
Ba nguồn — FPTS (bi quan, -9 đến -10%), Vietcap (trung tính, khoảng -1%) và BVSC (lạc quan, kỳ vọng sản lượng tăng ở vụ cao điểm) — vẽ ra ba kịch bản gần như không thể đồng thời đúng cho cùng một biến số, và đây chính là lý do nhà đầu tư nên xem nhu cầu nội địa quý 4/2026 là một ẩn số thực sự cần theo dõi sát, chứ không phải một giả định có thể yên tâm gật đầu theo bất kỳ báo cáo nào.
Rủi ro cần theo dõi thêm
Ngoài giá urê, chính sách sở hữu Nhà nước và El Nino đã nêu ở trên, còn một vài điểm khác đáng để mắt.
Với DCM, tồn kho cuối quý 2 đã tăng 103% YoY lên 5,664 tỷ đồng, phần lớn nằm ở hàng mua đang đi đường (1,032 tỷ đồng, so với chỉ 8 tỷ đồng đầu năm) — bộ đệm giá vốn thấp giúp biên gộp quý 2 đẹp sẽ dần cạn khi lô hàng giá cao hơn được đưa vào sản xuất.
Với DPM, chi phí bán hàng và quản lý doanh nghiệp quý 2 tăng tới 59.6-59.7% YoY, một phần đến từ trích quỹ phát triển khoa học công nghệ theo lợi nhuận (nên sẽ tự co lại nếu lợi nhuận giảm), nhưng cũng phản ánh áp lực chi phí vận hành đang tăng theo quy mô kinh doanh.
Cả hai đều có bảng cân đối kế toán lành mạnh với vị thế tiền ròng lớn — DCM khoảng 6,977 tỷ đồng, DPM khoảng 6,998 tỷ đồng (tương đương 47% vốn hóa) — nên rủi ro tài chính không phải là điểm đáng lo với cả hai tên tuổi này.
Định giá và khuyến nghị
DCM đang giao dịch quanh vùng 30,700-32,500 đồng/cổ phiếu, với bốn nguồn khuyến nghị — Vietcap là báo cáo thận trọng nhất về con số, còn KBSV (mới nhất) lại quay về phía lạc quan:
| Tiêu chí | TCBS (30/07/2026) | Mirae Asset (26/08/2026) | Vietcap (04/09/2026) | KBSV (11/09/2026) |
|---|---|---|---|---|
| Khuyến nghị | Không nêu khuyến nghị chính thức (báo cáo cập nhật KQKD, khuyên “theo dõi thêm”) | Mua | Mua | Mua |
| Giá mục tiêu (VND/cp) | Không nêu cụ thể | 40,600 | 35,800 (giảm 30% so với 51,000 trước đó) | 42,100 |
| Giá tham chiếu | 30,700 (29/07/2026) | 31,250 (26/08/2026) | 31,250 (04/09/2026) | 32,500 (11/09/2026) |
| Dự phóng doanh thu 2026F (tỷ VND) | 20,456 (+23.0% YoY) | 20,785 (+25% YoY) | 19,332 (+16.2% YoY) | 21,035 (+22% YoY) |
| Dự phóng LNST 2026F (tỷ VND) | 2,638 (+34.6% YoY) | 2,690 (+37% YoY) | 2,249 (+14.8% YoY) | 2,987 (+52% YoY) |
| P/E dự phóng 2026F | 6.2 lần | 6.1 lần | 8.0 lần | 10.5 lần |
| Động lực chính | Chu kỳ giá urê xuất khẩu thuận lợi, nhưng khó lặp lại | Mở rộng chuỗi giá trị (CO₂ thực phẩm, khí trơ), cơ cấu tài chính lành mạnh, cổ tức ổn định | Giá bán urê trung bình +14% YoY và sản lượng bán +7% YoY (xuất khẩu +17% nhờ giá quốc tế thuận lợi) | Xuất khẩu (đặc biệt sang Campuchia mùa mưa) tiếp tục dẫn dắt doanh thu; Luật Dầu khí sửa đổi cải thiện an ninh nguồn khí đầu vào trong dài hạn |
| Rủi ro chính | Giá urê hạ nhiệt, bộ đệm tồn kho giá thấp cạn dần, cầu nội địa yếu | Không nêu rủi ro cụ thể trong báo cáo tóm tắt | Giá bán urê trung bình và kết quả mảng NPK thấp hơn kỳ vọng; chi phí khí đầu vào tăng từ 2028 do nguồn khí bổ sung Nam Du – U Minh (giá cao hơn 35% so với các mỏ khí hiện hữu) | Giá khí đầu vào 2028-2030F tăng ~10% do bổ sung nguồn Nam Du – U Minh (11.56 USD/mmBTU, cao hơn ~35% so với nguồn hiện hữu); LNST 2027F dự báo giảm mạnh 45% YoY khi biên gộp co lại theo chu kỳ giá urê |
Vietcap là báo cáo thận trọng nhất trong bốn nguồn, và mức cắt giảm mạnh nhất — điều này không phải ngẫu nhiên.
Ra đời ngày 04/09, sau khi giá urê đã tiếp tục trượt dốc suốt tháng 8, Vietcap cắt tới 30% giá mục tiêu DCM (từ 51,000 xuống 35,800 đồng/cp) và hạ 21% tổng dự phóng LNST giai đoạn 2026-2030 (mức điều chỉnh từng năm: -29%/-15%/-18%/-22%/-21% cho 2026-2030) — mạnh hơn hẳn so với TCBS và Mirae Asset viết sớm hơn cả tháng.
Đáng chú ý, mức cắt giảm không chỉ đến từ giá bán: Vietcap còn nâng 5% giả định giá khí đầu vào bình quân giai đoạn 2026-2030 của DCM, sau khi công ty công bố hợp đồng bổ sung nguồn khí mới từ mỏ Nam Du – U Minh (hiệu lực từ quý 4/2028 đến tháng 4/2032, dự kiến đóng góp 25%/50%/50% sản lượng khí các năm 2028/29/30) với giá vốn cao hơn tới 35% so với các mỏ khí hiện hữu — một chi phí cấu trúc dài hạn mà hai báo cáo kia chưa kịp phản ánh.
Dù vậy, Vietcap vẫn giữ nguyên khuyến nghị MUA, cho rằng mức giảm 19% của giá cổ phiếu trong ba tháng qua đã bù đắp phần nào rủi ro, và định giá DCM hiện ở mức hấp dẫn với P/E dự phóng 2027 chỉ 8.0 lần, thấp hơn 29% so với P/E bình quân 5 năm là 11.3 lần. Vietcap cũng lưu ý thêm một điểm cần theo dõi: tồn kho cuối quý 2/2026 của DCM vẫn ở mức cao (5.7 nghìn tỷ đồng, +22% QoQ), có thể tạo thêm áp lực lên giá bán thực tế nửa cuối năm khi giá urê đã giảm so với đầu quý.
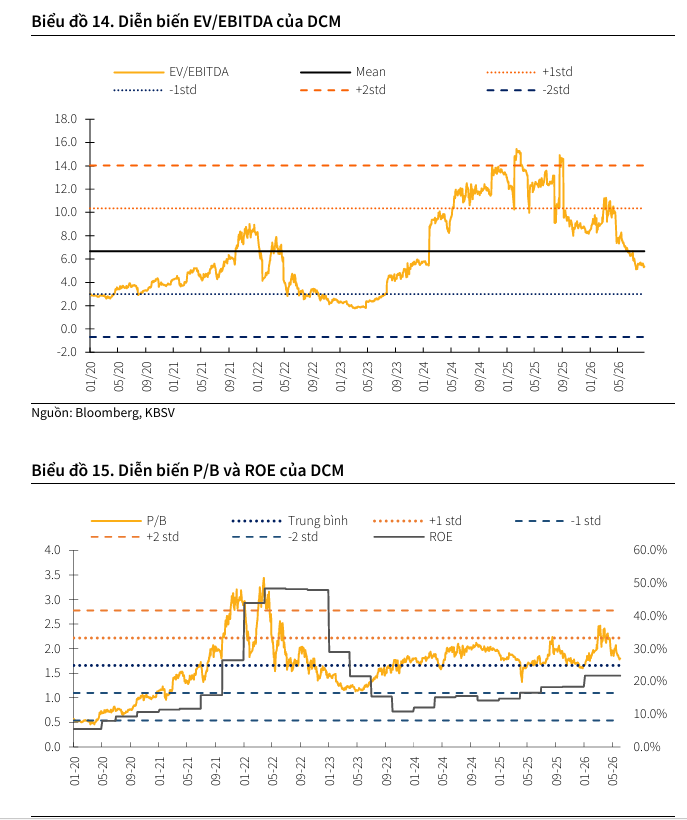
KBSV, viết muộn hơn Vietcap đúng một tuần (11/09), lại là minh chứng thứ hai trong bài này — sau cặp BVSC/VDSC ở phần DPM — cho thấy “báo cáo mới hơn” không đồng nghĩa “số liệu bi quan hơn”.
Dự phóng LNST 2026F của KBSV (2,987 tỷ đồng, +52% YoY) không chỉ cao hơn hẳn con số của Vietcap (2,249 tỷ đồng), mà còn cao hơn cả mức đồng thuận Bloomberg tổng hợp từ các CTCK khác (2,780 tỷ đồng) — dù KBSV cũng đã cắt 24% so với dự phóng kỳ trước của chính mình.
Giá mục tiêu 42,100 đồng/cp của KBSV (upside 29.5%) đến từ mô hình kết hợp FCFF (38,640 đồng) và EV/EBITDA mục tiêu 6.7 lần — đúng bằng bình quân 5 năm của cổ phiếu (45,700 đồng), theo tỷ trọng 50/50.
Đáng chú ý, KBSV công bố hẳn ba kịch bản định giá cụ thể: kịch bản tiêu cực 25,800 đồng/cp (giá Urea 2026 chỉ 12,150 đồng/kg), kịch bản cơ sở 42,100 đồng/cp (giá Urea 13,000 đồng/kg) và kịch bản tích cực 57,000 đồng/cp (giá Urea 14,180 đồng/kg cùng sản lượng cao hơn) — một biên độ dao động hơn 2.2 lần giữa hai kịch bản cực đoan, tự nó đã nói lên mức độ bất định thực sự của cổ phiếu này trong mắt chính KBSV.
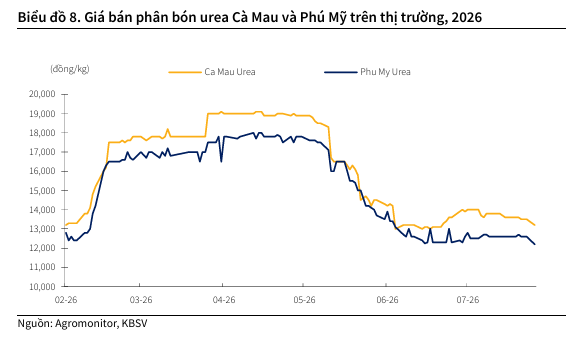
Điểm giá trị nhất trong báo cáo KBSV, theo góc nhìn của người viết bài này, là một phép đối chiếu chéo ngẫu nhiên nhưng đáng tin cậy: con số 35% chi phí khí đầu vào cao hơn từ mỏ Nam Du – U Minh mà Vietcap đưa ra hồi đầu tháng hoàn toàn khớp với số liệu độc lập của KBSV — cả hai cùng nêu đúng khung thời gian hợp đồng (hiệu lực quý 4/2028 đến 24/04/2032) và cùng mức chênh lệch giá khoảng 35% so với nguồn khí hiện hữu, trong đó KBSV còn cho biết con số tuyệt đối cụ thể: 11.56 USD/mmBTU (chưa VAT).
Khi hai CTCK độc lập, dùng nguồn tin khác nhau, lại hội tụ về đúng một con số, đây là tín hiệu đáng tin cậy hiếm có trong ngành phân tích cổ phiếu — nhà đầu tư có thể tạm coi rủi ro chi phí khí đầu vào tăng từ 2028 của DCM là một biến số đã được xác nhận, chứ không còn là suy đoán một chiều từ một nguồn.
KBSV cũng đưa ra một biến số chính sách hoàn toàn mới, khác với Quyết định 40/2026 đã phân tích ở phần trên: Luật Dầu khí (sửa đổi), dự kiến có hiệu lực từ 01/03/2027.
Luật mới thay thế Luật Dầu khí 2022, đẩy mạnh phân cấp – phân quyền, trao thêm thẩm quyền cho Tập đoàn Công nghiệp – Năng lượng Quốc gia Việt Nam (tên gọi mới của PVN), rút ngắn quy trình phê duyệt kế hoạch phát triển mỏ (FDP), đồng thời bổ sung ưu đãi cho các mỏ nước sâu, xa bờ, mỏ cận biên và các dự án tăng cường thu hồi dầu (EOR).
Theo KBSV, tác động lên DCM mang tính gián tiếp và có độ trễ — chủ yếu thông qua việc cải thiện nguồn cung khí nội địa dài hạn, qua đó giảm rủi ro thiếu hụt khí và hạn chế nhu cầu phải pha trộn LNG/khí nhập khẩu đắt đỏ — nhưng bản thân KBSV cũng thẳng thắn nói rõ: đây chưa phải động lực lợi nhuận trọng yếu cho DCM trong ngắn hạn. Nói cách khác, đây là một yếu tố tích cực mang tính “phòng vệ dài hạn” nhiều hơn là “chất xúc tác tăng giá ngay”, nên phù hợp để theo dõi hơn là kỳ vọng phản ánh ngay vào giá cổ phiếu trong 2026-2027.
DPM đang giao dịch quanh 22,050-22,850 đồng/cổ phiếu, với bảy báo cáo trải dài từ 03/08 đến 08/09 cho thấy khá rõ một xu hướng chung — dù không tuyệt đối — là các báo cáo viết sau khi giá urê đã lộ rõ đà giảm sâu hơn thường thận trọng hơn về dự phóng LNST (xếp theo đúng trình tự thời gian):
| Tiêu chí | HSC (03/08/2026) | ACBS (05/08/2026) | TCBS (10/08/2026) | VNDIRECT (27/08/2026) | Vietcap (04/09/2026, cập nhật) | BVSC (08/09/2026) | VDSC (08/09/2026) |
|---|---|---|---|---|---|---|---|
| Khuyến nghị | Mua | Mua | Không nêu khuyến nghị chính thức | Khả quan | Khả quan (nâng từ Phù hợp thị trường) | Outperform (giữ nguyên) | Mua (giữ nguyên) |
| Giá mục tiêu (VND/cp) | 32,400 | 30,900 | Không nêu | 26,100 | 23,900 (giảm 15% so với 28,000 trước đó) | 28,000 (giảm 18% so với 34,000 trước đó) | 26,600 (giữ nguyên) |
| Dự phóng doanh thu 2026F (tỷ VND) | 20,495 | 19,698 | 20,209 | 22,632 (+36.6% YoY) | 20,178 (+21.8% YoY) | 20,434 (+23.4% YoY) | Không nêu cụ thể trong bản tin ngắn |
| Dự phóng LNST 2026F (tỷ VND) | 1,830 (+70.4% YoY) | 1,919 (+75% YoY) | 1,823 (+69.9% YoY) | 2,076 (+93.3% YoY) | 1,721 (+60.3% YoY) | 1,876 (+74.8% YoY, thấp hơn 38% so với dự báo trước của chính BVSC) | 1,918 (giữ nguyên dự báo, +78.7% YoY) |
| P/E dự phóng 2026F | 8.19 lần | 8.0 lần | 8.2 lần | 7.2 lần | 10.5 lần | 8.3 lần (tại thị giá; ~10.0 lần tại giá mục tiêu) | Không nêu cụ thể |
| Động lực chính | Xuất khẩu urê tăng vọt (ước tính +290% YoY quý 2), biên gộp cải thiện mạnh | Giá urê được hỗ trợ bởi căng thẳng Trung Đông tiếp diễn, đẩy mạnh xuất khẩu | Giá bán tăng, không phải sản lượng — cảnh báo khó lặp lại | Giá urê + sản lượng NPK/trading tăng; tiền mặt dồi dào hưởng lợi lãi suất cao | Giá bán urê trung bình +21% YoY (bù đắp giá khí đầu vào tăng 13%), tiết kiệm chi phí nhờ thuế GTGT áp dụng trọn năm, tồn kho giá thấp cuối 2025 | Mảng nhập khẩu/bán buôn tăng gấp đôi; kỳ vọng dài hạn từ mảng hóa chất mới và nguồn khí Sư Tử Trắng từ 2028 | Xuất khẩu Urea +182% YoY bù đắp sản lượng nội địa giảm 49%; biên gộp Urea nới rộng vì giá bán (+48% YoY) tăng nhanh hơn giá khí đầu vào (+16% YoY) |
| Rủi ro chính | Không nêu cụ thể trong báo cáo ngắn | El Nino toàn cầu gây áp lực ngắn hạn lên nhu cầu tiêu thụ | Giá urê đã mất hơn nửa từ đỉnh; sản lượng urê nội địa 6T mới đạt 53% kế hoạch năm | Chi phí khí đầu vào tăng theo giá dầu; giá urê/NPK giảm theo xu hướng thế giới | Giá bán urê trung bình và cổ tức thấp hơn kỳ vọng; kế hoạch vốn đầu tư XDCB 2026-2030 mới công bố (11.7 nghìn tỷ đồng, gấp 5.7 lần dự báo cũ của Vietcap) tạo rủi ro pha loãng hiệu quả sử dụng vốn | Giá hàng hóa/nguyên liệu biến động do địa chính trị; nguồn cung urê tăng nhanh hơn dự kiến (đặc biệt Trung Quốc); nhu cầu suy yếu nếu Ấn Độ đẩy nhanh tự chủ nguồn cung; tiến độ/sản lượng mỏ khí Sư Tử Trắng không đạt kỳ vọng | Không nêu rủi ro cụ thể (bản tin ngắn dạng “nhật ký chuyên viên”, không phải báo cáo đầy đủ) |
Điểm đáng chú ý nhất khi xâu chuỗi các báo cáo về DPM theo thời gian nằm ở chính Vietcap — và đây là một minh chứng hiếm hoi cho thấy sự thận trọng ban đầu hóa ra lại đúng.
Trong báo cáo nhanh ngày 31/07 (ngay sau khi số liệu quý 2 công bố), Vietcap là công ty chứng khoán duy nhất trong nhóm năm báo cáo chủ động cảnh báo rủi ro giảm cho dự phóng của chính mình, khi ghi nhận giá urê Trung Đông đầu quý 3 đã rơi về khoảng 390 USD/tấn, thấp hơn tới 43% QoQ. Bốn báo cáo còn lại — kể cả VNDIRECT viết muộn nhất ngày 27/08 — vẫn chọn nâng khuyến nghị hoặc duy trì quan điểm tích cực, chủ yếu dựa trên lập luận rằng mức chiết khấu định giá hiện tại đã phản ánh đủ rủi ro giá urê giảm.
Báo cáo cập nhật ngành ngày 04/09 của Vietcap — muộn hơn cả VNDIRECT một tuần — cho thấy rủi ro mà chính Vietcap cảnh báo hồi cuối tháng 7 đã thành hiện thực: giá urê Trung Đông bình quân từ đầu quý 3 đến nay chỉ đạt 397 USD/tấn (-43% QoQ), buộc Vietcap cắt 9% dự báo giá urê Trung Đông bình quân năm 2026 xuống còn 500 USD/tấn (từ 550 USD/tấn) và giảm 2.3% dự báo giai đoạn 2027-2030 xuống 420 USD/tấn.
Hệ quả trực tiếp: Vietcap hạ 12% tổng dự phóng LNST DPM giai đoạn 2026-2030 (mức điều chỉnh từng năm: -12%/-2%/-16%/-13%/-14%) và cắt 15% giá mục tiêu xuống 23,900 đồng/cp (từ 28,000 đồng) — dự phóng LNST 2026F giờ chỉ còn 1,721 tỷ đồng (+60.3% YoY), thấp hơn đáng kể so với bốn báo cáo còn lại trong bảng trên (dao động 1,823-2,076 tỷ đồng).
Nhưng nghịch lý là: dù cắt giảm số liệu mạnh nhất, Vietcap lại nâng khuyến nghị DPM từ Phù hợp thị trường lên Khả quan, với lý do giá cổ phiếu đã giảm 9.3% trong ba tháng qua — phần nào đã phản ánh trước tin xấu. Đây là một ví dụ khá thú vị về cách hai yếu tố (dự phóng lợi nhuận và khuyến nghị đầu tư) có thể đi ngược chiều nhau hoàn toàn khi định giá đã rẻ đủ để bù đắp cho triển vọng kém tích cực hơn.
Một điểm gây tò mò khác đáng lưu ý cho nhà đầu tư đang phân vân giữa hai mã: chính Vietcap — nguồn duy nhất trong bài viết này phủ sóng cả hai cổ phiếu trong cùng một báo cáo — kết luận thẳng rằng DCM hấp dẫn hơn DPM, dựa trên P/E dự phóng năm 2026 của DCM chỉ 8.0 lần so với 10.5 lần của DPM.
Điều thú vị là kết luận này khá trùng khớp với chính luận điểm “tăng trưởng thật (nhờ lượng) so với tăng trưởng nhờ giá” mà bài viết này đã nêu ở phần đầu — dù DCM bị Vietcap cắt giá mục tiêu mạnh hơn hẳn (30% so với 15% của DPM) vì thêm rủi ro chi phí khí đầu vào dài hạn, cổ phiếu này vẫn được đánh giá rẻ hơn tương đối so với DPM sau khi cả hai đã điều chỉnh giảm theo diễn biến giá urê.
Cũng cần lưu ý thêm một rủi ro mới chưa từng được đề cập ở bốn báo cáo DPM trước đó: DPM vừa công bố kế hoạch vốn đầu tư 2026-2030 lên tới 11.7 nghìn tỷ đồng — gấp 5.7 lần dự báo trước đây của Vietcap — chủ yếu rót vào các dự án hóa chất mới (H₂O₂, DEF, Off-gas, Melamine, H₂SO₄), mở rộng công suất urê, sản xuất CO₂ thương mại, và đặt mục tiêu thực hiện tối thiểu hai thương vụ M&A trong ngành phân bón/hóa chất.
Đây là một canh bạc mở rộng quy mô đáng kể mà Vietcap thừa nhận chưa có đủ thông tin chi tiết để đưa vào mô hình định giá, nên tạm giữ nguyên giả định vốn đầu tư cũ trong khi chờ cập nhật — nghĩa là con số giá mục tiêu 23,900 đồng/cp hiện tại chưa phản ánh đầy đủ tác động (tích cực lẫn tiêu cực) của kế hoạch mở rộng này, may mắn là lượng tiền mặt ròng lớn (10.2 nghìn tỷ đồng, tỷ lệ tiền ròng/VCSH 61% cuối quý 2/2026) giúp DPM vẫn duy trì được mức cổ tức tiền mặt ổn định 1,500 đồng/cp bất chấp kế hoạch chi tiêu tham vọng này.
DCM cũng có một kế hoạch mở rộng tương tự (mục tiêu doanh thu 36 nghìn tỷ đồng năm 2030, gấp 2.2 lần 2025, lấn sang mảng công nghệ sinh học và chế biến nông sản như sầu riêng), và Vietcap áp dụng cách tiếp cận thận trọng tương tự — chỉ đưa vào mô hình 4.3 nghìn tỷ đồng trong tổng kế hoạch vốn đầu tư 10 nghìn tỷ đồng mà DCM công bố, tương đương 43% con số ban lãnh đạo đưa ra.
Hai báo cáo mới nhất về DPM — BVSC và VDSC, cùng ra ngày 08/09 — lại kể một câu chuyện không hoàn toàn khớp với “càng viết muộn càng thận trọng” mà Vietcap minh họa ở trên, và chính sự lệch pha đó mới là điều đáng chú ý.
BVSC thực ra là bên cắt giảm dự phóng LNST 2026F mạnh nhất trong toàn bộ bảy nguồn — giảm tới 38% so với dự báo trước đó của chính họ, xuống còn 1,876 tỷ đồng, đồng thời hạ giá mục tiêu 18% từ 34,000 xuống 28,000 đồng/cp.
Vậy mà BVSC vẫn giữ nguyên khuyến nghị OUTPERFORM, với lý do quen thuộc: định giá đã đủ rẻ (P/E 2026F tại thị giá chỉ 8.3 lần, so với bình quân 5 năm 13.0 lần) để bù đắp cho triển vọng lợi nhuận kém hơn.
Ngược lại, VDSC gần như không điều chỉnh gì: KQKD quý 2 khớp sát dự phóng cũ của họ, nên VDSC giữ nguyên cả dự báo LNST 2026F (1,918 tỷ đồng) lẫn giá mục tiêu (26,600 đồng/cp) — một tín hiệu cho thấy mô hình của VDSC ngay từ đầu đã giả định urê sẽ hạ nhiệt trong nửa cuối năm, nên không cần “giật mình” điều chỉnh như một số CTCK khác.
Kết quả là hai báo cáo viết cùng ngày lại cho ra hai câu chuyện khác hẳn nhau: một bên vừa trải qua cú cắt giảm lớn nhất nhóm, một bên gần như đứng yên — bài học ở đây là “báo cáo mới hơn” không đồng nghĩa với “số liệu thấp hơn”, mà còn phụ thuộc rất nhiều vào việc CTCK đó đã thận trọng đến đâu ngay từ mô hình ban đầu.
VDSC cũng cung cấp một chi tiết vận hành đáng giá mà các báo cáo khác không đi sâu: cơ chế thực sự đằng sau việc biên lợi nhuận gộp mảng urê của DPM nhảy từ 23% lên 35% trong quý 2.
Theo VDSC, giá bán urê bình quân tăng 48% YoY trong khi giá khí đầu vào — chi phí nguyên liệu chính — chỉ tăng khoảng 16% YoY, tức có độ trễ điều chỉnh theo giá khí thế giới.
Đây chính là “khoảng trễ giá” tạo ra phần lớn biên lợi nhuận đột biến của DPM quý 2, và cũng lý giải vì sao nhiều CTCK (kể cả TCBS) đã cảnh báo mức biên này khó lặp lại khi giá khí đầu vào dần bắt kịp đà giảm của giá bán trong các quý tới.
Một điểm thú vị khác: câu chuyện nguồn khí dài hạn của DPM (mỏ Sư Tử Trắng, từ 2028) đi ngược hướng với câu chuyện tương tự của DCM (mỏ Nam Du – U Minh, cũng từ 2028) đã nêu ở trên.
BVSC và VDSC đều xem Sư Tử Trắng là yếu tố tích cực dài hạn cho DPM — giúp giảm chi phí khí đầu vào và ổn định nguồn cung — trong khi Vietcap lại đánh giá Nam Du – U Minh là yếu tố khiến chi phí khí đầu vào của DCM tăng thêm khoảng 35% so với các mỏ hiện hữu.
Nói cách khác, cùng là “tin tốt về an ninh nguồn khí dài hạn kể từ 2028“, nhưng bản chất tác động lên chi phí của hai công ty lại trái ngược nhau hoàn toàn — một chi tiết nhà đầu tư nắm giữ cả hai mã nên phân biệt rạch ròi, tránh nhầm lẫn rằng “cả hai đều được lợi như nhau” từ nguồn khí mới.
BVSC cũng bổ sung thêm số liệu cụ thể cho câu chuyện đa dạng hóa dài hạn của DPM: mảng hóa chất mới (H₂O₂, Melamine, H₂SO₄ và tối thiểu hai thương vụ M&A) được kỳ vọng đạt sản lượng 1,041 nghìn tấn vào năm 2030 — chiếm gần một nửa tổng sản lượng tiêu thụ của công ty — đưa tổng doanh thu vượt 31 nghìn tỷ đồng, đồng thời nâng LNST cổ đông mẹ bình quân lên khoảng 1,500 tỷ đồng/năm trong 5 năm tới, gần gấp 3 lần giai đoạn 2023-2024.
BVSC lưu ý rõ: định giá và dự phóng hiện tại của họ chưa đưa tiềm năng này vào mô hình do chưa đủ cơ sở xác định thời điểm và quy mô triển khai cụ thể — cùng cách tiếp cận thận trọng mà Vietcap cũng áp dụng với cả kế hoạch vốn đầu tư của DPM lẫn DCM đã nêu ở trên.
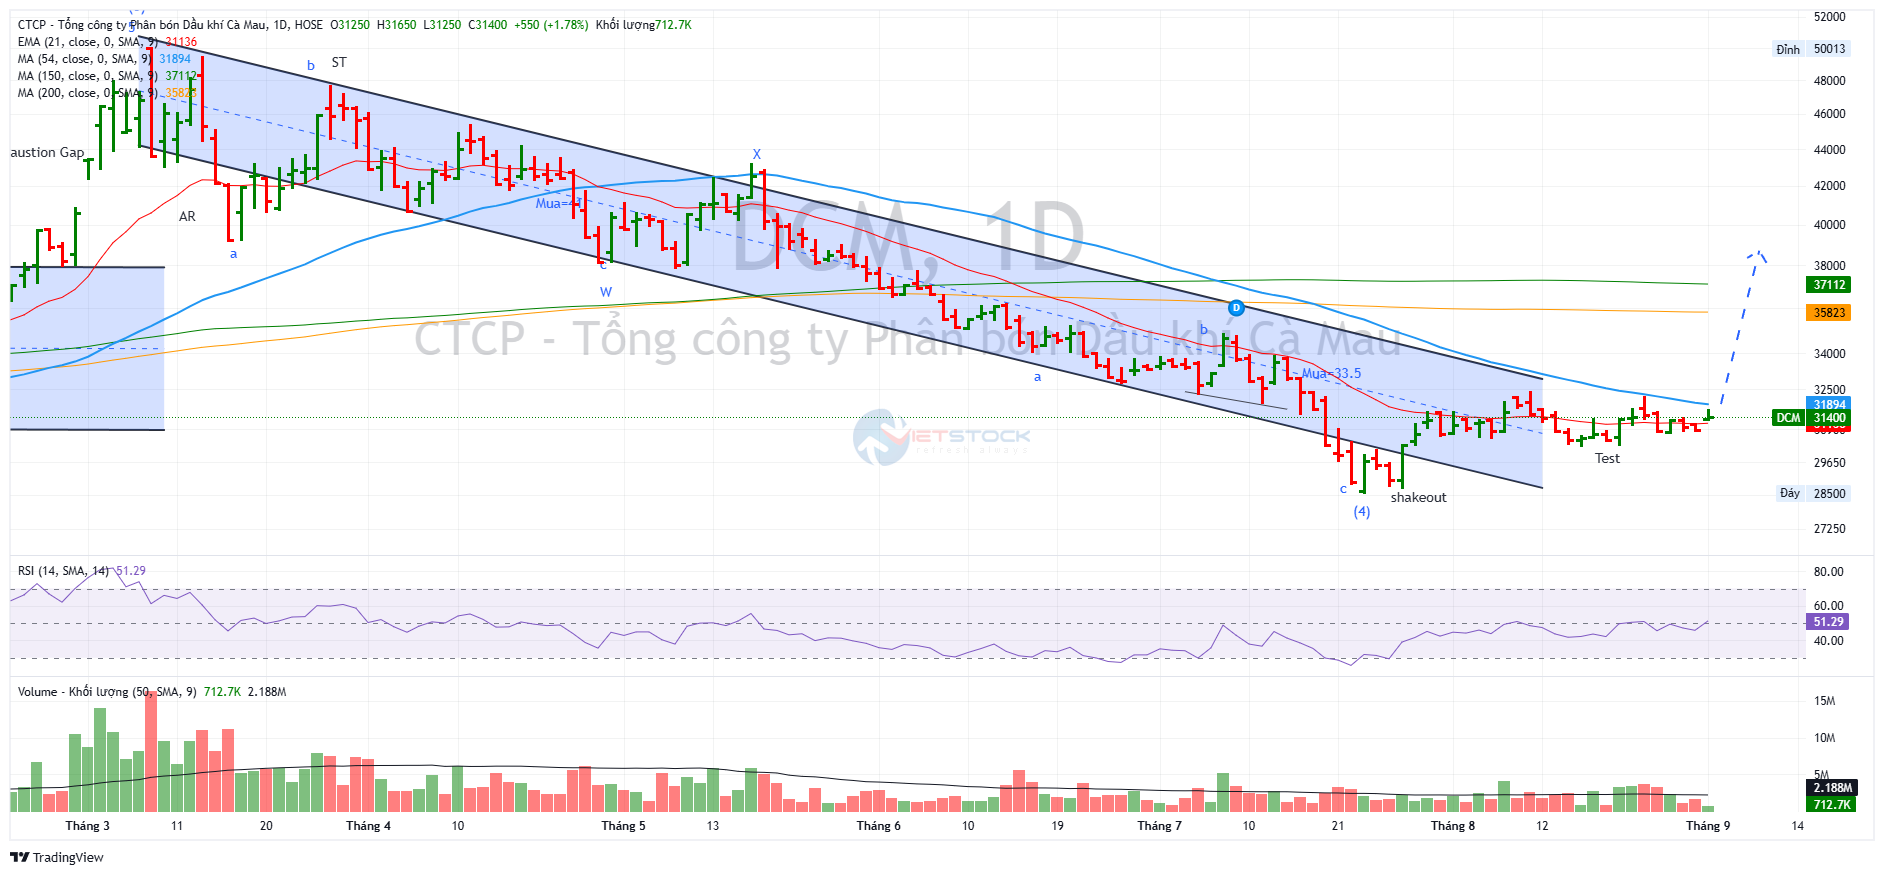
Trên đồ thị, RS của DCM là 29, hoat động kém trên thi trường. Tuy nhiên, cổ phiếu đang tích lũy quanh EMA 21 ngày khá chặt chẽ, và nằm ngay gần với MA50 ngày. Môt cú bứt phá qua MA50 ngày có thể mở ra khả năng tăng điểm hướng về MA200 ngày.
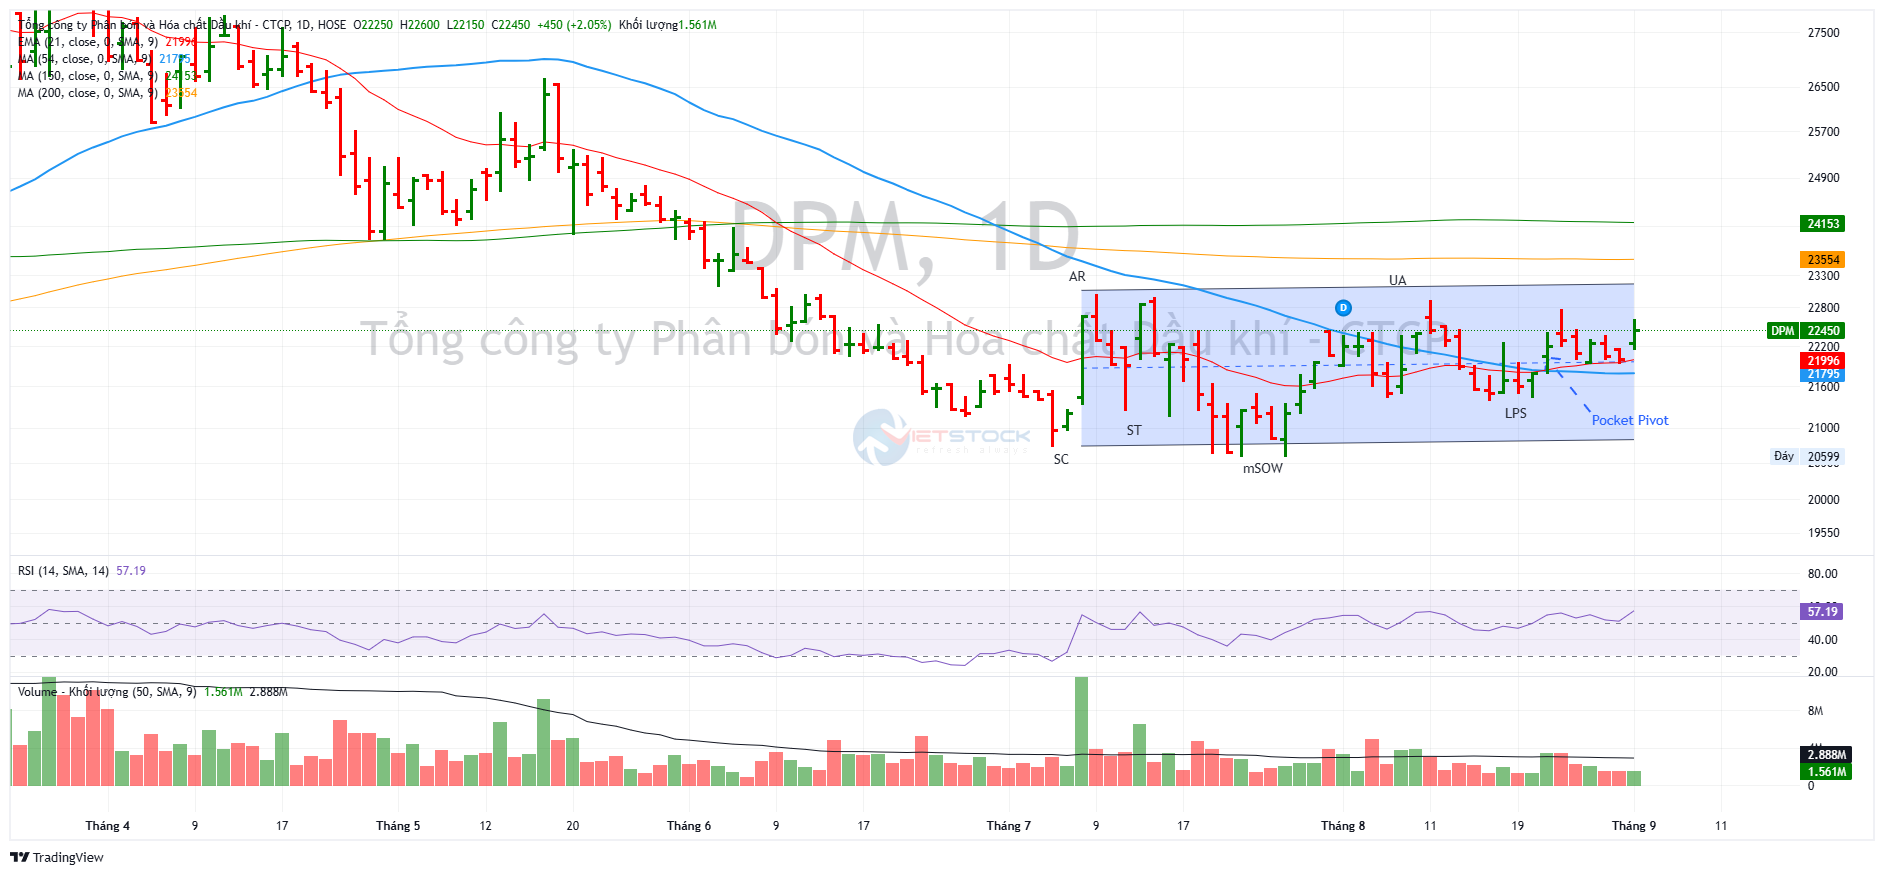
Trong khi đó, RS của DPM là 57, hoạt động ở mức trung bình và manh hơn DCM nhờ Quyết Định 40. Cổ phiếu này cũng đang tích lũy quanh MA50 ngày và có điểm mua Pocket Pivot vào ngày 21.8.2026, tại vùng giá 22,200 đồng.
Pingback: DCM: Công thức giá khí Nam Du – U Minh chính thức lộ diện, và cơn khát urê thế giới lại đến đúng lúc — còn DPM thì sao? - Elibook.vn - Tri thức đầu tư