

Th9
Phân tích Doanh Nghiệp
ACV: Lợi nhuận kỷ lục nhờ tỷ giá, hoạt động lõi hụt hơi khi Long Thành và đại án đấu thầu cùng lúc ập tới
- Doanh thu & lợi nhuận: Doanh thu thuần quý 2/2026 đạt 6,324 tỷ đồng, giảm nhẹ 0.3% YoY và 8% QoQ — lần đầu tiên trong nhiều năm doanh thu quý của ACV không tăng trưởng. Ngược lại, LNST hợp nhất vẫn lập đỉnh mới với 3,358 tỷ đồng (+28.9% YoY), nhưng phần lớn mức tăng này (khoảng 83%) đến từ một khoản lãi tỷ giá đảo chiều, không phải từ khai thác cảng.
- Hoạt động cốt lõi: Loại bỏ yếu tố tỷ giá và các khoản bất thường, lợi nhuận hoạt động kinh doanh cốt lõi quý 2 thực chất giảm khoảng 1% YoY xuống còn 2,500 tỷ đồng — biên lợi nhuận gộp cải thiện lên 64.2% (+2.4 điểm % YoY) vẫn không đủ bù cho lượng khách sụt giảm 4-5% YoY sau khi mất Cảng hàng không Phú Quốc và chịu dư chấn từ căng thẳng Trung Đông.
- Động lực & rủi ro: Sân bay quốc tế Long Thành chuẩn bị vận hành thử từ tháng 9 và khai thác thương mại từ 01/12/2026, bổ sung 25 triệu khách/năm công suất — nhưng cùng lúc, ACV đang vướng đại án đấu thầu với 31 bị can bị khởi tố (gồm cả cựu Chủ tịch HĐQT), còn khấu hao và chi phí vận hành nhà ga mới sắp ập vào báo cáo tài chính nửa cuối năm.
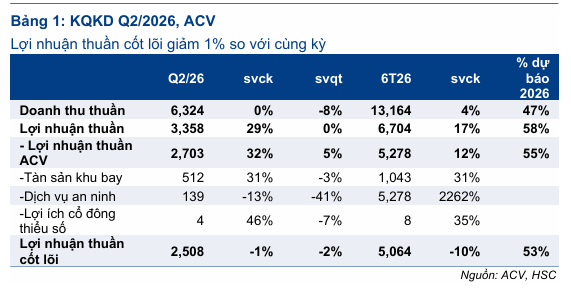
Nếu chỉ nhìn vào dòng lợi nhuận, quý 2/2026 là quý đẹp nhất trong lịch sử niêm yết của ACV: LNST hợp nhất đạt 3,358 tỷ đồng, cao nhất từ trước đến nay.
Nhưng doanh thu thuần cùng kỳ chỉ 6,324 tỷ đồng, giảm 0.3% so với cùng kỳ năm ngoái — lần đầu tiên kể từ khi ngành hàng không phục hồi hậu đại dịch, doanh thu quý của ACV tăng trưởng âm.
Hai con số này đi ngược chiều nhau, và khoảng cách giữa chúng chính là câu chuyện đáng chú ý nhất của quý này.
Lũy kế 6 tháng đầu năm, doanh thu thuần đạt 13,164 tỷ đồng (+4% YoY) và LNST đạt khoảng 6,700 tỷ đồng (+17% YoY), hoàn thành 48% kế hoạch doanh thu và 53% kế hoạch lợi nhuận cả năm theo ước tính của các công ty chứng khoán.
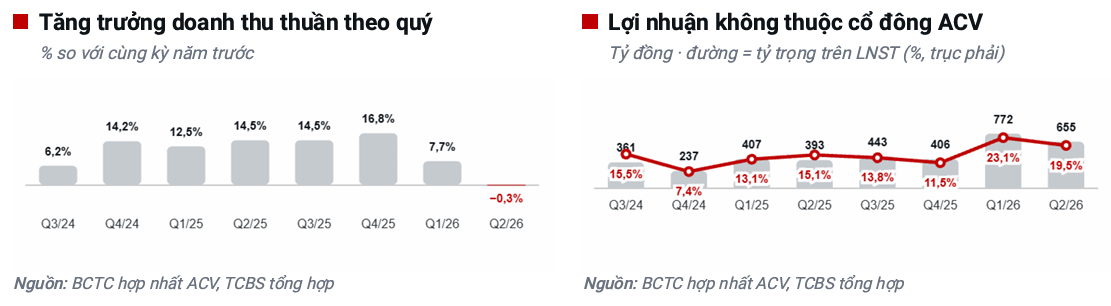
Nghe có vẻ vẫn ổn, nhưng đằng sau tỷ lệ hoàn thành đẹp đẽ đó là một thực tế ít được nhắc tới: tốc độ tăng trưởng doanh thu của ACV đã giảm liên tục ba quý gần nhất, từ +16.8% xuống +7.7% rồi về -0.3% — một đường cong đi xuống đều đặn mà bất kỳ nhà đầu tư nào cũng nên để mắt tới.
Nguyên nhân nằm ở hai điều cộng dồn: ACV vừa mất một sân bay (Phú Quốc, chuyển giao cho Sun Group từ đầu năm) đúng lúc nhu cầu nội địa đang yếu, và khoản lợi nhuận kỷ lục quý này chủ yếu đến từ một hiệu ứng kế toán — chênh lệch tỷ giá — chứ không phải từ việc phục vụ được nhiều khách hơn.
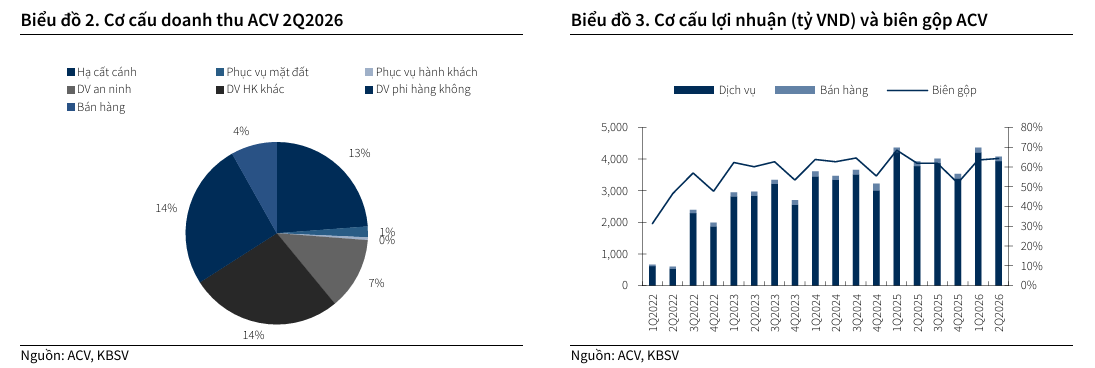
Lợi nhuận kỷ lục, nhưng 83% đến từ tỷ giá chứ không phải đường băng
Đồng Yên đảo chiều, lợi nhuận trước thuế tăng 940 tỷ đồng gần như trong một đêm.
ACV vay vốn ODA bằng đồng Yên Nhật để xây các nhà ga T2 Nội Bài và Tân Sơn Nhất, nên mỗi khi tỷ giá JPY/VND biến động, khoản vay này được đánh giá lại và ghi thẳng vào chi phí (hoặc thu nhập) tài chính.
Quý 2/2025, đồng Yên lên giá mạnh khiến ACV lỗ tỷ giá tới 739 tỷ đồng; quý 2/2026, tỷ giá diễn biến ngược lại (JPY/VND giảm khoảng 2.5%), mang về khoản lãi ròng 42 tỷ đồng.
Riêng cú đảo chiều 781 tỷ đồng này chiếm tới 83% trong tổng mức tăng 940 tỷ đồng của lợi nhuận trước thuế so với cùng kỳ — và đây là khoản đánh giá lại chưa thực hiện, hoàn toàn có thể đảo ngược nếu đồng Yên tăng giá trở lại trong các quý tới.
Phần thật, phần đến từ hoạt động khai thác, chỉ đóng góp khoảng 4%.
Nếu loại hẳn yếu tố tỷ giá ra khỏi cả hai kỳ so sánh, lợi nhuận trước thuế quý 2 chỉ tăng khoảng 4% — sát với tốc độ tăng 3.7% của lợi nhuận gộp.
Nhìn theo góc khác, lợi nhuận hoạt động kinh doanh cốt lõi (đã loại các khoản bất thường) thực chất giảm 1% YoY còn khoảng 2,500 tỷ đồng, gần sát dự báo trước đó của giới phân tích.
Nói thẳng: quý này ACV “thắng” nhờ ông trời (tỷ giá) chiều lòng, chứ chưa phải nhờ khai thác cảng tốt hơn.
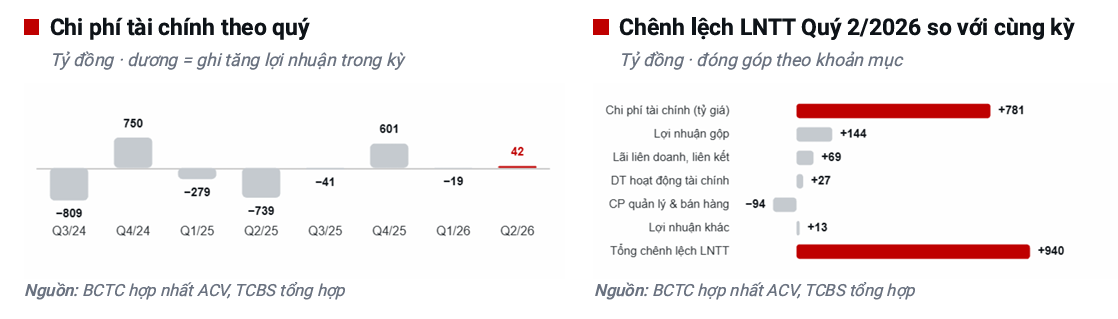
Biên lợi nhuận gộp mới là điểm sáng thật.
Giá vốn hàng bán giảm khoảng 7% YoY trong khi doanh thu gần như đứng yên, đưa biên lợi nhuận gộp lên 64.2%, cao nhất trong 5 quý gần đây và tăng 2.4 điểm phần trăm so với cùng kỳ — chủ yếu nhờ tiết giảm chi phí nhân sự.
Đây là phần lợi nhuận “sạch” nhất trong bức tranh quý 2, vì nó phản ánh đúng hiệu quả vận hành chứ không phải may rủi tỷ giá.
Một chi tiết dễ bị bỏ qua: phần lợi nhuận không thuộc về cổ đông ACV đang phình to.
Do ACV hạch toán cả doanh thu và chi phí khai thác khu bay — hạ tầng đường băng, đường lăn do Nhà nước sở hữu — vào báo cáo hợp nhất rồi nộp lại lợi nhuận cho ngân sách, khoản lợi ích cổ đông không kiểm soát đã tăng từ 393 tỷ đồng lên 655 tỷ đồng trong quý, chiếm tới 19.5% LNST hợp nhất (từ 15.1% cùng kỳ).
Vì vậy LNST thuộc về cổ đông công ty mẹ — con số nhà đầu tư thực sự cần quan tâm khi tính EPS — chỉ đạt 2,703 tỷ đồng, tăng 22.2% YoY, thấp hơn đáng kể so với mức tăng 28.9% của lợi nhuận hợp nhất.
Sản lượng khách chững lại: mất Phú Quốc, Trung Đông vẫn chưa dứt hẳn
Tổng lượng khách quý 2 giảm 4-5% YoY, nhưng nếu loại trừ Phú Quốc thì gần như đi ngang.
Quý 2/2026, hệ thống cảng của ACV phục vụ khoảng 28.9 triệu lượt khách (giảm 4.4-5% YoY tùy cách tính), gồm 11.4 triệu lượt khách quốc tế (+3.2% YoY) và 17.5 triệu lượt khách nội địa (giảm 8.8-9% YoY).
Nếu loại trừ sản lượng của Cảng hàng không Phú Quốc để so sánh trên cơ sở tương đương — công bằng hơn vì ACV đã bàn giao sân bay này cho Sun Group từ 1/1/2026 — tổng lượng khách quý 2 gần như đi ngang so với cùng kỳ, với khách quốc tế tăng tới 8.5% YoY bù đắp gần hết mức giảm 4.7% YoY của khách nội địa.
Nguyên nhân khách nội địa yếu: các hãng bay không tăng giá vé để bù đắp chi phí nhiên liệu tăng, ảnh hưởng trực tiếp đến nhu cầu đi lại trong nước.
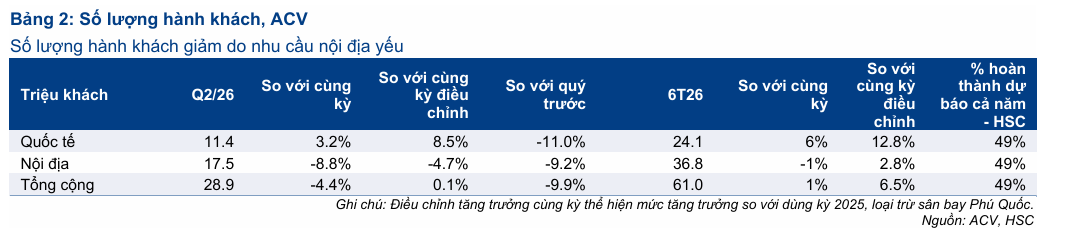
Doanh thu tăng chậm hơn sản lượng — dấu hiệu giá dịch vụ bình quân đang đi xuống.
Lũy kế 6 tháng, hệ thống 22 cảng của ACV phục vụ gần 61 triệu lượt khách (+6% YoY, hoặc +6.5% nếu loại trừ Phú Quốc), nhưng doanh thu hợp nhất chỉ tăng khoảng 4% YoY — chậm hơn hẳn tốc độ tăng sản lượng.
Doanh thu bình quân trên mỗi lượt khách ước giảm khoảng 2% trong 6 tháng, chủ yếu do cơ cấu khách: nhóm khách quốc tế — mang lại phí phục vụ cao hơn nhiều lần khách nội địa — chỉ chiếm khoảng 40% tổng lượt khách, còn mức tăng chung 6% cũng thấp hơn hẳn mục tiêu 10% cả năm mà ACV đặt ra.
Một khoản mục đáng để mắt tới: phải thu khách hàng vẫn ở mức cao.
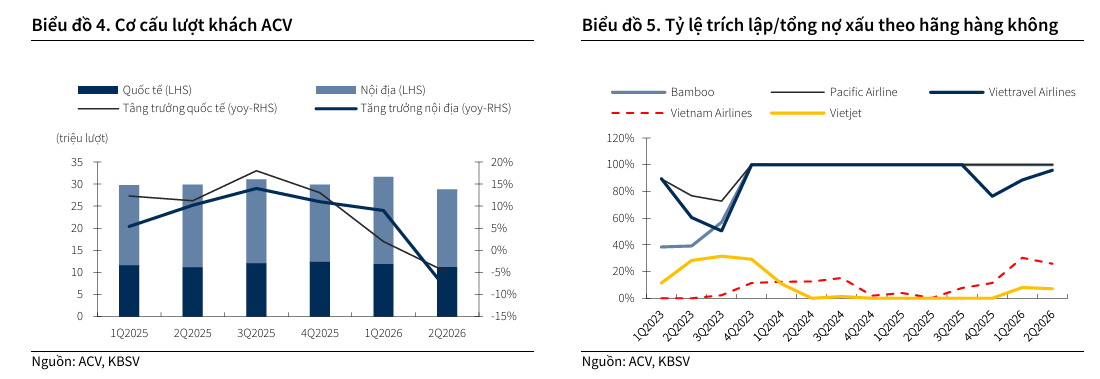
Phải thu khách hàng của ACV đạt 7,454 tỷ đồng, trong đó đã trích lập dự phòng tới 3,809 tỷ đồng — tương đương 51% — chủ yếu là công nợ của các hãng hàng không.
Số ngày phải thu bình quân 279 ngày, cao hơn nhiều so với thông lệ ngành dịch vụ hạ tầng. Đây không phải rủi ro mới, nhưng là điểm cần theo dõi khi các hãng bay nội địa vẫn đang chịu áp lực chi phí nhiên liệu.
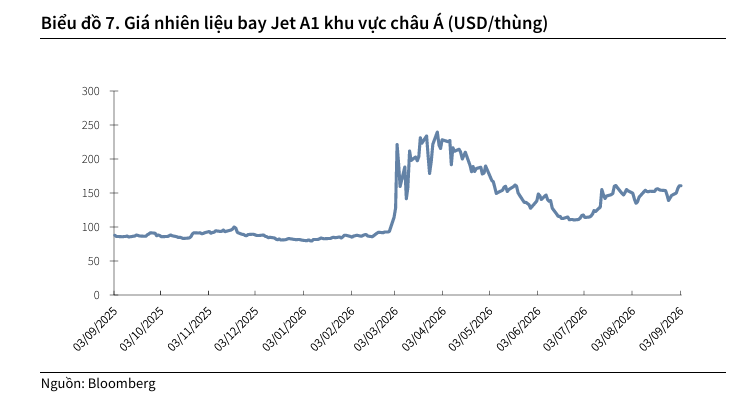
Tin không hoàn toàn xấu: áp lực từ Trung Đông đang dịu dần.
Giá nhiên liệu bay Jet A1 khu vực châu Á đã giảm từ đỉnh 239.6 USD/thùng cuối tháng 3 xuống còn 160.7 USD/thùng đầu tháng 9/2026, còn tần suất bay của các hãng Trung Đông (Emirates, Etihad, Qatar Airways) đến cuối tháng 8/2026 đã phục hồi lần lượt khoảng 96%, 101% và 103% so với mức trước xung đột — nghĩa là gián đoạn khai thác trực tiếp gần như đã được giải tỏa.
Đây là lý do giới phân tích kỳ vọng tăng trưởng hành khách sẽ cải thiện dần từ nửa cuối năm 2026.
Đại án đấu thầu Long Thành phủ bóng lên bộ máy lãnh đạo
Đây không còn là rủi ro “trên giấy” — Chủ tịch HĐQT ACV đã bị khởi tố từ tháng 3.
Ngày 7/3/2026, Bộ Công an khởi tố vụ án “Vi phạm quy định về đấu thầu gây hậu quả đặc biệt nghiêm trọng” xảy ra tại ACV và dự án Cảng hàng không quốc tế Long Thành, công bố chính thức ngày 2/7/2026 với tổng cộng 31 bị can.
Trong số đó có ông Vũ Thế Phiệt — khi ấy đang là Chủ tịch HĐQT ACV — bị cáo buộc thêm tội nhận hối lộ, với cáo buộc cụ thể là “nhận tiền để tạo điều kiện cho nhà thầu được trúng thầu”, và ông Nguyễn Tiến Việt — Thành viên HĐQT, Phó Tổng Giám đốc kiêm Giám đốc Ban Quản lý dự án Long Thành.
Ghế Chủ tịch HĐQT sau đó được chuyển cho ông Lê Văn Khiên — người đại diện 11.22% vốn nhà nước tại ACV — đảm nhiệm quyền Chủ tịch từ ngày 17/3/2026.
Vụ việc chưa dừng lại ở đó.
Ngày 7/7/2026, ông Đỗ Tất Bình — nguyên Phó Tổng Giám đốc ACV đã nghỉ hưu — tiếp tục bị Ủy ban Kiểm tra Trung ương khai trừ Đảng vì “suy thoái về tư tưởng chính trị, đạo đức, lối sống”, bị đánh giá là gây hậu quả rất nghiêm trọng đến uy tín tổ chức.
Cùng giai đoạn này, Thanh tra Chính phủ công bố kết luận thanh tra tháng 7/2026 tiếp tục chỉ ra sai phạm tại các gói thầu 5.6 và 5.10 của Long Thành — liên quan công tác đấu thầu, quản lý hợp đồng và chuyển nhượng thầu — và chuyển một số nội dung sang Bộ Công an tiếp tục xem xét, cho thấy phạm vi rà soát vẫn chưa khép lại.
Điểm cần nhìn thẳng: đến nay chưa có thiệt hại tài chính hay nghĩa vụ bồi thường cụ thể nào được lượng hóa đối với chính ACV, và hoạt động khai thác các sân bay hiện hữu — nguồn thu chính của doanh nghiệp — về cơ bản chưa bị ảnh hưởng trực tiếp.
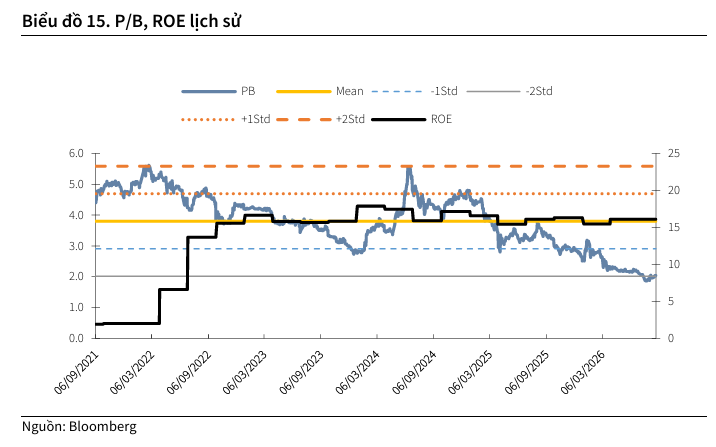
Nhưng đây vẫn là một khoản chiết khấu định giá hợp lý: việc tăng cường rà soát pháp lý, thủ tục thanh toán và lựa chọn nhà thầu nhiều khả năng sẽ làm chậm tiến độ một số dự án đầu tư mới (mở rộng Đà Nẵng, Cát Bi, Long Thành giai đoạn 2…), đồng thời phủ một lớp rủi ro quản trị lên cổ phiếu mà thị trường khó định giá chính xác — một phần lý do khiến P/B của ACV hiện neo quanh vùng -2 độ lệch chuẩn, thấp nhất 5 năm gần đây dù ROE vẫn ổn định quanh 15-16%.
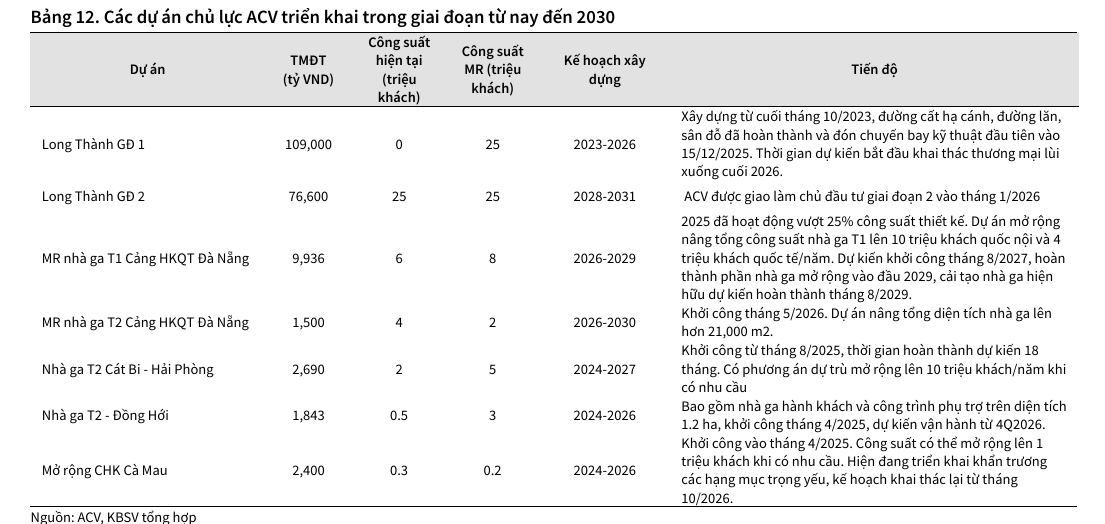
Long Thành cận kề ngày về đích, nhưng khấu hao sắp ập vào báo cáo tài chính
Tiến độ xây dựng đang được đẩy nhanh về đích.
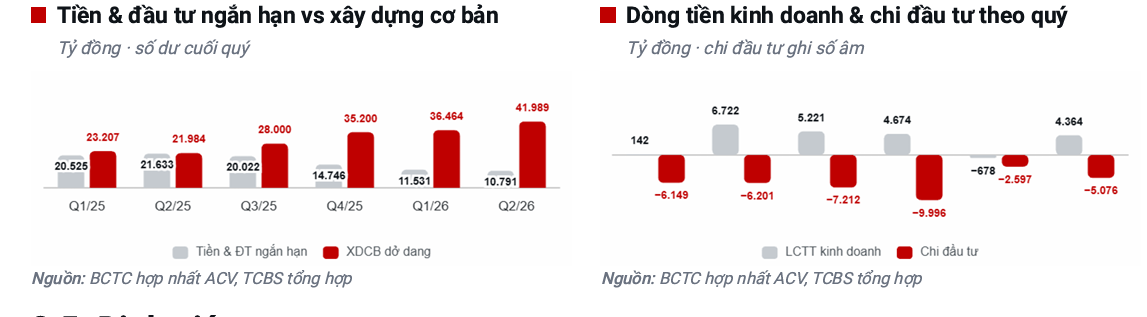
Đến 30/6/2026, ACV đã giải ngân khoảng 39,500 tỷ đồng cho giai đoạn 1 Long Thành, chiếm 94% tổng chi phí xây dựng cơ bản dở dang (41,989 tỷ đồng) — tăng mạnh từ 21,984 tỷ đồng cùng kỳ năm ngoái.
Hạ tầng kết nối cũng đang về đích: cao tốc Bến Lức – Long Thành đã hoàn thành hơn 99%, dự kiến thông xe toàn tuyến cuối tháng 9/2026.
Theo Cục Hàng không Việt Nam, giai đoạn vận hành thử nghiệm — kiểm tra hệ thống, chạy thử đồng bộ, đánh giá vận hành — dự kiến triển khai trong các tháng 9-11/2026, trước khi chính thức khai thác thương mại từ 01/12/2026 sau khi hoàn tất thủ tục nghiệm thu và cấp phép.
Khi đi vào hoạt động, Long Thành giai đoạn 1 sẽ bổ sung công suất 25 triệu khách và 1.2 triệu tấn hàng hóa/năm cho ACV.
Nhưng đây cũng chính là lúc chi phí bắt đầu “tính sổ”.
Khi Long Thành khai thác thương mại, phần lớn khoản 41,989 tỷ đồng xây dựng cơ bản dở dang sẽ được chuyển sang tài sản cố định và bắt đầu trích khấu hao, đồng thời phát sinh chi phí vận hành nhà ga mới.
Đây chính là lý do ACV đặt kế hoạch lợi nhuận trước thuế công ty mẹ năm 2026 giảm tới 47% YoY xuống 7,011 tỷ đồng, dù doanh thu kế hoạch vẫn tăng nhẹ 2% YoY.
Lũy kế 6 tháng, công ty mẹ mới hoàn thành 50.8% kế hoạch doanh thu nhưng đã hoàn thành tới 83.6% kế hoạch lợi nhuận trước thuế cả năm — phần lớn nhờ khoản lãi tỷ giá không lặp lại đều đặn mỗi quý.
Nói thẳng: nửa cuối năm 2026, ACV nhiều khả năng sẽ phải “trả lại” một phần lợi nhuận đã ứng trước này khi khấu hao Long Thành bắt đầu phát sinh — và đây chính là biến số lớn nhất mà cả bốn nguồn phân tích đều nhắc đi nhắc lại như một điều cần theo dõi sát.
Bảng cân đối đã đổi hẳn diện mạo vì dự án này.
Tiền và đầu tư ngắn hạn giảm gần một nửa trong 12 tháng, từ 21,633 tỷ đồng xuống còn 10,791 tỷ đồng — lãi tiền gửi quý 2 theo đó giảm tới 78% YoY xuống chỉ còn 35.5 tỷ đồng do dòng tiền được ưu tiên rót vào dự án.
Điểm tích cực là ACV vẫn chưa chịu áp lực trả nợ: dư nợ vay chỉ 9,207 tỷ đồng, gần như toàn bộ là vốn ODA Nhật Bản lãi suất ưu đãi (chi phí lãi vay cả quý chỉ 13 tỷ đồng), vẫn thấp hơn đáng kể so với lượng tiền và đầu tư ngắn hạn hiện có.
Định giá & khuyến nghị
Cổ phiếu ACV đã giảm khoảng 37% từ vùng đỉnh 12 tháng (64,442 đồng, tính đến thời điểm báo cáo TCBS công bố giữa tháng 8) và tiếp tục trượt giá trong những tuần gần đây — tại thời điểm viết bài này, cổ phiếu giao dịch quanh vùng 39,300 đồng/cổ phiếu, thấp hơn cả mức giá tham chiếu 40,600-41,000 đồng mà các báo cáo tháng 8-9 sử dụng, đưa P/E về khoảng 12.7 lần và P/B về khoảng 1.9 lần — thấp hơn nhiều so với bình quân 3-4 năm gần nhất (24.5 lần P/E theo HSC, 20.8 lần theo TCBS).
Vietcap, đơn vị công bố báo cáo nhanh đầu tiên ngay sau KQKD quý 2, hiện đang xem xét lại toàn bộ dự báo lợi nhuận năm 2026, đặc biệt về thời điểm Long Thành đi vào vận hành thương mại — coi đây là rủi ro điều chỉnh giảm chính cho dự báo hiện tại.
Ba nguồn còn lại đồng thuận ở một điểm: định giá hiện tại là hấp dẫn xét trên khía cạnh tài sản (vốn chủ sở hữu gần như không đòn bẩy, tiền vẫn lớn hơn nợ vay, và hơn 40,000 tỷ đồng đang “nằm im” ở Long Thành sắp bắt đầu sinh lời), nhưng vẫn thận trọng về tốc độ tăng trưởng ngắn hạn khi khấu hao và chi phí vận hành mới sắp phát sinh.
Elibook Team không có khuyến nghị giao dịch ở ACV.
| Tiêu chí | HSC (04/08/2026) | TCBS (17/08/2026) | KBSV (07/09/2026) |
|---|---|---|---|
| Khuyến nghị | Nắm giữ | Giải ngân, nắm giữ trung-dài hạn | Trung lập |
| Giá mục tiêu (VND/cp) | 43,500 (đang xem xét lại) | Không nêu giá mục tiêu cụ thể | 46,600 |
| Dự phóng doanh thu năm 2026 (tỷ VND) | 28,089 | 27,729 | 27,163 |
| Dự phóng LNST-CĐTS năm 2026 (tỷ VND) | 9,539 | 10,897 | 10,434 |
| Động lực tăng trưởng chính | Cơ cấu doanh thu cải thiện nhờ khách quốc tế; biên gộp mở rộng | Long Thành khai thác từ 01/12/2026; tài sản gần như không đòn bẩy, ROE 16.1% | Tăng trưởng khách quốc tế/nội địa CAGR 6.8%/3.3%/năm giai đoạn 2026-2030; Long Thành bổ sung 25 triệu khách/năm |
| Rủi ro chính | Nhu cầu nội địa yếu, giá vé chưa bù được chi phí nhiên liệu | Doanh thu tăng chậm hơn sản lượng; khấu hao và chi phí vận hành khi Long Thành hoạt động | Sản lượng khách chậm lại do mất Phú Quốc và sân bay Gia Bình hấp thụ lưu lượng; rủi ro pháp lý/tiến độ dự án |