Th9
Phân tích Doanh Nghiệp
BVH: Lãi suất chưa chịu hạ nhiệt, lợi nhuận quý 2 bùng nổ và cửa thoái vốn nhà nước hé mở
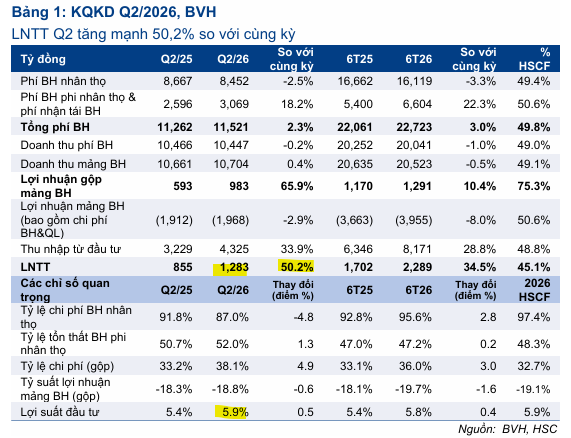
- Doanh thu & lợi nhuận: LNTT quý 2/2026 đạt 1,283 tỷ đồng, tăng 50.2% YoY và 27.6% QoQ — mức tăng mạnh nhất nhiều quý gần đây; lũy kế 6 tháng đạt 2,289 tỷ đồng, tăng 34.5% YoY, hoàn thành khoảng 45-53% dự phóng cả năm tùy CTCK.
- Hoạt động cốt lõi: bảo hiểm phi nhân thọ tăng phí gốc khoảng 18% YoY, quý thứ hai liên tiếp tăng trưởng hai chữ số, trong khi bảo hiểm nhân thọ vẫn giảm 3.3% YoY trong 6 tháng; lợi suất đầu tư nhích lên 5.9-6.3%, tăng 40-56 điểm cơ bản QoQ nhờ lãi suất huy động cao.
- Động lực bổ sung: gần một nửa mức tăng lợi nhuận quý 2 đến từ khoản hoàn nhập dự phòng lãi cam kết đầu tư 2,377 tỷ đồng; HSC vừa nâng khuyến nghị lên MUA (giá mục tiêu 77,200 đồng, +22.5%), Vietcap giữ MUA (83,600 đồng, +31.4%), còn TCBS thận trọng hơn hẳn với dự phóng lợi nhuận 2026 thấp hơn khoảng 17-18% — câu chuyện đầu tư của BVH lúc này là một canh bạc kép giữa lãi suất còn neo cao và cửa thoái vốn nhà nước đang hé mở.
Bảo Việt vừa có một quý 2/2026 đẹp trên giấy tờ: lợi nhuận trước thuế tăng tới 50.2% so với cùng kỳ, đủ để bất kỳ cổ đông nào cũng phải mỉm cười.
Nhưng nếu chỉ dừng lại ở dòng tít đó thì coi như bỏ lỡ phần thú vị nhất của câu chuyện — gần một nửa khoản lợi nhuận tăng thêm không đến từ việc bán được nhiều hợp đồng bảo hiểm hơn, mà đến từ một cơ chế kế toán ít ai để ý: hoàn nhập dự phòng lãi cam kết đầu tư, vốn tăng vọt đơn giản vì lãi suất thị trường đang ở mức cao.
Đó cũng chính là lý do ba công ty chứng khoán cùng đọc một bộ số liệu nhưng đưa ra ba mức độ tin tưởng khác nhau: HSC vừa nâng hạng lên MUA, Vietcap giữ nguyên MUA với mức sinh lời kỳ vọng hấp dẫn nhất, còn TCBS thì khuyên “quan sát tìm điểm vào” thay vì xuống tiền ngay.
Bài viết này đi qua từng lớp của câu chuyện: lợi nhuận quý 2 “sạch” đến đâu, vì sao lãi suất cao là con dao hai lưỡi mà hiện BVH đang đứng ở phía có lợi, và vì sao câu chuyện thoái vốn nhà nước — vốn đã bị nhắc đi nhắc lại nhiều năm mà chưa từng thành hiện thực — lần này có vẻ nghiêm túc hơn hẳn.
Lợi nhuận quý 2 bùng nổ — nhưng ai mới thực sự “gánh team”?
Con số đầu tiên: đẹp không chê được.
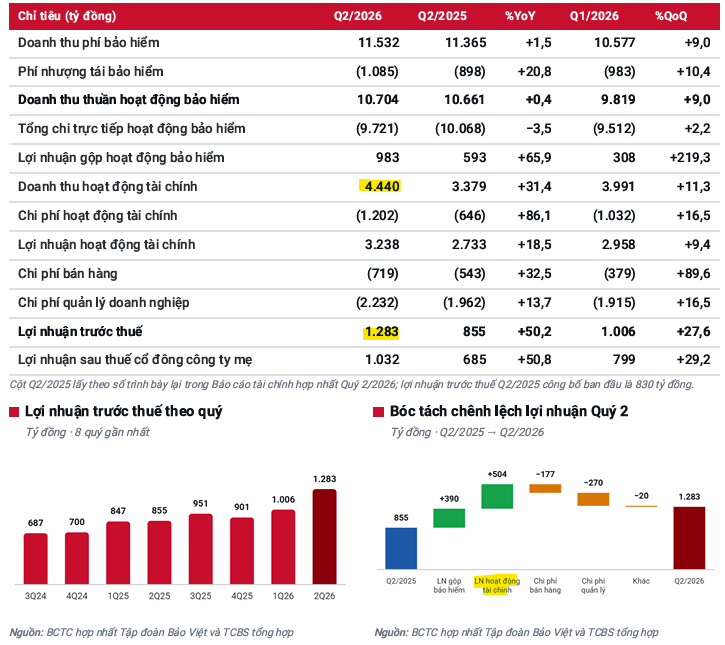
LNTT quý 2/2026 của BVH đạt 1,283 tỷ đồng, tăng 50.2% YoY và 27.6% QoQ. Lũy kế 6 tháng đầu năm, LNTT đạt 2,289 tỷ đồng, tăng 34.5% YoY, hoàn thành khoảng 45-53% dự phóng cả năm tùy CTCK. LNST cổ đông công ty mẹ quý 2 đạt 1,032 tỷ đồng, tăng 50.8% YoY.
Nhưng bóc tách ra thì câu chuyện không đơn giản như con số đầu tiên gợi ý.
Mức tăng 429 tỷ đồng của LNTT quý 2 đến từ hai nguồn gần như ngang nhau: lợi nhuận hoạt động tài chính tăng thêm 504 tỷ đồng nhờ lãi suất tiền gửi tăng cao, và lợi nhuận gộp bảo hiểm tăng thêm 390 tỷ đồng, sau khi trừ đi 446 tỷ đồng chi phí bán hàng và quản lý tăng thêm.
Vấn đề nằm ở phần lợi nhuận gộp bảo hiểm: gần như toàn bộ mức cải thiện này không đến từ hoạt động khai thác bảo hiểm, mà từ một khoản hoàn nhập dự phòng lãi cam kết đầu tư tối thiểu lên tới 2,377 tỷ đồng, so với chỉ 374 tỷ đồng cùng kỳ năm ngoái — chênh lệch 2,002 tỷ đồng, lớn gấp 4.7 lần mức tăng LNTT toàn quý.
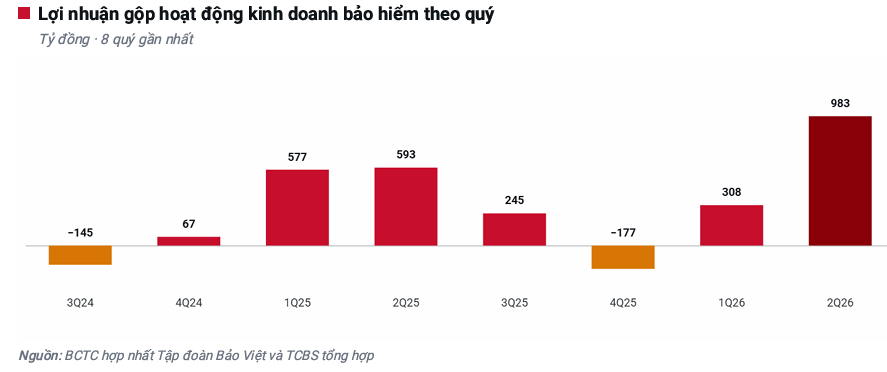
Đây chính là điểm khiến các CTCK không đồng thuận hoàn toàn về “chất lượng” của quý lợi nhuận này.
Khoản dự phòng lãi cam kết đầu tư tối thiểu là nghĩa vụ BVH trích lập cho phần lãi đã cam kết với chủ hợp đồng bảo hiểm nhân thọ; khi lợi suất đầu tư thực tế của danh mục vượt mức lãi đã cam kết, phần dự phòng dư ra được hoàn nhập thẳng vào lợi nhuận — nhưng đây là một điều chỉnh giá trị sổ sách, không tạo ra dòng tiền thực và có thể đảo chiều bất cứ lúc nào lãi suất giảm trở lại.
TCBS đánh giá thẳng chất lượng lợi nhuận quý 2 chỉ ở mức “vừa phải”, và vì lý do này đưa ra dự phóng LNST-CĐTS 2026 thận trọng hơn hẳn — chỉ 3,482 tỷ đồng, thấp hơn khoảng 16-18% so với mức 4,139-4,240 tỷ đồng mà Vietcap và HSC đưa ra.
Khoản dự phòng còn lại — có thể hoàn nhập tiếp, hoặc phải trích lập lại — hiện ở mức 14,168 tỷ đồng, tương đương 51.8% vốn chủ sở hữu của cả tập đoàn, đủ lớn để một cú đảo chiều lãi suất trở thành rủi ro thực sự chứ không chỉ là rủi ro lý thuyết.
Lãi suất cao: con dao hai lưỡi, nhưng hiện đang cắt theo hướng có lợi cho BVH
Thu nhập đầu tư mới là phần “sạch” và bền vững nhất trong bức tranh lợi nhuận quý 2.
Doanh thu hoạt động tài chính đạt 4,440 tỷ đồng, tăng 31.4% YoY, trong đó riêng lãi tiền gửi tăng 48.2% lên 2,636 tỷ đồng và lãi trái phiếu tăng 19.4% lên 1,466 tỷ đồng.
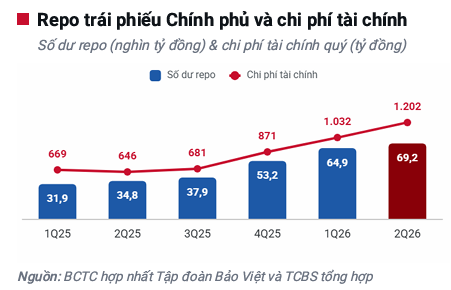
Lợi suất đầu tư bình quân của danh mục nhích lên 5.9% trong quý 2, tăng khoảng 40-50 điểm cơ bản QoQ; Vietcap ghi nhận con số cao hơn, 6.3% (+56 điểm cơ bản QoQ).
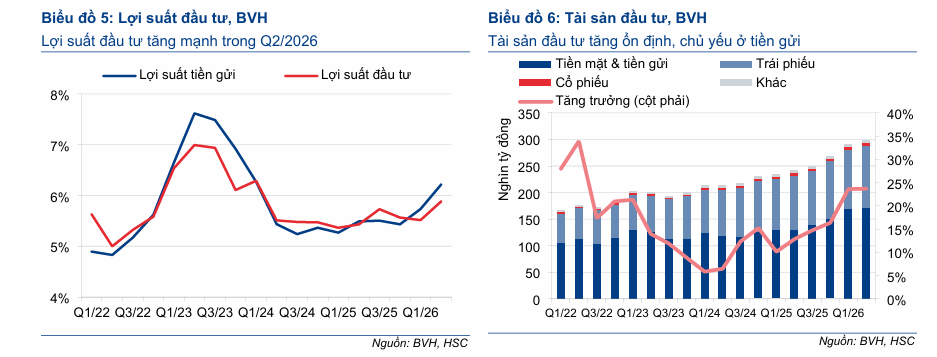
Ngược lại, các nguồn thu nhạy với thị trường như cổ tức và lãi kinh doanh chứng khoán đều giảm mạnh (lần lượt -41.4% và -70.3%) — càng cho thấy phần tăng trưởng chủ yếu đến từ lãi suất huy động, không phải từ khả năng “lướt sóng” tài sản tài chính.
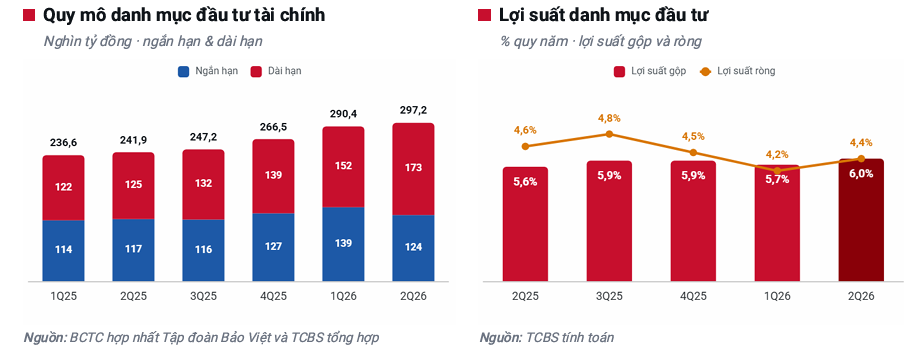
BVH đã chủ động khóa lợi suất cao trước khi làn sóng lãi suất kịp quay đầu.
Trong quý 2, tập đoàn chuyển 23,598 tỷ đồng tiền gửi từ kỳ hạn dưới 1 năm sang kỳ hạn dài với lãi suất lên tới 8.6%/năm, đồng thời mua thêm 7,481 tỷ đồng trái phiếu doanh nghiệp với lãi suất tới 10.0%/năm.
Nước đi này hợp lý: nếu lãi suất giảm trong nửa cuối năm, phần danh mục đã khóa lãi suất dài hạn vẫn tiếp tục sinh lời cao, ít nhất trong ngắn-trung hạn.
Nhưng cái giá phải trả nằm ở cơ cấu vốn: phần tăng thêm của danh mục đầu tư phần lớn được tài trợ bằng repo trái phiếu Chính phủ kỳ hạn dưới 12 tháng — số dư repo đã lên 69,185 tỷ đồng cuối quý 2, tăng 30.0% chỉ sau 6 tháng và chiếm tới 21.9% tổng tài sản (từ 13.2% cùng kỳ).
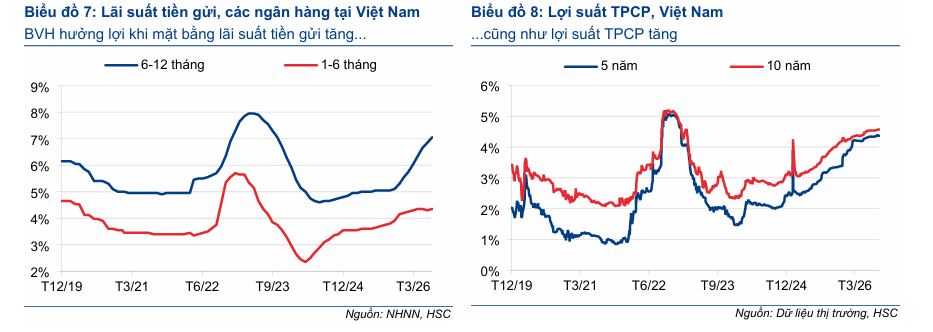
Kênh vốn này có chi phí điều chỉnh theo lãi suất thị trường gần như ngay lập tức, khiến chi phí tài chính quý 2 tăng vọt 86.1% YoY, riêng chi phí repo và lãi vay tăng gấp 3.0 lần cùng kỳ.
Nói cách khác, BVH đang vay ngắn hạn để tài trợ cho một danh mục đầu tư dài hạn lãi suất cao — một canh bạc chênh lệch kỳ hạn có lợi khi lãi suất còn cao hoặc đi ngang, nhưng sẽ bị siết ở cả hai đầu nếu lãi suất đảo chiều nhanh.
Và đây là phần thông tin mới, cập nhật ngay lúc bài viết này được thực hiện, chưa xuất hiện trong các báo cáo CTCK nói trên.
Ngày 13/8/2026, Thủ tướng đã yêu cầu ngành ngân hàng ổn định mặt bằng lãi suất và giảm thực chất lãi suất cho vay — một chỉ đạo mà nếu được thực thi nghiêm sẽ ảnh hưởng trực tiếp đến cả hai chân trụ lợi nhuận của BVH: thu nhập đầu tư lẫn khoản hoàn nhập dự phòng.
Nhưng đến giữa tháng 9/2026, hơn một tháng sau chỉ đạo đó, mặt bằng lãi suất huy động trên thị trường vẫn chưa hề hạ nhiệt: nhiều ngân hàng tiếp tục niêm yết lãi suất kỳ hạn 6 tháng ở mức 8.5-9.3%/năm, kỳ hạn 12 tháng cho khoản tiền gửi lớn vượt 9.7%/năm, thậm chí có ngân hàng nhỏ chào tới gần 10%/năm cho khoản tiền gửi trên 10 tỷ đồng.
Nguyên nhân cấu trúc vẫn còn nguyên: tăng trưởng tín dụng toàn hệ thống đạt 8.36% tính đến tháng 8, vượt xa tốc độ tăng huy động, khiến chênh lệch tín dụng-huy động toàn hệ thống lên tới khoảng 940 nghìn tỷ đồng — các ngân hàng buộc phải giữ lãi suất huy động cao để hút vốn dù có chỉ đạo hạ lãi suất từ cấp cao nhất.
Với BVH, điều này có nghĩa là cửa sổ hưởng lợi từ lãi suất cao — cả ở thu nhập đầu tư lẫn khả năng tiếp tục hoàn nhập dự phòng — nhiều khả năng còn kéo dài ít nhất hết năm 2026, dù rủi ro đảo chiều vẫn treo lơ lửng cho năm 2027 nếu áp lực chính sách cuối cùng thắng thế.
Khoản 115,668 tỷ đồng tiền gửi kỳ hạn dưới 1 năm của BVH sẽ lần lượt đáo hạn và tái tục trong thời gian tới — đây chính là “phong vũ biểu” đáng theo dõi nhất: tái tục ở mặt bằng lãi suất nào sẽ quyết định phần lớn quỹ đạo lợi nhuận năm 2027.
Phi nhân thọ tăng tốc, nhân thọ vẫn ì ạch
Phi nhân thọ đang trở thành động lực tăng trưởng thực sự của BVH.
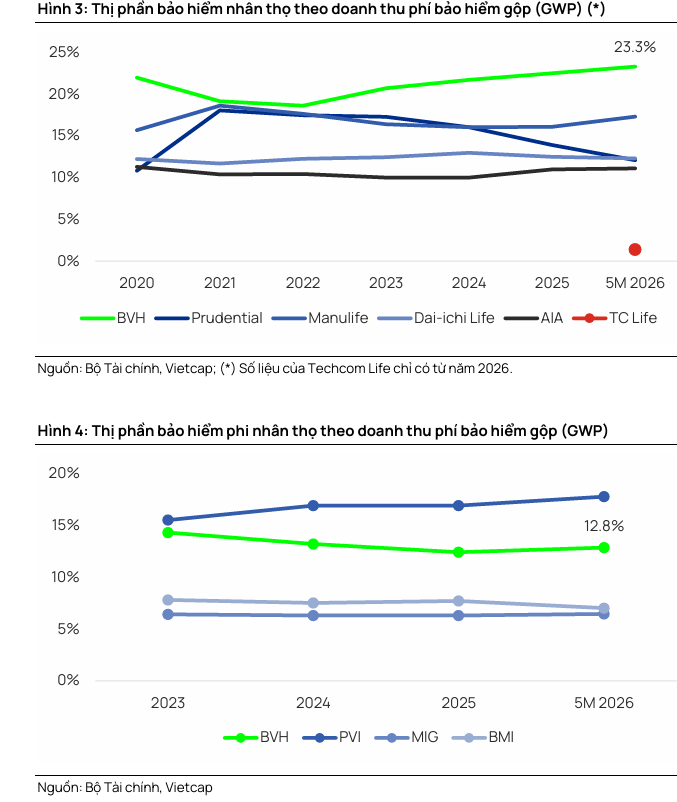
Phí bảo hiểm gốc mảng này tăng khoảng 18% YoY trong quý 2/2026 — quý thứ hai liên tiếp tăng trưởng hai chữ số, vượt tốc độ tăng bình quân toàn ngành khoảng 13.5-16%.
Đây không phải diễn biến ngẫu nhiên: từ ĐHCĐ hồi tháng 7, BVH đã công bố chiến lược 2026-2030 với định hướng dịch chuyển ưu tiên sang mở rộng doanh thu, và phi nhân thọ chính là mảng được chọn để “tấn công” thị phần trước — đơn giản vì không phải trích dự phòng dài hạn như nhân thọ nên tăng trưởng doanh thu ở đây chuyển hóa vào lợi nhuận nhanh hơn.
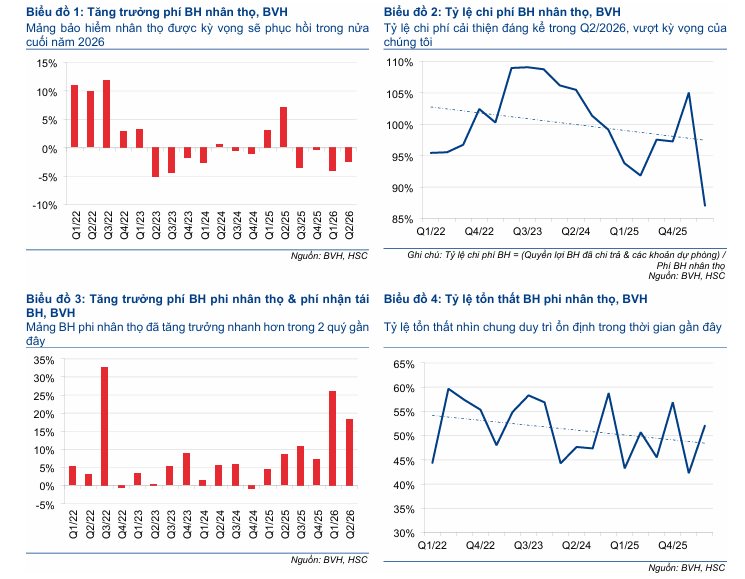
Ngược lại, bảo hiểm nhân thọ — mảng cốt lõi truyền thống — vẫn chưa thoát khỏi vùng trũng.
Phí bảo hiểm gốc nhân thọ 6 tháng đầu năm giảm còn 16,119 tỷ đồng, giảm 3.3% YoY, trong khi chi trả đáo hạn tăng 20.1% YoY lên 9,316 tỷ đồng — một phần do các hợp đồng khai thác mạnh giai đoạn 2018-2021 lần lượt đến hạn, áp lực mang tính cơ cấu của toàn ngành chứ không riêng BVH.
Vietcap đã điều chỉnh giảm dự báo phí nhân thọ cả năm 2026 xuống 31,701 tỷ đồng (từ dự báo cũ 34,029 tỷ đồng) để phản ánh tốc độ phục hồi chậm hơn kỳ vọng, đồng thời lưu ý dư địa giảm lãi suất tiền gửi trong 6 tháng cuối năm còn hạn chế — đồng nghĩa kênh tiền gửi ngân hàng vẫn hấp dẫn hơn bảo hiểm liên kết đầu tư, tiếp tục cạnh tranh trực tiếp với sản phẩm nhân thọ.
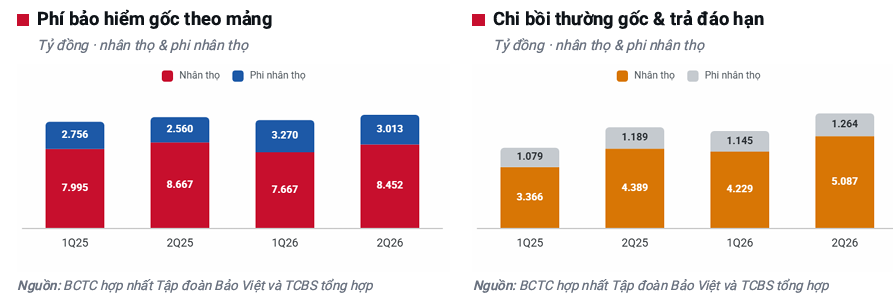
Điểm sáng hiếm hoi ở mảng này là tỷ lệ chi phí bảo hiểm nhân thọ (tổng quyền lợi chi trả và dự phòng chia cho phí bảo hiểm) đã cải thiện đáng kể trong quý 2, xuống còn khoảng 87% từ mức trên 100% hồi quý 1 — dù vẫn còn nhiều biến động khó đoán theo từng quý.
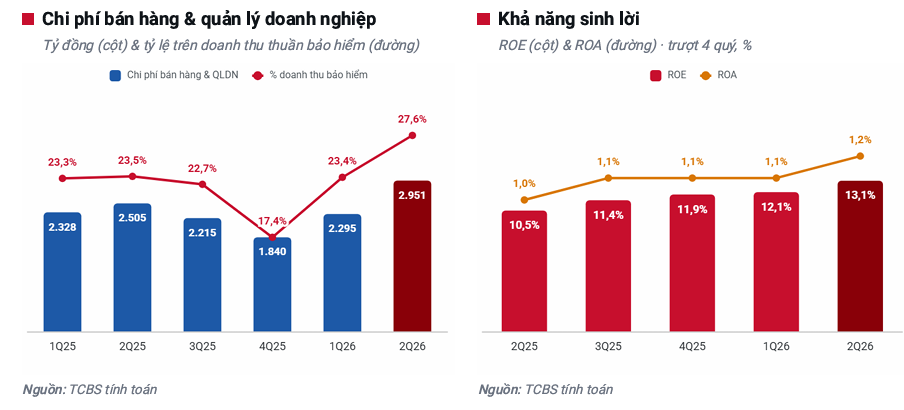
Chi phí vận hành lại là điểm trừ đáng chú ý nhất của quý.
Chi phí bán hàng và quản lý doanh nghiệp quý 2 tăng 17.8% YoY lên 2,951 tỷ đồng, trong khi doanh thu thuần bảo hiểm chỉ tăng 0.4% — kéo tỷ lệ chi phí trên doanh thu lên 27.6% từ 23.5% cùng kỳ.
Hai khoản tăng mạnh nhất đều thuộc về con người và kênh phân phối: chi khen thưởng, hỗ trợ đại lý tăng 39.6%, chi nhân công khối bảo hiểm tăng 47.2%.
Đây là chỗ đáng theo dõi nhất trong nửa cuối năm — nếu BVH tiếp tục đổ tiền vào kênh đại lý mà phí nhân thọ vẫn không bật lên, hiệu quả đầu tư vào kênh phân phối này cần được đặt dấu hỏi.
Thoái vốn nhà nước: không còn là lời hứa suông
Từ ĐHCĐ tháng 7, BVH đã đặt cược vào một câu chuyện lớn hơn nhiều so với một quý lợi nhuận.
Tập đoàn công bố chiến lược giai đoạn 2026-2030 nhằm chuyển đổi từ một tập đoàn bảo hiểm truyền thống thành hệ sinh thái tích hợp tài chính-bảo hiểm, xây dựng quanh 5 trụ cột: đầu tư, tài chính, bảo hiểm, y tế và công nghệ.
Đi kèm với đó là khả năng tăng vốn và/hoặc cổ phần hóa hai công ty con bảo hiểm — Bảo Việt Nhân thọ và Bảo hiểm Bảo Việt — trong khi vẫn duy trì quyền kiểm soát, cùng kế hoạch giảm sở hữu tại công ty con chứng khoán BVS xuống dưới 50% và thoái vốn khỏi các khoản đầu tư ngoài cốt lõi như Công ty Đầu tư Bảo Việt và Công ty Âu Lạc.
Đến cuối tháng 8, câu chuyện này có thêm một cột mốc pháp lý cụ thể.
Theo Quyết định 40/2026, Nhà nước có thể giảm tỷ lệ sở hữu xuống mức tối thiểu trên 50% tại các doanh nghiệp nhà nước có giá trị thương hiệu quốc gia và vai trò quan trọng với kinh tế-xã hội của ngành, và BVH thuộc diện phải trình Thủ tướng phương án cơ cấu lại vốn nhà nước giai đoạn 2026-2030 trong vòng 30 ngày làm việc.
Đây không phải một chỉ đạo đơn lẻ, tách rời: theo Nghị định 57/2026/NĐ-CP (có hiệu lực từ 13/2/2026), BVH nằm trong danh sách hơn 20 “ông lớn” — cùng PVN, EVN, Viettel, SCIC, Agribank — thuộc thẩm quyền quyết định trực tiếp của Thủ tướng về cơ cấu lại vốn nhà nước, và ngay từ tháng 2/2026 Phó Thủ tướng Hồ Đức Phớc đã yêu cầu đẩy nhanh triển khai, báo cáo dứt điểm các tồn đọng trong quyết toán cổ phần hóa ngay từ tháng 4/2026.
Nói cách khác, khung pháp lý cho việc Bộ Tài Chính giảm tỷ lệ sở hữu tại BVH — hiện ở mức 65.0%, trong khi Sumitomo Life nắm 22.1% và lượng cổ phiếu tự do chuyển nhượng chỉ khoảng 10% — đã tồn tại từ đầu năm và đang được thúc đẩy ở cấp cao nhất.
Đây là lý do khiến câu chuyện thoái vốn của BVH, vốn đã được nhắc tới nhiều lần trong quá khứ mà chưa từng thành hiện thực, lần này có cơ sở để nhà đầu tư đặt kỳ vọng nghiêm túc hơn hẳn so với trước.
Với một cổ phiếu có free-float chỉ khoảng 10%, một đợt thoái vốn thành công sẽ là cú hích thanh khoản đáng kể — không chỉ tăng lượng cổ phiếu lưu hành tự do mà còn mở đường cho sự tham gia của nhà đầu tư chiến lược mới, điều thị trường thường phản ứng tích cực với các doanh nghiệp nhà nước lớn.
Rủi ro cần lưu ý: lộ trình cụ thể (thời điểm, tỷ lệ, phương thức — phát hành riêng lẻ hay bán đấu giá) vẫn chưa được công bố, và với lịch sử “nói nhiều làm ít” của không ít thương vụ thoái vốn nhà nước tại Việt Nam trước đây, nhà đầu tư nên xem đây là một xúc tác trung hạn cho giai đoạn 2026-2027, chứ chưa phải điều có thể định giá chắc chắn ngay trong ngắn hạn.
Định giá & khuyến nghị: đồng thuận MUA, nhưng mức độ lạc quan khác nhau
Ba nguồn, ba mức độ tin tưởng khác nhau vào chất lượng tăng trưởng.
Sau khi giá cổ phiếu điều chỉnh khoảng 6% trong 1 tháng qua, HSC đã nâng khuyến nghị BVH từ Tăng tỷ trọng lên MUA, nâng giá mục tiêu thêm 2.1% lên 77,200 đồng/cổ phiếu, tương đương tiềm năng tăng giá khoảng 22.5% so với giá 63,000 đồng ngày 8/9/2026.
Vietcap giữ nguyên khuyến nghị MUA với giá mục tiêu 83,600 đồng (tăng 3.2% so với lần cập nhật trước), tiềm năng tăng giá 31.4%, tổng mức sinh lời bao gồm cổ tức đạt 33.0% — mức lạc quan nhất trong ba nguồn.
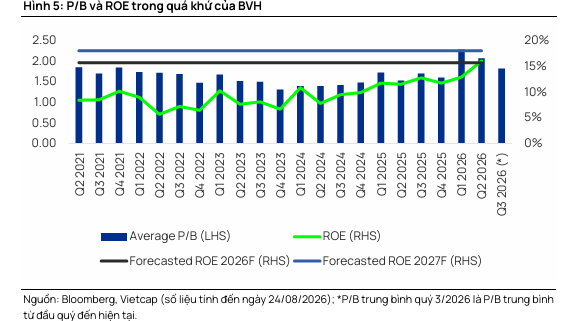
TCBS, ngược lại, giữ thái độ thận trọng hơn hẳn với khuyến nghị “quan sát tìm điểm vào phù hợp”, chưa đưa ra giá mục tiêu cụ thể, với lý do định giá hiện tại (P/B 1.9 lần, cao hơn khoảng 11% so với bình quân 5 năm và cao hơn tới 60% so với trung vị 1.2 lần của 10 doanh nghiệp bảo hiểm phi nhân thọ niêm yết còn lại) chưa được hậu thuẫn tương xứng bởi khả năng sinh lời, khi ROE trượt 4 quý 13.1% chỉ nhỉnh hơn trung vị nhóm 12.9%.
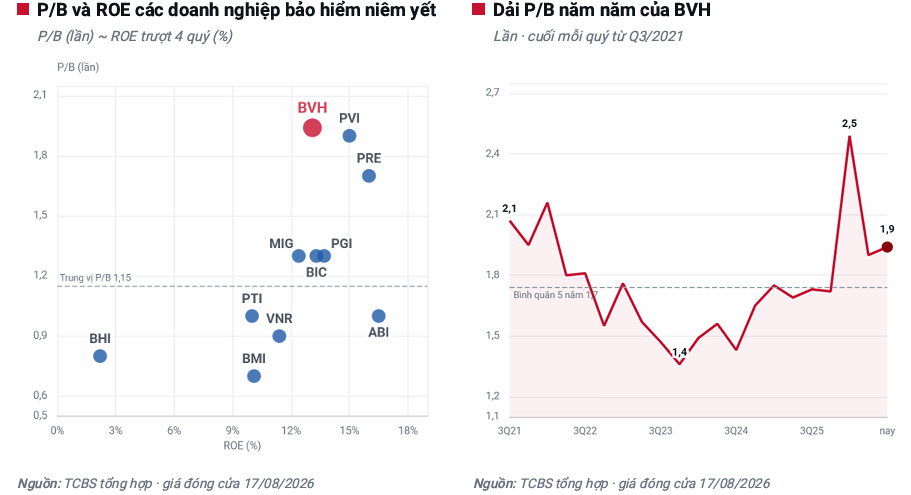
Điểm khác biệt lớn nhất giữa ba nguồn nằm ở dự phóng lợi nhuận 2026.
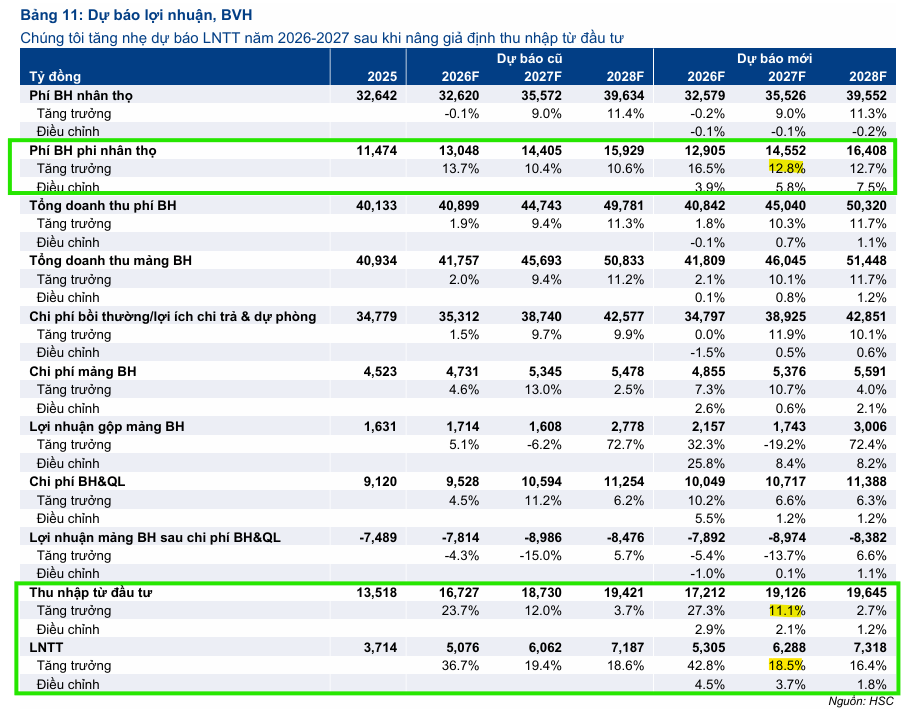
HSC dự phóng LNST-CĐTS đạt 4,240 tỷ đồng (+42.5% YoY), Vietcap dự phóng 4,139 tỷ đồng (+45.9% YoY) — hai con số khá gần nhau — trong khi TCBS chỉ dự phóng 3,482 tỷ đồng (+22.7% YoY), thấp hơn khoảng 16-18%.
Đây đúng kiểu chênh lệch phản ánh khác biệt thật sự về quan điểm — đúng tinh thần thận trọng của TCBS về chất lượng khoản hoàn nhập dự phòng đã phân tích ở phần đầu bài — chứ không phải sai số kỹ thuật nên lấy bình quân.
| Tiêu chí | HSC (15/9/2026) | TCBS (18/8/2026) | Vietcap (25/8/2026) |
|---|---|---|---|
| Khuyến nghị | MUA (nâng từ Tăng tỷ trọng) | Quan sát, tìm điểm vào phù hợp | MUA |
| Giá mục tiêu (VND/cp) | 77,200 (+22.5%) | Chưa đưa ra giá mục tiêu cụ thể | 83,600 (+31.4%, tổng mức sinh lời +33.0%) |
| Dự phóng phí BH gốc năm 2026 (tỷ VND) | 45,500 | 43,844 (+0.3% YoY) | 44,904 (+2.7% YoY) |
| Dự phóng LNST-CĐTS năm 2026 (tỷ VND) | 4,240 (+42.5% YoY) | 3,482 (+22.7% YoY) | 4,139 (+45.9% YoY) |
| Động lực tăng trưởng chính | Lợi suất đầu tư cải thiện, phi nhân thọ tăng tốc, tỷ lệ chi phí BH nhân thọ tốt lên | Lãi tiền gửi/trái phiếu là phần thu nhập bền vững nhất; phần lớn tăng trưởng còn lại đến từ hoàn nhập dự phòng | ROI cao hơn, mức dự phòng nghiệp vụ thấp hơn kỳ vọng, Quyết định 40 mở đường tái cấu trúc vốn nhà nước |
| Rủi ro chính | Phí bảo hiểm nhân thọ chưa phục hồi rõ rệt | Lãi suất giảm trở lại khiến khoản dự phòng vừa hoàn nhập phải trích lập lại | Phục hồi mảng nhân thọ chậm hơn kỳ vọng do lãi suất cao ảnh hưởng nhu cầu sản phẩm liên kết đầu tư |
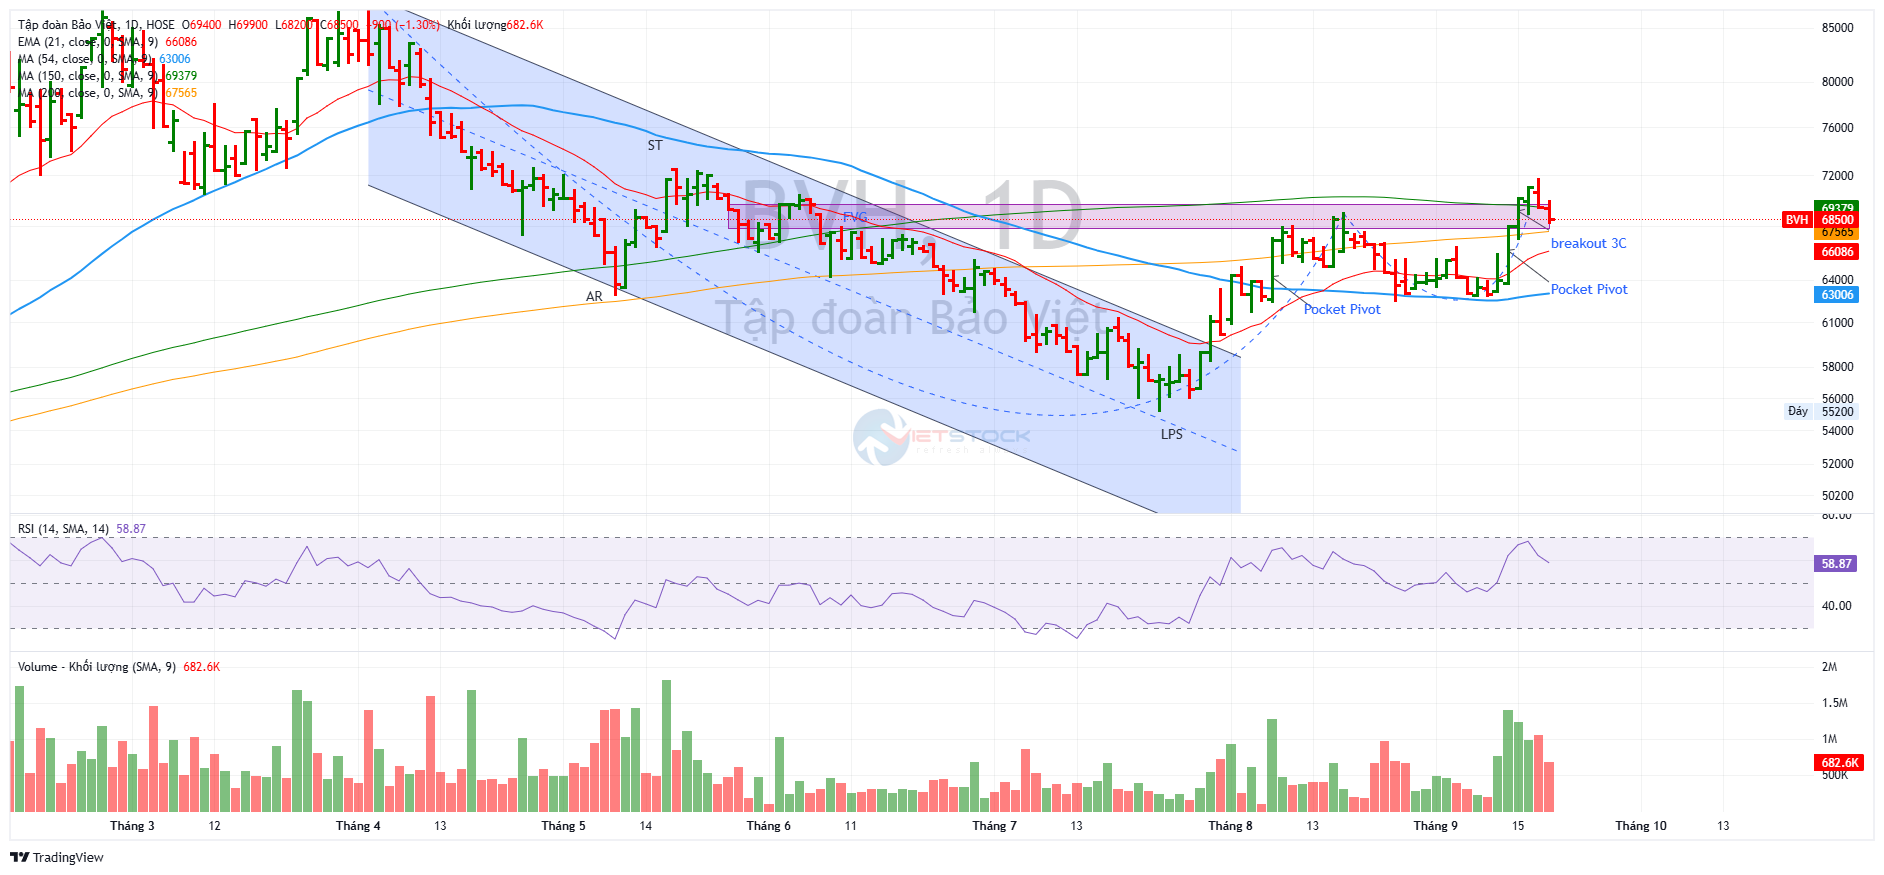
Trên đồ thị, RS của BVH là 88, nằm trong số các cổ phiếu hoạt động tốt trên thị trường. Ngày 14.9.2026, BVH có điểm mua Pocket Pivot, cùng với mức giá 63,000 của ngày 7.8.2026.
Sau khi breakout mẫu hình 3C, BVH đang pullback nhẹ và tìm điêm hỗ trợ MA200 ngày. Kỳ vọng BVH sẽ tăng điểm hướng về mục tiêu giá 77,000-83,000 đồng.