Th9
Phân tích Doanh Nghiệp
VHM: Lợi nhuận quý 2 gần gấp ba, canh bạc metro nghìn tỷ đồng và tấm vé FTSE
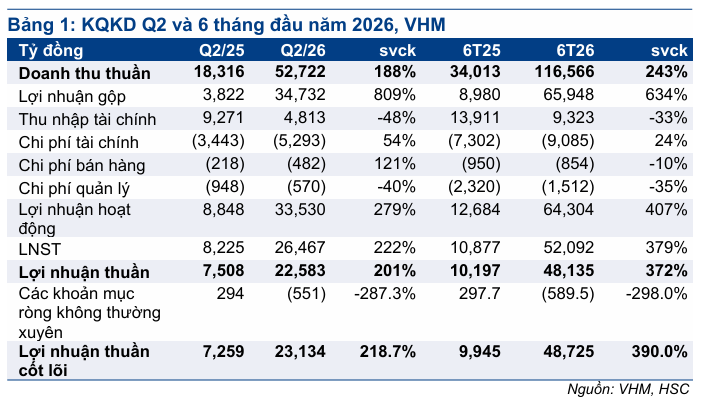
- Lợi nhuận quý 2 bùng nổ nhờ bán buôn: LNST cổ đông công ty mẹ đạt khoảng 22,600 tỷ đồng, gần gấp ba cùng kỳ, trên doanh thu thuần 52,722 tỷ đồng (+188% YoY) — biên lợi nhuận gộp nhảy từ khoảng 21% lên 66% chỉ sau một năm.
- Nửa đầu năm đã hoàn thành 87% kế hoạch lợi nhuận cả năm: LNST toàn công ty 6 tháng đạt 52,092 tỷ đồng (+379% YoY), doanh số bán hàng 148,100 tỷ đồng (+119% YoY), backlog cuối kỳ 196,800 tỷ đồng (+42% YoY) — nhưng ban lãnh đạo vẫn giữ nguyên kế hoạch năm, điều mà HSC gọi thẳng là “rất thận trọng“.
- Hai canh bạc song song, đòn bẩy tăng nhanh: VHM vừa trở thành tổng thầu EPC cho 5 tuyến metro Hà Nội (tổng vốn đầu tư hơn 1.3 triệu tỷ đồng), vừa chính thức có tên trong rổ 27 mã FTSE nâng hạng hiệu lực từ 21/9/2026 — trong khi nợ vay ròng/vốn chủ sở hữu vọt từ 35.9% lên 57.1% chỉ trong 6 tháng, khiến bốn công ty chứng khoán đưa ra bốn khuyến nghị lệch hẳn nhau, từ Trung lập đến Mua.
Quý 2/2026 là quý mà Vinhomes chứng minh cỗ máy bán buôn của mình vận hành đúng như thiết kế: doanh thu thuần tăng gần gấp ba, lợi nhuận sau thuế cổ đông công ty mẹ tăng gần gấp ba, và biên lợi nhuận gộp bật lên mức mà ngay cả những năm hoàng kim 2021 cũng hiếm khi chạm tới.
Nhưng đọc hết chồng báo cáo phân tích phát hành trong hai tháng qua, có một điều lạ: gần như tất cả các công ty chứng khoán đều đồng ý VHM đang kinh doanh tốt hơn dự kiến, nhưng lại không đồng ý mấy về việc cổ phiếu này đáng giá bao nhiêu.
Lũy kế 6 tháng, VHM đã hoàn thành 87% kế hoạch lợi nhuận cả năm chỉ sau nửa chặng đường — con số đủ để bất kỳ nhà đầu tư nào cũng kỳ vọng công ty sẽ nâng kế hoạch. Nhưng ban lãnh đạo không làm vậy, và đó chính là một trong những chi tiết đáng chú ý nhất của mùa báo cáo này.
Bài viết này đi qua bốn mảnh ghép của câu chuyện VHM lúc này: động lực bán buôn đang viết lại biên lợi nhuận, canh bạc hạ tầng nghìn tỷ đồng từ vai trò tổng thầu EPC, tấm vé vào rổ FTSE nâng hạng, và vì sao bốn công ty chứng khoán lớn lại chưa nhìn về cùng một mức giá.
Bán buôn viết lại toàn bộ biên lợi nhuận quý 2 — nhưng đừng vội coi đây là mức nền mới
Cơ cấu doanh thu nghiêng hẳn sang bán buôn.
Trong quý 2, doanh thu từ kinh doanh bất động sản đạt 39,548 tỷ đồng (+299.3% YoY), doanh thu dịch vụ tổng thầu & tư vấn thiết kế đạt 8,704 tỷ đồng (+113.2% YoY) và dịch vụ quản lý bất động sản đạt 1,855 tỷ đồng (+124.8% YoY).
Riêng doanh thu bán buôn ghi nhận trong kỳ đạt khoảng 37,000-48,700 tỷ đồng, chiếm tới 73-77% tổng doanh số bán hàng quý — so với gần như bằng 0% cùng kỳ năm ngoái.
Bán buôn thường có biên lợi nhuận gộp cao hơn hẳn bán lẻ (50-60% so với 30-40%) vì giá bán trên cùng diện tích chỉ tính giá trị đất và hạ tầng, không bao gồm giá trị xây dựng — đây chính là lý do biên lợi nhuận gộp quý 2 nhảy vọt lên 66%, tăng khoảng 45 điểm phần trăm so với cùng kỳ.
Đừng lấy con số 66% làm mức nền để ngoại suy cho các quý tới.
Chính ban lãnh đạo VHM cũng thừa nhận biên lợi nhuận gộp bình quân sẽ trở về khoảng 40% trong dài hạn khi tỷ trọng bán lẻ quay trở lại — nói cách khác, quý 2 là một quý có cơ cấu doanh thu đặc biệt thuận lợi chứ không phải bước ngoặt về khả năng sinh lời cốt lõi.
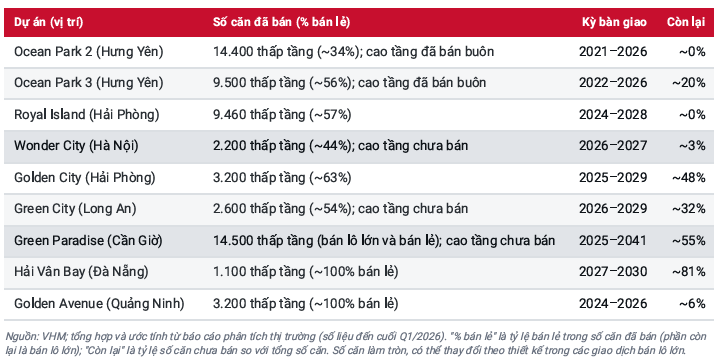
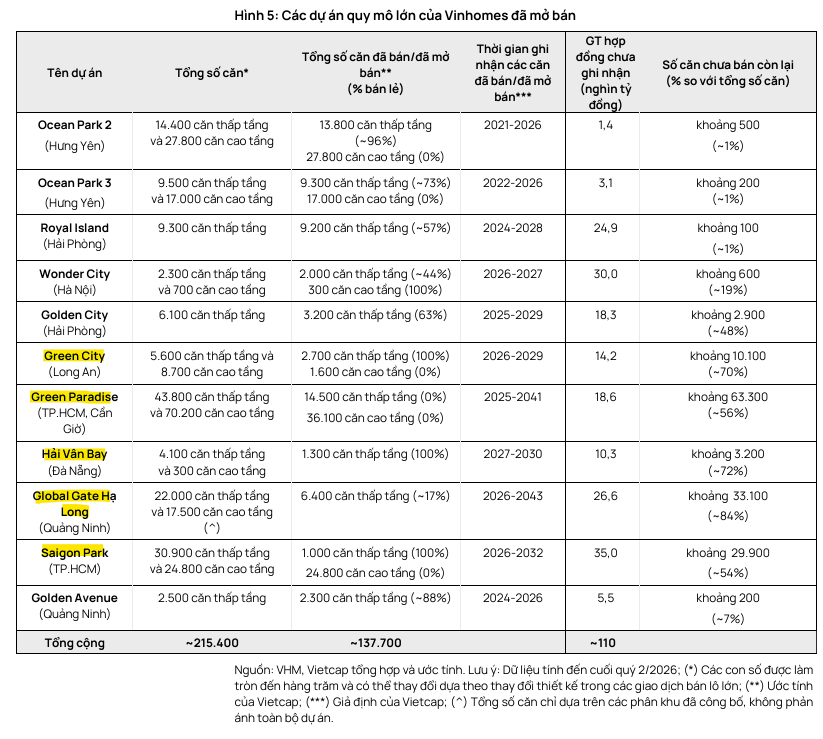
Đóng góp lớn nhất đến từ việc bàn giao tại Green Paradise (46,200 tỷ đồng), Ocean Park 2 (24,700 tỷ đồng) và Ocean Park 3 (14,300 tỷ đồng).
Doanh số bán hàng giảm nhẹ theo quý, nhưng đừng đọc đây là dấu hiệu nhu cầu yếu đi.
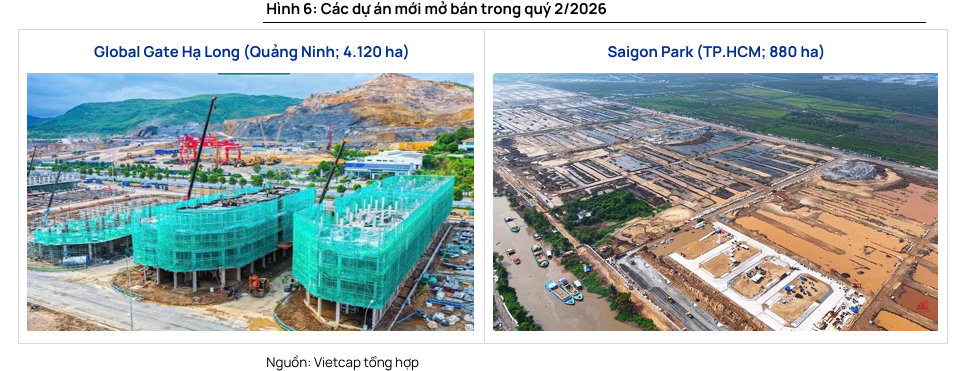
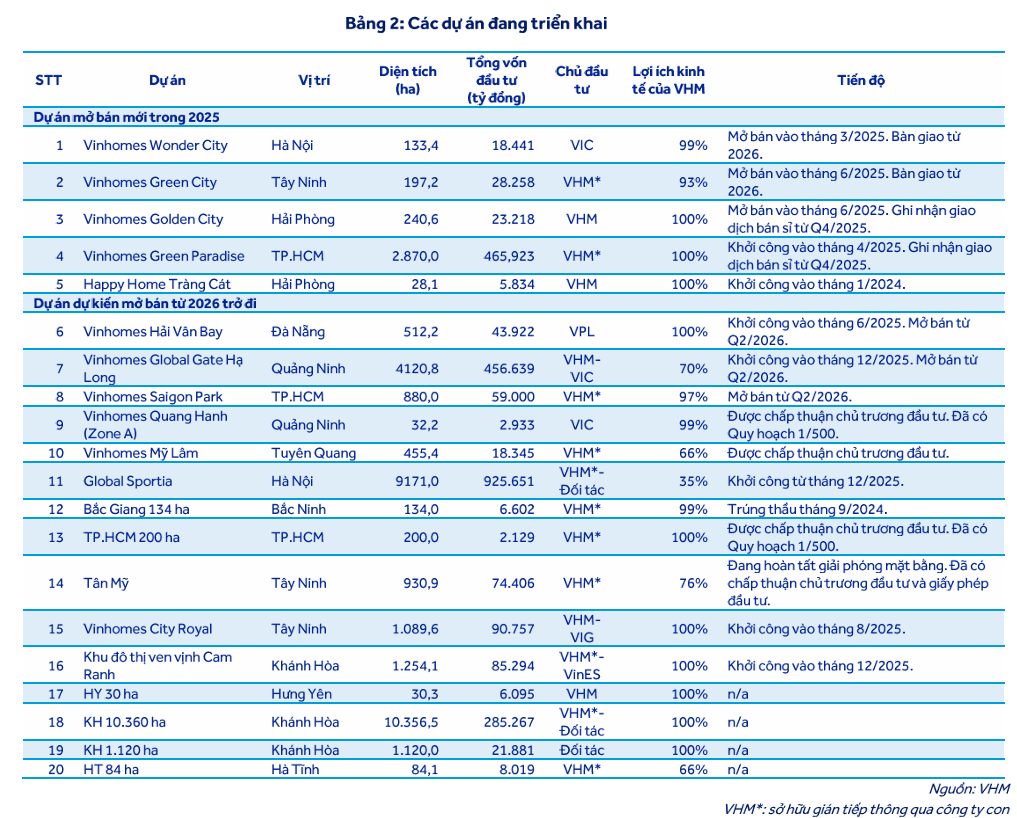
Tổng doanh số bán hàng quý 2 đạt 66,400 tỷ đồng, giảm 18.7% QoQ dù vẫn tăng gấp đôi so với cùng kỳ, chủ yếu tại hai dự án mới mở bán là Saigon Park (khoảng 35,000 tỷ đồng, bán sỉ chiếm 76%) và Global Gate Hạ Long (khoảng 26,600 tỷ đồng, bán sỉ chiếm 74%).
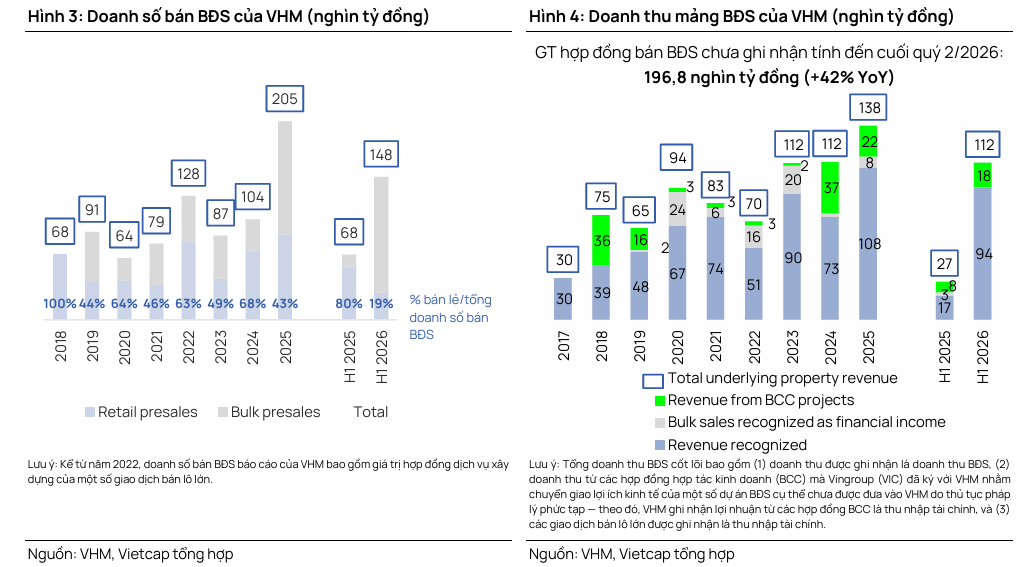
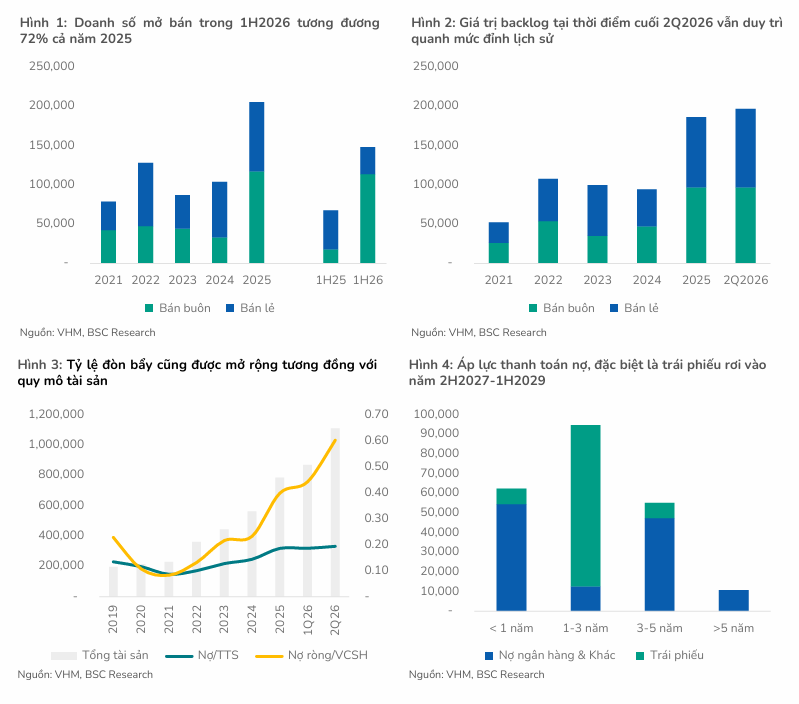
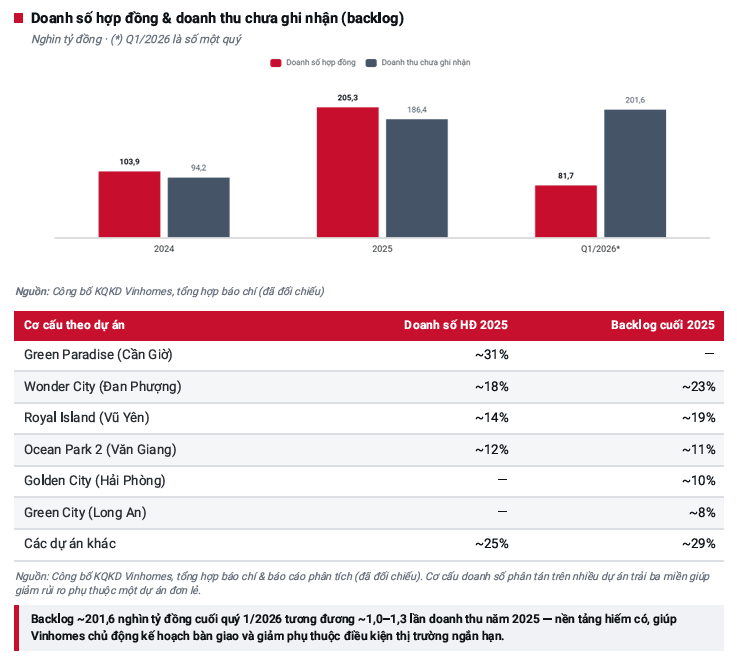
Ban lãnh đạo giải thích mức giảm theo quý chủ yếu do thời điểm mở bán và thực hiện giao dịch chứ không phải do nhu cầu cơ bản suy yếu — một lời giải thích hợp lý khi đặt cạnh việc doanh số bán hàng lũy kế 6 tháng vẫn tăng 119% YoY lên 148,100 tỷ đồng, và backlog cuối kỳ đạt 196,800 tỷ đồng (+42% YoY), tương đương hơn một năm doanh thu hiện tại.
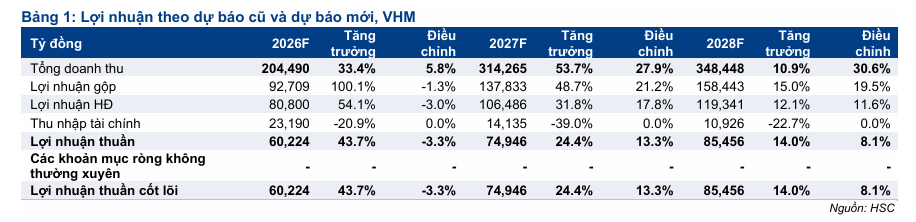
Kế hoạch năm giữ nguyên dù đã hoàn thành 87% lợi nhuận — chi tiết đáng chú ý nhất kỳ này.
Ban lãnh đạo nhắc lại mục tiêu cả năm 2026 gồm LNST 60,000 tỷ đồng (+38%) và doanh thu quy đổi 285,000 tỷ đồng (+56%), đồng nghĩa nửa cuối năm hàm ý LNST giảm tới 75.2% YoY và doanh thu chỉ tăng 7.9% YoY.
HSC đánh giá thẳng đây là kế hoạch “rất thận trọng”.
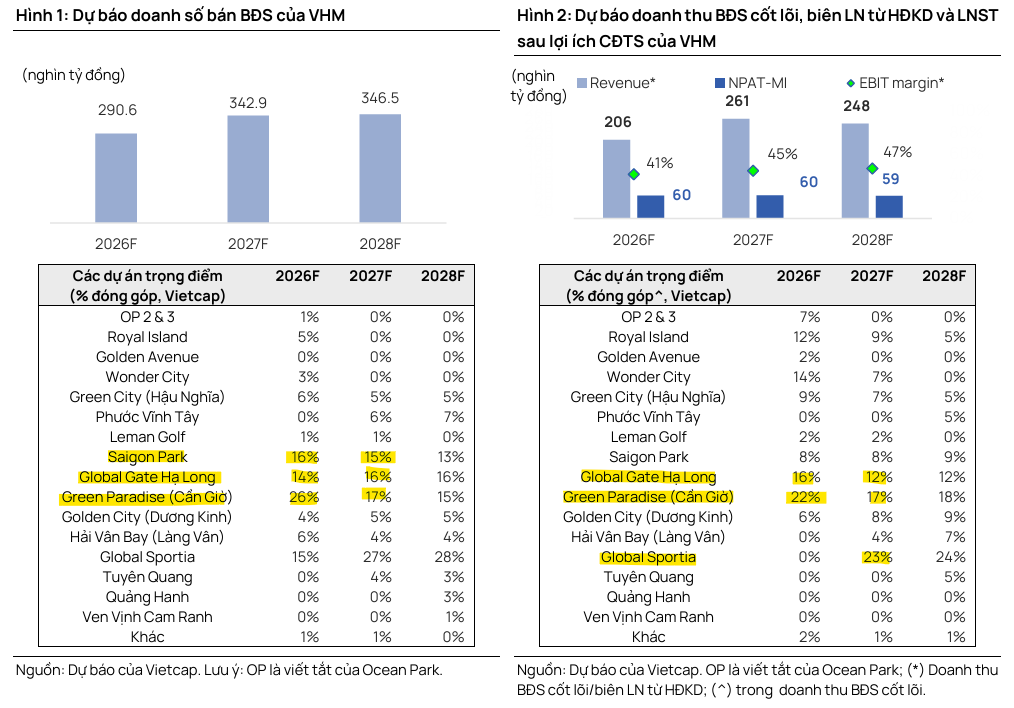
Có hai cách đọc chi tiết này: hoặc ban lãnh đạo đang giữ dư địa để công bố vượt kế hoạch cuối năm — vốn là mô típ quen thuộc của nhiều doanh nghiệp niêm yết Việt Nam, hoặc thực sự có sự thận trọng về tốc độ bàn giao và ghi nhận các dự án lớn trong nửa cuối năm.
Với backlog dồi dào và lịch trình mở bán tiếp theo tại Saigon Park, Global Gate Hạ Long và Green Paradise, khả năng đầu tiên có vẻ hợp lý hơn — nhưng đây vẫn là biến số cần theo dõi thay vì mặc định.
Canh bạc hạ tầng nghìn tỷ đồng: từ tổng thầu EPC đến cổ đông đường sắt cao tốc
VHM vừa nhận một vai trò hoàn toàn mới: nhà thầu xây dựng đường sắt đô thị.
Trong liên danh với VinSpeed (công ty chuyên về đường sắt tốc độ cao của Vingroup), VHM được UBND TP Hà Nội chỉ định làm tổng thầu EPC cho 5 tuyến metro — các tuyến số 1, 2, 8, 10 và 14 — với tổng chiều dài khoảng 303.5 km và tổng vốn đầu tư đăng ký hơn 1.3 triệu tỷ đồng (khoảng 55 tỷ USD).
Đây là một phần trong quy hoạch mạng lưới metro dài hạn gồm 18 tuyến, khoảng 979 km tại Hà Nội.
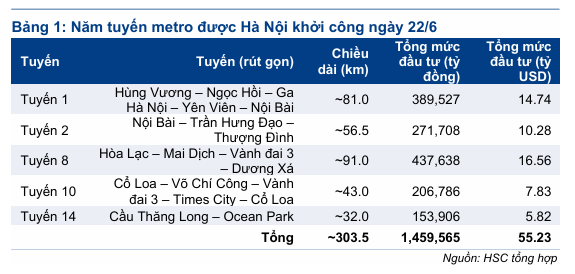
Con số lợi nhuận tiềm năng đã được hai công ty chứng khoán ước tính độc lập, và kết quả khá gần nhau.
Ở báo cáo đầu tiên khi tin tức vừa công bố, HSC giả định giá trị hợp đồng EPC chiếm 45-60% tổng vốn đầu tư dự án, đưa ra khoảng 25-33 tỷ USD giá trị hợp đồng tiềm năng, và với ba kịch bản biên lợi nhuận ròng 2%, 4%, 6%, lợi nhuận đóng góp có thể đạt từ 500 triệu đến 1.98 tỷ USD, phân bổ trong 4-8 năm.
Sau khi có thêm thông tin, HSC điều chỉnh giả định xuống còn 40% tổng vốn đầu tư là giá trị hợp đồng, đưa dự báo doanh thu mảng xây dựng & tư vấn tăng lần lượt 58.3%, 176%, 162% trong giai đoạn 2026-2028 lên 35,700 tỷ đồng, 60,400 tỷ đồng và 51,700 tỷ đồng, với giả định biên lợi nhuận gộp 7% cho mảng xây dựng và 9% cho tư vấn.
Dùng cùng giả định 40% tổng vốn đầu tư nhưng biên lợi nhuận ròng 3-5%, BSC ước lợi nhuận ròng từ vai trò tổng thầu EPC vào khoảng 15,600-26,000 tỷ đồng trong 5 năm tới — con số này nằm gọn trong dải ước tính ban đầu của HSC, một sự trùng khớp đáng chú ý giữa hai phương pháp tính độc lập.
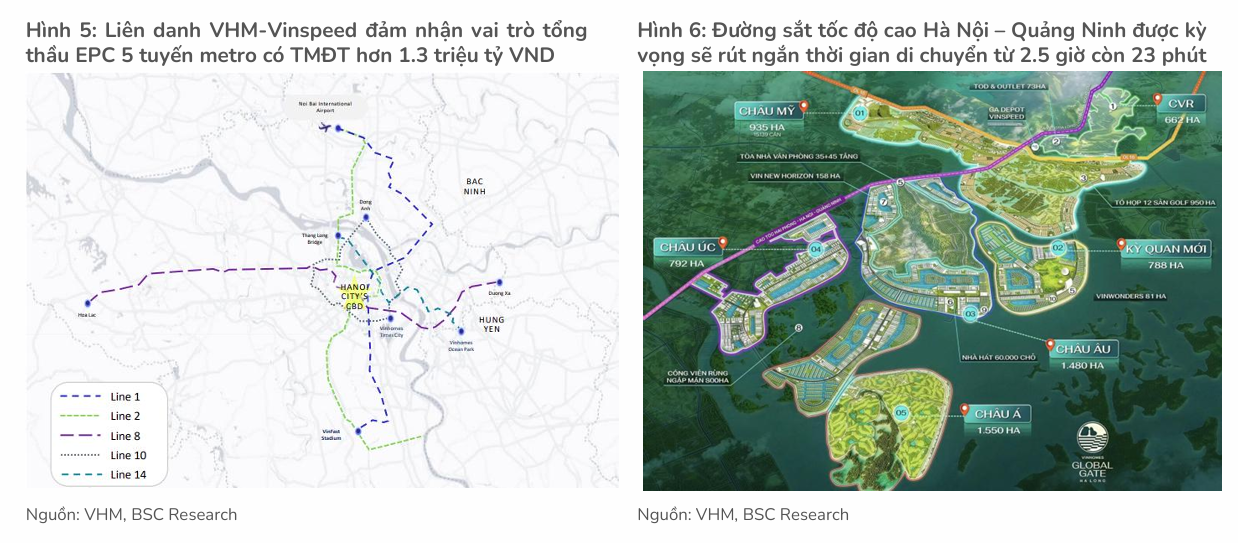
Bằng chứng sớm đã xuất hiện ngay trong quý 2: doanh thu dịch vụ tổng thầu & tư vấn thiết kế đã tăng 113.2% YoY — trước khi các hợp đồng EPC metro chính thức đi vào giai đoạn thi công quy mô lớn.
Điều này cho thấy câu chuyện xây lắp hạ tầng không chỉ là kỳ vọng trên giấy mà đã bắt đầu đóng góp thực vào kết quả kinh doanh.
Song song với vai trò nhà thầu, VHM còn là nhà đầu tư tài chính của hai dự án đường sắt tốc độ cao.
Theo cấu trúc hợp tác kinh doanh (BCC) với VinSpeed, VHM cam kết tài trợ tối đa 85% vốn đầu tư (sau khi VinSpeed huy động từ bên thứ ba) cho dự án đường sắt tốc độ cao Hà Nội-Quảng Ninh (tổng vốn đăng ký 147,370 tỷ đồng) và dự án metro Bến Thành-Cần Giờ (tổng vốn 102,430 tỷ đồng) — nhưng vốn góp bị giới hạn không vượt quá 35% tổng tài sản công ty.
Dựa trên cơ cấu này, HSC ước tính VHM có thể cần giải ngân khoảng 211,000 tỷ đồng vào hai dự án đường sắt này trong giai đoạn 2026-2028, phần lớn qua vay nợ mới — đây chính là gốc rễ của áp lực đòn bẩy sẽ bàn ở phần sau.
Điểm đáng chú ý nhất: Vietcap, bên vừa cập nhật báo cáo gần nhất, lại chọn cách thận trọng hơn hẳn.
Vietcap thẳng thắn cho biết chưa đưa tác động từ việc VHM tham gia các dự án hạ tầng — cả vai trò tổng thầu EPC lẫn nhà đầu tư đường sắt cao tốc — vào dự báo và mô hình định giá, với lý do thông tin công bố còn hạn chế.
ACBS cũng có lập trường tương tự khi nói rõ chưa phản ánh hai dự án đường sắt này trong định giá cổ phiếu.
Trong khi đó, BSC lại chủ động lượng hóa và đưa vào luận điểm đầu tư chính. Đây là một khác biệt về triết lý định giá đáng để nhà đầu tư cân nhắc: phần thưởng tiềm năng từ câu chuyện hạ tầng là có thật, nhưng mức độ chắc chắn để đưa vào một con số định giá cụ thể vẫn đang chia rẽ giới phân tích.
Nâng hạng FTSE: room ngoại còn rộng, nhưng có áp lực bán ngắn hạn xen giữa
VHM đã chính thức có tên trong rổ 27 mã được FTSE Russell công bố, hiệu lực từ 21/9/2026 — một phần của đợt nâng hạng thị trường chứng khoán Việt Nam lên Thị trường Mới nổi Thứ cấp (Secondary Emerging Market).
Đáng chú ý, VHM cùng với VIC, HPG, VCB và MSN là nhóm 5 mã chiếm tới 57.6% tổng dòng vốn thụ động dự kiến chảy vào toàn bộ 27 cổ phiếu Việt Nam trong đợt nâng hạng này — nói cách khác, đây là một trong những mã hưởng lợi trực tiếp và lớn nhất, chứ không phải hưởng lợi gián tiếp qua hiệu ứng thị trường chung.
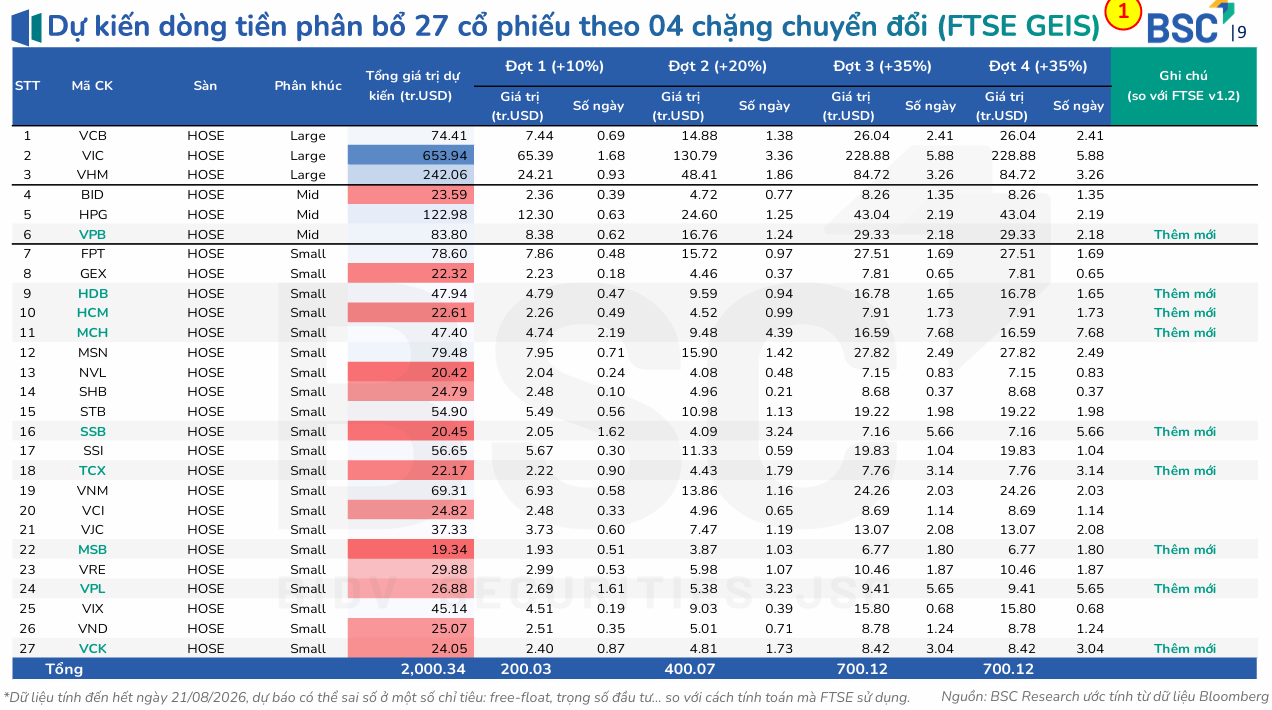
Room ngoại của VHM vẫn còn khá rộng để hấp thụ dòng vốn mới.
Tính đến giữa năm 2026, tỷ lệ sở hữu nước ngoài tại VHM mới sử dụng khoảng 7.6% trên trần 49%, đưa VHM vào nhóm có room ngoại còn lại dao động 41-50% — thuộc nhóm rộng nhất trong VN30, cùng với VIC, VPL, MSN, SSI, VNM.
Đây là điểm khác biệt quan trọng so với nhiều cổ phiếu vốn hóa lớn khác đã gần kín room và khó hấp thụ thêm dòng vốn dù có tên trong rổ chỉ số.
Nhưng có một lực bán ngắn hạn cần lưu ý, xen kẽ với lực mua dài hạn.
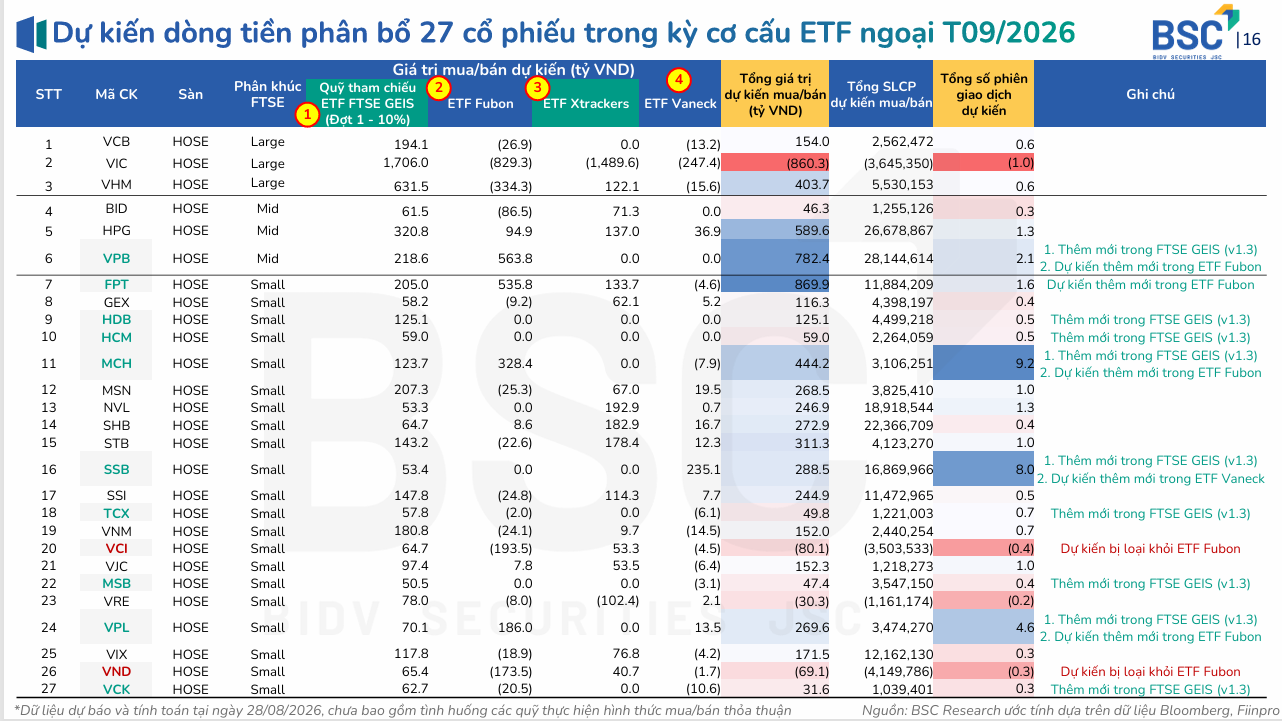
Khi FTSE Russell gộp chỉ số FTSE Vietnam 30 vào hệ thống FTSE Vietnam Index Series mới, chỉ số mới áp trần tỷ trọng tối đa 10%/cổ phiếu.
Tính đến ngày 18/8/2026, VIC và VHM lần lượt chiếm tới 18.5% và 13.5% trong danh mục ETF Fubon (quỹ đang tham chiếu chỉ số FTSE Vietnam 30 cũ) — vượt xa trần mới.
Điều này đồng nghĩa cả hai mã nhiều khả năng sẽ chịu áp lực bán ra để đưa tỷ trọng về đúng quy định ngay trong kỳ review định kỳ tháng 9/2026, một lực bán kỹ thuật ngắn hạn hoàn toàn có thể diễn ra song song với dòng vốn mua vào dài hạn từ đợt nâng hạng.
Nhà đầu tư ngắn hạn nên lưu ý khả năng biến động hai chiều quanh thời điểm review này, thay vì mặc định giá sẽ chỉ đi lên vì “tin nâng hạng”.
Đòn bẩy tăng nhanh — và vì sao bốn công ty chứng khoán không nhìn về cùng một giá
Nợ vay tăng gần gấp rưỡi chỉ trong nửa năm để tài trợ cho các đại dự án và cam kết đường sắt cao tốc.
Tổng nợ vay chịu lãi tăng từ 146,300 tỷ đồng cuối năm 2025 lên 215,500 tỷ đồng tại cuối quý 2/2026, chủ yếu để thanh toán tiền sử dụng đất tại Cam Ranh, Global Gate Hạ Long và Global Sportia.
Theo đó, nợ vay ròng/vốn chủ sở hữu vọt từ 35.9% lên 57.1% — cao hơn khá nhiều so với trung vị ngành bất động sản niêm yết ở mức 28.9%.
Điểm cân bằng lại: nợ ròng/EBITDA thực tế đã giảm từ 2.2 lần xuống 1.6 lần, thấp hơn trung vị ngành 1.9 lần, và hệ số khả năng thanh toán lãi vay 12 tháng gần nhất vẫn ở mức tích cực 11.3 lần, với khoảng 48% nợ vay có lãi suất cố định.
Nói cách khác, đòn bẩy đang tăng nhanh về tỷ lệ nhưng chưa vượt khỏi tầm kiểm soát nếu nhìn vào khả năng trả nợ thực tế.
Một lưu ý về mặt so sánh giá trước khi đọc bảng dưới đây: VHM đã thực hiện chia cổ tức bằng cổ phiếu tỷ lệ 1:1 (100%) trong khoảng đầu tháng 8/2026, khiến số lượng cổ phiếu lưu hành tăng gấp đôi từ khoảng 4,107 triệu lên 8,215 triệu cổ phiếu, và giá cổ phiếu/giá mục tiêu tính trên mỗi cổ phiếu giảm tương ứng khoảng một nửa.
Các báo cáo của ACBS, BSC và Vietcap dưới đây đều đã tính theo số cổ phiếu mới (giá hiện tại quanh 73,000 đồng/cp), riêng giá mục tiêu 157,000 đồng/cp của HSC (công bố trước thời điểm chia cổ tức và chưa được cập nhật lại) cần quy đổi tương đương khoảng 78,500 đồng/cp để so sánh cùng mặt bằng.
Sau khi quy đổi, bốn công ty chứng khoán đưa ra bốn mức tiềm năng tăng giá trải dài từ -13.8% đến +22% — một biên độ rất rộng cho cùng một cổ phiếu, cùng một bộ số liệu kết quả kinh doanh quý 2.
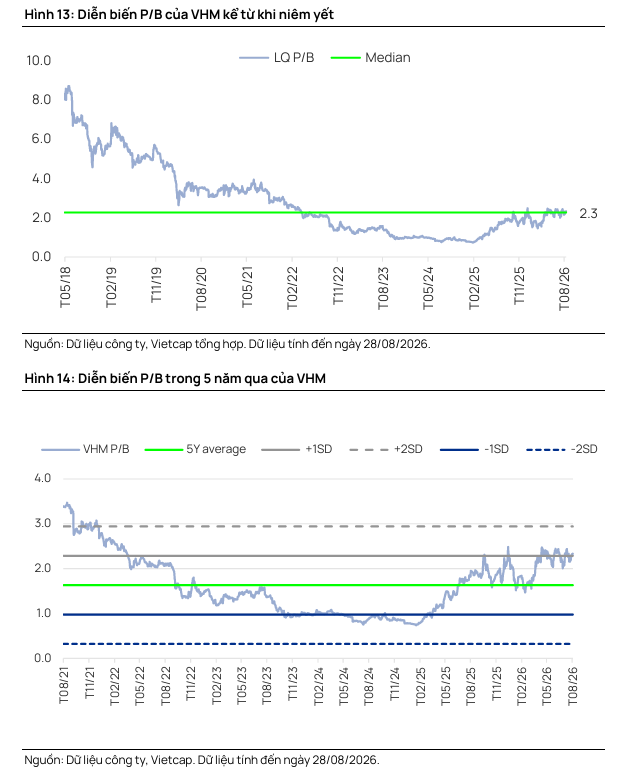
Sự khác biệt không nằm ở việc VHM kinh doanh tốt hay không (cả bốn đều đồng ý là tốt), mà nằm ở cách mỗi bên nhìn nhận: liệu giá cổ phiếu đã tăng đủ để phản ánh hết tin tốt hay chưa (ACBS nghiêng về góc nhìn này, sau khi giá đã tăng 64.5% trong 12 tháng), và liệu câu chuyện hạ tầng — tổng thầu EPC, đường sắt cao tốc — có nên được lượng hóa vào định giá ngay từ bây giờ hay chưa (BSC chọn có, Vietcap và ACBS chọn chưa).
| Tiêu chí | HSC (30/7, giữ khuyến nghị 5/8) | ACBS (7/8) | BSC (10/8) | Vietcap (28/8) |
|---|---|---|---|---|
| Khuyến nghị | Tăng tỷ trọng | Trung lập | Mua | Phù hợp thị trường |
| Giá mục tiêu (VND/cp) | 157,000 (chưa quy đổi chia cổ tức; tương đương ~78,500 sau quy đổi) | 62,900 | 89,300 | 74,000 |
| Tiềm năng tăng/giảm | +6.0% (tại lần cập nhật 5/8) | -13.8% | +22% | +1.4% |
| Dự phóng doanh thu năm 2026F (tỷ đồng) | 204,490 | 215,740 | 190,931 | 199,594 |
| Dự phóng LNST-CĐTS năm 2026F (tỷ đồng) | 60,224 (+43.7% YoY) | 65,200 (+45% YoY) | 59,824 (+43.7% YoY) | 59,928 (+43.0% YoY) |
| Động lực tăng trưởng chính | Bán buôn Green Paradise/Ocean Park 2-3; tiềm năng dài hạn từ tổng thầu EPC metro | Bàn giao Green Paradise, Ocean Park 2-3; bán sỉ mạnh tại Saigon Park | Bán buôn cốt lõi cộng thêm vai trò tổng thầu EPC 5 tuyến metro và 2 dự án đường sắt cao tốc | Doanh số dự án Global Sportia cao hơn dự báo trước; backlog 196,800 tỷ đồng |
| Rủi ro chính | Quản trị vốn lưu động ngành xây dựng; VHM/VinSpeed chưa có kinh nghiệm thi công đường sắt đô thị | Đòn bẩy tăng mạnh trong 6T2026; giá cổ phiếu đã tăng 64.5% trong 12 tháng, thu hẹp dư địa | Áp lực đáo hạn trái phiếu tập trung 2H2027-1H2029; đòn bẩy neo cao trong 2026-2027 | Nợ vay ròng và WACC tăng (lãi suất phi rủi ro giả định từ 6% lên 7%); các dự án hạ tầng chưa đủ thông tin để đưa vào định giá |
Nhìn tổng thể, không có công ty chứng khoán nào trong bốn báo cáo trên phủ nhận đà tăng trưởng lợi nhuận hai chữ số cao của VHM trong 2026-2027 — khoảng cách chủ yếu nằm ở việc giá cổ phiếu đã phản ánh bao nhiêu phần của câu chuyện đó, và mức độ sẵn sàng định giá cho những xúc tác vẫn còn đang ở giai đoạn đầu triển khai như vai trò tổng thầu EPC hay dòng vốn nâng hạng.
Với một cổ phiếu đang đồng thời chạy ba câu chuyện lớn — bán buôn bất động sản, xây lắp hạ tầng và dòng vốn ngoại từ nâng hạng — trong khi đòn bẩy tài chính tăng nhanh, đây rõ ràng không phải giai đoạn để nhìn vào một con số giá mục tiêu duy nhất và yên tâm, mà cần theo dõi sát cả ba mạch chuyện song song này qua từng quý.
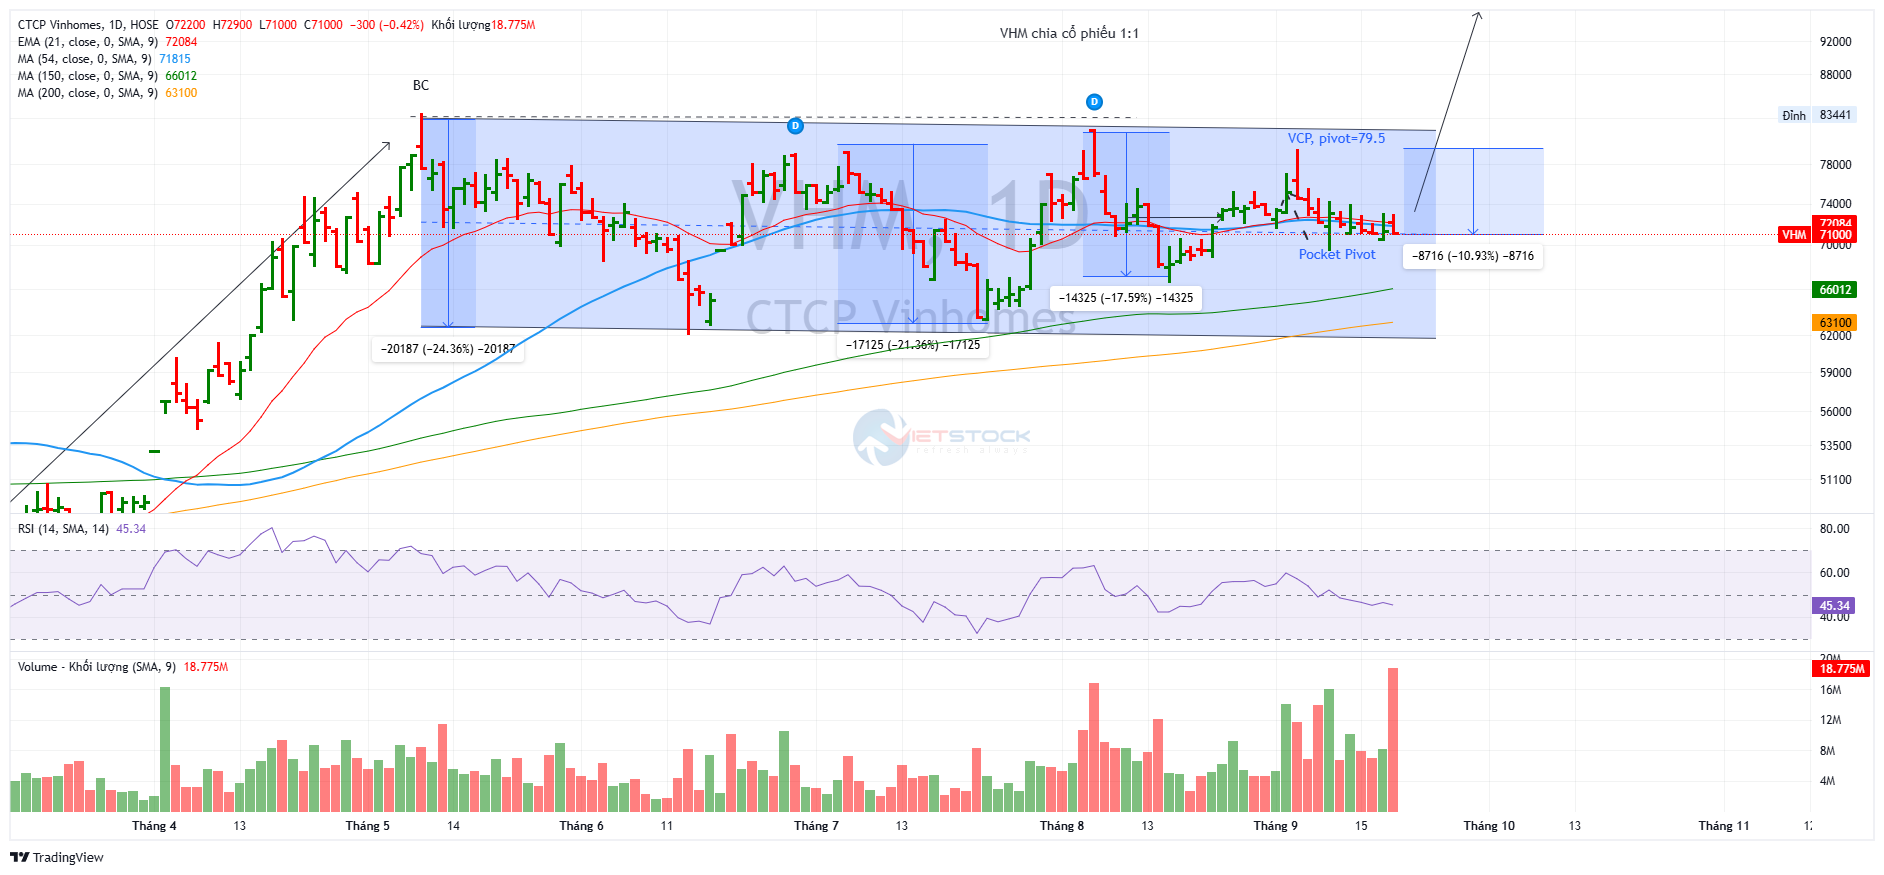
Trên đồ thị, RS của VHM là 87, là một trong những cổ phiếu hoạt động tốt vượt trội trên thị trường. Ngày 4.9.2026, VHM có điểm mua Pocket Pivot ở vùng giá 75,200 đồng, nhưng hiện đang điều chỉnh nhẹ và đi ngang, tạo ra sự thắt chặt lần thứ tư trong mô hình VCP (độ biến động thu hẹp).
Nếu VHM breakout mẫu hình VCP, tại điểm pivot 79,500 đồng, khả năng sẽ tiếp tục tăng điểm lên vùng giá mục tiêu tối thiểu 90,000-100,000 đồng