Th9
Phân tích Doanh Nghiệp
PC1: Chủ tịch vướng vòng lao lý, nhưng quý 2 “tăng chất” và dòng vốn tổ chức vẫn không rút chạy
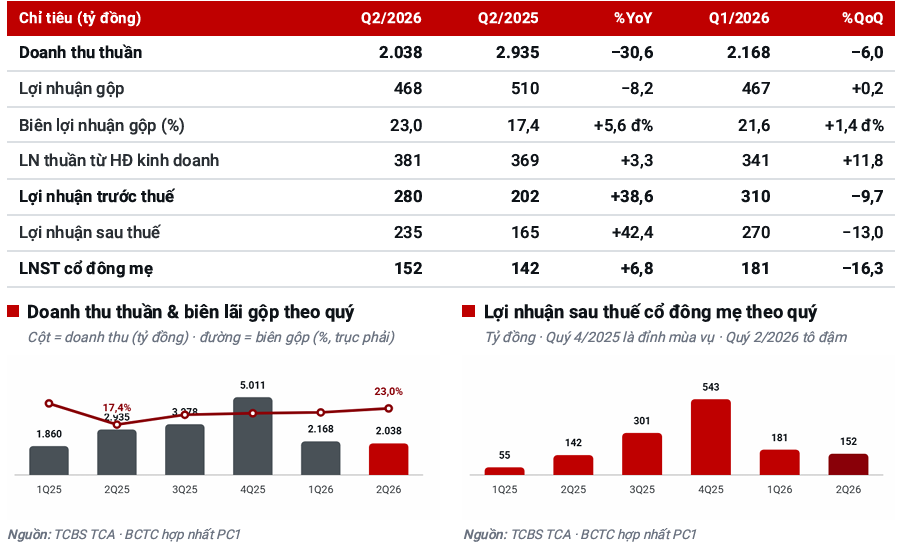
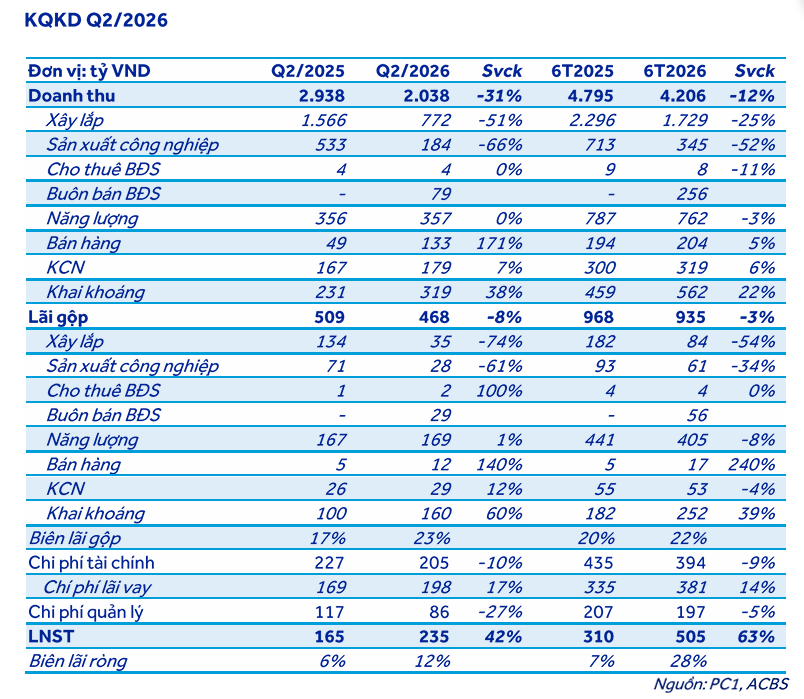
- Doanh thu & lợi nhuận: Quý 2/2026, doanh thu PC1 co lại còn 2,038 tỷ đồng, giảm 30.6% YoY — nhưng lợi nhuận cổ đông mẹ vẫn nhích lên 152 tỷ đồng (+6.8% YoY), còn LNST trước lợi ích cổ đông thiểu số tăng tới 42% YoY nhờ tiết giảm mạnh chi phí tài chính.
- Hoạt động cốt lõi: Biên lợi nhuận gộp bật lên 23.0% (từ 17.4% cùng kỳ) khi tỷ trọng doanh thu dịch chuyển từ mảng xây lắp điện biên mỏng (-51% YoY) sang phát điện và niken biên cao (niken +38% YoY); lũy kế 6 tháng, LNST cổ đông mẹ cốt lõi đạt 236 tỷ đồng (-7% YoY), trong khi con số báo cáo vọt lên 333 tỷ đồng (+72% YoY) nhờ khoản lãi thoái vốn 120 tỷ đồng tại CT2.
- Động lực bổ sung: Giữa lúc cựu Chủ tịch và 6 lãnh đạo vẫn đang bị tạm giam, PC1 vừa tất toán trước hạn lô trái phiếu 900 tỷ đồng bị dùng sai mục đích, vừa chứng kiến nhóm CII và VietinBank Capital âm thầm gom hơn 1,000 tỷ đồng cổ phiếu và công ty ký thêm trên 2,000 tỷ đồng hợp đồng mới với Vingroup, Sun Group, Masterise — một bức tranh mà rủi ro pháp lý và niềm tin thị trường đang chạy song song, chưa bên nào thắng thế rõ ràng.
Nếu chỉ nhìn vào tiêu đề “Chủ tịch HĐQT bị khởi tố, tạm giam“, nhiều nhà đầu tư đã bán tháo PC1 ngay từ tháng 5.
Nhưng bốn tháng sau, câu chuyện lại rẽ theo một hướng ít ai lường trước: doanh nghiệp vẫn báo lãi tăng, backlog vẫn dày lên, và hai tổ chức tài chính lớn — CII và VietinBank Capital — không những không bỏ chạy mà còn liên tục gom thêm cổ phiếu ngay giữa lúc thông tin xấu dồn dập.
Đây không phải là dấu hiệu “mọi chuyện đã ổn”, mà là một phép thử thú vị về việc thị trường đang định giá rủi ro quản trị khác với rủi ro kinh doanh như thế nào.
Quý 2/2026 của PC1 là một quý “nói dối bằng con số đầu tiên nhưng thành thật ở những dòng dưới“.
Doanh thu giảm hơn 30% khiến ai đọc lướt cũng nghĩ đây là một quý tệ, nhưng đào sâu hơn thì biên lợi nhuận gộp lại đang ở vùng cao nhất nhiều quý — một nghịch lý hoàn toàn có thể giải thích được, chứ không phải phép màu kế toán.
Cùng lúc đó, câu chuyện pháp lý cũng không đứng yên: từ một vụ khởi tố tưởng như có thể làm tê liệt bộ máy, PC1 đã kịp thay máu HĐQT, xử lý xong lô trái phiếu sai phạm, và vẫn ký được hợp đồng mới.
Ba mảnh ghép — kết quả kinh doanh, sự cố pháp lý, và dòng vốn tổ chức — cần được đặt cạnh nhau mới thấy hết bức tranh triển vọng của mã này.
Quý 2: Quy mô co lại, nhưng chất lượng lợi nhuận đi lên rõ rệt
Cơ cấu doanh thu đang dịch chuyển đúng hướng có lợi cho biên lợi nhuận.
Mảng xây lắp điện — vốn chiếm tỷ trọng lớn nhất nhưng biên mỏng nhất — giảm mạnh 51% YoY còn 772 tỷ đồng trong quý 2, sau khi giai đoạn cao điểm thi công đường dây 500kV mạch 3 đã qua; sản xuất cột thép cũng giảm 65% YoY.
Bù lại, doanh thu niken tăng 38% YoY nhờ cả sản lượng lẫn giá bán bình quân đi lên 13% YoY, còn mảng phát điện gần như đi ngang.
Kết quả là biên lợi nhuận gộp hợp nhất nhảy từ 17.4% lên 23.0% — mức cao nhất nhiều quý gần đây, theo tính toán của TCBS.
Lợi nhuận tăng dù doanh thu giảm — nhưng không phải “phép màu”, mà là cắt giảm chi phí và cơ cấu mảng.
LNST trước lợi ích cổ đông thiểu số quý 2 đạt 235 tỷ đồng, tăng 42% YoY dù doanh thu giảm 31% — theo ACBS, động lực chính đến từ việc tiết giảm mạnh chi phí tài chính, chi phí bán hàng và quản lý, chứ không phải hoạt động cốt lõi bùng nổ.
Cụ thể, lỗ tỷ giá giảm mạnh từ 54 tỷ đồng cùng kỳ xuống chỉ còn 4-6 tỷ đồng.
Sau khi trừ lợi ích cổ đông thiểu số (tăng gấp 3.7 lần YoY, phản ánh tỷ trọng đóng góp cao hơn từ mảng niken — nơi PC1 chỉ sở hữu 57%), LNST cổ đông mẹ cốt lõi quý 2 lại giảm 22% YoY còn 137 tỷ đồng, trong khi con số báo cáo (bao gồm khoản bất thường) vẫn tăng nhẹ 6.8% YoY lên 152 tỷ đồng.
Nói cách khác: nhìn vào lãi ròng hợp nhất thì đẹp, nhưng phần thực sự về tay cổ đông công ty mẹ lại đang mỏng đi — một chi tiết dễ bị bỏ qua nếu chỉ đọc dòng tiêu đề.
Lũy kế 6 tháng cho thấy bức tranh tương tự nhưng bớt kịch tính hơn.
Doanh thu 6 tháng đạt 4,206 tỷ đồng (-12% YoY, hoàn thành khoảng 33% dự báo cả năm), LNST cổ đông mẹ cốt lõi đạt 236 tỷ đồng (-7% YoY, hoàn thành 35% dự báo), còn LNST cổ đông mẹ báo cáo đạt 333 tỷ đồng (+72% YoY, hoàn thành 48% dự báo) nhờ khoản lãi thoái vốn 120 tỷ đồng tại CTCP Đầu tư BĐS CT2 ghi nhận trong quý 1.
Nếu loại trừ khoản thu nhập tài chính bất thường này, ACBS tính toán LNST từ hoạt động kinh doanh cốt lõi 6 tháng đạt 385 tỷ đồng, vẫn tăng 24% YoY — một con số phản ánh sát hơn sức khỏe thực sự của doanh nghiệp.
Tính theo thước đo rộng hơn là LNST trước lợi ích cổ đông thiểu số, 6 tháng đạt 505 tỷ đồng, tăng 65% YoY, hoàn thành 48% kế hoạch năm của cả công ty lẫn dự báo ACBS — một mức hoàn thành khá đẹp cho nửa đầu năm, xét đến việc PC1 vốn có tính mùa vụ nghiêng về nửa cuối năm nhờ tiến độ bàn giao các dự án xây lắp và phát điện.
Rủi ro giảm nằm ở đúng mảng đang co lại nhanh nhất.
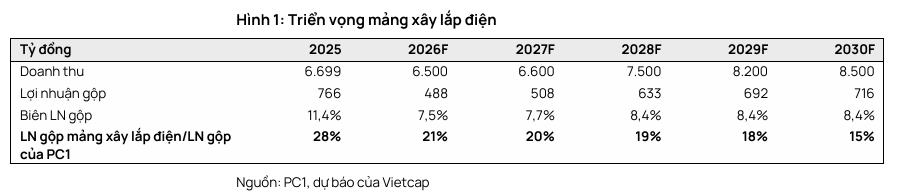
Biên lợi nhuận gộp mảng xây lắp điện 6 tháng chỉ đạt 5.0%, thấp hơn hẳn mức dự báo cả năm 7.5% của Vietcap — nghĩa là nếu nửa cuối năm không cải thiện, đây sẽ là mảng kéo lùi cả bức tranh lợi nhuận, dù tỷ trọng đóng góp của nó trong tổng lợi nhuận gộp đã giảm xuống chỉ còn khoảng một phần năm.
Ngược lại, biên lợi nhuận gộp mảng niken 6 tháng đạt 55%, vượt xa dự báo cả năm 42% của Vietcap, mở ra dư địa điều chỉnh tăng nếu sản lượng bán ra tiếp tục vượt kế hoạch — hiện Vietcap vẫn đang giả định sản lượng niken giảm tới 40% YoY trong năm 2026, một giả định có phần thận trọng so với đà tăng trưởng 38% YoY doanh thu niken đã thể hiện ngay trong quý 2.
Từ phòng tạm giam đến phòng họp ĐHCĐ: một cuộc tái cơ cấu quản trị chạy đua với thời gian
Vụ việc bắt nguồn từ đại án đường dây 500kV mạch 3, không phải chuyện riêng của PC1.
Ngày 29/4/2026, Bộ Công an khởi tố vụ án liên quan đến các sai phạm bị cáo buộc tại dự án đường dây truyền tải 500kV mạch 3 do EVNNPT làm chủ đầu tư, với 5 tội danh gồm vi phạm đấu thầu, vi phạm kế toán, tham ô, đưa và nhận hối lộ. Đến ngày 2/7, cơ quan điều tra xác nhận đã truy tố 47 bị can thuộc 13 đơn vị trên phạm vi toàn dự án — PC1, Công ty Chế tạo Cột thép Đông Anh và CTCP Khoáng sản Tấn Phát (mảng niken, PC1 sở hữu 57%) đều nằm trong số các đơn vị liên quan.
Ngày 17/5, PC1 công bố 7 cá nhân nội bộ bị khởi tố và tạm giam, đứng đầu là Chủ tịch HĐQT Trịnh Văn Tuấn cùng Tổng Giám đốc Vũ Anh Dương, bị cáo buộc vi phạm quy định kế toán gây hậu quả nghiêm trọng và tham ô tài sản.
PC1 xử lý khoảng trống lãnh đạo nhanh hơn nhiều người lo ngại.
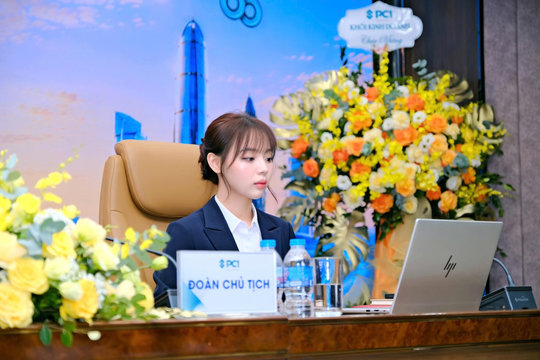
Chỉ hai tháng sau vụ khởi tố, ĐHCĐ bất thường ngày 24/7 đã bầu bổ sung 4 thành viên HĐQT thay thế toàn bộ số bị tạm giam, trong đó bà Trịnh Khánh Linh — con gái ông Trịnh Văn Tuấn, sinh năm 1999, cựu nhân viên KPMG và Chứng khoán Vietcap — được bầu làm tân Chủ tịch HĐQT, đại diện cho nhóm cổ phần gia đình nắm giữ khoảng 22.35% vốn điều lệ.
Ông Trịnh Tiến Dũng, em trai ông Tuấn và đang là Chủ tịch kiêm Tổng Giám đốc Cơ khí Xây dựng Thương mại Đại Dũng, cũng vào HĐQT — cùng hai thành viên độc lập có chuyên môn kiểm toán và kỹ thuật điện.
Phó Chủ tịch HĐQT Phan Ngọc Hiếu khẳng định tại đại hội rằng đến thời điểm đó doanh nghiệp chưa nhận được thông báo chính thức nào về việc lãnh đạo bị cáo buộc, và cơ quan điều tra xác nhận vụ việc chỉ liên quan đến cá nhân, không liên quan đến pháp nhân PC1 — một ranh giới pháp lý quan trọng nếu được duy trì, vì nó quyết định PC1 có bị coi là “doanh nghiệp đang bị điều tra” theo nghĩa ảnh hưởng đến năng lực đấu thầu hay không.
Nhưng đây không phải sự cố duy nhất — còn một “vết gợn” ít được chú ý hơn: lô trái phiếu 900 tỷ đồng dùng sai mục đích.
Ủy ban Chứng khoán Nhà nước phát hiện PC1 đã dùng 90 tỷ đồng trong tổng số 900 tỷ đồng huy động từ đợt phát hành trái phiếu riêng lẻ để trả nợ vay ngắn hạn tại VietinBank, trái với mục đích công bố ban đầu là bổ sung vốn lưu động.
Theo Quyết định 337/QĐ-KPHQ (23/6/2026), PC1 buộc phải thu hồi toàn bộ lô trái phiếu và hoàn trả tiền cho trái chủ kèm lãi phát sinh.
Đến ngày 8/9/2026, công ty đã hoàn tất tất toán trước hạn toàn bộ 900 tỷ đồng trái phiếu này — xử lý dứt điểm một nghĩa vụ tài chính phát sinh ngoài dự kiến, dù phải rút ra một khoản tiền mặt đáng kể ngay giữa lúc dòng tiền đang cần cho hoạt động kinh doanh.
Rủi ro lớn nhất bây giờ không nằm ở vụ án hình sự, mà ở cái hẹn với báo cáo tài chính soát xét.
PC1 đã hai lần bị HOSE nhắc nhở vì chậm công bố BCTC quý 1/2026, và đã phải bổ sung ba đơn vị kiểm toán mới (UHY, iCPA, PKF-TTG) vào danh sách lựa chọn bên cạnh 4 công ty Big Four — lý do được chính PC1 nêu ra là các công ty Big Four không thể nhận kiểm toán cho doanh nghiệp đang trong diện điều tra.
TCBS nêu thẳng đây là rủi ro cần theo dõi sát nhất: nếu PC1 tiếp tục chậm nộp BCTC soát xét bán niên đã kiểm toán, cổ phiếu có nguy cơ bị đưa vào diện cảnh báo trên HOSE — điều sẽ khiến mọi chỉ số định giá dựa trên lợi nhuận báo cáo (P/E, ROE) đang được các CTCK dùng để tính giá mục tiêu trở nên kém chắc chắn hơn hẳn.
Đây là lý do vì sao, dù kết quả kinh doanh quý 2 khá tích cực, không một báo cáo nào trong ba nguồn được tham khảo dám khẳng định chắc chắn “câu chuyện đã xong”.
Nghịch lý dòng tiền: tổ chức trong nước âm thầm gom hàng ngay giữa tâm bão
Trong lúc dư luận còn bàn tán về vụ khởi tố, hai tổ chức tài chính lớn đã âm thầm xây vị thế tại PC1 với tốc độ đáng chú ý.
Nhóm CII bắt đầu trở thành cổ đông lớn từ ngày 2/6/2026 với 5.77%, rồi liên tục mua gom: cuối tháng 6 lên 8.97%, giữa tháng 7 vượt 10%, và đến 13/8 đạt 12.08% — tương đương gần 49.7 triệu cổ phiếu, trị giá hơn 1,000 tỷ đồng theo thị giá khi đó.
HĐQT CII đã thông qua chủ trương tiếp tục mua thêm, dù chưa công bố số lượng hay hạn mức cụ thể.
Song song đó, VietinBank Capital nâng sở hữu từ 4.11% lên 7.54% chỉ trong một tuần đầu tháng 7.
Cả hai đều khẳng định đây thuần túy là khoản đầu tư tài chính, không có ý định cử người vào HĐQT hay tham gia điều hành — CII thậm chí công bố rõ sẽ không tham gia biểu quyết tại ĐHCĐ bất thường nếu không thực sự cần thiết để đủ điều kiện tổ chức.
Đây là điểm đáng suy ngẫm nhất trong toàn bộ câu chuyện PC1 lúc này.
Một doanh nghiệp vừa mất Chủ tịch, Tổng Giám đốc và phần lớn HĐQT vào tay cơ quan điều tra thường sẽ chứng kiến dòng vốn tháo chạy, không phải dòng vốn đổ vào.
Nhưng CII — một tập đoàn hạ tầng có kinh nghiệm lâu năm trong việc định giá tài sản ngành điện — nhìn thấy tại PC1 một danh mục tài sản phát điện (thủy điện, điện gió) mà bản thân họ đang thiếu, và cơ sở đầu tư này được xây dựng độc lập với việc vụ án có kết thúc ra sao.
Nói cách khác, thị trường tổ chức đang định giá PC1 dựa trên giá trị tài sản cốt lõi (phát điện, niken, khu công nghiệp), còn rủi ro pháp lý được xem như một khoản chiết khấu tạm thời chứ không phải một dấu chấm hết cho câu chuyện tăng trưởng.
Ở chiều ngược lại, tỷ lệ sở hữu của nhóm gia đình họ Trịnh đang bị pha loãng tương đối, dù không hề bán ra.
Trước khi vụ điều tra xảy ra, ông Trịnh Văn Tuấn là cổ đông lớn nhất với 21.4% cổ phần; sau khi CII và VietinBank Capital gia nhập, nhóm gia đình (đại diện bởi bà Trịnh Khánh Linh) vẫn giữ nguyên 22.35% — nhưng cơ cấu cổ đông lớn giờ đã có thêm hai tổ chức nắm tổng cộng gần 20%, tạo ra một thế cân bằng quyền lực mới mà thị trường sẽ cần thời gian để đánh giá tác động lên quản trị dài hạn.
Backlog vẫn dày lên: mảng EPC chứng minh sức chống chịu bất chấp vụ án
PC1 vẫn đang ký được hợp đồng mới ngay trong lúc tâm bão pháp lý còn chưa lắng.
Từ đầu năm đến thời điểm ĐHCĐ bất thường cuối tháng 7, công ty đã ký các hợp đồng trị giá hơn 2,000 tỷ đồng với Vingroup, Sun Group và Masterise — chủ yếu ở khu vực tư nhân, nơi ít bị ảnh hưởng trực tiếp bởi những nghi vấn liên quan đến hoạt động mua sắm của EVNNPT.
Công ty cũng đang đàm phán một hợp đồng điện gió ngoài khơi tại Philippines trị giá khoảng 200 triệu USD.
Backlog chuyển tiếp cho 6 tháng cuối năm, theo ACBS, đạt 4,780 tỷ đồng — đủ để đảm bảo hoạt động kinh doanh ngắn hạn, dù khả năng tăng trưởng trung và dài hạn vẫn phụ thuộc vào việc PC1 có tiếp tục trúng thầu các dự án lớn hay không, nhất là khi hồ sơ pháp lý của công ty chưa hoàn toàn “sạch” trong mắt một số chủ đầu tư thận trọng.
Về mặt chính sách ngành, gió vẫn đang thuận cho PC1 hơn là ngược.
Quy hoạch Điện VIII điều chỉnh đặt mục tiêu vốn đầu tư xây dựng cơ bản hệ thống truyền tải đạt khoảng 18 tỷ USD giai đoạn 2025-2030, gấp 4 lần giai đoạn 2020-2024, với số đường dây truyền tải 500kV mới dự kiến tăng 3.8 lần so với giai đoạn trước — và PC1, với thị phần lịch sử ước tính khoảng 30% trong vai trò nhà thầu EPC hàng đầu, vẫn là đơn vị hưởng lợi chính nếu tốc độ giải ngân thực tế được duy trì.
Đây là lý do vì sao, dù đang điều chỉnh giảm dự báo ngắn hạn vì vụ điều tra, không CTCK nào trong ba nguồn coi đây là câu chuyện tăng trưởng đã kết thúc — vấn đề chỉ là tốc độ phục hồi biên lợi nhuận mảng xây lắp điện nhanh hay chậm.
Định giá & khuyến nghị: ba góc nhìn, một điểm chung là thận trọng có điều kiện
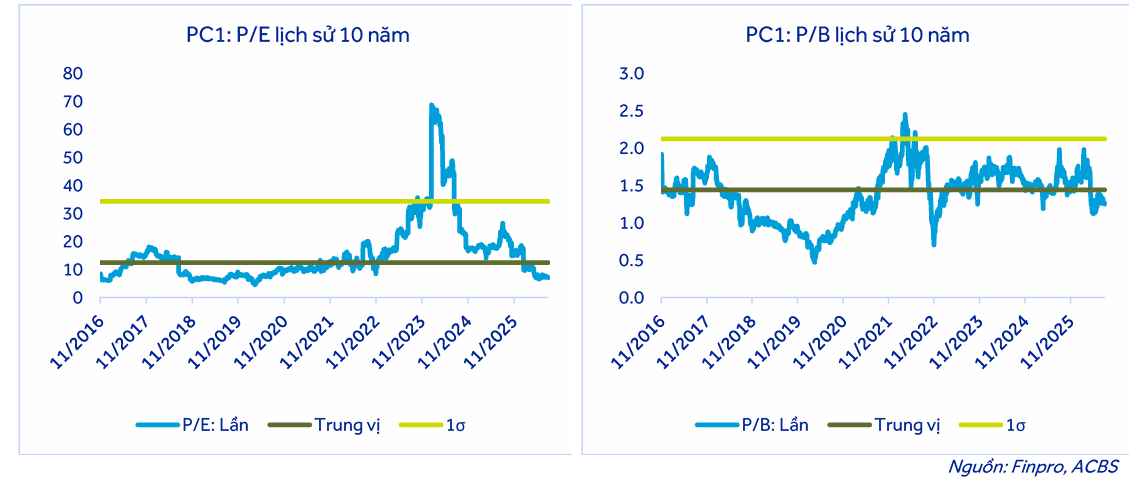
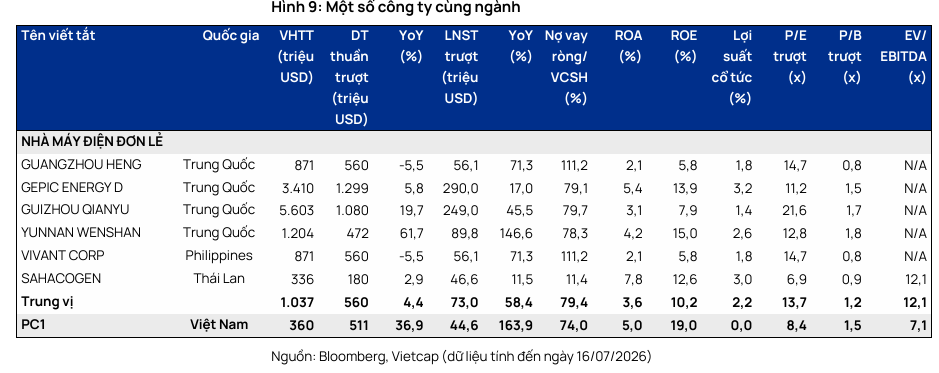
Với giá cổ phiếu hiện quanh 20,050 đồng — tương ứng P/E trượt bốn quý chỉ 7.1 lần và P/B khoảng 1.2-1.3 lần, gần vùng đáy 52 tuần — PC1 đang giao dịch rẻ hơn hẳn so với chính lịch sử định giá của công ty. Nhưng “rẻ” ở đây không đồng nghĩa với “hấp dẫn ngay lập tức”: cả ba nguồn được tham khảo đều gắn điều kiện rõ ràng cho khuyến nghị của mình, và đáng chú ý là mức chênh lệch dự phóng lợi nhuận năm 2026 giữa các bên khá lớn — không phải do sai lệch dữ liệu, mà do khác biệt về thước đo lợi nhuận được dùng làm cơ sở tính toán.
| Tiêu chí | Vietcap (31/7/2026) | TCBS (18/8/2026) | ACBS (19/8/2026) |
|---|---|---|---|
| Khuyến nghị | KHẢ QUAN | Tham khảo (không khuyến nghị mua/bán) | MUA |
| Giá mục tiêu | 24,700 đồng (+23.2%) | Không nêu | 25,700 đồng (+26.0%) |
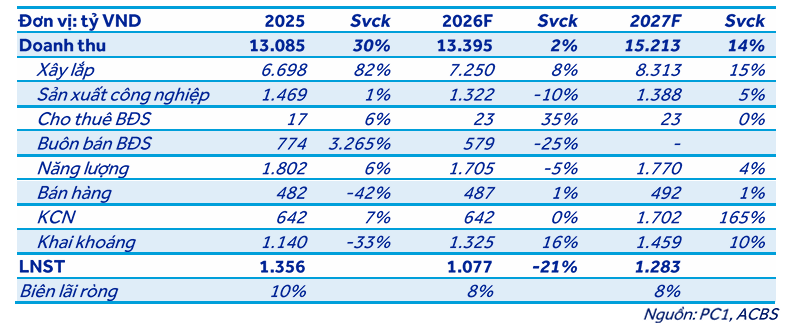
| Dự phóng lợi nhuận 2026F | LNST cổ đông mẹ báo cáo: 689 tỷ đồng (-34% YoY) | LNST cổ đông mẹ: ~897 tỷ đồng, EPS 2,181 đồng | LNST trước lợi ích CĐTS: 1,077 tỷ đồng (-21% YoY) |
| P/E dự phóng 2026F | 15.1 lần (theo giá 22,250 đồng tại thời điểm báo cáo) | 9.4 lần (theo thị giá 20,400 đồng) | 7.9 lần (theo thị giá 20,400 đồng) |
| Động lực tăng trưởng chính | Mảng KCN Nomura 2/Western Pacific trở thành trụ cột lợi nhuận, tỷ trọng đóng góp tăng từ 12% (2025) lên 27-45% (2026-27) | Đa tiện ích quanh trục điện, biên lợi nhuận cải thiện nhờ cơ cấu nghiêng phát điện | Backlog 4,780 tỷ đồng cho 6 tháng cuối năm, tiết giảm chi phí vận hành |
| Rủi ro chính | Bất định quản trị sau vụ tạm giam có thể hạn chế khả năng định giá lại trong ngắn hạn; biên lợi nhuận xây lắp điện thấp hơn kỳ vọng | Rủi ro chậm nộp BCTC kiểm toán có thể đưa cổ phiếu vào diện cảnh báo, làm giảm độ tin cậy số liệu; đòn bẩy cao (nợ vay/vốn chủ 1.33 lần) | Khả năng trúng thầu dự án mới trong trung-dài hạn cần theo dõi cẩn trọng |
Điểm đáng chú ý nhất trong bảng trên là khoảng cách gần 30% giữa dự phóng lợi nhuận cổ đông mẹ của Vietcap (689 tỷ đồng) và TCBS (~897 tỷ đồng) cho cùng năm 2026.
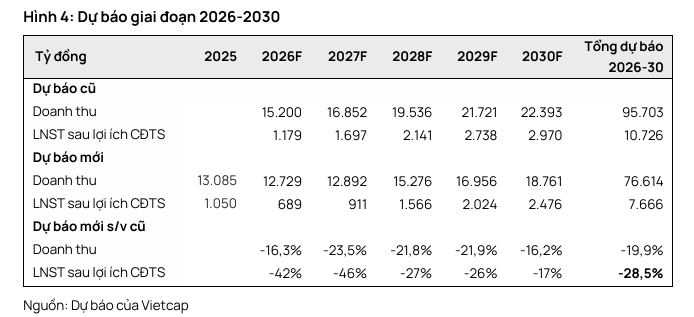
Đây không phải sai số ngẫu nhiên: Vietcap đã chủ động cắt giảm tổng cộng 29% dự báo LNST cổ đông mẹ giai đoạn 2026-2030 ngay từ báo cáo cập nhật cuối tháng 7, phản ánh đầy đủ tác động tiêu cực từ vụ điều tra lên các mảng xây lắp điện, niken và điện gió — một cách tiếp cận thận trọng có chủ đích.
TCBS, ngược lại, đưa ra con số dự phóng cao hơn nhưng đi kèm một điều kiện rất rõ: đây chỉ là “nhận định tham chiếu, không phải khuyến nghị mua/bán“, và bản thân TCBS cũng là bên nhấn mạnh mạnh nhất về rủi ro độ tin cậy số liệu tài chính.
ACBS đứng ở giữa về mức độ lạc quan (khuyến nghị MUA rõ ràng) nhưng dùng thước đo lợi nhuận trước lợi ích cổ đông thiểu số — con số luôn lớn hơn LNST cổ đông mẹ do niken chỉ sở hữu 57% — nên không thể so sánh trực tiếp với hai con số còn lại nếu không quy đổi.
Nhìn tổng thể, câu chuyện đầu tư vào PC1 lúc này thực chất là một phép cộng của ba biến số độc lập: liệu quý 3 và quý 4 có tiếp tục cho thấy biên lợi nhuận gộp cải thiện như quý 2 hay không, liệu BCTC soát xét bán niên có được nộp đúng hạn để tránh diện cảnh báo hay không, và liệu dòng vốn tổ chức từ CII, VietinBank Capital có tiếp tục gia tăng — một tín hiệu niềm tin mà thị trường nên theo dõi sát hơn cả những gì được viết trong cáo trạng.
Elibook Team không có khuyến nghị giao dịch đối với doanh nghiệp đang gặp rủi ro pháp lý.