Th9
Phân tích Doanh Nghiệp
NTP: Kế hoạch lợi nhuận dè dặt bị chính mình đạp đổ, đường đấu giá thoái vốn SCIC bắt đầu lộ diện
- Doanh thu & lợi nhuận: Quý 2/2026 doanh thu thuần 2,259 tỷ đồng (+9.9% YoY, +47.2% QoQ) — cao kỷ lục theo quý; LNTT 577 tỷ đồng (+51.2% YoY, +91% QoQ), biên lợi nhuận trước thuế 26.6%, cũng là mức kỷ lục. Lũy kế 6 tháng, LNTT đạt 880 tỷ đồng (+49% YoY), hoàn thành tới 98% kế hoạch lợi nhuận 900 tỷ đồng cả năm mà chính công ty đặt ra hồi cuối tháng 4.
- Hoạt động cốt lõi: Giá bán bình quân tăng khoảng 25% YoY sau đợt điều chỉnh giá niêm yết cuối tháng 3; biên lợi nhuận gộp quý 2 nhảy từ 32.0% lên 37.7% nhờ khoảng 70% hợp đồng PVC giá thấp ký trước xung đột Mỹ – Iran. Thị phần NTP ước tăng lên 36-37%, cao nhất kể từ 2021, dù sản lượng toàn ngành giảm 8-10% YoY.
- Động lực bổ sung: SCIC (nắm 37.1%, cổ đông lớn nhất) lần đầu xác nhận công khai sẽ thoái vốn bằng đấu giá công khai theo quy định, dù chưa có mốc thời gian cụ thể. Ba công ty chứng khoán gần nhất đều đồng thuận khuyến nghị Mua/Khả quan, giá mục tiêu dao động 57,900-73,200 đồng/cp.
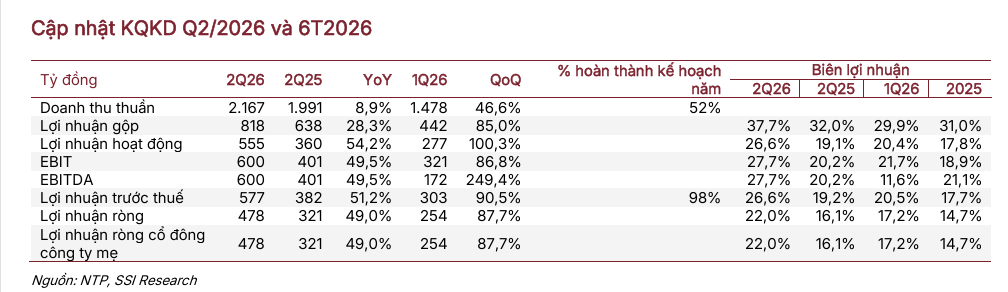
Quý 2/2026 khép lại với một con số mà ngay cả NTP cũng không dám đưa vào kế hoạch chính thức hồi đầu năm: doanh thu thuần 2,259 tỷ đồng, tăng 9.9% YoY và bật tới 47.2% so với quý trước — mức doanh thu theo quý cao nhất trong lịch sử niêm yết của công ty.
Đằng sau con số này là một công thức khá quen thuộc của ngành nhựa xây dựng năm nay: giá bán bình quân tăng mạnh, trong khi công ty vẫn đang “ăn” vào lượng hạt nhựa PVC giá rẻ chốt từ trước khi xung đột Mỹ – Iran đẩy giá nguyên liệu lên đỉnh hồi tháng 3-4.
Lợi nhuận mới là phần thực sự gây bất ngờ. LNTT quý 2 nhảy vọt lên 577 tỷ đồng, tăng 51.2% YoY và tăng tới 91% so với quý 1 — biên lợi nhuận trước thuế đạt 26.6%, cũng là mức kỷ lục.
Lũy kế 6 tháng, NTP đạt 880 tỷ đồng LNTT, tăng 49% YoY — và đây mới là chi tiết đáng nói nhất: con số này đã hoàn thành tới 98% kế hoạch lợi nhuận 900 tỷ đồng cả năm mà chính công ty trình cổ đông thông qua hồi cuối tháng 4, chỉ sau đúng hai quý.
Nói vậy để thấy mức độ dè dặt của chính ban lãnh đạo NTP hồi đầu năm.
Và trong lúc thị trường mải chú ý tới những con số kinh doanh đẹp, một câu chuyện khác — âm thầm hơn nhưng có lẽ quan trọng không kém với giá cổ phiếu về dài hạn — cũng đang dần lộ diện: SCIC, cổ đông lớn nhất đang nắm giữ 37.1% vốn NTP, lần đầu tiên xác nhận công khai phương thức sẽ dùng để thoái vốn.
BMP và NTP quý 2/2026: cùng trúng mánh tồn kho PVC giá rẻ, nhưng chỉ một mã có vé thoái vốn Nhà nước
Quý 2 phá kỷ lục nhờ tăng giá bán 25%, nhưng số liệu sản lượng đang “vênh” nhau giữa các CTCK
Công thức quen thuộc: tăng giá bán, giữ biên lợi nhuận.
NTP tăng giá niêm yết PVC và PPR thêm khoảng 25%, HDPE khoảng 20%, kể từ cuối tháng 3/2026 — đợt điều chỉnh diễn ra đồng loạt cùng các đối thủ trong ngành sau khi xung đột Trung Đông đẩy giá hạt nhựa PVC gốc ethylene tăng tới 87% tại đỉnh so với cuối năm 2025.
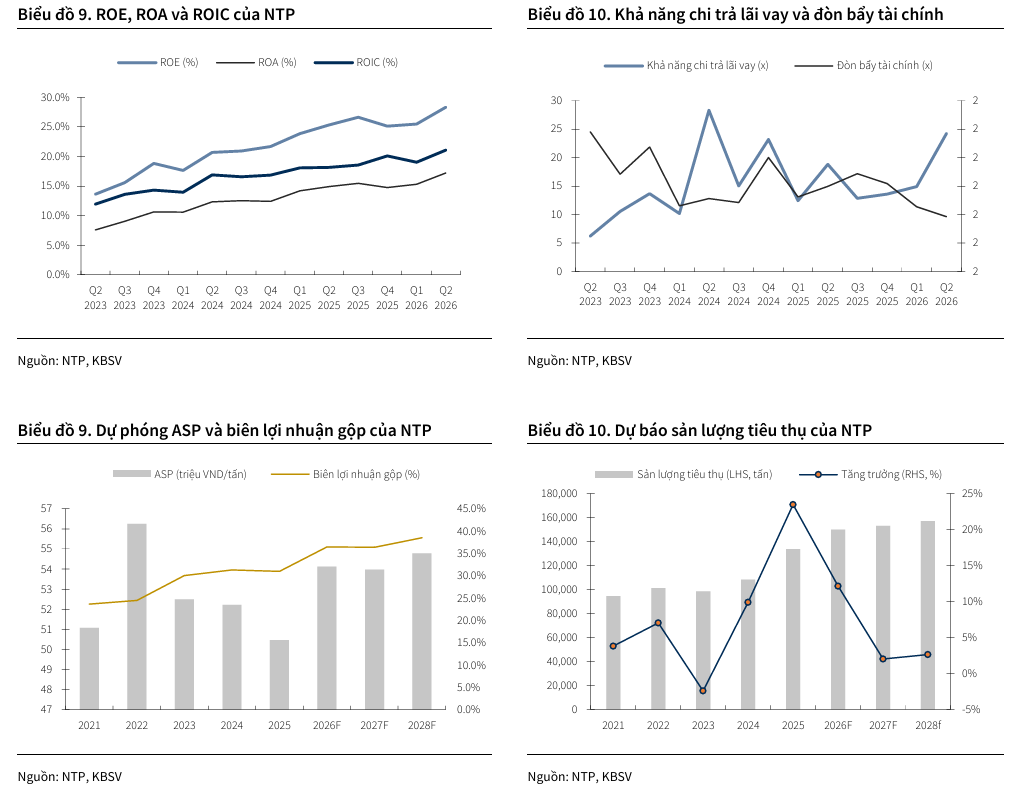
Nhờ khoảng 70% khối lượng hợp đồng PVC giá thấp đã ký trước đó — tương đương nhu cầu sản xuất khoảng 6 tháng — công ty tránh được phần lớn cú sốc chi phí, giúp biên lợi nhuận gộp quý 2 nhảy từ 32.0% cùng kỳ 2025 lên 37.7%, mức cao kỷ lục.
Số liệu sản lượng quý 2: hai công ty chứng khoán, hai chiều hướng trái ngược.
Đây là điểm đáng lưu ý khi đọc các báo cáo gần nhau về thời gian. SSI (11/8/2026) tính sản lượng tiêu thụ quý 2 của NTP giảm 9.7% YoY, do mức nền so sánh cao của quý 2/2025 và công ty chưa ghi nhận thêm hợp đồng lớn mới trong kỳ — dù lũy kế 6 tháng vẫn nhích nhẹ +1% YoY lên 66,450 tấn nhờ các dự án lớn từ Vinhomes, Masterise và Hoàng Huy Group tiếp tục giải ngân theo hợp đồng cũ.
Ngược lại, KBSV (15/9/2026) — báo cáo mới hơn hẳn một tháng — lại ước tính sản lượng quý 2 tăng tới 17% YoY, với lập luận rằng NTP chủ động giữ mức tăng giá bán thấp hơn các đối thủ để đánh đổi lấy thị phần.
Hai con số này khó cùng đúng theo cùng một định nghĩa “sản lượng quý 2” — khác biệt nhiều khả năng đến từ phương pháp ước tính riêng của mỗi CTCK, nhưng đây là điểm chưa rõ ràng nên bài viết không tự chọn một số liệu để trình bày như sự thật duy nhất.
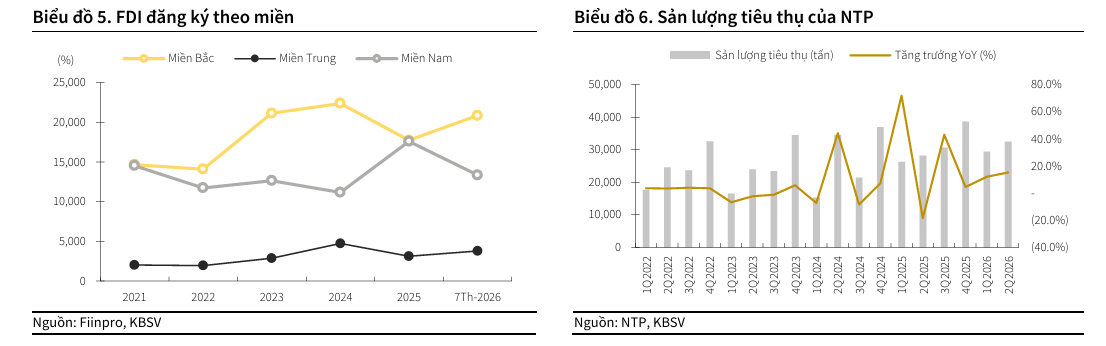
Điểm cả hai nguồn đều đồng thuận: NTP đang âm thầm giành thị phần giữa lúc toàn ngành khó khăn.
Theo ACBS, sản lượng tiêu thụ ống nhựa toàn ngành 6 tháng đầu năm giảm khoảng 8-10% YoY, trong khi sản lượng của riêng NTP vẫn tăng nhẹ 2.9% YoY — đẩy thị phần công ty lên khoảng 36-37%, mức cao nhất kể từ năm 2021.
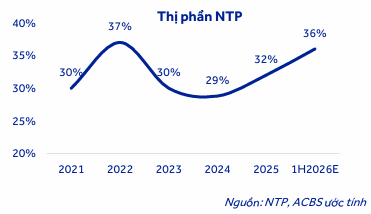
Đây không phải nhờ hạ giá cạnh tranh (điều NTP tránh làm trong bối cảnh chi phí đầu vào tăng), mà nhiều khả năng đến từ lợi thế quy mô và mạng lưới phân phối lấn át các đối thủ nhỏ hơn đang chật vật hơn trong giai đoạn khó khăn chung.
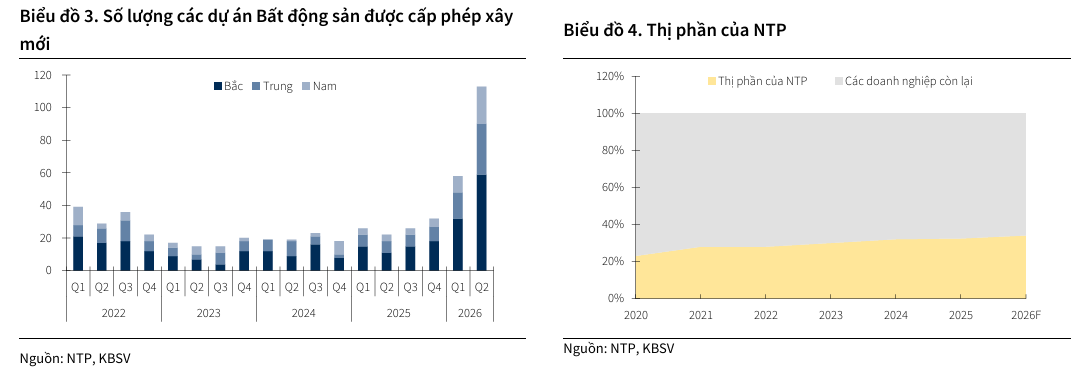
Backlog dự án và làn sóng đầu tư hạ tầng miền Bắc là bệ đỡ sản lượng cho 2026-2028.
KBSV dự báo sản lượng tiêu thụ NTP năm 2026/2027 lần lượt đạt 150/153 nghìn tấn (tăng 12%/2% YoY), với tỷ lệ sử dụng công suất cao nhất có thể lên tới 72%, nhờ ba động lực chính: các dự án hạ tầng liên vùng quy mô lớn tại miền Bắc (Vành đai 4 Vùng Thủ đô, đường sắt Lào Cai – Hà Nội – Hải Phòng, trục Hà Nội – Hải Phòng – Quảng Ninh…), dòng vốn FDI tiếp tục đổ vào các trung tâm công nghiệp phía Bắc — vốn đăng ký 7 tháng đầu năm tại Thái Nguyên, Hà Nội, Bắc Ninh và Hải Phòng lần lượt đạt khoảng 8.1/3.6/3.2/2.0 tỷ USD — và giá trị các dự án đã ký kết dự kiến triển khai trong năm 2026 đạt gần 1,750 tỷ đồng, tương đương khoảng 24% kế hoạch doanh thu.
NTP cũng là một trong số ít doanh nghiệp có năng lực cung cấp ống nhựa cỡ lớn HDPE DN2000 cho các dự án hạ tầng quy mô, hiện đang cung ứng cho nhiều dự án bất động sản lớn như Vinhomes Royal Island, Global Gate Cổ Loa, Lumi Hanoi và Sun Urban City — phân khúc có biên lợi nhuận và rào cản kỹ thuật cao hơn hẳn ống nhựa dân dụng phổ thông.
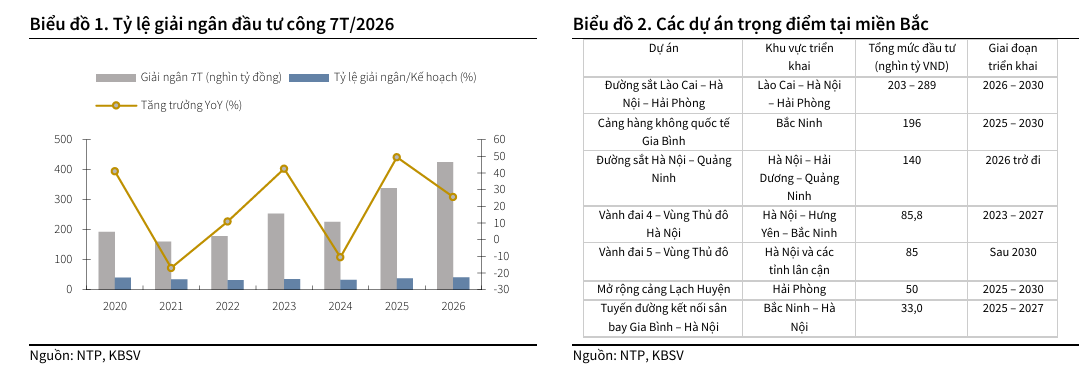
Nửa cuối năm: kế hoạch 900 tỷ đồng đã bị chính NTP “đạp đổ”, nhưng biên lợi nhuận khó giữ được đỉnh
Ban lãnh đạo từng dự trù một năm đi lùi.
Tại ĐHĐCĐ thường niên tổ chức cuối tháng 4/2026 tại Hải Phòng, NTP trình kế hoạch khá dè dặt cho năm 2026: doanh thu 7,330 tỷ đồng (tăng khoảng 13.6%) nhưng LNTT chỉ 900 tỷ đồng — nghĩa là công ty tự dự báo lợi nhuận sẽ giảm gần 21% so với mức 1,138 tỷ đồng đã đạt năm 2025.
Lý do được nêu thẳng trong tài liệu đại hội: giá hạt nhựa tăng mạnh sau khi xung đột Trung Đông bùng phát cuối tháng 2/2026, và dù đã tăng giá bán 25% từ cuối tháng 3, mức tăng này “chưa bù đắp được mức tăng của giá nguyên liệu đầu vào” — nguyên liệu hiện chiếm khoảng 74.6% tổng chi phí của công ty.
Thực tế diễn ra ngược hoàn toàn với kịch bản dè dặt đó.
Nhờ tận dụng tồn kho PVC giá rẻ hiệu quả hơn dự kiến, LNTT 6 tháng đầu năm đã đạt 880 tỷ đồng — tương đương 98% kế hoạch cả năm chỉ sau nửa năm.
Cả SSI và ACBS đều nâng dự báo lợi nhuận cả năm lên vượt xa không chỉ kế hoạch chính thức 900 tỷ đồng, mà còn vượt cả một “kịch bản tích cực” nội bộ 1,150 tỷ đồng mà công ty từng đề cập: SSI dự báo LNTT 2026 đạt gần 1,400 tỷ đồng (+16% YoY), tương đương LNST-CĐTS khoảng 1,151 tỷ đồng (+15.9% YoY); ACBS đưa ra con số LNST 1,289 tỷ đồng (+29.9% YoY), trên nền doanh thu dự phóng 7,959 tỷ đồng (+17.9% YoY).
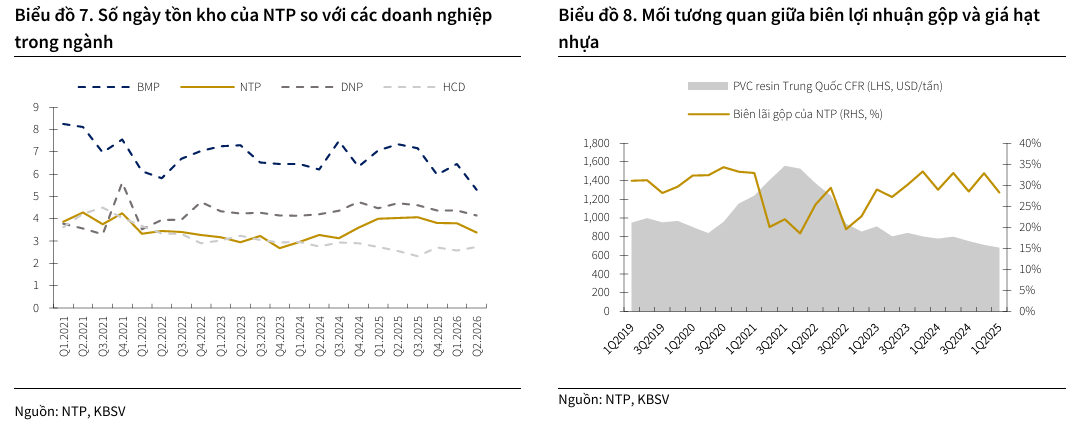
Nhưng đừng vội nghĩ biên lợi nhuận đỉnh quý 2 sẽ kéo dài.
NTP, SSI và ACBS đều thống nhất một điểm: từ tháng 6/2026, công ty đã bắt đầu nhập khẩu PVC theo giá thị trường mới — ước tính cao hơn khoảng 19% so với cuối năm 2025 — nên biên lợi nhuận gộp và biên ròng cả năm nhiều khả năng quay về mức bình quân lịch sử, lần lượt khoảng 31% và 14%, thay vì mức 37.7%/22.0% đã đạt trong quý 2.
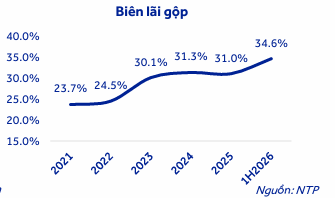
KBSV lưu ý thêm rằng công ty vẫn duy trì chính sách dự phòng nguyên liệu cao (số ngày tồn kho bình quân khoảng 96 ngày, chiếm 31% giá vốn) và đa dạng hóa nhà cung cấp để hạn chế rủi ro gián đoạn, đồng thời kỳ vọng biên lợi nhuận sẽ tạo đáy ngay trong quý 3/2026 nhờ giá bán niêm yết duy trì ở nền cao và giá hạt nhựa hạ nhiệt trở lại.
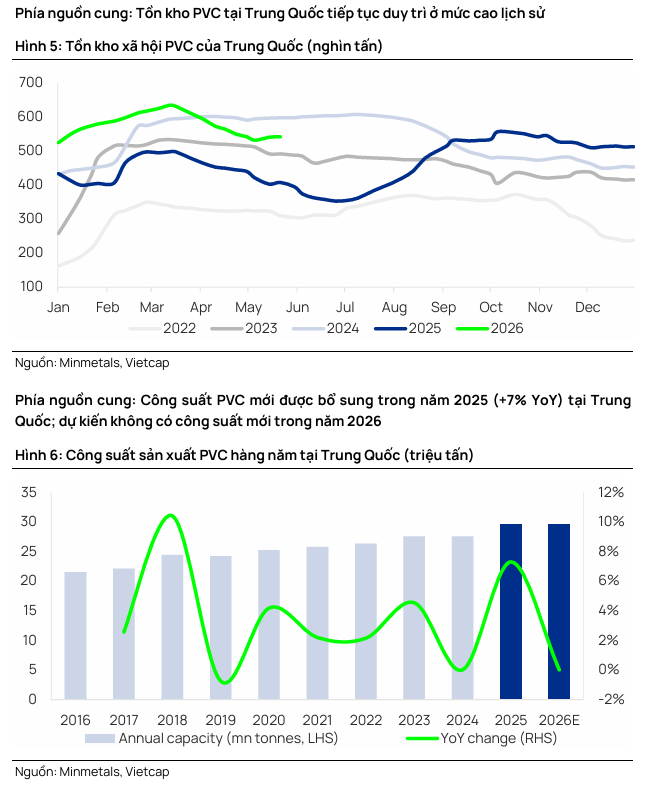
Rủi ro cấu trúc nằm ở chính sách của Trung Quốc, không chỉ ở xung đột Trung Đông.
Từ tháng 3/2026, Trung Quốc đưa PVC vào diện chính sách “hạn chế cạnh tranh không lành mạnh” — buộc các nhà máy cũ nâng cấp hoặc đóng cửa — đồng thời bãi bỏ hoàn thuế xuất khẩu PVC 13% từ đầu tháng 4.
Báo cáo ngành của Vietcap đánh giá đây là bước ngoặt mang tính cấu trúc, khiến giá PVC đầu vào toàn cầu có xu hướng tăng dần trong dài hạn — độc lập với yếu tố xung đột Trung Đông vốn chỉ mang tính ngắn hạn.
Nói cách khác, phần chi phí đầu vào thấp mà NTP đang tận dụng nhiều khả năng sẽ không lặp lại sau năm 2026, và biên lợi nhuận cao của quý 2 năm nay nên được nhìn nhận là ngoại lệ hơn là mức nền mới.
Thoái vốn SCIC: đấu giá công khai đã được xác nhận, còn BMP thì đứng hẳn ngoài cuộc chơi này
Lần đầu tiên, SCIC nói rõ sẽ thoái vốn bằng cách nào.
SCIC hiện là cổ đông lớn nhất của NTP với 37.1% cổ phần. Tại đại hội cổ đông năm 2026, đại diện SCIC xác nhận: khi triển khai thoái vốn sẽ tiến hành đấu giá công khai theo quy định — dù không tiết lộ mốc thời gian hay phương pháp định giá cụ thể.
Đây không phải câu chuyện hoàn toàn mới: NTP từng nằm trong danh sách 31 doanh nghiệp SCIC dự kiến thoái vốn đợt 2025 nhưng thương vụ chưa hoàn tất, và hiện tiếp tục có tên trong danh sách 66 doanh nghiệp mà SCIC lên kế hoạch thoái toàn bộ vốn giai đoạn 2026-2030, dựa trên cơ sở pháp lý mới là Quyết định 40/2026/QĐ-TTg — thay thế Quyết định 22/2021/QĐ-TTg đã hết hiệu lực từ năm 2025.
Tiền lệ định giá đáng chú ý: chính BMP từng là “vật thí nghiệm” của SCIC.
Năm 2018, SCIC từng thoái vốn thành công tại BMP với mức định giá tham chiếu tương đương khoảng 18 lần P/E — cao hơn đáng kể mặt bằng định giá ngành nhựa xây dựng thời điểm đó.
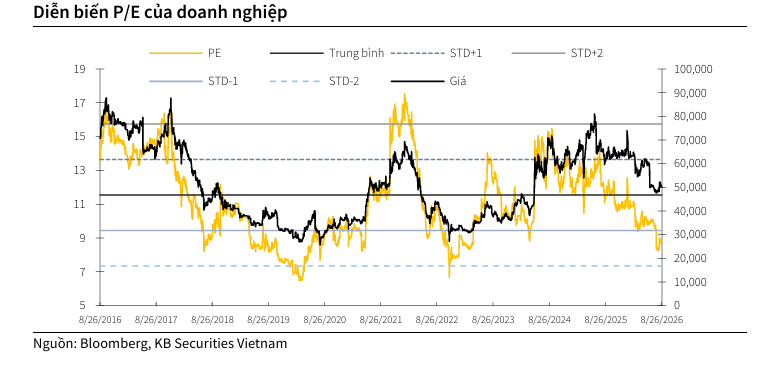
ACBS lập luận rằng nếu SCIC áp dụng cách tiếp cận tương tự cho thương vụ NTP, giá tham chiếu có thể được neo cao hơn khá nhiều so với thị giá hiện tại — vốn đang giao dịch quanh P/E chỉ 8.3-8.8 lần, thấp hơn hẳn bình quân 5 năm của chính NTP (khoảng 9.4 lần).
Cần nói rõ: đây là một góc nhìn tham khảo dựa trên tiền lệ, chưa có gì đảm bảo mức giá hay thời điểm thực tế của một thương vụ tương lai sẽ lặp lại đúng kịch bản 2018 — bối cảnh thanh khoản và khẩu vị nhà đầu tư tổ chức năm 2026 cũng khác khá nhiều so với 8 năm trước.
BMP thì hoàn toàn đứng ngoài câu chuyện này.
Khác với NTP, cổ đông lớn nhất của BMP là Nawaplastic Industries thuộc tập đoàn SCG (Thái Lan), nắm gần 55% cổ phần — cộng thêm khoảng 11.4% qua một pháp nhân liên quan, tổng sở hữu nước ngoài tại BMP đã vượt 80%.
Không một đồng vốn Nhà nước nào còn hiện diện trong cơ cấu cổ đông BMP, nên nếu ai đó đang cân nhắc mua cổ phiếu này để “ăn theo” làn sóng thoái vốn Nhà nước đang được chú ý trên thị trường gần đây, đó chắc chắn là đang nhầm mã.
Xét thuần về quy mô và hiệu quả, hai doanh nghiệp vẫn có những điểm khác biệt khá rõ.
Tính đến giữa tháng 6/2026 — trước khi cả hai công bố KQKD quý 2 — NTP có vốn hóa khoảng 390 triệu USD, thấp hơn BMP (443 triệu USD), nhưng doanh thu trượt 12 tháng của NTP (263 triệu USD, +16% YoY) đã vượt BMP (211 triệu USD, +12% YoY).
Ngược lại, về hiệu quả sinh lời, BMP vẫn vượt trội hẳn: ROE trượt 42% so với 25% của NTP, ROA 34% so với 15% — phần lớn nhờ BMP gần như không có nợ vay ròng (Nợ vay/VCSH ròng -29%, tức dư tiền ròng) trong khi NTP có đòn bẩy dương nhẹ (21%).
Thị trường vì vậy định giá BMP đắt hơn hẳn trên P/B (3.8 lần so với 2.4 lần của NTP) dù P/E hai mã khá gần nhau ở thời điểm đó (9.7 lần so với 10.0 lần).
Sau hai quý kinh doanh bùng nổ, mặt bằng P/E của NTP hiện đã rẻ hơn đáng kể so với mốc giữa năm, xuống còn khoảng 8.3-8.8 lần như đã nêu ở trên.
Định giá & khuyến nghị
Cả ba công ty chứng khoán gần nhất đều đồng thuận khuyến nghị Mua/Khả quan, nhưng vùng giá mục tiêu chênh nhau khá rộng — từ 57,900 đến 73,200 đồng/cp.
KBSV là bên lạc quan nhất, áp dụng mô hình “vùng mua” quen thuộc của báo cáo ngắn: mục tiêu 73,200 đồng/cp (upside 40.0% so với giá đóng cửa 15/9/2026), với vùng mua 1 quanh 50,000-51,400 đồng cho kỳ vọng lợi nhuận 44%, và vùng mua 2 thấp hơn ở 42,000-44,000 đồng cho kỳ vọng lợi nhuận lên tới 70% nếu thị trường điều chỉnh sâu hơn.
ACBS và SSI thận trọng hơn, với target lần lượt 59,500 đồng và 57,900 đồng — hai con số này chỉ chênh nhau chưa tới 3%, cho thấy sự đồng thuận khá cao giữa hai nguồn độc lập này về mặt bằng định giá hợp lý của NTP.
| Tiêu chí | KBSV (15/9/2026) | ACBS (14/9/2026) | SSI (11/8/2026) |
|---|---|---|---|
| Khuyến nghị | Mua | Khả quan | Khả quan (nâng từ Trung lập) |
| Giá mục tiêu (VND/cp) | 73,200 | 59,500 | 57,900 |
| Upside tại thời điểm ra báo cáo | +40.0% (giá đóng cửa 15/9) | +15.7% (giá 51,400đ, 14/9); tổng tỷ suất lợi nhuận gồm cổ tức 18.6% | +20.1% (giá 48,200đ, 11/8) |
| Dự phóng doanh thu năm 2026 | Không nêu số tuyệt đối; dự báo riêng sản lượng +12% YoY lên 150 nghìn tấn | 7,959 tỷ đồng (+17.9% YoY) | 7,480 tỷ đồng (+10.8% YoY) |
| Dự phóng LNST-CĐTS năm 2026 | Không nêu điểm số cụ thể; đưa ma trận kịch bản theo giá PVC/tăng trưởng doanh thu, dao động 1,263-2,113 tỷ đồng tùy giả định | 1,289 tỷ đồng (+29.9% YoY) | 1,151 tỷ đồng (+15.9% YoY); LNTT riêng dự báo gần 1,400 tỷ đồng (+16% YoY) |
| Động lực tăng trưởng chính | Đầu tư công/FDI miền Bắc, backlog dự án, catalyst thoái vốn SCIC | Thị phần đỉnh 5 năm, định giá thấp nhất 5 năm, tiền lệ SCIC thoái BMP 2018 (P/E ~18 lần), đầu tư công/chỉnh trang đô thị | Backlog lớn từ Vinhomes/Masterise/Hoàng Huy Group, khả năng điều chỉnh giá bán, tiền mặt lớn hưởng lợi lãi suất cao, catalyst tái cơ cấu vốn Nhà nước (Quyết định 40) |
| Rủi ro chính | Giá nguyên vật liệu tăng cao trung hạn gây áp lực biên LN, nhu cầu chậm hơn dự kiến do giải ngân đầu tư công chậm | Biên lợi nhuận hạ nhiệt so với đỉnh quý 2, giá PVC “chưa hình thành xu hướng tăng dài hạn” nhưng còn biến động mạnh, tín hiệu phân phối ngắn hạn trên kỹ thuật | Hoạt động xây dựng suy yếu, biến động giá PVC, gián đoạn nguồn cung nguyên vật liệu, tiến độ triển khai dự án chậm hơn dự kiến |
Trên đồ thị, RS của BMP là 72 còn NTP là 79, cho thấy các cổ phiếu trong ngành nhựa hoạt động khá tốt so với thị trường chung.
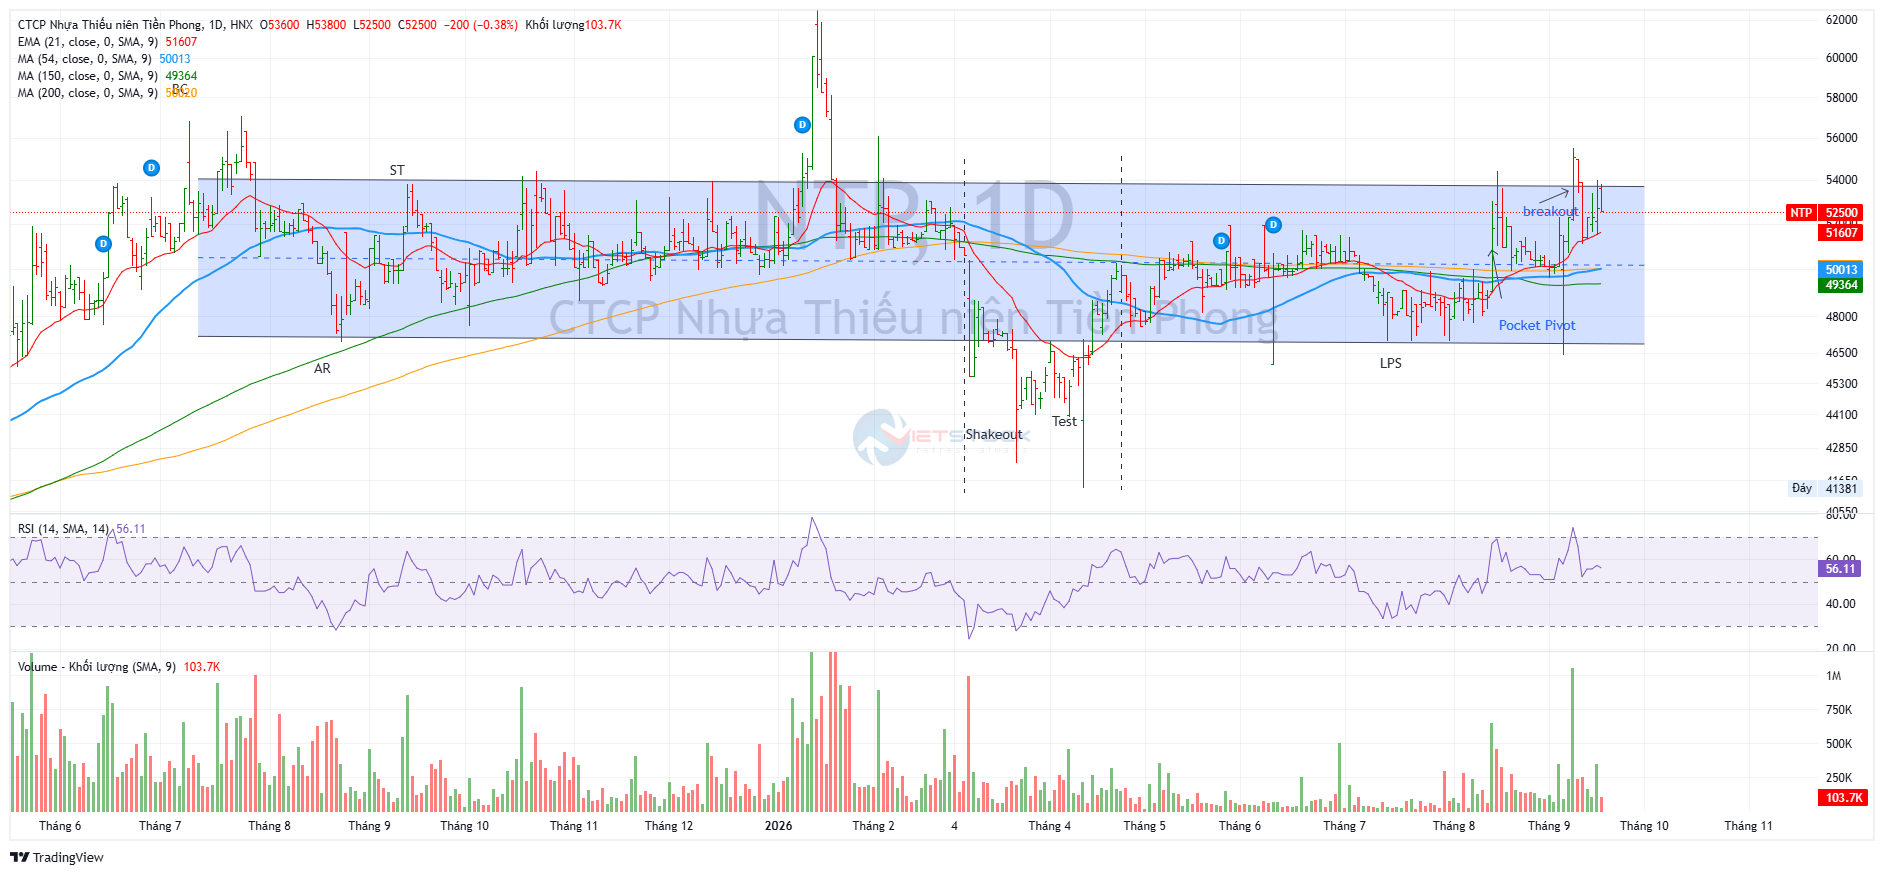
Sau khi NTP có điểm mua Pocket Pivot ngày 13.8.2026 tại vùng giá 51,800 đồng và tích lũy quanh MA50 ngày, cổ phiếu đã có điểm breakout nền giá.