
Th9
TTCK Việt Nam
Cú úp ATC 18/9 là nhiễu cơ học, và đánh giá kịch bản trả điểm cho các cổ phiếu
- Nhiễu cơ học, không phải phân phối: VN-Index rơi từ khoảng 1,841 xuống 1,815.66 điểm chỉ trong 15 phút ATC vì tác động của review ETF và nâng hạng FTSE (28 quỹ FTSE GEIS, Fubon, Xtrackers, VanEck) cùng chốt vào một ngày, cộng hàng đón đầu bị dội ra. Nhóm bị đè lệch như ngân hàng, FPT có cơ sở để trả điểm.
- Đợt FTSE đầu tiên chỉ là món khai vị: đợt 1 (10%) khoảng 200 triệu USD, chưa tới một phần ba thanh khoản một phiên thường. Phần nặng đô, mỗi đợt khoảng 700 triệu USD, nằm ở tháng 6 và tháng 9/2027; VIC là mã hưởng nhiều nhất cả lộ trình dù đợt này bị bán ròng khoảng 860 tỷ đồng.
- ETF chỉ cầm lái ở mã thanh khoản mỏng: MCH, SSB, VPL (ETF chiếm 4.6–9.2 phiên thanh khoản) chịu tác động rõ nhất và dễ bị “bán khi tin ra“; với VPB, FPT, HPG, ETF chỉ tạo nhiễu, nên xu hướng giá từ sau ngày 21/9 phụ thuộc thanh khoản chủ động (ngưỡng khoảng 20,000 tỷ đồng), không phải ETF.
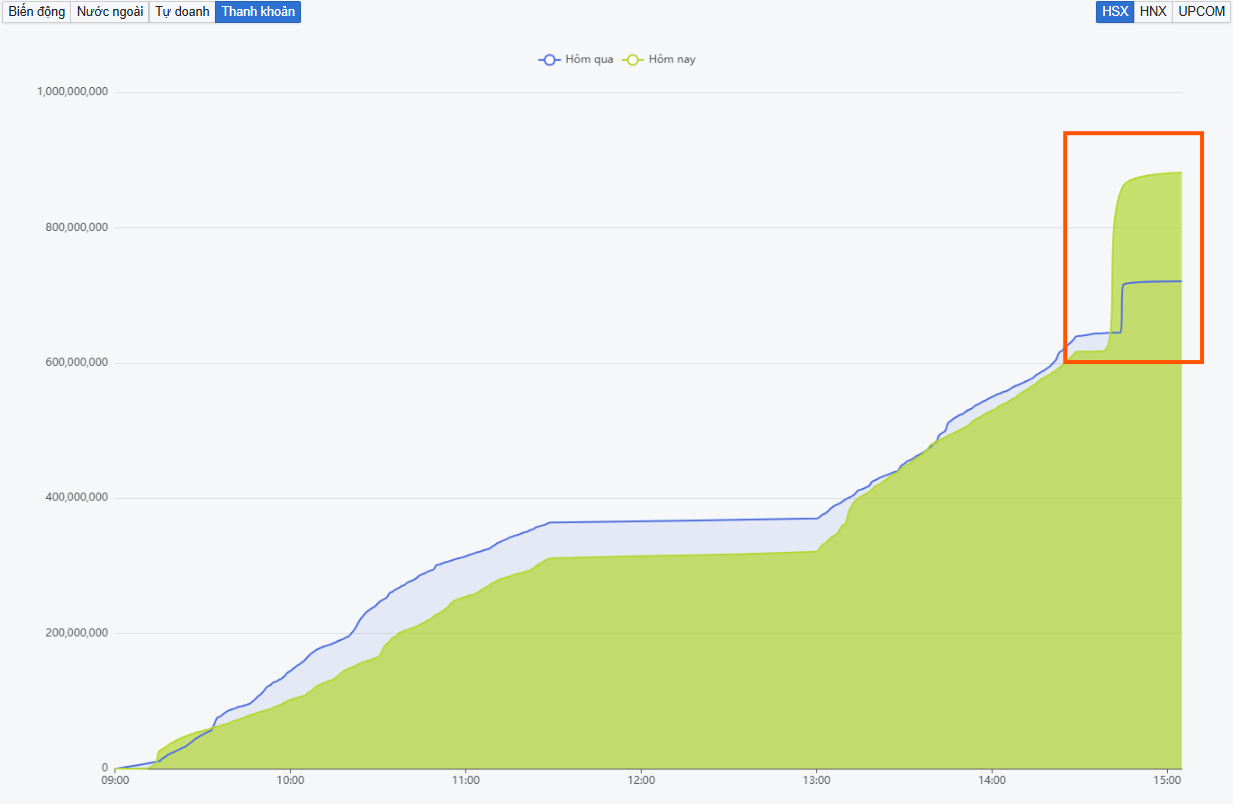
VN-Index leo sát 1,841 điểm giữa phiên rồi đóng cửa ở 1,815.66 điểm, mất 7.11 điểm (-0.39%) so với tham chiếu.
Chỉ một cuộc đấu giá 15 phút đã xóa gần 26 điểm khỏi bảng điện, kéo thanh khoản HoSE lên 25,926 tỷ đồng, cao nhất 4 tháng.
Nghe như phim kinh dị, nhưng đây là kịch bản đã được in sẵn trong lịch từ nhiều tuần trước: FTSE Russell nâng hạng Việt Nam có hiệu lực từ thứ Hai 21/9, nên phiên 18/9 là cơ hội cuối cùng để các quỹ thụ động khớp danh mục theo giá đóng cửa.
Luận điểm của bài có ba vế.
Thứ nhất, cú úp ATC là nhiễu cơ học, không phải phân phối, nên nhóm bị đè lệch có cơ sở để hồi.
Thứ hai, đợt giải ngân FTSE đầu tiên chỉ bằng 10% lộ trình, khoảng 200 triệu USD theo BSC, tương đương chưa tới một phần ba thanh khoản của một phiên bình thường. Phần nặng đô, mỗi đợt khoảng 700 triệu USD, nằm ở tháng 6 và tháng 9/2027.
Thứ ba, ETF chỉ thật sự “cầm lái” giá ở những mã thanh khoản mỏng như MCH, SSB, VPL; với các mã lớn, ETF chủ yếu tạo nhiễu chứ không quyết định hướng đi. Kỳ vọng sáng thứ Hai sẽ có làn sóng ETF đẩy VN-Index lên là kỳ vọng đặt nhầm chỗ.
Vì sao mọi lệnh phải dồn vào 15 phút cuối
Quỹ chỉ số không có quyền “chọn giờ đẹp“. Họ được đo bằng độ lệch so với chỉ số tham chiếu, và chỉ số được tính theo giá đóng cửa.
Vì vậy mọi lệnh mua, bán, loại bỏ mã phải khớp ở phiên ATC của ngày cuối cùng trước khi danh mục chỉ số đổi. Ở kỳ này, ngày đó là 18/9. Quỹ ETF không biết đau, không biết sợ, chỉ biết tracking.
Điều khiến phiên này đặc biệt là bộ tứ ETF khác nhau cùng chốt vào một ngày.
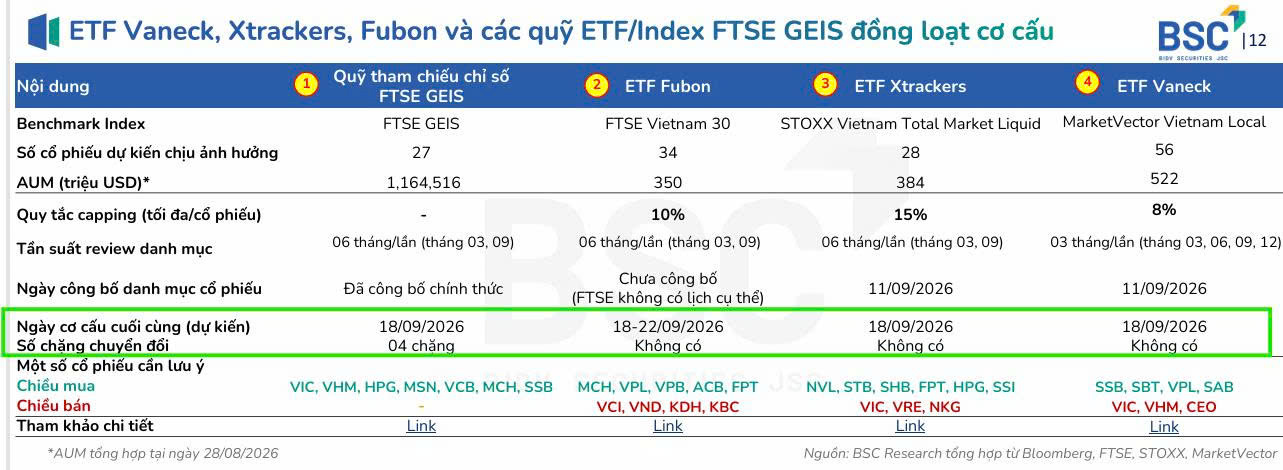
Theo BSC Research (báo cáo ngày 11/9), có 28 quỹ chỉ số theo FTSE GEIS với tổng tài sản trên 1.16 nghìn tỷ USD, cộng ba ETF ngoại lớn nhất thị trường là VanEck (522 triệu USD), Xtrackers (384 triệu USD) và Fubon (350 triệu USD), mỗi quỹ theo một chỉ số riêng.
| Nhóm quỹ | Chỉ số tham chiếu | Trần tỷ trọng mỗi mã | Mua chính | Bán chính | Hạn cơ cấu |
|---|---|---|---|---|---|
| 28 quỹ FTSE GEIS (Vanguard, Schwab…) | FTSE GEIS, đợt 1 chỉ giải ngân 10% | Không áp dụng | VIC, VHM, HPG, MSN, VCB, MCH, SSB | Không bán, chỉ mua theo lộ trình | 18/9 |
| Fubon (350 triệu USD) | FTSE Vietnam 30 | 10% | MCH, VPL, VPB, ACB, FPT | VCI, VND, KDH, KBC; giảm VIC, VHM | 18–22/9 (quan sát T0 ± 1–2 ngày) |
| Xtrackers (384 triệu USD) | STOXX Vietnam Total Market Liquid | 15% | NVL, STB, SHB, FPT, HPG, SSI | VIC, VRE, NKG | 18/9 |
| VanEck (522 triệu USD) | MarketVector Vietnam Local | 8% | SSB, SBT, VPL, SAB | VIC, VHM, CEO | 18/9 |
Cơ chế bán cốt lõi: ba loại lệnh bán và những người “mua trước để chờ bán”
Loại thứ nhất là bán cứng do trần tỷ trọng, không cần lý do kinh doanh. VIC chiếm 19.02% danh mục Fubon (trần 10%), 29.86% danh mục Xtrackers (trần 15%) và 9.82% danh mục VanEck (trần 8%). Ba quỹ phải bán lần lượt khoảng 829 tỷ, 1,490 tỷ và 247 tỷ đồng.
Các quỹ FTSE GEIS mua VIC khoảng 1,706 tỷ đồng, nên ròng lại là bán khoảng 860 tỷ đồng, tương đương 3.65 triệu cổ phiếu, chỉ bằng khoảng một phiên thanh khoản của mã này.
VHM cũng bị Fubon giảm từ 13.63% về 10% (bán khoảng 334 tỷ đồng), nhưng nhờ dòng GEIS nên ròng vẫn mua khoảng 404 tỷ đồng.
Loại thứ hai là bán do bị loại khỏi chỉ số: Fubon loại VCI, VND, KDH, KBC (BSC lưu ý KBC có thể được giữ nếu BSR bị loại), VanEck loại CEO, Xtrackers loại NKG. Đây là những khoản bán thật vì các mã không còn nằm trong rổ.
Loại thứ ba, thường bị bỏ qua, là hàng mua trước để đón đầu. Lượng cổ phiếu được gom trước để chờ bán vào phiên cơ cấu lớn hơn khả năng hấp thụ của khối ngoại, và phần dư bị dội ra vào cuối phiên.
Nói đơn giản: quỹ là người khai mạc, còn những người đã xếp hàng chờ “bán cho quỹ” mới là nguồn cung thật. Sở Giao dịch Chứng khoán Việt Nam (VNX), theo Quyết định 76/QĐ-HĐTV như BSC dẫn lại, đang giám sát trọng tâm giao dịch tác động đến giá đóng cửa của đúng ngày liền trước ngày chỉ số có hiệu lực, tức chính là ATC 18/9.
Cách thực thi lệnh cũng góp phần tạo ra cú úp. Với khối lượng khổng lồ, các quỹ ngoại thường không tự khớp lệnh lẻ trực tiếp trên sàn mà có sự tham gia của các “quỹ vệ tinh”, trong hoặc ngoài nước, đứng ra mua gom hộ hoặc cân lệnh đối ứng cho quỹ lớn.
Việc trao tay hoặc dồn hàng loạt cổ phiếu vào giờ ATC vì vậy được ví như “bán giá sỉ“: bán số lượng quá lớn trong thời gian quá ngắn thì phía bán phải chấp nhận mức chiết khấu sâu hơn so với giá khớp lệnh thông thường trong phiên.
Logic này khớp với đặc thù quỹ chỉ số: vì được đo theo giá đóng cửa, quỹ gần như không nhạy cảm với giá, còn bên đối ứng thì rất nhạy cảm, nên họ có xu hướng lùi lệnh đặt mua xuống vùng thấp để hứng hàng thay vì đỡ giá ở vùng cao.
Thanh khoản phiên liên tục vốn thấp càng khiến lực cầu nâng đỡ ở giá cao rút đi tạm thời trong 15 phút ATC, và giá bị đẩy tụt sâu bất ngờ.
Hai điều chỉnh cần nói rõ, vì chúng đang bị hiểu sai.
Một là Fubon không bị buộc thanh lý vì Việt Nam rời chỉ số Frontier: ngày 2/7 FTSE đã chuyển chỉ số FTSE Vietnam 30 sang hệ thống FTSE Vietnam Index Series, gỡ bỏ rủi ro này (BSC).
Lệnh bán của Fubon ở kỳ này là do quy tắc trần tỷ trọng và thay đổi thành phần.
Quy mô đó theo BSC khoảng 2,100 tỷ đồng mỗi chiều mua và bán, khoảng 80 triệu USD, bằng 23% tài sản quỹ, chứ không phải khoản thanh lý ồ ạt.
Hai là các ước tính đều chưa gồm giao dịch thỏa thuận, nên không thể suy ngược ra lượng thực khớp trong 15 phút ATC. Cách giải thích rằng bên mua đối ứng chủ động lùi lệnh chờ giá rẻ nghe hợp lý chỉ nên xem là giả thuyết.
Nghịch lý: mã được quỹ mua nhiều nhất lại nằm trong nhóm bị đè mạnh nhất
Theo bảng ước tính của BSC, FPT là mã được ETF mua ròng nhiều nhất, khoảng 870 tỷ đồng, và VPB đứng thứ hai, khoảng 782 tỷ đồng. Vậy mà FPT vẫn nằm trong nhóm giảm hơn 3% cuối phiên, còn VPB giảm 2.66% và bị khối ngoại bán ròng. ACB được Fubon thêm vào danh mục nhưng giảm 3.95%.
Điều này cho thấy lệnh mua của ETF chỉ là một phía của cán cân. Giá cuối phiên phụ thuộc vào bên còn lại: người bán chốt lời và người xả hàng đón đầu. Đo bằng “số phiên thanh khoản” (lượng ETF mua chia cho thanh khoản bình quân của mã, theo cách tính của BSC), có một quy tắc ngón tay cái do bài này đề xuất, không phải của BSC:
- khi ETF chiếm trên 4 phiên thanh khoản, quỹ là người cầm lái. Ví dụ MCH (9.2 phiên), SSB (8.0 phiên), VPL (4.6 phiên); SSB tăng 2.77% và lập đỉnh lịch sử 24,100 đồng ngay trong phiên.
- Khi ETF chỉ chiếm từ 2 phiên trở xuống, như VPB (2.1 phiên) hay FPT (1.6 phiên), quỹ chỉ tạo nhiễu, và giá đi theo dòng tiền chủ động. Kết luận: không thể suy ra hướng đi của một mã lớn chỉ từ việc ETF đang mua hay bán mã đó.
Danh sách mã tâm điểm: số liệu ETF và diễn biến ATC 18/9
Đơn vị dòng tiền là tỷ đồng, dương là mua, âm là bán. Nguồn ước tính của BSC (chốt số liệu 24–28/8, chưa gồm thỏa thuận); cột cuối tổng hợp từ báo chí phiên 18/9.
| Mã | GEIS đợt 1 | Fubon | Xtrackers | VanEck | Ròng | Phiên TK | Diễn biến 18/9 |
|---|---|---|---|---|---|---|---|
| FPT | 205.0 | +535.8 | +133.7 | -4.6 | +869.9 | 1.6 | Giảm hơn 3% cuối phiên |
| VPB | 218.6 | +563.8 | – | – | +782.4 | 2.1 | Giảm 2.66%, khối ngoại bán ròng |
| HPG | 320.8 | +94.9 | +137.0 | +36.9 | +589.6 | 1.3 | Khối ngoại mua ròng khoảng 251 tỷ, cao nhất sàn. Tăng 1.65% vào cuối phiên |
| MCH | 123.7 | +328.4 | – | -7.9 | +444.2 | 9.2 | Giảm hơn 1.7% cuối phiên |
| VHM | 631.5 | -334.3 | +122.1 | -15.6 | +403.7 | 0.6 | Giảm -0.42% cuối phiên |
| STB | 143.2 | -22.6 | +178.4 | +12.3 | +311.3 | 1.0 | Khối ngoại mua ròng khoảng 202 tỷ. Tăng 2.62% vào cuối phiên |
| SSB | 53.4 | – | – | +235.1 | +288.5 | 8.0 | Tăng 2.77%, đỉnh lịch sử 24,100 đồng |
| SHB | 64.7 | +8.6 | +182.9 | +16.7 | +272.9 | 0.4 | Khối ngoại mua ròng khoảng 221 tỷ. Tăng 1.72% vào cuối phiên |
| VPL | 70.1 | +186.0 | – | +13.5 | +269.6 | 4.6 | Giảm -5% vào cuối phiên |
| MSN | 207.3 | -25.3 | +67.0 | +19.5 | +268.5 | 1.0 | Tăng khoảng 2–3% trong phiên, cuối phiên chỉ còn tăng +1.03% |
| NVL | 53.3 | – | +192.9 | +0.7 | +246.9 | 1.3 | Khối ngoại mua ròng trên 200 tỷ. Tăng 2.4% vào cuối phiên |
| SSI | 147.8 | -24.8 | +114.3 | +7.7 | +244.9 | 0.5 | Nhóm chứng khoán tăng 1–3% |
| VIX | 117.8 | -18.9 | +76.8 | -4.2 | +171.5 | 0.3 | Nhóm chứng khoán tăng 1–3% |
| VCB | 194.1 | -26.9 | – | -13.2 | +154.0 | 0.6 | Tăng 2% trong phiên, cuối phiên đóng cửa chỉ tăng +0.5% |
| VCI | 64.7 | -193.5 | +53.3 | -4.5 | -80.1 | -0.4 | Nhóm chứng khoán tăng 1–3% dù bị Fubon loại |
| VND | 65.4 | -173.5 | +40.7 | -1.7 | -69.1 | -0.3 | Nhóm chứng khoán tăng 1–3% dù bị Fubon loại |
| VIC | 1,706.0 | -829.3 | -1,489.6 | -247.4 | -860.3 | -1.0 | Khối ngoại bán ròng khoảng 320 tỷ. Cuối phiên tham chiếu. |
Lưu ý khi đọc bảng. ACB chưa nằm trong 27 mã FTSE GEIS; ước tính Fubon thêm ACB khoảng 352 tỷ đồng, nhưng BSC lưu ý ACB đang sát ngưỡng hết room nên có thể không được thêm.
Ước tính cập nhật của SSI sau ngày 11/9 chênh lệch ở một số mã, ví dụ VIX (mua khoảng 32.2 triệu cổ phiếu so với 12.2 triệu của BSC) và SHB (SSI ghi bán khoảng 9 triệu cổ phiếu, BSC ghi mua ròng).
Tổng của BSC cho 27 mã là ròng mua khoảng 5,058 tỷ đồng, trong đó GEIS đợt 1 khoảng 5,218 tỷ đồng (tương đương khoảng 200 triệu USD); các nguồn khác cho con số ròng từ 215 đến 246 triệu USD.
Đánh giá tác động ETF và kịch bản trả điểm theo nhóm mã
| Nhóm mã | Đánh giá tác động ETF | Kịch bản từ 21/9 |
|---|---|---|
| MCH, SSB, VPL | ETF chiếm 4.6–9.2 phiên thanh khoản, là người cầm lái giá. Cầu thụ động đợt 1 đã khớp | Rủi ro “bán khi tin ra” cao nhất nhóm. Đợt 2–4 còn thêm 3.2–7.7 phiên thanh khoản mỗi đợt, nên nhịp gom xen chốt sẽ lặp lại theo lịch 22/3, 21/6, 20/9/2027; không có dòng mới sáng 21/9 |
| FPT, VPB, HPG (cùng NVL, STB, SHB) | ETF chiếm 1.3–2.1 phiên; quan trọng nhưng không đủ lái giá. VPB, FPT bị đè ATC dù được mua nhiều nhất | Trả điểm cơ học là kịch bản cơ sở. Nếu Fubon chưa hoàn tất, phần dư 21–22/9 (VPB +564 tỷ, FPT +536 tỷ) có thể là điểm tựa. HPG là mã “mua thật” rõ nhất nhờ ngoại mua ròng và kỳ vọng dòng tiền sẽ tiếp tục. |
| CTG, MBB, TCB, BID, ACB | ETF gần như trung tính: BID ròng mua nhỏ khoảng 46 tỷ (0.3 phiên); ACB có thể không được thêm. Nguyên nhân giảm chủ yếu là bán chủ động và hàng đón đầu. | Nhóm dễ trả điểm cơ học nhất vì lý do giảm không nằm ở cơ bản, nhưng cũng là nhóm không có bệ đỡ ETF. Phép thử: hồi ít nhất nửa mức mất trong 2 phiên |
| VIC, VHM | VIC bán ròng khoảng 860 tỷ (1.0 phiên) do trần tỷ trọng; VHM ròng mua khoảng 404 tỷ (0.6 phiên). Phần bán cứng đã hoàn tất | Không thuộc logic “trả điểm”. Lưu ý VIC chiếm khoảng 32.7% toàn bộ dòng GEIS cả lộ trình (654 triệu USD), với 5.88 phiên thanh khoản ở mỗi đợt 3 và 4: mã bị bán nhiều nhất hôm nay lại là mã hưởng dòng FTSE lớn nhất về sau |
| Chứng khoán (SSI, VIX, VND, VCI, HCM, TCX, VCK) | GEIS mua đều; Fubon loại VCI, VND khiến hai mã này ròng bán khoảng 80 tỷ và 69 tỷ. Vậy mà cả nhóm vẫn tăng 1–3% | Dấu hiệu cầu chủ động hấp thụ tốt. Rủi ro còn lại là phần Fubon bán dư 21–22/9 ở VCI, VND. |
| VCB, MSN, VNM, VJC, GEX, HDB | ETF chỉ chiếm 0.4–1.0 phiên, không đáng kể | Đi theo dòng tiền chủ động, không nên gắn vào sự kiện ETF |
| GVR | Không nằm trong danh sách 27 mã, không có dòng ETF đáng kể ở các nguồn đã đọc | Đi theo dòng tiền chủ động, không nên gắn vào sự kiện ETF |
Lộ trình giải ngân FTSE: đợt 1 chỉ là món khai vị
Theo BSC, tổng dòng vốn của 28 quỹ vào 27 mã khi đủ 100% khoảng 2.0 tỷ USD (SSI ước tính 2.21 tỷ USD cho kịch bản cơ sở và 4.28 tỷ USD cho kịch bản lạc quan). Lộ trình chia bốn đợt: 10% từ 21/9/2026, 20% từ 22/3/2027, 35% từ 21/6/2027 và 35% từ 20/9/2027. Đợt 1 khoảng 200 triệu USD, quy đổi khoảng 5,200 tỷ đồng, chỉ bằng khoảng 20–29% thanh khoản của một phiên (25,926 tỷ đồng ngày 18/9, hoặc khoảng 18,000 tỷ đồng của phiên thường). Mỗi đợt 3 và 4 lớn gấp 3.5 lần đợt 1, khoảng 700 triệu USD, tương đương khoảng 18,000 tỷ đồng.
Năm mã hưởng nhiều nhất là VIC, VHM, HPG, VPB và MSN, chiếm khoảng 59% tổng dòng tiền. Còn xét theo “số phiên thanh khoản”, mã chịu tác động nhiều nhất lại là các mã nhỏ.
| Mã | Tổng 4 đợt (triệu USD) | Đợt 1 | Đợt 2 | Đợt 3 | Đợt 4 | Phiên TK ở đợt 3 và 4 |
|---|---|---|---|---|---|---|
| VIC | 653.9 | 65.4 | 130.8 | 228.9 | 228.9 | 5.88 |
| VHM | 242.1 | 24.2 | 48.4 | 84.7 | 84.7 | 3.26 |
| HPG | 123.0 | 12.3 | 24.6 | 43.0 | 43.0 | 2.19 |
| VPB | 83.8 | 8.4 | 16.8 | 29.3 | 29.3 | 2.18 |
| MSN | 79.5 | 7.9 | 15.9 | 27.8 | 27.8 | 2.49 |
| FPT | 78.6 | 7.9 | 15.7 | 27.5 | 27.5 | 1.69 |
| VCB | 74.4 | 7.4 | 14.9 | 26.0 | 26.0 | 2.41 |
| MCH | 47.4 | 4.7 | 9.5 | 16.6 | 16.6 | 7.68 |
| VPL | 26.9 | 2.7 | 5.4 | 9.4 | 9.4 | 5.65 |
| SSB | 20.5 | 2.0 | 4.1 | 7.2 | 7.2 | 5.66 |
Nghĩa là nếu có mã nào “mắc kẹt” giữa kỳ vọng và thực tế, đó là những mã hôm nay bị kỳ vọng ETF thổi giá (MCH, SSB, VPL) rồi phải chờ tới tháng 3/2027 mới có đợt mua đáng kể kế tiếp.
Ngược lại, VIC là mã được hưởng nhiều nhất trong lộ trình, nhưng nhìn vào đợt 1 lại là mã bị bán nhiều nhất.
Liệu cú úp ATC có làm hỏng xu hướng tăng?
Dòng chảy ETF chỉ giải thích được nguồn gốc của cú úp, không giải thích được xu hướng. Để phân xử, cần nhìn phần không bị nhiễu.
Theo quan sát trên bảng giá trong buổi livestream ngày 18/9, nếu tách ATC ra, phiên hôm đó là phiên tăng nhẹ khoảng 3–4 điểm với độ rộng tốt (hơn 180 mã tăng so với khoảng 130 mã giảm), khối ngoại mua ròng hơn 1,200 tỷ đồng và VPB vừa bứt khỏi nền giá.
Tôi cho rằng: lực bán nào xuất hiện từ đầu phiên và kéo dài suốt phiên mới đáng ngại. Lực bán dồn vào đúng phiên đảo hạn ETF, giống các phiên đáo hạn phái sinh, mang tính kỹ thuật nên không được tính là phân phối.
Tuy nhiên thị trường đang có một điểm trừ: thanh khoản trước ATC vẫn dưới ngưỡng khoảng 20,000 tỷ đồng, và với mức tiền đó thị trường chưa đủ sức để bứt phá đồng loạt. Ngưỡng này khớp với nhận định của SSI rằng lực cầu ngoại có thể suy yếu trong tuần tới và thanh khoản đang dựa nhiều vào dòng tiền nội.
Số liệu BSC bổ sung thêm một lớp: đợt 1 chỉ chiếm khoảng 20–29% thanh khoản một phiên, nên ETF không thể là nguồn tiền thay thế cho dòng tiền chủ động.
Tuy nhiên, tôi cho rằng dòng tiền chủ động đang có dấu hiệu nhập cuộc vào một số cổ phiếu ở biên dưới như REE, SIP…để luân phiên tăng bù. Thời gian tới, nhà đầu tư cần quan sát dòng tiền chủ động tiếp tục có vào thị trường hay không, đó mới là yếu tố quyết định xu hướng.
Tôi tiếp tục có quan điểm lạc quan và chỉ số VN-Index có thể hướng về mốc 1900-1950 điểm.
Mốc cần theo dõi
Có năm tín hiệu kiểm chứng được ngay trong tuần 21–25/9.
Thứ nhất, nhóm ngân hàng có lấy lại ít nhất nửa mức giảm của ATC trong 2 phiên hay không; nếu không hồi, giả thuyết “lực bán chủ động” thắng giả thuyết “nhiễu cơ học”.
Thứ hai, VN-Index giữ vùng 1,800 hay thủng 1,780–1,800 trong lúc thanh khoản tăng.
Thứ ba, thanh khoản ngoài ATC có vượt ngưỡng khoảng 20,000 tỷ đồng để tiền mới thực sự vào hay không.
Thứ tư, dòng ngoại ở nhóm 27 mã FTSE, vốn chiếm gần 70% giá trị giao dịch và đã được mua ròng khoảng 1,717 tỷ đồng ở 21 mã trong phiên 18/9.
Thứ năm, dấu vết của Fubon: dòng ngoại và khối lượng bất thường ở VPB, FPT, MCH, VPL (phía mua) và VIC, VHM, VCI, VND (phía bán) trong hai phiên 21–22/9.
Hàm ý hành động
Nhóm nên ưu tiên là các mã bị đè do cơ học mà cơ bản không đổi, chủ yếu ngân hàng đầu ngành và FPT, và chỉ giải ngân khi có dấu hiệu hồi giá cùng thanh khoản, chia nhỏ lệnh thay vì mua toàn bộ ngay đầu phiên thứ Hai.
Nhóm nên thận trọng là những mã đã được kỳ vọng ETF thổi giá mà thanh khoản mỏng, đặc biệt MCH, SSB, VPL: lệnh thụ động đã đi qua, đợt kế tiếp còn cách 6 tháng.
Với VPB, cần lưu ý với cả hiệu ứng do chi trả cổ tức cổ phiếu 26.04% vào tuần tới.
Với VIC, không đọc cú bán ròng đợt 1 thành tín hiệu xấu dài hạn: đó là bán do trần tỷ trọng, trong khi VIC lại là mã hưởng dòng FTSE lớn nhất cả lộ trình. VHM cũng tương tự, ròng mua thực tế.
Nói gọn: hãy quan sát dòng tiền chủ động, đừng ngóng chờ vào ETF nữa. Đợt 1 đã khớp xong; món chính của FTSE nằm ở 2027.