Th9
Phân tích Doanh Nghiệp
Ước tính lợi nhuận quý 3/2026: Cổ phiếu nào đang bứt tốc, ngành nào bắt đầu hụt hơi?
Nếu chỉ nhìn con số tăng trưởng, quý 3 có vẻ rất sôi động: một số cổ phiếu được dự báo tăng lợi nhuận bằng lần. Nhưng phía sau những tỷ lệ ấy là các câu chuyện rất khác nhau. Có doanh nghiệp bán được nhiều hàng hơn, có doanh nghiệp hưởng lợi từ giá bán, và cũng có trường hợp chỉ cần nền lợi nhuận năm trước rất thấp là tỷ lệ năm nay đã trở nên nổi bật.
Theo MBS Research, lợi nhuận của các doanh nghiệp trong phạm vi theo dõi có thể tăng khoảng 25% so với cùng kỳ trong quý 3/2026. Tốc độ này được dự báo chậm lại khi lãi suất còn cao và lợi thế nền so sánh thấp dần phai đi. Vậy những cái tên ở đầu bảng có thực sự cùng một kiểu tăng trưởng?
Top 10 cổ phiếu tăng trưởng lợi nhuận dự phóng nhanh nhất
| Hạng | Mã CP | LNST Q3/2026F (tỷ đồng) | Tăng trưởng YoY | Điều gì thúc đẩy lợi nhuận? |
|---|---|---|---|---|
| 1 | BSR | 4,573 | +404% | Nền cùng kỳ thấp; chênh lệch giá lọc dầu, sản lượng và vận hành nhà máy cải thiện. |
| 2 | BCM | 1,817* | +337%* | Dự kiến ghi nhận lợi nhuận từ dự án khu dân cư Hòa Lợi. |
| 3 | VHM | 17,251 | +312% | Kỳ vọng ghi nhận bán sỉ dự án và lợi nhuận từ hợp tác phát triển. |
| 4 | MSN | 3,984 | +230% | Các mảng kinh doanh phục hồi và mở rộng, nhưng cần bóc tách từng nguồn đóng góp. |
| 5 | DGW | 481 | +190% | Nhu cầu thay mới laptop, máy tính bảng, điện thoại và thiết bị văn phòng. |
| 6 | HSG | 220 | +159% | Giá bán và biên lợi nhuận gộp được kỳ vọng cải thiện. |
| 7 | PHR | 625* | +141%* | Giá cao su cao hơn và khoản tiền bồi thường đất. |
| 8 | MWG | 3,456 | +95% | Chu kỳ đổi mới thiết bị công nghệ và đóng góp của bán lẻ thiết yếu. |
| 9 | QTP | 62 | +88% | Sản lượng điện dự kiến tăng; thu nhập lãi tiền gửi cũng hỗ trợ. |
| 10 | GMD | 587 | +86% | Sản lượng qua cảng tăng và đóng góp từ liên doanh, liên kết. |
* Bảng dưới đây xếp theo tốc độ tăng LNST công ty mẹ YoY trong báo cáo MBS, không phải giá trị lợi nhuận tăng thêm. Đơn vị LNST là tỷ đồng. Các dự phóng khác của VCBS được đối chiếu riêng bên dưới, không trộn vào cùng một thứ hạng.
Đừng vội coi thứ hạng là một tín hiệu mua.
BSR đứng đầu nhờ lợi nhuận dự phóng 4,573 tỷ đồng, cao hơn khoảng bốn lần cùng kỳ, song MBS cũng dự báo giảm 38.7% so với quý 2. Tăng trưởng YoY rất mạnh và diễn biến QoQ yếu có thể cùng đúng khi nền so sánh năm trước quá thấp.
Trái lại, câu chuyện của DGW và MWG gắn nhiều hơn với nhu cầu mua sắm thiết bị và hoạt động bán lẻ.
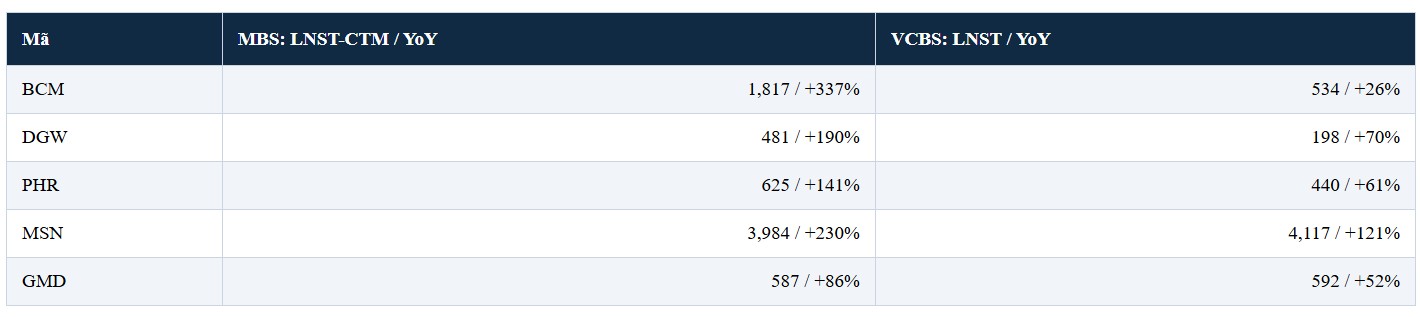
Cũng cần nhớ rằng đây là một kịch bản dự báo, không phải sự đồng thuận của thị trường. VCBS dự phóng DGW chỉ đạt 198 tỷ đồng, tăng 70% YoY, trong khi MBS là 481 tỷ đồng, tăng 190%.
Với VHM, VCBS ước 15,230 tỷ đồng, tăng 243%, thấp hơn mức 17,251 tỷ đồng, tăng 312% của MBS.
Riêng HSG, VCBS dự phóng 86 tỷ đồng và giảm 2.7%, đối lập với mức tăng 159% trong bảng MBS. Sự khác biệt lớn như vậy khiến việc kiểm tra giả định quan trọng hơn việc nhớ một thứ hạng cố định.
Ngành nào đang kéo thị trường đi lên?
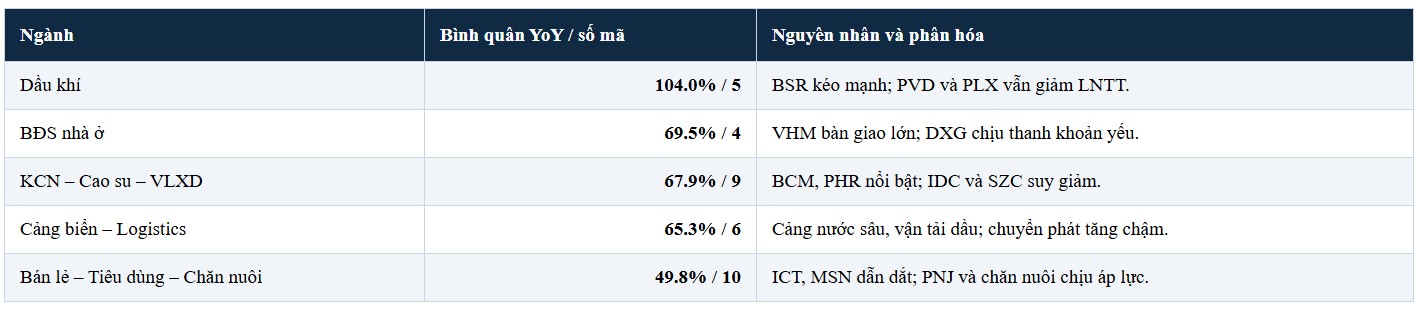
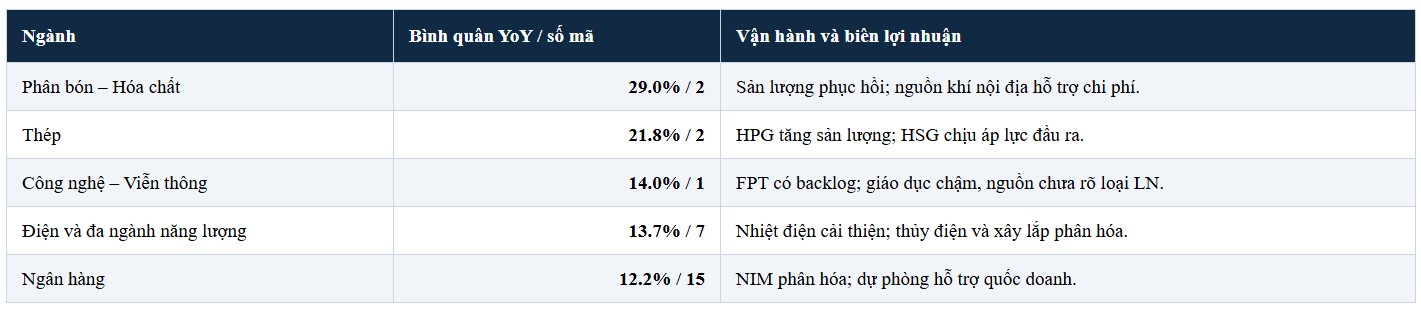
Bức tranh theo ngành cho thấy tăng trưởng không trải đều. Để tránh đếm trùng, mỗi ngành trong biểu đồ tổng hợp MBS chỉ được đặt vào một nhóm theo mức tăng lợi nhuận dự phóng của ngành. Đây là tốc độ tăng trưởng gộp theo phạm vi MBS theo dõi, không phải trung bình số học do EliBook tự tính.
Nhóm bứt tốc: Cơ hội lớn, nhưng phải nhìn đúng nguồn lợi nhuận
Bất động sản nhà ở dẫn đầu với +214%, phần lớn nhờ kỳ vọng ghi nhận dự án của VHM. Con số rất cao này không đồng nghĩa sức mua toàn ngành đã bùng nổ: báo cáo vẫn mô tả thị trường chịu sức ép lãi suất và tốc độ hấp thụ chậm.
Dầu khí +94% có thêm lực đẩy từ giá dầu, lọc dầu và hoạt động vận tải, nhưng trường hợp BSR cho thấy hiệu ứng nền thấp góp phần đáng kể.
Phần tăng trưởng dễ gắn với nhu cầu kinh doanh hơn nằm ở bán lẻ +70%, khi chu kỳ thay mới thiết bị hỗ trợ DGW và MWG.
Vận tải +53% được thúc đẩy bởi cảng biển và lượng hàng thông qua cảng; hàng không được tính riêng ở nhóm suy giảm.
Tiêu dùng và F&B +53% phân hóa theo mô hình kinh doanh, với MSN là một nhân tố đáng chú ý.
Hai nhóm còn lại là BĐS khu công nghiệp +46%, phụ thuộc lịch bàn giao và tiền bồi thường, cùng vật liệu xây dựng +40%, nơi sản lượng, giá thép và biên gộp đóng vai trò chính.
Nhóm giữ nhịp: Tăng trưởng có, sức ép cũng còn
Ngân hàng được dự báo +19%, nhờ tín dụng và dự phòng, nổi bật hơn ở nhóm quốc doanh. Tuy vậy, chi phí huy động vẫn có thể kéo biên lãi thuần của một số ngân hàng tư nhân xuống.
Công nghệ +15% duy trì nhịp tăng từ dịch vụ công nghệ và viễn thông.
Điện +11% là một bức tranh chia đôi: huy động điện khí và nhiệt điện tăng, trong khi thủy điện và chi phí nhiên liệu tạo sức ép lên một số doanh nghiệp.
Nhóm đi ngược dòng: Doanh thu tăng chưa chắc lợi nhuận tăng
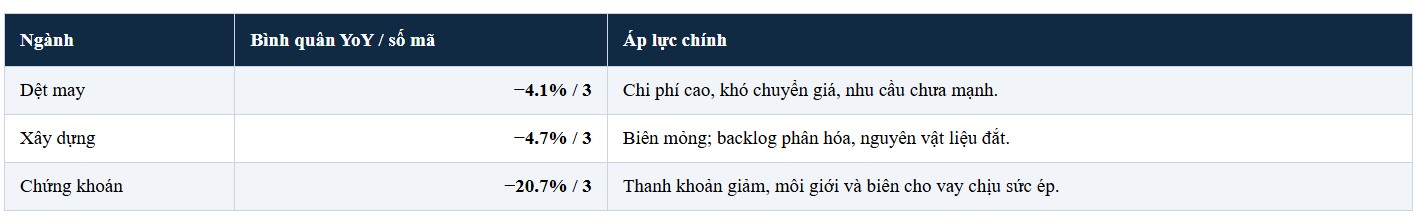
Dịch vụ tài chính -35% đối diện thanh khoản thị trường thấp hơn và chi phí vốn cao.
Hàng không -40% có thể vẫn đón thêm khách nhưng chịu áp lực từ nhiên liệu, khấu hao và vận hành.
Xuất khẩu -42% phải xoay xở với cước vận chuyển, nguyên liệu, thuế và sức cầu.
Cuối cùng, xây dựng -85% còn chịu tác động của nền cùng kỳ có khoản lợi nhuận thoái vốn lớn ở một số doanh nghiệp, bên cạnh chi phí vật tư và tiến độ dự án.
Sau con số tăng trưởng, điều gì đáng kiểm tra nhất?
Câu hỏi hay nhất không chỉ là “Lợi nhuận tăng bao nhiêu?” mà còn là “Nếu bỏ đi một khoản ghi nhận đúng kỳ này, phần còn lại ra sao?”
DGW và MWG có luận điểm gắn với nhu cầu hàng hóa và hiệu quả chuỗi.
GMD hưởng lợi từ sản lượng cảng, dù cũng cần theo dõi phần lãi liên doanh. BSR có động lực vận hành nhưng mức tăng YoY được khuếch đại bởi nền thấp. Những nhận định này mới dựa trên thuyết minh dự phóng, chưa thay thế việc đọc báo cáo lưu chuyển tiền và thuyết minh tài chính chính thức.
Ở VHM và BCM, thời điểm bàn giao hoặc ghi nhận dự án có thể khiến lợi nhuận dịch chuyển giữa các quý.
Với PHR, tiền bồi thường đất không nên được xem như doanh thu lặp lại đều đặn. QTP có phần hỗ trợ từ lãi tiền gửi.
Nhìn ở chiều ngược lại, CTD, VCG và GEE được MBS dự báo giảm lợi nhuận một phần vì khoản thoái vốn của kỳ so sánh không còn: tỷ lệ YoY âm trong các trường hợp ấy cũng không kể hết câu chuyện hoạt động cốt lõi.
Trước quý 4, nhà đầu tư nên theo dõi ba dấu hiệu: lịch ghi nhận dự án có trễ không; lợi nhuận có chuyển thành dòng tiền không; và biên lợi nhuận có chịu thêm chi phí lãi vay, nhiên liệu, nguyên liệu hoặc vận chuyển không.
Bộ dữ liệu hiện chưa cung cấp đầy đủ LNST cùng kỳ, tăng trưởng theo quý, dòng tiền, phải thu và dự phòng cho mọi doanh nghiệp. Khi báo cáo quý 3 chính thức xuất hiện, bảng xếp hạng này cần được làm lại bằng số thực tế và tách các khoản lợi nhuận một lần.