
Th9
Phân tích Doanh Nghiệp
HPG: Hoãn Phú Yên để né bẫy dư cung, còn Pyn Elite đang gồng lỗ ở vị trí lớn thứ hai danh mục
- Doanh thu & lợi nhuận: Quý 2/2026, HPG ghi nhận doanh thu thuần 55,159 tỷ đồng (+54% YoY) và LNST-CĐM 6,424 tỷ đồng (+51% YoY), trên biên gộp 19.0% — mức cao nhất giai đoạn 2023-2025 (VDSC). Dự báo LNST quý 3 trải từ 5,300–5,600 tỷ đồng (VCBS và MBS, +40% YoY) đến 6,000–6,500 tỷ đồng (BSC).
- Hoạt động cốt lõi: Sản lượng HRC quý 2 đạt 1.9 triệu tấn (+64% YoY) nhờ Dung Quất 2 chạy gần hết công suất, nhưng biên gộp quý 3 được dự báo co về 16.3-17% khi giá bán giảm khoảng 7% theo đà hạ nhiệt của giá nguyên liệu (VDSC, MBS).
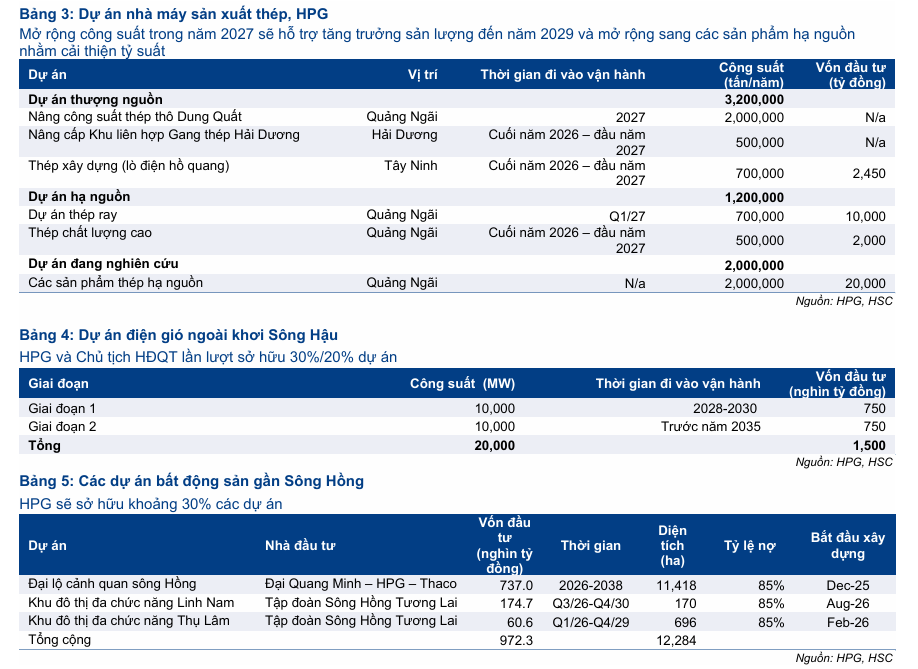
- Động lực bổ sung: HSC vừa xác nhận HPG xin tạm hoãn dự án Khu liên hợp Gang thép Phú Yên (công suất 6 triệu tấn/năm) để né rủi ro dư cung, đồng thời dồn vốn cho bất động sản và điện gió — vẫn giữ khuyến nghị MUA, giá mục tiêu 37,200 đồng.
Tháng trước, câu chuyện của HPG xoay quanh dòng tiền FTSE và mối lo VinMetal của tỷ phú Phạm Nhật Vượng.
Tháng này, hai diễn biến mới chen vào: HPG tự tay hoãn một dự án thép 6 triệu tấn, và một quỹ ngoại lớn thừa nhận đang gồng lỗ vì chính cổ phiếu này.
Cổ phiếu vẫn quanh 20,900 đồng, thấp hơn khoảng một phần tư so với vùng đỉnh cuối tháng 4, trong khi lợi nhuận quý 2 vừa lập mức cao nhất ba năm.
Bài này đi qua bốn việc nhà đầu tư đang hỏi: hoãn Phú Yên có đáng lo, lợi nhuận quý 3 rơi vào đâu, vì sao giá vẫn ì ạch, và ai đang ôm HPG có lỗ không.
Hoãn Phú Yên: rút lui chiến thuật, không phải bỏ cuộc
Quyết định này đến từ chính HPG, không phải áp lực bên ngoài.
HPG vừa kiến nghị UBND tỉnh Đắk Lắk cho tạm dừng triển khai Khu liên hợp Gang thép Phú Yên, dự án công suất 6 triệu tấn/năm từng nhắm mốc vận hành 2029. HSC cho rằng đây là hoãn tiến độ, không phải hủy dự án, và nhiều khả năng chỉ tái khởi động sau năm 2030.
Lý do nằm ở bài toán cung – cầu, không phải thiếu tiền.
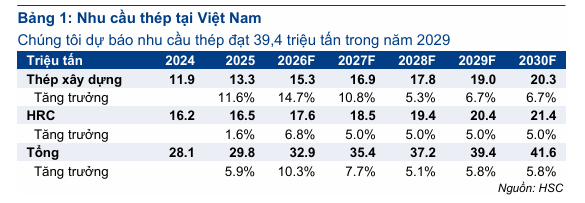
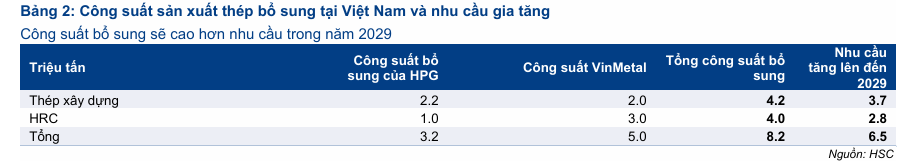
Tính cả công suất bổ sung của VinMetal, tổng công suất mới có thể lên đến 4.2 triệu tấn thép xây dựng và 4 triệu tấn HRC đến 2029 — vượt xa mức tăng nhu cầu dự kiến chỉ 0.5 triệu tấn và 1.3 triệu tấn. Nói cách khác, ngành thép đang xây nhanh hơn nhu cầu tăng, và HPG chọn không góp thêm phần dư cung đó.
Vốn được dồn sang chỗ sinh lời nhanh hơn.
Thay vì Phú Yên, HPG ưu tiên nâng cấp Dung Quất, Hải Dương, Tây Ninh (thêm 3.2 triệu tấn thép thô vào 2027), cùng các dự án bất động sản ven sông Hồng và điện gió ngoài khơi Sông Hậu.
Tôi cho đây là bước đi khôn: hoãn dự án tốn vốn nhất trong lúc DQ2 mới chạy hết công suất giúp HPG giữ kỷ luật ngành mà không mất tăng trưởng.
HSC giữ nguyên giá mục tiêu 37,200 đồng ngay sau tin này — bằng chứng đây không phải tin xấu bị thị trường bỏ sót, mà là một quyết định được đánh giá tích cực.
Lợi nhuận quý 3: bán nhiều hơn, lãi mỗi tấn mỏng đi
Biên gộp không thể giữ mức đỉnh của quý 2.
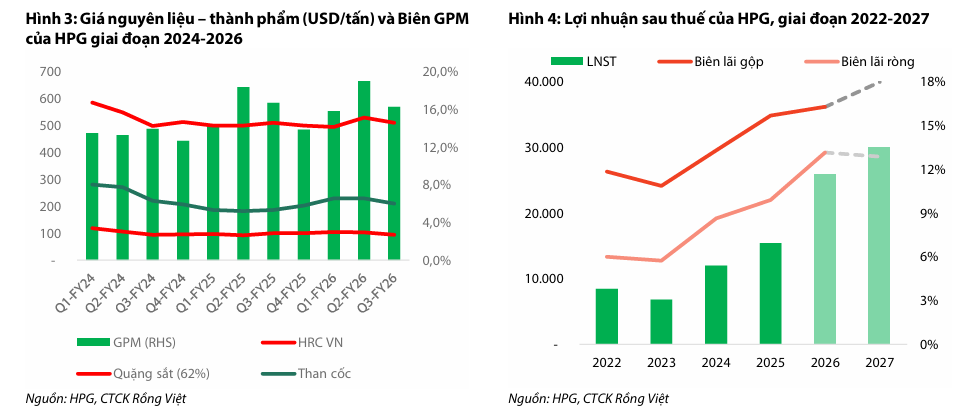
VDSC dự báo LNST-CĐM quý 3 đạt 5,369 tỷ đồng (+34% YoY, -16% QoQ), khi biên gộp giảm về 16.3% vì giá bán thép giảm khoảng 7% theo đà giảm 8-10% của giá nguyên liệu.
MBS lạc quan hơn, dự báo 5,600 tỷ đồng (+40% YoY) trên doanh thu 55,200 tỷ đồng (+50% YoY) và biên gộp 17%.
Tôi nghiêng về phía thấp của dải ước tính, vì giá HRC nội địa đã giảm hơn 10% từ đỉnh tháng 5 và doanh nghiệp chủ động cắt giá từ tháng 7 để giữ thị phần.
Quý 3 nhiều khả năng là quý lãi thấp nhất trong ba quý gần đây — dù vẫn tăng mạnh so với cùng kỳ.
Sản lượng vẫn là điểm sáng không cần bàn cãi.
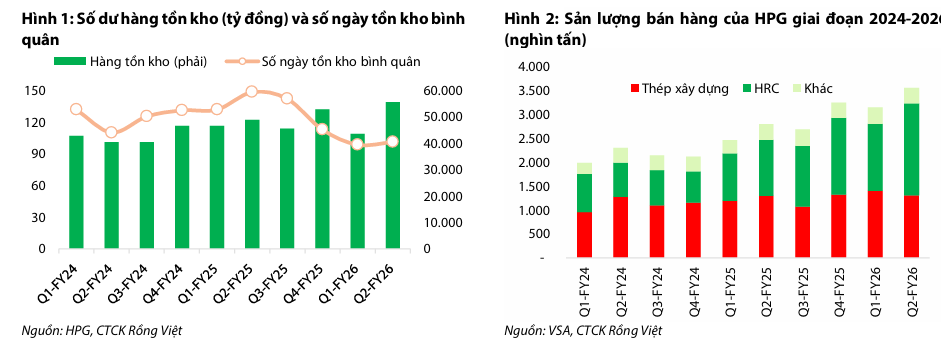
HRC quý 3 được cả hai CTCK ước tính quanh 2.15 triệu tấn (+70% YoY), khi Dung Quất 2 hoạt động ở hiệu suất khoảng 90%.
Thép xây dựng đi ngang quanh 1.3 triệu tấn, vẫn được đầu tư công và bất động sản dân dụng đỡ nhịp, dù quý 3 không phải mùa cao điểm xây dựng.
Vì sao giá cổ phiếu vẫn ì ạch: lãi suất, bất động sản, và một quỹ đang gồng lỗ
HPG đóng cửa quanh 27,750 đồng cuối tháng 4/2026, nhưng hiện chỉ còn quanh 20,650-21,200 đồng dù lợi nhuận vẫn tăng đều mỗi quý.
Lãi suất chính là lực cản lớn nhất đối với giá cổ phiếu, nhưng đó không phải câu chuyện riêng của HPG. Vietcap phải nâng giả định lãi suất phi rủi ro từ 6% lên 7% khi định giá lại HPG hồi tháng 8, khiến WACC tăng từ 12.0% lên 12.6% và giá mục tiêu bị cắt 8%, dù lợi nhuận dự báo không hề xấu đi.
Tuy nhiên, ngành bất động sản-xây dựng — khách hàng lớn nhất của thép xây dựng — vẫn kẹt trong vòng lãi suất cao, điều đó ảnh hưởng tới cách thị trường định giá cổ phiếu HPG.
MBS ghi nhận P/B của HPG hiện chỉ 1.5 lần, thấp hơn trung bình hai chu kỳ trước khoảng 2.0 lần, chính vì thị trường bất động sản-xây dựng đang bị ảnh hưởng tiêu cực bởi lãi suất cao và nhu cầu yếu.
Trong khi đó, khối ngoại mới ngừng bán, chưa thật sự mua trở lại. Giá trị bán ròng của khối ngoại trên HOSE đạt đỉnh 18,683 tỷ đồng vào tháng 5, rồi chỉ còn 236 tỷ đồng trong nửa đầu tháng 9.
Pyn Elite Fund là minh chứng rõ nhất rằng “ôm hàng tốt” không đồng nghĩa với “có lãi”.
HPG là vị trí lớn thứ hai trong danh mục quỹ này, chiếm 14% tổng tài sản cuối tháng 8/2026, sau khi quỹ mua thêm khoảng 14.6 triệu cổ phiếu trong tháng 4 ở vùng giá 27,000-27,750 đồng/cp (PYN Elite, VietnamBiz).
Với giá hiện tại quanh 20,900 đồng, riêng lô mua tháng 4 đó đang lỗ tạm tính khoảng 24%, tương đương gần 95 tỷ đồng theo tính toán của tôi từ số liệu quỹ công bố.
Tháng 7, NAV quỹ giảm mạnh một phần vì HPG lao dốc cùng MWG, FPT — mức giảm được báo là 8.47% trong tháng theo Doanh Nhân & Pháp Luật, hoặc khoảng 12% theo Người Quan Sát; hai nguồn chênh nhau đáng kể nên cần lưu ý khi tham chiếu.
Lũy kế 8 tháng 2026, quỹ vẫn lỗ 6.76%, và chính quỹ này nhận xét: thanh khoản thị trường, không phải lợi nhuận doanh nghiệp, là thứ đang cản đà tăng giá.
Tôi cho rằng câu chuyện giá HPG bây giờ không còn nằm ở nội tại doanh nghiệp, mà nằm ở mức độ kiên nhẫn của dòng vốn — kể cả một quỹ chuyên nghiệp như Pyn Elite cũng phải chấp nhận lỗ giấy để chờ.
Định giá & khuyến nghị
Bốn báo cáo trong hai tháng đều nói MUA hoặc tương đương, chỉ khác biên độ.
Vietcap (18/8) hạ giá mục tiêu 8% xuống 32,700 đồng vì WACC tăng, không phải vì lợi nhuận yếu đi.
MBS (18/9) khuyến nghị KHẢ QUAN với giá mục tiêu 32,000 đồng, dùng P/B mục tiêu 1.8 lần.
HSC (24/9) giữ MUA với giá mục tiêu cao nhất nhóm — 37,200 đồng, dựa trên P/E dự phóng 1 năm chỉ 6.3 lần so với trung bình 5 năm 12.8 lần.
VDSC (25/9) đưa giá mục tiêu 31,100 đồng, thấp nhất nhóm, kết hợp FCFF và P/B tỷ trọng 50:50.
Khác với báo cáo Elibook tháng trước xoay quanh FTSE và VinMetal, lần này ba yếu tố mới chi phối câu chuyện: quyết định hoãn Phú Yên, biên gộp quý 3 hạ nhiệt, và bằng chứng cụ thể rằng ngay cả dòng vốn ngoại lớn cũng đang chịu lỗ tạm tính.
Tôi thấy vùng giá mục tiêu 31,100-37,200 đồng phản ánh đúng một điều: HPG rẻ theo mọi thước đo lịch sử, nhưng giá chỉ bật lên khi lãi suất hạ hoặc thanh khoản thị trường quay lại — hai điều nằm ngoài tầm kiểm soát của chính HPG.
| Tiêu chí | Vietcap (18/8) | MBS (18/9) | HSC (24/9) | VDSC (25/9) |
|---|---|---|---|---|
| Khuyến nghị | MUA | KHẢ QUAN | MUA | MUA |
| Giá mục tiêu (VND/cp) | 32,700 | 32,000 | 37,200 | 31,100 |
| Dự phóng DT năm 2026 (tỷ VND) | 206,540 | 216,954 | 214,333 | 197,000 |
| Dự phóng LNST-CĐTS năm 2026 (tỷ VND) | 25,192 | 26,190 | 25,654* | 25,917 |
| Động lực tăng trưởng chính | DQ2 chạy hết công suất, thép hạ nguồn | Nhu cầu nội địa, dòng vốn FTSE | Kỷ luật cung-cầu, BĐS & điện gió | Sản lượng DQ2, HRC |
| Rủi ro chính | Lãi suất/WACC tăng | BĐS-xây dựng yếu, P/B thấp | Dư cung dài hạn (VinMetal) | Giá bán giảm theo giá nguyên liệu |
*HSC dùng LNST điều chỉnh (loại một số khoản mục bất thường), không hoàn toàn cùng cơ sở tính với ba CTCK còn lại.