Th9
Phân tích Doanh Nghiệp
VPB: Tin SMBC nâng sở hữu lên 20% và bài học ba tuần từ TCB
- Doanh thu & lợi nhuận: LNTT quý 2 đạt 10,959 tỷ đồng (+76% YoY, +38% QoQ), lũy kế 6 tháng 18,880 tỷ đồng (+68% YoY), mức cao nhất lịch sử của VPB.
- Hoạt động cốt lõi: tín dụng hợp nhất tăng 23.1% YTD (+40.5% YoY), gần gấp ba mặt bằng ngành, nhưng NIM co về 5.1%, thấp nhất ba năm.
- Động lực bổ sung: SMBC đàm phán nâng sở hữu từ 15% lên khoảng 20%, vốn điều lệ lên 100,000 tỷ đồng ngay tháng này; tin tốt, nhưng giá trị nằm ở mức giá SMBC trả chứ không ở con số 20%.
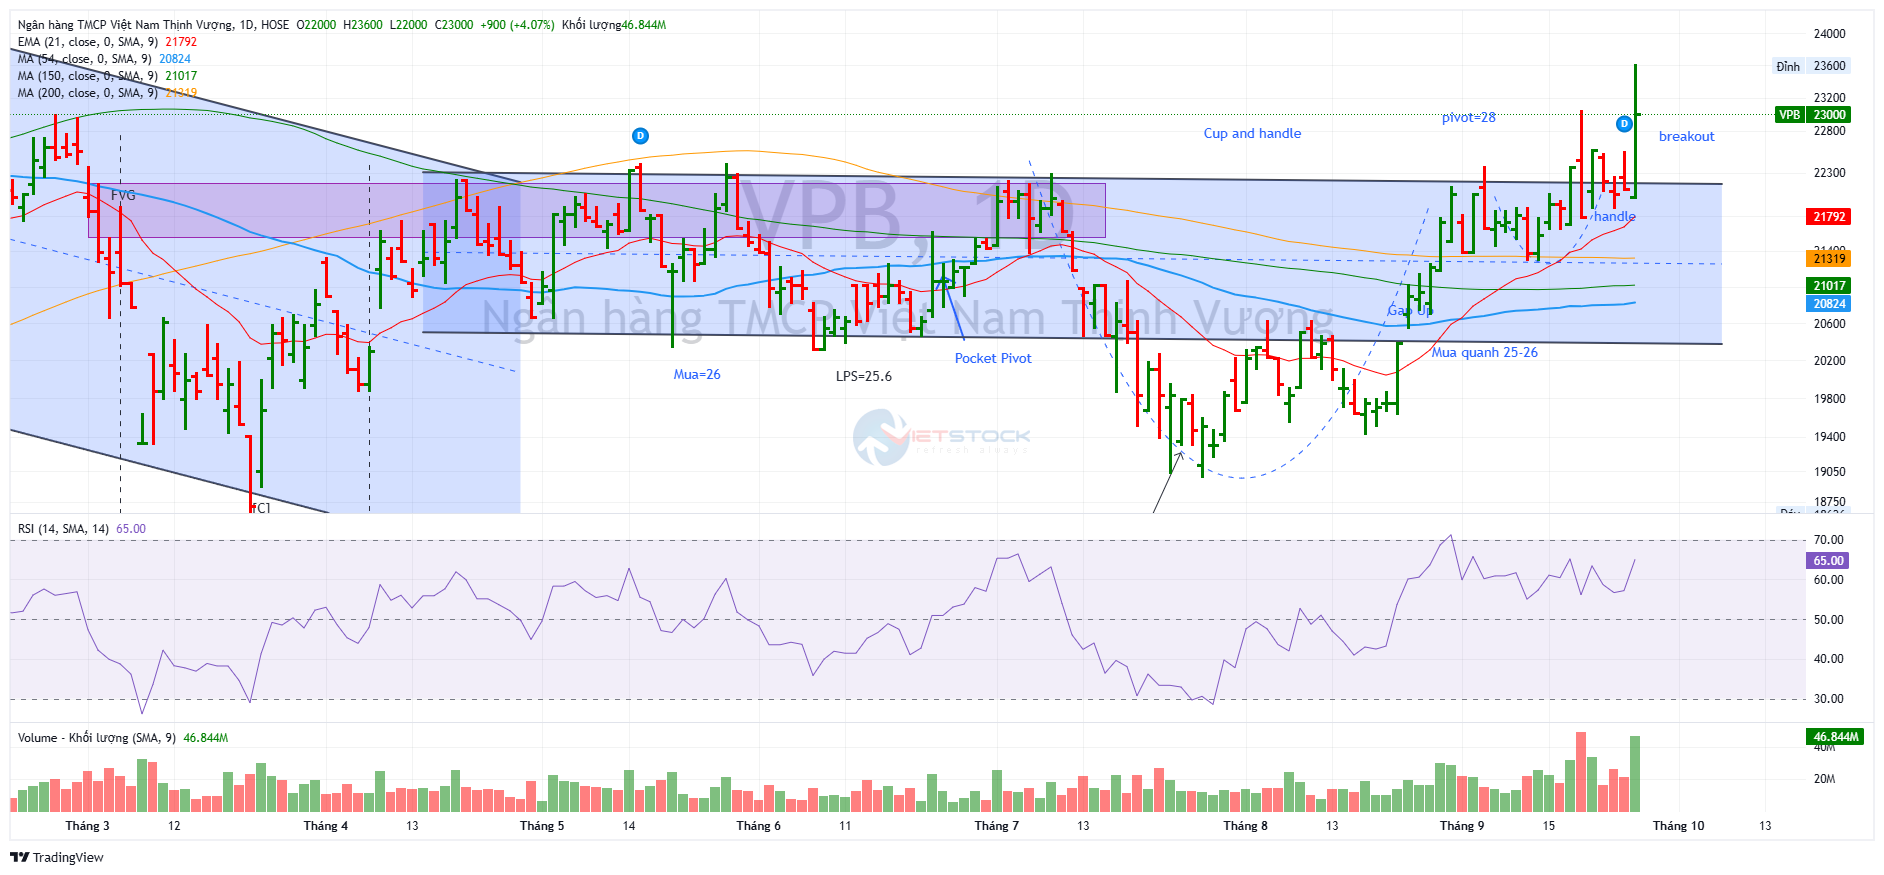
Ngày 25/9, Reuters đưa tin Sumitomo Mitsui Banking Corp (SMBC) đang đàm phán nâng sở hữu tại VPBank từ khoảng 15% lên khoảng 20%, và hai bên hy vọng chốt trong năm nay. Cổ phiếu VPB có lúc chạm 23,600 đồng (+6.8%) rồi đóng cửa ở 23,000 đồng (+4.1%), khớp 46.9 triệu cổ phiếu, gấp khoảng 2.7 lần mức bình quân 17.45 triệu mà Cafef nêu.
Điều đáng chú ý là chưa ai phủ nhận: cả VPBank lẫn SMBC đều từ chối bình luận, và điểm vướng nằm ở giá. Theo Reuters, VPBank muốn mức cao hơn thị giá đáng kể, giống thương vụ 2023 khi SMBC chi khoảng 1.5 tỷ USD với mức chênh chừng 40%, còn lần này ngân hàng Nhật không muốn lặp lại và đang tính mua thêm ngay trên sàn.
Cú tăng này gợi nhớ ngay TCB cách đây một tháng, khi Reuters đưa tin BNP Paribas và KB Kookmin đàm phán mua ít nhất 15% Techcombank, trị giá khoảng 2 tỷ USD, để rồi BNP Paribas nói không có kế hoạch, còn KB Kookmin chỉ nhận TCB là một trong nhiều ứng viên.
Bài này đi qua ba việc nhà đầu tư đang hỏi: phủ nhận tin đồn có làm giá giảm không, việc tăng vốn tác động ra sao, và lợi nhuận quý 3 có đỡ nổi mức giá này không.
Phủ nhận tin đồn: giá trả lại từng nhịp, không rơi trong một phiên
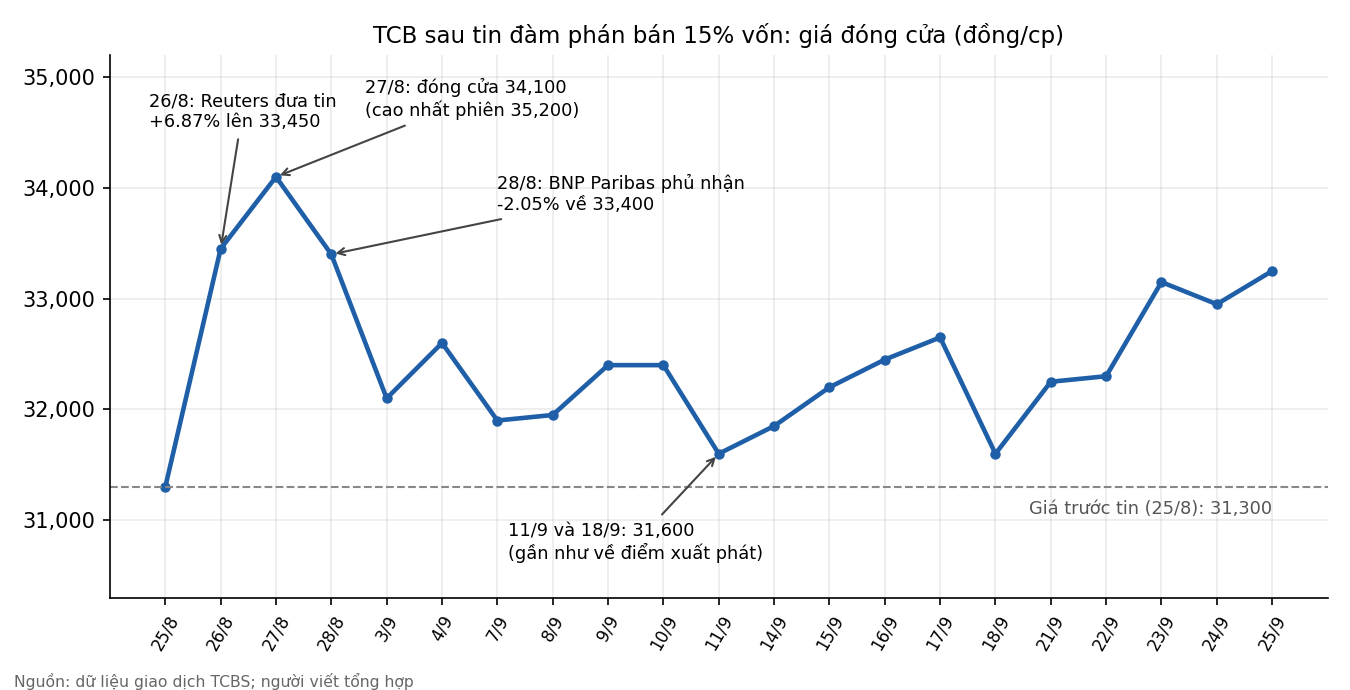
TCB đã làm sẵn thí nghiệm cho chúng ta. Giá đóng cửa 25/8 là 31,300 đồng; sau tin Reuters, TCB tăng trần 6.87% lên 33,450 đồng với 39.2 triệu cổ phiếu khớp, hôm sau chạm 35,200 đồng trong phiên và đóng cửa ở 34,100 đồng. Khi lời phủ nhận của BNP Paribas lan ra, giá ngày 28/8 chỉ lùi 2.05% về 33,400 đồng, chưa gọi là sụp đổ.
Khối ngoại còn thú vị hơn: theo dữ liệu TCBS, họ mua ròng hơn 23 triệu cổ phiếu TCB trong ba phiên 26-28/8, kể cả phiên có lời phủ nhận, tức thị trường đọc câu “một trong nhiều ứng viên” của KB Kookmin là “chưa nói không” chứ không phải “không”.
Nhưng phần thưởng tin đồn vẫn bị thu hồi dần: TCB đóng cửa 31,600 đồng vào cả 11/9 lẫn 18/9, gần như về đúng điểm xuất phát, trước khi hồi lên 33,250 đồng hôm 25/9. Nói ngắn gọn, tin đồn bị dập không làm giá rơi một phiên, mà làm nó mất kiên nhẫn trong khoảng hai đến ba tuần.
Một điểm thú vị để kết nối hai câu chuyện TCB và VPB đó là cùng một nhà báo Phuong Nguyen tham gia viết bài cho cả hai bài viết trên Reuteurs.
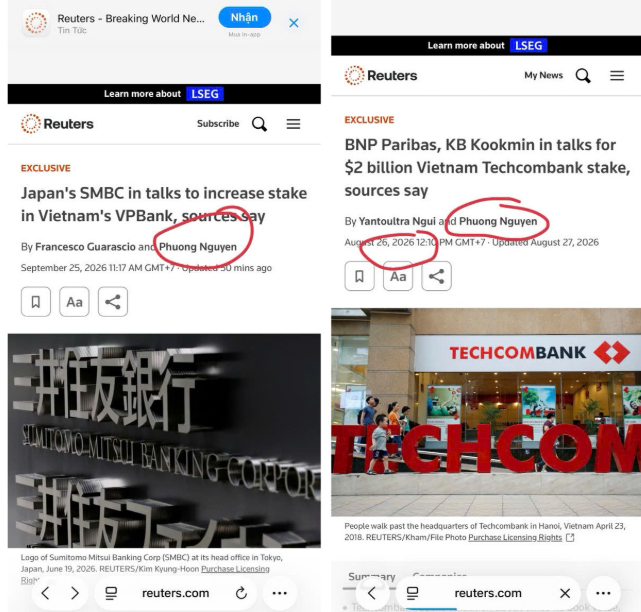
VPB khác TCB ở hai điểm. SMBC là cổ đông có thật với 15%, nên nếu có phủ nhận thì cùng lắm là phủ nhận mức giá chứ không phủ nhận cả quan hệ; kế hoạch bán riêng lẻ hơn 624 triệu cổ phiếu đã nằm trong lộ trình tăng vốn, và CTCK BSC từ 5/8 đã nhắc khả năng phát hành thêm 5% cho SMBC.
Ngoài ra thị trường phản ứng kém nhiệt tình hơn: VPB không đóng cửa ở giá trần mà nhả từ 23,600 về 23,000, và theo TCBS khối ngoại còn bán ròng khoảng 2.1 triệu cổ phiếu trong phiên.
Nếu tin bị dập, tôi cho rằng kịch bản TCB sẽ lặp lại ở quy mô nhỏ hơn: phần bị trả lại là 4.1% tăng thêm so với giá 22,100 đồng của 24/9, còn nền định giá khó bị động tới vì theo TCBS, VPB đang ở P/B 1.2 lần và P/E 7.7 lần với lợi nhuận 6 tháng tăng 68%. Vì vậy tôi coi cú tăng ngày 25/9 là tiền thưởng ngắn hạn, không phải lý do để mua đuổi.
Tăng vốn: phần chia cổ tức là số học, phần bán riêng lẻ mới là tiền thật
Tháng này VPB nâng vốn điều lệ từ 79,339 tỷ lên 100,000 tỷ đồng bằng cổ tức cổ phiếu tỷ lệ 26.04%, giao dịch không hưởng quyền ngày 24/9, và còn kế hoạch bán hơn 624 triệu cổ phiếu cho nhà đầu tư nước ngoài để đưa vốn lên 106,244 tỷ đồng.
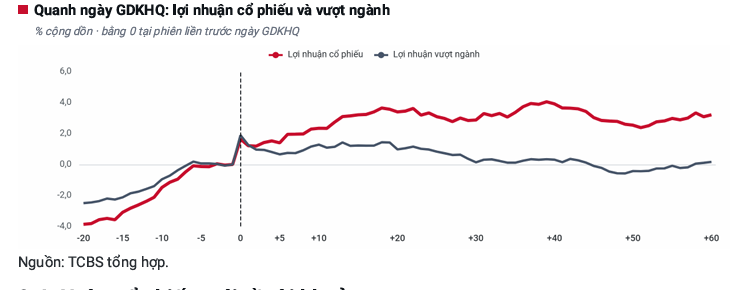
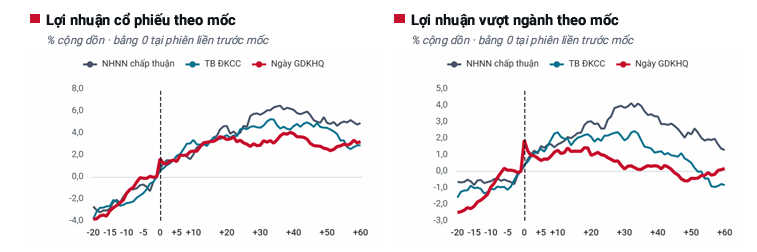
Với phần đầu, nghiên cứu 20 ngân hàng giai đoạn 2021-2026 của TCBS cho thấy 88.7% vốn điều lệ tăng thêm chỉ là lợi nhuận giữ lại chuyển sang vốn, không có đồng vốn mới nào. Giá phản ứng theo lịch chứ không theo giá trị: tăng trung bình 4.08% trong 20 phiên trước ngày không hưởng quyền, thêm 1.58% đúng ngày đó, rồi kém ngành 1.18% trong năm phiên sau và giảm trung bình 0.50% vào ngày cổ phiếu mới về tài khoản.
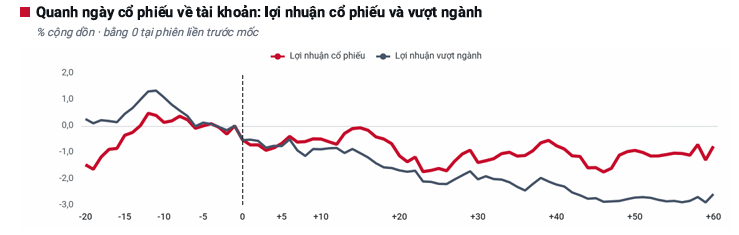
VPB đi đúng kịch bản. Từ đáy 19,637 đồng ngày 17/8 (giá đã điều chỉnh) lên 22,100 đồng ngày 24/9, cổ phiếu tăng 12.5%, còn đúng ngày không hưởng quyền chỉ nhích khoảng 0.2%, thấp xa mức trung bình 1.58%. Cộng với việc TCBS ghi nhận mức vượt ngành ngày này giảm từ 2.56% năm 2021 xuống 0.63% năm 2026, tôi không kỳ vọng cổ tức cổ phiếu tạo thêm nhịp tăng nào, và nên để mắt tới ngày cổ phiếu mới về tài khoản, nơi áp lực bán thường lộ ra.
Phần đáng bàn là 624 triệu cổ phiếu. Theo phép tính của người viết, con số này vừa vặn đưa SMBC từ 15% lên 20%: 15% của 10,000 triệu cổ phiếu sau chia cổ tức là 1,500 triệu, cộng 624 triệu thành 2,124 triệu trên tổng 10,624 triệu, đúng 20.0%.
Bán bằng thị giá 23,000 đồng, VPB thu khoảng 14,355 tỷ đồng; nếu lặp lại mức chênh 40% của năm 2023 (32,200 đồng) thì khoảng 20,100 tỷ đồng. Với giá trị sổ sách 2026F mà VDSC dự phóng, quy đổi chừng 18,500 đồng mỗi cổ phiếu, cả hai mức giá đều làm BVPS tăng, khoảng 1.4% và 4.3% theo ước tính của người viết, trong khi EPS bị pha loãng gần 6% nếu tính đủ năm.
Kịch bản Reuters nêu, SMBC mua thẳng trên sàn, lại là kịch bản ngược: VPB không nhận thêm đồng nào dù cũng không bị pha loãng. Cafef ước 624 triệu cổ phiếu tương đương khoảng 40 phiên khớp lệnh bình quân, tức một lực cầu đều nhưng ngốn dần dư địa, vì room ngoại còn 7.2% theo VDSC và gom 5% sẽ chỉ còn chừng 2 điểm %.
Trong khi đó LDR riêng lẻ đã ở 84.5%, sát trần 85%, nên VPB cần tiền mới hơn cần một cổ đông nâng tỷ lệ. Tôi nghiêng về phương án phát hành riêng lẻ có chênh lệch giá, dù thị trường ngắn hạn sẽ thích phương án mua trên sàn hơn.
Quý 3: lợi nhuận vẫn tăng, nhưng nền quý 2 quá cao để QoQ đi lên
Hai CTCK đã có dự phóng quý 3 khá sát nhau: VDSC tính LNTT hợp nhất 10,678 tỷ đồng (-3% QoQ, +16% YoY) còn VCBS tính 10,770 tỷ đồng (+18% YoY).
VDSC dựng con số từ thu nhập lãi thuần tăng 3% QoQ khi tín dụng đạt +28% YTD nhưng NIM co thêm 10 bps xuống 5.1%, chi phí hoạt động 4,831 tỷ đồng và dự phòng 8,174 tỷ đồng, gấp 1.4 lần nợ xấu hình thành ròng ước tính 6,000 tỷ đồng.
Tôi nghiêng về vùng thấp hơn, khoảng 10,300 tỷ đồng (+12% YoY, -6% QoQ).
Khác biệt nằm ở thu nhập ngoài lãi: quý 2 đạt 5,510 tỷ đồng, trong đó phí tư vấn trái phiếu của VPX khoảng 1,200 tỷ đồng, theo VDSC gấp 11 lần cùng kỳ, trong khi VCBS dự báo thanh khoản thị trường quý 3 giảm 55-60% YoY và kết quả các CTCK đa phần đi xuống.
Nếu thu nhập ngoài lãi giảm 15% QoQ về 4,700 tỷ đồng thay vì 5,100 tỷ của VDSC, giữ nguyên các giả định còn lại, LNTT ra khoảng 10,300 tỷ đồng, tương ứng LNST cổ đông công ty mẹ khoảng 7,900 tỷ đồng, lũy kế 9 tháng khoảng 29,200 tỷ đồng (+43% YoY), gần 71% dự phóng cả năm 41,253 tỷ đồng của VDSC.
Rủi ro ngược chiều nằm ở dự phòng, vì mỗi 1,000 tỷ đồng trích thêm cắt thẳng 1,000 tỷ đồng LNTT, trong khi VDSC ghi nhận nợ nhóm 2 riêng lẻ đã tăng 21% QoQ lên 9,224 tỷ đồng và CASA riêng lẻ tụt về 13.1%. Nếu nợ xấu hình thành ròng vẫn ở 7,000 tỷ đồng như quý 2, chi phí dự phòng lên khoảng 9,800 tỷ đồng theo hệ số 1.4 lần và LNTT chỉ còn quanh 8,700 tỷ đồng.
Với tôi, quý 3 là quý để xem chất lượng, không phải quý để xem tốc độ.
Định giá & khuyến nghị: báo cáo tháng 8 và tháng 9 nói chuyện ở hai mặt bằng giá
Ba báo cáo tháng 8 (ACBS, BSC, MBS) ra trước ngày không hưởng quyền, còn VDSC ngày 25/9 đã điều chỉnh theo cổ tức 26.04%. Tôi chia mọi mức giá tháng 8 cho 1.2604 để đặt cạnh giá 23,000 đồng hiện tại.
| Tiêu chí | ACBS (4/8) | BSC (5/8) | MBS (12/8) | VDSC (25/9) |
|---|---|---|---|---|
| Khuyến nghị | Mua (nâng từ Khả quan) | Mua | Khả quan | Tích lũy |
| Giá mục tiêu gốc (VND/cp) | 35,000 | 36,500 | 39,400 | 25,300 |
| Quy đổi sau cổ tức 26.04% | 27,770 | 28,960 | 31,260 | 25,300 |
| Upside so với 23,000 đồng | +20.7% | +25.9% | +35.9% | +10.0% |
| Dự phóng LNTT 2026 (tỷ đồng) | 41,912 | 38,340 | Không nêu | 41,253 |
| Động lực chính | Tín dụng +34.4%, P/E mục tiêu 7 lần | Tín dụng +23% YTD, CAR Basel 2 trên 14% | Tín dụng dẫn đầu, NPL xuống 3.25% năm 2026 | Quy mô, thu nhập phí, CIR khoảng 22% |
| Rủi ro chính | NIM giảm | Chi phí vốn tăng | NIM, chất lượng tài sản | CASA, NIM, nợ nhóm 2 |
Sau quy đổi, giá mục tiêu chạy từ 25,300 đến 31,260 đồng, bình quân khoảng 28,300 đồng, tương ứng upside chừng 23%. VDSC thận trọng nhất và chưa nâng khuyến nghị vì CASA, NIM, nợ cần chú ý và nợ xấu đều diễn biến kém, dù vẫn gọi đợt phát hành 5% cho đối tác chiến lược nước ngoài, dự kiến cuối 2026 đầu 2027, là chất xúc tác định giá lại. VCBS trong báo cáo ngày 22/9 chỉ ra vùng kháng cự kỹ thuật 28,500 đồng chưa điều chỉnh, tương đương khoảng 22,600 đồng, và phiên 25/9 đã vượt qua nó.
Tôi thấy VDSC có lý ở chỗ chưa nâng khuyến nghị: khi giá đã 23,000 đồng, upside theo mục tiêu của chính họ chỉ còn khoảng 10% và mức đó phụ thuộc vào một thương vụ chưa có giá. Bức tranh công bằng nhất, theo tôi, là nền kinh doanh đỡ được vùng 25,000-28,000 đồng, còn phần chênh lệch từ SMBC nên được coi là quyền chọn chứ chưa phải lợi nhuận.
Trên đồ thị, RS của VPB là 88, nằm trong số các ngân hàng hoạt động vượi trên thị trường. Đúng vào ngày có tin đồn phát hành cổ phiếu cho cổ đông chiến lược, VPB lại breaout Chiếc Cốc Tay Cầm, giống như của TCB cũng breakout nền giá vào ngày đó. Như thảo luận ở trên, tôi kỳ vọng vào kịch bản tích cực cho VPB do đó, điểm breakout này được đánh giá là giữ được. Elibook Team đã khuyến nghị mua ở vùng giá 25,000-26,000, vị thế đang lãi nên tiếp tục nắm giữ.