
Th10
Phân tích Doanh Nghiệp
Nghịch lý ở VPB: Quỹ ngoại bán 3,000 tỷ đồng trong khi SMBC đàm phán mua thêm 13,800 tỷ
- Doanh thu & lợi nhuận: LNTT hợp nhất quý 3 ước khoảng 10,800 tỷ đồng (bình quân 4 CTCK, +17% YoY, -2% QoQ), đi ngang sau quý 2 kỷ lục 10,959 tỷ đồng; lũy kế 9 tháng khoảng 72% kế hoạch năm.
- Hoạt động cốt lõi: tín dụng dự kiến tăng 26-28% so với đầu năm, gấp hơn hai lần mặt bằng ngành, nhưng NIM tiếp tục co hẹp, MBS ước giảm 29 điểm cơ bản YoY.
- Động lực bổ sung: Reuters cho biết SMBC đàm phán nâng sở hữu từ 15% lên khoảng 20%, trị giá khoảng 13,800 tỷ đồng. Giá và cách mua, không phải tin đồn, mới quyết định ai được lợi.
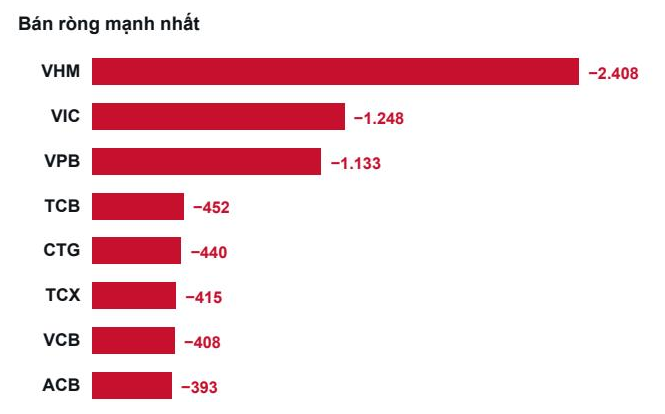
Chiều thứ Sáu 25/9, cổ phiếu VPB có lúc chạm trần 23,600 đồng rồi đóng cửa ở 23,000 đồng, tăng 4%, với hơn 46.8 triệu cổ phiếu khớp lệnh, tương đương khoảng 1,076 tỷ đồng. Chất xúc tác là một bản tin của Reuters nói rằng, Sumitomo Mitsui Banking Corporation (SMBC) đang đàm phán nâng sở hữu tại VPBank. Cũng trong quý này, các nhà đầu tư nước ngoài khác làm điều ngược lại: bán ròng khoảng 3,000 tỷ đồng cổ phiếu VPB, nhiều nhất trong toàn bộ nhóm ngân hàng.
Một bên sẵn sàng chi gần 14,000 tỷ đồng để nắm thêm, bên kia xếp hàng ra cửa, trong khi cả hai nhìn cùng một bộ số: lợi nhuận quý 3 khoảng 10,800 tỷ đồng, định giá 1.3 lần giá trị sổ sách. Vậy VPB đang bị bán rẻ, hay những người bán mới là người tỉnh táo?
Lợi nhuận quý 3: đi ngang sau kỷ lục, và mỗi CTCK đoán một kiểu
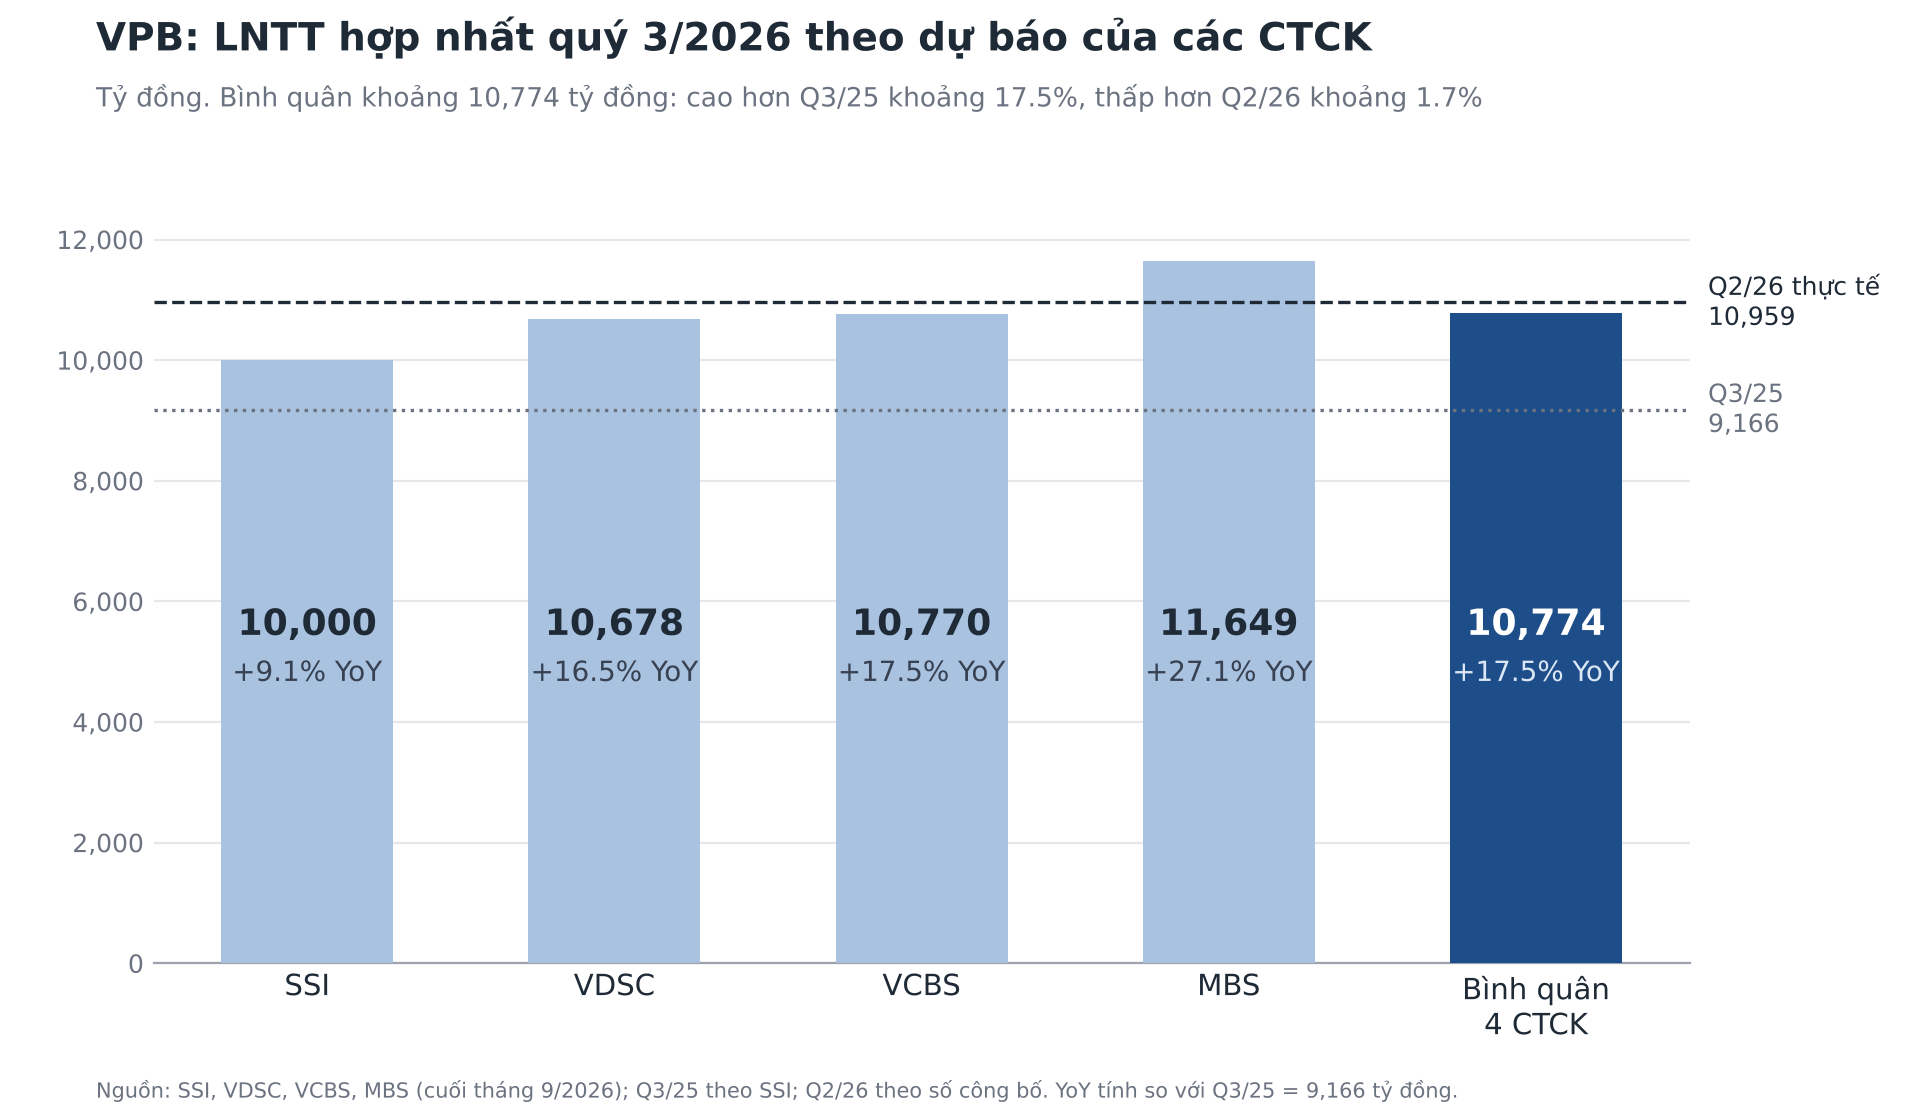
Bốn CTCK dự báo LNTT hợp nhất quý 3 của VPB trong khoảng 10,000-11,649 tỷ đồng. MBS cao nhất với 11,649 tỷ đồng (+27% YoY), VCBS 10,770 tỷ đồng, VDSC 10,678 tỷ đồng, còn SSI thấp nhất với khoảng 10,000 tỷ đồng, giảm 9% so với quý trước. Khoảng cách 16% giữa hai đầu không đến từ ngân hàng mẹ mà từ câu hỏi VPBankS có làm lại cú nhảy của quý 2 hay không. SSI nói thẳng lợi nhuận của VPBankS có thể chậm lại vì thời điểm của các thương vụ tư vấn phát hành trái phiếu, còn VNDirect nhắc rằng riêng mảng này đã lãi khoảng 1,200 tỷ đồng trong quý 2, sau một quý 1 trầm lắng. Lấy mức bình quân 10,800 tỷ đồng cộng với 18,880 tỷ đồng của nửa đầu năm, lũy kế 9 tháng khoảng 29,650 tỷ đồng, tức 72% kế hoạch 41,323 tỷ đồng (ước tính của người viết).
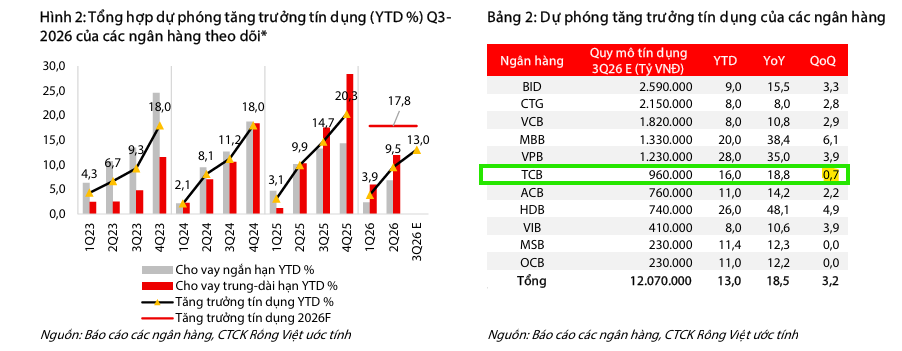
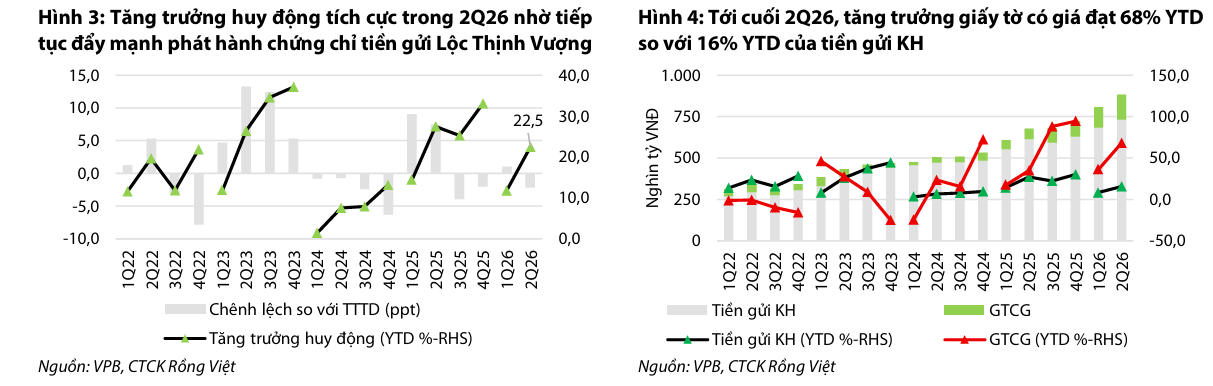
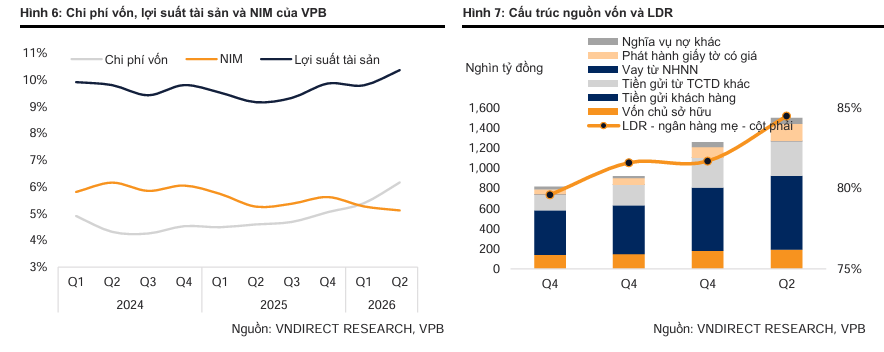
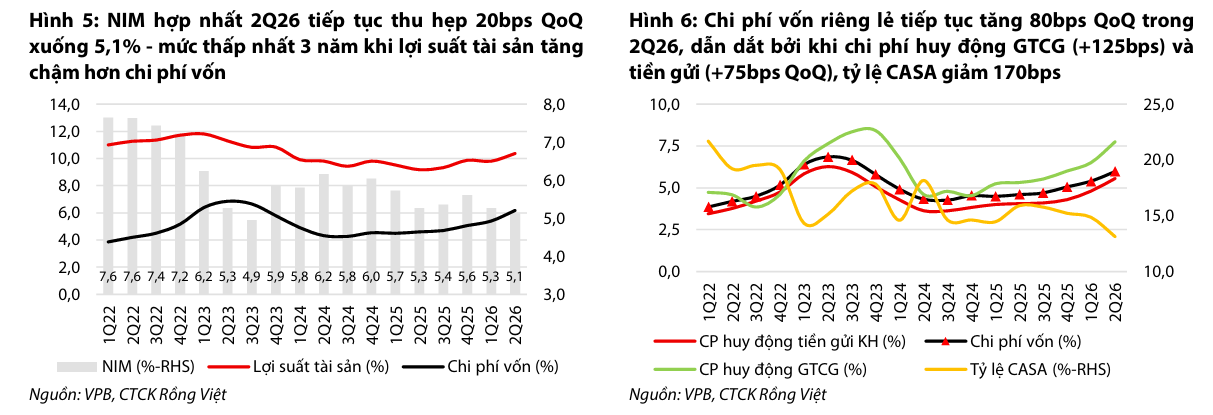
Bên dưới con số đầu dòng, ngân hàng mẹ tăng trưởng bằng thể lực. VDSC ước tín dụng VPB tăng 28% từ đầu năm, trong khi toàn hệ thống mới tăng 10.37% đến 23/9. MBS dự báo thu nhập lãi thuần tăng khoảng 26% YoY nhưng NIM co 29 điểm cơ bản vì chi phí vốn. LDR đã ở 84.5% cuối tháng 6, sát trần 85%, nên mỗi đồng cho vay thêm đều phải mua bằng lãi suất huy động cạnh tranh; VNDirect vì thế hạ NIM 2026 xuống 5.2% từ 5.6% của năm 2025.
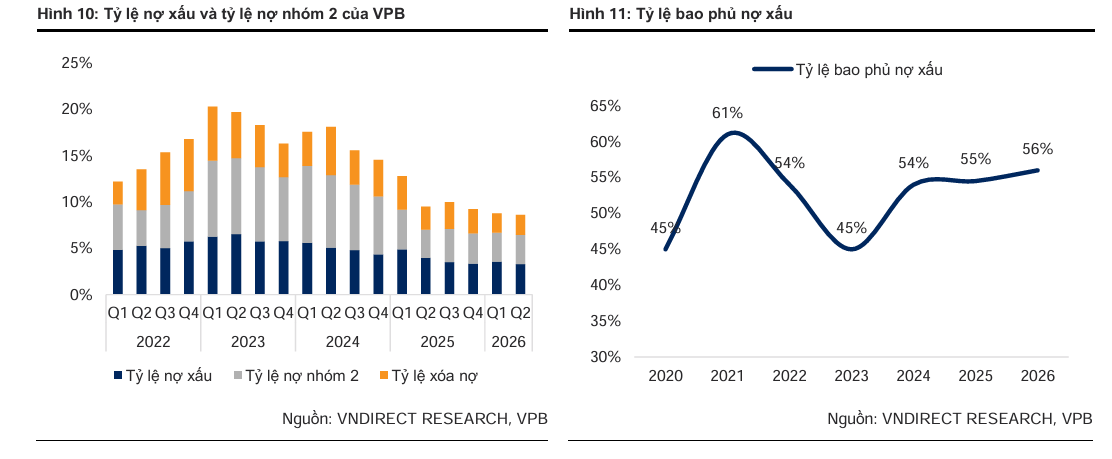
Phần khiến tôi lo hơn là chất lượng. Tỷ lệ nợ xấu đứng ở 3.3% chủ yếu nhờ mẫu số tăng nhanh, còn giá trị tuyệt đối đã tăng khoảng 21% lên khoảng 38,000 tỷ đồng, và dư nợ liên quan bất động sản chiếm khoảng 36%. VDSC chỉ đích danh VPB cùng BID và MBB gánh khoảng 57% chi phí dự phòng của 11 ngân hàng họ theo dõi, trong khi bộ đệm LLR của VPB chỉ 53%. Lợi nhuận quý 3 gần như chắc chắn đẹp; điều chưa chắc là ai sẽ cấp vốn để đà này đi tiếp.
Đối tác chiến lược: SMBC trả giá nào, và tiền có vào két VPB không?
SMBC hiện giữ 15.01% VPB sau thương vụ khoảng 1.5 tỷ USD năm 2023, ở mức giá cao hơn khoảng 40% so với thị giá lúc đó. Tại đại hội cổ đông tháng 4, VPBank đã thông qua phương án phát hành riêng lẻ hơn 624 triệu cổ phiếu cho một nhà đầu tư nước ngoài, giá không thấp hơn giá trị sổ sách, đưa vốn điều lệ lên khoảng 106,243 tỷ đồng. Theo Reuters, VPBank muốn mức giá cao hơn thị giá đáng kể, còn SMBC đang cân nhắc mua thẳng trên sàn thay vì tham gia phát hành riêng lẻ; cả hai bên chưa xác nhận SMBC chính là nhà đầu tư trong phương án này. DNSE nhấn vào nửa chưa có thỏa thuận chung, cafef nhấn vào nửa hướng tới hoàn tất trong năm.
Có một phép tính khiến tôi tin hai câu chuyện là một. Nếu quy đổi sau cổ tức, 15.01% của 10,000 triệu cổ phiếu là khoảng 1,501 triệu; cộng 624 triệu rồi chia cho 10,624 triệu ra đúng 20.0% (ước tính của người viết). Quy mô 624 triệu cổ phiếu theo giá đóng cửa 24/9 là khoảng 13,800 tỷ đồng. Nếu VPBank đòi lại mức chênh 40% như năm 2023, con số lên khoảng 19,300 tỷ đồng, tức khoảng 5,500 tỷ đồng là tiền “mua cái ghế”. Với P/B 1.3 lần, điều khoản sàn gần như không ràng buộc; cuộc mặc cả nằm ở phần premium.
Khác biệt giữa hai cách mua còn lớn hơn vẻ ngoài. Phát hành riêng lẻ đưa tiền vào VPBank; mua trên sàn thì tiền đi sang tay cổ đông cũ và két ngân hàng không thêm một đồng. VNDirect dự báo tín dụng tăng 35% mỗi năm đến 2027, kéo vốn chủ trên tổng tài sản từ 14.3% (2025) xuống 12.9% (2026) và 11.6% (2027), đồng thời gọi đợt phát hành là nguồn củng cố CAR cho giai đoạn 2027-2028. Nói cách khác, VPB cần tiền mới hơn SMBC cần thêm cổ phần. Tôi nghiêng về kịch bản VPB nhường bớt premium để giữ được phương án phát hành, vì với tốc độ này vốn mới còn quý hơn giá cao.
Cổ phiếu đã hồi khoảng 20% từ vùng thấp cuối tháng 7, nên một phần kỳ vọng thương vụ nằm sẵn trong giá. Nếu thương vụ thành, câu hỏi tiếp theo không phải là giá, mà là còn chỗ nào cho họ ngồi.
Dòng vốn ngoại: bán 3,000 tỷ đồng, nhưng đáng nhìn là phần room
VDSC ghi nhận khối ngoại bán ròng khoảng 2,900 tỷ đồng cổ phiếu VPB trong quý 3 tính đến 29/9; TCBS cho con số 3,073 tỷ đồng trong ba tháng, trong đó tháng 8 là 932 tỷ đồng và tháng 9 là 1,133 tỷ đồng. Gần như cùng lúc, khối tự doanh mua ròng 1,925 tỷ đồng VPB trong 15 phiên từ 8/9 đến 28/9, theo MBS và VCBS, tức hấp thụ khoảng hai phần ba lượng ngoại bán nếu lấy tròn 3,000 tỷ đồng (hai kỳ không trùng khớp hoàn toàn). Rổ nâng hạng FTSE hiệu lực từ 21/9 cũng không đổi được cục diện: tuần 14-18/9 khối ngoại mua ròng 2,300 tỷ đồng cổ phiếu ngân hàng, không thấy VPB trong nhóm dẫn đầu, rồi bán lại 2,400 tỷ đồng trong 7 phiên sau, theo VDSC.
Con số tôi để ý hơn là chỗ trống. Khối ngoại đang giữ 22.6% VPB trên trần 30%, room còn 7.4%, tương đương khoảng 13,779 tỷ đồng theo TCBS. Nếu SMBC nhận 624 triệu cổ phiếu mới, tỷ lệ sở hữu nước ngoài lên khoảng 27.1%; nếu mua khoảng 500 triệu cổ phiếu trên sàn từ cổ đông trong nước, lên khoảng 27.6%. Cả hai đường đều dẫn VPB về gần cảnh của MBB và TCB: gần kín room, hết chỗ cho dòng vốn ngoại thụ động. Lối thoát là quyền nâng trần lên 49% theo Nghị định 69/2025, vì VPB, MBB và HDB nhận chuyển giao ngân hàng yếu kém, và TCBS ghi nhận cả ba chưa kích hoạt. Dữ liệu TCBS không ghi nhận giao dịch nội bộ nào trong ba tháng gần nhất.
Theo tôi, thương vụ SMBC chỉ là nửa câu chuyện; nửa còn lại là khi nào VPB bật công tắc 49%. Không có công tắc đó, mọi cuộc bàn bạc về dòng vốn ngoại vào VPB đều đụng trần.
Triển vọng 2026 và định giá: lợi nhuận gần chắc, giá mục tiêu thì chưa
Kế hoạch LNTT 2026 của VPBank là 41,323 tỷ đồng (+35%). VNDirect dự phóng 39,567 tỷ đồng (+29.2%), LNST 31,654 tỷ đồng (+30%); VCBS 40,812 tỷ đồng (+33%); VDSC +35%, tức sát kế hoạch. Nếu 9 tháng đạt khoảng 29,650 tỷ đồng, quý 4 chỉ cần khoảng 11,700 tỷ đồng, cao hơn quý 3 khoảng 8%, nên VNDirect đang đặt cược thận trọng hơn cả khi ngầm định nửa cuối năm trung bình khoảng 10,300 tỷ đồng mỗi quý. Bất đồng lớn nhất không nằm ở 2026 mà ở chi phí: VNDirect đặt dự phòng 2026 tăng 20% và 2027 tăng 35%, với nợ xấu lên 3.5% rồi 3.8%.
Muốn đặt giá mục tiêu cạnh nhau phải quy đổi vì VPB đã chốt quyền cổ tức cổ phiếu 26.04%. Các báo cáo tháng 7-8 của HSC (36,800 đồng), ACBS (35,000 đồng), BSC (36,500 đồng) và SHS (31,000 đồng) chưa tính pha loãng; chia cho 1.2604 ra khoảng 29,200, 27,800, 29,000 và 24,600 đồng (ước tính của người viết).
Cùng giai đoạn cuối tháng 9, VNDirect giữ Khả quan với 30,500 đồng, SSI khoảng 26,000 đồng, VDSC 25,300 đồng, VCBS 27,568 đồng (chưa rõ đã điều chỉnh pha loãng hay chưa). Tám mức này trải từ 24,600 đến 30,500 đồng, bình quân khoảng 27,500 đồng, cao hơn giá 23,000 đồng khoảng 20%.
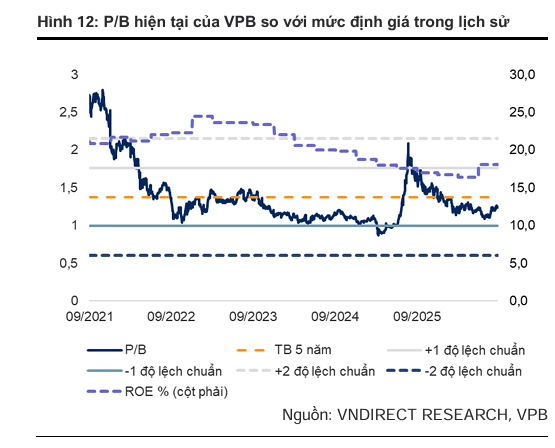
Cách các bên đi tới số của mình mới là chỗ đáng đọc. VNDirect hạ P/B mục tiêu 2027 từ 1.7 lần xuống 1.4 lần vì ROE dự phóng giảm 1.5 điểm phần trăm và chi phí vốn chủ tăng, rồi pha 50% thu nhập thặng dư (26,993 đồng) với 50% P/B (34,059 đồng) ra 30,526 đồng.
VDSC xuất phát từ P/B 2026 dự phóng 1.24 lần và tỷ suất sinh lời kỳ vọng chỉ 10%, đồng thời cảnh báo rủi ro nghiêng về chi phí dự phòng cao hơn. Tôi đứng gần VDSC về giá nhưng gần VNDirect về lợi nhuận: ở 23,000 đồng, P/E trượt 9.4 lần so với 12.2 lần của VN-Index, thứ đáng trả tiền là lợi nhuận 2026, còn phần premium SMBC nếu có chỉ là quà thêm.
| Tiêu chí | VNDirect (30/9) | VDSC (30/9) | SSI (cuối T9) | VCBS (cuối T9) | MBS (cuối T9) |
|---|---|---|---|---|---|
| Khuyến nghị, giá mục tiêu (đồng) | Khả quan, 30,500 (+32.6%) | 25,300 (sinh lời kỳ vọng 10%) | 26,000 | 27,568 | Không nêu |
| LNTT Q3/26 (tỷ đồng) | Không nêu | 10,678 (+16%) | ~10,000 (+9%) | 10,770 (+18%) | 11,649 (+27%) |
| Dự phóng 2026 | LNTT 39,567 (+29.2%) | LNTT +35% | LNTT +20% | LNTT 40,812 (+33%) | LNST-CĐTS 34,245 (+41%) |
| Luận điểm chính | Tín dụng 35%, ngoài lãi +18.5% | Dự phòng tăng trở lại | VPBankS chậm lại | Tín dụng tiêu dùng phục hồi H2 | Tín dụng +26%, NIM -29 điểm cơ bản |
| Rủi ro chính | NIM 5.2%, nợ xấu 3.5% | LLR mỏng 53% | Thời điểm tư vấn trái phiếu | Áp lực NIM | Chi phí vốn |
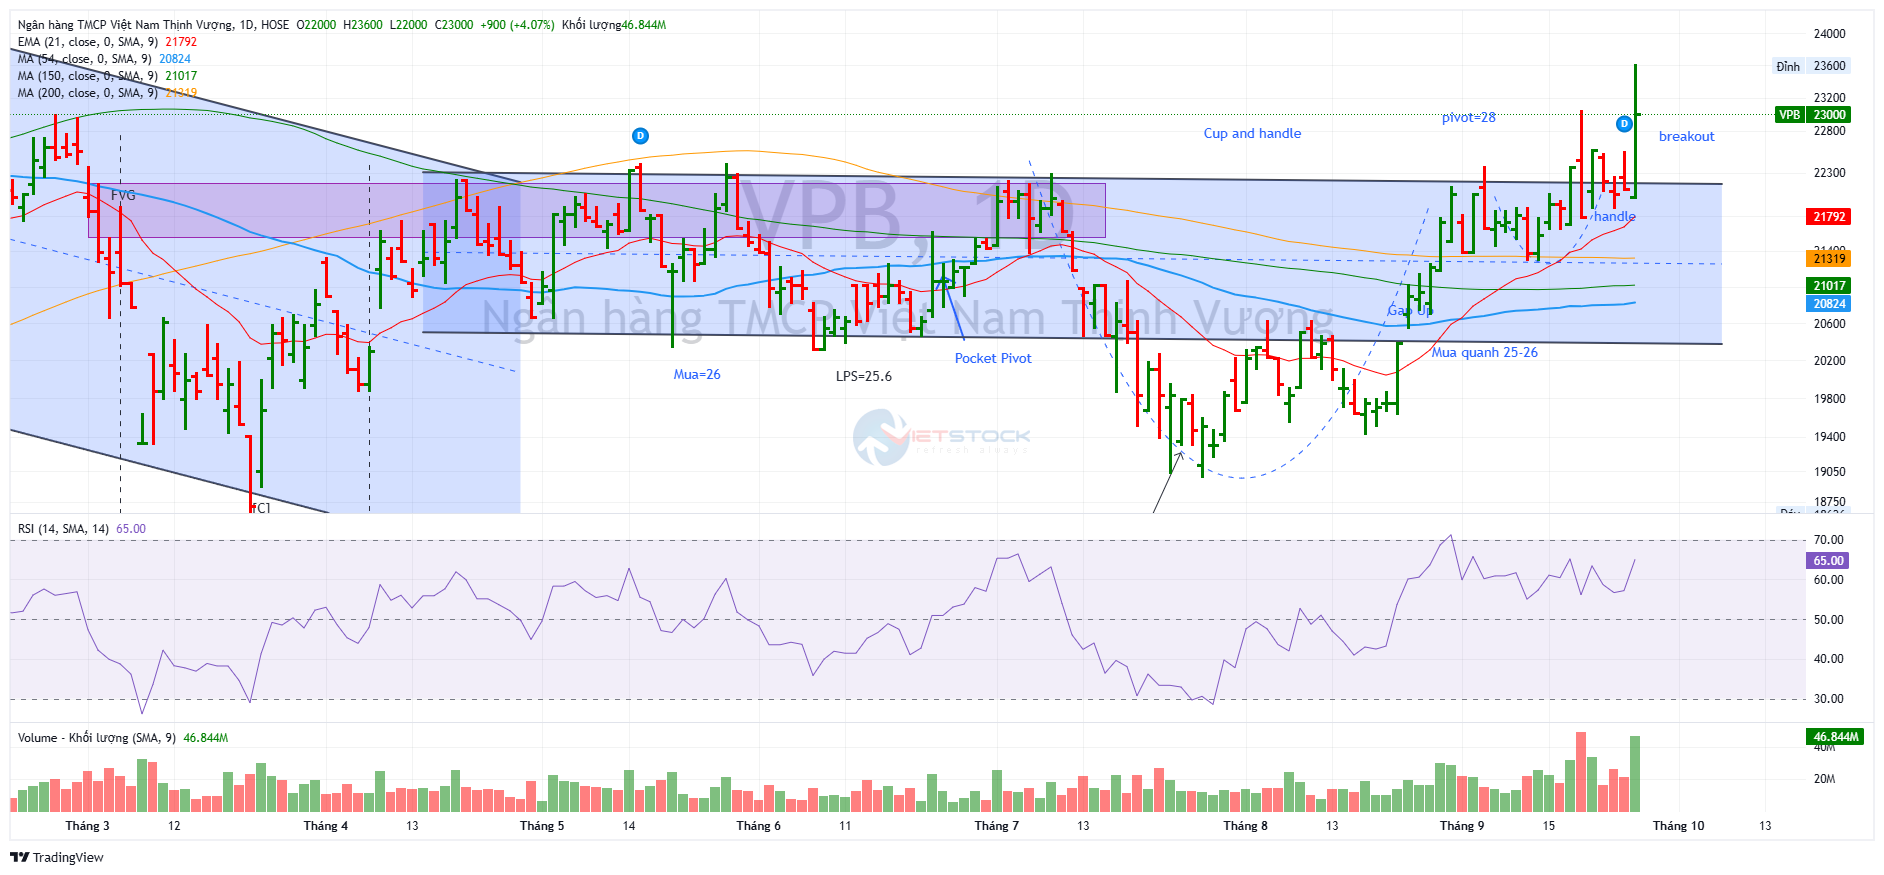
Trên đồ thị, RS của VPB là 88, nằm trong số các ngân hàng hoạt động vượi trên thị trường. Đúng vào ngày có tin đồn phát hành cổ phiếu cho cổ đông chiến lược, VPB lại breaout Chiếc Cốc Tay Cầm, giống như của TCB cũng breakout nền giá vào ngày đó. Như thảo luận ở trên, tôi kỳ vọng vào kịch bản tích cực cho VPB do đó, điểm breakout này được đánh giá là giữ được. Elibook Team đã khuyến nghị mua ở vùng giá 25,000-26,000, vị thế đang lãi nên tiếp tục nắm giữ.