
Th10
Phân tích Doanh Nghiệp
MWG: Bách Hóa Xanh được định giá rẻ bằng một nửa, trong khi lợi nhuận đã gấp ba
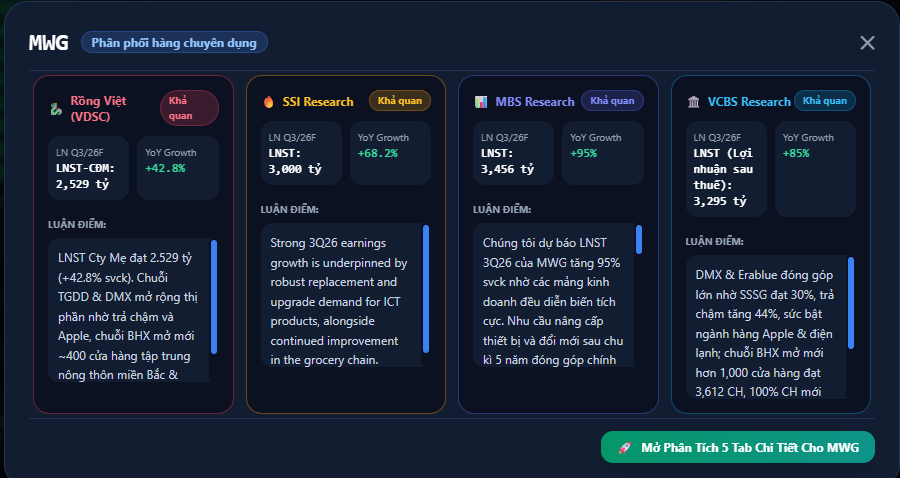
- Doanh thu & lợi nhuận: Bốn công ty chứng khoán cùng dự báo LNST quý 3/2026 tăng mạnh so với cùng kỳ, nhưng con số lệch nhau tới 30%, từ 2,529 tỷ đến 3,295 tỷ đồng.
- Hoạt động cốt lõi: LNST nửa đầu năm của Bách Hóa Xanh đạt 888 tỷ đồng, đã vượt 131% tổng lợi nhuận cả năm 2025; biên lợi nhuận ròng nhân đôi lên 3.2%.
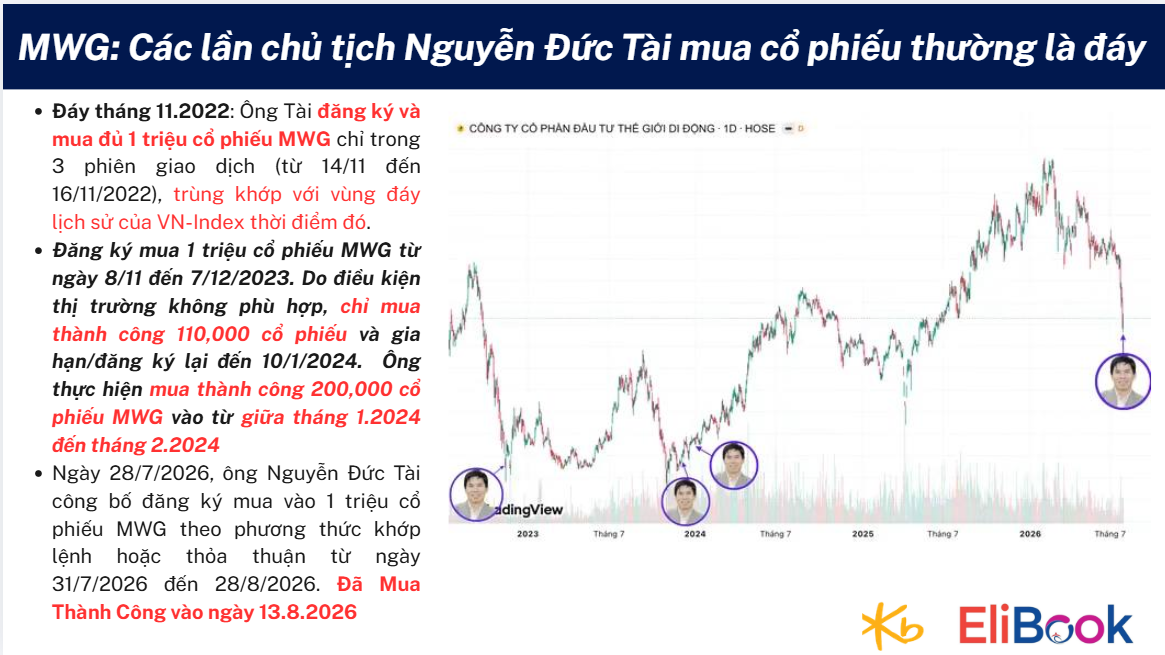
- Động lực bổ sung: Chủ tịch Nguyễn Đức Tài vừa mua thêm 1 triệu cổ phiếu, lần thứ ba kể từ 2022, và cả ba lần đều rơi đúng vùng cổ phiếu vừa giảm sâu.
Thử làm một phép tính nhỏ. MWG nắm khoảng 86% cổ phần DMX, và DMX hiện có vốn hóa riêng gần 100 nghìn tỷ đồng, nên phần của MWG trong đó đáng giá chừng 85.9 nghìn tỷ. Lấy tổng vốn hóa MWG khoảng 106.9 nghìn tỷ trừ đi con số ấy, thị trường đang trả cho toàn bộ phần còn lại, tức Bách Hóa Xanh, An Khang và tiền mặt ròng công ty mẹ, vỏn vẹn khoảng 21 nghìn tỷ đồng.
Vấn đề là chính HSC định giá riêng ba thứ đó ở mức 51 nghìn tỷ, còn BSC và VNDirect cũng chấm giá trị BHX một mình đã 54–71 nghìn tỷ. Nói cách khác, thị trường đang mua phần “hậu DMX” của MWG với giá chưa bằng một nửa giá trị mà dân định giá chuyên nghiệp đưa ra, trong lúc chính chuỗi siêu thị này vừa báo lợi nhuận nửa năm cao hơn cả năm ngoái cộng lại.
Bách Hóa Xanh: thị trường trả 21 nghìn tỷ cho thứ HSC định giá 51 nghìn tỷ
Khoảng cách định giá ấy sẽ chỉ là một trò chơi con số nếu bản thân BHX vẫn đang đốt tiền để mở rộng. Nhưng báo cáo quý 2 lại kể một câu chuyện khác hẳn: doanh thu 15.2 nghìn tỷ đồng, tăng 31% so với cùng kỳ, và LNST 488 tỷ đồng, tăng 168%, đưa biên lợi nhuận ròng từ 1.6% vọt lên 3.2% chỉ sau một năm.
Lũy kế nửa đầu năm, BHX lãi 888 tỷ đồng, cao hơn 31% so với toàn bộ 678 tỷ đồng lãi ròng của cả năm 2025. Điều thú vị là ngay cả con số 488 tỷ của quý 2 vẫn thấp hơn khoảng 9% so với chính dự báo mà HSC đưa ra trước đó, nghĩa là BHX đang tăng trưởng nhanh nhưng không hẳn nhanh hơn kỳ vọng lạc quan nhất của giới phân tích.
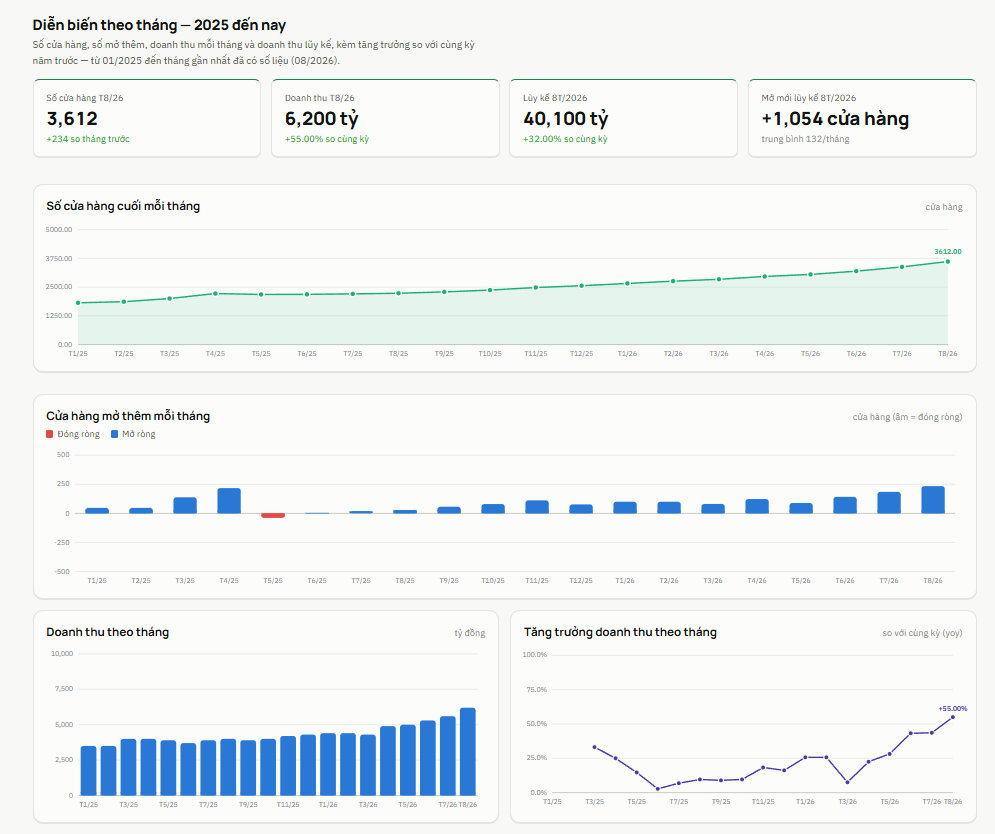
Cái khiến HSC vẫn mạnh tay nâng định giá là tốc độ mở cửa hàng: 352 điểm bán mới chỉ trong quý 2, phần lớn dồn về miền Bắc, và toàn bộ số cửa hàng mới này đã có lãi hoạt động dương sau khi trừ chi phí logistics. Cho cả năm 2026, HSC dự báo LNST của BHX đạt 2,092 tỷ đồng, tăng 208% so với năm trước, nâng tỷ trọng đóng góp vào lợi nhuận MWG từ gần như không đáng kể lên 17% và tiếp tục leo lên 24% vào năm 2028.
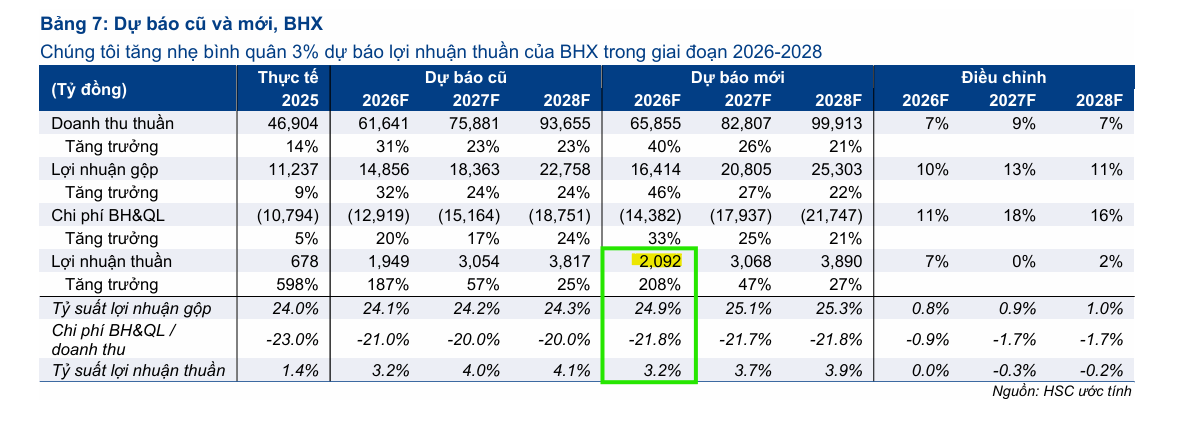
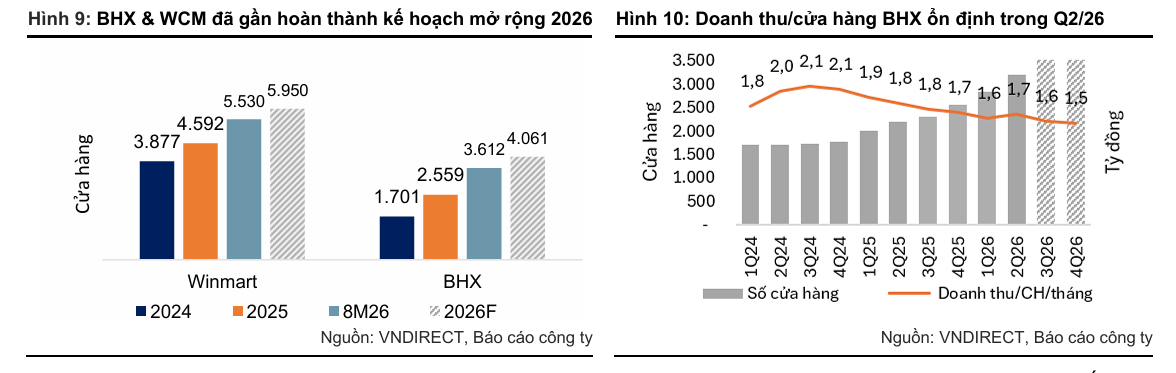
Đem so với BSC và VNDirect, mức 2,092 tỷ này còn cao hơn hẳn vùng 1.8–1.9 nghìn tỷ mà hai bên kia ước tính, cho thấy HSC đang là bên lạc quan nhất về khả năng BHX thoát lỗ lũy kế nhanh. Tôi nghiêng về việc tin vào xu hướng hơn là con số tuyệt đối: biên lợi nhuận nhân đôi trong một năm là tín hiệu thật, còn việc ai đúng hơn ai giữa 1.8 và 2.1 nghìn tỷ chỉ là sai số dự báo bình thường. Câu hỏi còn lại là lợi nhuận quý 3 của cả tập đoàn có tiếp nối được đà này hay không, và vì sao bốn công ty chứng khoán lại đưa ra bốn con số cách nhau tới 30%.
Lợi nhuận quý 3: bốn công ty, một phép chia cho cổ đông thiểu số
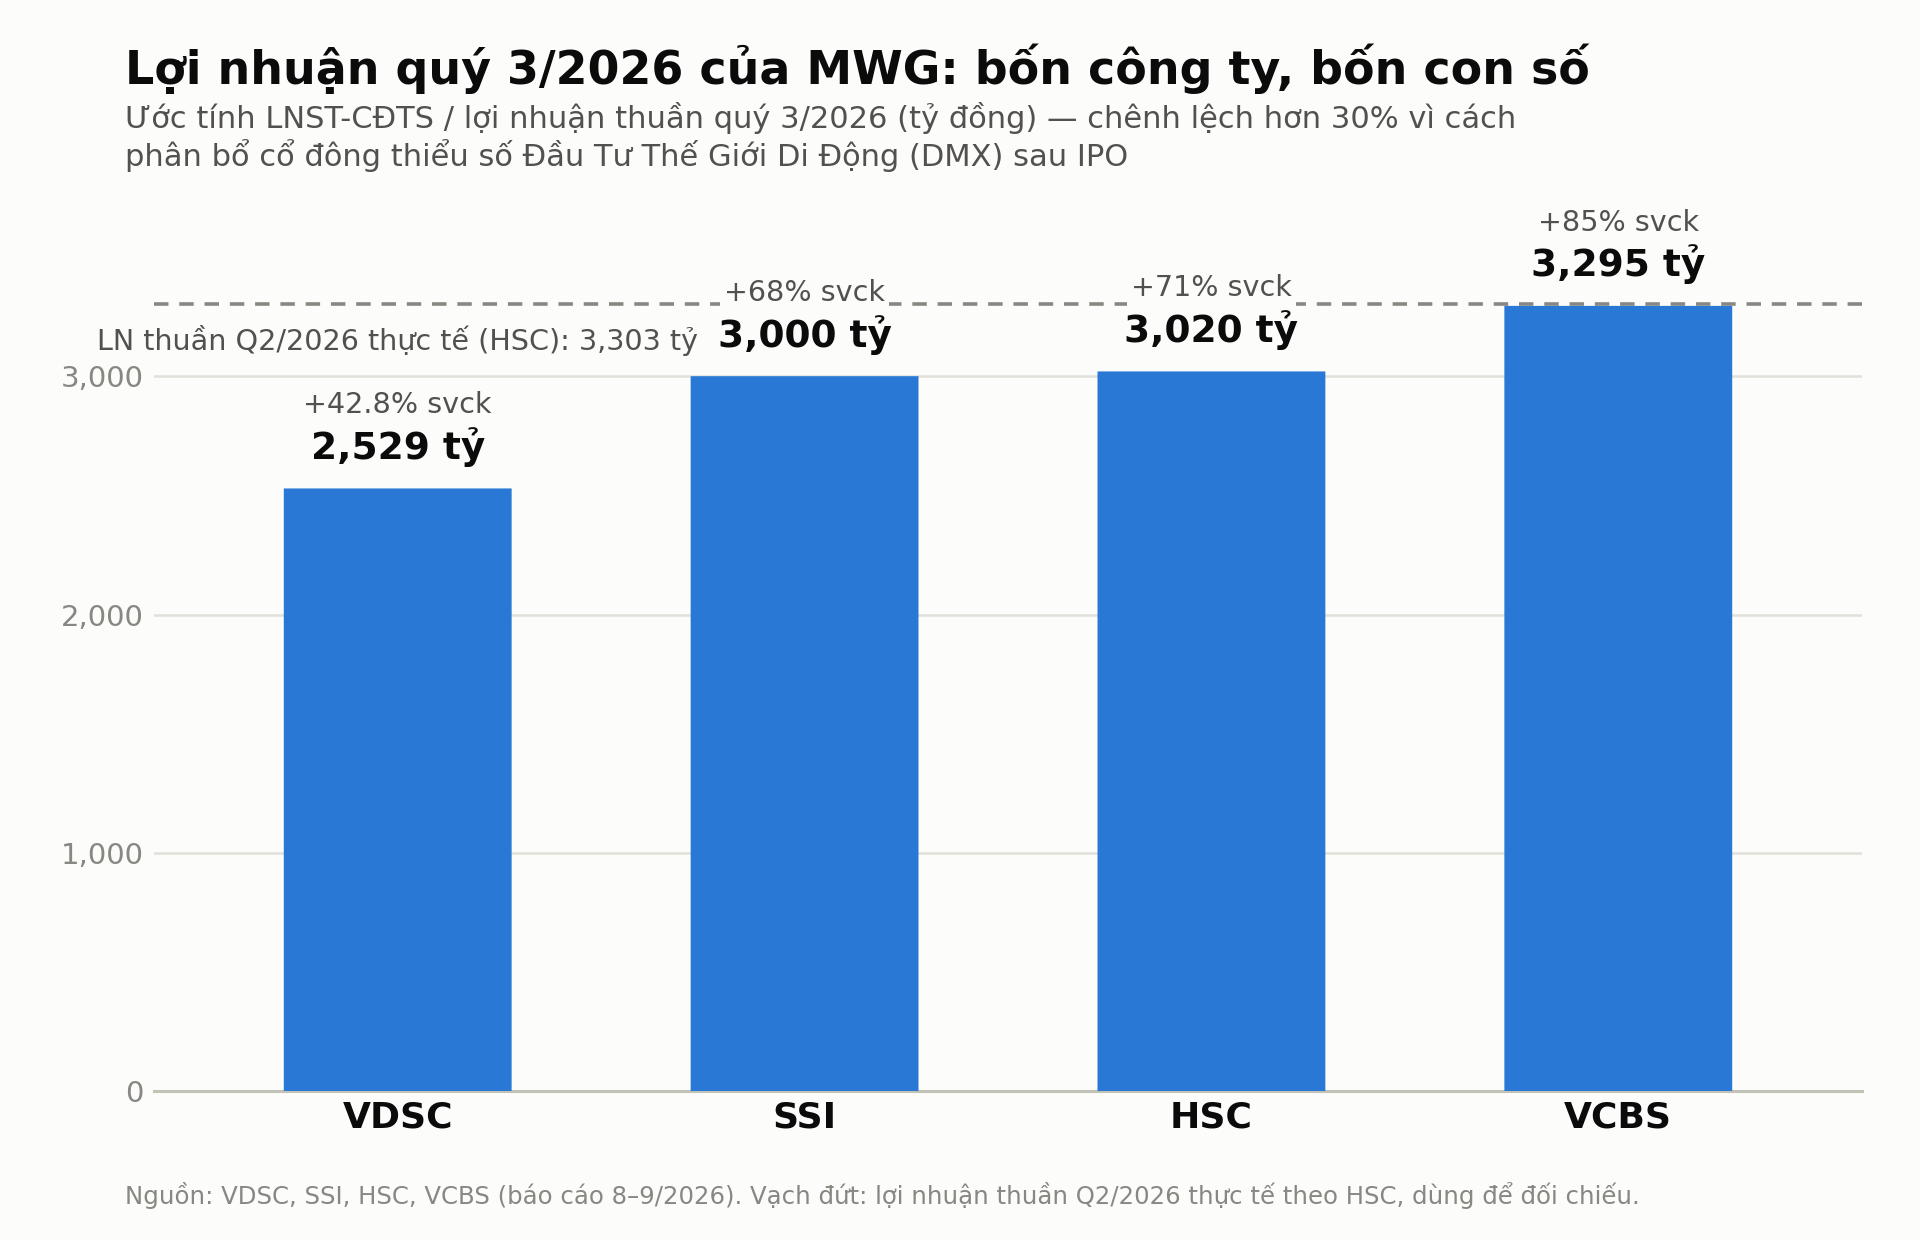
VDSC dự báo LNST quý 3 đạt 2,529 tỷ đồng, tăng 42.8% so với cùng kỳ nhưng giảm 22.1% so với quý trước. SSI đưa ra con số 3,000 tỷ, tăng 68%. HSC chốt ở 3,020 tỷ, tăng 71%. VCBS lạc quan nhất với 3,295 tỷ, tăng 85%. Nhìn vào độ lệch gần một phần ba giữa con số thấp nhất và cao nhất, một nhà đầu tư cẩn trọng có quyền nghi ngờ liệu có ai đó đang hiểu sai hoạt động của MWG.
Thực ra cả bốn đều đang nói cùng một chuyện, chỉ khác nhau ở cách họ xử lý một khoản mục kế toán mới. Từ quý 3/2026, sau khi DMX lên sàn với tỷ lệ sở hữu của MWG giảm còn khoảng 86%, phần lợi nhuận thuộc về cổ đông thiểu số của DMX bắt đầu bị trừ ra khỏi lợi nhuận hợp nhất của công ty mẹ. HSC nói thẳng: LNST trước phân bổ dự kiến tăng tới 91% lên 3,414 tỷ đồng, nhưng sau khi trừ phần cổ đông thiểu số, con số còn lại chỉ tăng 71%.
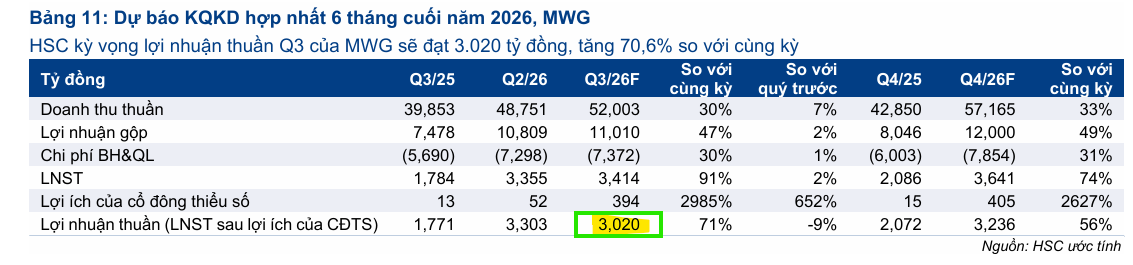
Nói cách khác, hoạt động kinh doanh cốt lõi của MWG trong quý 3 mạnh hơn nhiều so với những gì các con số lợi nhuận “thuần” thể hiện, và phần chênh lệch giữa các CTCK chủ yếu đến từ việc mỗi bên giả định tỷ lệ phân bổ cho thiểu số khác nhau chút ít, cộng thêm khác biệt về giả định biên lợi nhuận ICT trong mùa tựu trường.
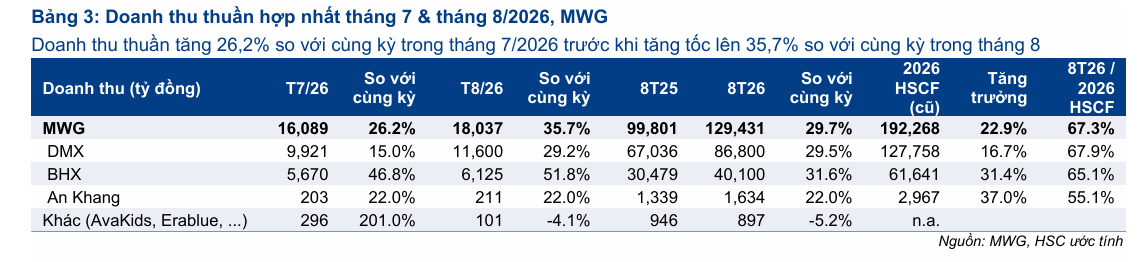
Doanh thu tháng 8 đã lập kỷ lục 18 nghìn tỷ đồng, tăng 35.7% so với cùng kỳ, cao hơn mọi dự báo trước đó của HSC, nên tôi cho rằng rủi ro ở đây nghiêng về khả năng vượt dự báo hơn là hụt dự báo. Nếu lợi nhuận cốt lõi vẫn tốt như vậy, câu hỏi tự nhiên là liệu người trong cuộc có đang hành động theo đúng niềm tin đó.
Giao dịch nội bộ: vì sao cú mua của anh Tài đáng tin hơn mức trung bình ngành
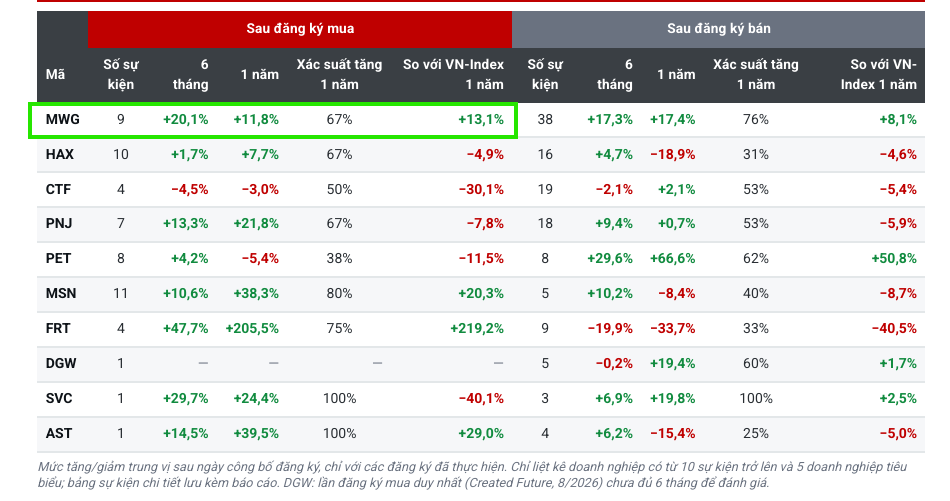
TCBS vừa công bố một nghiên cứu thống kê 384 lần giao dịch nội bộ tại 10 doanh nghiệp bán lẻ niêm yết từ năm 2014 đến nay, và kết luận đầu tiên hơi dội một gáo nước lạnh vào thói quen “thấy lãnh đạo mua là theo mua“: trong ngắn hạn, 20 phiên hay 3 tháng sau khi đăng ký mua, xác suất cổ phiếu tăng chỉ nhỉnh hơn tung đồng xu một chút, quanh 62–65%, và phần lớn mức tăng đó đến từ đà chung của thị trường chứ không phải tín hiệu riêng của giao dịch.
Nhưng nghiên cứu cũng chỉ ra một ngoại lệ đáng chú ý: khi kéo dài thời gian nắm giữ lên 1–2 năm, và nhìn vào từng doanh nghiệp cụ thể, tín hiệu lại rõ hơn hẳn. Riêng tại MWG, các lần lãnh đạo đăng ký mua trong lịch sử cho kết quả cổ phiếu tăng trung vị 11.8% sau một năm và 55.4% sau hai năm, cao hơn hẳn mức trung bình toàn ngành. TCBS gọi thẳng đây là một trong những trường hợp hiếm có xu hướng lặp lại rõ ràng ở cấp độ từng công ty.
Soi lại lịch sử, ông Nguyễn Đức Tài mua 1 triệu cổ phiếu vào tháng 11/2022 khi giá đã rơi khoảng 45% từ đỉnh, rồi mua tiếp cuối 2023 khi cổ phiếu chịu áp lực bán ròng của khối ngoại, và lần này là cuối tháng 7/2026, ngay sau khi giá giảm hơn 30% từ đỉnh 94,400 đồng hồi tháng 2. Cả ba lần đều không phải đoán đáy chính xác tuyệt đối, nhưng đều rơi vào vùng định giá mà sau đó thị trường nhìn lại thấy là rẻ.
Song song đó, Tổng Giám đốc DMX Đoàn Văn Hiểu Em lại bán ra cổ phiếu MWG để mua vào cổ phiếu DMX, điều này nên hiểu là dịch chuyển tỷ trọng tài sản cá nhân sang nơi ông trực tiếp điều hành, không phải một phán quyết tiêu cực về triển vọng công ty mẹ.
Tôi không xem việc Chủ tịch mua cổ phiếu là tín hiệu “nên mua ngay”, đúng như TCBS cảnh báo về ý nghĩa ngắn hạn gần như bằng không. Nhưng đặt trong lịch sử riêng của chính MWG và trong bối cảnh định giá BHX đang bị bỏ quên như đã nói ở trên, hành động của người nắm rõ nội tình nhất công ty ít nhất cũng là một phiếu thuận cho câu chuyện tái định giá, chứ không phải một phiếu chống.
Định giá & khuyến nghị
Cả bốn công ty chứng khoán theo dõi gần đây đều khuyến nghị mua, nhưng mức độ lạc quan khác nhau khá rõ. BSC thận trọng nhất với giá mục tiêu 102,500 đồng, thực ra vừa hạ 2% so với lần định giá trước vì nâng mức chiết khấu cho rủi ro thanh khoản và lãi suất cao, dù vẫn gọi đây là MUA MẠNH. VNDirect đi xa nhất, nâng giá mục tiêu 9% lên 125,700 đồng, với lập luận tường minh rằng định giá hiện tại chủ yếu phản ánh DMX cộng tiền mặt, còn dư địa tái định giá nằm ở BHX.
HSC nâng giá mục tiêu 3% lên 113,300 đồng sau khi nâng bình quân 32% dự báo lợi nhuận 2026–2028, chủ yếu nhờ điều chỉnh mạnh giả định về DMX, trong khi phần BHX chỉ được nâng nhẹ 3%. VDSC, với báo cáo giữa tháng 9, đặt mục tiêu 110,400 đồng, gần sát HSC. Bình quân bốn giá mục tiêu rơi vào khoảng 113,000 đồng, tương ứng dư địa tăng giá khoảng 55% so với vùng giá hiện tại quanh 73,000 đồng, đây là con số bình quân giản đơn do người viết tính chứ không phải mục tiêu chung được công bố.
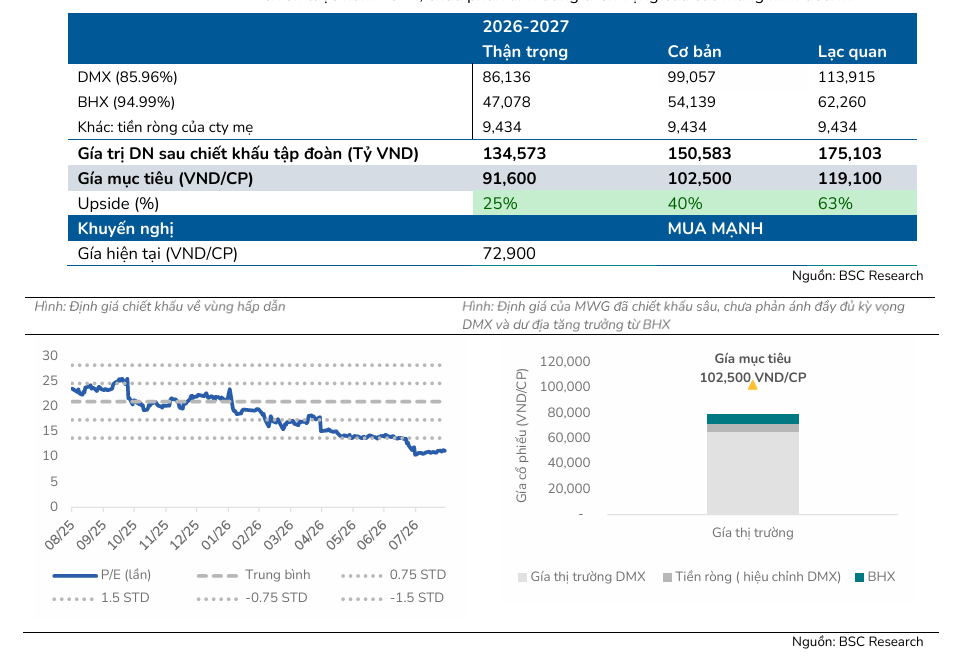
Điểm đồng thuận lớn nhất giữa các bên là MWG đang giao dịch rẻ hơn hẳn bình quân lịch sử của chính nó, với P/E dự phóng quanh 7.7–9 lần so với mức bình quân nhiều năm 13.8–20.2 lần tùy cách tính. Điểm khác biệt thật sự nằm ở chỗ ai tin BHX sẽ xóa lỗ lũy kế nhanh hơn: HSC đặt cược vào năm 2028 với biên lợi nhuận ròng lên 3.9%, trong khi BSC và VNDirect thận trọng hơn một chút ở phần giả định WACC và tốc độ mở rộng miền Bắc. Tôi nghiêng về kịch bản của HSC và VNDirect, đơn giản vì số liệu thực tế quý 2 của BHX, với biên lợi nhuận nhân đôi chỉ trong một năm, đang đi đúng hướng mà hai bên này kỳ vọng.
| Tiêu chí | BSC (25/9) | VNDirect (25/9) | HSC (29/9, bản gốc 23/9) | VDSC (16/9) |
|---|---|---|---|---|
| Khuyến nghị | MUA MẠNH | KHẢ QUAN | Mua vào | Mua |
| Giá mục tiêu, thay đổi | 102,500đ (-2%) | 125,700đ (+9%) | 113,300đ (+3%) | 110,400đ |
| Doanh thu 2026 (tỷ VND) | 205,710 | 204,233 | 206,099 | Không nêu |
| LNST-CĐTS 2026 (tỷ VND) | 11,676 | 11,378 | 12,296 | 11,091 |
| Luận điểm chính | Tái định giá qua IPO DMX và BHX | BHX là dư địa tái định giá còn lại | Nâng mạnh dự báo DMX, BHX cải thiện hiệu quả | Nâng dự báo sau KQKD vượt kỳ vọng |
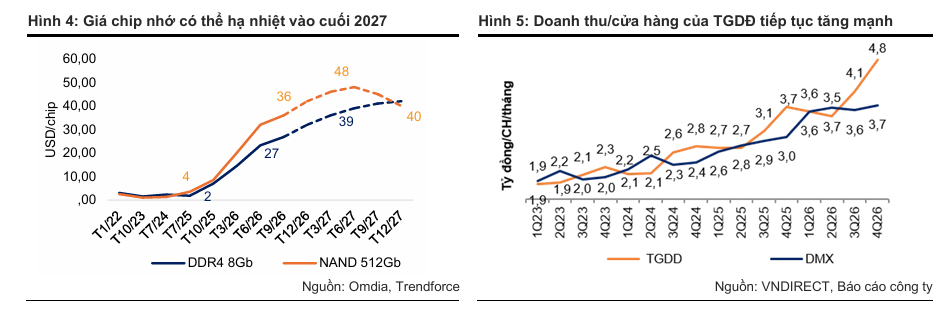
| Rủi ro chính | Sức mua yếu, thanh khoản thấp | Chip nhớ đẩy giá vốn, cạnh tranh miền Bắc | Nhu cầu ICT chậm lại | Biên bán lẻ mỏng theo mùa |
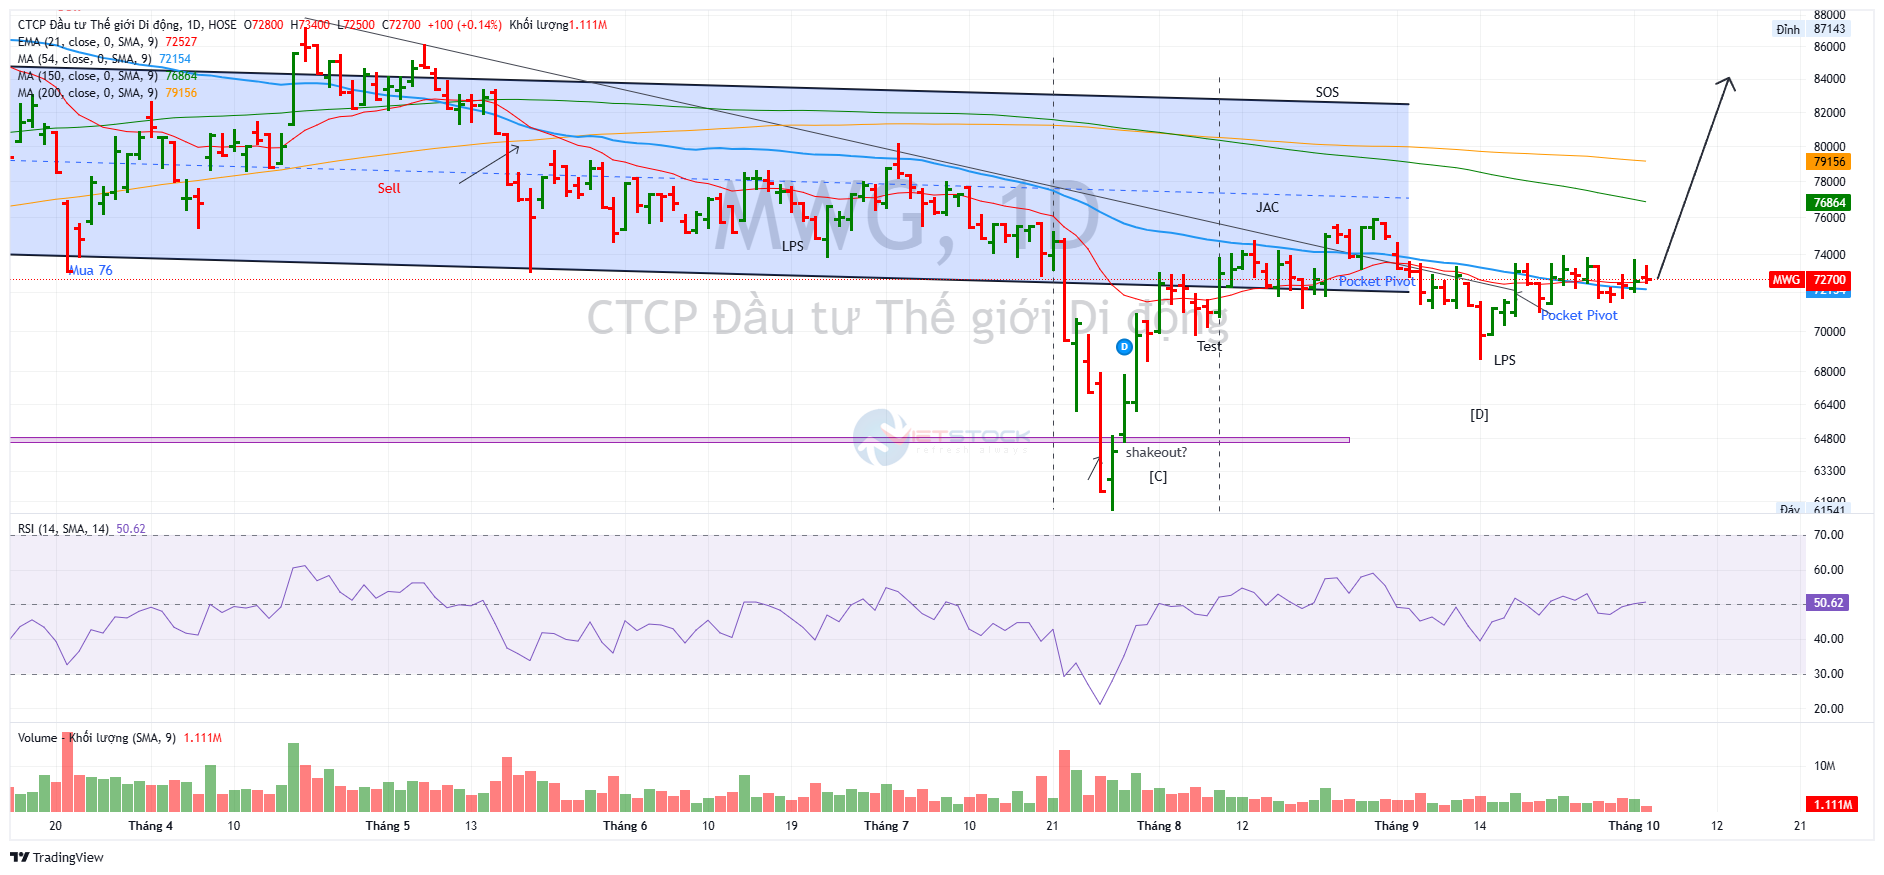
Trên đồ thị, RS của MWG là 62, hoạt động ở mức trung bình so với thị trường. Cổ phiếu hiện đang tích lũy quanh vùng giá 72-73,000 chờ bùng nổ. Tiếp tục nắm giữ.