Th9
Phân tích Doanh Nghiệp
DGW & DMX: Tháng 8 sôi động nhờ mùa tựu trường “back to school”. Nhưng tác động thực sự sẽ khác biệt cho cả hai.
- Doanh thu & lợi nhuận: DGW (Digiworld) đạt doanh thu tháng 8/2026 3,842 tỷ đồng, tăng 82% YoY — mức doanh thu tháng cao nhất kể từ đầu năm. Lũy kế 8 tháng đạt 23,200 tỷ đồng (+45% YoY), hoàn thành 74% kế hoạch năm. DMX (Điện Máy Xanh) cũng tăng tốc trở lại: doanh thu tháng 8 đạt 11,576 tỷ đồng, tăng 29% YoY — mức tăng cao nhất kể từ tháng 5/2026, sau khi chỉ tăng 20% trong tháng 6 và 17% trong tháng 7.
- Hoạt động cốt lõi: Cả ba mảng tăng trưởng mạnh nhất của DGW trong tháng 8 — điện thoại (+130% YoY), máy tính xách tay & máy tính bảng (+77% YoY), thiết bị văn phòng (+54% YoY) — đều đến “nhờ nhu cầu mua sắm mùa tựu trường sôi động“. Ở DMX, laptop cũng là động lực tăng trưởng lớn thứ nhì trong tháng 8 (+54% YoY, đóng góp 20% vào tổng mức tăng doanh thu), chỉ sau iPhone (+50% YoY, đóng góp 28%) — trong khi máy lạnh, vốn là ngôi sao của quý 2, đã hết đà tăng khi tính riêng tháng 8.
- Động lực bổ sung: Chỉ riêng tháng 7 và tháng 8, DGW đã đạt gần trọn kế hoạch doanh thu quý 3 mà chính công ty đặt ra hồi đầu năm (7,660 tỷ đồng). HSC giữ khuyến nghị Mua vào cho cả hai: DGW với giá mục tiêu 60,400 đồng/cp (upside 50.8%), và MWG — công ty mẹ sở hữu 86% DMX — với giá mục tiêu 109,500 đồng/cp (upside 52.1%). Điểm cần lưu ý: phần lớn lợi nhuận quý 2 của DGW đến từ giá bán tăng chứ không phải bán được nhiều hơn, nên độ bền của biên lợi nhuận vẫn là câu hỏi mở dù doanh thu tháng 8 rất ấn tượng.
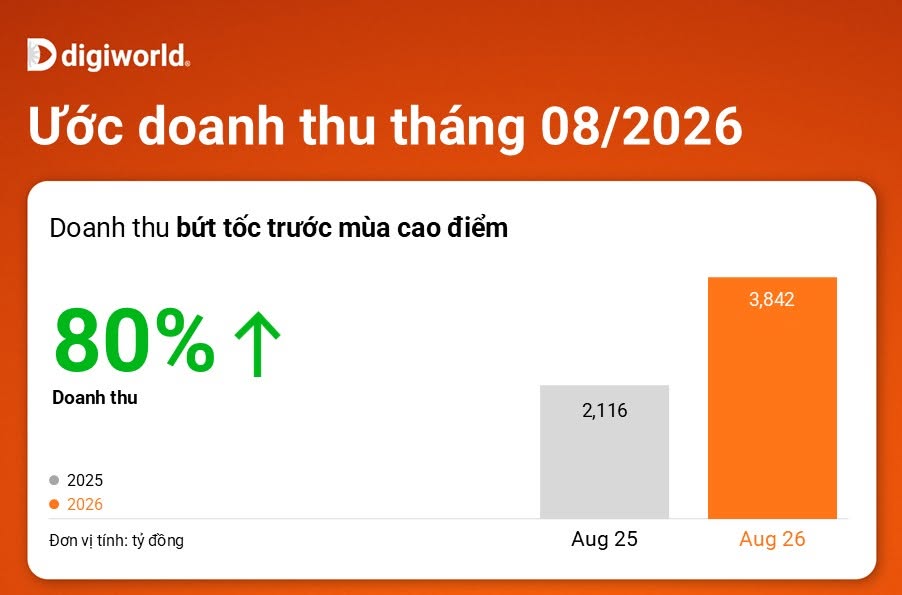
“Nhu cầu mua sắm mùa tựu trường sôi động” đang thực sự đẩy doanh thu DGW và DMX đi lên trong tháng 8, theo giải thích từ CTCK HSC trong báo cáo cập nhật ngày 9.9.2026
Nhưng “cùng hưởng lợi” không có nghĩa là “hưởng lợi giống nhau“. DGW tăng tốc mạnh hơn nhiều (82% YoY so với 29% YoY của DMX) và trên diện rộng hơn — cả ba mảng chính đều tăng bằng hai chữ số cao. DMX thì có một câu chuyện tinh tế hơn: bên trong con số tăng trưởng chung, laptop đã vươn lên thành động lực lớn thứ nhì, nhưng vẫn đứng sau cái tên quen thuộc là iPhone, còn máy lạnh — vốn gánh phần lớn đà tăng của quý 2 — đã đuối sức ngay trong tháng cao điểm tựu trường.
Bức tranh doanh thu theo tháng
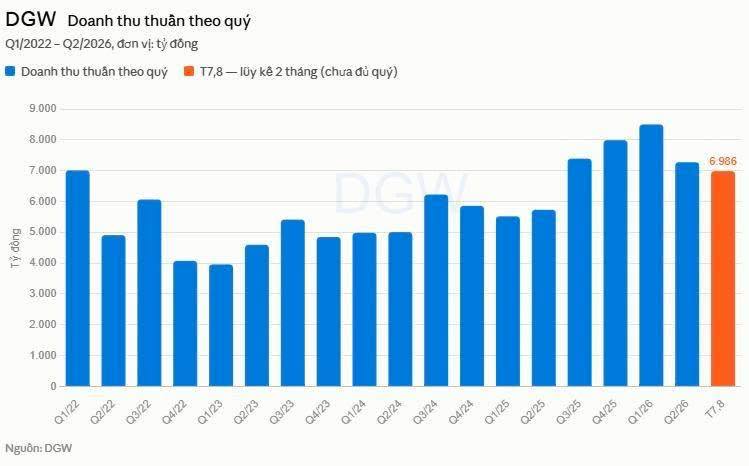
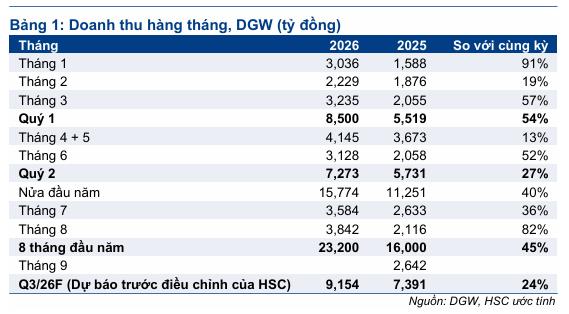
DGW công bố doanh thu ước tính theo từng tháng khá đều đặn, nên có thể dựng lại gần trọn bức tranh cả năm. DMX/MWG công bố chủ yếu theo tốc độ tăng trưởng % từng tháng, với số tuyệt đối rõ nhất ở các mốc lũy kế. Bảng dưới đây tổng hợp theo báo cáo nhanh của HSC ngày 9/9/2026; ô trống nghĩa là chưa có số liệu công khai, không phải bằng 0.
| Giai đoạn 2026 | DGW — Doanh thu | DGW — YoY | DMX — Doanh thu | DMX — YoY |
|---|---|---|---|---|
| Tháng 1 | 3,036 tỷ đồng | +91% | — | — |
| Tháng 2 | 2,229 tỷ đồng | +19% | — | — |
| Tháng 3 | 3,235 tỷ đồng | +57% | — | — |
| Quý 1 | 8,500 tỷ đồng | +54% | — | — |
| Tháng 4+5 (gộp) | 4,145 tỷ đồng | +13% | — | — |
| Tháng 5 (riêng) | — | — | — | +35% |
| Tháng 6 | 3,128 tỷ đồng | +52% | — | +20% |
| Quý 2 | 7,273 tỷ đồng | +27% | — | — |
| Nửa đầu năm | 15,774 tỷ đồng | +40% | — | — |
| Tháng 7 | 3,584 tỷ đồng | +36% | — | +17% |
| Tháng 8 | 3,842 tỷ đồng | +82% | 11,576 tỷ đồng | +29% |
| 8 tháng đầu năm | 23,200 tỷ đồng | +45% | ~87,100 tỷ đồng | +29% |
| Kế hoạch quý 3 (công ty tự đặt) | 7,660 tỷ đồng | — | — | — |
| Dự báo quý 3 (HSC, trước điều chỉnh) | 9,154 tỷ đồng | +24% | — | — |
Ghi chú: doanh thu tháng 7 của DGW theo báo cáo nhanh HSC là 3,584 tỷ đồng (+36% YoY); một bản tin nhà đầu tư sơ bộ của công ty hồi đầu tháng 8 từng ghi nhận con số thấp hơn (3,186 tỷ đồng, +28% YoY) — chênh lệch phổ biến giữa ước tính sơ bộ và số liệu được rà soát lại sau đó.
Nhìn theo trục thời gian, DGW có một hành trình khá gập ghềnh: mở năm bằng cú tăng 91% YoY tháng 1 (nền thấp), hạ nhiệt dần qua quý 1-quý 2 (54% rồi 27%), giữ nhịp 36% trong tháng 7, rồi bật hẳn lên 82% trong tháng 8 — mức tăng theo tháng cao nhất kể từ đầu năm.
DMX có đường đi mượt hơn nhưng cũng đang tăng tốc trở lại đúng lúc: từ 35% (tháng 5) tụt xuống 20% (tháng 6) rồi 17% (tháng 7), trước khi bật lên 29% trong tháng 8 — và theo HSC, con số này cao hơn khoảng 10% so với chính dự báo mà họ đưa ra trước đó cho DMX.
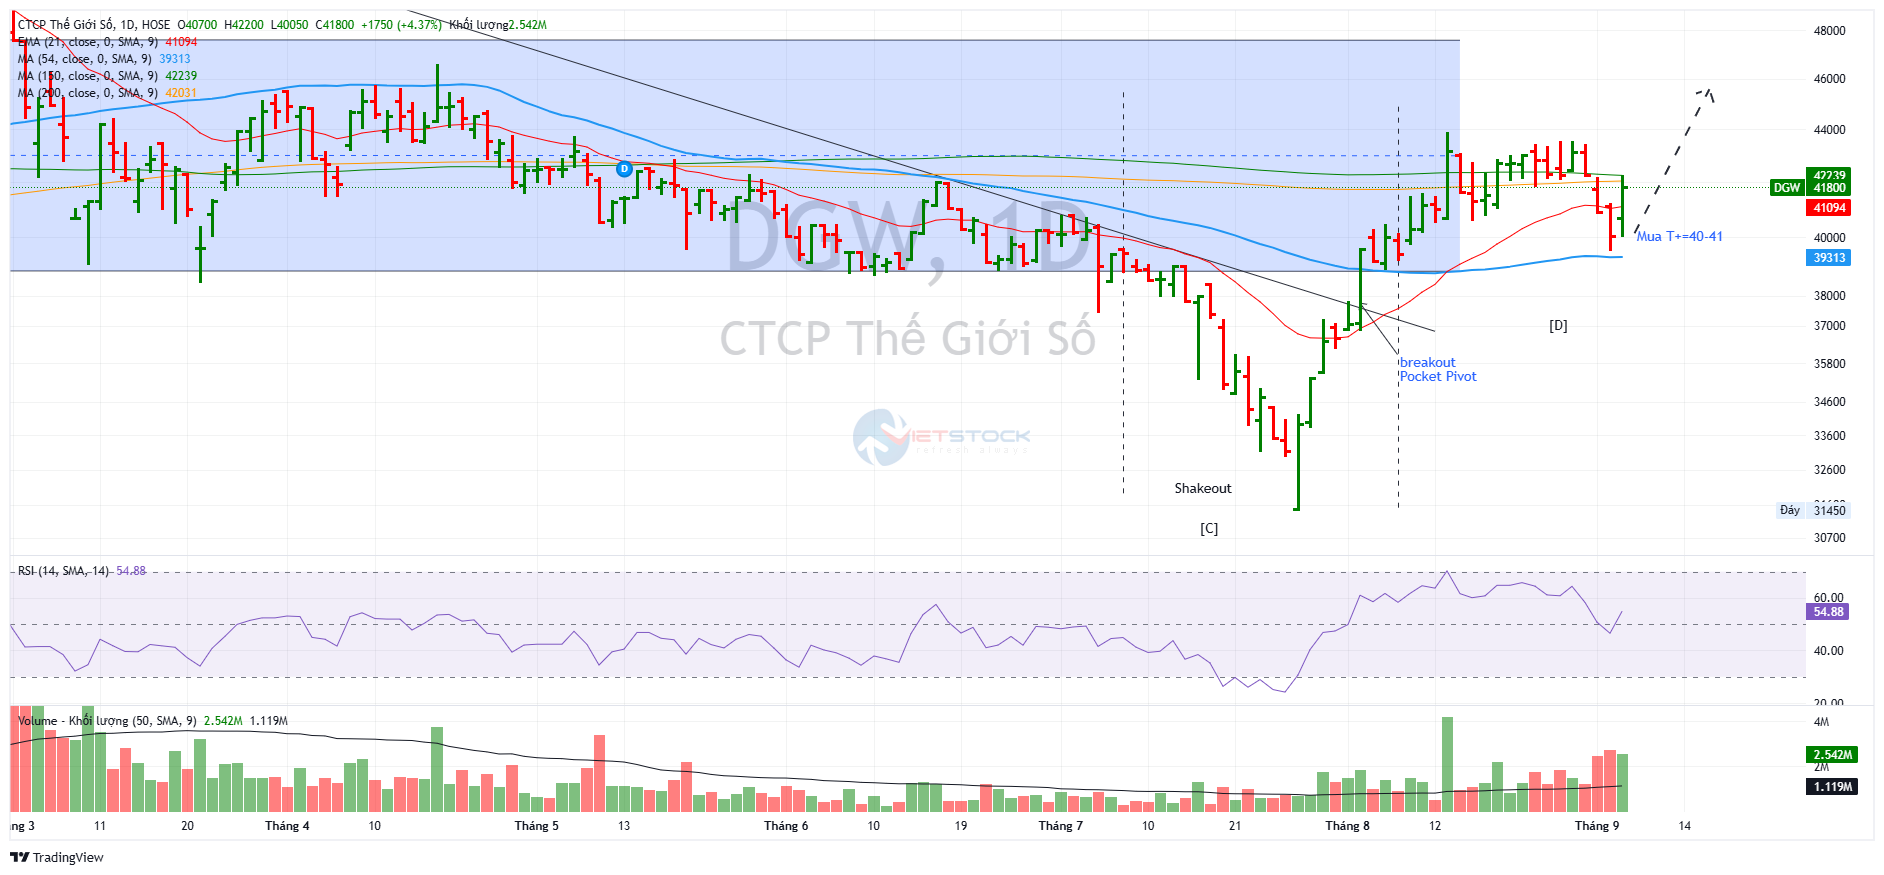
Phiên ngày 7.9.206, cổ phiếu DGW tăng giá +4.37% bất kể thị trường chung giảm mạnh hơn 31 điểm. Cổ phiếu này đã giữ được vùng hỗ trợ quan trọng 40,000-41,000 của điểm mua Pocket Pivot trước đó.
DGW: đà tăng lan rộng cả ba mảng, đúng tên gọi “mùa tựu trường”
Sức bật từ nhu cầu mùa tựu trường.
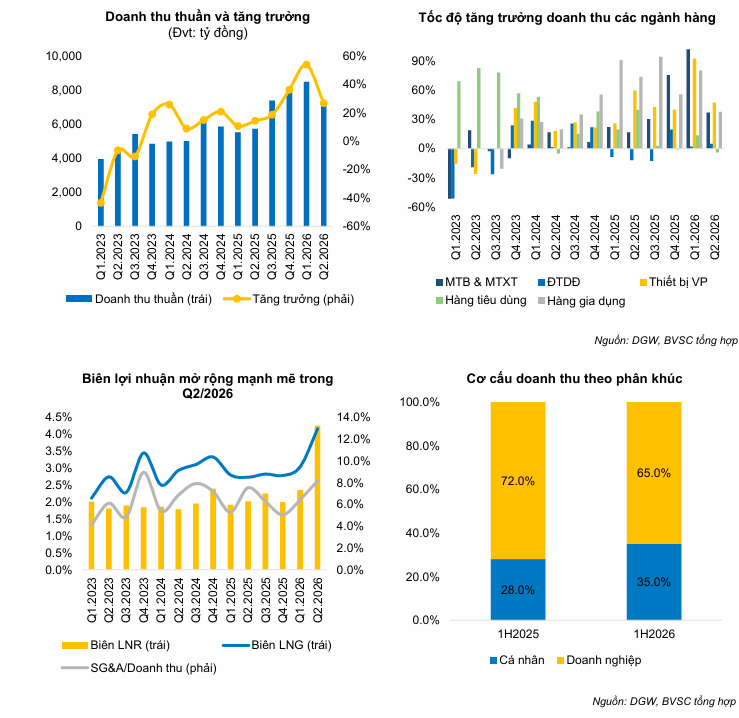
Ba mảng đóng góp chính cho mức tăng 82% của DGW trong tháng 8 là điện thoại di động (+130% YoY, dẫn đầu), máy tính xách tay & máy tính bảng (+77% YoY) và thiết bị văn phòng (+54% YoY). Theo HSC, chính nhu cầu mua sắm mùa tựu trường sôi động khiến đà tăng “lan tỏa rộng khắp tất cả các mảng kinh doanh”.
Nhưng đứng sau con số điện thoại +130% lại không phải Apple.
HSC chỉ rõ đà tăng vượt bậc của mảng điện thoại di động chủ yếu đến từ Xiaomi và Motorola — hai thương hiệu có tốc độ tăng trưởng vượt kỳ vọng của chính HSC — chứ không phải từ Apple.
Máy tính xách tay tiếp tục hưởng lợi từ chu kỳ thay mới thiết bị, còn doanh thu máy chủ duy trì ở mức cao nhờ làn sóng đầu tư hạ tầng AI. Ban lãnh đạo DGW kỳ vọng đà tích cực này tiếp tục trong tháng 9, dù cũng lưu ý một phần mức tăng đến từ nền so sánh tương đối thấp của tháng 8/2025 (2,116 tỷ đồng).
Cơ cấu doanh thu quý 2 đã báo trước xu hướng này.
Nhìn xa hơn một tháng, tỷ trọng điện thoại trong doanh thu quý 2 giảm từ 47% xuống còn 27% so với cùng kỳ, trong khi thiết bị văn phòng tăng ngược từ 19% lên 28% — một cuộc hoán đổi vị trí thực sự.
Doanh thu mảng máy tính quý 2 vượt 2,500 tỷ đồng (+37% YoY), thiết bị văn phòng vượt 2,000 tỷ đồng (+47% YoY), được lý giải bởi nhu cầu chuyển đổi số và triển khai AI trong doanh nghiệp.
Nói cách khác, cú bứt tốc tháng 8 không phải hiện tượng đơn lẻ mà là phần tiếp nối của một xu hướng dịch chuyển cơ cấu đã âm thầm diễn ra suốt nửa đầu năm.
Quý 3 đang vượt xa mọi kế hoạch, kể cả của chính công ty lẫn dự báo của HSC.
Doanh thu hai tháng 7 và 8 cộng lại đạt khoảng 7,426 tỷ đồng — đã gần bằng trọn kế hoạch doanh thu cả quý 3 mà DGW tự đặt ra trước đó (7,660 tỷ đồng), và hoàn thành tới 81% dự báo quý 3 (trước điều chỉnh) mà HSC đưa ra là 9,154 tỷ đồng — chỉ trong 2/3 thời gian của quý.
HSC nhận định đây là “tín hiệu rất tích cực” trong bối cảnh tháng 9 theo chu kỳ thường là tháng thấp điểm, và đang xem xét điều chỉnh lại toàn bộ dự báo.
Ngay cả kịch bản thận trọng nhất mà HSC đang dùng cho tháng 9 (1,730 tỷ đồng, giảm 35% YoY) cũng bị chính HSC thừa nhận là “khá thận trọng” khi đặt trong bối cảnh Apple sắp ra mắt dòng iPhone mới trong tháng — họ đưa thêm kịch bản tăng trưởng tháng 9 đạt 40-60% YoY, tương ứng doanh thu quý 3 có thể tăng 51-58% YoY.
Biên lợi nhuận kỷ lục quý 2 — nhưng phần lớn không đến từ bán được nhiều hơn.
Đây vẫn là chi tiết quan trọng nhất để đánh giá chất lượng tăng trưởng: trong 456 tỷ đồng lợi nhuận gộp tăng thêm ở quý 2, chỉ khoảng 131 tỷ đồng đến từ việc bán được nhiều hàng hơn, còn 325 tỷ đồng (75%) đến từ biên lợi nhuận trên mỗi đồng doanh thu cao hơn hẳn — kết quả của giá laptop tăng khoảng 20% YoY trong lúc DGW vẫn bán hết lượng hàng tồn kho nhập ở mức giá cũ.
Biên lợi nhuận gộp quý 2 vì vậy nhảy lên 13.0%, chưa từng có tiền lệ so với vùng 7.2-9.3% giai đoạn 2021-2025.
Tồn kho đi kèm cũng tăng gấp đôi lên 5,731 tỷ đồng (+63% YoY), kéo chi phí lãi vay tăng 68.5% YoY lên 104 tỷ đồng, với ba khoản vay lớn đáo hạn trong quý 3-quý 4/2026.
Nói thẳng: doanh thu tháng 8 rất thật, nhưng câu hỏi biên lợi nhuận 13% có giữ được khi giá hàng tồn kho giá rẻ đã bán gần hết vẫn chưa có lời giải.
DGW: Quý lợi nhuận tốt nhất lịch sử, nhưng câu hỏi triệu đô là biên lợi nhuận này có bền?
Không phải ai cũng tin đà tăng này sẽ kéo dài đến năm sau.
Cùng ngày 9/9/2026, SSI hạ khuyến nghị DGW xuống Trung lập (từ Khả quan) và giảm giá mục tiêu 12 tháng xuống 48,000 đồng/cp (từ 49,000 đồng/cp), tương ứng dư địa tăng giá chỉ còn 14.7% — thấp hơn nhiều so với mức 50.8% mà HSC đưa ra.
Khác biệt nằm ở góc nhìn thời gian: HSC nhìn vào cú bứt tốc doanh thu tháng 7-8 để nâng kỳ vọng ngắn hạn, còn SSI nhìn xa hơn sang năm 2027, khi họ dự báo tăng trưởng lợi nhuận ròng giảm mạnh từ 76% YoY (2026F) xuống chỉ còn 9% YoY (2027F) — hệ quả của việc nhu cầu tích hợp AI ở nhóm khách hàng cá nhân, vốn là động lực chính giúp mảng laptop bứt phá năm nay, được dự báo hạ nhiệt khi giá thiết bị neo cao và thu nhập khả dụng của người tiêu dùng bị bào mòn bởi lãi suất cao.
SSI vẫn nâng dự báo lợi nhuận năm 2026 lên 978 tỷ đồng (từ mức 723 tỷ đồng ước tính trước đó), nhưng hạ hệ số P/E mục tiêu áp cho năm 2027 xuống còn 10 lần (từ 15 lần) — chính việc hạ hệ số định giá này mới là nguyên nhân kéo giá mục tiêu đi xuống, không phải vì SSI bi quan hơn về năm 2026.
Định giá rẻ và cổ tức cao là điểm tựa cho phe thận trọng.
DGW hiện giao dịch ở P/E dự phóng 9.4 lần cho năm 2026 và 8.7 lần cho năm 2027 — thấp hơn đáng kể so với mức bình quân 5 năm là 17 lần, nghĩa là phần lớn kịch bản tăng trưởng chậm lại năm 2027 coi như đã nằm sẵn trong giá.
SSI cũng lưu ý DGW đang xin ý kiến cổ đông để nâng tỷ lệ cổ tức tiền mặt năm 2026 lên 30% mệnh giá, tương đương lợi suất cổ tức khoảng 7.2% — cao hơn hẳn mức 5-10% mệnh giá của giai đoạn 2024-2025 — một khoản đệm giúp hạn chế rủi ro giảm giá ngay cả khi tăng trưởng lợi nhuận không còn bùng nổ như năm nay.
BVSC đứng ở giữa: lạc quan hơn SSI, nhưng chưa bằng HSC.
Trong báo cáo cập nhật tháng 9/2026, BVSC nâng giá mục tiêu DGW lên 53,000 đồng/cp (từ 50,900 đồng/cp trước đó), giữ khuyến nghị OUTPERFORM, tương ứng dư địa tăng giá 19.4% so với giá 44,400 đồng/cp ngày 11/9/2026 — nằm giữa mức 50.8% của HSC và 14.7% của SSI.
Việc nâng giá đến từ hai lý do kỹ thuật: lùi mốc định giá sang giữa năm 2027 và nâng dự báo lợi nhuận 2026 lên 875 tỷ đồng (+59.6% YoY), sau khi kết quả quý 2 và số liệu sơ bộ 8 tháng vượt kỳ vọng của chính BVSC.
Nhưng cũng giống SSI, BVSC nhìn thấy tăng trưởng lợi nhuận chậm hẳn lại trong năm 2027 — chỉ còn 7.2% YoY, đạt 938 tỷ đồng — khi biên lợi nhuận gộp lùi dần khỏi vùng đỉnh 2026, với cùng một nguyên nhân được cả hai CTCK nêu ra: lợi thế giá bán tăng và hàng tồn kho giá rẻ sẽ không còn nhiều trong năm tới.
Điện thoại gập là biến số mà HSC và SSI chưa nhắc tới.
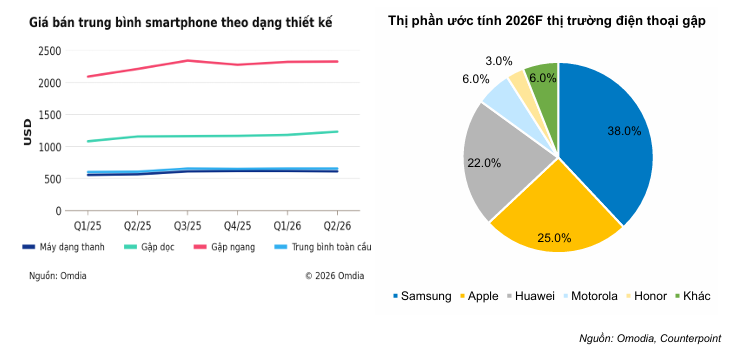
BVSC lưu ý Apple dự kiến ra mắt mẫu iPhone gập đầu tiên ngay trong tháng 9/2026, nối tiếp Huawei, Samsung và Xiaomi đã tung sản phẩm tương tự trong năm. Điện thoại gập hiện chỉ chiếm khoảng 2-3% tổng thị trường smartphone toàn cầu, nhưng có giá bán bình quân cao gấp 2-4 lần điện thoại thanh truyền thống, nên BVSC xem đây là động lực đẩy giá bán bình quân của cả ngành hàng điện thoại đi lên trong những năm tới.
Song song đó, mảng thiết bị văn phòng được kỳ vọng tiếp tục dẫn dắt bởi nhu cầu máy chủ phục vụ Edge AI — loại máy chủ xử lý dữ liệu ngay tại chỗ, được doanh nghiệp ưa chuộng hơn máy chủ AI trên nền tảng cloud nhờ tính bảo mật cao hơn.
DMX: laptop âm thầm vươn lên vị trí thứ nhì, nhưng máy lạnh đã hụt hơi
Tăng trưởng tăng tốc trở lại đúng lúc.
Sau khi chậm dần từ 35% YoY (tháng 5) xuống 20% (tháng 6) và 17% (tháng 7), doanh thu DMX tháng 8 bật lại lên 29% YoY, đạt 11,576 tỷ đồng — cao hơn khoảng 10% so với dự báo của HSC.
Động lực chính đến từ tăng trưởng doanh thu cửa hàng hiện hữu (same-store sales) khoảng 30%, dù quy mô mạng lưới có thu hẹp nhẹ: chuỗi Điện Máy Xanh còn 2,002 cửa hàng (giảm 19 so với cùng kỳ), Thế Giới Di Động còn 920 cửa hàng (giảm 9), TopZone giữ nguyên 85 cửa hàng.
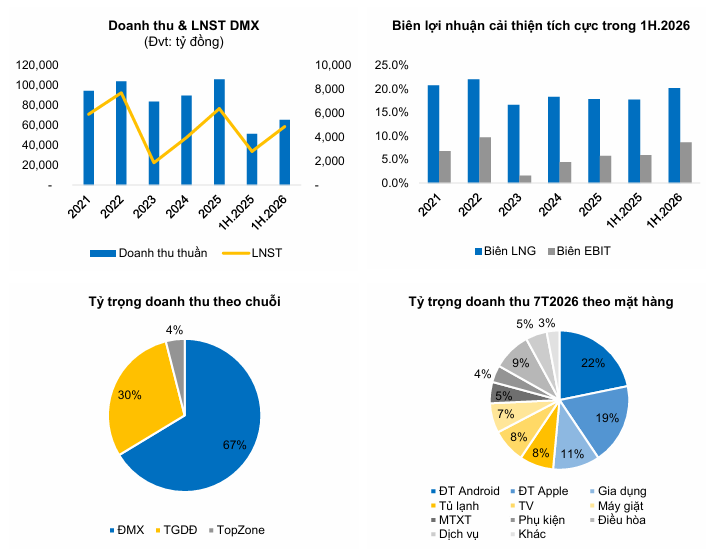
Xét theo chuỗi, TopZone dẫn đầu tốc độ tăng (+35% YoY), theo sau là Điện Máy Xanh (+29%) và Thế Giới Di Động (+28%).
Laptop âm thầm góp mặt bên cạnh iPhone.
Trong tổng mức tăng doanh thu 2,595 tỷ đồng của DMX tháng 8, iPhone đóng góp 28% với doanh thu ước tính tăng 50% YoY, còn máy tính xách tay đóng góp thêm 20%, với doanh thu ước tính tăng 54% YoY — gần bằng đà tăng của chính laptop tại DGW (+77% YoY) và vượt xa tốc độ tăng chung của DMX.
Yếu tố tựu trường ở DMX, vì vậy, không chỉ ẩn trong nhóm ICT chung chung mà thể hiện rõ ở đúng ngành hàng laptop.
Máy lạnh, ngược lại, đã hết đà ngay trong tháng cao điểm.
Doanh thu điều hòa lũy kế 8 tháng vẫn duy trì mức tăng ấn tượng 50% YoY, nhưng riêng tháng 8, HSC ước tính doanh thu mảng này giảm so với cùng kỳ — do đã qua mùa cao điểm nắng nóng và mức nền cao của giai đoạn tháng 4-5.
Các ngành hàng khác tăng đều ở mức vừa phải: đồ gia dụng nhỏ và tủ lạnh cùng tăng 30% YoY, phụ kiện tăng 30%, còn tivi, máy giặt và dịch vụ cùng tăng 20%.
EraBlue tại Indonesia tiếp tục là câu chuyện tăng trưởng dài hạn riêng của DMX.
Liên doanh này (DMX sở hữu 45%) đạt doanh thu 8 tháng đầu năm 2,577 tỷ IDR (khoảng 3.8 nghìn tỷ đồng), tăng 88% YoY, với số cửa hàng đạt 307 vào cuối tháng 8 (tăng 172 cửa hàng so với cùng kỳ, tăng 126 cửa hàng từ đầu năm).
Riêng tháng 8, doanh thu ước đạt 349 tỷ IDR (khoảng 516 tỷ đồng), tăng 82% YoY, với doanh thu cửa hàng hiện hữu tăng 14% — một mô hình đang được nhân rộng hiệu quả tại thị trường Indonesia.
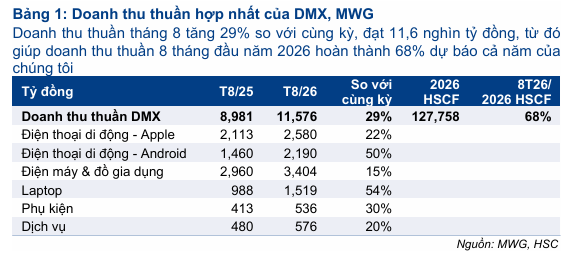
Lũy kế 8 tháng, DMX đạt khoảng 87.1 nghìn tỷ đồng doanh thu (+29% YoY), hoàn thành 68% dự báo doanh thu cả năm 2026 mà HSC đưa ra (127,758 tỷ đồng).
Về lợi nhuận, quý 2/2026 DMX báo lãi sau thuế 2,658 tỷ đồng (+98.3% YoY), biên lợi nhuận ròng đạt kỷ lục 8.1% — SHS từng chỉ ra biên lợi nhuận cải thiện chủ yếu nhờ giá bán bình quân tăng do thiếu chip toàn cầu, một yếu tố mang tính chu kỳ tương tự câu chuyện “trúng giá” đang diễn ra ở DGW.
Điểm cộng của DMX nằm ở cơ cấu tài chính nhẹ nhàng hơn nhiều: capex chỉ khoảng 126 tỷ đồng/năm, tiền ròng lên tới 10,500 tỷ đồng — một bộ đệm thanh khoản dày hơn hẳn so với DGW đang phải gánh tồn kho và lãi vay tăng.
Niêm yết, cổ đông nội bộ và câu chuyện định giá
DMX vừa lên sàn giữa lúc kết quả kinh doanh đang ở đỉnh.
Cổ phiếu chính thức niêm yết trên HOSE ngày 6/8/2026, sau khi phân phối thành công hơn 166.4 triệu cổ phần (93% khối lượng chào bán), tổng giá trị khoảng 13,315 tỷ đồng (~500 triệu USD), đưa vốn hóa sau IPO lên khoảng 101,418 tỷ đồng (~3.9 tỷ USD). MWG hiện sở hữu khoảng 86% DMX.
CEO Điện Máy Xanh, ông Đoàn Văn Hiểu Em, đã bán 3 triệu cổ phiếu MWG để dồn vốn mua cổ phiếu DMX, với lý do “chuyển sang đầu tư vào cổ phiếu DMX theo định hướng đồng hành dài hạn” — một tín hiệu về niềm tin của người trong cuộc vào chính công ty con mình đang điều hành.
HSC chưa đưa khuyến nghị riêng cho DMX (công ty đang trong quá trình đánh giá), nhưng dùng dự báo doanh thu cả năm 2026 là 127,758 tỷ đồng làm cơ sở tính toán, và duy trì khuyến nghị Mua vào cho MWG — công ty mẹ — với giá mục tiêu 109,500 đồng/cp (upside 52.1% so với giá 72,000 đồng/cp ngày 7/9/2026), vốn hóa MWG hiện đạt 105,726 tỷ đồng (~4,054 triệu USD).
Với DGW, HSC duy trì khuyến nghị Mua vào, giá mục tiêu 60,400 đồng/cp (upside 50.8% so với giá 40,050 đồng/cp ngày 4/9/2026), vốn hóa 8,857 tỷ đồng, P/E dự phóng 2026 khoảng 9.7 lần cùng lợi suất cổ tức dự kiến 7.5% — nhưng HSC nói rõ đang xem xét điều chỉnh lại dự báo lợi nhuận sau cú bứt tốc doanh thu tháng 8, nghĩa là các con số này nhiều khả năng sẽ còn thay đổi trong báo cáo đầy đủ sắp tới.
Đặt cạnh SSI, mức độ phân tán trong nhận định về DGW hiện rõ nhất trong toàn bộ bức tranh: cùng nhìn vào một doanh nghiệp, hai CTCK đưa ra hai kết luận khác hẳn nhau về việc cổ phiếu còn hấp dẫn ở vùng giá hiện tại hay không.
| Tiêu chí | DGW — HSC (9/9/2026) | DGW — SSI (9/9/2026) | DGW — BVSC (T9/2026) | MWG (mẹ DMX) — HSC (9/9/2026) | DMX — ACBS (7/8/2026) | DMX — BVSC |
|---|---|---|---|---|---|---|
| Khuyến nghị | Mua vào | Trung lập | Outperform | Mua vào | Mua | Outperform |
| Giá mục tiêu | 60,400 đồng/cp | 48,000 đồng/cp | 53,000 đồng/cp | 109,500 đồng/cp | 93,600 đồng/cp | 96,000 đồng/cp |
| Upside tại thời điểm báo cáo | +50.8% | +14.7% | +19.4% | +52.1% | ~+22% (gồm cổ tức) | +20.5% |
| Dự phóng liên quan | LNST-ĐC 2026F: 918 tỷ đồng; 2027F: 1,117 tỷ đồng | LNST 2026F: 978 tỷ đồng (+76% YoY); 2027F: 1,066 tỷ đồng (+9% YoY); P/E 2026F/2027F: 9.4 lần / 8.7 lần | LNST-CĐTS 2026F: 875 tỷ đồng (+59.6% YoY); 2027F: 938 tỷ đồng (+7.2% YoY) | Doanh thu DMX 2026F (HSC dùng để tính hoàn thành kế hoạch): 127,758 tỷ đồng | LNST DMX 2026F: 9,243 tỷ đồng (+51.5%) | — |
| Luận điểm chính | Đà tăng trưởng lan rộng nhờ mùa tựu trường; đang xem xét nâng dự báo sau tháng 8 | Tăng trưởng lợi nhuận chậm lại rõ rệt từ 2027; định giá rẻ và cổ tức cao (~7.2%) bù đắp phần nào rủi ro giảm giá | Nâng giá mục tiêu nhờ lùi mốc định giá và KQKD vượt kỳ vọng; điện thoại gập và máy chủ Edge AI là động lực mới cho 2027 | DMX tiếp tục là động lực lợi nhuận chính của MWG, đang được đánh giá để ra khuyến nghị riêng | Tiêu dùng phục hồi, mở rộng tài chính tiêu dùng, P/E 12.9 lần thấp hơn trung vị ngành 13-14 lần | Định giá lại theo hướng tích cực sau niêm yết |
Khác biệt nằm ở mức độ: DGW — với vai trò nhà phân phối đứng sau nhiều thương hiệu laptop và thiết bị văn phòng — hưởng lợi trực tiếp và mạnh hơn hẳn (+82% YoY, lan rộng cả ba mảng chính), trong khi ở DMX, tựu trường chỉ là một trong nhiều động lực đan xen cùng iPhone, đồ gia dụng và các chuỗi bán lẻ khác (+29% YoY).
Rủi ro cũng khác nhau: DGW cần chứng minh biên lợi nhuận kỷ lục 13% không chỉ là may mắn từ giá hàng tồn kho, còn DMX cần cho thấy đà tăng laptop có thể bù đắp cho phần máy lạnh đang hụt hơi khi bước qua mùa cao điểm nắng nóng.
Số liệu tháng 9 — khi trường học đã khai giảng trọn vẹn và iPhone mới chính thức lên kệ — sẽ là phép thử tiếp theo cho cả hai câu chuyện.
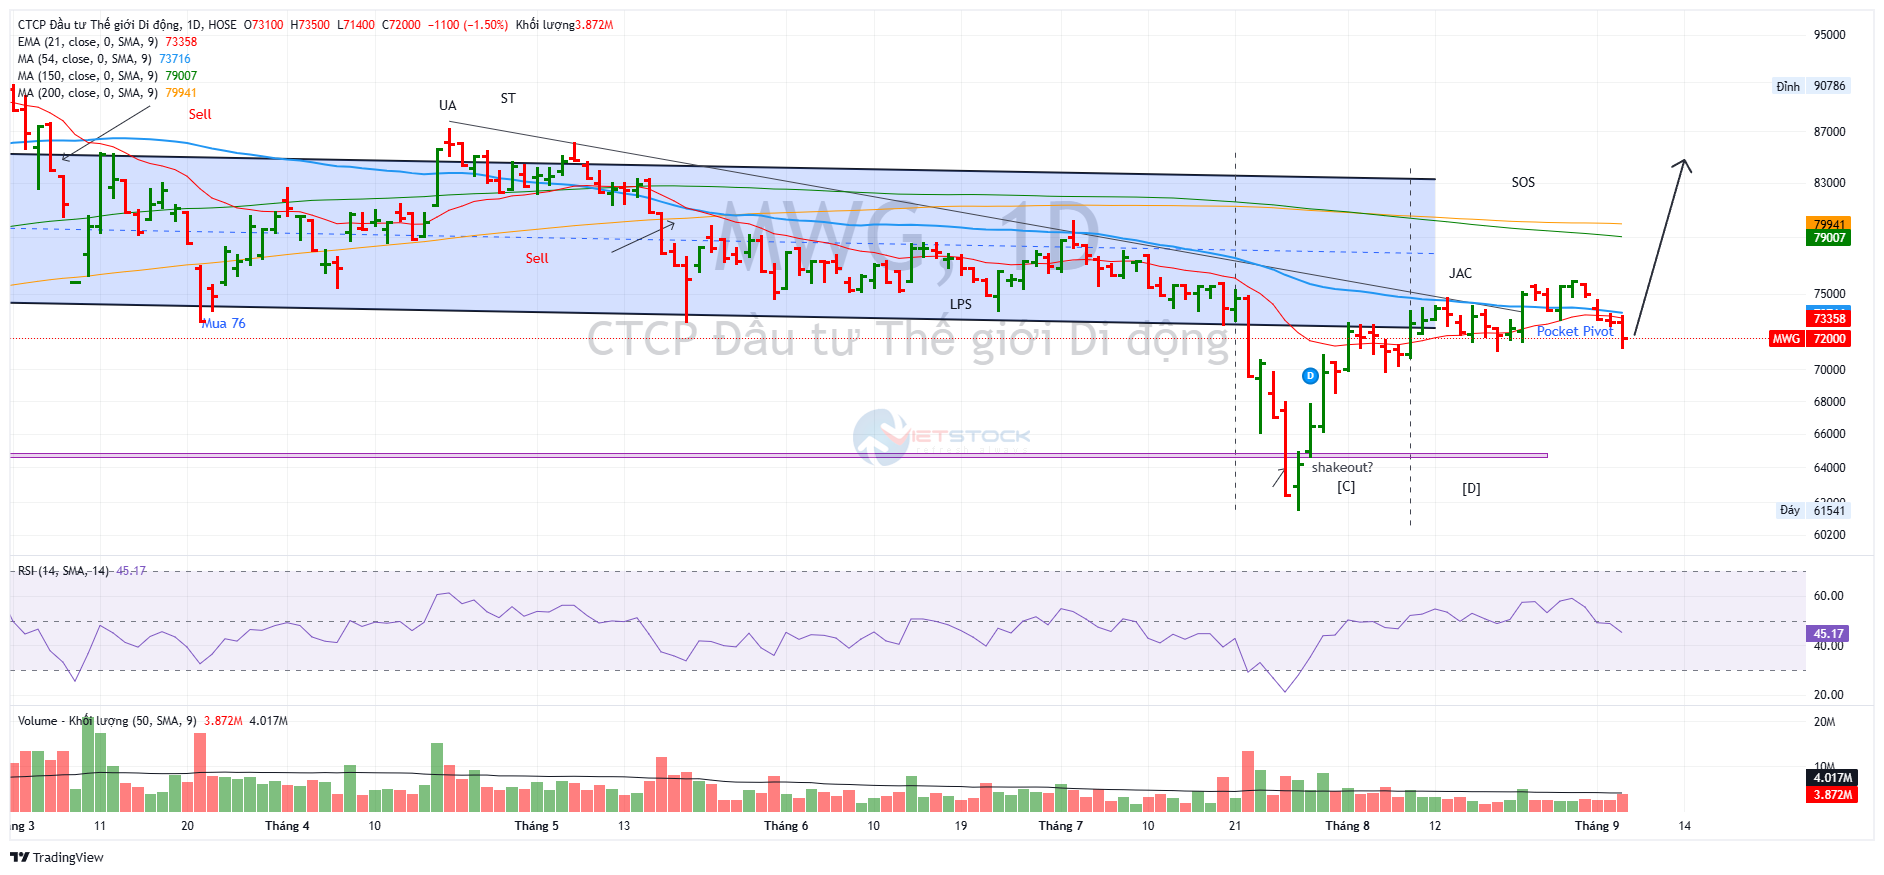
Trong phiên giao dịch ngày 7.9.2026, DMX giảm -3.85% và đóng cửa ở mức 75,000 đồng, tức còn thấp hơn cả mức giá mới niêm yết cách đây đúng 1 tháng là 78,000 đồng.
Cổ phiếu MWG cũng giảm -1.5% với thanh khoản không lớn. Khả năng đây là quá trình rung lắc khi gặp cản ở 78,000 đồng. Giống như DGW, các cổ phiếu hồi phục chữ V cần tôn trọng vùng kháng cự cũ, và 3-4 phiên điều chỉnh giảm chưa tạo ra sự thay đổi lớn trong hành động giá.
Kỳ vọng MWG sẽ tiếp diễn xu hướng tăng và hướng về MA200 ngày.
Pingback: MWG và FRT: VDSC hé lộ dự phóng quý 3/2026 — mùa tựu trường kéo dài, nhưng MWG phải “chia bớt miếng bánh” cho cổ đông thiểu số - Elibook.vn - Tri thức đầu tư