
Th9
Phân tích Doanh Nghiệp
MSN – MCH: Quý lãi kỷ lục nhờ MHT, và nghịch lý “cổ phiếu mẹ rẻ hơn cổ phiếu con”
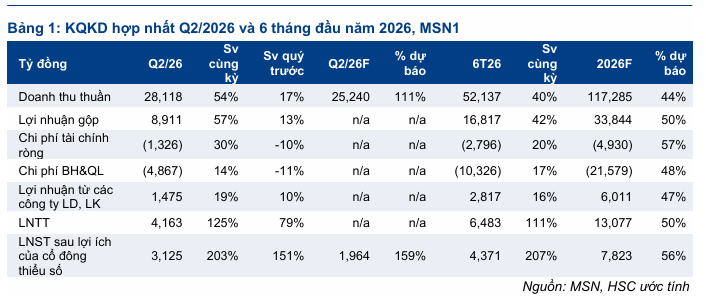
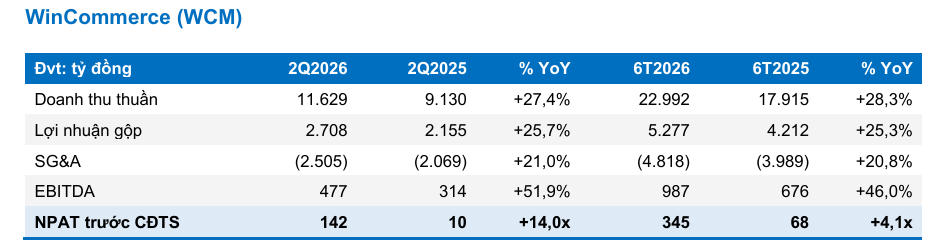
- Doanh thu & lợi nhuận: MSN ghi nhận doanh thu thuần quý 2/2026 đạt 28,118 tỷ đồng (+53.5% YoY), lợi nhuận sau lợi ích cổ đông thiểu số 3,125 tỷ đồng — gấp 3.0 lần cùng kỳ và là quý lãi cao nhất trong lịch sử tập đoàn.
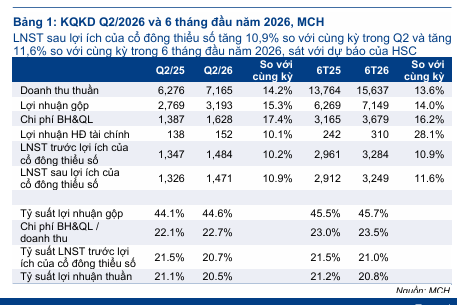
- Hoạt động cốt lõi: MCH — trụ cột lợi nhuận truyền thống, sở hữu 66.2% bởi MSN — đạt doanh thu 7,165 tỷ đồng (+14.2% YoY), nhưng biên lợi nhuận ròng co lại 75 điểm cơ bản xuống 20.7% vì chi phí logistics leo lên 4.4% doanh thu.
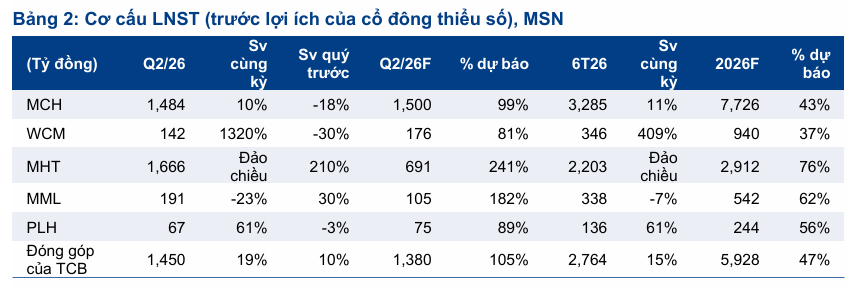
- Động lực bổ sung: Masan High-Tech Materials (MHT) lãi 1,666 tỷ đồng nhờ giá vonfram tăng hơn 5 lần YoY, đóng góp tới 76% mức tăng lợi nhuận toàn tập đoàn — nhưng chính vì lợi nhuận phụ thuộc vào một mảng biến động giá hàng hóa như vậy, thị trường vẫn định giá MSN thấp hơn tổng giá trị các mảnh ghép, hiện tượng mà giới phân tích gọi là “chiết khấu holding”.
Nói một câu cho gọn: quý 2/2026 là quý MSN không còn phải giải thích vì sao mình lỗ hay tăng trưởng ì ạch, mà phải giải thích vì sao mình lãi nhiều đến vậy.
Doanh thu hợp nhất tăng 53.5% YoY và 17.1% QoQ lên 28,118 tỷ đồng, vượt 11% so với dự báo của HSC — một biên độ vượt dự báo hiếm khi xảy ra với một tập đoàn quy mô này. Lợi nhuận thuần tăng 203% YoY lên 3,125 tỷ đồng, cao hơn 59% so với dự báo 1,964 tỷ đồng mà HSC từng đưa ra.
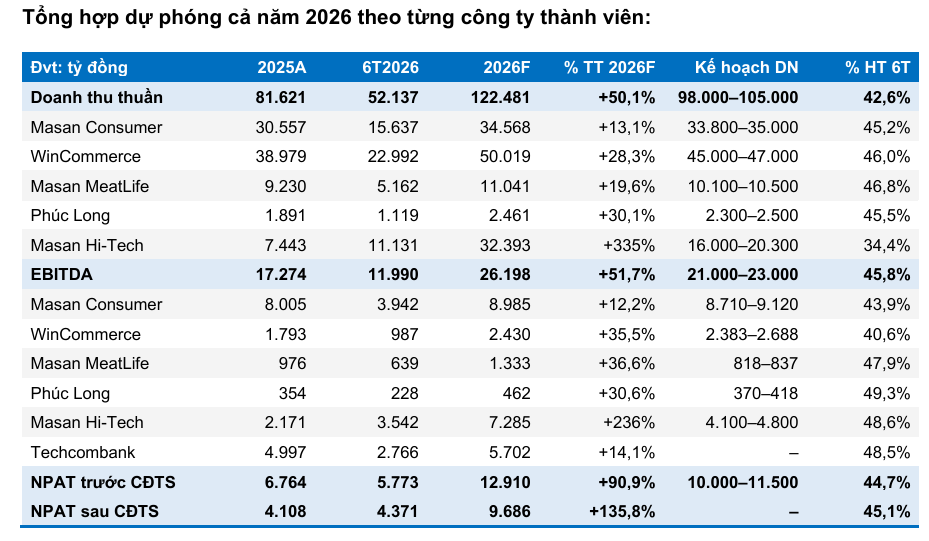
Lũy kế 6 tháng đầu năm, doanh thu đạt 52,137 tỷ đồng (+40.1% YoY) và lợi nhuận sau lợi ích cổ đông thiểu số đạt 4,371 tỷ đồng (+206% YoY), tương đương khoảng 73% cận trên kế hoạch lợi nhuận cả năm mà Đại hội đồng cổ đông đã thông qua.
Đáng chú ý là mức tăng trưởng này không chỉ đến từ một cú hích may mắn: nếu loại hoàn toàn phần đóng góp của MHT, nền tảng tiêu dùng — MCH, WinCommerce (WCM), Masan MeatLife (MML), Phúc Long (PLH) — vẫn tăng doanh thu 20.5% và lợi nhuận 26.2% YoY, với cả bốn trụ cột đều tăng trưởng doanh thu hai chữ số.
Theo công bố của doanh nghiệp ngày 21/8, Tập đoàn Masan (Mã: MSN) ghi nhận doanh thu thuần đạt 63,846 tỷ đồng trong 7 tháng đầu năm 2026, tăng 46% so với cùng kỳ năm ngoái (YoY) và hoàn thành 61-65% kế hoạch cả năm mới được HĐQT đề xuất điều chỉnh, là 98,000 – 105,000 tỷ đồng
Nhưng một kết quả kinh doanh đẹp không tự động đổi thành giá cổ phiếu đẹp.
Đó chính là nghịch lý đáng bàn nhất của MSN lúc này, và cũng là câu hỏi trọng tâm của bài viết: tại sao một tập đoàn đang tăng trưởng lợi nhuận gấp ba lần vẫn bị thị trường định giá thấp hơn giá trị cộng gộp của chính các công ty con mà nó nắm giữ?
MHT: Từ khoản đầu tư gây đau đầu thành cỗ máy in tiền
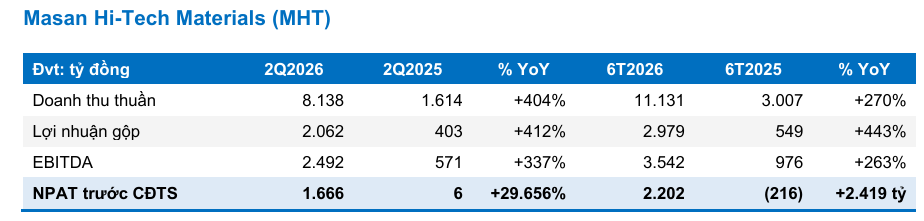
Từ lỗ 216 tỷ thành lãi 2,202 tỷ chỉ trong một năm.
MHT ghi nhận doanh thu quý 2/2026 đạt 8,138 tỷ đồng, gấp 5 lần YoY, trong khi lợi nhuận trước lợi ích cổ đông thiểu số đạt 1,666 tỷ đồng — so với vỏn vẹn 6 tỷ đồng cùng kỳ năm ngoái.
Lũy kế 6 tháng, lợi nhuận đã đạt 2,202 tỷ đồng, đảo chiều hoàn toàn so với khoản lỗ 216 tỷ đồng của 6T2025, và đã bằng khoảng 76-88% cận trên kế hoạch lợi nhuận cả năm tùy theo cách tính của từng công ty chứng khoán.
Động lực đến từ giá, không phải may rủi ngắn hạn.
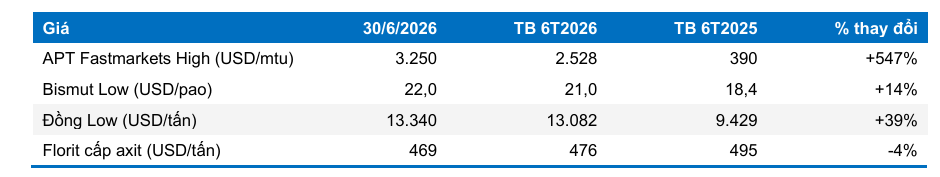
Giá APT (amoni paratungstat) bình quân quý 2 đạt 3,245 USD/mtu, tăng khoảng 5.7 lần YoY và cao hơn gấp đôi giả định 1,164–1,246 USD/mtu mà chính MSN dùng để lập kế hoạch năm.
Đây không phải một cú sốc giá ngẫu nhiên: HSC chỉ ra rằng đà tăng bắt nguồn từ thay đổi cấu trúc nguồn cung tại Trung Quốc — nước chiếm khoảng 80% nguồn cung vonfram và 90% công suất chế biến APT toàn cầu — khi hàm lượng quặng giảm từ 0.42% (2004) xuống 0.28% (2024), buộc Bắc Kinh giảm 6.5% hạn ngạch khai thác và siết giấy phép xuất khẩu từ đầu 2025.
Theo CRU, nhu cầu vonfram toàn cầu vẫn tăng đều với CAGR 3.6% giai đoạn 2025-2034 nhờ vai trò trong quốc phòng, bán dẫn và xe điện, trong khi nguồn cung dự kiến tiếp tục thiếu hụt khoảng 2,330 tấn trong năm 2026.
Rủi ro lớn nhất: Trung Quốc có thể đổi ý.
Đây chính là điểm mà hai công ty chứng khoán đang “cãi nhau gay gắt” — chênh lệch dự phóng lợi nhuận năm 2026 của MHT giữa các nguồn lên tới khoảng 87%, xoay quanh việc giá vonfram nửa cuối năm sẽ neo cao hay hạ nhiệt.
Bài học nhãn tiền là gali, gecmani và antimon: cuối 2025 Trung Quốc từng nới lỏng hạn chế xuất khẩu các kim loại này sau một đợt tăng giá tương tự, và kết quả không đồng nhất — giá antimon giảm mạnh, trong khi gali và gecmani vẫn neo cao vì nguồn cung ngoài Trung Quốc vẫn hạn chế.
Nói cách khác, MHT đang đứng trên một siêu chu kỳ giá hàng hóa có thật, nhưng “siêu chu kỳ” và “vĩnh viễn” là hai khái niệm rất khác nhau — và đây chính xác là loại rủi ro khiến nhà đầu tư ngần ngại trả full giá cho một tập đoàn có tỷ trọng lợi nhuận từ MHT tăng nhanh như MSN.
Cập nhật đầu tháng 9/2026: giá lập đỉnh lịch sử, các CTCK đua nhau nâng dự phóng.
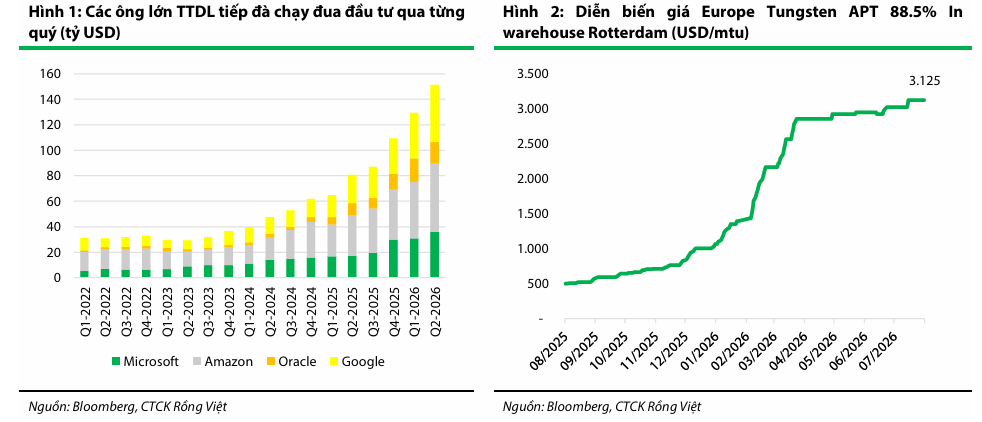
Giá tungsten tham chiếu (Europe Tungsten APT 88.5% In warehouse Rotterdam) đã lập đỉnh mọi thời đại 3,125 USD/mtu vào ngày 21/8/2026. VDSC cho rằng đà tăng còn được cộng hưởng thêm từ làn sóng đầu tư trung tâm dữ liệu AI toàn cầu — Microsoft, Amazon, Oracle, Google đều tăng vốn đầu tư qua từng quý — vì tungsten là nguyên liệu chiến lược trong bán dẫn và quốc phòng.
Lưu ý là các CTCK đang tính giá bán bình quân tungsten thực tế của MHT theo những cách hơi khác nhau cho cùng quý 2/2026: VDSC ghi nhận 2,528 USD/mtu, còn BSC và các báo cáo tháng 7 (HSC, BVSC) dùng mức 3,191-3,245 USD/mtu — chênh lệch chủ yếu đến từ việc dùng giá bán thực tế (ASP) đã pha trộn theo hợp đồng hay giá tham chiếu thị trường quốc tế, chứ không phải bất đồng về xu hướng.
Trước diễn biến giá này, VDSC nâng dự phóng doanh thu MHT thêm 45%/126% cho 2026/2027; BSC còn mạnh tay hơn, nâng dự phóng lợi nhuận MHT gấp 5 lần so với ước tính trước đó, đẩy tỷ trọng đóng góp của MHT vào lợi nhuận trước thuế và lãi vay toàn tập đoàn từ chỉ 1% năm 2025 lên hơn 40% trong giai đoạn 2026-2027.
Tín hiệu cụ thể đầu tiên: MHT đã trả cổ tức tiền mặt.
Công ty vừa thông qua phương án tạm ứng cổ tức tiền mặt tỷ lệ 10% (1,000 đồng/cổ phiếu), tổng chi trả khoảng 1,100 tỷ đồng — và nhờ sở hữu 92.9% cổ phần, MSN thu về phần lớn số tiền này.
Đây là bằng chứng thực tế đầu tiên cho thấy lợi nhuận trên giấy của MHT đang thực sự chuyển hóa thành tiền mặt chảy về công ty mẹ, đúng như kỳ vọng “tự tài trợ” đã nói ở phần trên.
Ở khâu vận hành, MHT vẫn còn dư địa cải thiện biên lợi nhuận: biên gộp quý 2 đạt 25.3%, giảm 530 điểm cơ bản QoQ vì công ty đang tận dụng tối đa công suất nhà máy tinh luyện bằng tinh quặng mua ngoài (biên chỉ 10-20%) trong giai đoạn chuyển tiếp sang mỏ phía Tây — trong khi quặng tự khai thác từ Núi Pháo có biên gộp cao gấp 3-4 lần.
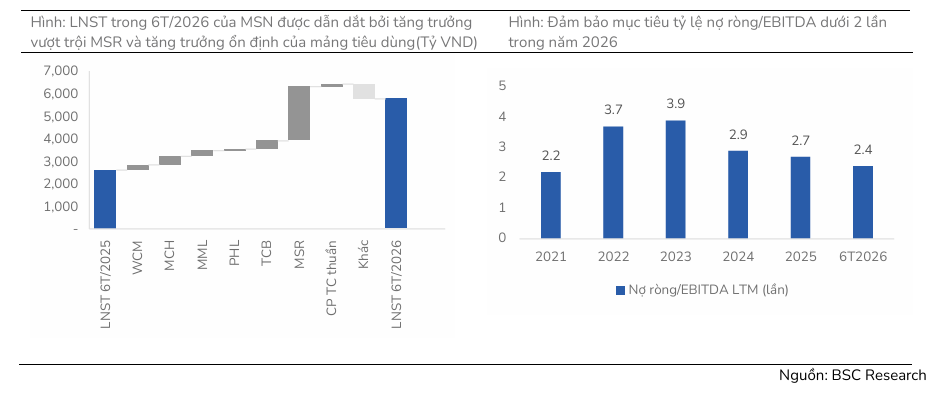
Tỷ lệ nợ ròng/EBITDA của MHT đã giảm mạnh từ 10 lần (2023) xuống dưới 2 lần hiện tại, với gần 200 triệu USD tiền mặt trên bảng cân đối — công ty đang tiến gần đến khả năng tự tài trợ hoạt động và mở đường cho việc chia cổ tức từ 2027-2028.
Bốn trụ cột tiêu dùng vẫn chạy tốt — MCH là ai trong bức tranh đó
MCH: tăng trưởng chậm lại một nhịp vì chi phí logistics.
Doanh thu thuần quý 2 đạt 7,165 tỷ đồng, tăng 14.2% YoY nhưng giảm 15.4% QoQ do so với nền cao của Q1 (mùa Tết).
Động lực tăng trưởng chủ yếu đến từ sản lượng (+~10% YoY), phản ánh hiệu quả của việc chuyển đổi hệ thống phân phối Retail Supreme trong năm 2025.
Biên lợi nhuận gộp nhích lên 44.6% (+44 điểm cơ bản YoY), nhưng biên lợi nhuận ròng lại co về 20.7%, giảm 75 điểm cơ bản, vì chi phí logistics tăng từ 3.2% lên 4.4% doanh thu và thuế suất thực tế tăng do một số nhà máy hết ưu đãi thuế.
Lũy kế 6 tháng, doanh thu tăng 13.6% và lợi nhuận trước lợi ích cổ đông thiểu số tăng 10.9%, hoàn thành lần lượt 44-46% và 41-43% dự báo cả năm — đi đúng tiến độ nếu tính đến việc chi tiêu tiêu dùng vốn tập trung nhiều hơn vào nửa cuối năm.
Câu chuyện thật của MCH nằm ở cao cấp hóa, không phải sản lượng đại trà.
CHIN-SU dẫn dắt mảng gia vị với doanh thu tăng 27% YoY, chiếm khoảng 70% thị phần tương ớt trong một thị trường (TAM) gia vị CHIN-SU trị giá khoảng 450 triệu USD.
Omachi tăng gần 18% YoY, nâng thị phần giá trị lên 18.3% và thu hẹp khoảng cách với vị trí số 1 xuống còn khoảng 7 điểm phần trăm.
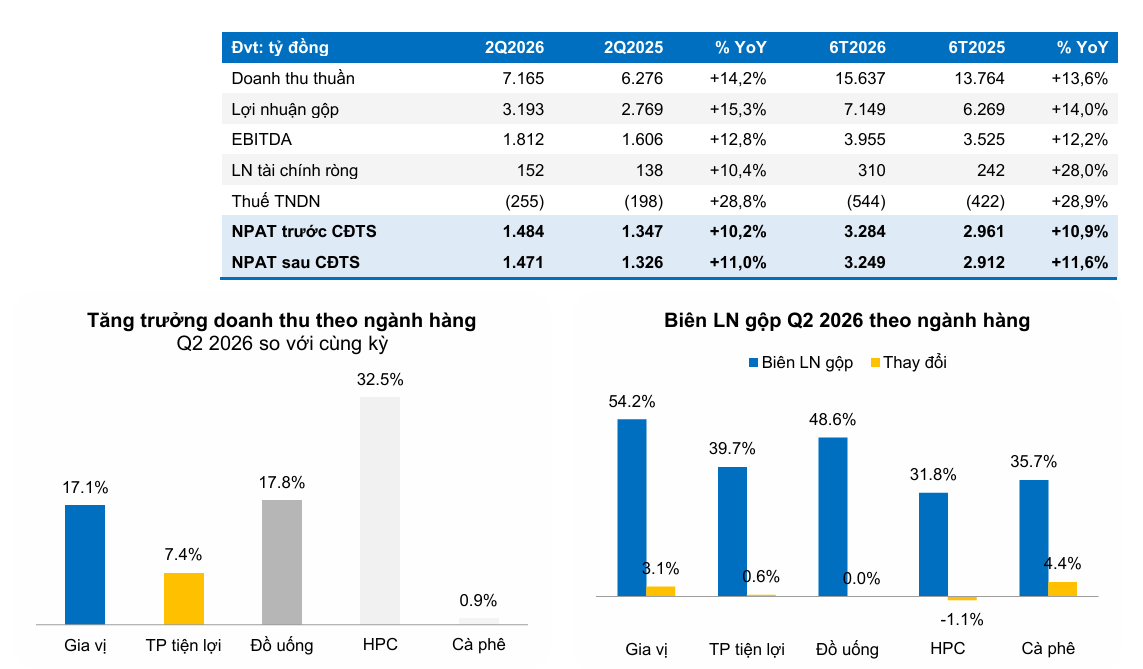
Theo ngành hàng, hóa mỹ phẩm (HPC) là mảng tăng trưởng mạnh nhất với 32.5% YoY, tiếp đến là xuất khẩu (+24%), đồ uống đóng chai (+17.8%) và gia vị (+17.1%); riêng thực phẩm tiện lợi tăng khiêm tốn 7.4% và cà phê gần như đi ngang.
Mô hình Retail Supreme — chiến lược phân phối trực tiếp giúp MCH cắt giảm trung gian — đã phủ khoảng 550,000 điểm bán hoạt động tính đến quý 2, tăng mạnh so với 290,000 điểm cuối 2025, dù trọng tâm hiện đã chuyển từ mở rộng độ phủ sang tăng độ thâm nhập trên mỗi điểm bán (SKU/đơn hàng tăng từ 5.5 lên 5.8, hướng tới mục tiêu 7.0).
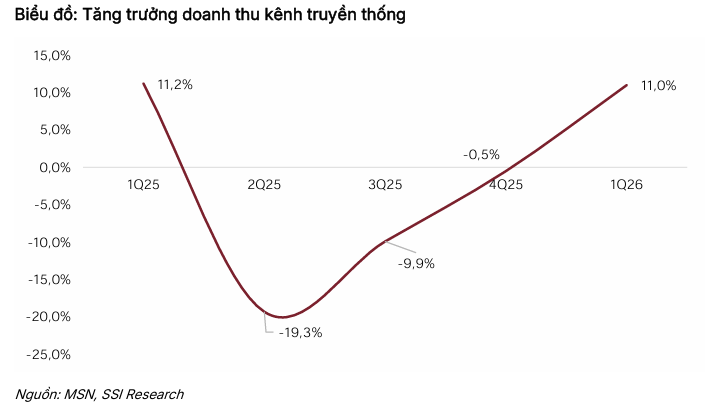
WinCommerce đang chứng minh khả năng sinh lời, không chỉ là câu chuyện mở rộng.
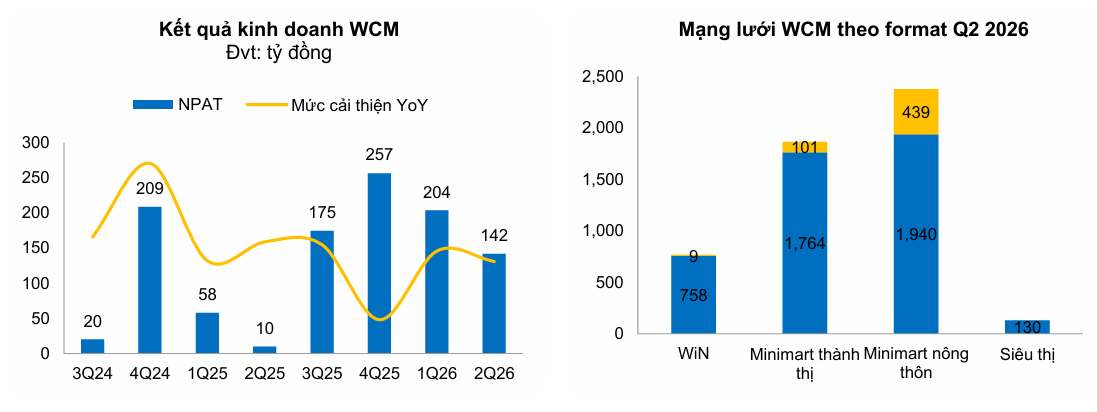
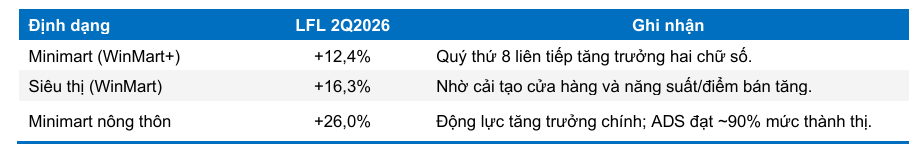
Doanh thu quý 2 đạt 11,629 tỷ đồng (+27.4% YoY), lợi nhuận trước lợi ích cổ đông thiểu số đạt 142 tỷ đồng — tăng khoảng 14 lần YoY và là quý thứ 8 liên tiếp cải thiện lợi nhuận.
Công ty mở ròng 324 cửa hàng trong quý, nâng tổng mạng lưới lên 5,141 điểm, với hơn 90% cửa hàng mới đạt điểm hòa vốn EBITDA ngay trong năm đầu — mô hình minimart nông thôn (chiếm khoảng 80% số cửa hàng mở mới) đã đạt doanh số bình quân ngày bằng khoảng 90% khu vực thành thị, cho thấy khả năng nhân rộng rất thực.
MML và PLH cũng đều duy trì đà tăng trưởng doanh thu hai chữ số (lần lượt 14.7% và 26.9% YoY), trong khi Techcombank — công ty liên kết mà MSN sở hữu 19.7% — đóng góp 1,450 tỷ đồng lợi nhuận, tăng 19.2% YoY.
Vì sao MSN cứ bị thị trường “định giá rẻ” hơn tổng các mảnh ghép?
Đây là phần tôi cho là đáng nói nhất, vì nó giải thích một hiện tượng nhìn qua rất phi lý: cổ phần MSN nắm tại một công ty con, tính riêng, đã có giá trị lớn hơn toàn bộ vốn hóa của chính MSN.
Cụ thể, tính theo giá đóng cửa ngày 24/7/2026, MCH có vốn hóa thị trường 174,752 tỷ đồng (giá 135,000 đồng/cp). MSN sở hữu 66.2% MCH — tức phần vốn MSN nắm tại riêng MCH đã trị giá khoảng 115,700 tỷ đồng.
Nhưng vốn hóa của toàn bộ tập đoàn MSN tại cùng thời điểm chỉ là 92,394 tỷ đồng. Nói cách khác, thị trường đang định giá “phần còn lại” của MSN — bao gồm cả WinCommerce với hơn 5,100 cửa hàng, MHT đang lãi kỷ lục, MML, PLH, và 19.7% cổ phần tại Techcombank — ở mức… âm.
Đây không phải lỗi tính toán, mà là một hiện tượng có tên gọi hẳn hoi: chiết khấu tập đoàn (holding/conglomerate discount).
Nguyên nhân thứ nhất: cấu trúc sở hữu nhiều tầng khiến nhà đầu tư khó “mua đúng thứ mình muốn”.
Muốn sở hữu WinCommerce, nhà đầu tư hiện không có lựa chọn nào khác ngoài mua cổ phiếu MSN — vì WCM chưa niêm yết.
Điều này đồng nghĩa giá trị của WCM bị “khóa” bên trong công ty mẹ, và nhà đầu tư thường không sẵn lòng trả đủ 100% giá trị nội tại cho một tài sản mà họ không thể giao dịch trực tiếp, không có báo cáo tài chính độc lập minh bạch theo thời gian thực, và phụ thuộc vào quyết định phân bổ vốn của ban lãnh đạo tập đoàn mẹ chứ không phải của chính mình.
Nguyên nhân thứ hai: rủi ro tài chính tiềm tàng với cổ đông thiểu số — thứ khiến định giá của chính MSN cũng phải “gánh thêm” bất định.
MSN đang đối mặt với các quyền chọn bán (put option) từ nhà đầu tư tổ chức: SK Group và liên danh Alibaba nắm quyền yêu cầu MSN mua lại 6.3% cổ phần tại TCX với giá trị khoảng 600 triệu USD nếu TCX không IPO thành công trong năm 2026, cộng thêm nghĩa vụ tương tự khoảng 600 triệu USD với Singha tại MCH — tổng cộng khoảng 1.2 tỷ USD nghĩa vụ tiềm tàng theo ước tính của HSC hồi tháng 6.
Ban lãnh đạo khẳng định sẽ xử lý bằng cách bán bớt cổ phần MHT và dòng tiền tự do từ các công ty con, không tăng vay nợ — nhưng nếu kế hoạch này trục trặc, MSN buộc phải vay thêm, làm tăng chi phí lãi vay và ăn mòn lợi nhuận tương lai.
Chính vì rủi ro này, HSC đã nâng mức “chiết khấu tập đoàn” trong mô hình định giá theo phương pháp tổng giá trị các phần (SoTP) từ 15% lên hẳn 20% — đây không phải một con số cảm tính, mà là cách một công ty chứng khoán lượng hóa trực tiếp mức độ bất định của cấu trúc holding thành một khoản trừ vào giá mục tiêu.
Nguyên nhân thứ ba: chất lượng lợi nhuận biến động mạnh khiến nhà đầu tư ngại trả P/E cao cho cả tập đoàn.
Khi một phần lớn tăng trưởng lợi nhuận đến từ MHT — một mảng có lợi nhuận nhảy từ lỗ sang lãi kỷ lục chỉ nhờ giá hàng hóa toàn cầu, như đã phân tích ở trên — thị trường có lý do để nghi ngờ tính bền vững của toàn bộ bức tranh lợi nhuận hợp nhất, và áp một mức chiết khấu lên cả những mảng kinh doanh ổn định hơn (MCH, WCM, TCB) như một cách “phòng thủ” trước rủi ro đảo chiều của MHT.
Cập nhật đầu tháng 9/2026: mức chiết khấu không thu hẹp mà còn bị nới rộng thêm.
Trái với kỳ vọng rằng việc MHT rồi MCH lần lượt niêm yết sẽ dần “giải phóng” giá trị, diễn biến gần nhất lại đi ngược chiều.
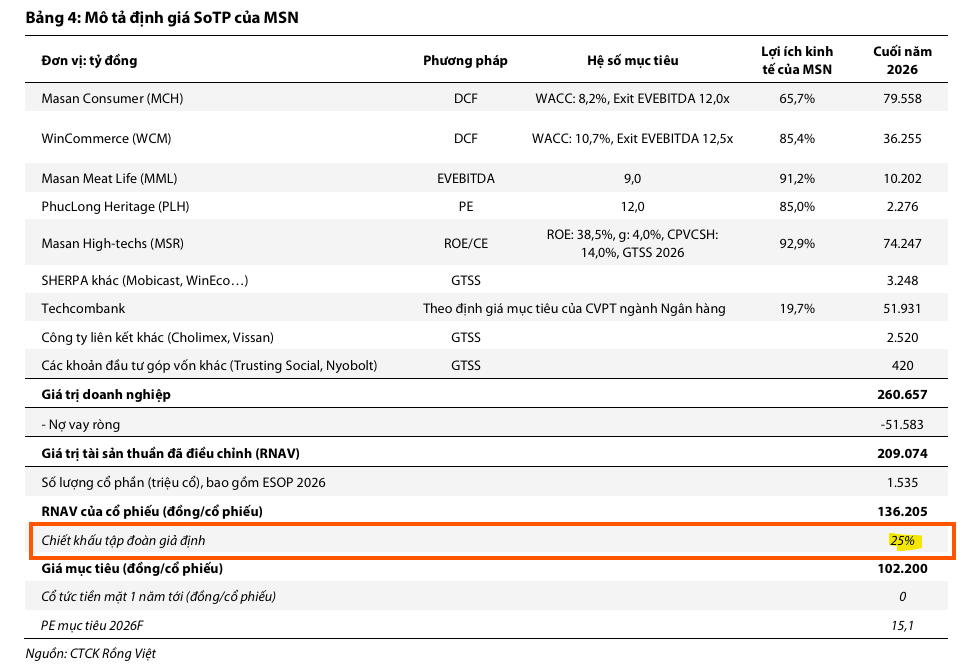
VDSC, trong báo cáo đầu tháng 9, nâng thẳng mức chiết khấu tập đoàn trong mô hình SoTP từ 15% lên 25% — cao hơn cả mức 20% mà HSC từng áp dụng hồi tháng 6 — với lý do gần như giống hệt: rủi ro liên quan đến nghĩa vụ mua lại cổ phần gắn với đợt IPO CrownX (tiền thân từng được gọi là TCX) và việc MSN đang cân nhắc mua thêm tối đa 10% cổ phần MCH (ước tính 630-650 triệu USD theo thị giá hiện tại của MCH).
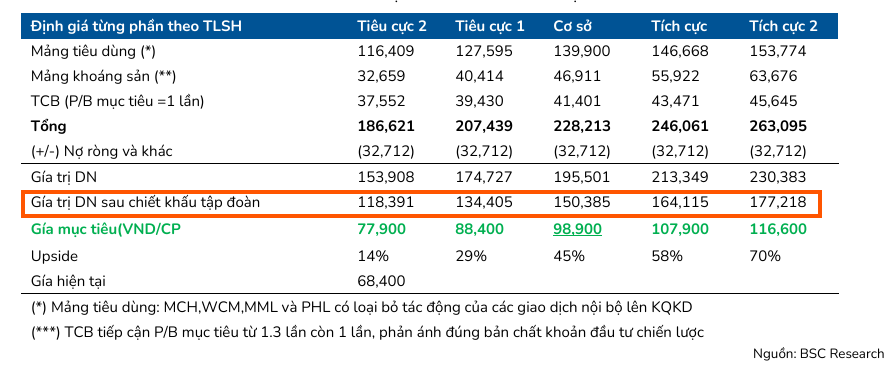
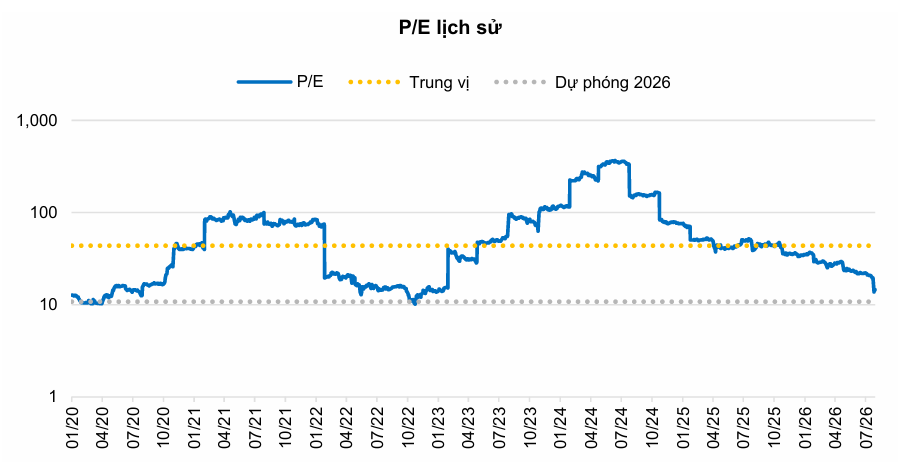
BSC, trong báo cáo ngày 9/9, còn dùng hẳn cụm “ĐỊNH GIÁ CHIẾT KHẤU SÂU” làm tiêu đề chính, với một phép tính đáng chú ý: ở P/E dự phóng 2026-2027 chỉ 8.4-10.4 lần — thấp hơn nhiều so với trung bình 5 năm trên 32 lần — thị giá hiện tại của MSN mới chỉ phản ánh khoảng 70% giá trị thị trường của riêng hai mảng MCH và MHT cộng lại (tính theo tỷ lệ sở hữu, đã trừ nợ ròng).
Nói cách khác, theo phép tính này, toàn bộ phần còn lại của tập đoàn — WinCommerce với hơn 5,100 cửa hàng, Masan MeatLife, Phúc Long và 19.7% cổ phần Techcombank — đang bị thị trường định giá gần như bằng không.
Vì sao giá cổ phiếu vẫn “ì ạch” dù lợi nhuận tăng vọt?
BSC nêu thẳng vấn đề: tính đến đầu tháng 9/2026, giá cổ phiếu MSN đã điều chỉnh hơn 24% so với đỉnh tháng 1/2026, và dù đã hồi phục từ vùng đáy tháng 7, mức hồi phục chỉ khoảng 7% — thấp hơn nhiều so với mức hồi phục 15-30% của các doanh nghiệp tiêu dùng bán lẻ khác cùng giai đoạn.
Nguyên nhân được quy về đúng ba điểm đã phân tích ở trên: lo ngại nghĩa vụ nợ với nhóm nhà đầu tư PE, đòn bẩy nợ neo cao, và tính ổn định của khoản lợi nhuận đột biến từ MHT.
Nhưng có tín hiệu thực chất cho thấy MSN đang xử lý đúng bài toán đòn bẩy.
Theo mô tả của VDSC, nghĩa vụ quyền chọn bán gắn với Thỏa thuận Cổ đông ký năm 2021 giữa MSN/SHERPA với nhóm nhà đầu tư (Alibaba.Com Singapore, Credit Suisse Singapore, TCX Madrid Holdings và các bên khác) có mốc IPO CrownX là 11/6/2026, có thể gia hạn tối đa 1 năm; nếu không hoàn thành, mỗi nhà đầu tư có quyền yêu cầu SHERPA mua lại cổ phần đã mua — quyền này chỉ dùng được một lần và hết hạn vào khoảng tháng 7/2030.
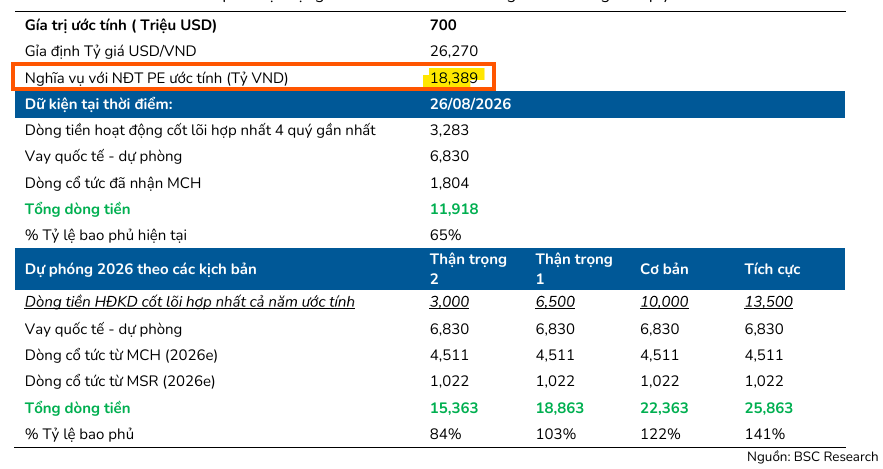
Quy mô nghĩa vụ được BSC ước tính khoảng 700 triệu USD (~18,400 tỷ đồng) — thấp hơn đáng kể so với các ước tính khoảng 1.2 tỷ USD hồi giữa năm, một phần nhờ MSN đã chủ động thu xếp được khoản vay hợp vốn quốc tế 750 triệu USD kỳ hạn 6 năm từ 15 ngân hàng nước ngoài, với lãi suất bình quân giảm mạnh từ 3.5% (2023) xuống còn 1.8%.
Theo tính toán của BSC, dòng tiền khả dụng tại công ty mẹ (gồm dòng tiền hoạt động kinh doanh cốt lõi, cổ tức đã nhận từ MCH, và hạn mức vay dự phòng) tính đến tháng 8/2026 đã đạt 11,918 tỷ đồng — tương đương tỷ lệ bao phủ 65% nghĩa vụ — và trong kịch bản cơ bản đến tích cực cho cả năm 2026, tỷ lệ bao phủ có thể lên tới 122-141%.
Nói cách khác, MSN nhiều khả năng xử lý êm nghĩa vụ này mà không cần tăng vay nợ thêm — nhưng thị trường, ít nhất tại thời điểm hiện tại, vẫn đang định giá theo kịch bản thận trọng hơn.
Điều thú vị là chính MSN đang chủ động thu hẹp khoảng cách chiết khấu này.
Việc MHT niêm yết trên HOSE (25/12/2025) và được thêm vào rổ VN30, rồi đến lượt MCH niêm yết và cũng được thêm vào VN30 từ 3/8/2026, là những bước “giải phóng” giá trị theo đúng nghĩa đen — khi một công ty con niêm yết độc lập, nhà đầu tư có thể định giá nó trực tiếp thay vì phải tin tưởng vào cách MSN trình bày SoTP.
Đây chính là logic đằng sau các bài toán “mở khóa giá trị” mà ban lãnh đạo MSN theo đuổi, và nếu WinCommerce đi theo con đường tương tự trong tương lai — niêm yết riêng hoặc phát hành riêng lẻ trước IPO — mức chiết khấu 20% hiện tại hoàn toàn có cơ sở để thu hẹp dần, tương tự những gì đã xảy ra với MHT trong hơn một năm qua.
Định giá & khuyến nghị
Năm công ty chứng khoán theo dõi MSN xuyên suốt mùa kết quả kinh doanh quý 2 và đầu quý 3 đều đồng thuận về câu chuyện tăng trưởng lợi nhuận, nhưng khác nhau khá rõ ở mức độ thận trọng khi quy đổi thành giá mục tiêu — và đặc biệt là ở mức chiết khấu tập đoàn họ chọn áp dụng.
| Tiêu chí | HSC (29/7/2026) | BVSC (31/7/2026) | ACBS (29/7/2026) | VDSC (7-8/9/2026) | BSC (9/9/2026) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua vào | OUTPERFORM | Không đánh giá | Mua | Mua mạnh |
| Giá mục tiêu (VND/cp) | 114,200 | 103,700 | N/A | 102,200 | 98,900 |
| Dự phóng doanh thu năm 2026 (tỷ VND) | 117,285 | 122,481 | 98,000–105,000 (kế hoạch DN đã điều chỉnh) | 118,729 | 118,896 |
| Dự phóng LNST-CĐTS năm 2026 (tỷ VND) | 7,823 | 9,686 | 10,000–11,500 (kế hoạch DN đã điều chỉnh) | 10,384 | 9,986 |
| Chiết khấu tập đoàn áp dụng trong mô hình định giá | 20% (nâng từ 15%) | Không nêu rõ | Không có mô hình SoTP riêng | 25% (nâng từ 15%) | ~14% (giá trị DN sau chiết khấu so với giá trị DN gộp, kịch bản cơ sở) |
| Động lực tăng trưởng chính | MHT đóng góp 78% mức tăng lợi nhuận 2026, MCH phục hồi, TCB ổn định | Cả 4 trụ cột tiêu dùng tăng doanh thu 2 chữ số + đòn bẩy tài chính giảm về dưới 2.4 lần | WCM mở trên 1,000 cửa hàng/năm, MCH cao cấp hóa, giá APT giữ trên 1,500 USD/mtu | MHT bùng nổ nhờ giá tungsten, nợ vay được quản trị chủ động (“nợ xuôi đuôi lọt”) | MHT đưa tỷ trọng đóng góp LNTT từ 1% (2025) lên >40% (2026-2027), hiện thực hóa lợi nhuận công ty mẹ |
| Rủi ro chính | Nghĩa vụ tài chính tiềm tàng với cổ đông thiểu số (TCX, Singha) có thể làm tăng đòn bẩy | Giá vonfram đảo chiều; biên EBITDA MHT dự kiến giảm mạnh nửa cuối năm do dùng nhiều quặng mua ngoài | Không nêu cụ thể trong báo cáo cập nhật nhanh | TCB gặp nợ xấu BĐS; giá hàng hóa (fluorit, tungsten, đồng) đảo chiều; chuyển dịch GT sang MT chậm; nghĩa vụ mua lại CrownX | Nhu cầu tiêu dùng suy giảm + lãi vay cao; áp lực nghĩa vụ tài chính với NĐT PE giai đoạn 2026-2027 |
Đáng chú ý nhất trong bảng trên là dòng chiết khấu tập đoàn: xu hướng chung của các CTCK theo dõi lâu năm (HSC, VDSC) là ngày càng nâng mức chiết khấu — không phải hạ — dù MSN liên tục báo lãi vượt dự báo.
Đây chính là bằng chứng định lượng rõ ràng nhất cho toàn bộ luận điểm ở phần trên: thị trường phân tích chuyên nghiệp cũng đang thừa nhận và thậm chí khoét sâu thêm khoảng cách định giá, chứ không phải một hiện tượng chỉ tồn tại trên lý thuyết.
Với MCH — vốn đã tách biệt về mặt niêm yết — hai nguồn đang phủ sóng lại thận trọng hơn hẳn công ty mẹ. SSI duy trì khuyến nghị trung lập với giá mục tiêu 126,000 đồng/cp (giảm từ 130,000 đồng/cp), hàm ý mức giảm giá 5.9%, với lý do P/E dự phóng 2026 ở mức 21.8 lần đã cao hơn trung bình 5 năm (19.0 lần) và cao hơn hẳn các doanh nghiệp tiêu dùng niêm yết khác như SAB (13.7 lần) hay VNM (13.1 lần).
HSC cũng giữ khuyến nghị nắm giữ với giá mục tiêu gần tương đương — 133,200 đồng/cp, chỉ hàm ý mức giảm 1.3%.
Nói cách khác: nếu MSN đang bị thị trường trả giá rẻ hơn giá trị nội tại, thì MCH — mảnh ghép đã “thoát” khỏi cấu trúc holding về mặt định giá riêng lẻ — lại đang được trả giá ngang bằng hoặc thậm chí hơi đắt so với nhóm ngành.
Đây có lẽ là minh chứng rõ ràng nhất cho toàn bộ luận điểm chiết khấu holding: cùng một dòng tiền, cùng một doanh nghiệp, nhưng cách thị trường định giá nó khác hẳn tùy vào việc nó đứng độc lập hay bị “gói chung” trong công ty mẹ.
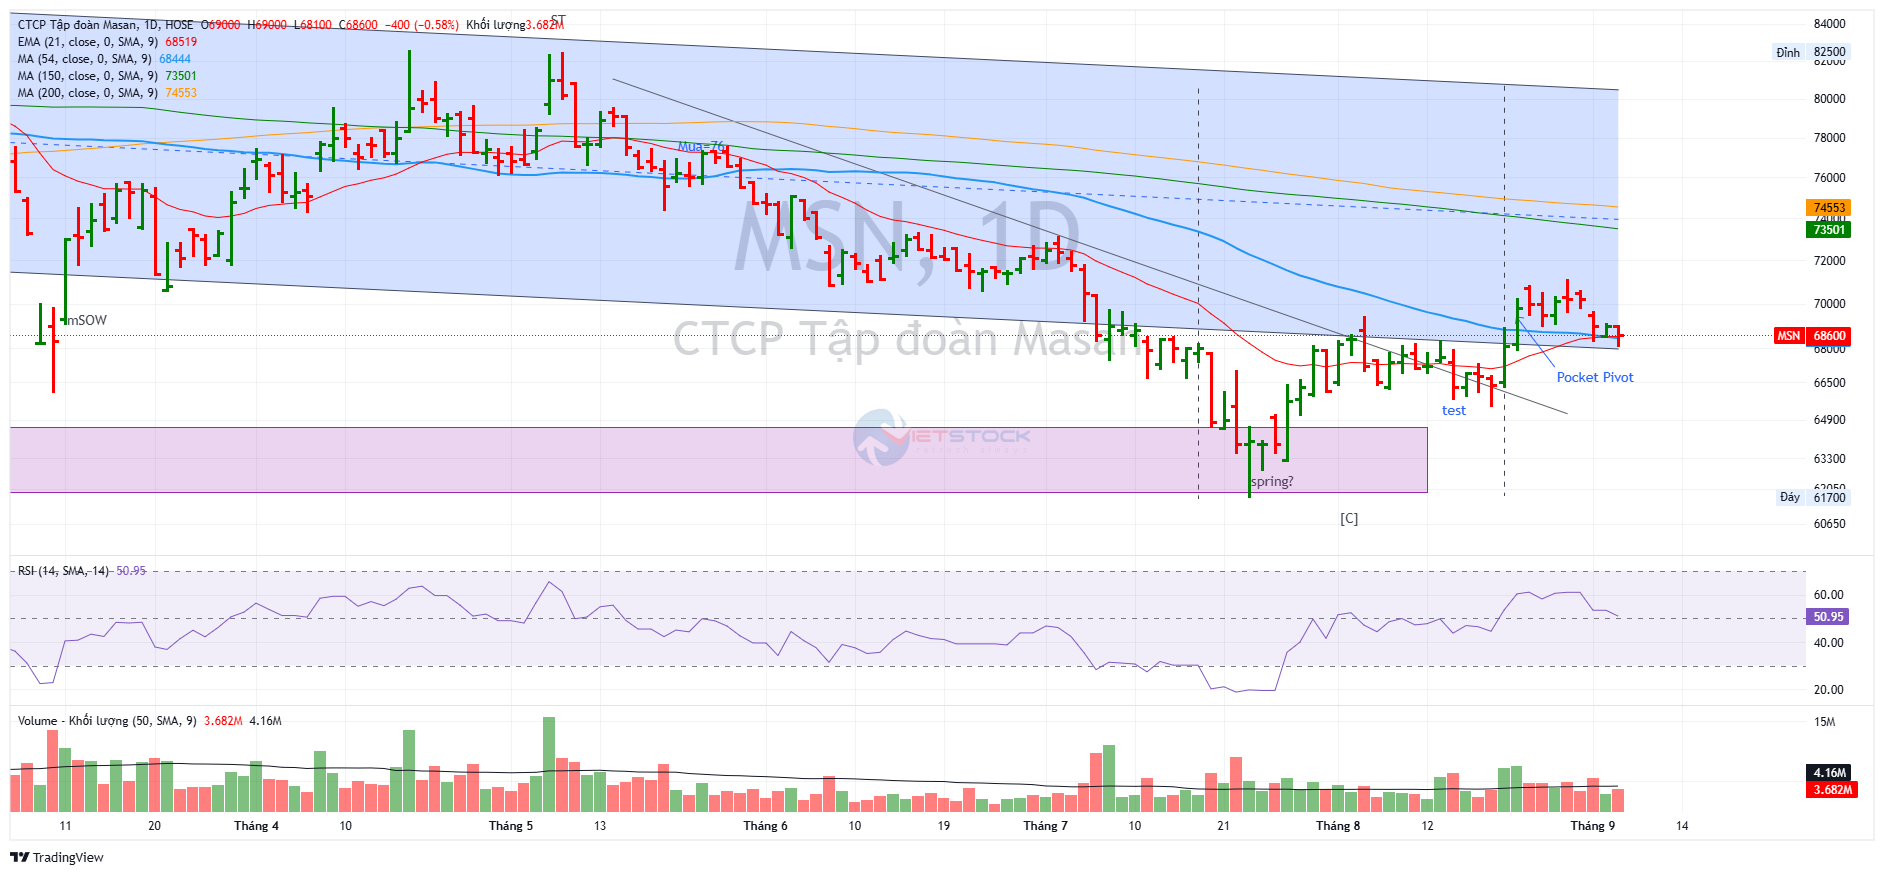
Trên đồ thị, RS của MSN là 62, hoạt động ở mức trung bình trên thị trường. Ngày 21.8.2026, MSN có điểm mua Pocket Pivot ở vùng giá 69,800 đồng và hiện giá cũng đang tích lũy lại quanh MA50 ngày với thanh khoản thấp. Điều này cho phép mua ở thời điểm hiện tại.