Th9
Phân tích Doanh Nghiệp
HDG: VDSC dự báo lãi quý 3 giảm 26% vì El Niño, còn giá mục tiêu của các CTCK vẫn cao hơn thị giá hơn 30%
- Doanh thu & lợi nhuận: 6 tháng đầu năm doanh thu 1,175 tỷ đồng (-1% YoY), LNST-CĐCT 301 tỷ đồng (+121% YoY) theo số soát xét, trên nền cùng kỳ thấp.
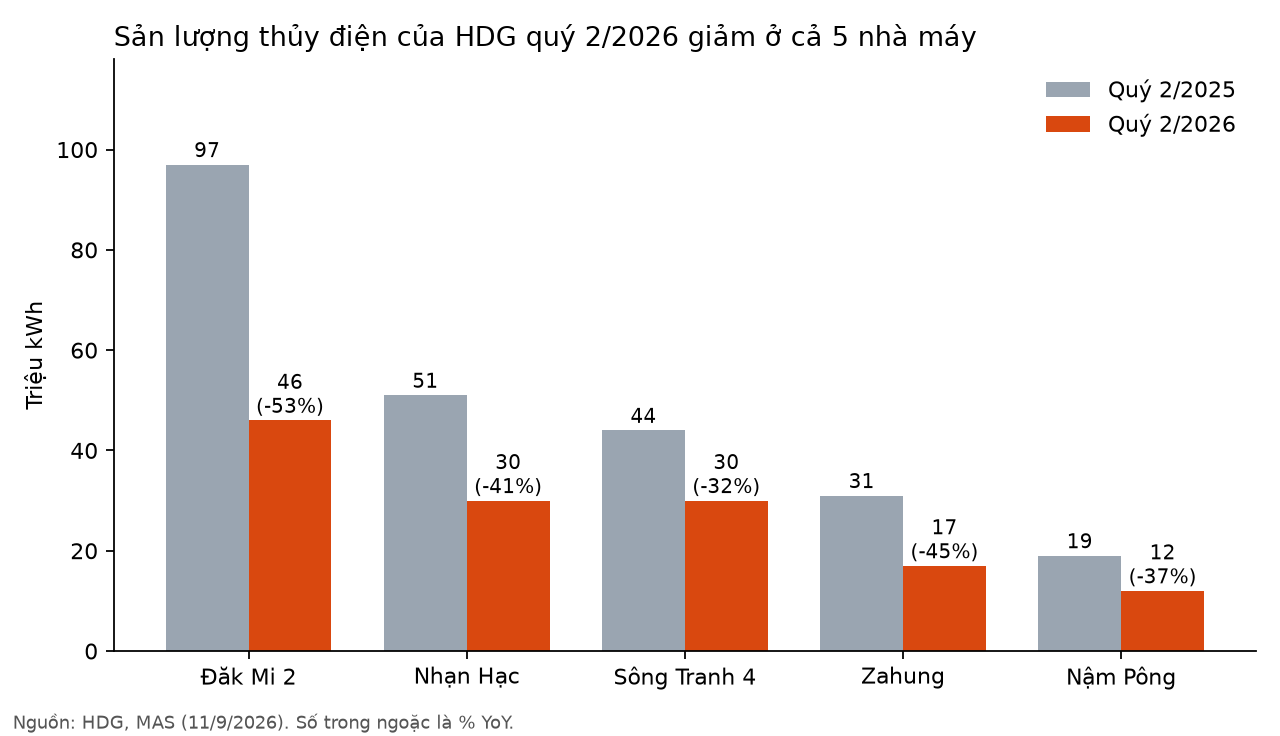
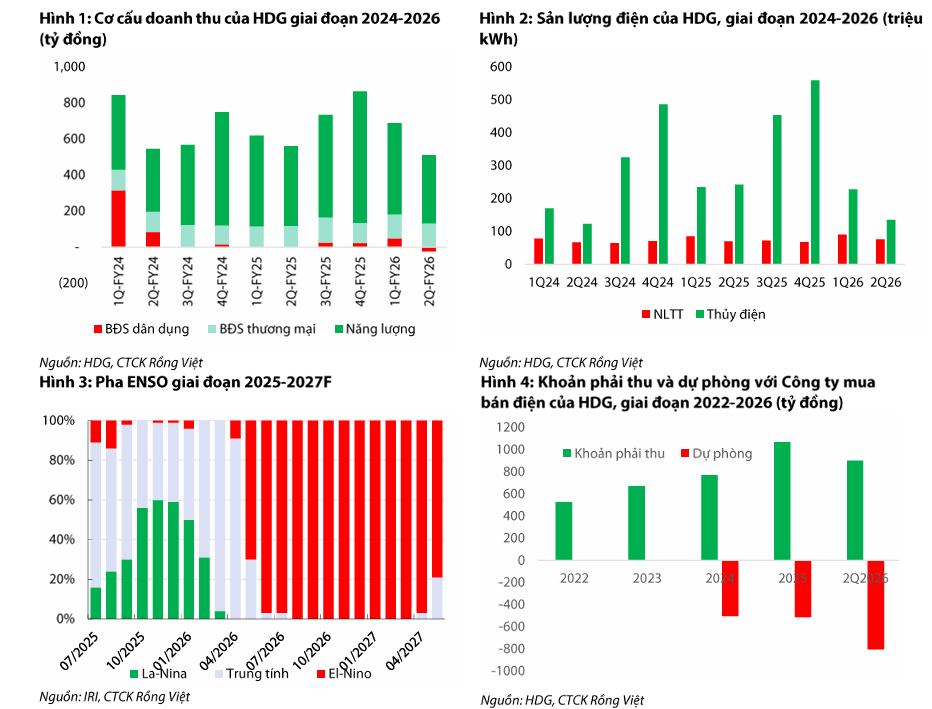
- Hoạt động cốt lõi: quý 2 sản lượng điện 211 triệu kWh (-32% YoY), riêng thủy điện 135 triệu kWh (-44% YoY). Điện mặt trời và điện gió 6 tháng tăng 7%.
- Động lực bổ sung: VDSC dự báo LNST-CĐCT quý 3 còn 210 tỷ đồng (-26% YoY). La Trọng sắp vận hành, nhưng cổ phiếu vẫn đang đánh cược vào thời tiết.
Lãi 6 tháng của Hà Đô tăng hơn gấp đôi, lên 301 tỷ đồng. Vậy mà cổ phiếu HDG vẫn mất khoảng 51% sau một năm, còn quanh 16,050 đồng.
Con số đẹp ấy đến từ nền cùng kỳ thấp và vài điều chỉnh kế toán, trong khi thủy điện quý 2 chỉ còn 135 triệu kWh, giảm 44% so với cùng kỳ.
Bài này đi qua bốn câu hỏi nhà đầu tư đang đặt ra: El Niño còn cắn bao lâu, các nguồn thu còn lại có đủ bù không, nửa cuối năm Hà Đô lãi bao nhiêu, và giá 16,050 đồng đã trả đủ chưa.
El Niño: quý 2 mất gần nửa thủy điện, quý 3 chưa hết đau
Cú đấm đến từ tháng 4, không phải từ đầu năm.
Quý 1 thủy điện gần như đi ngang, khoảng 228 triệu kWh so với 235 triệu kWh cùng kỳ, lấy số 6 tháng trừ số quý 2.
Sang quý 2, sản lượng rơi xuống 135 triệu kWh, và Đăk Mi 2, nhà máy lớn nhất, chỉ còn 46 triệu kWh, giảm 53%.
Điện mặt trời và điện gió chạy được 76 triệu kWh, tăng 9%, nhưng chỉ bù được một góc. Tổng sản lượng điện quý 2 vì thế vẫn giảm 32%, doanh thu mảng điện còn 380 tỷ đồng, giảm 18%.
Biên gộp mảng điện 6 tháng cũng mỏng đi 3.6 điểm %, còn 65%.
Quý 3 đỡ đau hơn quý 2, nhưng lãi vẫn lùi.
VDSC dự báo sản lượng điện quý 3 giảm 12%, doanh thu mảng năng lượng còn 510 tỷ đồng, và biên gộp mảng này 70%, thấp hơn cùng kỳ 3 điểm %.
Kết quả là LNST-CĐCT quý 3 khoảng 210 tỷ đồng, giảm 26%. Lãi lùi nhanh hơn sản lượng: biên gộp mỏng đi, trong khi chi phí tài chính vẫn quanh 80 tỷ đồng mỗi quý.
Rắc rối là El Niño chưa hết.
MAS dẫn dự báo của NOAA rằng El Niño kéo dài đến hết tháng 4/2027, còn SSI cho rằng thủy văn xấu có thể kéo qua nửa đầu 2027.
Hai CTCK này cũng đo thiệt hại khác nhau: MAS cho thủy điện cả năm 2026 giảm 13%, SSI giảm 21%, cả hai đã tính đến cả sản lượng từ dự án Thủy Điện La Trọng sắp vận hành.
Riêng nửa cuối năm, MAS chỉ giả định thủy điện giảm khoảng 11%, SSI khoảng 22%, khi lấy sản lượng cả năm trừ 6 tháng và bỏ La Trọng. Sau một quý 2 giảm 44%, tôi thấy dự báo của SSI thực tế hơn.
Các nguồn thu còn lại: chỗ bù được và chỗ còn treo
Mặt trời và gió tăng đều, ẩn số là ai trả tiền.
Điện mặt trời đạt 96 triệu kWh, điện gió 70 triệu kWh trong 6 tháng, tăng lần lượt 7% và 8%.
Nhưng Hồng Phong 4 và Infra 1 chưa gỡ xong giá điện chuyển tiếp: HDG đã trích lập 193 tỷ đồng cho Infra 1 và khoảng 50 tỷ đồng cho Hồng Phong 4.
Nặng hơn là công nợ. SHS ghi khoản phải thu EVN/EPTC khoảng 902 tỷ đồng, dự phòng 811.5 tỷ đồng, tức khoảng 90%.
Tôi coi khoản này vừa là rủi ro vừa là quyền chọn, vì dự phòng đã dày thì tin xấu thêm ít, còn tin tốt, tức hoàn nhập, SHS chưa đưa vào dự phóng.
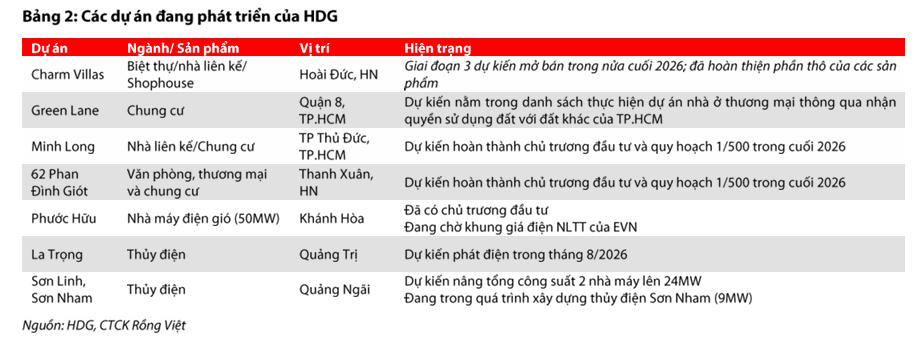
Bất động sản thương mại giữ nền, Charm Villas chưa có số.
Khách sạn IBIS, tòa nhà Airport và quản lý vận hành mang về 263 tỷ đồng trong 6 tháng, tăng 13%, và VDSC dự báo quý 3 vẫn khoảng 130 tỷ đồng.
Charm Villas mới bán 1 căn trong quý 2. Số căn bán cả năm 2026 được dự báo khá phân tán: MAS 6 căn, SSI 5 căn, SHS 3-4 căn.
Riêng nửa cuối năm, SSI chỉ kỳ vọng 1-2 căn, thấp hơn kế hoạch 5 căn của công ty.
La Trọng là tin tốt nhưng quá nhỏ để bù.
Nhà máy 22 MW này được TCBS và VDSC dự kiến chạy từ tháng 8, MAS chờ đến tháng 9. MAS ước tính nó đóng góp 30 triệu kWh cho phần còn lại của 2026.
Thủy điện hiện hữu của MAS lại thiếu khoảng 223 triệu kWh so với 2025, nên La Trọng chỉ bù được khoảng 13%.
Điện gió Phước Hữu 50 MW và Bình Gia 80 MW chỉ chạy từ 2029 và còn chờ khung giá điện gió mới. MAS ước tính vốn điện gió 4,730 tỷ đồng sẽ đẩy nợ vay/VCSH từ 64% năm 2026 lên 84% năm 2028.
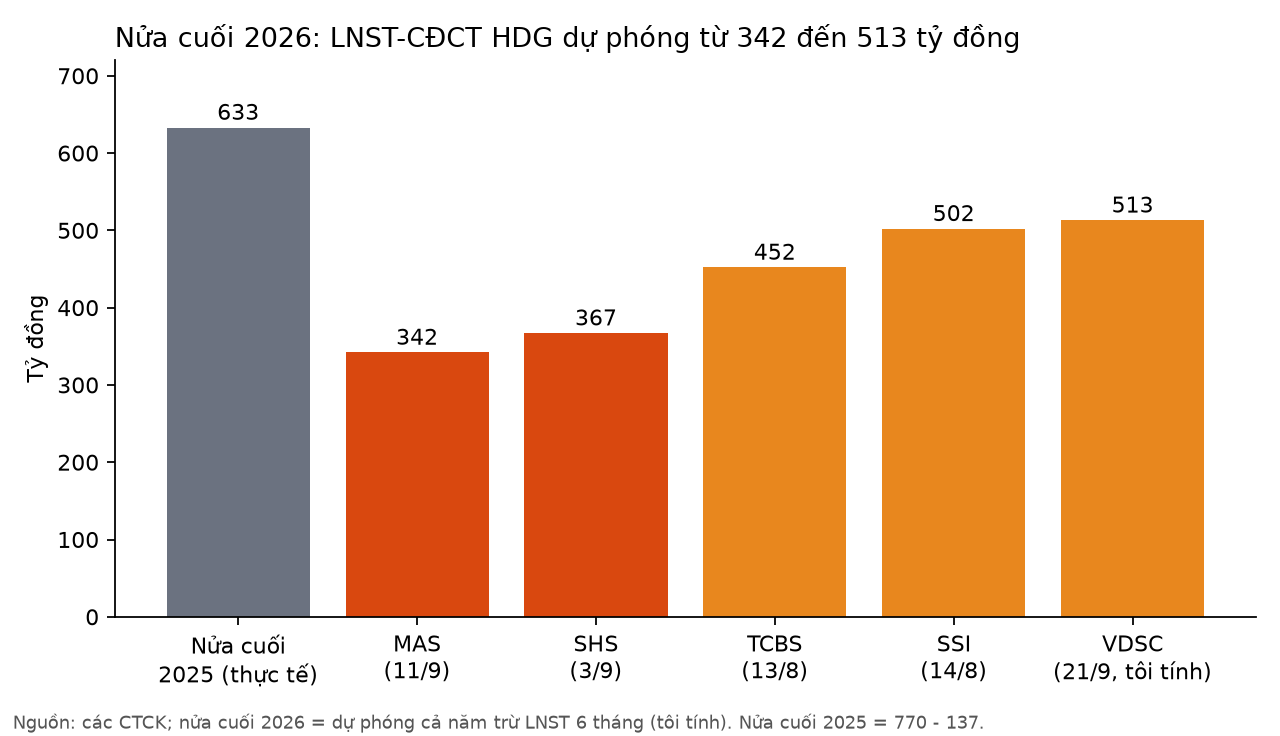
Nửa cuối năm: Hà Đô lãi 342 hay 502 tỷ đồng?
Bốn CTCK, bốn đáp án, chênh nhau tới 160 tỷ đồng.
Số cả năm trông gần nhau, từ 552 tỷ đồng (TCBS) đến 668 tỷ đồng (SHS), nhưng đó là cái bẫy của nền 6 tháng.
MAS và SHS lập dự phóng sau bản soát xét nên lấy nền 301 tỷ đồng, còn SSI và TCBS lập khi nền mới là 100 tỷ đồng, cũng như VNDirect.
Trừ nền đi, nửa cuối năm là 342 tỷ đồng (MAS), 367 tỷ đồng (SHS), 452 tỷ đồng (TCBS) và 502 tỷ đồng (SSI), so với 633 tỷ đồng của nửa cuối 2025.
Con số 633 tỷ đồng là 770 tỷ đồng cả năm 2025 trừ 137 tỷ đồng của 6 tháng.
VDSC không công bố số cả năm, nhưng lãi 6 tháng chiếm 37% dự phóng của họ, nên cả năm khoảng 810 tỷ đồng, và trừ 6 tháng cùng quý 3 thì quý 4 còn khoảng 300 tỷ đồng.
Quý 4 mới là chỗ hai phe chia tay nhau.
Lấy quý 3 của VDSC làm chuẩn, kịch bản MAS chỉ chừa cho quý 4 khoảng 130 tỷ đồng, còn SSI chừa khoảng 290 tỷ đồng.
Quý 4/2025 HDG lãi 349 tỷ đồng, nên mức 130 tỷ đồng là cú rớt hơn 60%, trong khi chính MAS chỉ giả định thủy điện nửa cuối giảm khoảng 11%.
Tôi thấy con số của MAS khó giải thích chỉ bằng thời tiết.
Lấy cả năm trừ 6 tháng, lợi nhuận gộp nửa cuối năm của MAS khoảng 806 tỷ đồng, của SSI 926 tỷ đồng, nên hai phe lệch nhau ở giả định kinh doanh chứ không chỉ ở mưa nắng.
Định giá & khuyến nghị: rẻ theo sổ sách, nhưng chưa ai chỉ được ngày mở khóa
Cổ phiếu đã lùi về sát đáy 52 tuần.
HDG đóng cửa ngày 24/9 ở 16,050 đồng, vốn hóa khoảng 6,532 tỷ đồng, giảm 51% sau một năm và chỉ cao hơn đáy 52 tuần 15,200 đồng khoảng 6%. P/B khoảng 0.9 lần, còn P/E dự phóng 2026 khoảng 10-12 lần, khi chia giá cho EPS dự phóng 1,356-1,641 đồng.
Khối ngoại bán ròng lũy kế khoảng 5.2 triệu cổ phiếu từ 24/6 đến 24/9, tương đương 1.3% số cổ phiếu lưu hành. Phiên mua ròng lớn nhất là 4/9, chỉ 1.26 triệu cổ phiếu.
SSI và ACBS cắt giá mục tiêu nhưng vẫn giữ khuyến nghị.
SSI hạ giá mục tiêu từ 26,300 xuống 22,700 đồng, ACBS hạ từ 26,100 xuống 24,000 đồng. MAS khuyến nghị Mua ở 21,100 đồng, SHS Tăng tỷ trọng ở 24,700 đồng, và cả bốn đều cao hơn thị giá ít nhất 31%.
Giá mục tiêu bình quân của bốn CTCK khoảng 23,100 đồng, cao hơn thị giá 44%. Khoảng cách ấy chỉ đáng tin nếu quý 4 và mùa khô 2027 không tệ hơn dự báo.
Quý 3 tệ đã được báo trước.
Điều chưa ai chắc là quý 4 và mùa khô 2027, khi El Niño được dự báo còn kéo dài.
Hai mốc gần để kiểm chứng: sản lượng điện thực tế quý 3 so với dự báo 640 tỷ đồng doanh thu và 210 tỷ đồng lợi nhuận của VDSC, và ngày vận hành thương mại thật của La Trọng.
Hai mốc còn lại: kết luận cuối cùng của Hồng Phong 4, khi VDSC và ACBS kỳ vọng trích lập thêm khoảng 25 tỷ đồng trong quý 3, và khung giá điện gió mới.
| Tiêu chí | MAS (11/9) | SHS (3/9) | SSI (14/8) | ACBS (7/8) | VDSC (21/9) | TCBS (13/8) |
|---|---|---|---|---|---|---|
| Giá tại ngày báo cáo (đồng) | 16,150 | 16,650 | 16,550 | 16,550 | Không nêu | 16,550 |
| Khuyến nghị | Mua | Tăng tỷ trọng | Khả quan | Mua | Không nêu | Không đưa khuyến nghị |
| Giá mục tiêu (đồng) | 21,100 | 24,700 | 22,700 | 24,000 | Không nêu | Không nêu |
| LNST-CĐCT 2026F (tỷ đồng) | 643 | 668 | 602 | Chỉ nêu LNST hợp nhất 784 | Khoảng 810 | 552 |
| LNST-CĐCT nửa cuối 2026 (tỷ đồng, cả năm trừ 6 tháng) | 342 | 367 | 502 | Không nêu | Khoảng 510 | 452 |
| Rủi ro chính | Pha loãng, đòn bẩy điện gió, pháp lý Hồng Phong 4 và Infra 1 | Kết luận điện mặt trời, Charm Villas chậm cấp sổ, thủy văn | Pháp lý Hồng Phong 4 và Infra 1, thủy văn kéo dài | Trích lập thêm cho Hồng Phong 4, El Niño | El Niño đang mạnh nhất, chưa ghi nhận Charm Villas | Chi phí quản lý bất thường, dự phóng dồn nửa cuối năm |
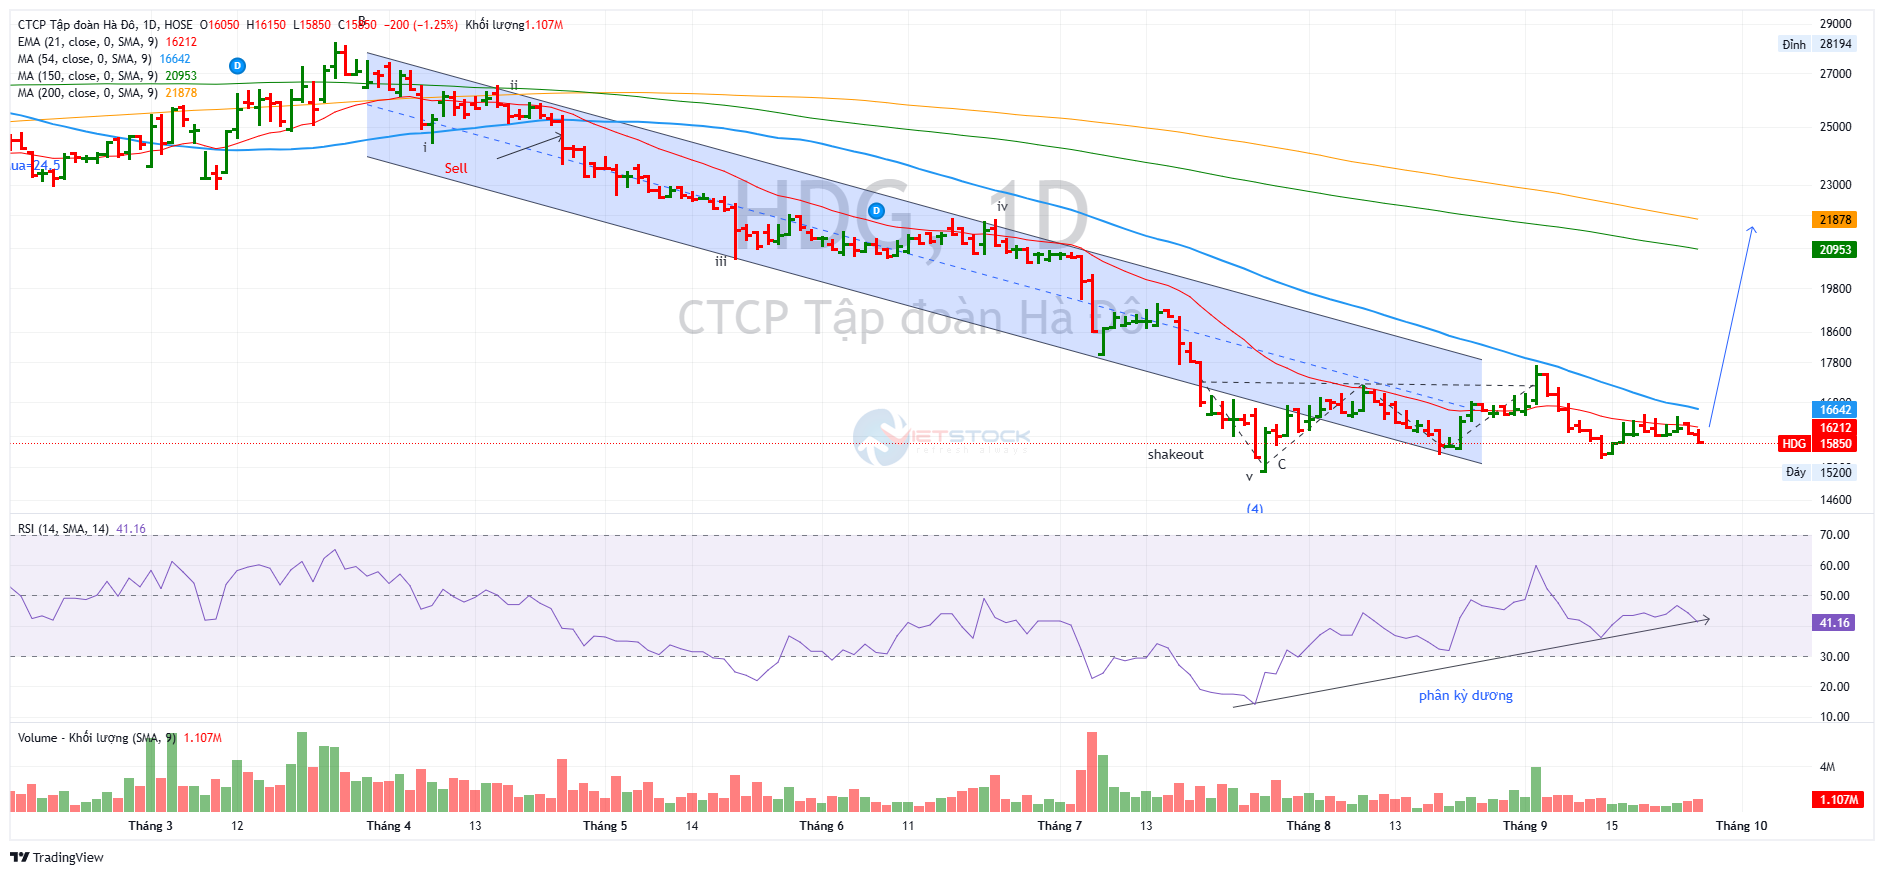
Trên đồ thị, RS của HDG là 19, hoạt động yếu trên thị trường. Cổ phiếu này vẫn trong trạng thái tích lũy ở vùng đáy quanh EMA 21 ngày và MA50 ngày. Có thể mua gom quanh vùng giá 15,850 đồng.