Th9
Phân tích Doanh Nghiệp
FRT: khối ngoại tin vào Long Châu, nhưng ván cược lại nằm ở FPT Shop. Liệu định giá của Long Châu là bao nhiêu?
- Doanh thu & lợi nhuận: Quý 2/2026 FRT lãi 341 tỷ đồng (+187% YoY) trên doanh thu 15,626 tỷ đồng (+37% YoY). Quý 3 được dự phóng lãi quanh 410 tỷ đồng, gần gấp đôi cùng kỳ.
- Hoạt động cốt lõi: Long Châu có 2,875 cửa hàng, mỗi nhà thuốc bán khoảng 1.3 tỷ đồng/tháng (+10-15% YoY), biên gộp khoảng 23.7%. FPT Shop tăng doanh thu 33% YoY nhưng chỉ lãi 1 tỷ đồng.
- Động lực bổ sung: Khối ngoại mua ròng 4.2 triệu cổ phiếu rồi bán ròng 1.5 triệu. Theo tôi, lợi nhuận Long Châu ít gây tranh cãi; tiền mặt và FPT Shop mới là chỗ đáng theo dõi.
Quý 2 của FRT đẹp đến mức khó tìm chỗ chê: lãi gần gấp ba, Long Châu mở thêm cửa hàng mà mỗi cửa hàng vẫn bán nhiều hơn.
Vậy mà khối ngoại, sau khi mua ròng hơn 4.2 triệu cổ phiếu trong 20 phiên, đã bán lại 1.5 triệu chỉ trong năm tuần.
Bài này đi qua bốn việc nhà đầu tư đang hỏi: khối ngoại mua bán vì đâu, lãi của Long Châu có thành tiền không, FPT Shop và quý 4 chia rẽ các CTCK ra sao, và giá nào hợp lý so với mốc Creador.
Khối ngoại: mua nhanh vì lợi nhuận, chốt nhanh khi giá lùi
Dòng tiền ngoại đến nhanh, đi cũng nhanh.
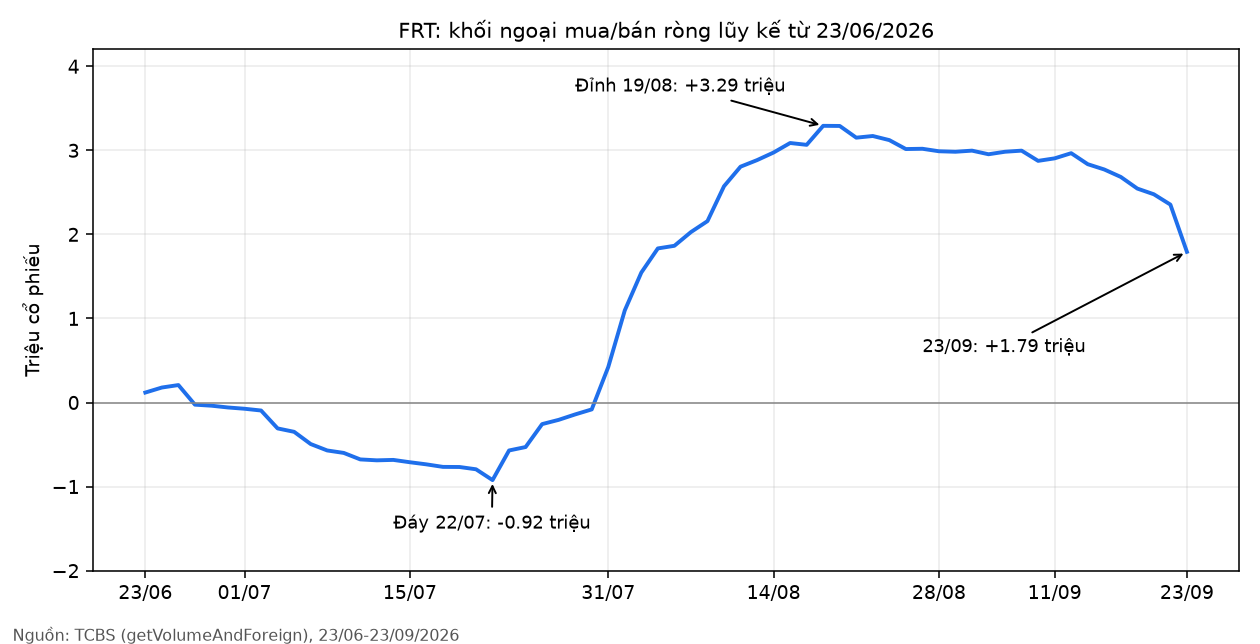
Khối ngoại còn bán ròng lũy kế hơn 920,000 cổ phiếu đến hết phiên 22/7, rồi đảo chiều và gom 4.2 triệu cổ phiếu trong 20 phiên tiếp theo. Đỉnh lũy kế là 3.29 triệu cổ phiếu ngày 19/8, và từ đó đến 23/9 họ đã trả lại khoảng 1.5 triệu.
Mua vì lợi nhuận được nâng nhanh hơn giá.
Sau quý 2, HSC nâng 26% dự báo lợi nhuận 2026-2028, khiến P/E dự phóng 12 tháng chỉ còn 13.1 lần, thấp hơn 1.1 độ lệch chuẩn so với mức bình quân 20.4 lần từ 9/2024. Nói cách khác, cổ phiếu rẻ đi ngay lúc kết quả tốt lên, và đó là lý do mua dễ hiểu nhất.
Bán khi giá lùi khỏi đỉnh.
Giá về 130,100 đồng ngày 22/9, thấp hơn 22% so với đỉnh 52 tuần 167,146 đồng, và riêng phiên 23/9 khối ngoại bán ròng 562,000 cổ phiếu.
Tôi đọc đây là dòng tiền phản ứng theo sự kiện, chưa phải dòng tiền tích lũy dài hạn, nhưng lũy kế vẫn dương 1.79 triệu cổ phiếu nên chưa thể gọi là bỏ chạy.
Long Châu: lãi đã chắc, tiền mặt thì chưa
Lợi nhuận Long Châu là phần ít ai cãi.
Cuối quý 2 Long Châu có 2,639 nhà thuốc, chi phí bán hàng và quản lý giảm 1.1 điểm % xuống 18.7% doanh thu, đưa biên ròng lên 4.1% với lãi 454 tỷ đồng.
Nói cách khác, mạng lưới đã đủ lớn để chi phí cố định bắt đầu được chia mỏng ra.
Mạng lưới mở chậm lại, nhưng khách vẫn vào nhiều hơn.
Long Châu mở thêm khoảng 400-450 nhà thuốc trong năm 2026, rồi sang 2027 các CTCK bất đồng: Vietcap chỉ còn 200 cửa hàng, HSC giữ 350. Mỗi nhà thuốc vẫn bán khoảng 1.3 tỷ đồng/tháng, tăng 10-15% YoY, nên đây là khách đông hơn chứ không chỉ là thêm biển hiệu.
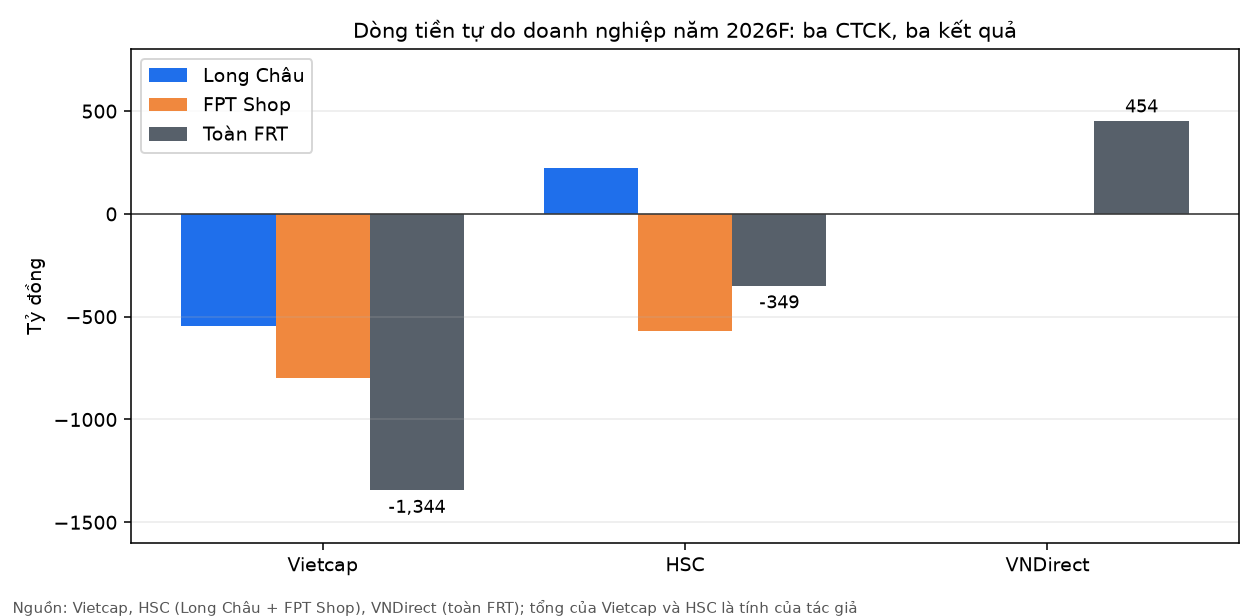
Nhưng ba CTCK kể ba câu chuyện tiền mặt khác nhau.
Dòng tiền tự do của Long Châu năm 2026 là -544 tỷ đồng (Vietcap) và +222 tỷ đồng (HSC), với vốn lưu động phình thêm lần lượt 2,199 và 1,576 tỷ đồng. VNDirect tính cho cả FRT dương 454 tỷ đồng với vốn lưu động chỉ tăng 958 tỷ đồng, thấp hơn cả phần của riêng Long Châu ở hai bên kia.
Dòng tiền hoạt động của cả FRT cũng được dự phóng âm, -976 tỷ đồng (Vietcap) hoặc -598 tỷ đồng (HSC), trong khi lãi vay quý 2 đã lên 210 tỷ đồng, gấp hơn hai lần cùng kỳ.
Với HSC, dòng tiền tự do dương chỉ bằng khoảng 12% lợi nhuận 1,832 tỷ đồng của chính Long Châu, theo tôi tính. Tôi coi Long Châu năm 2026 là cỗ máy lãi chứ chưa phải cỗ máy tiền mặt.
FPT Shop và quý 4: quý 3 gần nhau, ván cược nằm sau đó
Quý 3 khó tạo bất ngờ, quý 4 thì khác.
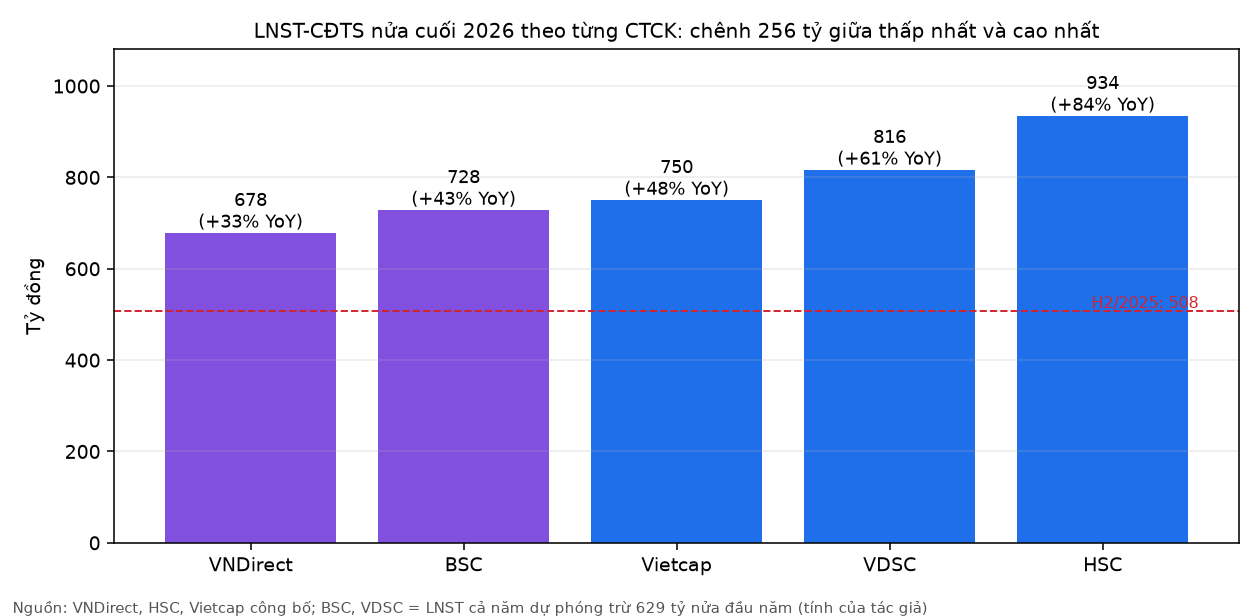
VDSC và HSC dự phóng lợi nhuận quý 3 quanh 410 tỷ đồng, gần gấp đôi cùng kỳ. Nửa cuối năm thì lệch hẳn: 678 tỷ đồng (VNDirect), 750 tỷ đồng (Vietcap) và 934 tỷ đồng (HSC).
FPT Shop là chỗ hai phe cãi nhau to nhất.
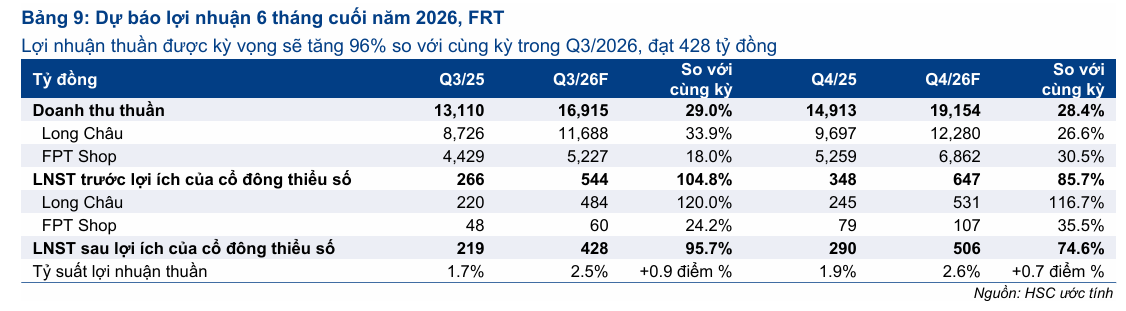
Vietcap cho lợi nhuận FPT Shop năm 2026 giảm 8% xuống 75 tỷ đồng, còn HSC cho tăng 126% lên 184 tỷ đồng.
FPT Shop mới lãi 18 tỷ đồng nửa đầu năm, riêng quý 2 chỉ 1 tỷ đồng, nên cách đọc của HSC đòi nửa cuối năm phải lãi khoảng 167 tỷ đồng, theo tôi tính. Nói cách khác, HSC cần FPT Shop đi từ chạy bộ sang chạy nước rút, trong lúc giá bộ nhớ dự báo tăng 130% còn lượng laptop xuất xưởng giảm 10.4%.
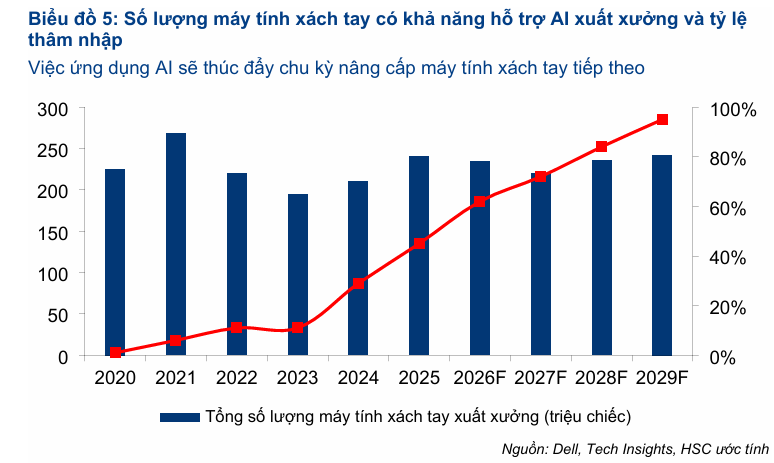
Tôi coi đó là ván cược táo bạo nhất trong sáu báo cáo. Vì thế người mua FRT lúc này thực chất đang đặt cược vào FPT Shop và quý 4, chứ không phải vào Long Châu.
Định giá & khuyến nghị: mốc Creador là sàn tâm lý hay là trần?
Mốc Creador chưa chính thức, nhưng đang neo cả câu chuyện.
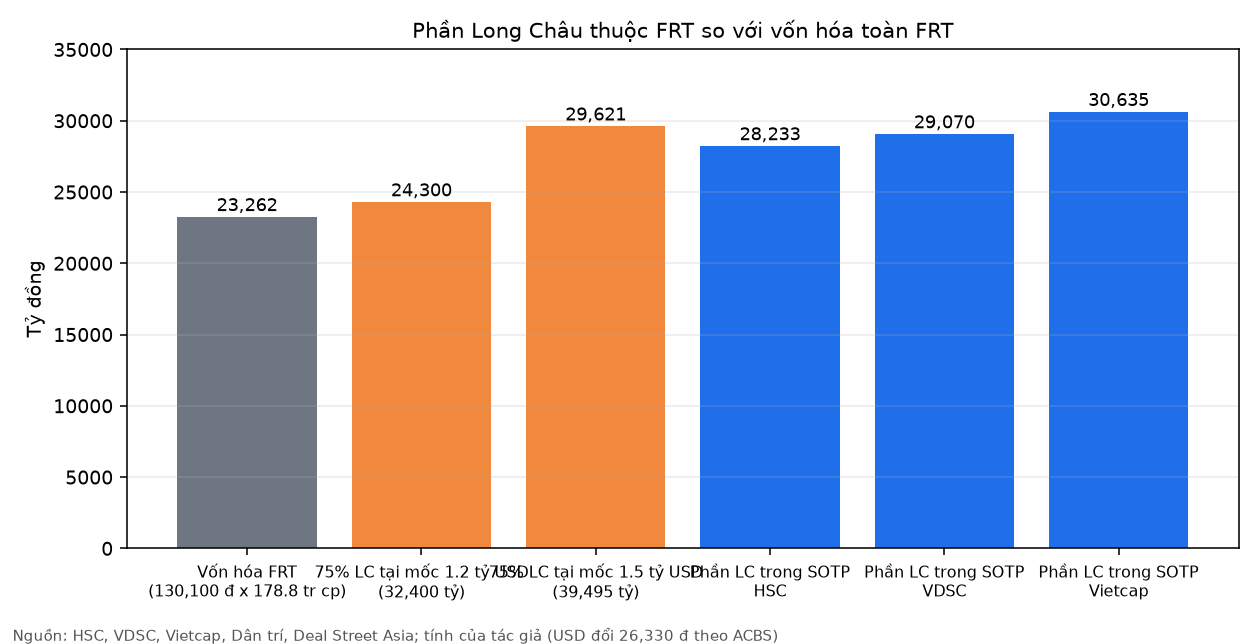
Dân trí nêu mức định giá 1.2 tỷ USD, khoảng 32,400 tỷ đồng, và ghi nhận FRT không bình luận về giá. Deal Street Asia, theo Người Quan Sát, nêu 1.5 tỷ USD, tôi đổi khoảng 39,500 tỷ đồng theo tỷ giá 26,330 đồng/USD của ACBS.
Phần Long Châu trong FRT đã vượt vốn hóa cả công ty.
Vốn hóa FRT khoảng 23.5 nghìn tỷ đồng, trong khi 75% Long Châu theo hai mốc trên đã là 24,300-29,600 tỷ đồng, chưa kể FPT Shop.
HSC định giá 100% Long Châu ở 38,691 tỷ đồng, Vietcap ở 42,650 tỷ đồng. Con số ấy cao hơn 19-32% so với mốc 1.2 tỷ USD, còn so với mốc 1.5 tỷ USD thì từ thấp hơn 2% đến cao hơn 8%.
Chi phí vốn là chỗ các CTCK nhìn ngược hướng.
Vietcap hạ WACC Long Châu từ 13% xuống 8.8%, còn VDSC nâng từ 12.5% lên 13.7%. ACBS là báo cáo duy nhất trong sáu báo cáo hạ giá mục tiêu, giảm 5% xuống 158,800 đồng, chính vì chi phí vốn tăng.
Ngay cả VDSC, bên dùng WACC cao nhất, vẫn định giá Long Châu cao hơn mốc 1.2 tỷ USD: khoảng 38,250 tỷ đồng, theo tôi tính từ phần đóng góp 29,070 tỷ đồng ở tỷ lệ sở hữu 76%.
Tôi thấy mốc Creador là sàn tâm lý hợp lý hơn là trần. Rủi ro lớn nhất nằm ở chi phí vốn, tiền mặt và quý 4 chứ không ở lợi nhuận Long Châu.
Giá mục tiêu cao nhất lại đi cùng lợi nhuận thấp nhất.
VNDirect nâng giá mục tiêu 23.4% lên 186,000 đồng, nhưng chỉ khoảng 5.8% đến từ triển vọng, phần còn lại do cổ tức cổ phiếu 5% và việc đẩy mốc định giá sang 30/6/2027. Nói cách khác, bên lạc quan nhất về giá lại thận trọng nhất về lợi nhuận, với 1,306 tỷ đồng năm 2026 so với 1,562 tỷ đồng của HSC.
Giá mục tiêu bình quân của bốn CTCK là 177,400 đồng.
Mức bình quân tương ứng upside khoảng 36% so với giá 130,100 đồng ngày 22/9, và Vietcap tính P/E 2026 chỉ 16.9 lần so với bình quân bốn năm 22.0 lần.
| Tiêu chí | VDSC (11/9) | HSC (17/9) | VNDirect (18/9) | Vietcap (22/9) |
|---|---|---|---|---|
| Khuyến nghị | Mua | Mua vào | Khả quan | Mua |
| Giá mục tiêu (VND/cp) | 170,000 | 172,300 | 186,000 | 181,400 |
| Giá tại ngày báo cáo (VND/cp) | 140,000 | 137,000 | 130,900 | 130,100 |
| Upside | +22% | +26% | +41.7% | +39.4% |
| Dự phóng doanh thu 2026 (tỷ VND) | 66,075 | 66,812 | 63,441 | 65,437 |
| Dự phóng LNST-CĐTS 2026 (tỷ VND) | 1,445 | 1,562 | 1,306 | 1,379 |
| LNST-CĐTS nửa cuối 2026 (tỷ VND) | 816 (tôi tính) | 934 | 678 | 750 |
| Động lực chính | Long Châu dẫn dắt, FPT Shop lãi trở lại | Đòn bẩy hoạt động của Long Châu | Long Châu mở rộng, FPT Shop hồi phục | Nhà thuốc dẫn dắt, tiêm chủng có lãi từ 2027 |
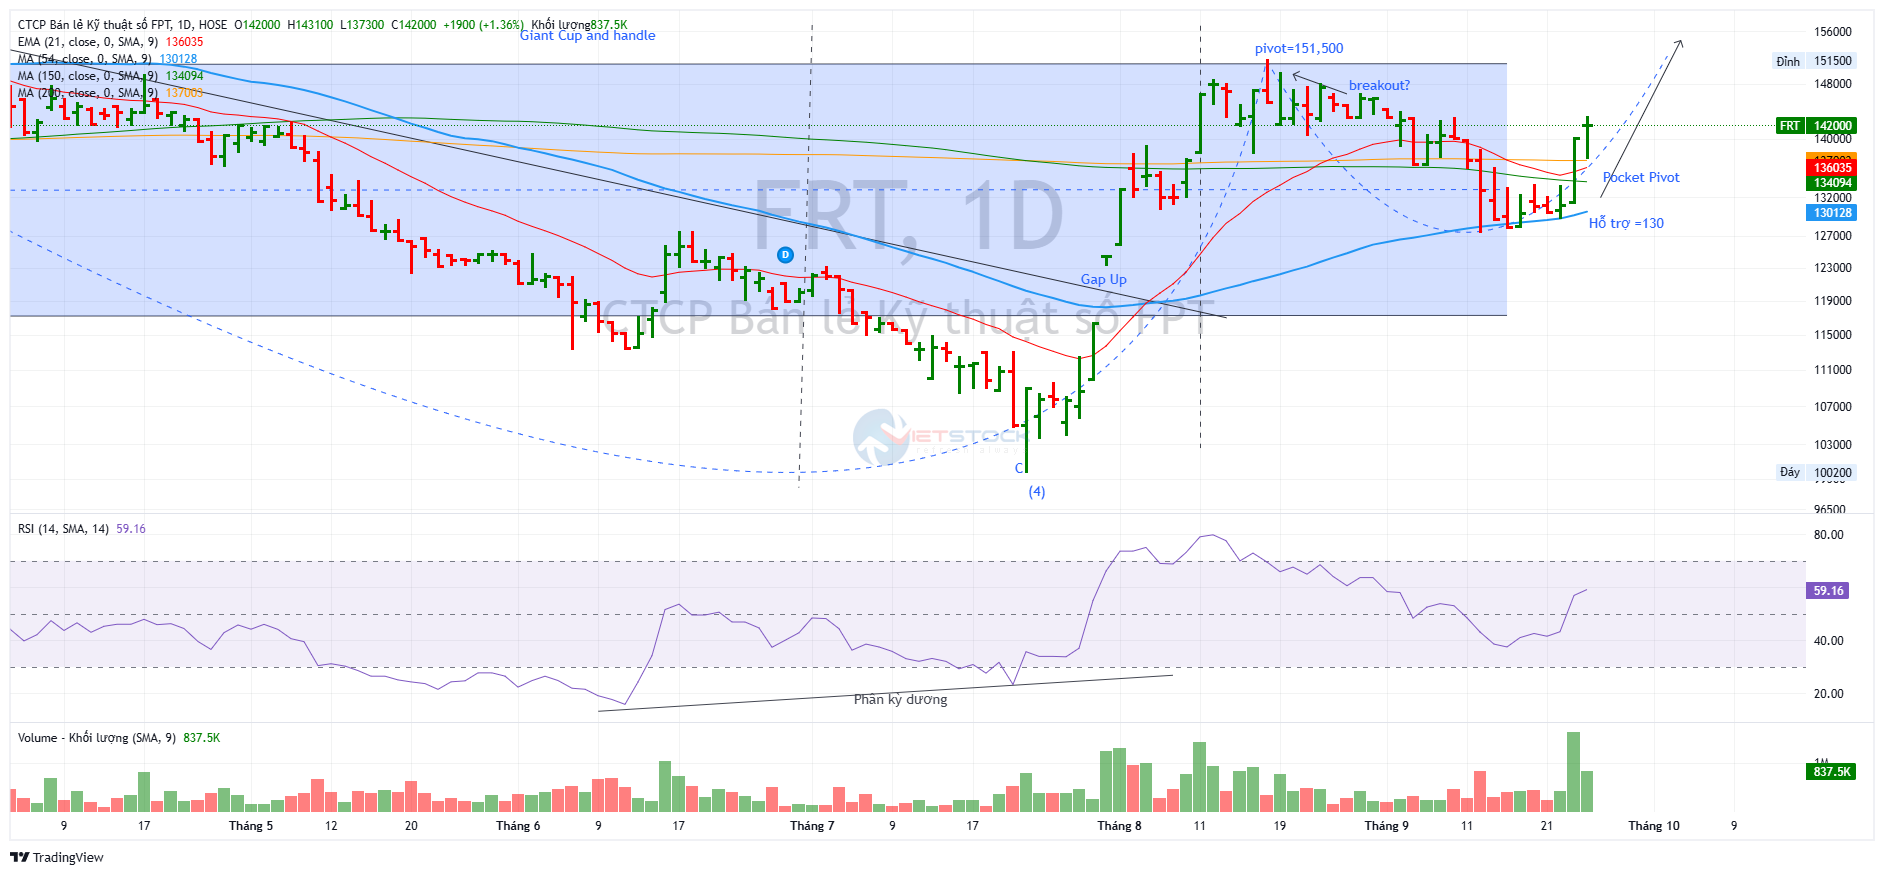
Trên đồ thị, RS của FRT là 87, hoạt động vượt trội trên thị trường. Ngày 23.9.2026, FRT có điểm mua Pocket Pivot ở vùng giá 1400,000 đồng.