Th10
Phân tích Doanh Nghiệp
FRT: Xét nghiệm chưa ghi một đồng lợi nhuận, nhưng khối ngoại vẫn mua ròng hơn 1 triệu cổ phiếu trong sáu phiên
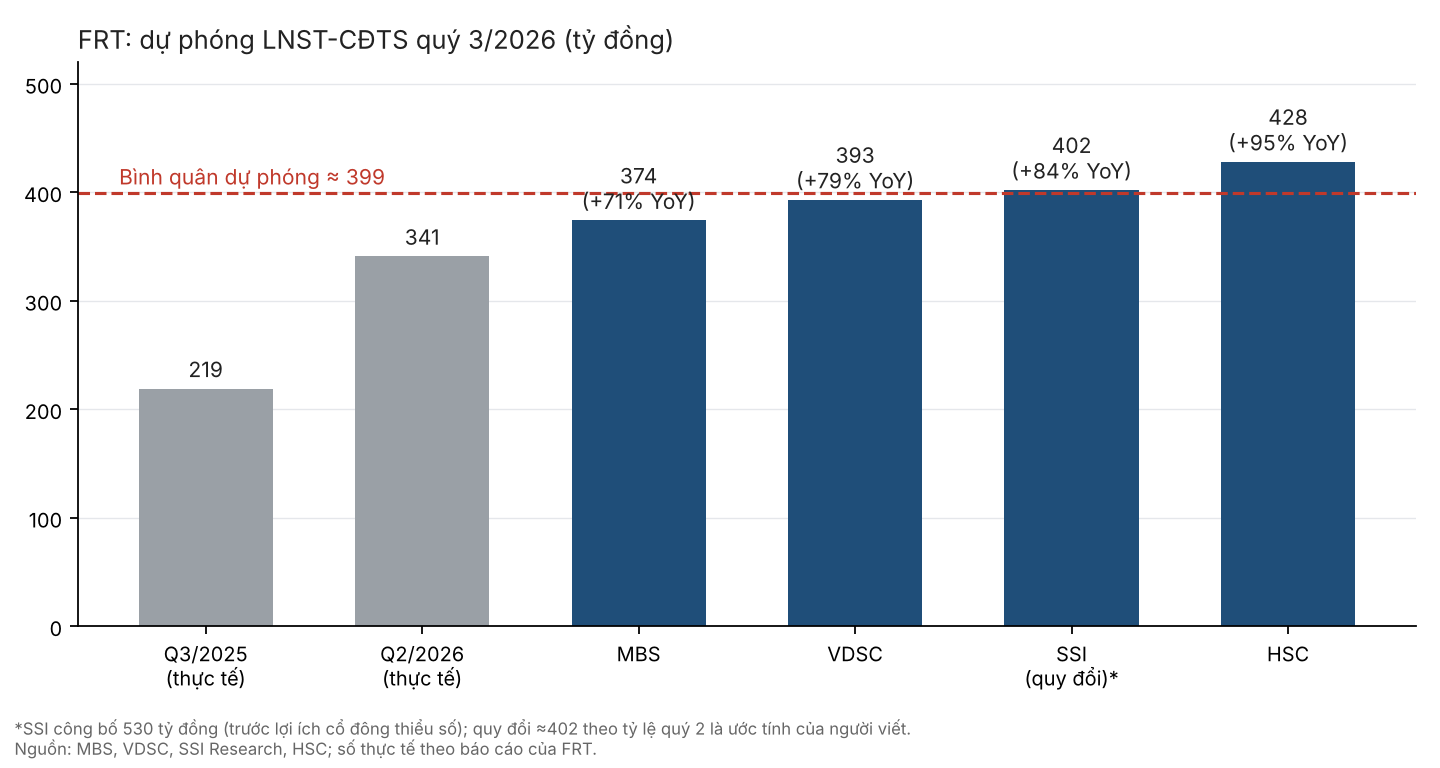
- Doanh thu & lợi nhuận: Quý 3/2026 được dự phóng lãi 374-428 tỷ đồng (+71% đến +95% YoY), bình quân khoảng 400 tỷ đồng, sau khi nửa đầu năm đã đạt 629 tỷ đồng (+119.2% YoY).
- Hoạt động cốt lõi: Doanh thu Long Châu quý 3 dự phóng tăng 30% YoY, nhờ cửa hàng tăng 17% và doanh thu mỗi cửa hàng tăng 12%; FPT Shop tăng doanh thu 13% nhưng gần như không đóng góp lợi nhuận.
- Động lực bổ sung: Xét nghiệm nhắm thị trường khoảng 30,000 tỷ đồng nhưng chưa có lãi trong 1-2 năm; khối ngoại mua ròng 1.07 triệu cổ phiếu trong sáu phiên. Tôi đọc đó là tiền trả cho quý 3 và quý 4, không phải cho ống nghiệm.
Một thị trường gần 30,000 tỷ đồng mà sổ lợi nhuận của FRT chưa ghi vào đó một đồng nào. Không phải tôi nói: VDSC dành nguyên báo cáo ngày 28/9 để phân tích xét nghiệm, rồi kết luận mảng này chưa đóng góp đáng kể vào lợi nhuận trong một đến hai năm tới. Vậy mà trong đúng sáu phiên từ 24/9 đến 1/10, khối ngoại mua ròng 1.07 triệu cổ phiếu FRT, lấy lại khoảng 71% lượng đã bán từ đỉnh 19/8 đến đáy 23/9.
Người ta thường trả tiền cho thứ đã có thật, nên câu hỏi đáng đặt là họ đang trả cho cái gì. Theo tôi đáp án không nằm ở ống nghiệm. Xét nghiệm là một quyền chọn rẻ tiền, tặng kèm trong ngôi nhà đã có mái; tiền thật đang đặt vào quý 3 sắp công bố và quý 4 mà các công ty chứng khoán chưa thống nhất được.
Xét nghiệm: thị trường 30,000 tỷ đồng, nhưng Long Châu chọn đứng ở cửa
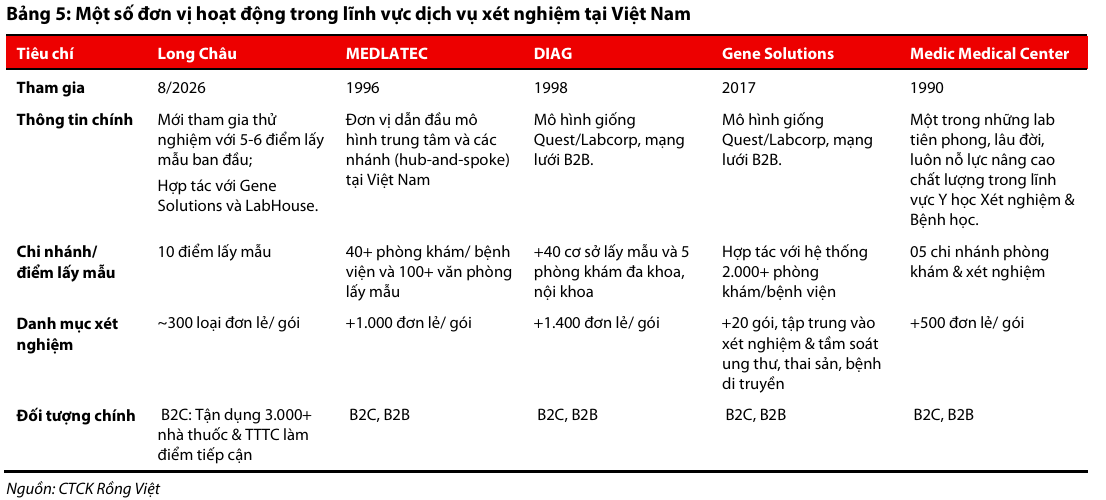
Từ đầu tháng 8, Long Châu bán xét nghiệm theo kiểu “cầm tay chỉ việc“: tư vấn, đặt lịch, lấy mẫu, trả kết quả online, còn việc phân tích giao cho Gene Solutions và LabHouse. Ban đầu chỉ có 5 điểm lấy mẫu ở TP.HCM và Đồng Nai; VDSC ghi nhận khoảng 10 điểm, tức gấp đôi chưa đầy hai tháng, với khoảng 300 loại xét nghiệm đơn lẻ và gói. Long Châu không cạnh tranh bằng phòng lab; nó cạnh tranh bằng cái cửa, với gần 3,000 nhà thuốc và trung tâm tiêm chủng.
Cái cửa ấy mở ra thị trường khoảng 1.12 tỷ USD (gần 30,000 tỷ đồng) năm 2025, dự báo lên 1.83 tỷ USD năm 2031, dù VDSC tự đánh giá các số liệu thị trường này chỉ ở mức tin cậy trung bình.
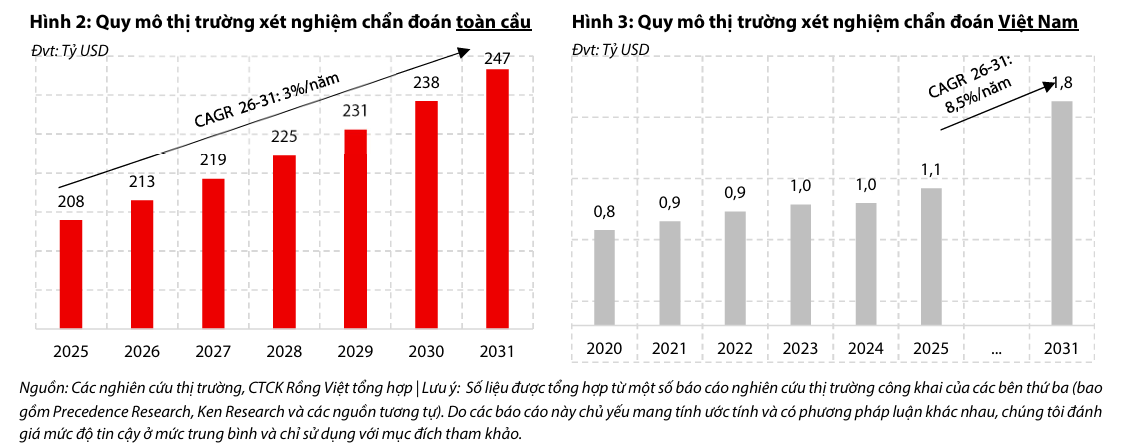
Thử tính cho tỉnh táo. Theo ước tính của người viết, nếu Long Châu chiếm 5% thị trường, doanh thu xét nghiệm khoảng 1,500 tỷ đồng; với biên ròng 8% (mức các phòng lab lớn trên thế giới thường vượt), lợi nhuận khoảng 120 tỷ đồng, tương đương chừng 9% lợi nhuận Long Châu năm 2026 theo dự phóng của Vietcap (1,304 tỷ đồng). Đó đã là kịch bản đẹp cho đơn vị mới vào cuộc từ tháng 8, và chưa trừ phần biên gộp 30-40% của phòng lab mà đối tác đang giữ.
Vì thế tôi định giá xét nghiệm bằng tần suất chứ không bằng lợi nhuận: người xét nghiệm đều đặn sẽ ghé nhà thuốc đều đặn hơn. Rủi ro là phụ thuộc đối tác, và đến ngày muốn bán cho bệnh viện, phòng khám thì phải tự có lab. Vậy nếu xét nghiệm chưa trả được tiền, số tiền kia đến từ đâu? Từ con số quý 3.
Quý 3: sàn lợi nhuận đã khóa, cuộc cãi nhau dời sang quý 4
Bốn bản dự phóng đang nằm trên bàn: MBS 374 tỷ đồng, VDSC 393 tỷ đồng, HSC 428 tỷ đồng và SSI 530 tỷ đồng. Con số của SSI cần đọc kỹ: nền quý 3/2025 họ ghi là 266 tỷ đồng, cao hơn 219 tỷ đồng của lợi nhuận cổ đông công ty mẹ, nên tôi hiểu đó là lợi nhuận trước lợi ích cổ đông thiểu số. Quy đổi theo tỷ lệ quý 2, theo ước tính của người viết, SSI tương đương khoảng 402 tỷ đồng. Cả bốn cùng nằm trong khoảng +71% đến +95% YoY, bình quân khoảng 400 tỷ đồng; chưa ai kỳ vọng quý 3 thua quý 2 (341 tỷ đồng) quá xa.
Điều thú vị là cấu trúc chứ không phải con số. MBS tính doanh thu Long Châu tăng 30% nhờ 17% cửa hàng và 12% doanh thu mỗi cửa hàng, trong khi biên ròng cả tập đoàn chỉ nhích từ 2.9% lên 3%. Nói thẳng, quý 3 đang tăng nhờ quy mô và nền thấp, không phải nhờ biên nở thêm như quý 2. FPT Shop cũng chậm lại: MBS dự phóng doanh thu chỉ tăng 13%, so với 33% của quý 2, và coi mảng này gần như không tạo lợi nhuận vì cạnh tranh ICT-CE gay gắt.
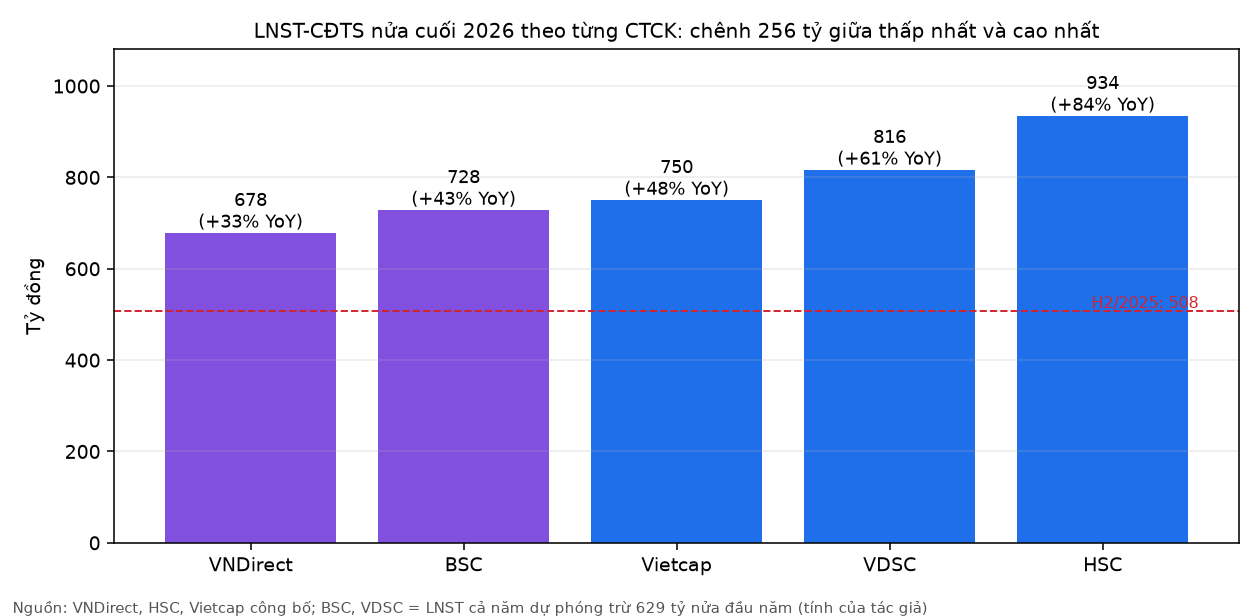
Quý 4 mới là chỗ lộ bất đồng. Lấy lợi nhuận nửa đầu năm 629 tỷ đồng cộng với dự phóng quý 3 của từng bên rồi trừ khỏi dự phóng cả năm, quý 4 hàm ý khoảng 377 tỷ đồng theo MBS, 423 tỷ đồng theo VDSC và 505 tỷ đồng theo HSC, ứng với dự phóng cả năm lần lượt 1,380, 1,445 và 1,562 tỷ đồng. Đó là ước tính của người viết, và khoảng cách giữa hai đầu là 34%. Nếu quý 3 ra khoảng 400 tỷ đồng, chín tháng đã đạt 66-75% dự phóng năm, nên ai đúng sẽ do mùa mua sắm cuối năm và giá linh kiện quyết định.
Khối ngoại: bán 1.5 triệu cổ phiếu, mua lại 1.07 triệu trong sáu phiên
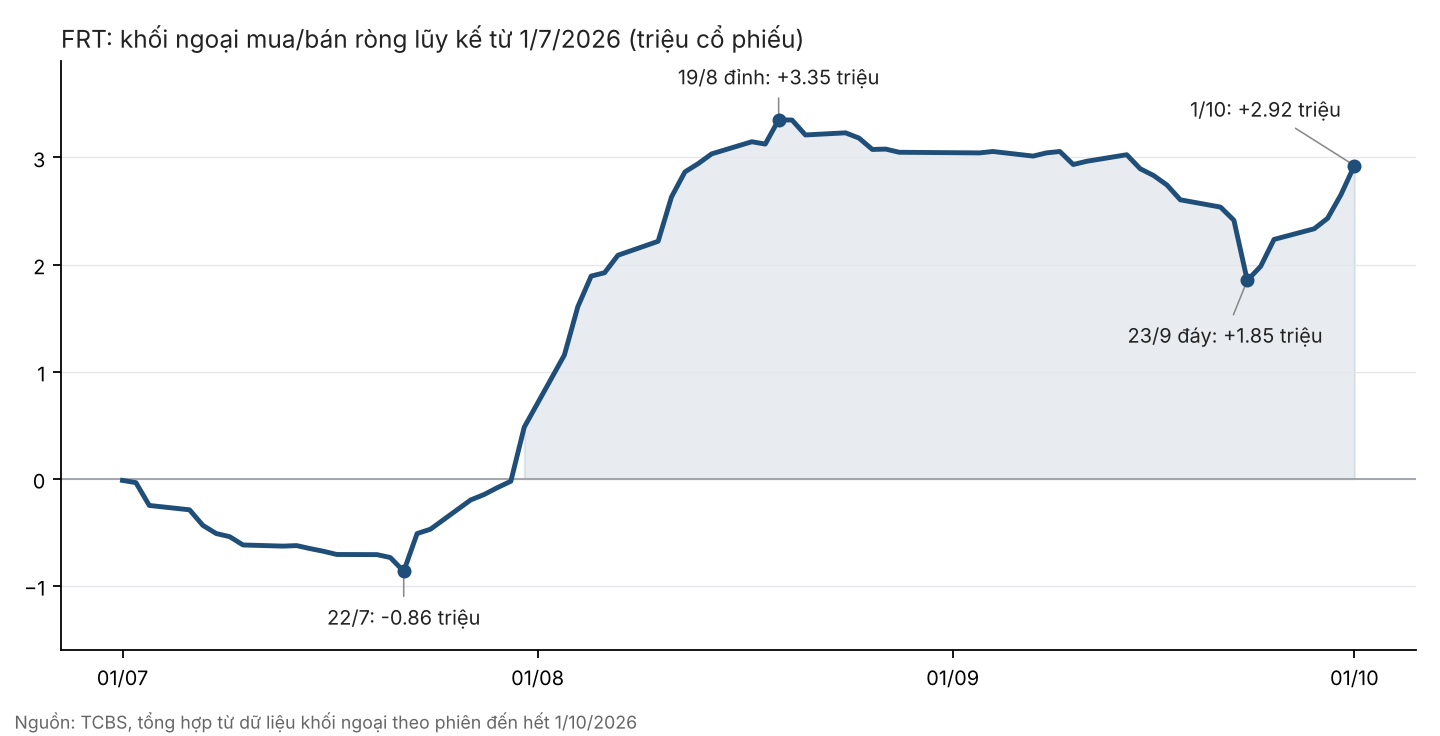
Tính từ đầu tháng 7, khối ngoại bán ròng đến phiên 22/7, đảo sang mua ròng khi kết quả quý 2 lộ diện và đạt đỉnh 3.35 triệu cổ phiếu ngày 19/8. Sau đó họ bán dần, rồi phiên 23/9 là cú rút mạnh nhất: 562,000 cổ phiếu trên tổng khối lượng 1.65 triệu, nhưng giá vẫn tăng 6.95% vì bên mua hấp thụ hết, đẩy mức tích lũy xuống đáy 1.85 triệu. Từ đỉnh đến đáy họ bán khoảng 1.5 triệu cổ phiếu. Sáu phiên liền sau, mỗi phiên đều mua ròng, tổng 1.07 triệu cổ phiếu, khoảng 22% khối lượng khớp của sáu phiên ấy, tương đương chừng 150 tỷ đồng theo giá quanh 140,000 đồng (ước tính của người viết).
Điều khiến tôi chú ý là bối cảnh. TCBS ghi nhận ngày hiệu lực nâng hạng FTSE là 21/9; tám phiên từ đó đến hết tháng, HOSE bị bán ròng 4,280 tỷ đồng, tức gấp 2.3 lần lượng mua ròng của tuần cơ cấu trước đó, và khối ngoại đang quay về nhóm tiêu dùng nội địa. Trong đúng tám phiên ấy, FRT vẫn mua ròng nhẹ khoảng 49,000 cổ phiếu, theo tính của người viết từ số liệu từng phiên. Người bán lớn vẫn có: Hanoi Investments Holdings bán 250,000 cổ phiếu ngày 25/9, hạ tỷ lệ nắm giữ từ 1.85% xuống 1.71%, sau khi đã bán 214,000 ngày 17/7. Khoản bán 25/9 chỉ bằng khoảng 0.14% cổ phần, nên tôi không đọc đó là tín hiệu bỏ chạy; room ngoại cũng còn dư khi tỷ lệ sở hữu chỉ 33.3% so với trần 49%.
Tôi thấy dòng tiền lần này khác lần trước. Hồi tháng 7, họ mua sau khi kết quả công bố; còn bây giờ họ mua trước. Mua trước nghĩa là đã trả giá cho một quý 3 tốt, và vì các dự phóng dày đặc quanh 400 tỷ đồng, muốn khiến thị trường bất ngờ thì kết quả phải vượt khá xa 428 tỷ đồng. Vậy giá nào còn dư địa?
Định giá & khuyến nghị: mốc 175,000 đồng, nhưng cái đang được mua là quý 4
Từ đầu tháng 8, bảy công ty chứng khoán đưa ra giá mục tiêu: từ 158,800 đồng (ACBS) đến 186,000 đồng (VNDirect). Bình quân khoảng 174,300 đồng, cao hơn khoảng 25% so với giá 140,000 đồng ngày 28/9 (ước tính của người viết). HSC tính P/E dự phóng 12 tháng chỉ 13.1 lần, thấp hơn 1.1 độ lệch chuẩn so với bình quân 20.4 lần từ 9/2024. HSC và VDSC đều nâng giá mục tiêu; riêng xét nghiệm, chỉ VDSC bàn riêng và kết luận là chưa đáng tính vào giá.
Bất đồng thật nằm ở chi phí vốn và tốc độ mở cửa hàng. Vietcap hạ WACC xuống 8.8% từ 13%, HSC dùng 10.1% cho cả tập đoàn, còn VDSC nâng WACC Long Châu lên 13.7%; riêng năm 2027, Vietcap chỉ cho 200 cửa hàng mới, HSC giữ 350. Tôi nghiêng về VDSC: không tính tiền cho xét nghiệm, giữ chi phí vốn cao và vẫn ra upside khoảng 21%. Nếu một bên cần WACC thấp mới ra giá cao, thì quý 4 phải chứng minh họ đúng.
| Tiêu chí | VDSC (11/9) | HSC (4/8, 17/9) | Vietcap (22/9) | VNDirect (18/9) | SSI (Q3) | MBS (T9) |
|---|---|---|---|---|---|---|
| Khuyến nghị / giá mục tiêu (đồng) | Mua / 170,000, nâng 6% | Mua vào / 168,095 → 172,300 | Mua / 181,400 | Khả quan / 186,000 | — / 170,000 | — |
| Doanh thu 2026F (tỷ đồng) | 66,075 | 66,812 | 65,437 | 63,441 | — | — |
| LNST-CĐTS Q3/2026F (tỷ đồng) | 393 | 428 | — | — | ≈402 quy đổi | 374 |
| LNST-CĐTS 2026F (tỷ đồng) | 1,445 | 1,562 | 1,379 | 1,306 | +63% | 1,380 |
| Luận điểm / định giá | WACC Long Châu 13.7%, chưa tính xét nghiệm | WACC 10.1%, đòn bẩy hoạt động | WACC 8.8% (từ 13%), biên Long Châu | Long Châu mở rộng, FPT Shop hồi phục | Mở rộng chuỗi, nhu cầu nâng cấp công nghệ | Long Châu +30%, FPT Shop +13% ít lãi |
| Rủi ro chính | Chi phí vốn cao | Giá bán cao làm yếu cầu | Mở mới chậm, biên thấp | Mở cửa hàng chậm, lạm phát | — | Cạnh tranh ICT-CE |
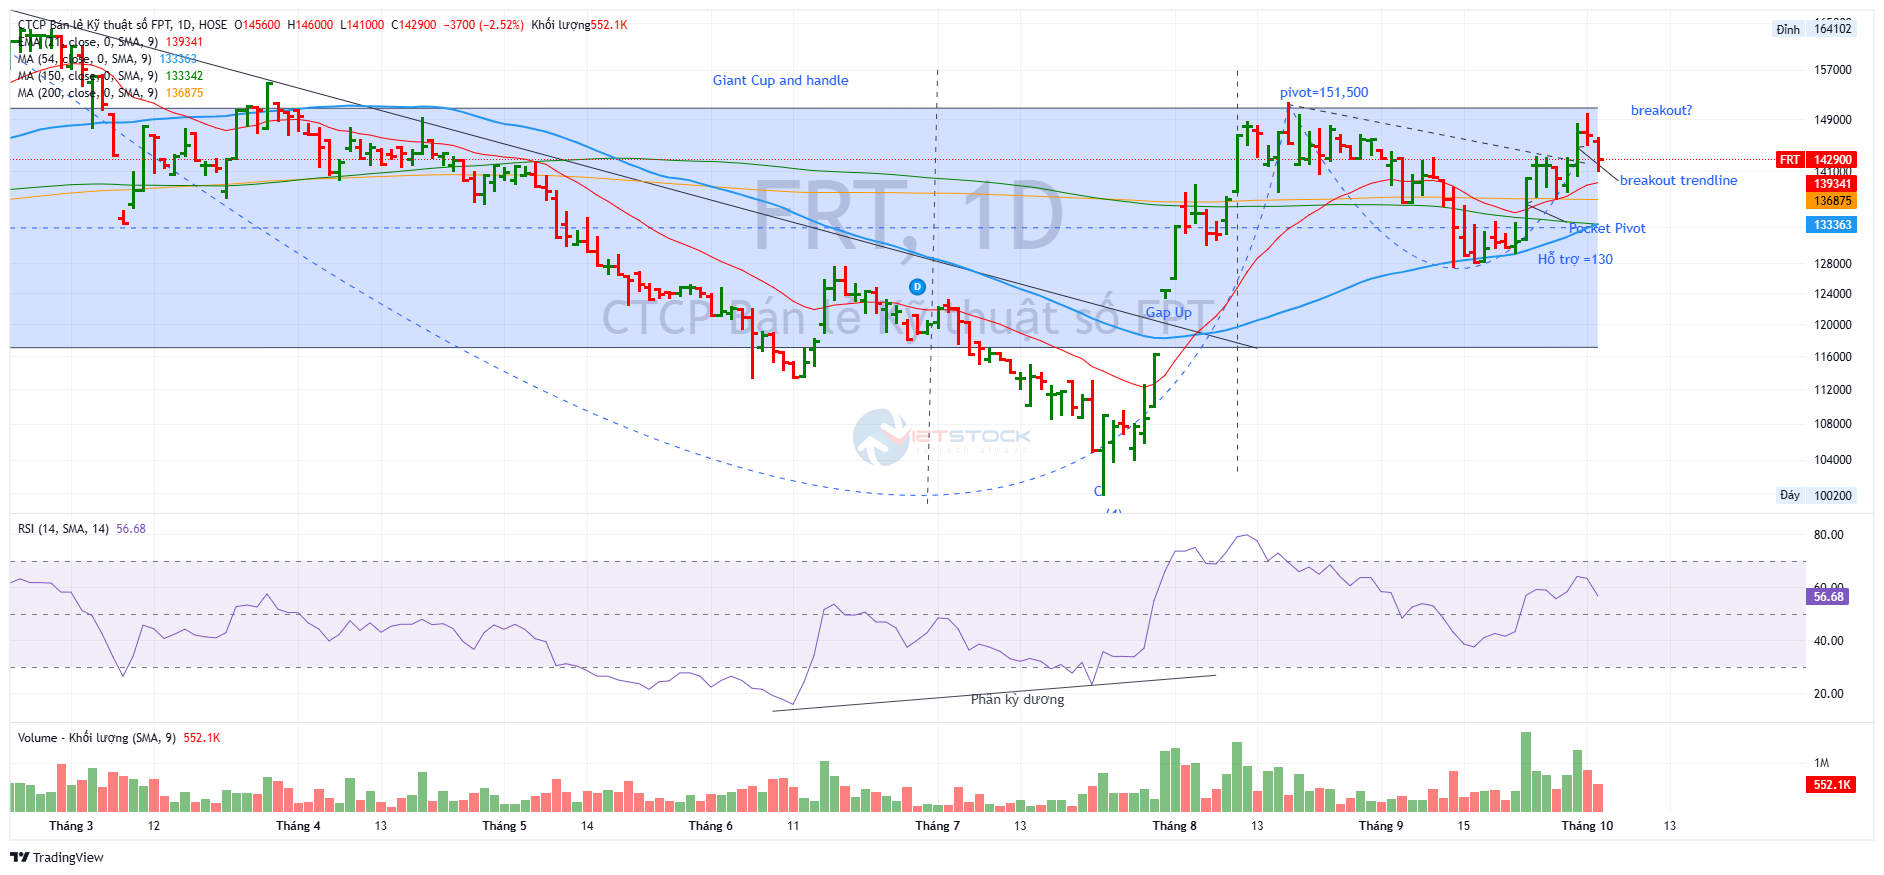
Trên đồ thị, RS của FRT là 86 hoạt động tốt vượt trội trên thị trường. Cổ phiếu vừa đi hết một chu kỳ lớn: từ đỉnh khoảng 172,400 đồng ngày 2/2 rơi gần 42% xuống đáy 100,200 đồng ngày 23/7. Phiên đáy có dáng bán ngược, giá thủng rồi đóng cửa ở 109,000 đồng với khối lượng gấp 2.3 lần trung bình 50 phiên; ba phiên kiểm tra sau đó chỉ còn khoảng một nửa khối lượng và không phiên nào xuống lại dưới đáy.
Ngày 31/7/2026, FRT có điểm mua Gap Up, tại vùng giá 123,000, đồng thời breakout đường trendline giảm giá.
Điểm mua Pocket Pivot đáng tin nhất là vào ngày 23/9: đóng cửa 140,100 đồng (+6.95%), khối lượng 1,647,100 cổ phiếu, gấp 3.3 lần; phiên 17/8 gấp 1.9 lần là tín hiệu yếu hơn. Vùng 148,000-151,500 bị chạm sáu lần từ 12/8 mà chưa phiên nào đóng cửa trên 148,000;.
Hôm 2/10 giá giảm 2.52% với khối lượng quanh trung bình, chưa đủ cạn để gọi là No Supply. Giá đóng cửa 142,900 đồng vẫn trên MA10 (140,360), MA50 (135,152) và MA200 (136,871), chưa có tín hiệu Bán sau 23/9.
Đọc theo khung Wyckoff áp cho một cổ phiếu, tôi nghiêng về tái tích lũy; kịch bản bị phủ nhận nếu đóng cửa dưới 131,200 đồng, và được xác nhận nếu đóng cửa trên 151,500 đồng với khối lượng khoảng 1.2 triệu cổ phiếu trở lên (đây cũng là điểm breakout thành công).