
Th8
Phân tích Doanh Nghiệp
FRT: Long Châu đưa lợi nhuận lên đỉnh mới, khối ngoại lập tức “quay xe” mua ròng. Thời điểm hoàn thiện hệ sinh thái với Long Châu Plus, xét nghiệm, tiêm chủng
- Doanh thu & lợi nhuận: Quý 2/2026, FRT ghi nhận doanh thu thuần 15,626 tỷ đồng (+37.2% YoY), LNST sau lợi ích cổ đông thiểu số đạt 341 tỷ đồng, tăng tới 187.8% YoY — mức lợi nhuận quý cao nhất kể từ khi công ty niêm yết.
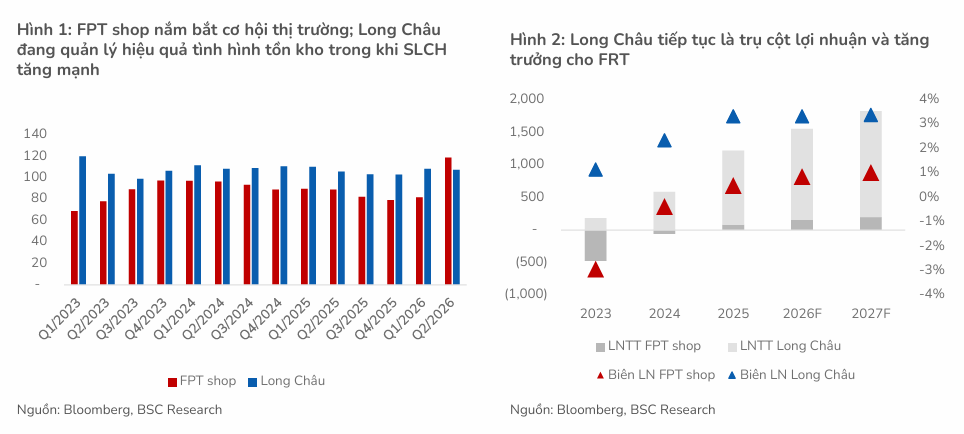
- Hoạt động cốt lõi: Long Châu đóng góp 340 tỷ đồng vào lợi nhuận hợp nhất — tương đương gần như toàn bộ lợi nhuận của cả Tập đoàn — với biên lợi nhuận ròng lập kỷ lục mới, mạng lưới đã vươn tới 2,639 nhà thuốc và 236 trung tâm tiêm chủng.
- Động lực bổ sung: Mô hình cửa hàng mới “Long Châu Plus” cùng dịch vụ xét nghiệm đang được thử nghiệm, FPT Shop trở lại có lãi dù còn mong manh, và đáng chú ý nhất: khối ngoại đảo chiều từ bán ròng sang mua ròng hàng triệu cổ phiếu ngay sau KQKD, kéo theo hàng loạt CTCK đồng loạt nâng dự phóng lợi nhuận 2026.
- Cập nhật mới nhất (VDSC, 11/9/2026): CTCK thứ năm lên tiếng, và cũng đồng thuận — nâng giá mục tiêu 6% lên 170,000 đồng/cổ phiếu, giữ khuyến nghị Mua, đồng thời hé lộ một chi tiết đáng chú ý: kết quả quý 2 đã vượt tới 50% kỳ vọng của chính đội phân tích VDSC.

Nếu phải chọn một câu để tóm tắt quý 2/2026 của FPT Retail, thì đó là: Long Châu đang một mình gánh cả đội. Doanh thu thuần hợp nhất đạt 15,626 tỷ đồng, tăng 37.2% YoY, đến từ cả hai chuỗi bán lẻ.
Nhưng nhìn xuống dòng lợi nhuận thì câu chuyện lộ rõ ngay: LNST sau lợi ích cổ đông thiểu số đạt 341 tỷ đồng, tăng 187.8% YoY — và trong số đó, 340 tỷ đồng (tức khoảng 99.7%) đến từ chuỗi nhà thuốc Long Châu. FPT Shop, chuỗi bán lẻ ICT vốn là “anh cả” của tập đoàn suốt nhiều năm, chỉ góp vỏn vẹn 1 tỷ đồng.
Lũy kế 6 tháng đầu năm 2026, doanh thu thuần đạt 30,743 tỷ đồng (+33.3% YoY), LNST sau lợi ích cổ đông thiểu số đạt 629 tỷ đồng (+119.2% YoY), tương ứng hoàn thành 48-55% dự phóng cả năm của các công ty chứng khoán — một con số đẹp đến mức khiến chính các chuyên viên phân tích cũng phải ngồi lại tính toán nâng dự báo, thay vì chỉ đơn thuần “duy trì quan điểm“.
Mức độ bất ngờ này lớn đến mức đáng nói riêng: theo VDSC, LNST-CĐTS quý 2 đã vượt tới 50% con số mà chính đội phân tích của họ dự phóng trước đó — không phải một khoản chênh lệch nhỏ có thể xuê xoa bằng “thận trọng trong dự báo”.
Điều gì đứng sau đà tăng trưởng này? Câu trả lời gói gọn trong ba chữ: Long Châu, Long Châu, và Long Châu.
Long Châu: từ “đứa con cưng được rót vốn” thành cỗ máy in tiền
Mạng lưới tiếp tục phình to, nhưng không pha loãng hiệu suất.
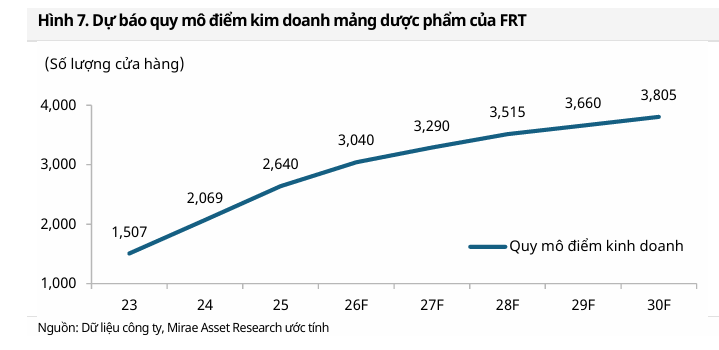
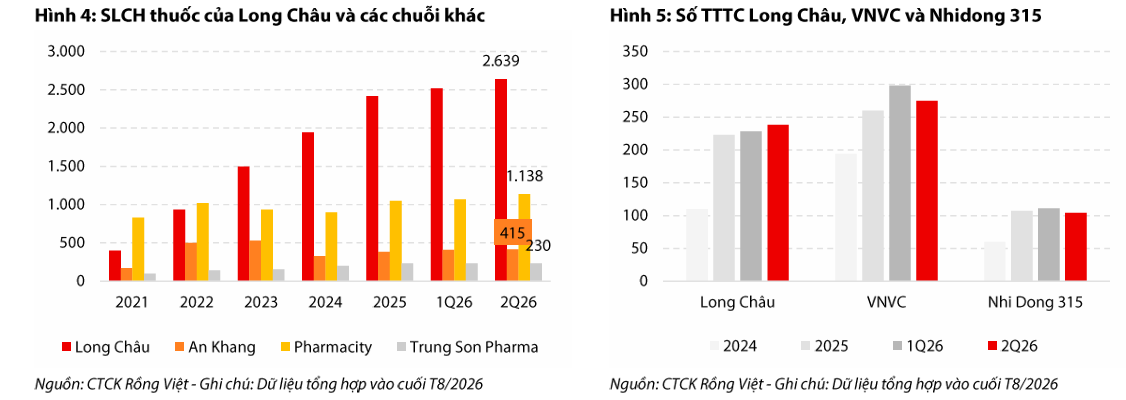
Tính đến cuối tháng 6/2026, Long Châu vận hành 2,639 nhà thuốc (tăng 448 nhà thuốc so với cùng kỳ, 222 nhà thuốc so với đầu năm) và 236 trung tâm tiêm chủng (tăng 58 trung tâm YoY).
Riêng quý 2, chuỗi mở thêm 122 nhà thuốc và 8 trung tâm tiêm chủng — tương đương hơn một nửa kế hoạch mở mới cả năm 2026 (400-450 cửa hàng).
Điều đáng nói là doanh thu bình quân mỗi cửa hàng không hề bị pha loãng dù mở mới dồn dập: đạt khoảng 1.3 tỷ đồng/tháng, tăng 11.7-12.7% YoY. Doanh số bán hàng tại cửa hàng cũ (SSSG) tăng hơn 10% YoY, cửa hàng mới đạt trên 20% YoY — vượt xa mức trung bình ngành bán lẻ dược phẩm chỉ 8-9%/năm theo IQVIA.
Đáng chú ý, VDSC chỉ ra một động lực khá thú vị đứng sau tốc độ SSSG này: chiến dịch truy quét hàng lậu, hàng giả, bán hàng không hóa đơn của cơ quan quản lý — vốn đang nhắm thẳng vào điểm yếu cố hữu của kênh nhà thuốc truyền thống — đang vô tình đẩy nhanh quá trình khách hàng “chuyển nhà” sang các chuỗi hiện đại như Long Châu, nhanh hơn cả kỳ vọng ban đầu.
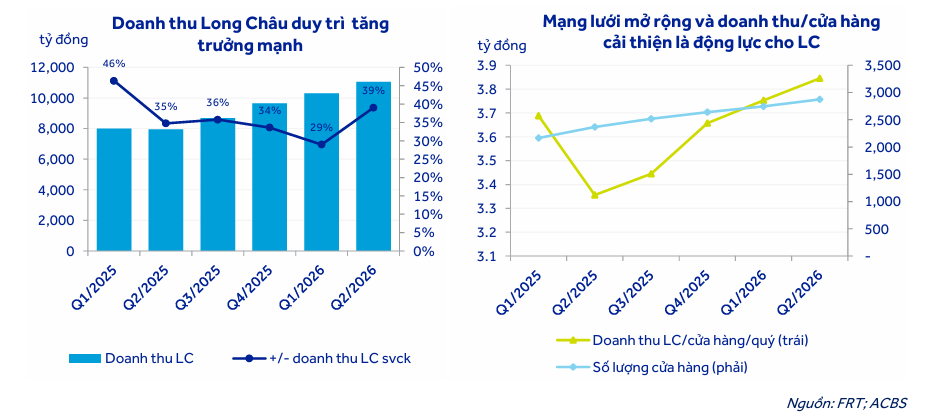
Biên lợi nhuận đạt đỉnh lịch sử.
Doanh thu Long Châu quý 2/2026 đạt hơn 11,100 tỷ đồng, tăng khoảng 39% YoY.
Biên lợi nhuận gộp cải thiện từ 23.1-23.3% cùng kỳ năm ngoái lên 23.7-24.9%, còn tỷ lệ chi phí bán hàng & quản lý trên doanh thu giảm hơn 1 điểm phần trăm nhờ hiệu ứng quy mô.
Kết quả: LNST toàn chuỗi đạt 454 tỷ đồng, tăng 125.9% YoY — phần lợi nhuận này đóng góp vào lợi nhuận hợp nhất của FRT (sau khi phân bổ theo tỷ lệ sở hữu 78.59% và lợi ích cổ đông thiểu số) là 340 tỷ đồng, tăng 133% YoY.
Biên lợi nhuận ròng của chuỗi đạt 3.1% (tính trên phần lợi nhuận về FRT) hoặc 4.1% (tính trên toàn chuỗi) — dù nhìn theo cách nào, đây cũng là mức kỷ lục mới kể từ khi Long Châu vận hành.
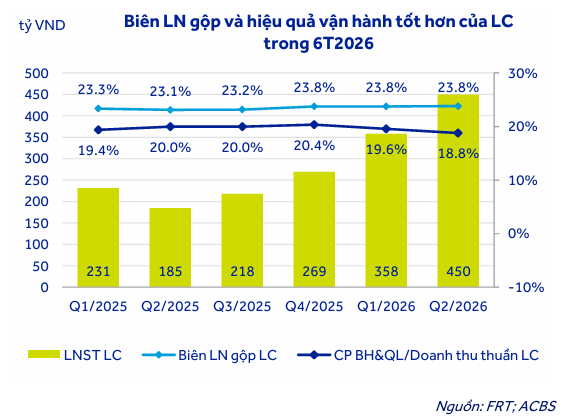
Không phải phép màu — mà là logic của quy mô.
Nhìn lại 5 năm gần đây, biên lợi nhuận gộp của mảng dược phẩm đã tăng đều từ 17.1% năm 2020 lên 23.4% năm 2025, tương đương cải thiện bình quân khoảng 1.3 điểm phần trăm mỗi năm.
Đây không phải diễn biến đột biến của một quý, mà là kết quả của cả một quá trình: sau giai đoạn 2023-2025 ưu tiên “phủ sóng” bằng mọi giá, Long Châu giờ bước vào giai đoạn thu hoạch — bán chéo hiệu quả hơn, tỷ trọng nhóm hàng giá trị gia tăng cao (thực phẩm chức năng, thuốc nội địa) tăng lên, và lợi thế đàm phán giá với nhà cung cấp cải thiện khi thị phần đã đạt khoảng 11% thị trường dược phẩm toàn quốc — một thị trường vẫn còn phân mảnh nặng khi khoảng 85% doanh số vẫn đến từ các nhà thuốc truyền thống.
Nói cách khác: dư địa để “ăn” thêm thị phần vẫn còn rất lớn.
FRT: LNST quý 2/2026 tăng vọt 187% nhờ Long Châu bứt tốc, FPT Shop thoát lỗ nhưng lợi nhuận vẫn mỏng
Trước khi công bố báo cáo quý 2, CTCK MAS dự báo doanh thu mảng dược phẩm năm 2026 đạt 43,089 tỷ đồng, tăng 25.7% so với cùng kỳ, nhờ đóng góp từ các cửa hàng mở mới và doanh thu bình quân mỗi cửa hàng tăng lên 1.18 tỷ đồng/tháng, tăng 9.2% so với cùng kỳ. Lợi nhuận trước thuế dự báo đạt 1,565 tỷ đồng, tăng 37.6% so với cùng kỳ.
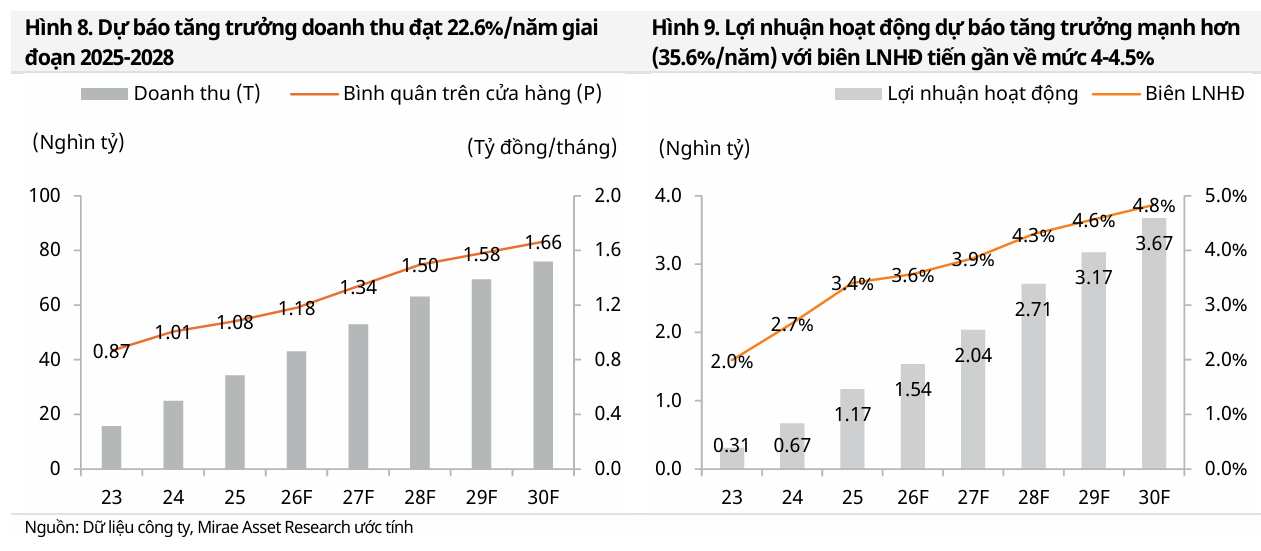
Và một câu chuyện chưa nằm trong giá: khả năng IPO Long Châu
Đây không phải tin đồn mới, mà là một kế hoạch đã âm thầm chuẩn bị từ 2024.
FPT Retail lập “Công ty TNHH Đầu tư FPT Long Châu” — pháp nhân riêng quản lý toàn bộ vốn góp tại chuỗi nhà thuốc — từ tháng 8/2024, được giới phân tích khi đó xem là bước đệm cho khả năng bán vốn/IPO Long Châu về sau.
Năm 2025, quỹ Creador chính thức trở thành cổ đông chiến lược, nắm khoảng 13% cổ phần Long Châu qua kết hợp phát hành riêng lẻ và mua lại cổ phần hiện hữu — thương vụ mà SSI Research khi đó định giá Long Châu ở mức khoảng 36,754 tỷ đồng (gần 1.5 tỷ USD).
BSC là CTCK đầu tiên đưa hẳn câu chuyện này vào luận điểm đầu tư.
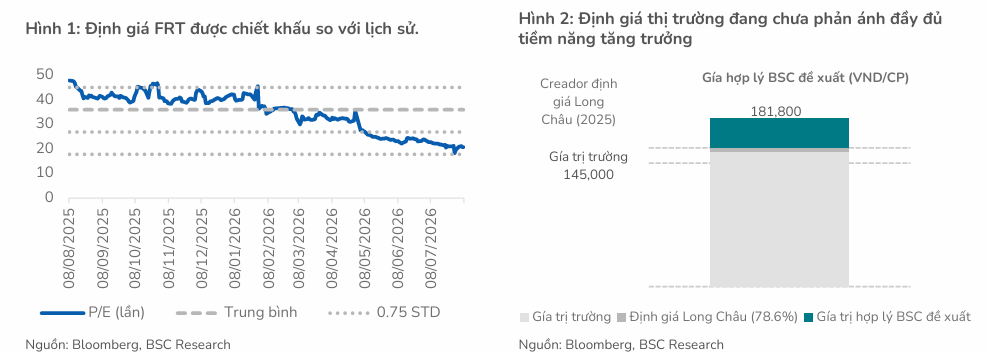
Trong báo cáo cập nhật ngày 25/8, BSC cho rằng định giá thị trường hiện tại của FRT “mới chỉ phản ánh định giá Long Châu tại thương vụ bán vốn năm 2025, chưa bao gồm tiềm năng tăng trưởng lợi nhuận của Long Châu giai đoạn 2025-2030″ — và xem thông tin IPO Long Châu (nếu xảy ra) như một chất xúc tác chưa được thị trường định giá đầy đủ.
Cần nói rõ: đến thời điểm hiện tại, chưa có lịch trình IPO chính thức nào được công bố — đây vẫn là một kỳ vọng, không phải một sự kiện đã chốt, nên nhà đầu tư nên xem đây là yếu tố “có thể có thêm”, không phải biến số để đặt cược toàn bộ luận điểm đầu tư.
Long Châu Plus, xét nghiệm, tiêm chủng: hệ sinh thái sức khỏe đang thành hình
Mô hình cửa hàng mới nhắm vào khu dân cư trẻ.
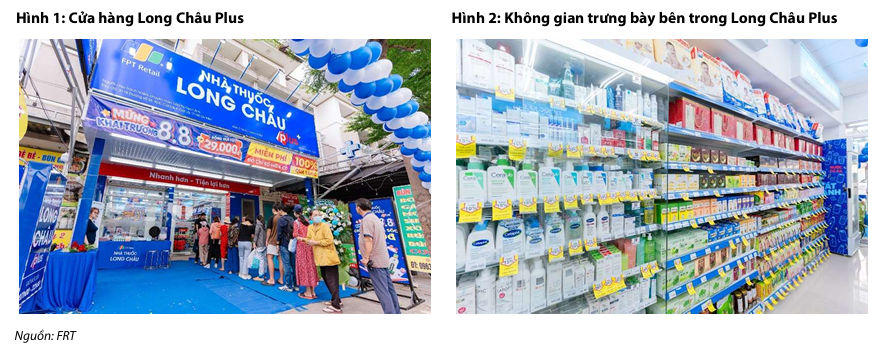
Từ nửa cuối năm 2026, Long Châu bắt đầu thử nghiệm mô hình “Long Châu Plus” tại các khu dân cư hiện đại, tập trung nhiều hơn vào nhóm sản phẩm không phải thuốc và thực phẩm chức năng theo hướng cửa hàng tiện lợi, nhưng vẫn đảm bảo đầy đủ danh mục thuốc.
Đây là nhóm hàng có biên lợi nhuận tốt hơn hẳn so với bán thuốc kê đơn truyền thống, nên nếu mô hình này nhân rộng thành công, nó có thể trở thành một nấc thang cải thiện biên lợi nhuận tiếp theo — sau nấc thang đã đạt được nhờ quy mô như phân tích ở trên.
Dịch vụ xét nghiệm — bước đi thận trọng nhưng đầy tham vọng.
Công ty cũng đang thử nghiệm dịch vụ xét nghiệm tại 5-6 điểm lấy mẫu, tận dụng lưu lượng khách hàng sẵn có từ hệ thống nhà thuốc và trung tâm tiêm chủng.
Về dài hạn, nếu các điểm lấy mẫu này chứng minh được hiệu quả, Long Châu có thể tiến tới vận hành phòng lab và triển khai chẩn đoán hình ảnh — dù ban lãnh đạo nhấn mạnh quá trình này “sẽ rất thận trọng theo nhu cầu khách hàng”, không phải một cuộc chạy đua mở rộng nóng vội.
Cùng với hai đối thủ Pharmacity (vừa nhận vốn từ quỹ đầu tư toàn cầu LeapFrog Investments) và An Khang, ba chuỗi lớn giờ đây không chỉ cạnh tranh về số lượng cửa hàng, mà về việc ai giữ chân khách hàng lâu hơn trong một hệ sinh thái chăm sóc sức khỏe khép kín — từ phòng bệnh, xét nghiệm, điều trị cho tới tiêm chủng.
Tiêm chủng: mảng nhỏ nhưng đang tiến gần điểm hòa vốn.
Long Châu tham gia thị trường tiêm chủng tư nhân từ tháng 7/2023 và hiện đứng đầu Việt Nam về quy mô, cùng với VNVC và Nhi Đồng 315 — dù đi theo mô hình khác biệt: khoảng 80% trung tâm tiêm chủng của Long Châu là mô hình shop-in-shop tích hợp ngay trong nhà thuốc, giúp tiết kiệm đáng kể chi phí mặt bằng và tận dụng tệp khách hàng sẵn có. Mảng này hiện đóng góp dưới 5% doanh thu Long Châu nhưng được kỳ vọng tăng lên 10% trong 5 năm tới.
Tính đến quý 2/2026, đã có hơn 150 trung tâm (khoảng 65-70% tổng số) đạt điểm hòa vốn cấp độ cửa hàng, công ty đặt mục tiêu hòa vốn toàn chuỗi vào năm 2027.
FPT Shop: doanh thu hồi phục, nhưng lợi nhuận vẫn “đi trên dây”
Tăng trưởng doanh thu ấn tượng, nhờ hai cơn gió thuận.
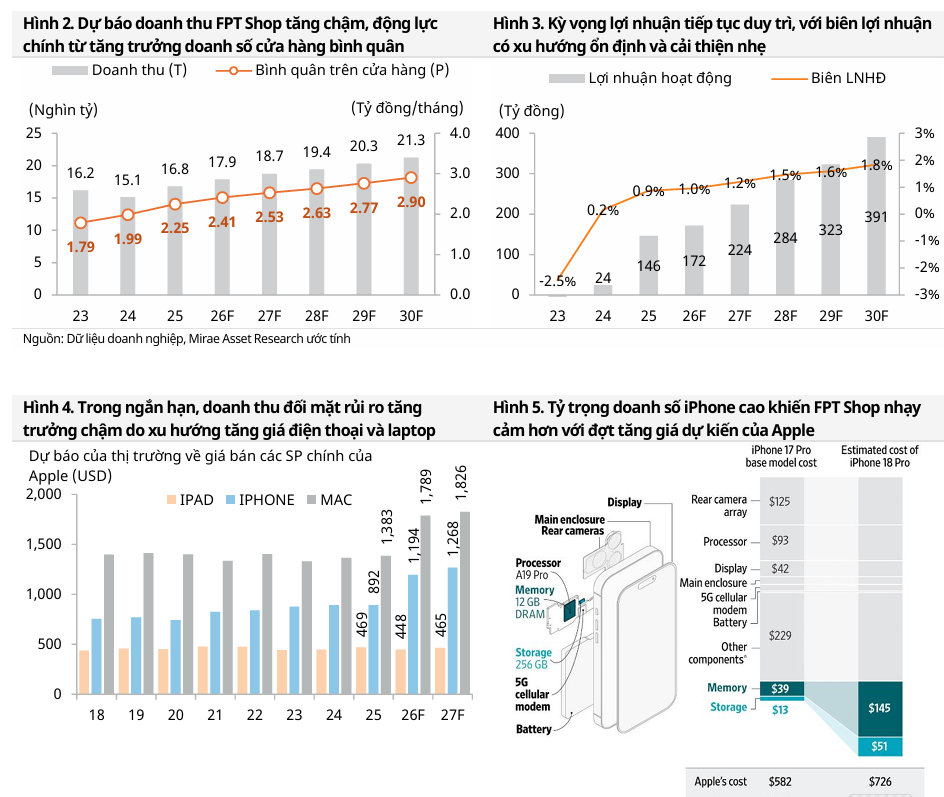
Doanh thu FPT Shop quý 2/2026 đạt khoảng 4,570 tỷ đồng, tăng 31-33% YoY — mức tăng mạnh nhất nhiều quý trở lại đây.
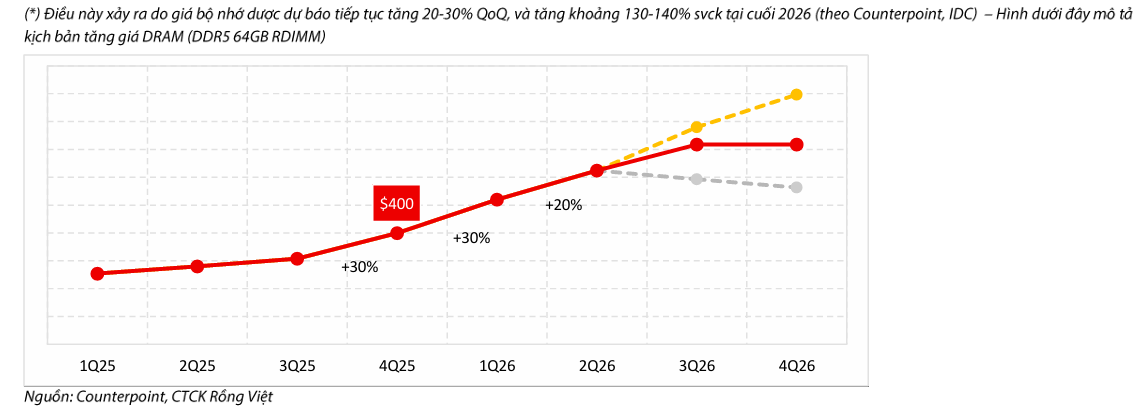
Động lực đến từ hiện tượng “chipflation” (giá RAM, chip nhớ tăng mạnh) khiến người tiêu dùng đổ xô mua laptop trước khi giá tiếp tục leo thang, cộng thêm việc dòng iPhone giá cao mở rộng thị phần và các chương trình bán hàng theo mùa (tựu trường, trả góp, gói cước MVNO) được đẩy sớm hơn thường lệ.
Nhưng chuyển hóa doanh thu thành lợi nhuận vẫn là bài toán khó.
Biên lợi nhuận gộp giảm khoảng 1 điểm phần trăm YoY, xuống còn 11.4-11.5%, do giá đầu vào tăng trong khi công ty ưu tiên giữ giá bán để duy trì sức mua — nói cách khác, FPT Shop chọn hy sinh biên lợi nhuận để giữ khách.
Đã vậy, chi phí lãi vay của chuỗi còn tăng tới 99.3% YoY, thậm chí còn cao hơn cả lợi nhuận trước thuế và lãi vay cộng lại.
Kết quả, FPT Shop chỉ đóng góp 1 tỷ đồng vào LNST hợp nhất — dù đã cải thiện so với khoản lỗ 27 tỷ đồng cùng kỳ năm ngoái, con số này vẫn cho thấy chuỗi ICT của FRT đang đi trên một sợi dây rất mảnh giữa có lãi và hòa vốn.
Trước thời điểm công bố báo cáo quý 2, CTCK MAS dự báo doanh thu mảng thiết bị điện tử của FRT đạt 17,886 tỷ đồng, tăng 6.4% so với cùng kỳ, với biên lợi nhuận hoạt động duy trì ổn định ở mức 1.0%. Lợi nhuận trước thuế dự báo đạt 113 tỷ đồng, tăng 38.7% so với cùng kỳ, đóng góp khoảng 29.3% vào doanh thu hợp nhất và 6.8% vào lợi nhuận trước thuế hợp nhất của FRT.
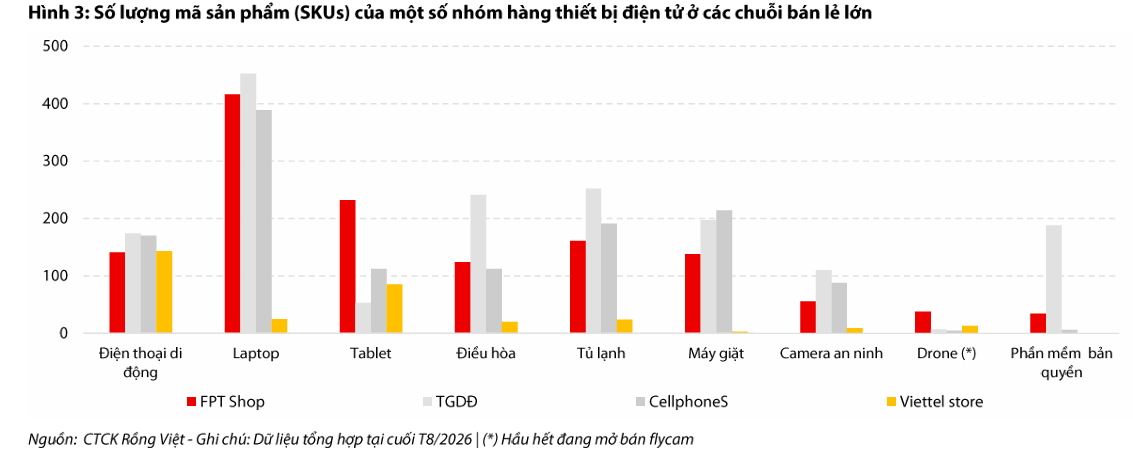
 Drone — canh bạc nhỏ, chưa đáng kỳ vọng nhiều.
FPT Shop cũng tận dụng mạng lưới bán lẻ để thử bán một số sản phẩm drone trên website, nhưng mảng này vướng rào cản pháp lý (giấy phép cho người điều khiển) nên vẫn đang trong giai đoạn làm việc với cơ quan quản lý.
Thị trường drone được đánh giá tiềm năng, đặc biệt trong nông nghiệp, nhưng là một “ngách” nhỏ hơn nhiều so với bán lẻ điện tử truyền thống — chưa phải câu chuyện đáng đưa vào mô hình định giá ở thời điểm này.
Nhìn sang quý 3: đà tăng trưởng ba chữ số liệu có hạ nhiệt?
Chưa — ít nhất là theo dự phóng mới nhất.
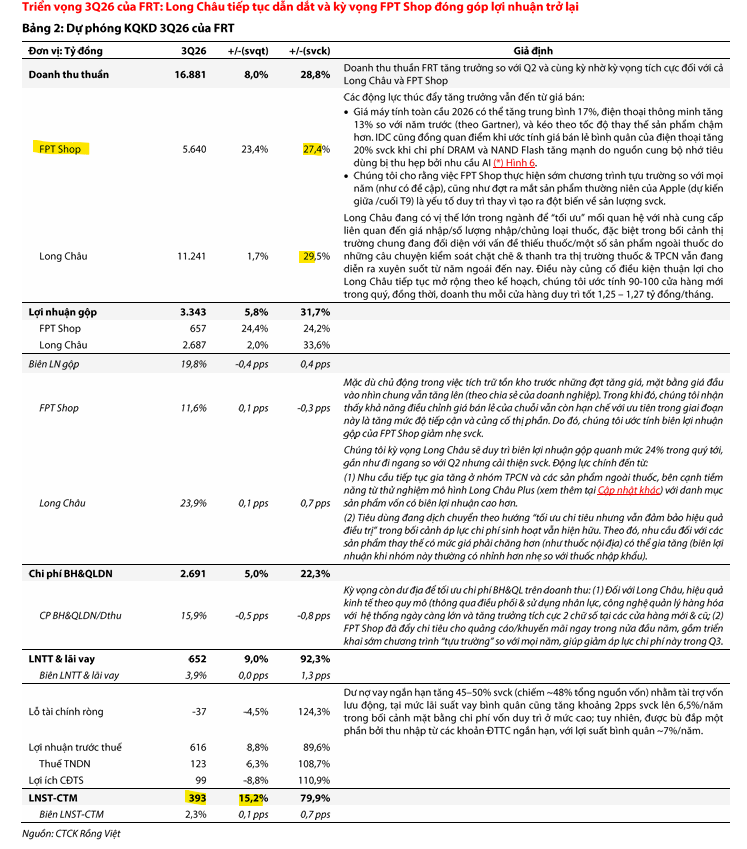
VDSC là CTCK đầu tiên trong nhóm đưa ra con số cụ thể cho quý 3/2026: LNST-CĐTS dự kiến đạt 393 tỷ đồng, tăng 80% YoY — trong đó Long Châu đóng góp 348 tỷ đồng (+103% YoY) và FPT Shop khoảng 45 tỷ đồng.
Nói cách khác, tốc độ tăng trưởng lợi nhuận của Long Châu trong quý 3 được dự báo còn nhanh hơn cả quý 2 (vốn đã là +133% YoY) — nhờ vị thế đàm phán giá nhập ngày càng lớn với nhà cung cấp, cộng thêm hiệu ứng tiếp diễn của chiến dịch chống hàng lậu/giả.
VDSC ước tính chuỗi sẽ mở thêm 90-100 nhà thuốc trong quý 3, duy trì doanh thu mỗi cửa hàng quanh 1.25-1.27 tỷ đồng/tháng.
Về phía FPT Shop, VDSC dự báo SSSG cả năm 2026 có thể lên tới 29.4% YoY — một con số rất cao, phản ánh chính hiệu ứng “chipflation” đã phân tích ở trên, dù công ty vẫn phải hy sinh một phần lợi nhuận cho các chương trình khuyến mãi/trả góp để giữ đà này.
Cả năm 2026: VDSC nâng dự phóng thêm một nấc.
Sau KQKD quý 2, VDSC nâng dự phóng doanh thu và LNST-CĐTS năm 2026 của FRT thêm lần lượt 10% và 26% so với dự phóng cũ, lên 66,075 tỷ đồng (+29% YoY) và 1,445 tỷ đồng (+82% YoY), tương ứng EPS 8,083 đồng/cổ phiếu.
Đây là mức dự phóng lợi nhuận cao nhất trong 5 báo cáo — thậm chí cao hơn cả BSC (1,357 tỷ đồng) — cho thấy VDSC là bên tin tưởng nhất vào khả năng Long Châu tiếp tục “gánh” cả công ty trong hai quý còn lại của năm.
Khối ngoại đảo chiều: từ bán tháo sang gom hàng chỉ trong một tháng
Trước KQKD: một làn sóng bán ròng kéo dài.
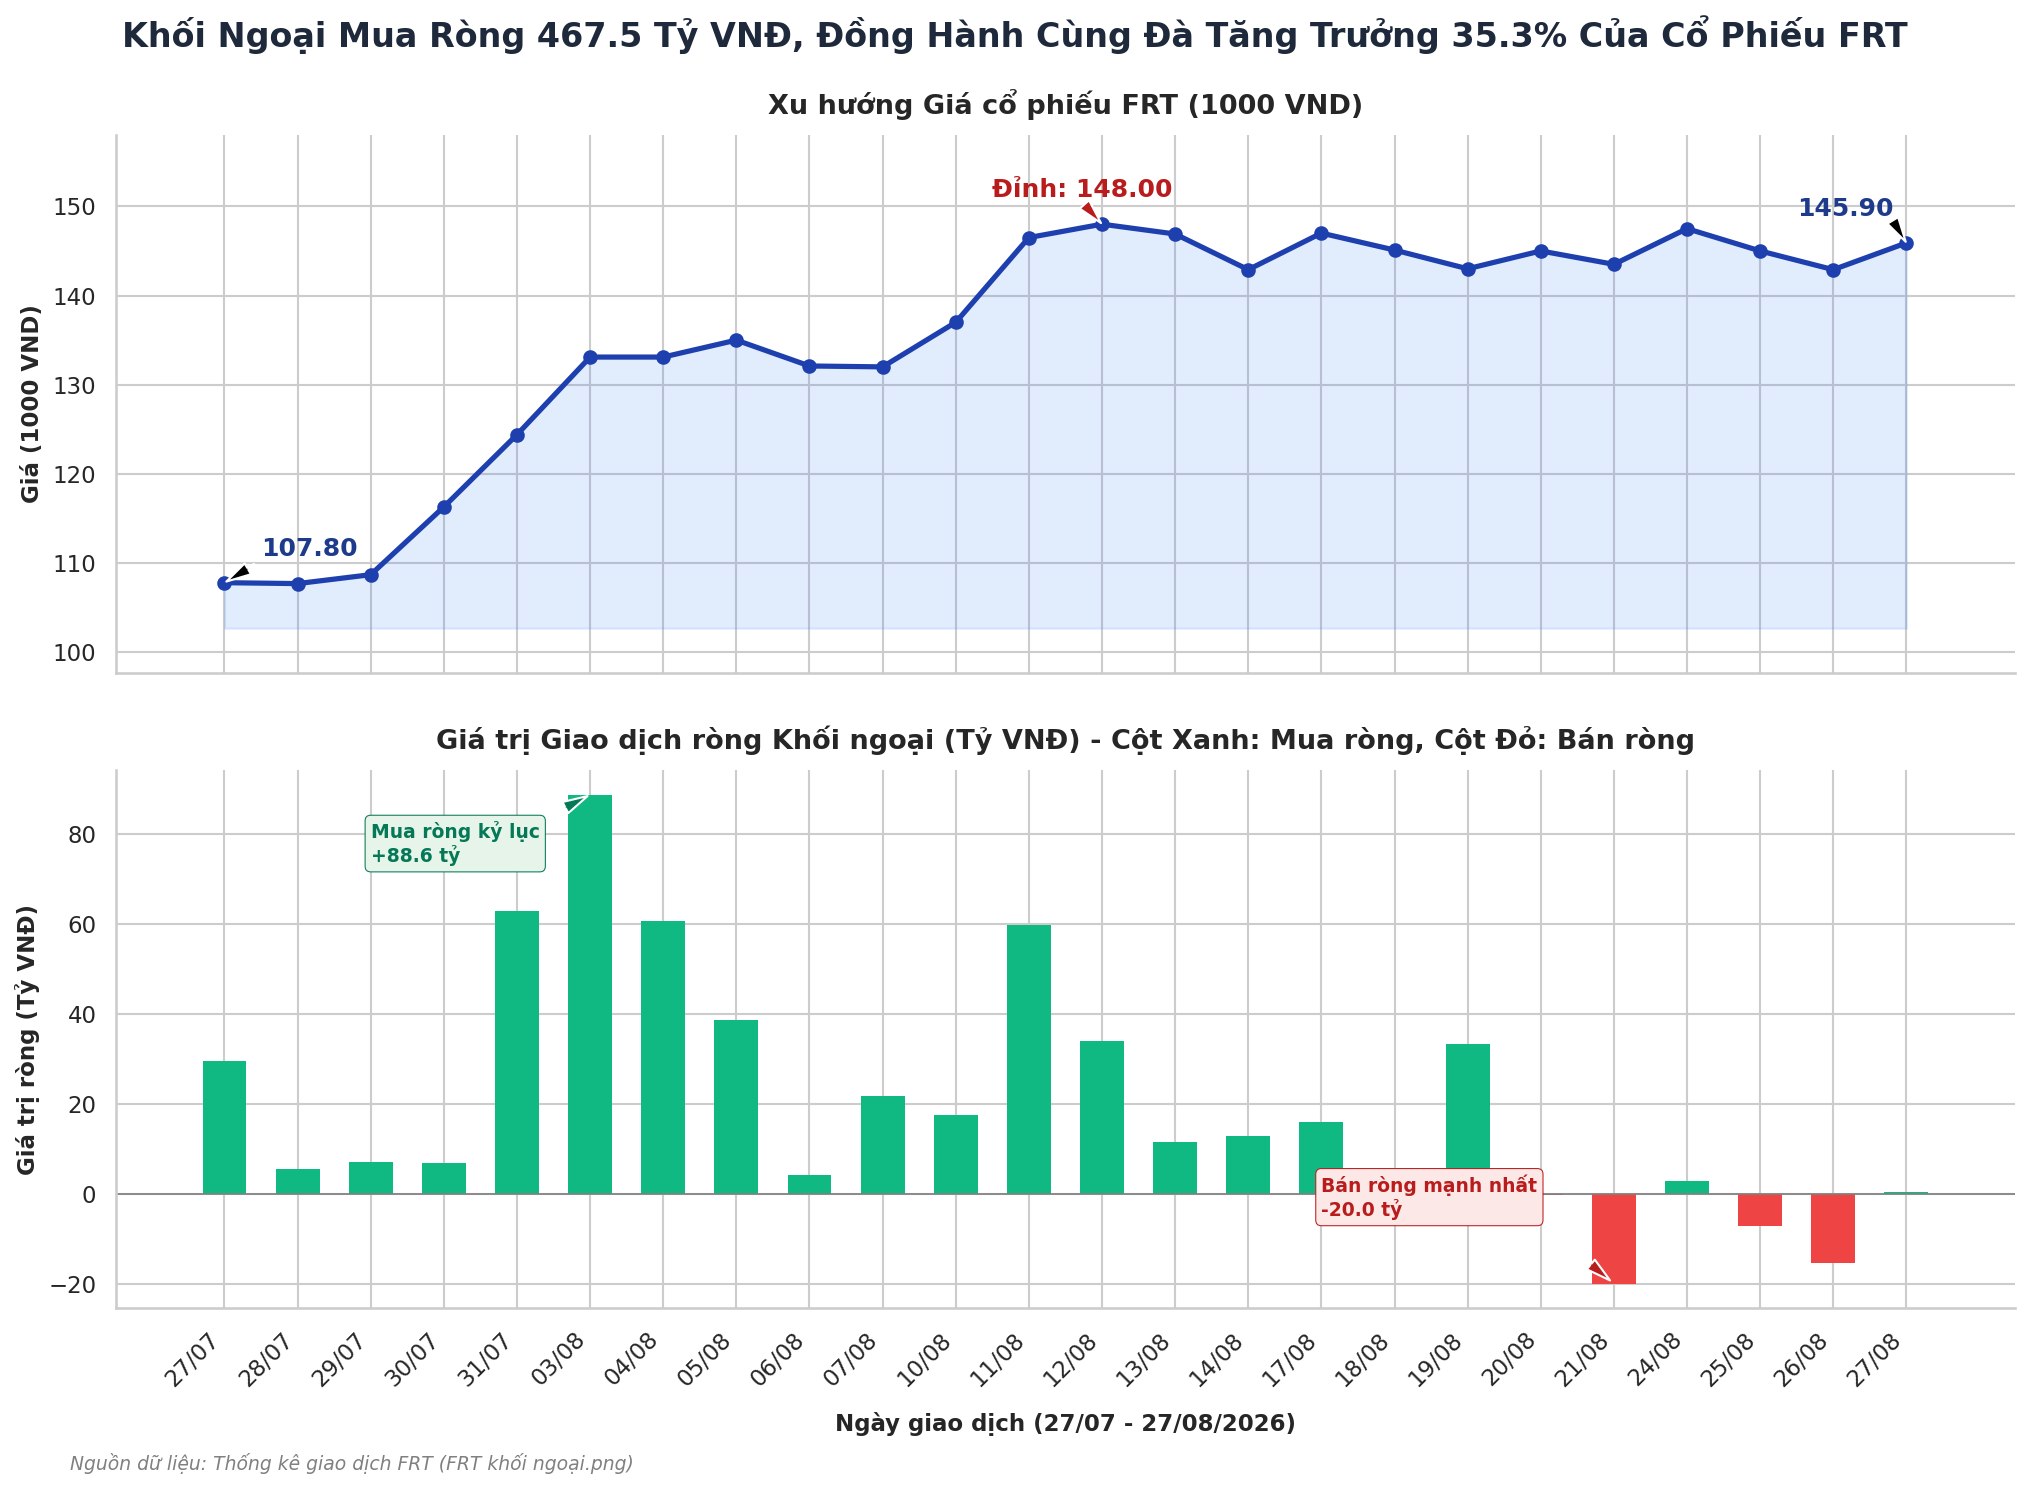
Dữ liệu giao dịch thực tế trên sàn cho thấy khối ngoại đã bán ròng cổ phiếu FRT gần như liên tục từ cuối tháng 5 đến cuối tháng 7/2026, đẩy khối lượng bán ròng lũy kế lên tới hơn 1.24 triệu cổ phiếu tính đến ngày 22/7 — đúng giai đoạn cổ phiếu dò đáy và điểm xếp hạng sức mạnh giá tương đối (RS Rating) rơi xuống vùng rất thấp, chỉ quanh 2-10 điểm trong suốt tháng 5 và 6.
Ngay khi KQKD quý 2 hé lộ, dòng tiền đảo chiều gần như lập tức.
Bắt đầu từ phiên 23/7 — đúng thời điểm thông tin KQKD tích cực bắt đầu lan ra thị trường — khối ngoại chuyển hẳn sang mua ròng.
Đỉnh điểm là chuỗi phiên đầu tháng 8, ngay sau khi HSC và Vietcap công bố báo cáo cập nhật KQKD: chỉ riêng 4 phiên từ 31/7 đến 5/8, khối ngoại mua ròng tổng cộng hơn 1.9 triệu cổ phiếu.
Tính chung từ đáy 22/7 đến phiên 26/8, khối ngoại đã mua ròng khoảng 3.9 triệu cổ phiếu — đủ để đảo ngược hoàn toàn bức tranh, đưa khối lượng mua ròng lũy kế (tính từ cuối tháng 5) từ mức âm hơn 1.2 triệu cổ phiếu sang dương gần 2.7 triệu cổ phiếu.
Với vùng giá giao dịch giai đoạn này (khoảng 116,000-143,000 đồng/cổ phiếu), giá trị mua ròng ước tính vào khoảng 500-550 tỷ đồng — con số không hề nhỏ so với thanh khoản bình quân của FRT.
Room ngoại cũng phản ánh đúng câu chuyện này.
Tỷ lệ sở hữu nước ngoài tăng từ khoảng 31.2-31.5% hồi giữa tháng 7 lên khoảng 33.5% vào thời điểm 21/8 (tính ngược từ room còn lại 15.5% so với giới hạn sở hữu nước ngoài 49% theo ACBS) — đúng bằng độ lớn của đợt mua ròng vừa nêu.
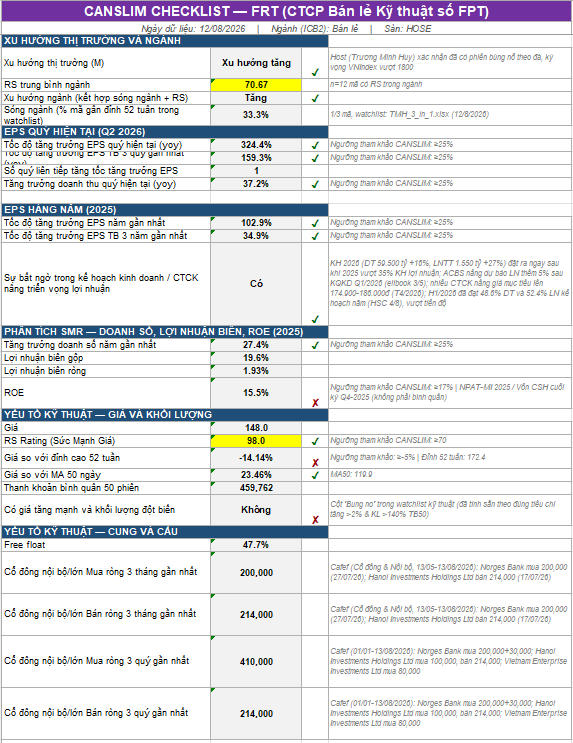
Điểm xếp hạng RS cũng bật tăng thần tốc, từ vùng gần đáy hồi tháng 5-6 lên tới 98/100 vào cuối tháng 8 — gần như đứng đầu toàn thị trường về sức mạnh giá tương đối.
Cần lưu ý, vài phiên cuối tháng 8 đã xuất hiện áp lực chốt lời nhẹ từ khối ngoại (bán ròng trở lại trong các phiên 18/8, 20-21/8, 25-26/8), nên nhịp mua ròng dữ dội này nhiều khả năng đã đi qua giai đoạn “nóng” nhất — điều nhà đầu tư nên theo dõi tiếp trong các phiên tới, thay vì mặc định dòng vốn ngoại sẽ tiếp tục đổ vào đều đặn.
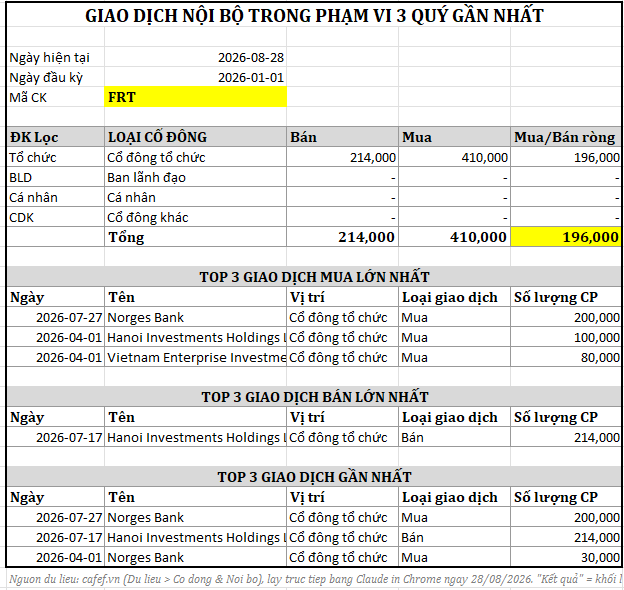
Dữ liệu giao dịch của cổ đông lớn và cổ đông nội bộ tại CTCP Bán lẻ Kỹ thuật số FPT (FRT) trong giai đoạn vừa qua cho thấy hoạt động của nhóm quỹ ngoại Dragon Capital (thông qua quỹ thành viên Norges Bank).
Cụ thể, trong phiên giao dịch ngày 27/07/2026 (hoặc ngày 23/07/2026 tùy theo thời điểm hạch toán báo cáo), quỹ thành viên Norges Bank đã thực hiện mua ròng 200,000 cổ phiếu FRT, nâng lượng nắm giữ lên hơn 1.06 triệu cổ phiếu (tương ứng tỷ lệ 0.60%). Động thái gom thêm cổ phiếu này đã giúp toàn bộ nhóm quỹ ngoại Dragon Capital chính thức vượt ngưỡng sở hữu 5% và trở lại ghế cổ đông lớn tại FPT Retail. Ở chiều ngược lại, một số tổ chức khác như Hanoi Investments Holdings Limited có động thái bán bớt (giảm 214,000 cổ phiếu vào ngày 17/07/2026).
Việc nhóm Dragon Capital liên tục có các giao dịch gom hàng và tái thiết lập vị thế cổ đông lớn cho thấy sự đánh giá cao của các quỹ đầu tư tổ chức lớn đối với tiềm năng tăng trưởng dài hạn của FRT, đặc biệt trong bối cảnh chuỗi nhà thuốc Long Châu tiếp tục giữ vững đà mở rộng và hiệu quả kinh doanh cốt lõi khởi sắc.
Trong khi khối ngoại và các quỹ đầu tư có sự dịch chuyển tỷ trọng đáng kể, giao dịch từ các lãnh đạo quản lý trực tiếp trong công ty duy trì trạng thái ổn định, không ghi nhận các đợt mua bán biến động lớn mang tính cá nhân, thể hiện sự cam kết nắm giữ lâu dài và tập trung vào chiến lược điều hành kinh doanh.
Định giá: thị trường đã bắt đầu tin, nhưng vẫn còn dư địa để tin thêm
Giá đã chạy trước một đoạn khá dài. Từ mức khoảng 113,600-116,300 đồng/cổ phiếu khi MAS và HSC công bố báo cáo (giữa tháng 7 và đầu tháng 8), cổ phiếu FRT đã tăng lên 143,500-145,000 đồng vào thời điểm ACBS và BSC cập nhật báo cáo cuối tháng 8 — một phần không nhỏ nhờ chính lực mua ròng của khối ngoại vừa phân tích ở trên.
Điều này lý giải vì sao dư địa tăng giá theo các giá mục tiêu mới nhất (ACBS, BSC) chỉ còn quanh 10-25%, thấp hơn hẳn mức 32.0% (MAS) và 44.5% (HSC) được đưa ra trước đó — không phải vì các CTCK ra báo cáo sau kém lạc quan hơn về triển vọng kinh doanh, mà đơn giản vì thị trường đã “ăn” trước một phần câu chuyện.
Đến ngày 10/9 — thời điểm VDSC chốt số liệu cho báo cáo mới nhất — giá cổ phiếu ở mức 140,000 đồng, tức đã đi ngang/điều chỉnh nhẹ so với vùng 143,500-145,000 hồi cuối tháng 8, đúng như tín hiệu chốt lời của khối ngoại đã nêu ở trên; upside theo giá mục tiêu VDSC (170,000 đồng) vì vậy nới rộng ra lại một chút, lên 22%.
Cả năm công ty chứng khoán đều đồng thuận nâng dự phóng sau KQKD quý 2, chỉ khác nhau về mức độ.
MAS (báo cáo lần đầu ngày 16/7, trước khi có KQKD quý 2) dự phóng doanh thu năm 2026 đạt 60,975 tỷ đồng (+19.4% YoY) và LNST-CĐTS 1,074 tỷ đồng (+35.2% YoY), khuyến nghị Mua với giá mục tiêu 150,000 đồng/cổ phiếu.
Sau khi KQKD quý 2 vượt kỳ vọng, HSC nâng dự phóng doanh thu lên 63,317 tỷ đồng (+23.9% YoY) và LNST-CĐTS lên 1,201 tỷ đồng (+51.1% YoY), giữ khuyến nghị Mua vào với giá mục tiêu 168,095 đồng/cổ phiếu.
ACBS điều chỉnh tăng 33% dự phóng lợi nhuận sau thuế hợp nhất năm 2026 lên 1,850 tỷ đồng (+88% YoY) — tương ứng phần lợi nhuận thuộc về cổ đông công ty mẹ vào khoảng 1,415 tỷ đồng (+78% YoY) — và đưa ra khuyến nghị Khả quan với giá mục tiêu 158,800 đồng/cổ phiếu.
Mới nhất và lạc quan nhất là BSC.
Trong báo cáo ngày 25/8, BSC dự phóng doanh thu năm 2026 đạt 63,231 tỷ đồng (khoảng +24% YoY) và LNST-CĐTS 1,357 tỷ đồng (+71% YoY) — tương đương EPS dự phóng 7,971 đồng/cổ phiếu — đồng thời nâng khuyến nghị lên Mua với giá mục tiêu 181,800 đồng/cổ phiếu, cao nhất trong 5 báo cáo tính đến nay, tương ứng upside 25% so với giá 145,000 đồng tại thời điểm ra báo cáo.
Đáng chú ý, giá mục tiêu này được BSC tính theo phương pháp định giá từng phần (SOTP) với bảng độ nhạy LNST-cổ đông mẹ và P/E mục tiêu — đúng bằng ô giao giữa LNST 1,357 tỷ đồng và P/E mục tiêu 23 lần.
BSC cũng thẳng thắn thừa nhận một điểm thú vị: dù nâng mạnh dự phóng lợi nhuận, họ đồng thời hạ P/E mục tiêu và tăng tỷ lệ chiết khấu do lo ngại chi phí sử dụng vốn neo cao trong trung hạn — hai yếu tố “cấn” lẫn nhau khiến giá mục tiêu cuối cùng chỉ tương đương báo cáo liền trước, dù nền tảng kinh doanh đã cải thiện rõ rệt.
Nói cách khác: BSC lạc quan hơn về FRT-doanh nghiệp, nhưng không lạc quan hơn về mặt bằng lãi suất-định giá của thị trường chung.
VDSC (11/9/2026) đi theo đúng logic đó — và là bằng chứng thứ hai cho thấy đây không phải chuyện riêng của BSC.
VDSC dùng phương pháp định giá từng phần theo DCF cho cả hai chuỗi thay vì EV/EBITDA đơn thuần, và nâng giá mục tiêu thêm 6% lên 170,000 đồng/cổ phiếu, khuyến nghị Mua với tỷ suất sinh lời kỳ vọng 22% so với giá đóng cửa ngày 10/9 (140,000 đồng).
Nhưng cùng lúc đó, VDSC cũng chủ động nâng giả định chi phí sử dụng vốn bình quân (WACC) của FPT Shop lên 12.5% (từ 12.0%) và của Long Châu lên 13.7% (từ 12.5%) — với lý do y hệt BSC: “phản ánh môi trường lãi suất neo cao”.
Thú vị hơn nữa, nhìn lại lịch sử khuyến nghị của chính VDSC thì đường đi không hề thẳng tắp: từ 176,000 đồng (tháng 3/2026), giá mục tiêu bị hạ xuống 161,000 đồng (tháng 6/2026) trước khi hồi phục lên 170,000 đồng ở lần cập nhật này — tức là ngay cả CTCK đang lạc quan cũng từng phải “đi lùi” một nhịp giữa năm vì áp lực lãi suất, trước khi kết quả kinh doanh vượt trội của Long Châu kéo họ quay lại.
Điểm đồng thuận giữa hai báo cáo mới nhất (BSC, VDSC) do đó không nằm ở con số, mà ở thông điệp: triển vọng kinh doanh của FRT đang tốt lên nhanh hơn tốc độ mà mặt bằng lãi suất cho phép thị trường trả giá cao hơn.
Về định giá tương đối, câu chuyện vẫn xoay quanh việc so sánh Long Châu với ai.
Ở mức giá hiện tại, FRT giao dịch quanh 22.5x P/E trailing — cao hơn trung bình ngành bán lẻ Việt Nam (15.0-18.0x) nhưng vẫn thấp hơn đáng kể trung bình 5 năm của chính công ty (29.0-35.0x, tùy CTCK tính toán).
BSC ước tính P/E dự phóng 2026-2027 chỉ khoảng 15-18 lần — chiết khấu sâu so với trung bình lịch sử, và theo họ chỉ tương đương định giá của riêng Long Châu tại vòng gọi vốn 2025, nghĩa là gần như chưa tính thêm đồng nào cho tăng trưởng lợi nhuận tương lai của chuỗi.
MAS cũng cho rằng việc so sánh Long Châu với các chuỗi nhà thuốc khu vực đã bước vào giai đoạn trưởng thành (trung vị EV/EBITDA khoảng 6.7x) là khập khiễng, bởi Long Châu vẫn đang trong giai đoạn mở rộng với tăng trưởng EBITDA dự phóng khoảng 30%/năm giai đoạn 2025-2028 — gần với hình ảnh của các chuỗi nhà thuốc Trung Quốc trong giai đoạn bùng nổ 2017-2021, khi mức định giá EV/EBITDA hai chữ số vẫn được thị trường chấp nhận.
Nói cách khác: nếu Long Châu tiếp tục chuyển hóa quy mô thành lợi nhuận đúng như quý 2 vừa thể hiện, mức định giá hiện tại chưa hẳn đã đắt — nhưng cũng không còn “rẻ như cho” như hồi giữa năm.
Ở góc nhìn khác, tự bản thân dự phóng của VDSC cũng ngầm xác nhận điều này: với giá mục tiêu 170,000 đồng, P/E dự phóng 2026 chỉ khoảng 17.3 lần trong khi ROE dự phóng lên tới 29.5% — một tổ hợp định giá/hiệu quả sinh lời mà không nhiều doanh nghiệp bán lẻ niêm yết nào trên sàn hiện có được.
| Tiêu chí | MAS (16/7/2026) | HSC (4/8/2026) | ACBS (24/8/2026) | BSC (25/8/2026) | VDSC (11/9/2026) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua | Mua vào | Khả quan | Mua | Mua |
| Giá mục tiêu (VND/cp) | 150,000 | 168,095 | 158,800 | 181,800 | 170,000 |
| Giá đóng cửa tại ngày báo cáo (VND/cp) | 113,600 | 116,300 | 143,500 | 145,000 | 140,000 |
| Upside kỳ vọng | 32.0% | 44.5% | 10.6% | 25.0% | 22.0% |
| Dự phóng doanh thu năm 2026 (tỷ VND) | 60,975 | 63,317 | 64,312 | 63,231 | 66,075 |
| Dự phóng LNST-CĐTS năm 2026 (tỷ VND) | 1,074 | 1,201 | 1,415* | 1,357 | 1,445 |
| Động lực tăng trưởng chính | Mảng dược phẩm dẫn dắt nhờ biên lợi nhuận cải thiện dần qua tối ưu bán chéo | Long Châu tiếp tục thúc đẩy nhờ doanh thu/cửa hàng tích cực, đòn bẩy hoạt động cải thiện | Long Châu mở rộng quy mô & lợi nhuận, đa dạng hóa danh mục thuốc kê đơn/thuốc hiếm, FPT Shop và tiêm chủng phục hồi | Long Châu tăng trưởng cả lượng và chất, hệ sinh thái sức khỏe mở rộng, FPT Shop cải thiện hiệu quả, kỳ vọng thông tin IPO Long Châu | Long Châu dẫn dắt tăng trưởng lợi nhuận toàn công ty, hưởng lợi từ chiến dịch chống hàng lậu/giả, KQKD Q2 vượt 50% kỳ vọng |
| Rủi ro chính | Thay đổi chính sách ngành dược; mở rộng/kiểm soát chi phí không đạt kỳ vọng; nhu cầu ICT & chăm sóc sức khỏe thấp hơn dự báo | Không nêu chi tiết trong báo cáo nhanh | Không nêu chi tiết trong báo cáo cập nhật | Chi phí sử dụng vốn/lãi suất neo cao gây áp lực lên định giá trung hạn | Mặt bằng lãi suất/chi phí vốn neo cao (WACC được nâng cho cả hai chuỗi) |
*Ghi chú: ACBS công bố LNST hợp nhất (trước phân bổ lợi ích cổ đông thiểu số) năm 2026F là 1,850 tỷ đồng (+88% YoY); con số 1,415 tỷ đồng ở trên đã quy đổi về cùng cơ sở LNST sau lợi ích cổ đông thiểu số (thuộc về cổ đông công ty mẹ) với các báo cáo còn lại, để đảm bảo so sánh tương đồng — mức tăng trưởng tương ứng khoảng +78% YoY.
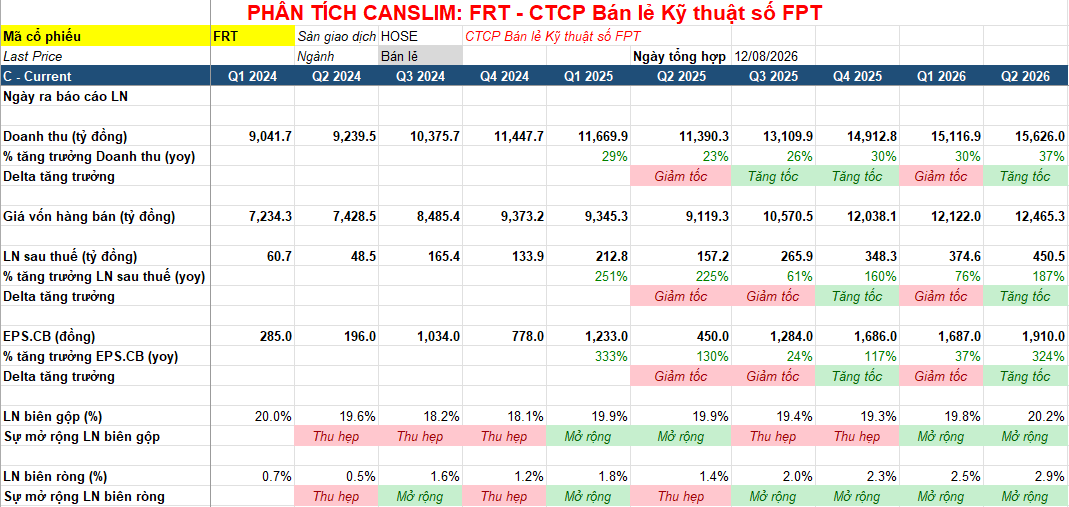
Elibook nhấn mạnh FRT có mẫu hình CODE 33 với tăng trưởng doanh thu 3 quý gần nhất là +30%, +30% và +37% yoy; kéo theo tăng trưởng lợi nhuận trong cùng thời gian là +160%, +76% và +187% yoy; nhờ biên lợi ròng mở rộng từ 2.3% lên 2.5% và 2.9%. Thậm chí, sự tăng tốc này đã diễn ra từ 4 quý liên tiếp.
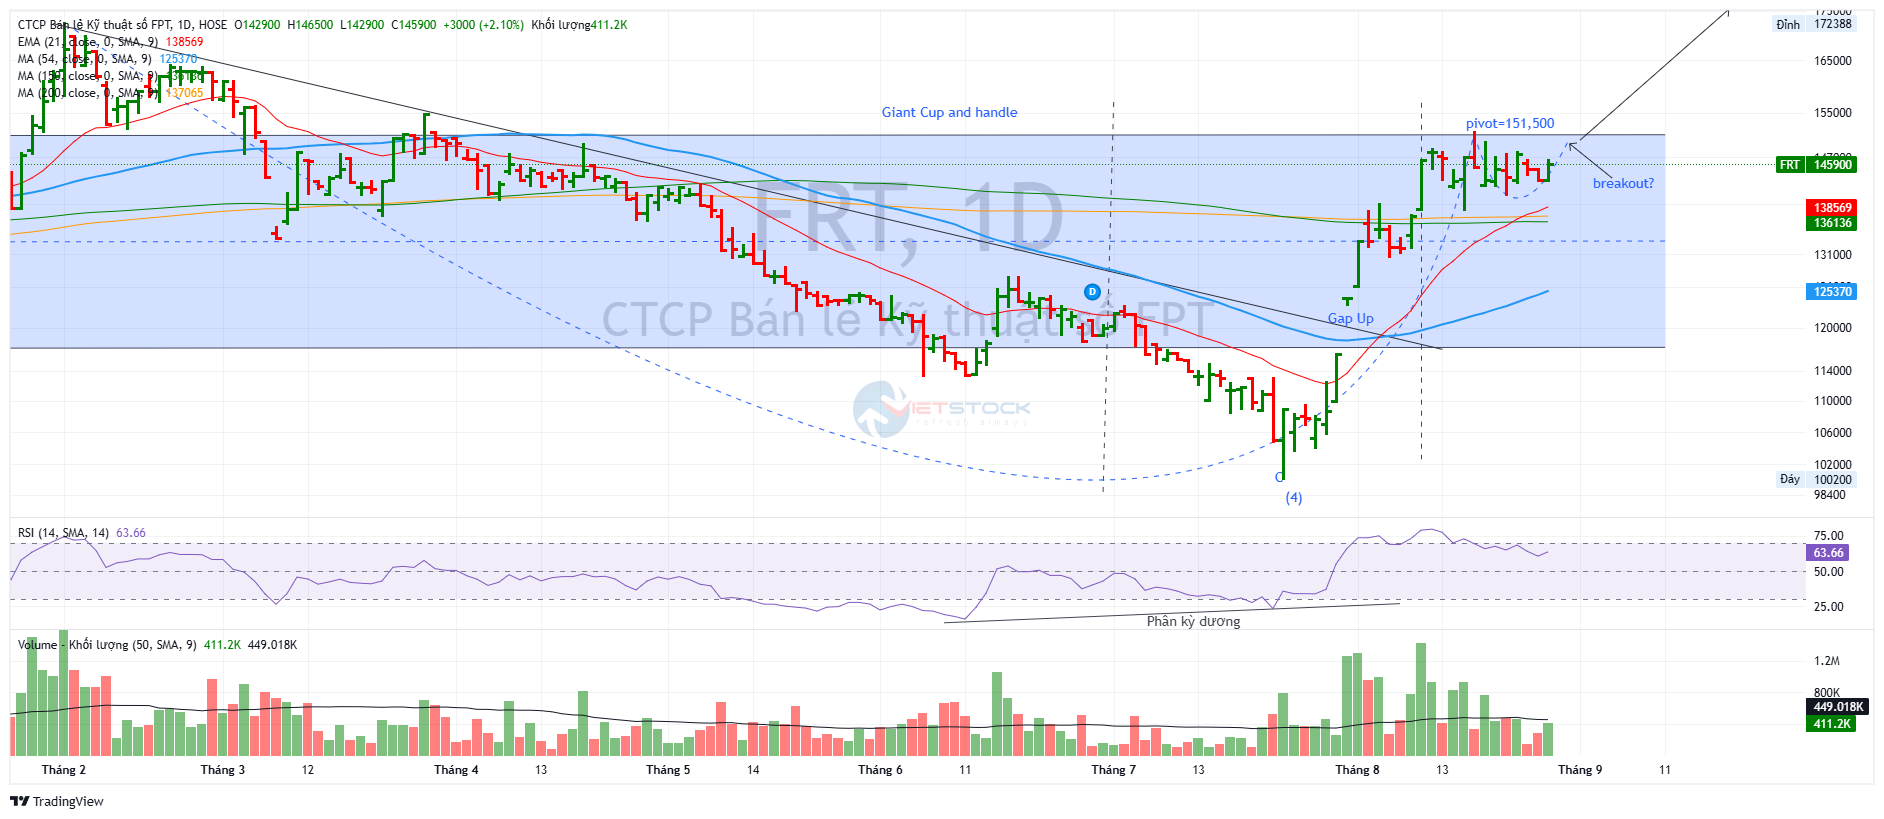
Trên đồ thị, RS của FRT là 98, nằm trong số cổ phiếu hoạt động vượt trội trên thị trường. Sau điểm breakout của ngày 11.8.2026, ở vùng pivot ban đầu 140,000, cổ phiếu tiếp tục xây tay cầm mới với điểm pivot là 151,500 đồng.
Điểm mua lý tưởng nhất cho các nhà giao dịch vị thế là Gap Up đi kèm breakout đường trendline tại vùng giá 120,000 đã trôi qua. Chủ yếu tiếp tục nắm giữ cổ phiếu hơn là mua mới!
Nếu nhà đầu tư muốn lướt sóng nhanh T+ có thể mua ở vùng giá hiện tại quanh 145,000 và đặt stoploss ở dưới EMA 21 ngày (138,000), với target là đỉnh cũ 172,000 đồng, là vùng kháng cự mạnh.
Pingback: MWG và FRT: VDSC hé lộ dự phóng quý 3/2026 — mùa tựu trường kéo dài, nhưng MWG phải “chia bớt miếng bánh” cho cổ đông thiểu số - Elibook.vn - Tri thức đầu tư