Th10
Phân tích Doanh Nghiệp
PNJ: Đợt phát hành đắt hơn cả vốn hóa công ty, và chiếc đồng hồ cát chạy về phía người mua
- Doanh thu & lợi nhuận: kế hoạch 2026 điều chỉnh về doanh thu 39,000 tỷ đồng (từ 48,000 tỷ) và lợi nhuận trước thuế lỗ 6,271 tỷ đồng, chủ yếu vì trích lập 7,071 tỷ đồng cho chính sách thu đổi.
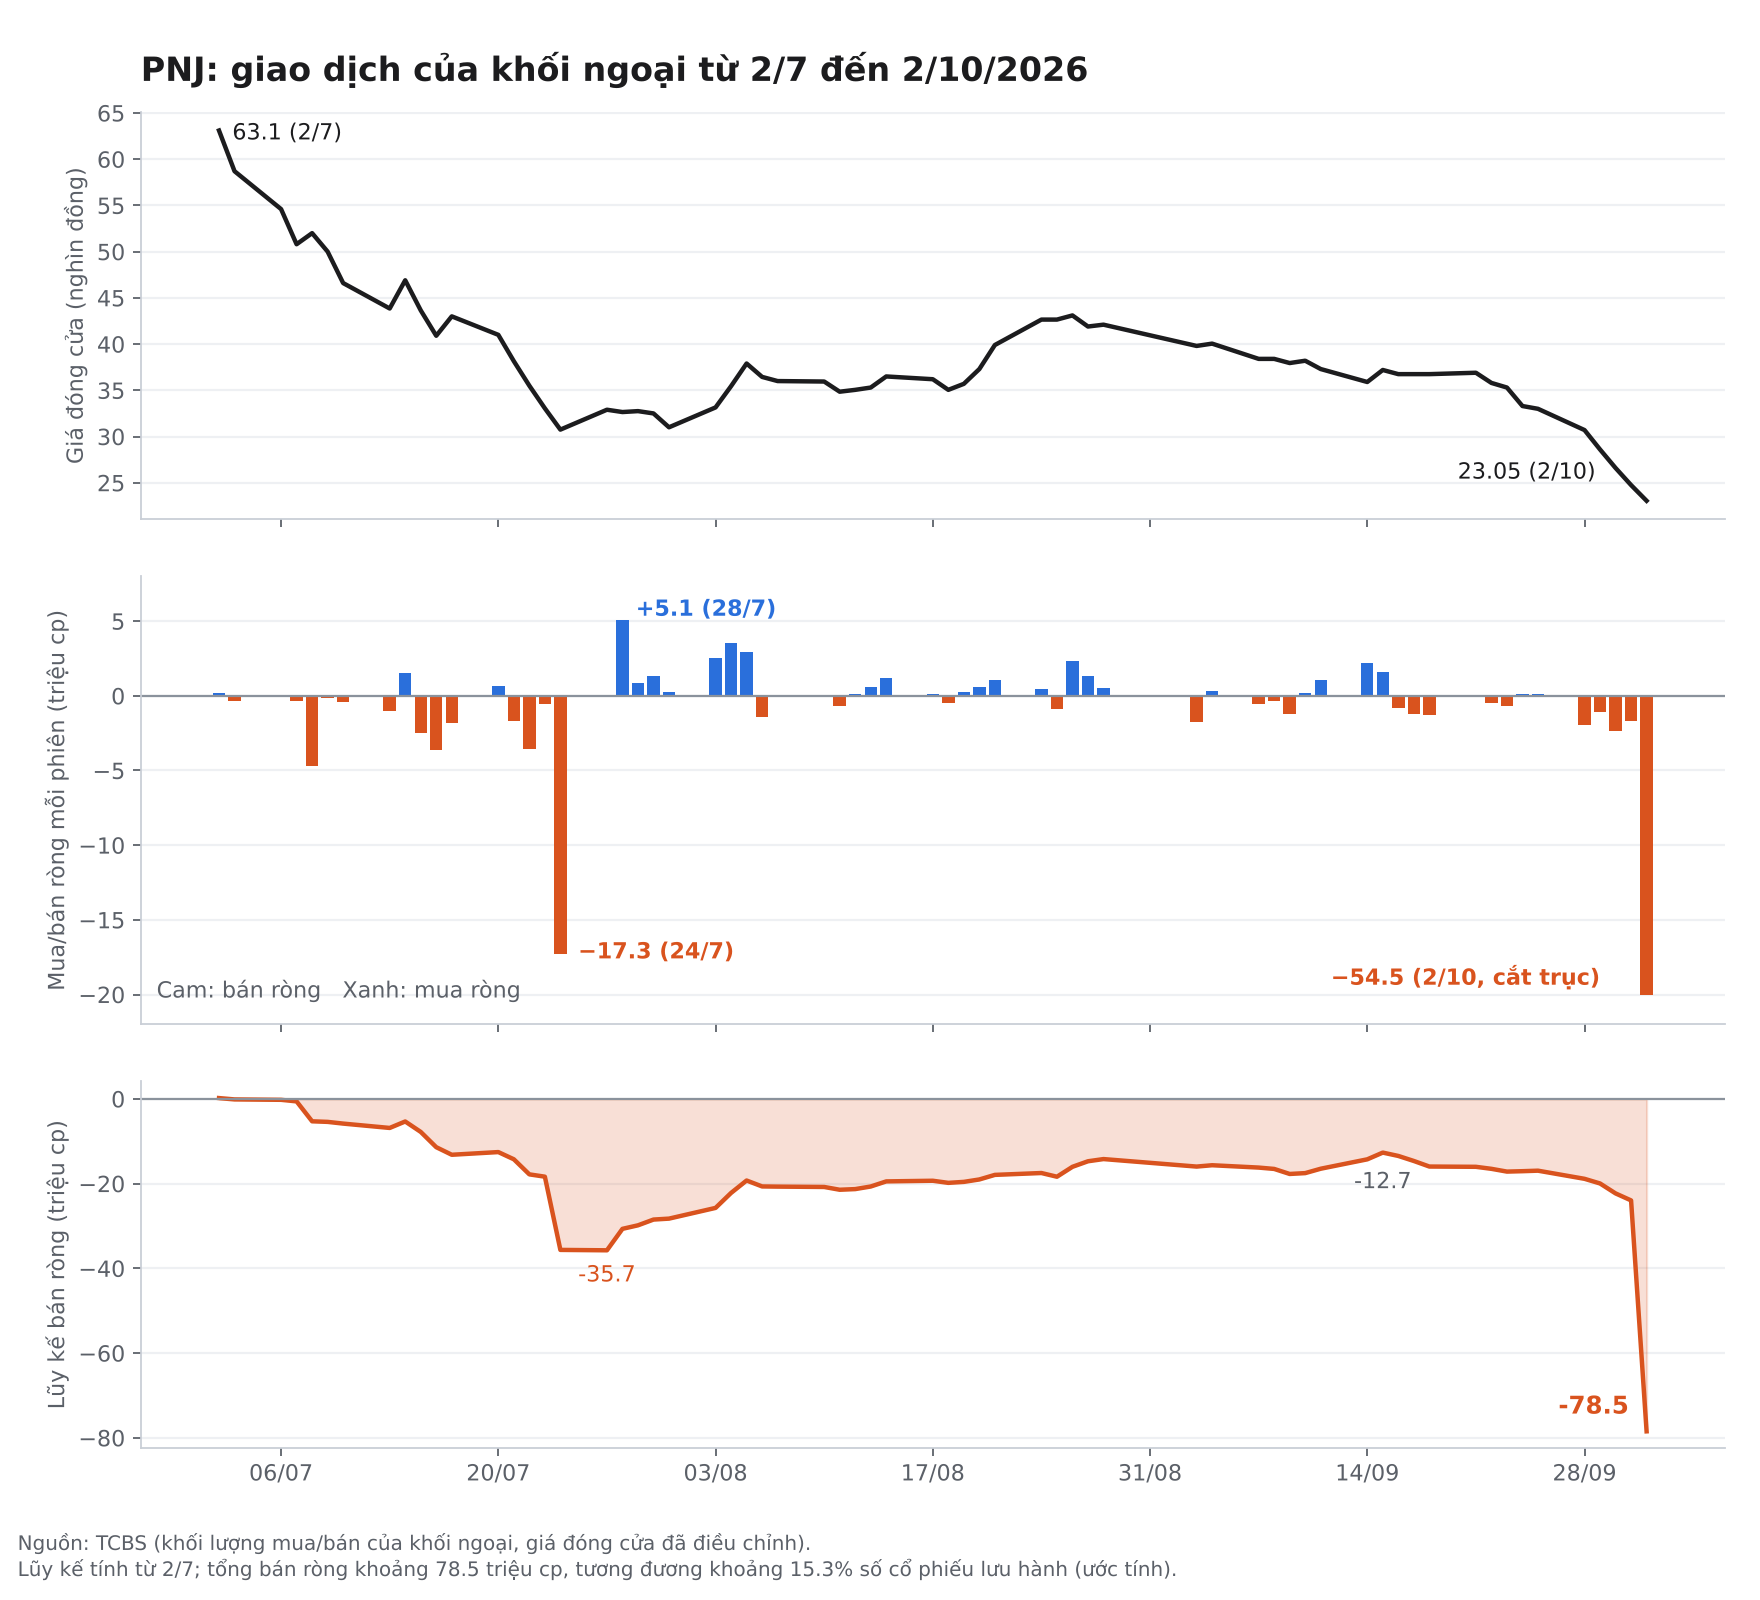
- Hoạt động cốt lõi: cổ phiếu đóng cửa 23,050 đồng ngày 2/10, giảm khoảng 73% từ đỉnh tháng 1; phiên đó khớp kỷ lục 76 triệu cp, khối ngoại bán ròng khoảng 54 triệu cp.
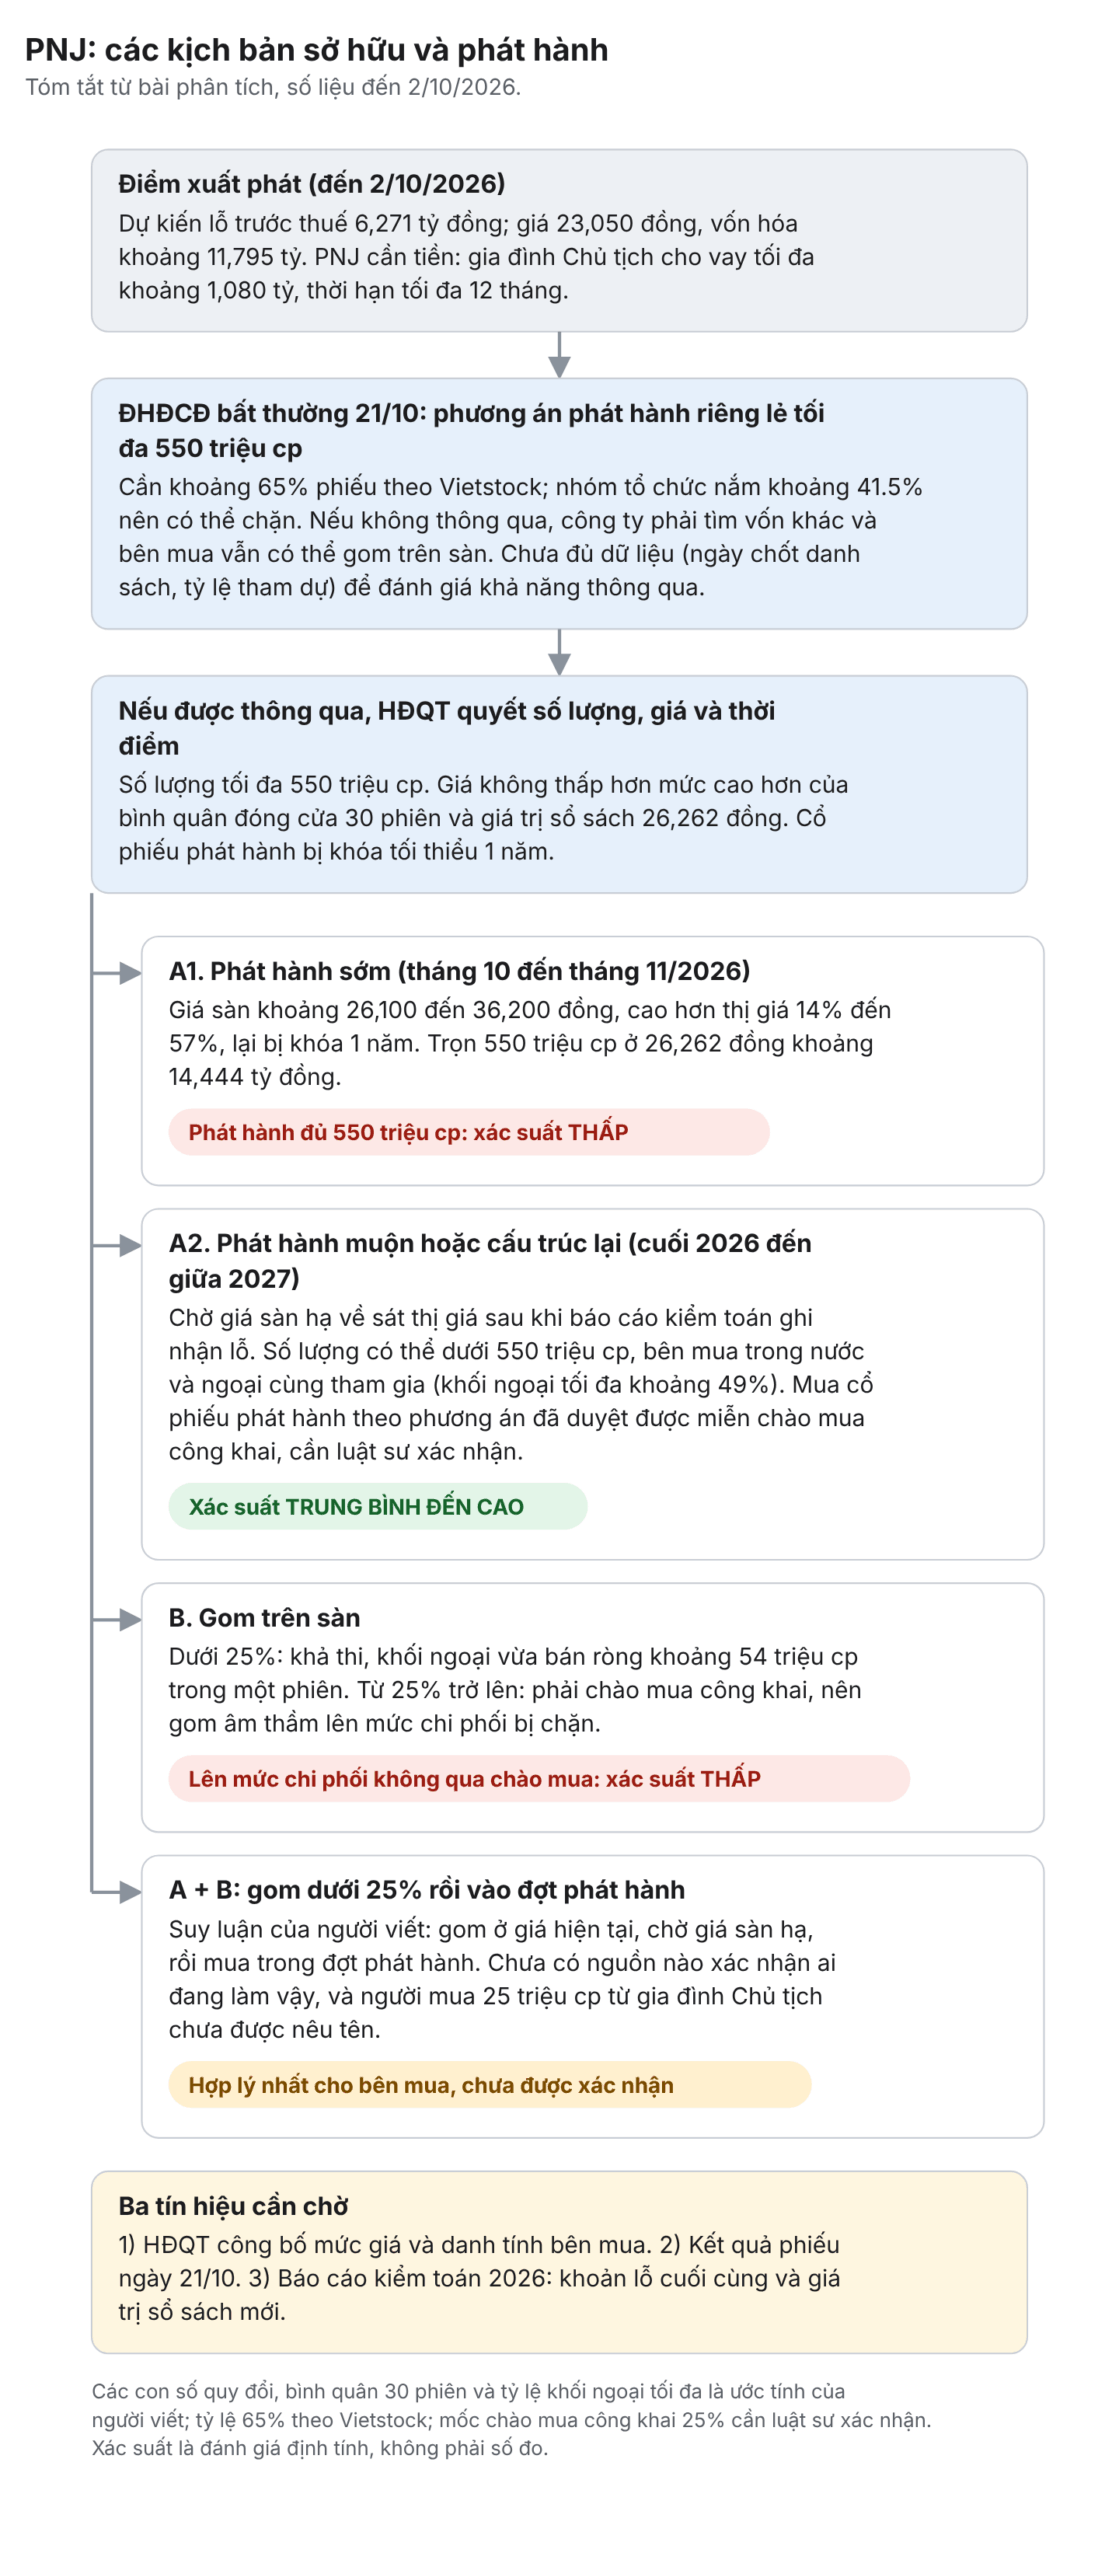
- Động lực bổ sung: phát hành riêng lẻ tối đa 550 triệu cp với giá sàn 26,262 đến 36,200 đồng. Luận điểm: người nắm đồng hồ thời gian mới là người cầm lái.
Thử một phép tính. PNJ có 511.7 triệu cổ phiếu, đóng cửa ở 23,050 đồng, tức vốn hóa khoảng 11,795 tỷ đồng. Nếu ai đó mua trọn 550 triệu cổ phiếu trong đợt phát hành riêng lẻ ở mức giá sàn của tờ trình, họ phải bỏ ra khoảng 14,444 tỷ đồng, nhiều hơn toàn bộ giá trị thị trường của công ty hôm nay. Tất nhiên số tiền ấy không vào túi cổ đông cũ mà chảy thẳng vào két PNJ, nên phép so sánh chưa công bằng tuyệt đối, nhưng nó cho thấy quy mô của ván bài này.
Những ngày qua thị trường mải hỏi ai là ông chủ mới. Tôi nghĩ câu hỏi đáng giá hơn là bao giờ ông chủ ấy chịu móc ví. Tờ trình đã cài sẵn một mức giá sàn đang cao hơn thị giá, trong khi PNJ lại cần tiền ngay. Trong cuộc đua đó, đồng hồ đang chạy cho ai?
Tờ trình: 550 triệu cổ phiếu là cái trần, không phải lời hứa
Cầm tờ trình lên, điều đầu tiên đập vào mắt là một chữ nhỏ: “tối đa”. Mục 1.7 nói số lượng thực tế do HĐQT quyết định tại thời điểm triển khai, căn cứ vào giá chào bán, nhu cầu vốn thực tế và kết quả đàm phán với nhà đầu tư. Con số 51.8% mà cả thị trường nhắc đến chỉ xuất hiện khi bên mua lấy trọn trần. Phát hành 150 hay 250 triệu cổ phiếu thì ván cờ kiểm soát vẫn còn để ngỏ, và ĐHĐCĐ ngày 21/10 đang được yêu cầu trao cho HĐQT quyền rất rộng về số lượng, giá và thời điểm.
Tiền thu về cũng không dành cho chuyện mở chuỗi hay đầu tư công nghệ. Theo các báo, 60% dành cho kế hoạch kinh doanh gắn với điều chỉnh chính sách thu đổi hàng đã bán, phần còn lại chia đều cho vốn lưu động và trả nợ vay ngắn hạn. Nói thẳng, đây là tiền để vá niềm tin chứ không phải tiền để tăng trưởng, và cổ phiếu phát hành bị khóa chuyển nhượng tối thiểu một năm.
Gia đình Chủ tịch Cao Thị Ngọc Dung cũng đang chạy trước đồng hồ. Hai người con đã bán 25 triệu cổ phiếu thu khoảng 920 tỷ đồng, người em trai đăng ký bán thêm 9 triệu cổ phiếu trong tháng 10, và tiền này được dùng để bà Dung cho công ty vay tối đa khoảng 1,080 tỷ đồng, không tài sản đảm bảo, thời hạn tối đa 12 tháng. Tỷ lệ của gia đình giảm từ khoảng 11.25% xuống 9.49% nếu bán hết, và theo ước tính của người viết chỉ còn khoảng 4.6% nếu đợt phát hành đủ 550 triệu cổ phiếu. Khoản vay 12 tháng nghĩa là PNJ phải có tiền mới trước khi đồng hồ của chính mình gõ chuông. Vậy mức giá nào mới đủ làm người mua gật đầu?
Giá sàn: chiếc đồng hồ cát chạy về phía người mua
Mục 1.8 viết rất rõ: giá chào bán không thấp hơn bình quân giá đóng cửa 30 ngày giao dịch liên tiếp trước ngày HĐQT thông qua giá, đồng thời không thấp hơn giá trị sổ sách trên mỗi cổ phiếu theo báo cáo hợp nhất gần nhất đã kiểm toán hoặc soát xét. Tính trên dữ liệu giá đã điều chỉnh cổ tức, bình quân 30 phiên kết thúc 2/10 khoảng 36,200 đồng, cao hơn thị giá 57%, vì 24 trong 30 phiên đó cổ phiếu còn trên 33,000 đồng. Giá trị sổ sách theo báo cáo quý 2 là 26,262 đồng, cao hơn thị giá 14%.
Cái hay, hoặc cái cay, của công thức này là nó tự xê dịch theo thời gian. Giả sử giá cứ đứng ở 23,050 đồng thì bình quân 30 phiên rơi dần như sau (ước tính của người viết):
| Sau bao nhiêu phiên kể từ 2/10 | Bình quân 30 phiên | Giá sàn áp dụng |
|---|---|---|
| 0 | khoảng 36,200 | Bình quân 30 phiên |
| 10 | khoảng 30,400 | Bình quân 30 phiên |
| 15 | khoảng 27,900 | Bình quân 30 phiên |
| khoảng 19 (cuối tháng 10) | khoảng 26,100 | Giá trị sổ sách 26,262 |
Đến cuối tháng 10, sàn giá chuyển sang giá trị sổ sách, và đó là chỗ đồng hồ cát quay thêm một vòng. Số 26,262 lấy từ báo cáo chưa phản ánh khoản lỗ. Khi báo cáo năm 2026 được kiểm toán với khoản lỗ khoảng 6,271 tỷ đồng, vốn chủ sở hữu 13,457 tỷ đồng của quý 2 có thể mất gần một nửa, theo cách nói của một nhà phân tích trên Vietstock. Nếu vậy giá trị sổ sách còn khoảng 13,000 đồng (ước tính thô, chưa tính thuế), và sàn giá về sát thị giá.
Người mua tinh ý sẽ làm phép tính đơn giản: vào đợt phát hành tháng 10 là trả thêm ít nhất 14% cho cổ phiếu bị khóa một năm, còn chờ đến khi báo cáo kiểm toán ra thì không phải trả khoản phụ phí đó. Tờ trình cho phép triển khai kéo dài đến giữa năm 2027 theo các báo, tức là có đủ chỗ để chờ. Công ty thì không có chỗ ấy. Khi hai bên cùng nhìn vào một chiếc đồng hồ nhưng chỉ một bên bị thúc, kết quả đàm phán gần như đã được viết sẵn. Nhưng chờ có nghĩa là bỏ qua cổ phiếu trên sàn, và ở đó cũng có một cánh cửa.
Gom trên sàn hay chờ phát hành: ai qua được cửa 25%
Bài bình luận đang lan truyền cho rằng gom thẳng trên sàn lên 40% rẻ hơn mua cả đợt phát hành. Nghe hợp lý với một cổ phiếu bị xả 76 triệu cổ phiếu trong một phiên, nhưng có hai chỗ vướng.
Thứ nhất là luật. Việc mua đến 25% cổ phiếu có quyền biểu quyết của công ty đại chúng thì phải chào mua công khai, và ngoại lệ được miễn áp dụng cho cổ phiếu mới phát hành theo phương án ĐHĐCĐ đã duyệt.
Thứ hai là room ngoại. Khối ngoại nắm 46.6% trước phiên 2/10 và khoảng 37% sau phiên đó, vì bán 58.7 triệu và mua 4.2 triệu cổ phiếu. Với trần 49%, room trống nới từ khoảng 2.4 lên khoảng 12 điểm phần trăm, một quỹ ngoại có thể gom thêm đáng kể nhưng vẫn không thể một mình giữ 51.8%. Tính trên 1,061.7 triệu cổ phiếu sau phát hành, khối ngoại tối đa khoảng 520 triệu, tức chỉ nhận thêm khoảng 331 triệu trong số 550 triệu, nên ít nhất khoảng 219 triệu cổ phiếu phải do bên trong nước mua (ước tính, giả định khối ngoại đứng ở 37%). Nói cách khác, ông chủ mới nếu là người ngoại thì cần một đối tác Việt.
Còn phiếu bầu? Vietstock cho biết phương án cần 65% phiếu, và nhóm tổ chức đang nắm khoảng 41.5% cổ phần, nên chỉ cần quỹ lớn không gật đầu là phương án rớt. Người mua 25 triệu cổ phiếu từ gia đình Chủ tịch chưa được báo nào nêu tên, và tôi không muốn đoán. Điều tôi nghiêng về là kịch bản thực dụng nhất cho một bên có tiền: gom dưới 25% ở giá hiện tại, chờ giá sàn hạ, rồi vào đợt phát hành đã cấu trúc lại.
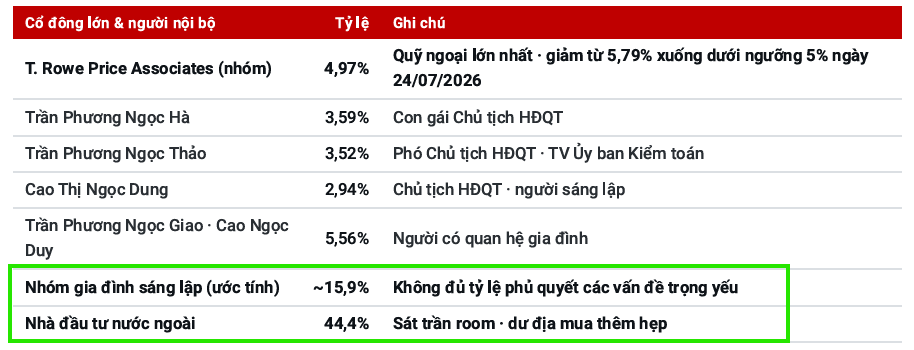
Mốc 25% tương ứng khoảng 127.9 triệu cổ phiếu (trên 511.7 triệu cp đang lưu hành). Để không phải chào mua công khai thì phải dừng ngay dưới mốc này, tính cả các bên có liên quan. Ước tính sẽ mất khoảng 3-6 tháng trong điều kiện bình thường (tức với thanh khoản bình quân 4.9 triệu cổ phiếu/phiên). Trường hợp cực đoan là mỗi ngày khớp luôn 15-20 triệu cổ phiếu thì chỉ 2-3 phiên là gom xong (tôi đánh giá thấp kịch bản này).
| Kịch bản “đã gom” | Đã gom | Còn phải gom đến sát 25% | Tiền cần thêm ở 23,050 đồng | Thời gian nếu gom 15% thanh khoản mỗi phiên | Thời gian nếu gom 30% thanh khoản mỗi phiên |
|---|---|---|---|---|---|
| Chỉ có số đã xác nhận: 25 triệu cp gia đình Chủ tịch đã bán | khoảng 4.9% | khoảng 102.9 triệu cp | khoảng 2,370 tỷ đồng | khoảng 137 phiên (hơn 6 tháng) | khoảng 69 phiên (hơn 3 tháng) |
| Cộng cả 9 triệu cp em trai đăng ký bán, cùng một người mua | khoảng 6.6% | khoảng 93.9 triệu cp | khoảng 2,160 tỷ đồng | khoảng 125 phiên (6 tháng) | khoảng 63 phiên (3 tháng) |
| Giả định cực đoan: cộng thêm toàn bộ 54.5 triệu cp khối ngoại bán ròng ngày 2/10 vào cùng một người | khoảng 17.3% | khoảng 39.4 triệu cp | khoảng 910 tỷ đồng | khoảng 53 phiên (2.5 tháng) | khoảng 26 phiên (1 tháng) |
Cách tôi tính thời gian: thanh khoản bình quân tháng 8 và tháng 9 (không tính phiên 2/10) khoảng 4.9 triệu cp mỗi phiên, tôi làm tròn 5 triệu. Tỷ lệ 15% là gom nhẹ nhàng, ít làm giá chạy; 30% là gom mạnh tay. Hai tỷ lệ này là giả định của tôi, không phải số liệu
Còn một câu hỏi cuối: nếu viễn cảnh đó đúng thì cổ phiếu hôm nay đáng giá bao nhiêu?
Định giá & khuyến nghị: P/B 0.88 là ảo ảnh
Có một con số dễ làm người ta mắc bẫy. Giá 23,050 đồng chia giá trị sổ sách 26,262 đồng ra P/B khoảng 0.88, nghe như mua dưới giá trị sổ sách. Nhưng giá trị sổ sách ấy chưa chịu khoản lỗ 6,271 tỷ đồng. Nếu vốn chủ sở hữu mất gần một nửa, mẫu số về khoảng 13,000 đồng và P/B tương ứng nhảy lên khoảng 1.8. Rẻ hay không tùy ở chỗ bạn cầm tờ báo cáo nào.
Chưa kể vốn thu về từ đợt phát hành chủ yếu dùng để mua lại hàng đã bán và trả nợ, chưa phải để sinh lời mới.
Với cổ đông nhỏ, ba tín hiệu đáng chờ hơn bất kỳ dự báo nào: HĐQT công bố mức giá và danh tính bên mua, phiên ĐHĐCĐ 21/10 có đủ 65% phiếu hay không, và báo cáo kiểm toán 2026 cho biết khoản lỗ cuối cùng là bao nhiêu. Tôi không tin thị trường có thể định giá đúng một doanh nghiệp khi chính nó còn chưa biết ai sẽ cầm lái và phải trả bao nhiêu để cầm lái.