Th9
Phân tích Doanh Nghiệp
CTG: Chuyển trục sang “chất lượng”, giải mã sức mạnh NIM và nghịch lý định giá lệch pha
-
Doanh thu & lợi nhuận: Lợi nhuận trước thuế quý 2/2026 đạt 14,729 tỷ đồng (+22% YoY và +32% QoQ), đưa lũy kế 6T 2026 lên 25,868 tỷ đồng (+37% YoY) – mức tăng trưởng lợi nhuận dẫn đầu nhóm ngân hàng thương mại nhà nước.
-
Hoạt động cốt lõi: Chiến lược “chất lượng hơn số lượng” phát huy tác dụng rõ nét khi tăng trưởng tín dụng chậm lại ở mức 5.0% YTD (+10% YoY), nhưng biên lãi thuần (NIM) ghi nhận quý thứ tư tăng liên tiếp lên 2.88% – 2.91%, giúp thu nhập lãi thuần nửa đầu năm bứt phá 28% YoY đạt 40,116 tỷ đồng.
-
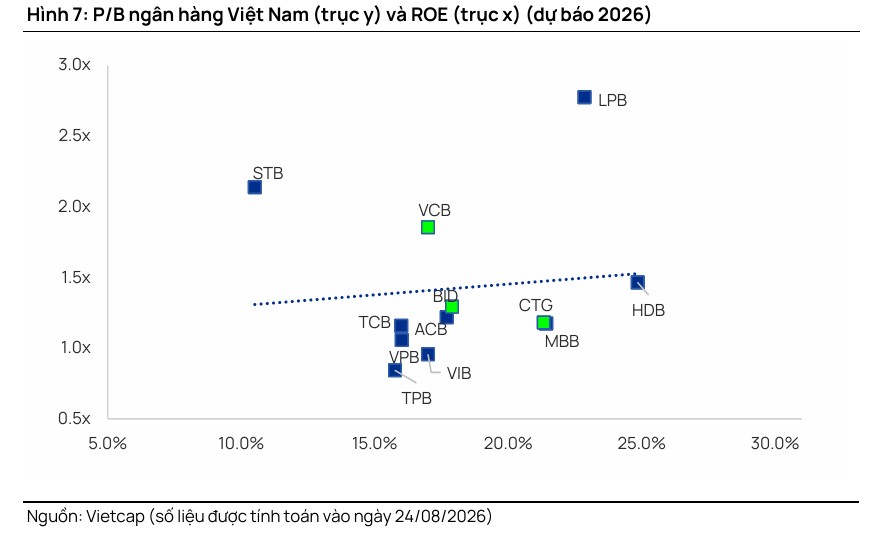
Động lực bổ sung: Thương vụ VietinBank Tower đóng vai trò như một “option miễn phí” với kỳ vọng đem lại khoản lãi đột biến khoảng 800 tỷ đồng chưa tính vào dự phóng; định giá P/B hiện chỉ quanh 1.2 lần dù ROE đạt đỉnh cao 21.3% – mở ra dư địa tăng giá lớn khi việc điều chỉnh giảm nhẹ giá mục tiêu gần đây thuần túy mang tính kỹ thuật vĩ mô.
Kết quả kinh doanh nửa đầu năm 2026 của Ngân hàng TMCP Công Thương Việt Nam (VietinBank – mã CTG) mang đến một bất ngờ thú vị cho giới đầu tư tài chính.
Giữa bối cảnh toàn ngành ngân hàng phải đối mặt với bài toán tăng trưởng tín dụng chậm và chi phí vốn chịu áp lực, VietinBank đã chọn một hướng đi quyết liệt: chủ động giảm tốc độ mở rộng quy mô để tập trung bảo vệ và tối ưu hóa hiệu quả sinh lời trên từng đồng tài sản.
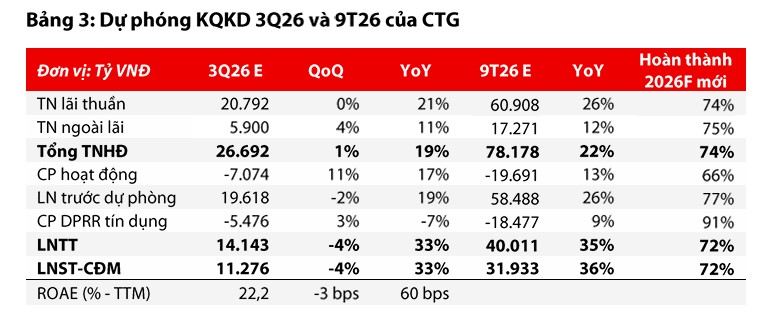
Báo cáo tài chính quý 2/2026 khép lại với tổng thu nhập hoạt động đạt 26,385 tỷ đồng (+26% YoY), kéo lợi nhuận trước thuế hợp nhất lên 14,729 tỷ đồng (+22% YoY). Lũy kế 6T 2026, ngân hàng thu về 25,868 tỷ đồng lợi nhuận trước thuế (+37% YoY), hoàn thành xấp xỉ một nửa kế hoạch lợi nhuận cả năm – một con số đủ sức thuyết phục ngay cả những nhà phân tích khó tính nhất.
Thành quả này không đến từ sự may mắn hay các khoản thu nhập bất thường ngắn hạn. Đằng sau đà tăng trưởng ngoạn mục của VietinBank là một cuộc tái cấu trúc âm thầm nhưng bài bản về mặt chất lượng, tạo nên sự bứt phá của biên lãi thuần và mở ra câu chuyện định giá đầy nghịch lý trên thị trường chứng khoán hiện nay.
Chuyển trục từ quy mô sang hiệu quả: Khi “chất lượng” đánh bại “số lượng”
Tín dụng chậm lại theo định hướng thận trọng.
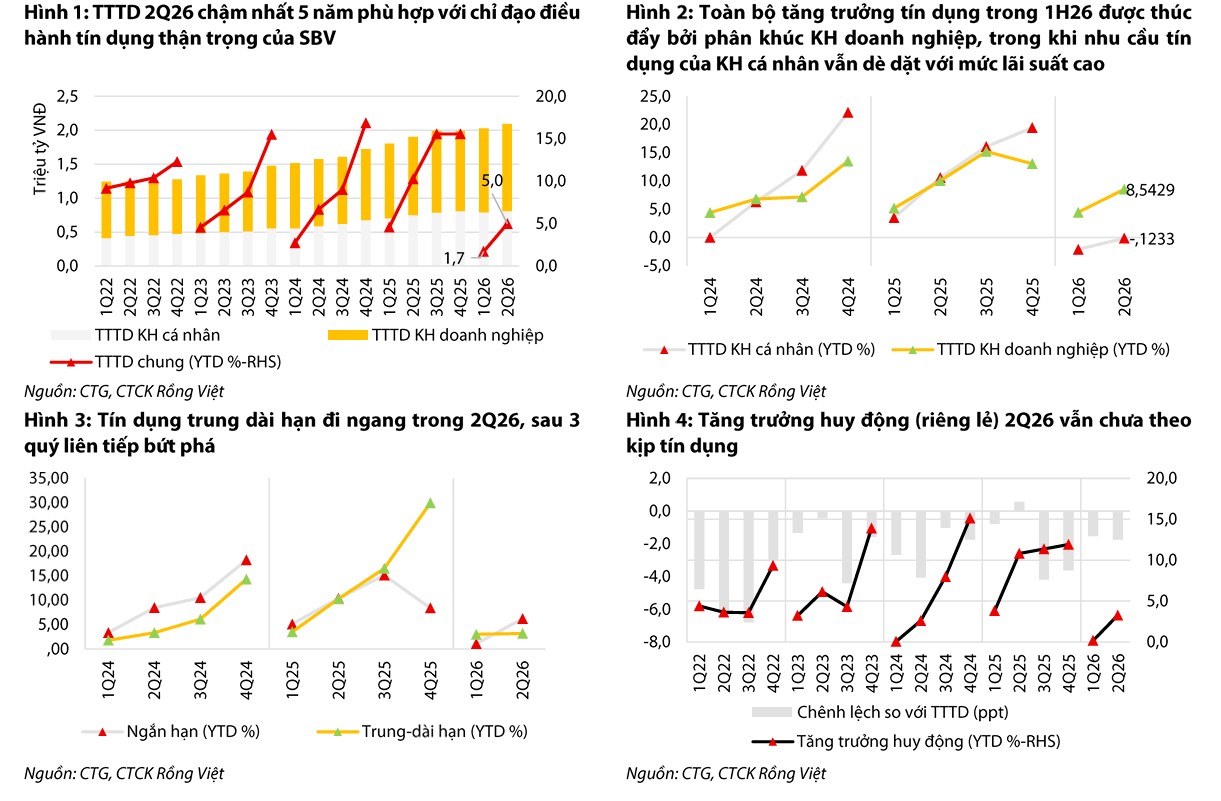
Dư nợ tín dụng hợp nhất của VietinBank trong 6T 2026 chỉ tăng 5.0% YTD (+10% YoY), ghi nhận mức tăng trưởng nửa đầu năm thấp nhất trong vòng 5 năm qua.
Sự hạ nhiệt này một phần đến từ định hướng điều hành tín dụng thận trọng của Ngân hàng Nhà nước, phần khác xuất phát từ sự chủ động chọn lọc khách hàng của chính ngân hàng.
Tín dụng bán lẻ giảm nhẹ 0.2% YTD, trong đó dư nợ cho vay mua bất động sản giảm gần 4% YTD khi người mua nhà cá nhân vẫn còn dè dặt trước mặt bằng lãi suất.
Bù lại, toàn bộ động lực tăng trưởng tín dụng được gánh vác bởi khối doanh nghiệp (+8.5% YTD), dẫn đầu là nhóm doanh nghiệp FDI (+19.3% YTD), doanh nghiệp lớn (+8.8% YTD) và khối SME (+6.6% YTD).
Trước diễn biến này, VDSC đã điều chỉnh hạ dự phóng tăng trưởng tín dụng cả năm 2026 của CTG từ mức 14.2% xuống 13.0%.
Thu nhập cốt lõi bứt phá bất chấp quy mô.
Tăng trưởng tín dụng chậm lại không hề làm suy giảm sức mạnh tạo doanh thu của ngân hàng, mà ngược lại còn giúp bộ máy kinh doanh hoạt động tinh gọn và hiệu quả hơn.
Tổng thu nhập hoạt động nửa đầu năm đạt 51,486 tỷ đồng (+24% YoY), được dẫn dắt bởi thu nhập lãi thuần đạt 40,116 tỷ đồng (+28% YoY).
Bên cạnh đó, thu nhập từ phí dịch vụ trong quý 2 ghi nhận mức tăng trưởng vượt bậc 58% YoY lên 2,269 tỷ đồng nhờ sự sôi động của dịch vụ thanh toán, bảo lãnh và tài trợ thương mại (L/C).
Chi phí hoạt động được kiểm soát chặt chẽ (+9% YoY), đưa tỷ lệ chi phí trên thu nhập (CIR) trượt 12 tháng xuống mức thấp ấn tượng là 28.5% – giảm 114 điểm cơ bản so với quý trước.
CTG: Bứt Phá Lợi Nhuận Lập Đỉnh Lịch Sử và hưởng lợi từ Nghị Định 40
“Sức mạnh NIM”: 4 quý tăng liên tiếp kéo đà EPS
Kỳ tích mở rộng biên lãi 4 quý liền.
Điểm sáng rực rỡ nhất trong bức tranh kinh doanh của VietinBank chính là sự mở rộng liên tục của biên lãi thuần (NIM).
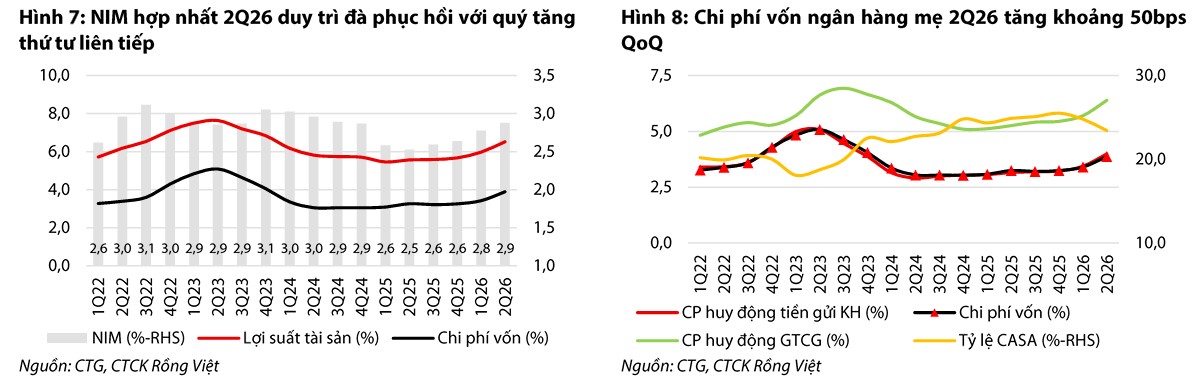
Quý 2/2026 đánh dấu quý thứ tư liên tiếp NIM của ngân hàng ghi nhận sự cải thiện, đạt 2.88% theo tính toán của VDSC và 2.91% theo ghi nhận của SSI Research (tăng 10 – 13 điểm cơ bản QoQ và tăng 35 điểm cơ bản YoY).
Trong bối cảnh nhiều ngân hàng thương mại cổ phần tư nhân đang chật vật tìm cách chặn đà suy giảm biên lãi, việc một “ông lớn” quốc doanh với quy mô tài sản hơn 2.7 triệu tỷ đồng duy trì được chuỗi 4 quý tăng NIM liên tiếp là một thành tích phi thường.
Lợi suất tài sản vượt xa đà tăng chi phí vốn.
Thành công này bắt nguồn từ chiến lược linh hoạt điều chỉnh kỳ hạn cho vay và tối ưu hóa cơ cấu nguồn vốn.
Trong quý 2, lợi suất tài sản sinh lãi của VietinBank tăng mạnh 54 – 60 điểm cơ bản QoQ lên mức 6.52%, dư sức hấp thụ và vượt qua mức tăng 47 điểm cơ bản QoQ của chi phí vốn (lên 3.89%).
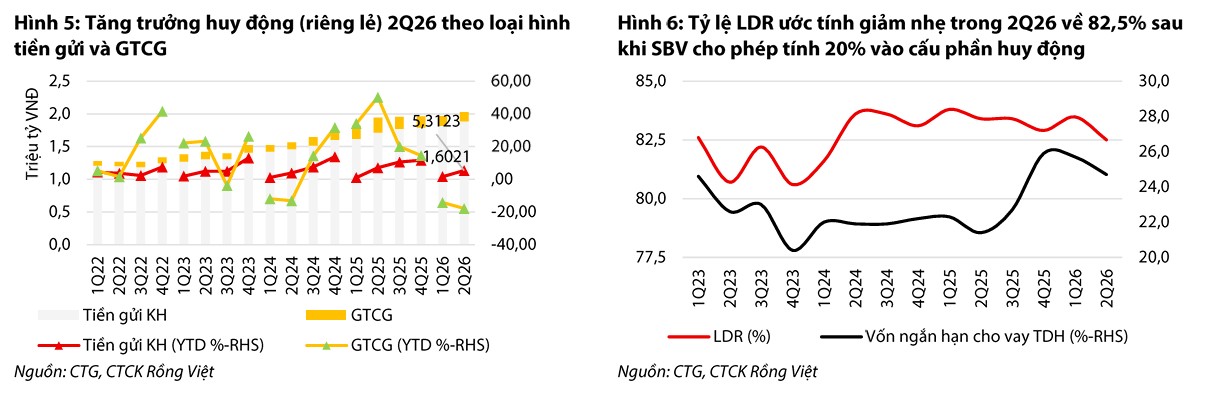
Đáng chú ý, ngân hàng tận dụng rất hiệu quả nguồn vốn tiền gửi chi phí thấp từ Kho bạc Nhà nước. Cùng với quy định mới cho phép tính 20% tiền gửi Kho bạc Nhà nước vào cấu phần huy động, tỷ lệ cấp tín dụng trên vốn huy động (LDR) của ngân hàng đã giảm nhẹ về 82.0% – 82.5%, giúp VietinBank hoàn toàn thoát khỏi áp lực phải phát hành giấy tờ có giá lãi suất cao (giấy tờ có giá giảm mạnh 17.8% YTD).
Động cơ then chốt kéo tăng trưởng EPS.
Sự bứt phá của NIM chính là chiếc lò xo nén đẩy thu nhập thuần tăng tốc, biến thành lực đẩy trực tiếp cho lợi nhuận trên mỗi cổ phiếu.
Lũy kế 12 tháng trượt, EPS của CTG cán mốc 5,172 đồng/cổ phiếu, tăng trưởng tới 33% YoY.
Vietcap nhấn mạnh rằng sự vượt trội của NIM sẽ tiếp tục là động lực then chốt đảm bảo tốc độ tăng trưởng EPS năm 2026 đạt trên 20.3% YoY, đồng thời dự phóng NIM cả năm của CTG sẽ duy trì ở mức cao 2.85% (nâng từ mức 2.62% của năm 2025).
VCB, CTG, BID: Cùng một Quyết định 40, cùng một con sóng FTSE, nhưng ba số phận khác hẳn nhau
Sự “lệch pha kỳ lạ”: ROE đỉnh cao 21.3% nhưng P/B neo sát đáy 3 năm
Hiệu quả sinh lời nhóm đầu ngành.
Nhờ đòn bẩy hiệu quả từ NIM và quản trị chi phí, tỷ suất sinh lời trên vốn chủ sở hữu (ROAE) trượt 12 tháng của CTG trong quý 2/2026 đạt 22.2% – 22.4%, mức cao nhất trong toàn bộ chu kỳ kinh doanh hiện tại.
Vietcap dự phóng ROE cả năm 2026 của CTG đạt 21.3%, trong khi VDSC dự báo đạt 21.8%. Con số này biến VietinBank thành một trong những cỗ máy sinh lời hiệu quả nhất hệ thống, vượt xa các ngân hàng cùng nhóm quốc doanh như Vietcombank (ROE 17.5%) hay BIDV (ROE 15.6%).
Nghịch lý định giá ở mức chiết khấu sâu.
Mặc dù đứng ở vị thế quán quân về tỷ suất sinh lời, định giá của cổ phiếu CTG trên thị trường lại đang rơi vào vùng trũng khó tin.
Cổ phiếu hiện chỉ giao dịch quanh mức P/B dự phóng năm 2026 là 1.2 lần (và P/E trượt chỉ khoảng 5.9x – 7.1x), tiệm cận biên dưới -1 độ lệch chuẩn và nằm sát đáy của biên độ dao động định giá 3 năm (từ 1.0x đến 1.8x).
Để so sánh, thị trường đang sẵn sàng trả mức P/B lên tới 1.83 lần cho Vietcombank và 1.38 lần cho BIDV – những ngân hàng có ROE thấp hơn CTG từ 4 đến 6 điểm phần trăm.
Tâm lý e ngại nợ xấu đã bị thổi phồng quá đà.
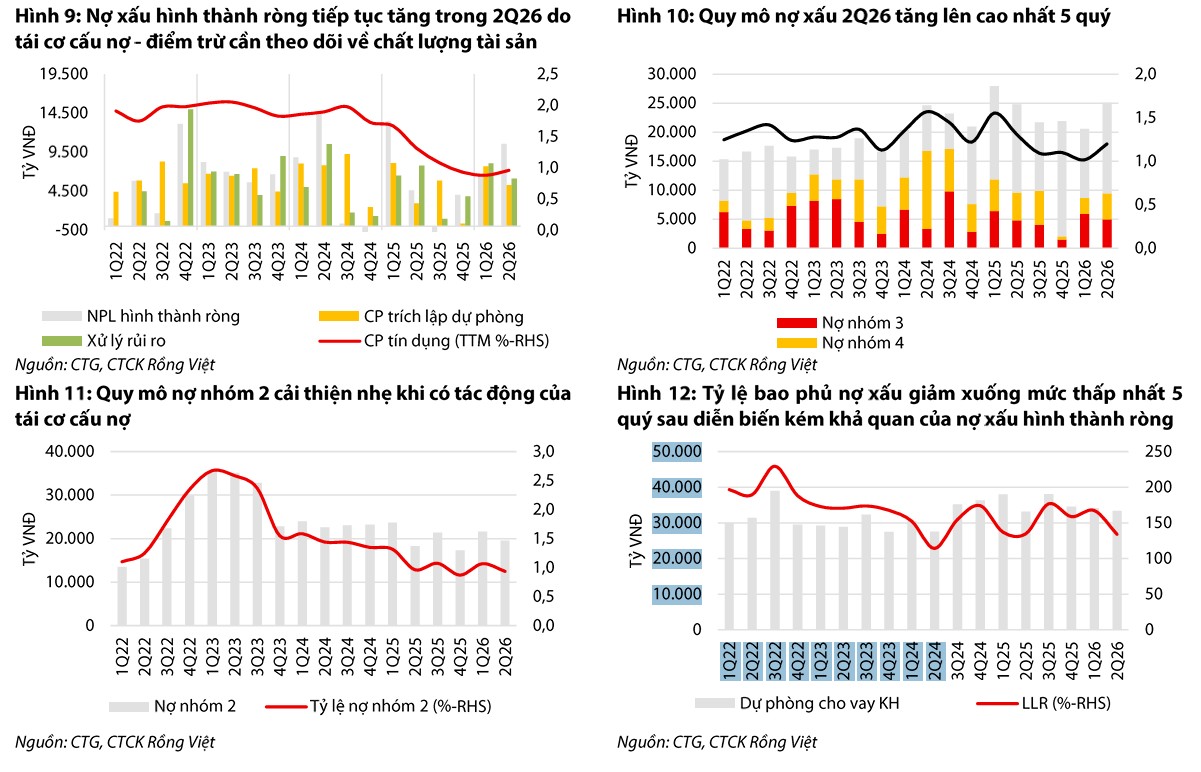
Sự chiết khấu khắt khe này bắt nguồn từ việc thị trường lo lắng khi thấy số dư nợ xấu của CTG trong quý 2 tăng 22% QoQ lên gần 24,900 tỷ đồng (tỷ lệ nợ xấu NPL nhích lên 1.20%) và tỷ lệ bao phủ nợ xấu (LLR) giảm từ 167% xuống khoảng 134%.
Tuy nhiên, phân tích sâu vào cơ cấu nợ cho thấy phần lớn mức tăng nợ nhóm 2 và nợ xấu xuất phát từ sự chủ động của ban điều hành trong việc cơ cấu và phân loại sớm các khoản nợ cần chú ý để dễ bề kiểm soát cho giai đoạn sau.
Với việc chi phí trích lập dự phòng 9T 2026 dự kiến đã hoàn thành trên 90% kế hoạch cả năm, áp lực trích lập trong nửa cuối năm sẽ rất nhẹ nhàng, mở đường cho việc hoàn nhập dự phòng khi các khoản nợ được xử lý xong.
“Option miễn phí” từ VietinBank Tower và giải mã việc giảm nhẹ giá mục tiêu
Khoản quyền chọn miễn phí chưa tính vào mô hình.
Dự án tổ hợp VietinBank Tower tại khu đô thị Ciputra – thương vụ chuyển nhượng tài sản kéo dài nhiều năm – hiện đang đi vào những bước đàm phán cuối cùng và được kỳ vọng sẽ hoàn tất giao dịch trong nửa cuối năm 2026.
Điều đặc biệt là trong mô hình định giá năm 2026 của Vietcap, tổ chức này xác nhận hoàn toàn chưa tính bất kỳ khoản lợi nhuận nào từ thương vụ chuyển nhượng này vào dự báo lợi nhuận.
VDSC ước tính nếu thương vụ thành công, VietinBank có thể ghi nhận khoản lợi nhuận đột biến một lần lên tới khoảng 800 tỷ đồng. Đối với nhà đầu tư nắm giữ cổ phiếu CTG, đây chính là một “khoản quyền chọn miễn phí” (free option) mang tính chất xúc tác cực mạnh mà thị trường chưa hề trả tiền.
CTG: Tòa Nhà VietinBank Tower Sắp Sang Tay trong tháng 8, dự thu lãi từ 1-5 nghìn tỷ đồng.
Giải mã việc hạ nhẹ giá mục tiêu: Kỹ thuật vĩ mô, không do nội tại.
Gần đây, Vietcap đã điều chỉnh giảm nhẹ 2.4% giá mục tiêu 12 tháng của CTG từ 50,000 đồng/cổ phiếu xuống 48,800 đồng/cổ phiếu. Nhiều nhà đầu tư nhìn vào động thái này dễ nảy sinh tâm lý hoang mang, nhưng bản chất bên trong lại là một câu chuyện hoàn toàn trái ngược.
Thực tế, Vietcap đã nâng dự báo tổng lợi nhuận giai đoạn 2026-2030 của CTG thêm 5.4% nhờ triển vọng thu nhập lãi thuần tăng 3.5% sau nửa đầu năm vượt kỳ vọng.
Tuy nhiên, do bối cảnh lợi suất trái phiếu và lãi suất điều hành có biến động, tổ chức này đã điều chỉnh tăng giả định lãi suất phi rủi ro (RFR), khiến chi phí vốn chủ sở hữu (COE) trong mô hình chiết khấu dòng tiền bị đẩy lên cao hơn, lấn át mức tăng trưởng từ nội tại ngân hàng.
Như vậy, việc hạ nhẹ giá mục tiêu thuần túy là một thao tác kỹ thuật tài chính mang tính vĩ mô, chứ không phản ánh bất kỳ sự suy giảm nào về sức khỏe nội tại hay triển vọng kinh doanh của CTG.
Dư địa tăng giá hấp dẫn mở rộng.
Sự thận trọng về bộ đệm vốn cấp 1 (CAR) cũng khiến SSI Research duy trì giá mục tiêu ở mức 38,800 đồng/cổ phiếu (tiềm năng tăng giá 22%).
Trong khi đó, với góc nhìn nhận diện rõ nghịch lý định giá, VDSC duy trì khuyến nghị MUA với giá mục tiêu 45,000 đồng/cổ phiếu (+46% upside) và Vietcap đưa ra giá mục tiêu lên tới 48,800 đồng/cổ phiếu (+53.5% upside, tổng mức sinh lời bao gồm cổ tức tiền mặt là 54.9%).
Mức định giá rẻ hiếm có cùng nội tại bứt phá mạnh mẽ đang biến CTG thành một trong những cơ hội đầu tư giá trị an toàn và hấp dẫn nhất trong nửa cuối năm 2026.
Bảng so sánh định giá giữa các doanh nghiệp
| Vietcap (26/08/2026) | VDSC (17/09/2026) | SSI Research (27/08/2026) | |
| Khuyến nghị | MUA | MUA | KHẢ QUAN |
| Giá mục tiêu (VND/cp) | 48,800 | 45,000 | 38,800 |
| Dự phóng LNTT 2026 (tỷ VND) | ~54,500 | 53,917 (+24% YoY) | 54,000 (+24.3% YoY) |
| Dự phóng LNST-CĐM 2026 (tỷ VND) | ~43,200 (+20.2% YoY) | 42,929 (+24% YoY) | ~43,000 (+24% YoY) |
| Dự phóng NIM 2026 | 2.85% (tăng từ 2.62% năm 2025) | 2.76% (+13 bps YoY) | 2.80% – 2.85% |
| Động lực tăng trưởng chính | NIM tăng 4 quý liên tiếp kéo EPS; thu nhập ngoài lãi cải thiện; “option” VietinBank Tower | Chuyển trục ưu tiên hiệu quả; LDR hạ nhiệt nhờ tiền gửi KBNN; định giá P/B đáy 3 năm | Tối ưu hóa lợi suất tài sản; thu nhập từ phí L/C và thanh toán tăng tốt; CIR duy trì thấp |
| Rủi ro chính | NIM thấp hơn kỳ vọng; nợ xấu tăng cao hơn dự kiến | Nợ xấu sau cơ cấu không về nhóm 1; rủi ro nới room tín dụng chậm | Chưa có kế hoạch tăng vốn cấp 1 làm chậm đà cải thiện hệ số an toàn vốn (CAR) |
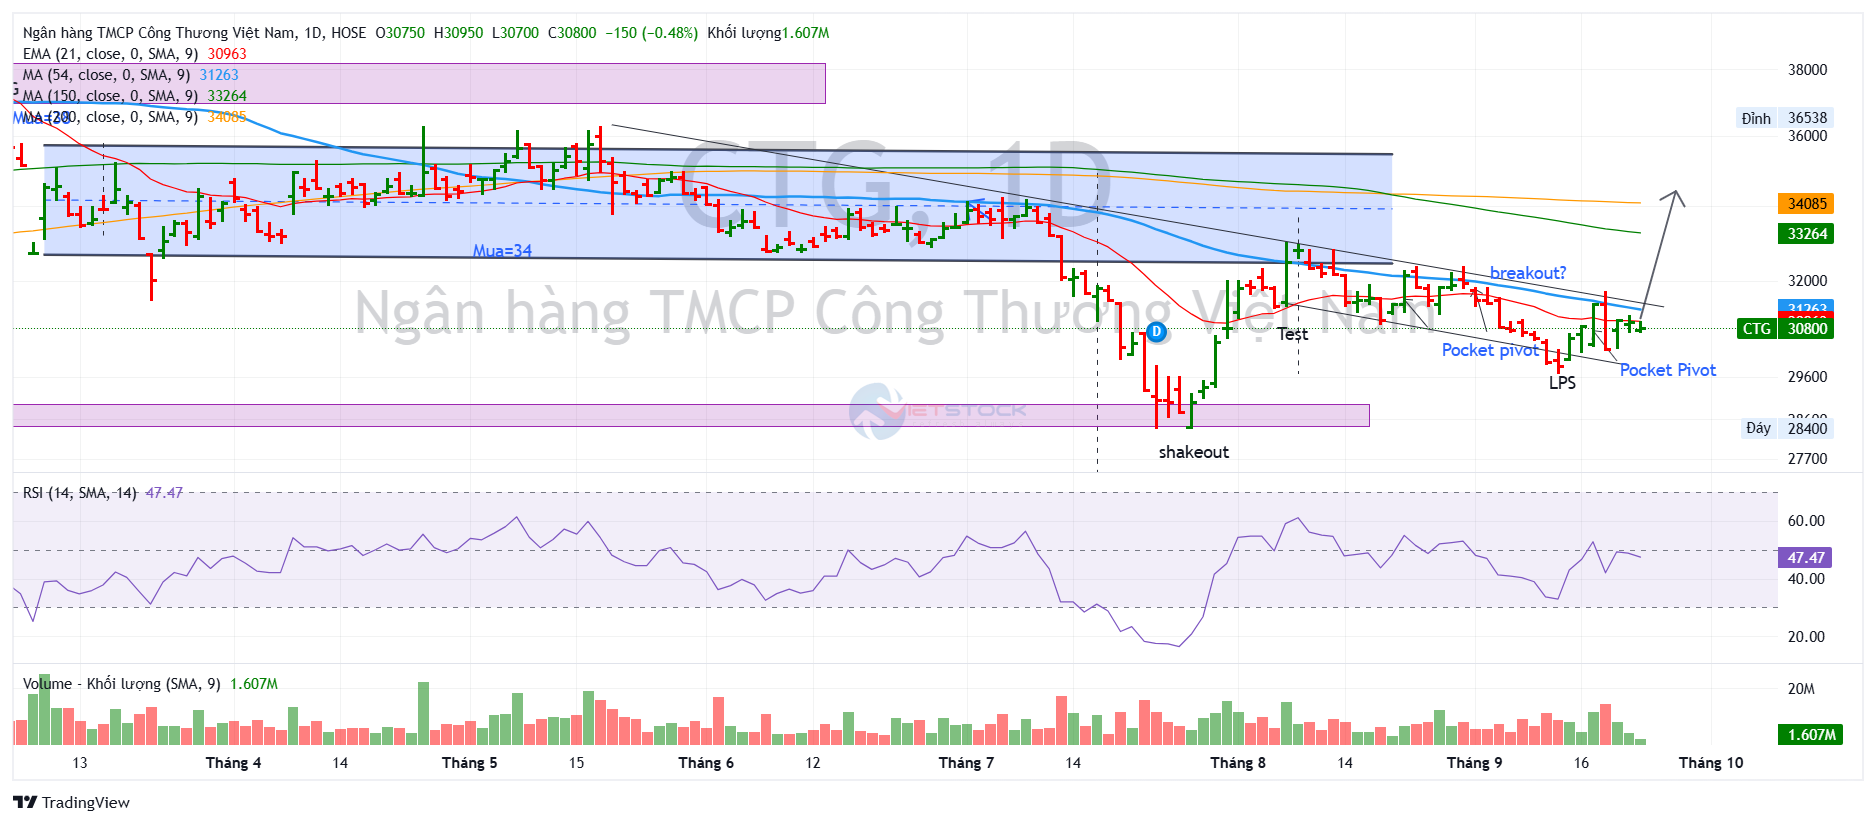
Trên đồ thị, RS của CTG là 6256, hoạt động ở mức trung bình trên thị trường. Ngày 17.9.2026, MSN có điểm mua Pocket Pivot ở vùng giá 31,000 đồng và hiện giá cũng đang tích lũy lại quanh MA50 ngày với thanh khoản thấp. Điều này cho phép mua ở thời điểm hiện tại.