
Th10
Phân tích Doanh Nghiệp
GVR: Cơn mưa nâng giá mủ, còn đất mới là người trả lương
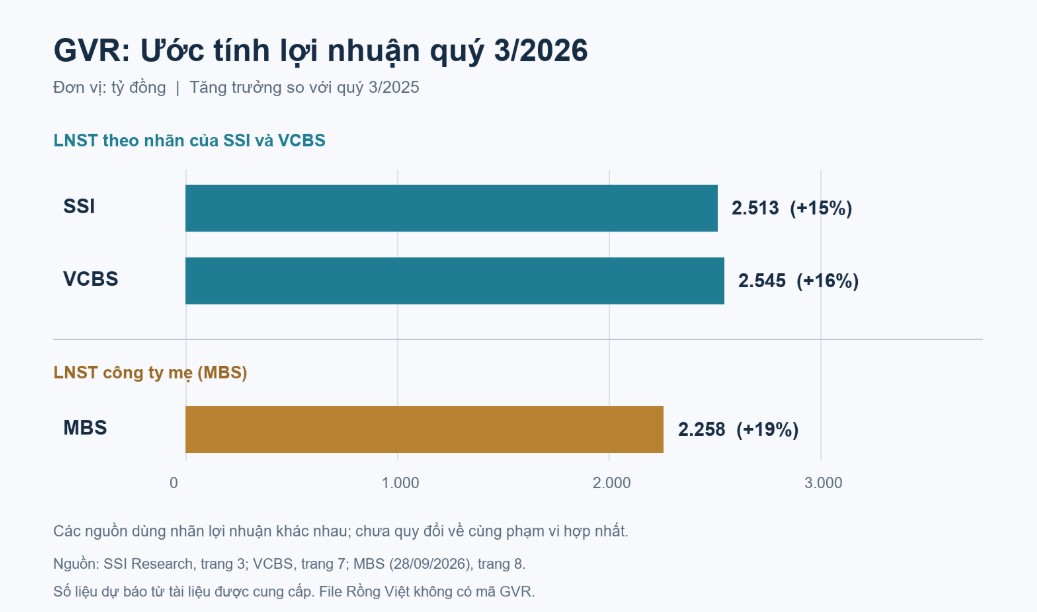
- Doanh thu & lợi nhuận: Quý 2/2026 GVR lãi 2,163 tỷ đồng cho cổ đông công ty mẹ (+49.5% YoY), 6 tháng 4,414 tỷ đồng (+67.7%). Quý 3 được SSI, MBS, VCBS ước tăng 15-19% YoY.
- Hoạt động cốt lõi: Doanh thu quý 2 đạt 7,083 tỷ đồng (+20.2% YoY), nhưng lợi nhuận từ hoạt động kinh doanh chỉ 1,225 tỷ đồng (+4.4%). Quý 3, giá mủ dự kiến +18-30% yoy, sản lượng -8% yoy.
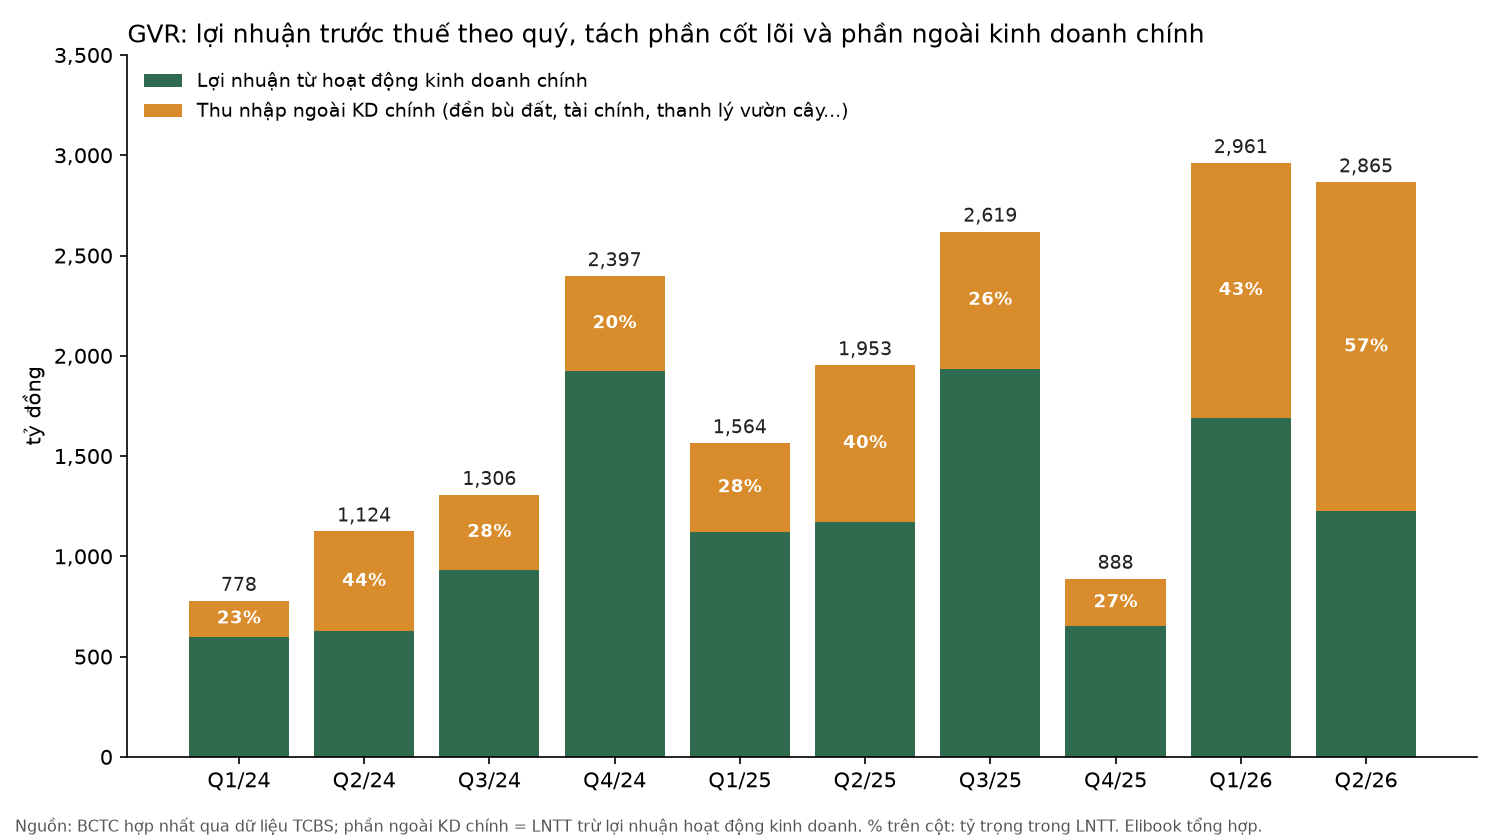
- Động lực bổ sung: 57% LNTT quý 2 đến từ ngoài kinh doanh chính; quý 3 SSI chờ 1,000 tỷ đồng đền bù đất. GVR là cổ phiếu quỹ đất khoác áo cao su.
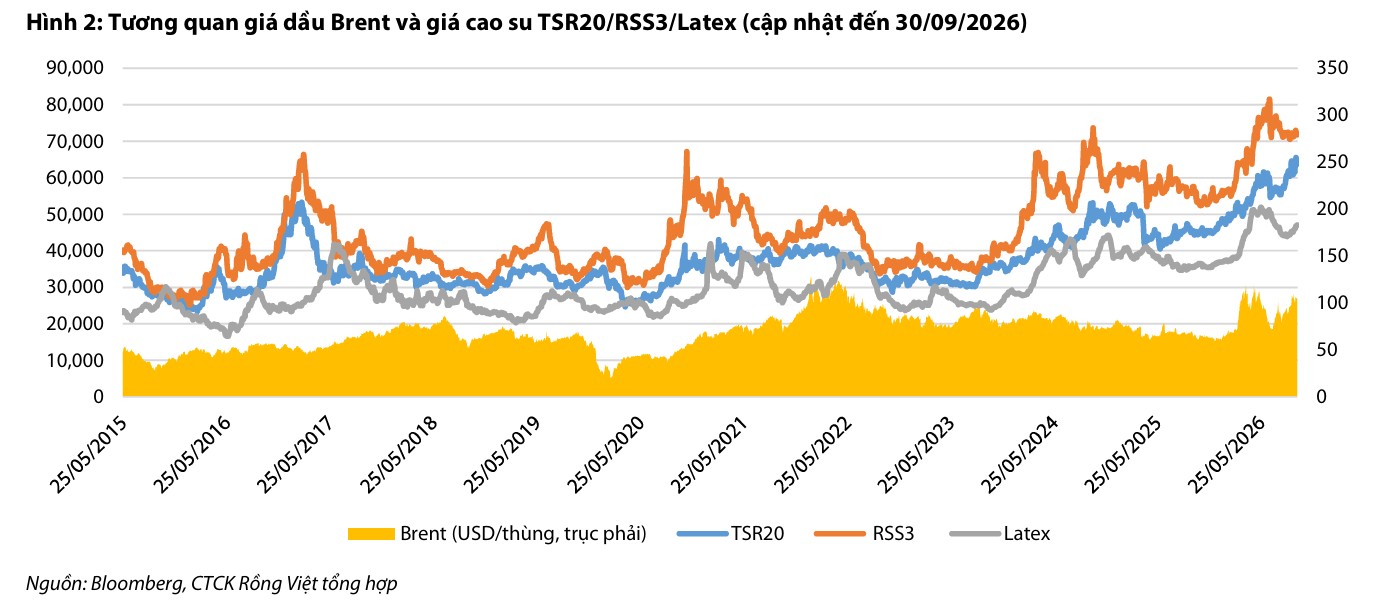
Mưa lũ ở Thái Lan cuối tháng 7 và đầu tháng 9 đã xóa nhiều ngày cạo mủ đúng mùa cao điểm, đẩy giá RSS3 trong nước vượt 72 triệu đồng/tấn, cao nhất từ 2021. Nghe như tin vui tuyệt đối cho nhà trồng cao su lớn nhất Việt Nam. Nhưng chính những cơn mưa ấy cũng rơi xuống vườn của GVR: các CTCK cùng ước tính sản lượng tiêu thụ quý 3 giảm 8% YoY. Kết quả là giá bán tăng 18% mà lợi nhuận gộp mảng mủ, theo SSI, chỉ tăng khoảng 10%. Trời cho bằng tay này, lấy lại bằng tay kia.
Thứ bù vào khoảng hụt lại không mọc trên cây. SSI dự báo GVR ghi nhận khoảng 1,000 tỷ đồng thu nhập bồi thường đất trong quý 3, gấp 3.73 lần cùng kỳ. Vì vậy câu hỏi thật của bài không phải “giá cao su còn tăng không“, mà là: khi mua GVR ở P/E 18.7 lần, nhà đầu tư đang trả tiền cho cây cao su hay cho mảnh đất bên dưới nó, và lực nào trong hai lực đang đẩy giá mủ sẽ còn đứng vững sang 2027?
Mủ cao su: giá đắt lên nhưng bao tải nhẹ đi
Nhìn doanh thu thì GVR đang ở thời hoàng kim. Giá TSR20 bình quân quý 2 đạt 2.17 USD/kg (+30% YoY), xuất khẩu cao su Việt Nam 8 tháng có giá bình quân 1,990 USD/tấn (+12.1%) dù lượng giảm 15.4%. Lợi nhuận gộp quý 2 của GVR tăng 20% lên 2,170 tỷ đồng, biên gộp giữ quanh 30.6%.
Điều lạ nằm một tầng dưới. Chi phí bán hàng và quản lý quý 2 vọt lên 945 tỷ đồng từ 635 tỷ đồng cùng kỳ, nên lợi nhuận từ hoạt động kinh doanh chính chỉ còn 1,225 tỷ đồng, tăng vỏn vẹn 4.4%. Trong khi đó lợi nhuận cổ đông công ty mẹ tăng gần 50%. Khoảng chênh giữa 4.4% và 49.5% chính là phần không đến từ mủ.
Quý 3 sẽ là phép thử khó hơn cho mảng cốt lõi, vì quý 3/2025 là quý GVR có lợi nhuận hoạt động kinh doanh cao nhất trong nhiều năm, 1,936 tỷ đồng. Các CTCK không cùng giả định giá: SSI dùng mức tăng giá bán 18%, MBS dùng 30%, nhưng cùng chốt sản lượng giảm 8%.
Với giá vốn gần như cố định theo vườn cây và nhân công, chênh 12 điểm phần trăm về giá là đủ để mảng mủ quý này hoặc đi ngang, hoặc tăng trưởng thật. Tôi nghiêng về kịch bản giữa: giá tháng 8 đã giảm lần đầu sau 7 tháng trước khi bật lên đỉnh tháng 9, nên mặt bằng giá bình quân quý 3 khó tăng tới 30%.
Nếu mủ chỉ góp phần nhỏ vào mức tăng lợi nhuận, thì ai đang trả lương cho cổ đông GVR?
Đất: người trả lương hào phóng, nhưng trả theo lịch của người khác
Quý 2/2026, GVR có 1,640 tỷ đồng thu nhập ngoài hoạt động kinh doanh chính, bằng 57% LNTT. Phần lớn nhất là bồi thường, hỗ trợ khi bàn giao đất (khoảng 576 tỷ đồng), tiếp đến là doanh thu tài chính 531 tỷ đồng và thanh lý vườn cây khoảng 328 tỷ đồng. Năm 2025 tỷ trọng này dao động 26-40%, còn hai quý đầu 2026 là 43% và 57%. Theo ước tính của người viết, cộng 4 quý gần nhất thì chỉ khoảng 59% LNTT đến từ hoạt động kinh doanh chính; nếu loại phần còn lại, P/E 18.7 lần sẽ phình lên quanh 32 lần.
Đây không phải lời chê. Chuyển đất cao su sang khu công nghiệp là mô hình kinh doanh thật của GVR, và đường còn dài: KCN Rạch Bắp giai đoạn 2 (GVR sở hữu 93%) được VCBS kỳ vọng ghi nhận doanh thu từ quý 4/2026, bồi thường cho KCN Xuân Quế – Sông Nhạn đang chờ, và GVR còn khoảng 10,961 tỷ đồng tiền thuê KCN nhận trước chưa phân bổ. Cộng thêm 26,294 tỷ đồng tiền ròng, tương đương 20% vốn hóa, bảng cân đối của GVR giống một quỹ đất có két sắt hơn là một nông trường.
Cái khó là đất trả lương theo lịch của cơ quan phê duyệt, không theo lịch của nhà đầu tư. MBS lưu ý thu nhập thanh lý cây quý 3 sẽ giảm, còn tiến độ bàn giao, đơn giá thuê đất mới và nghĩa vụ tài chính có thể làm lệch thời điểm ghi nhận cả quý. Theo tôi, đây là lý do KQKD của GVR nên được đọc theo năm chứ không theo quý: một quý “hụt” đền bù không có nghĩa doanh nghiệp xấu đi, nhưng một quý “vượt” cũng không phải là năng lực cốt lõi mới.
Phần đất đã rõ ràng như vậy, nên biến số còn lại để mảng mủ tự đứng được là giá cao su sẽ đi đâu.
Hai lực đẩy giá mủ: một bên là pháo hoa, một bên là mùa khô
VDSC đưa ra một nhận định đáng giá nhất trong cả bộ tài liệu: giá cao su đang được đẩy bởi hai lực có độ bền khác nhau.
Lực thứ nhất là dầu. Eo biển Hormuz vẫn đóng, Brent quanh 100 USD/thùng, naphtha và butadiene khan hiếm khiến cao su tổng hợp đắt lên và các hãng lốp chuyển một phần nhu cầu sang cao su thiên nhiên. Lực này giống pháo hoa: rực rỡ, nhưng chỉ cần một thỏa thuận Mỹ – Iran là tắt.
Lực thứ hai là nguồn cung, và nó giống mùa khô hơn: đến chậm nhưng chắc. ANRPC dự báo năm 2026 thiếu khoảng 213 nghìn tấn, năm thâm hụt thứ tư liên tiếp, sản lượng toàn cầu tháng 7 giảm 5.2% YoY, xuất khẩu của Thái Lan 8 tháng giảm 10%. Xác suất El Niño kéo dài đến đầu 2027 được ước tính gần 100%, đe dọa mùa khô tháng 2-5/2027 ở cả bốn nước sản xuất chính. VDSC vì thế cho rằng nếu Hormuz mở, giá chỉ lùi về 53-57 triệu đồng/tấn, cao hơn mặt bằng trước chiến sự; nếu không mở, giá có thể neo 64-67 triệu đồng/tấn đến hết mùa khô 2027.
Tôi đồng ý với khung “hai lực”, nhưng muốn thêm một nét mà nhiều người lướt qua. Vườn cây của GVR cũng nằm chủ yếu ở Đông Nam Bộ và Tây Nguyên, đúng vùng VDSC cảnh báo nguy cơ hạn như 2015-2016 và 2019-2020. El Niño đẩy giá thế giới lên thì cũng cắt luôn năng suất đầu vụ của chính GVR, y hệt cơn mưa quý 3 năm nay. Giá mủ cao là gió thuận, nhưng GVR chèo thuyền dưới cơn gió ấy thì cũng bị ướt.
Vậy thị trường đang định giá phần nào trong ba thứ: mủ, đất hay két tiền?
Định giá & khuyến nghị: trả 18.7 lần cho mủ hay cho đất?
Các nguồn đồng thuận khá chặt về quý 3. SSI và VCBS cùng đo LNST hợp nhất (gồm cổ đông thiểu số), ước 2,513 tỷ đồng (+15% YoY) và 2,545 tỷ đồng (+16%); MBS đo phần cổ đông công ty mẹ, ước 2,258 tỷ đồng (+19%). Quy về cùng thước đo, ba bên gần như nói cùng một con số.
Bất đồng thật nằm ở cả năm 2026. TCBS dự phóng lợi nhuận cổ đông công ty mẹ 7,489 tỷ đồng (+40.8%), hàm ý nửa cuối năm chỉ 3,075 tỷ đồng, tức nếu quý 3 đạt mức MBS ước thì quý 4 chỉ còn khoảng 800 tỷ đồng. MBS cao hơn hẳn với 8,937 tỷ đồng (+59%), còn VCBS ước LNST hợp nhất 9,792 tỷ đồng (+63%). Khoảng cách gần 1,500 tỷ đồng giữa TCBS và MBS gần như trùng khớp với độ lớn của một vài đợt đền bù đất, nghĩa là các bên không cãi nhau về cây cao su mà về lịch bàn giao đất quý 4.
Về giá, SSI đặt mục tiêu 36,100 đồng, VCBS 39,288 đồng; MBS, TCBS và VDSC không đưa giá mục tiêu cho GVR. Bình quân hai mức là 37,694 đồng, theo ước tính của người viết cao hơn khoảng 15% so với giá 32,800 đồng ngày 24/9. Ở mức vốn hóa 131,200 tỷ đồng, P/E dự phóng là 17.5 lần theo TCBS hoặc 14.7 lần theo MBS, P/B 2.2 lần với ROE chỉ 12%. Bộ Tài chính nắm 96.77% và dữ liệu TCBS không ghi nhận giao dịch nội bộ nào từ cuối 2022, nên ở GVR không có tín hiệu “người trong cuộc mua vào” để dựa.
Tôi đứng gần TCBS hơn MBS: dự phóng thận trọng hợp lý khi một nửa lợi nhuận đến từ thứ không ai hẹn được ngày. GVR không đắt nếu tin vào quỹ đất và két tiền, nhưng cũng không rẻ nếu chỉ mua vì giá cao su. Ai cược vào El Niño 2027 nên nhớ mủ chỉ tạo chưa tới sáu phần mười lợi nhuận; ai cược vào đất thì nên theo nhịp bàn giao KCN, không theo tin thời tiết.
| Tiêu chí | SSI (dự báo Q3) | MBS (dự báo Q3) | VCBS (dự báo Q3) | TCBS (24/9/2026) | VDSC (2/10/2026) |
|---|---|---|---|---|---|
| Khuyến nghị | Không nêu | Không nêu | Ngành BĐS KCN – cao su: Trung lập | Không đưa khuyến nghị | Tích cực với nhóm cao su |
| Giá mục tiêu (VND/cp) | 36,100 | Không nêu | 39,288 | Không nêu | Không nêu cho GVR |
| LNST Q3/2026 (tỷ VND) | 2,513 hợp nhất (+15%) | 2,258 CĐTS (+19%) | 2,545 hợp nhất (+16%) | Không nêu | Không nêu |
| LNST 2026F (tỷ VND) | Tăng 34% | 8,937 CĐTS (+59%) | 9,792 hợp nhất (+63%) | 7,489 CĐTS (+40.8%) | Không nêu |
| Luận điểm chính | Giá +18%, sản lượng -8%, đền bù 1,000 tỷ | Giá +30%, doanh thu mủ +20% | Rạch Bắp GĐ2 từ Q4/2026 | P/E gồm thu nhập đất | Hai lực khác độ bền |
| Rủi ro chính | Mưa giảm sản lượng | Thanh lý cây giảm | Tiến độ bồi thường | Đất ghi nhận không đều, EUDR | Hormuz mở, hạn 2027 |