Th10
Phân tích Doanh Nghiệp
HPG: Tiêu thụ HRC tháng 8 tăng 53% so với cùng kỳ, vì sao lợi nhuận quý 3 vẫn lùi nhẹ so với quý trước? Động thái đăng ký mua 50 triệu cổ phiếu của anh Trần Vũ Minh có là tấm vé đảm bảo cho giá cổ phiếu?
- Doanh thu & lợi nhuận: Quý 2/2026 đạt 55,557 tỷ đồng doanh thu, tăng 53% YoY, và 6,424 tỷ đồng LNST, tăng 51% YoY. Dự báo quý 3 tiếp tục tăng 37%-53% so với cùng kỳ nhưng hạ nhiệt so với quý trước.
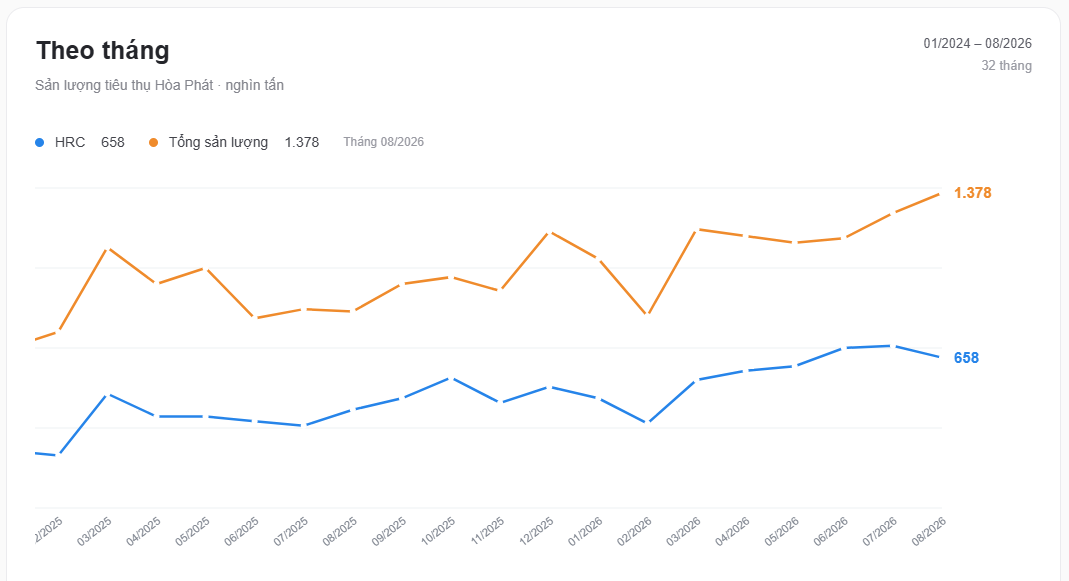
- Hoạt động cốt lõi: HRC tháng 8 tiêu thụ 657,713 tấn, tăng 53% YoY, giảm 7% so với tháng 7. Giá chào HRC tạo đáy quanh 14,060 đồng/kg trong tháng 8, sau đó xuất hiện nhịp tăng trở lại.
- Động lực bổ sung: Ông Trần Vũ Minh đăng ký mua 50 triệu cổ phiếu từ 07/10–05/11/2026. Đây là tín hiệu đồng hành của gia đình cổ đông lớn; sức thuyết phục vẫn cần kết quả mua thực tế và khả năng phục hồi biên thép.
Một nhà máy bán được nhiều thép hơn chưa chắc giữ lại nhiều tiền hơn quý trước. Hòa Phát đang ở đúng tình thế ấy: HRC tháng 8 tăng hơn một nửa so với cùng kỳ, nhưng HSC và SSI đều dự báo lợi nhuận quý 3 thấp hơn quý 2. Chiếc máy sản lượng chạy nhanh, còn chiếc máy lợi nhuận bị chi phí đầu vào kéo lại.
Đúng lúc đó, con trai Chủ tịch Trần Đình Long đăng ký mua thêm 50 triệu cổ phiếu HPG. Thông tin tạo thêm điểm tựa tâm lý, nhưng không thay đổi phép tính của một tấn thép. Câu hỏi đáng theo đuổi là: đà tăng sản lượng đã đủ bù áp lực biên lợi nhuận, hay HPG còn cần thêm một nhịp phục hồi giá bán?
HRC: giành thị phần mạnh, tháng 8 vẫn có một nhịp chùng
Theo bảng VSA được HSC dẫn lại ngày 06/10, tổng thép tiêu thụ tháng 8 đạt 1,378,135 tấn, tăng 59% YoY nhưng giảm 4% so với tháng trước. Riêng HRC bán được 657,713 tấn, đưa lũy kế tám tháng lên 4,761,590 tấn, tăng 61% YoY. Tỷ trọng HRC trong tổng sản lượng lên 48%, từ 40% cùng kỳ năm trước. HRC đã trở thành động cơ tăng trưởng lớn hơn trong cơ cấu Hòa Phát.
Thị phần HRC của HPG đạt 40%, so với 28% trong tám tháng đầu năm 2025. Cùng thời gian, lượng HRC nhập khẩu giảm 20%, còn hàng Trung Quốc giảm 63%. Thuế chống bán phá giá tạo khoảng trống để thép nội địa giành khách hàng, và công suất mới cho HPG khả năng lấp khoảng trống đó. Tuy nhiên, thị phần là lợi thế về lượng; nó không tự bảo đảm doanh nghiệp giữ nguyên biên trên mỗi tấn.
Tháng 8 cũng cho thấy hai nhịp cầu khác nhau: HRC trong nước đạt 460,951 tấn, giảm 22% so với tháng trước, trong khi xuất khẩu đạt 196,762 tấn, tăng 64%. HSC lý giải sự chùng xuống tổng sản lượng bằng mùa mưa, nhưng mức giảm ở kênh nội địa vẫn cần theo dõi. Tôi đánh giá lợi thế thị phần đã có bằng chứng rõ; điều chưa thể kết luận từ một tháng là sức mua trong nước đã tăng đều và bền vững.
HPG: Hoãn Phú Yên để né bẫy dư cung, còn Pyn Elite đang gồng lỗ ở vị trí lớn thứ hai danh mục
Giá HRC: tăng trở lại chưa đồng nghĩa biên quý 3 hồi phục
VCBS mô tả giá HRC tạo đáy trong tháng 8 quanh 14,060 đồng/kg, sau ba lần giảm. Đến đơn hàng giao tháng 10, giá tăng 150 đồng/kg; VCBS vẫn ước giá HRC quý 3 giảm khoảng 6% QoQ. Cần đọc đúng chiếc đồng hồ của bảng giá: tháng thông báo, tháng giao hàng và giá bán thực nhận là những mốc khác nhau. Mức tạo đáy được nêu trong tài liệu không phải giá bán bình quân thực nhận của toàn bộ HRC tiêu thụ tháng 8.
HSC cập nhật giá HRC giao tháng 11 lên 14,410 đồng/kg, tăng 1.4% so với kỳ trước và 2.5% so với đầu quý. Giá nguyên liệu gần đây hạ nhiệt cũng hỗ trợ kỳ vọng biên lợi nhuận. Nhưng những diễn biến này chủ yếu mở ra hy vọng cho các kỳ giao hàng sau; không nên đưa toàn bộ tác động vào quý 3 đã kết thúc.
VCBS dự báo biên gộp quý 3 ở 17.8%, giảm 1.2 điểm phần trăm so với quý 2; MBS dự báo 17%. SSI nhấn mạnh chi phí đầu vào tăng nhanh hơn giá thép và mặt bằng lãi suất cao làm tăng chi phí vay. Vì thế, tôi nghiêng về nhận định quý 3 là quý tăng trưởng nhờ sản lượng, còn phục hồi biên phải được kiểm chứng bằng kết quả các quý tiếp theo. Một nhịp tăng giá chào là tín hiệu sớm đáng chú ý, chưa phải tiền đã nằm trong báo cáo lợi nhuận.
Gia đình cổ đông lớn: 50 triệu cổ phiếu là cam kết, chưa phải kết quả
Thông báo chính thức ngày 02/10 xác nhận ông Trần Vũ Minh đăng ký mua 50 triệu cổ phiếu, bằng khớp lệnh và thỏa thuận, từ 07/10 đến 05/11/2026. Ông là con trai Chủ tịch Trần Đình Long, thuộc nhóm người có liên quan; thông báo không ghi chức vụ tại HPG. Lượng sở hữu dự kiến tăng từ 230,652,290 lên 280,652,290 cổ phiếu nếu hoàn tất. Giá trị 500 tỷ đồng trong văn bản tính theo mệnh giá, không phải số tiền mua theo thị giá.
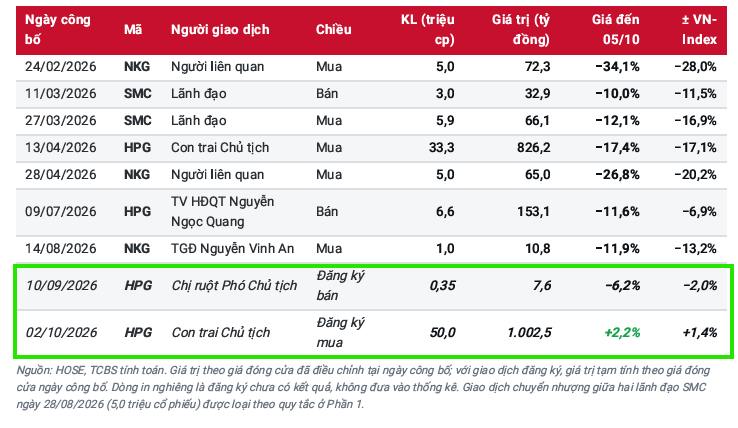
Lịch sử cũng nhắc rằng đăng ký và thực hiện có khoảng cách. Theo chuyên đề TCBS ngày 06/10, đợt đăng ký 50 triệu cổ phiếu hồi tháng 3 chỉ hoàn tất khoảng 33.3 triệu cổ phiếu, tương đương 67%. TCBS ghi nhận ông Nguyễn Ngọc Quang, thành viên HĐQT, đã bán 6.6 triệu cổ phiếu, với kết quả công bố ngày 09/07; chị ruột Phó Chủ tịch đăng ký bán 350,000 cổ phiếu ngày 10/09, chưa có kết quả trong bộ nguồn. Những giao dịch khác chiều có thể phản ánh nhu cầu tài chính khác nhau, không nên ép thành một thông điệp chung rằng mọi người nội bộ đều đang mua.
TCBS thống kê 151 sự kiện đã hoàn tất tại ngành thép, và chủ động loại đăng ký chưa có kết quả khỏi mẫu. Trong nhóm HPG, HSG, NKG, các sự kiện mua ghi nhận mức tăng trung vị 22.1% sau một năm, với tỷ lệ tăng 72%; nhưng toàn mẫu mua sau sáu tháng giảm trung vị 1.8%. Đây là kết quả lịch sử của nhiều doanh nghiệp và nhiều chu kỳ, không phải xác suất riêng cho đợt đăng ký của ông Minh. Tôi xem việc tăng sở hữu là yếu tố hỗ trợ niềm tin dài hạn; kiểm chứng gần nhất vẫn là ông mua được bao nhiêu và HPG giữ lại bao nhiêu lợi nhuận từ lượng thép bán thêm.
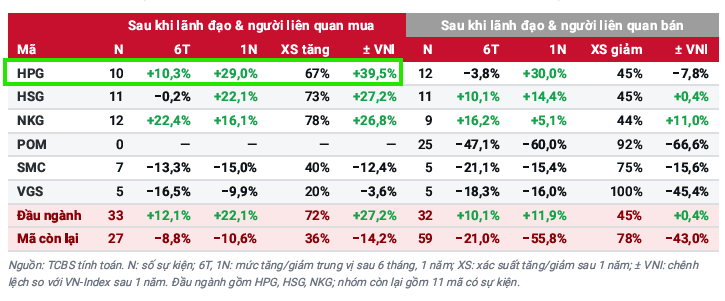
TCBS đánh giá đợt ông Trần Vũ Minh đăng ký mua 50 triệu cổ phiếu HPG thuận lợi hơn đợt mua tháng 4, khi đáp ứng hai trong ba điều kiện: VN-Index dưới MA200 và HPG thuộc nhóm đầu ngành. Trong mẫu lịch sử, giao dịch mua khi thị trường dưới MA200 ghi nhận mức tăng trung vị 33.5% sau một năm, tỷ lệ tăng 74%. Điều kiện còn lại gần đạt: HPG giảm 13.2% trong 60 phiên, sát ngưỡng giảm 15%.
TCBS cũng lưu ý giao dịch lớn không mặc nhiên tạo tín hiệu mạnh hơn, còn sáu tháng đầu sau giao dịch mua chưa cho thấy lợi thế. Vì vậy, động thái này là yếu tố hỗ trợ cho khung 12–24 tháng, chưa phải tín hiệu mua ngắn hạn; cần theo dõi tỷ lệ hoàn tất sau 05/11. Các tỷ lệ lịch sử trên không phải xác suất riêng cho đợt đăng ký này.
Định giá & khuyến nghị: cùng kỳ vọng tăng trưởng, khác mức chịu áp lực biên
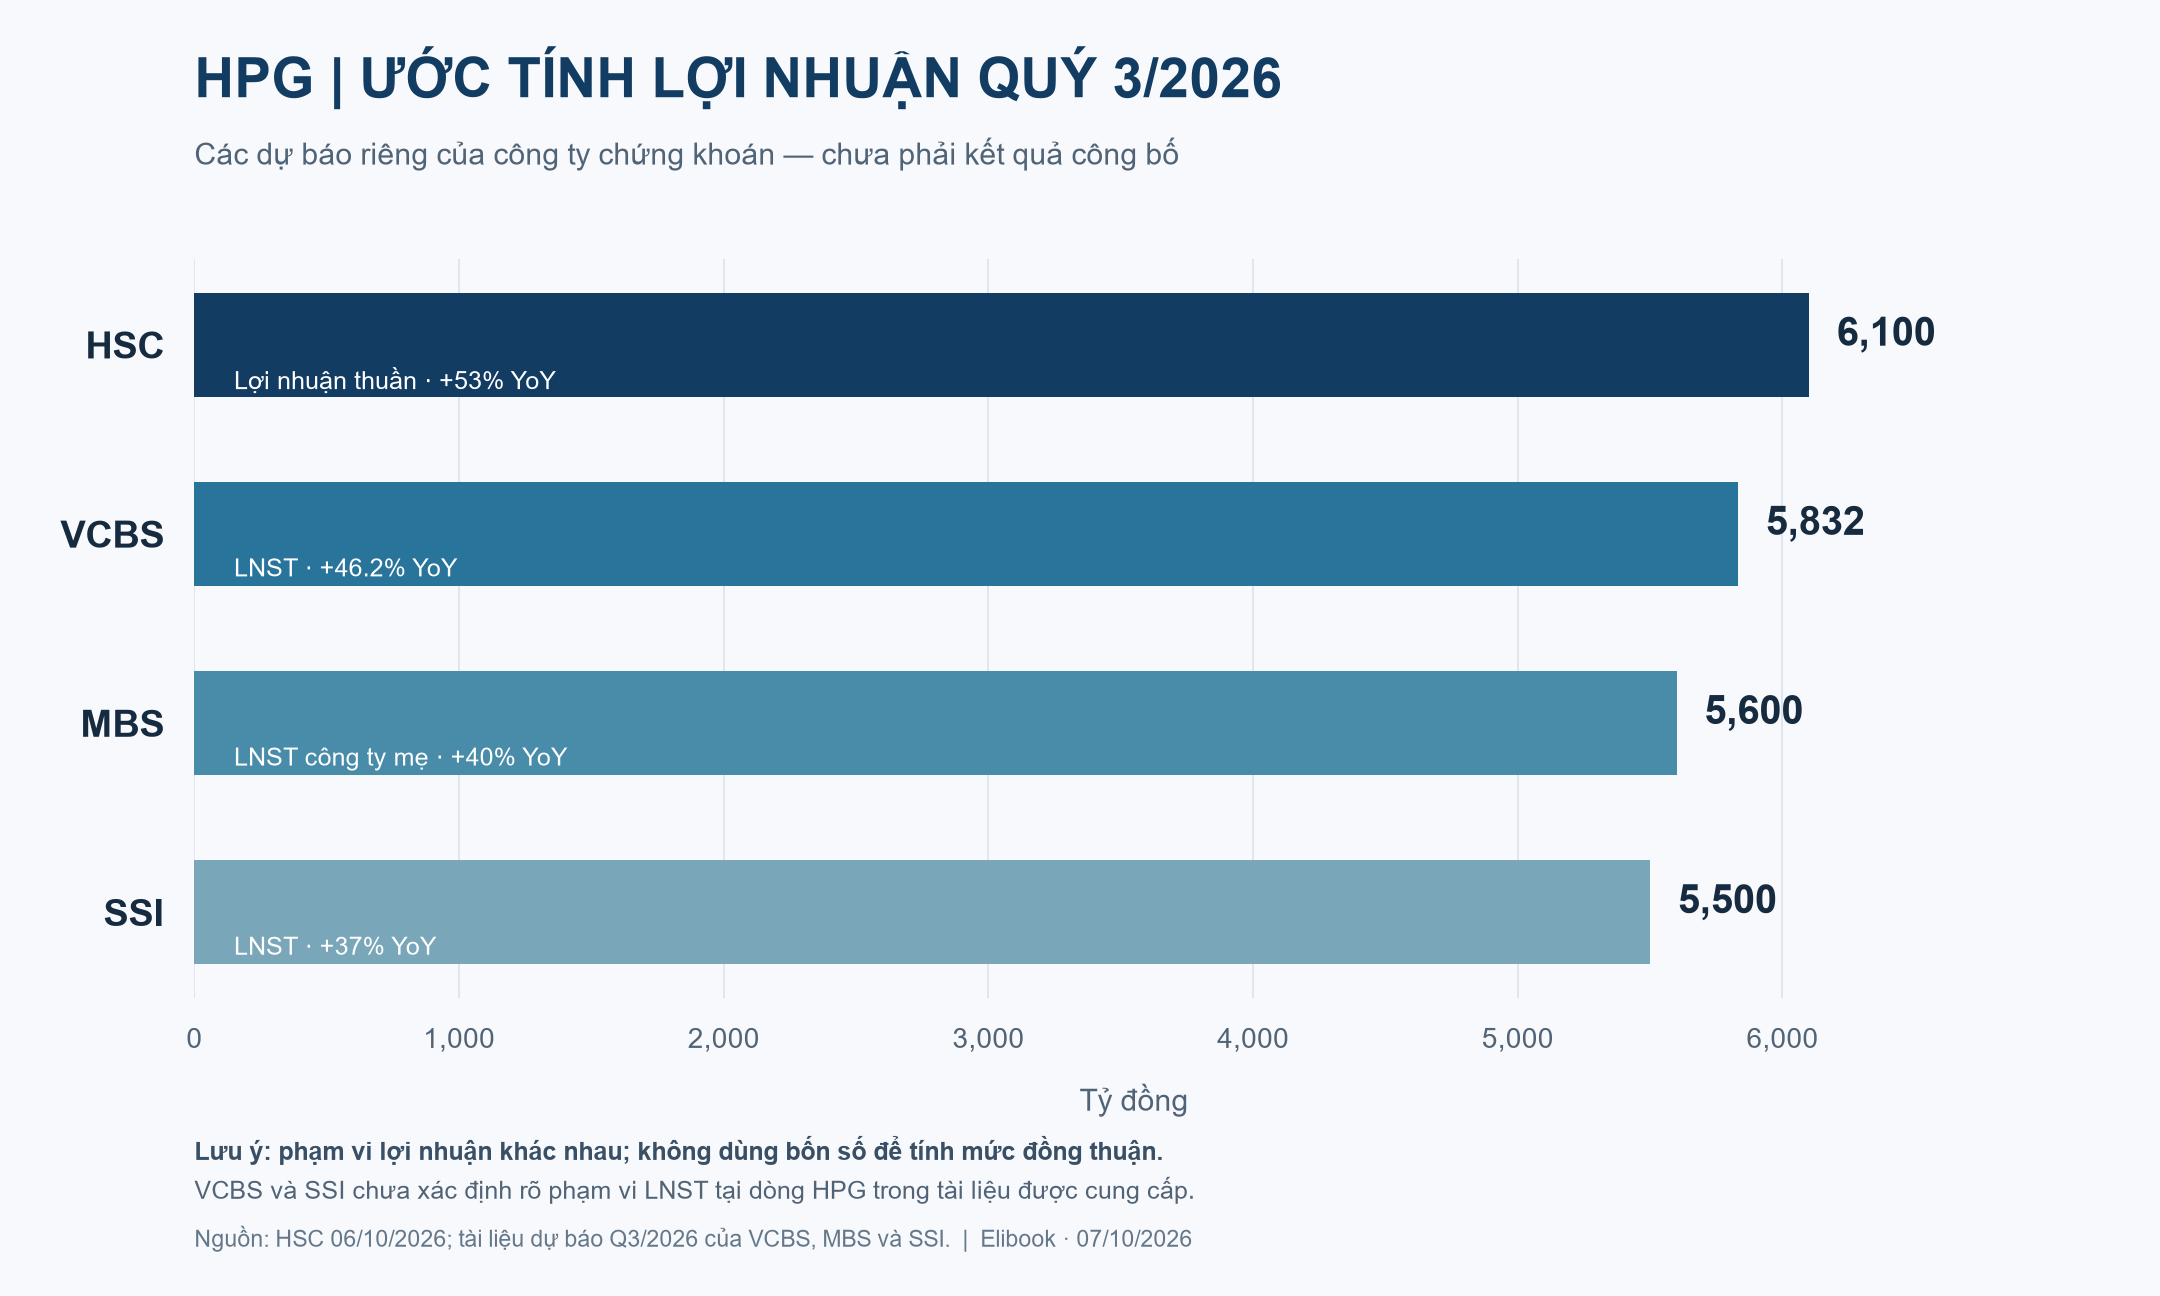
Các dự báo quý 3 trải từ 5,500 tỷ đồng của SSI đến 6,100 tỷ đồng của HSC; MBS ở 5,600 tỷ đồng, còn VCBS ở 5,832 tỷ đồng. Tuy nhiên, HSC gọi chỉ tiêu là lợi nhuận thuần, MBS ghi LNST công ty mẹ, trong khi các dòng HPG của VCBS và SSI ghi LNST mà chưa xác định rõ phạm vi trong phần trích. Tôi giữ riêng từng con số, không gộp thành một mức đồng thuận khiến các thước đo khác nhau bị đánh đồng. Điểm chung có sức nặng hơn là lợi nhuận vẫn tăng khoảng 37–53% YoY, nhưng chịu sức ép so với quý 2.
VCBS kỳ vọng doanh thu quý 3 đạt 58,111 tỷ đồng, với sản lượng bán hàng 3.89 triệu tấn; MBS dự báo doanh thu 55,200 tỷ đồng, sản lượng 4.1 triệu tấn.
SSI cho rằng, đà tăng lợi nhuận quý 3 bị chậm lại so với quý 2 bởi giá bán trong quý giảm và chi phí vay cao. Tuy nhiê, HSC vẫn lạc qua với tầm nhìn trung hạn về thị phần HRC và nhịp hồi giá giao hàng sau quý 3.
HSC giữ khuyến nghị Mua vào, giá mục tiêu 37,300 đồng/cổ phiếu, và nêu P/E trượt dự phóng một năm 6 lần, so với bình quân năm năm 12.7 lần. HSC đưa ra ước tihs lợi nhuận thuần năm 2026 đạt 27,004 tỷ đồng và lợi nhuận thuần điều chỉnh 25,654 tỷ đồng.
| Tiêu chí | HSC — 06/10/2026 | VCBS — dự báo Q3/2026, | SSI — dự báo Q3/2026 | MBS — dự báo Q3/2026 |
|---|---|---|---|---|
| Khuyến nghị | Mua vào, giữ nguyên | n.a | n.a | n.a |
| Giá mục tiêu, đồng/cp | 37,300, giữ nguyên | 31,600 | 32,700 | n.a |
| Lợi nhuận Q3, tỷ đồng | Thuần: 6,100; +53% YoY, -4% QoQ | LNST: 5,832; +46.2% YoY | LNST: 5,500; +37% YoY, -14% QoQ | LNST mẹ: 5,600; +40% YoY |
| Doanh thu 2026, tỷ đồng | 214,333 | 231,671 | n.a | n.a |
| Lợi nhuận 2026, tỷ đồng | Thuần: 27,004; điều chỉnh: 25,654 | LNST: 27,598 | tăng trưởng 67% | LNST mẹ: 26,200 |
| Luận điểm / rủi ro | Thị phần HRC / chi phí nguyên liệu | Tăng lượng / biên giảm QoQ | Đầu vào và lãi vay gây áp lực | Tăng lượng / chi phí tài chính tăng |
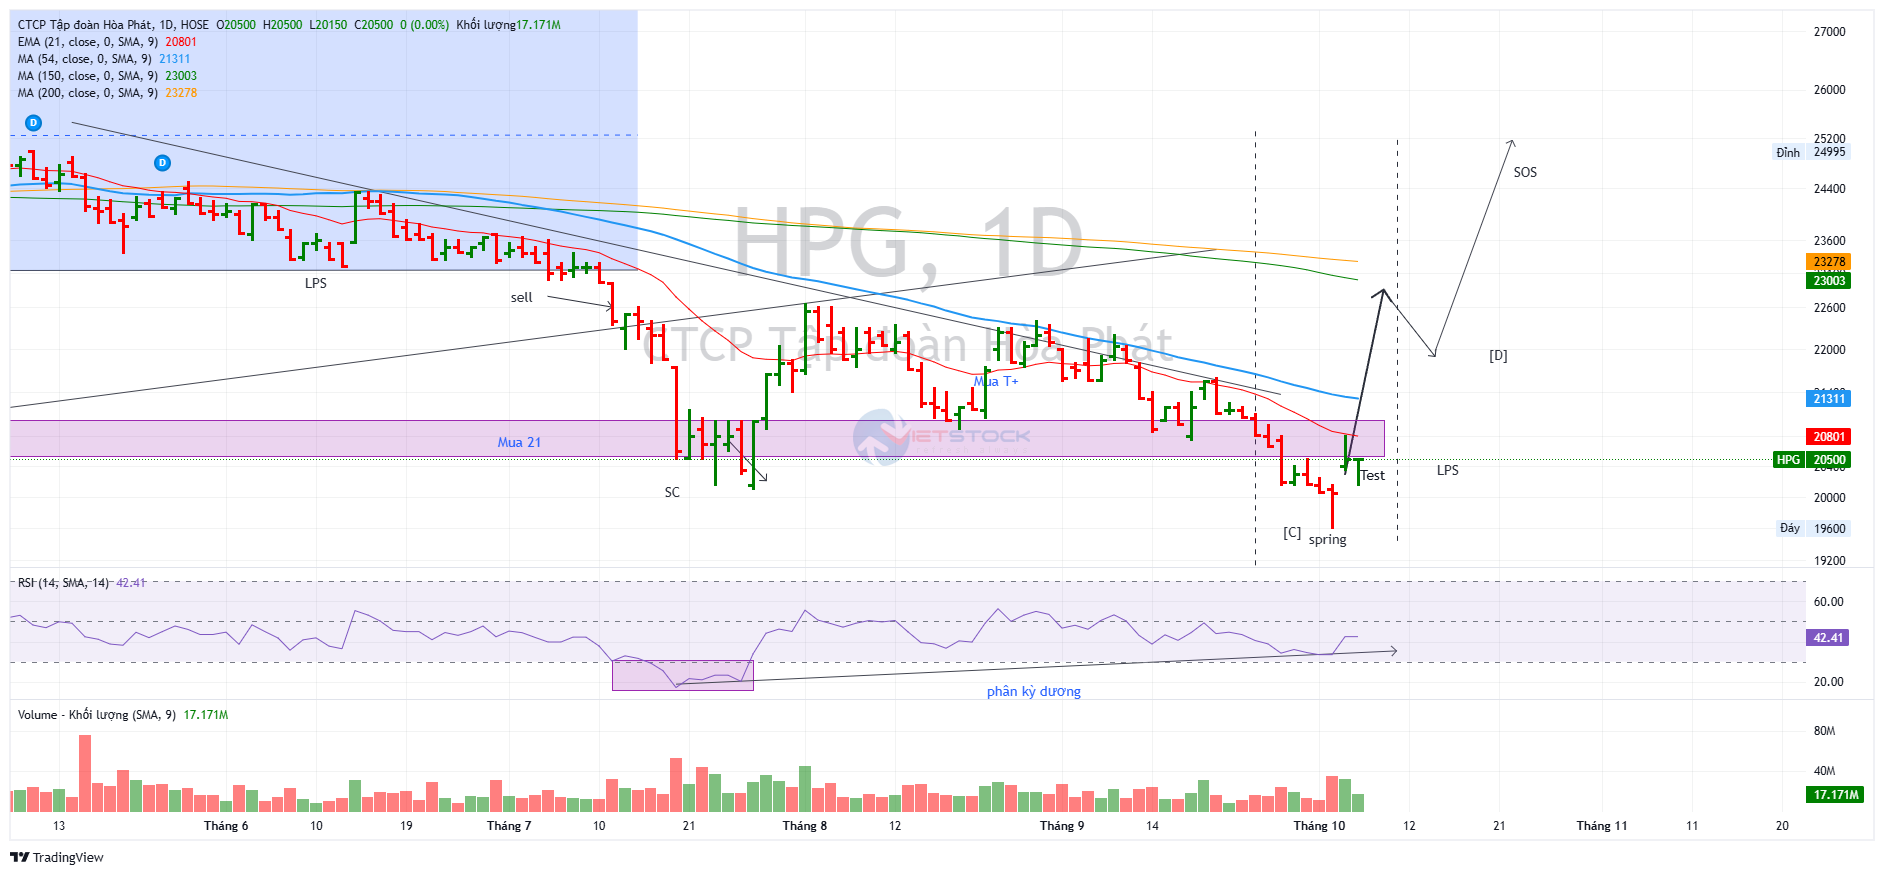
Trên đồ thị kỹ thuật đến ngày 06/10, HPG đóng cửa 20,500 đồng, thấp hơn đỉnh tháng 6 là 24,350 đồng. RS chỉ ở mức trung bình 50 điểm.
Diễn giải theo Wyckoff/VSA, cấu trúc vẫn nghiêng về nhịp giảm đang thử tạo điểm dừng, chưa đủ xác nhận tích lũy. Điểm mua Pocket Pivot gần nhất là ngày 08/04, đóng cửa 25,000 đồng, tăng 4.48%, khối lượng 67.65 triệu cổ phiếu, bằng 1.50 lần trung bình 50 phiên; sau đó xuất hiện nhiều tín hiệu Bán, gần nhất là vào gày 11/09, và kể từ đó chưa có điểm mua Pocket Pivot nào mới.
Phiên ngày 02/10 giá chạm 19,600 đồng rồi đóng lại 20,050 đồng, cho thấy lực đỡ trong phiên; ngày 05/10 tăng 2.24%, khối lượng 31.96 triệu, bằng 1.53 lần trung bình, nhưng vẫn chưa đạt công thức cho điểm mua Pocket Pivot. Giá hiện trên MA10 20,425 đồng, dưới MA50 21,358 đồng và MA200 23,280 đồng.
Nhịp hồi cần vượt vùng MA50 quanh 21,360 đồng với khối lượng tăng để củng cố; đóng cửa dưới 19,600 đồng sẽ phủ nhận điểm đỡ hiện tại. Hai mốc này dùng theo dõi cấu trúc, không phải vùng mua hay giá mục tiêu.
Tôi nghiêng về sự lạc quan với dấu hiệu phân kỳ dương giữa giá và RSI sẽ tạo ra vùng đáy cho HPG