
Th10
Phân tích Doanh Nghiệp
Cổ phiếu chứng khoán: thanh khoản đã về đáy, định giá thì chưa chịu xuống
- Thanh khoản: Giá trị giao dịch ba sàn còn 17,735 tỷ đồng/phiên trong tháng 9/2026, giảm 68% từ đỉnh 8/2025, bằng 0.66 lần bình quân 12 tháng; vòng quay chỉ 0.17% vốn hóa mỗi phiên.
- Cổ phiếu chứng khoán: Chỉ số ngành giảm 35.2% từ cuối 8/2025 đến 30/9 trong khi VN-Index tăng 5.1%; P/B ngành vẫn 1.44 lần, cao hơn mức 1.23 lần mà thanh khoản hiện tại “nuôi” được.
- Tín hiệu cần chờ: TCBS đặt hai mốc 20,000 và 24,700 tỷ đồng/phiên. Đáy thanh khoản là nơi bắt đầu đếm tiền, chưa phải nơi dốc hết tiền.
Ngày 21/9/2026, Việt Nam chính thức bước vào rổ thị trường mới nổi của FTSE Russell, sự kiện cả thị trường đã chờ gần một thập kỷ. Thế nhưng trong 11 phiên kể từ hôm đó, giá trị khớp lệnh bình quân trên HOSE chỉ đạt 11,963 tỷ đồng, thấp hơn 15.6% so với hai tuần trước “ngày cưới”. Khách mời quốc tế đã đến, còn người trong nhà thì lặng lẽ ra về. Với nhóm cổ phiếu sống nhờ phí giao dịch và cho vay ký quỹ, đây không phải chi tiết vui: chỉ số ngành chứng khoán đã mất hơn một phần ba giá trị trong lúc VN-Index vẫn xanh.
Báo cáo chuyên đề ngày 6/10/2026 của TCBS Research mổ xẻ 117 tháng dữ liệu để trả lời câu hỏi mà nhà đầu tư nào cầm SSI, VND hay VIX cũng đang tự hỏi: thanh khoản đã chạm đáy chưa, và nếu rồi thì đây đã là điểm mua chưa? Câu trả lời của TCBS là “Trung lập, chờ thanh khoản xác nhận”. Nghe thì nhạt, nhưng đằng sau là một nghịch lý: giá đã giảm sâu mà định giá vẫn chưa rẻ.
Quy luật thanh khoản: dòng tiền luôn đến trước, giá luôn đến sau
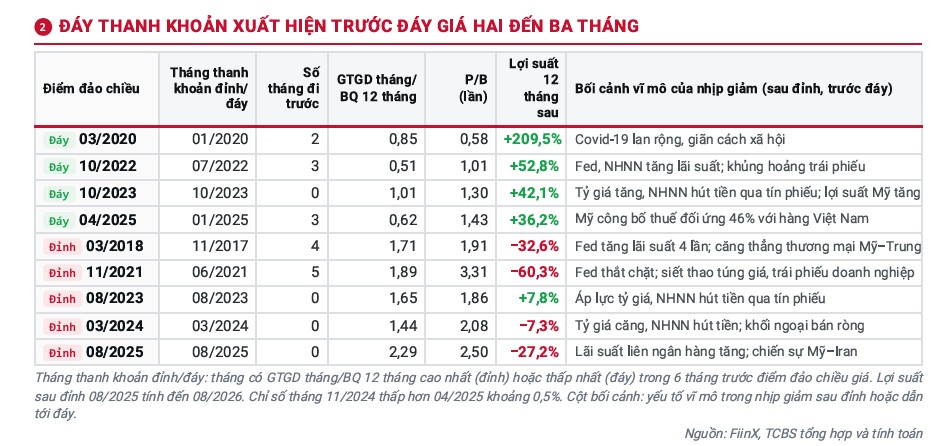
Nếu thanh khoản là người dẫn đường thì giá cổ phiếu chứng khoán là người đi sau, và người đi sau thường trễ vài tháng. Ở cả 5 lần chỉ số ngành chứng khoán lập đỉnh trong giai đoạn 2018-2025, tỷ lệ giá trị giao dịch bình quân tháng trên bình quân 12 tháng đều đạt đỉnh trước, sớm từ 0 đến 5 tháng. Tại các đỉnh thanh khoản đó, giao dịch cao gấp 1.44-2.29 lần bình quân 12 tháng, và P/B ngành tại đỉnh giá đều từ 1.86 lần trở lên. Khi sàn đông nghịt và P/B gần gấp đôi sổ sách, chuông đã reo.
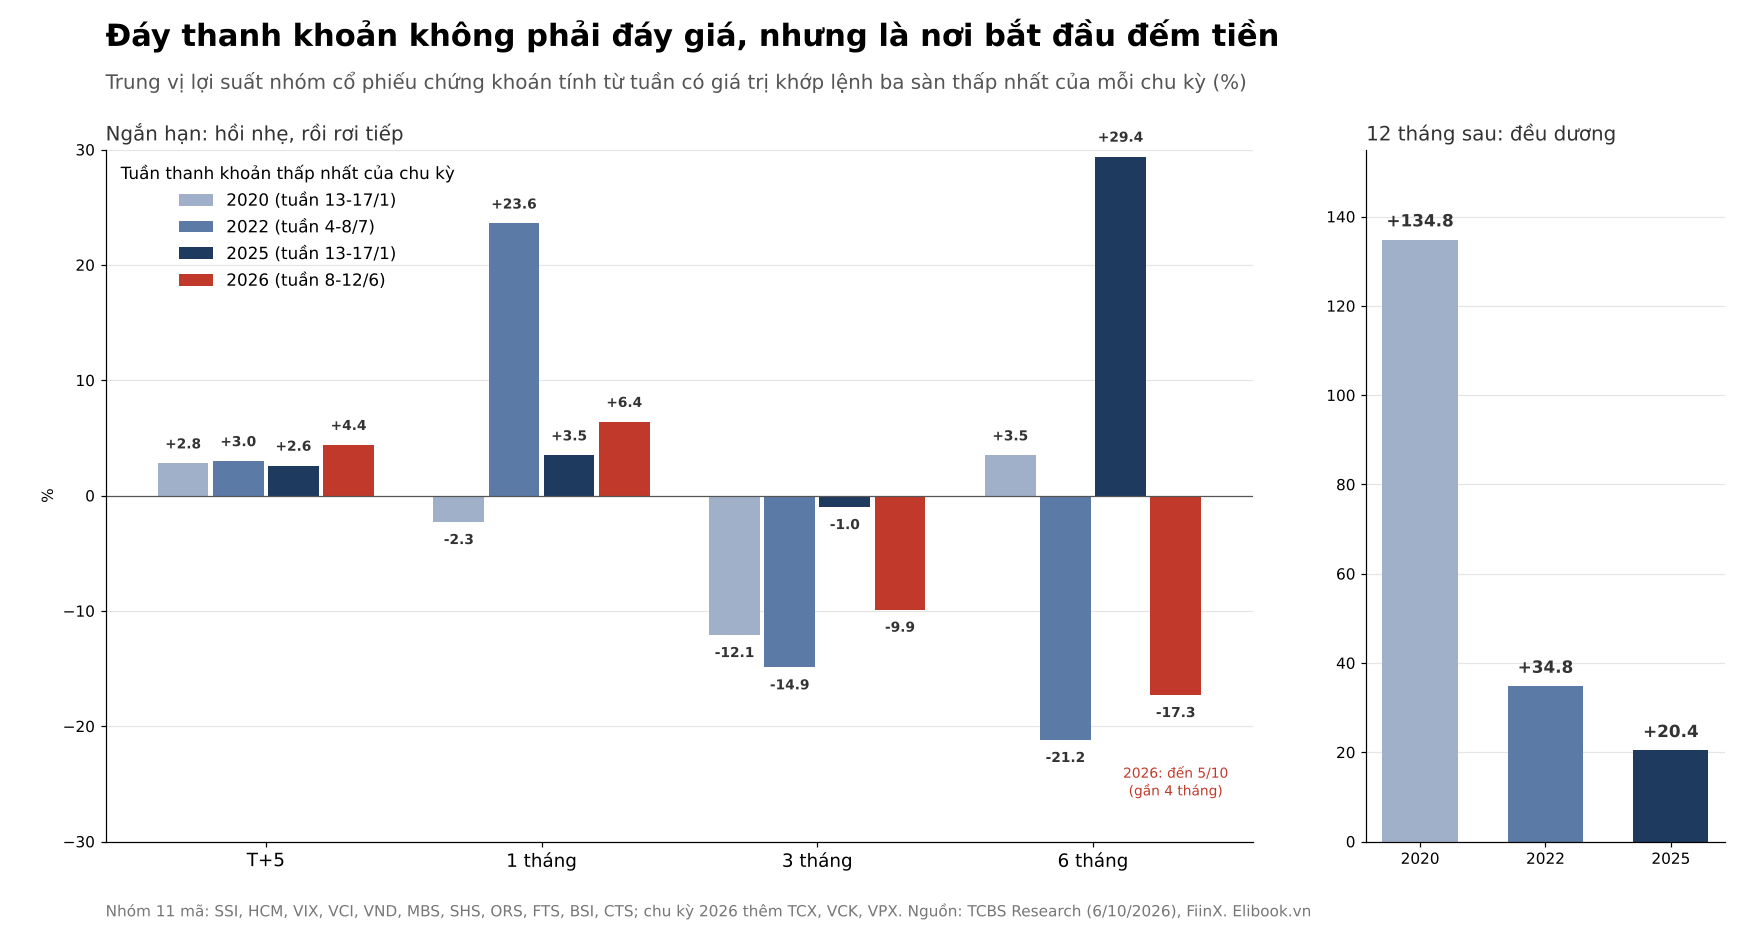
Chiều đi xuống còn có quy luật rõ hơn. Ba lần chỉ số ngành tạo đáy (3/2020, 10/2022 và 4/2025) đều đến sau đáy thanh khoản 2-3 tháng, khi tỷ lệ kia rơi về vùng 0.51-0.85 lần. Điều đáng tiền nhất nằm ở kết quả: tính từ tuần thanh khoản thấp nhất mỗi chu kỳ, trung vị lợi suất 12 tháng của nhóm chứng khoán đạt +135% (2020), +35% (2022) và +20% (2025), với 30 trên 33 trường hợp có lãi.
Cái bẫy nằm ở quãng giữa. Ngay sau tuần thanh khoản thấp nhất, nhóm chứng khoán thường hồi nhẹ, trung vị +2.6% đến +3.0% sau 5 phiên, đủ để người mua sớm thấy mình thông minh. Nhưng ở mốc 3 tháng, trung vị lợi suất âm ở cả ba chu kỳ, từ -1.0% đến -14.9%, và chỉ 2-5 trên 11 mã còn tăng. Chu kỳ 2026 đang chép bài rất ngoan: sau tuần 8-12/6, trung vị 14 mã chứng khoán tăng 4.4% sau 5 phiên, 6.4% sau một tháng, rồi trượt về -9.9% sau ba tháng và -17.3% tính đến 5/10, chỉ còn HCM và ORS giữ được mức tăng.
Theo tôi, đây là phát hiện có giá trị thực hành nhất của cả báo cáo: mua ở đáy thanh khoản đúng về kết quả năm, nhưng gần như chắc chắn sai về cảm giác quý. Vậy nếu giá đã giảm 35% và quy luật nói 12 tháng sau thường có lãi, tại sao TCBS vẫn chưa bảo mua?
Định giá đi trước dòng tiền: giá đã giảm, nhưng chưa rẻ
Câu trả lời nằm ở chiếc thước P/B. TCBS tìm ra quan hệ khá chặt giữa P/B ngành và vòng quay giao dịch (giá trị giao dịch bình quân phiên chia vốn hóa): vòng quay tăng 10% thường đi kèm P/B tăng khoảng 5.4%, hệ số R² là 0.55. Với vòng quay 0.17% của tháng 9, mô hình hàm ý P/B chỉ khoảng 1.23 lần, trong khi ngành đang giao dịch ở 1.44 lần. Cả 9 tháng của năm 2026 đều nằm phía trên đường hồi quy, tức là thị trường đang trả tiền trước cho một thanh khoản chưa đến.
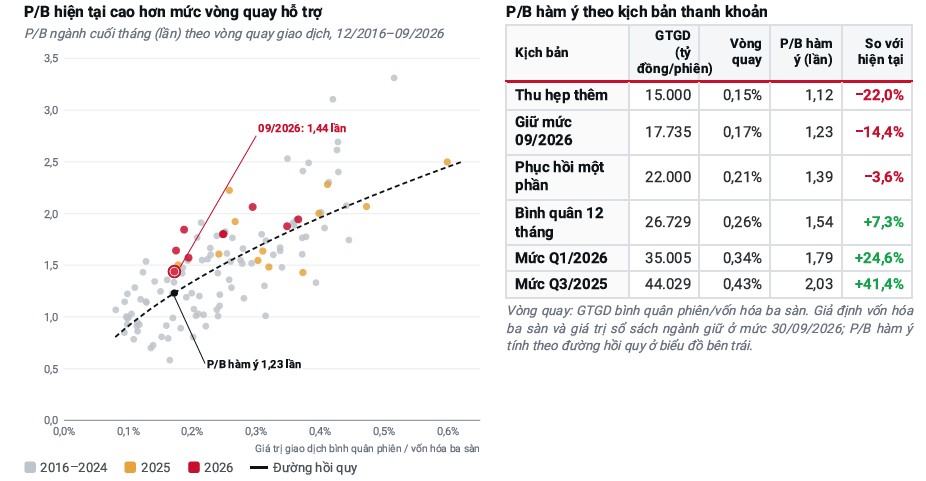
Lý do là ai cũng đang chờ dòng vốn mới sau nâng hạng FTSE, giống người thuê trước mặt bằng ở khu phố sắp mở đường, tiền thuê đã tính theo lượng khách tương lai, còn khách thật hôm nay thì thưa thớt. Để giữ được P/B 1.44 lần, giá trị giao dịch phải tăng khoảng 33%, lên quanh 23,500 tỷ đồng/phiên. Nếu thanh khoản đứng yên, mô hình gợi ý P/B có thể lùi thêm khoảng 14%.
Rủi ro thứ hai kém ồn ào hơn nhưng nặng hơn: đòn bẩy. Dư nợ cho vay ký quỹ toàn thị trường đạt 445.5 nghìn tỷ đồng tại 30/6/2026, tăng 9.3% QoQ và gấp 4 lần đáy quý 4/2022. Đặt cạnh giao dịch, tỷ lệ dư nợ trên giá trị giao dịch bình quân phiên của quý 2 lên 18.5 lần, vượt đỉnh cũ 14.9 lần của quý 1/2025. Nếu dư nợ giữ nguyên, thanh khoản quý 3 (18,625 tỷ đồng/phiên) đẩy tỷ lệ này lên khoảng 23.9 lần. Dù vậy, một phần dư nợ là khoản vay thỏa thuận riêng, ít quay vòng, và tương quan giữa tỷ lệ này với lợi suất ngành 4 quý sau chỉ 0.11.
Tôi đọc con số 18.5 lần không như tín hiệu bán, mà như lượng thuốc súng chất trong kho: bình thường chẳng sao, nhưng nếu thị trường giảm sâu, chuỗi call margin sẽ khiến đáy giá xuống thấp hơn những gì mô hình P/B dự tính. Nghĩa là nhà đầu tư cần một tín hiệu rõ ràng hơn cảm giác “giảm nhiều rồi”. Tín hiệu đó trông như thế nào?
Tín hiệu xác nhận đáy: hai bậc thang 20,000 và 24,700 tỷ đồng
Rắc rối của đáy thanh khoản là chỉ nhìn lại mới thấy. Tỷ lệ giao dịch tháng trên bình quân 12 tháng chạm 0.60 lần vào tháng 6/2026, nằm gọn trong vùng đáy lịch sử, rồi nhích lên 0.66 lần trong tháng 9. Nhưng phần nhích này là do mẫu số co lại (bình quân 12 tháng giảm từ 33,099 xuống 26,729 tỷ đồng/phiên), còn giao dịch thật vẫn giảm và vòng quay rơi về mức thấp nhất chu kỳ. Chỉ số ngành cũng lập đáy mới trong tháng 9, giảm thêm 11%. Học sinh lên hạng vì cả lớp học kém đi, không phải vì điểm mình cao hơn.
Vì thế TCBS so sánh chu kỳ này với năm 2022 hơn là 2025. Năm 2020 và 2025, thanh khoản bật lại nhanh, tỷ lệ lên 1.13 và 1.16 lần chỉ sau hai tháng. Năm 2022 thì khác: tỷ lệ chạm đáy 0.51 lần vào tháng 7, nhưng giao dịch tuyệt đối còn trượt đến 10,511 tỷ đồng/phiên vào tháng 3/2023, kéo giai đoạn thanh khoản thấp ra 11 tháng, dù đáy giá đã hình thành từ tháng 10/2022.
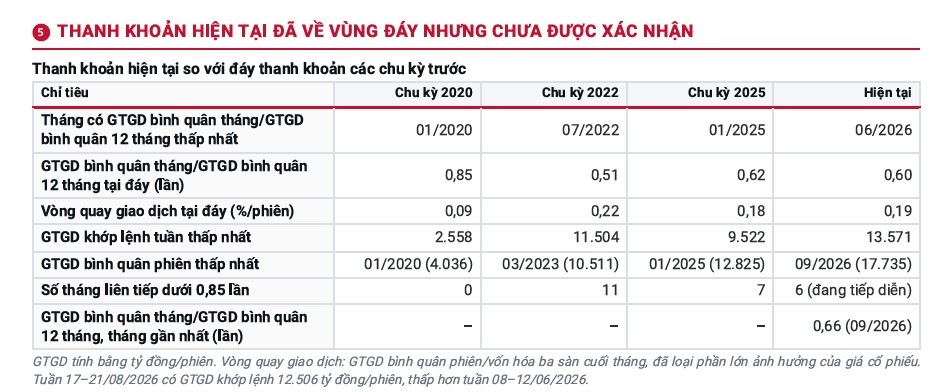
Bộ lọc TCBS đề xuất có hai bậc. Bậc một: tỷ lệ xuống dưới 0.75 lần rồi hồi lên ít nhất 0.15 lần, tương ứng giao dịch ba sàn vượt khoảng 20,000 tỷ đồng/phiên. Riêng tín hiệu này chỉ đúng 4 trên 7 lần kể từ 2017, và cả ba lần sai (2018-2019) đều có vòng quay chỉ 0.12-0.13%. Bậc hai mới là chìa khóa: thêm điều kiện vòng quay từ 0.24%, tức khoảng 24,700 tỷ đồng/phiên, thì cả 4 trên 4 tín hiệu cho lợi suất 12 tháng dương, từ +36% đến +98%. Ngay cả vậy, 2 trong 4 lần vẫn âm sau 3 tháng, sâu nhất -27.9% (8/2022).
Tôi đồng tình với cách giải ngân từng phần mà TCBS gợi ý, và muốn nói thẳng hơn một chút: bậc 20,000 tỷ là lúc mua thăm dò, bậc 24,700 tỷ mới là lúc mua thật. Hiện giao dịch còn cách bậc một khoảng 13% và cách bậc hai khoảng 39%, theo ước tính của người viết. Câu hỏi còn lại: khi tín hiệu đến, nên cầm mã nào?
Nhóm hưởng lợi: mã nhạy nhất rơi đau nhất, và cũng bật mạnh nhất
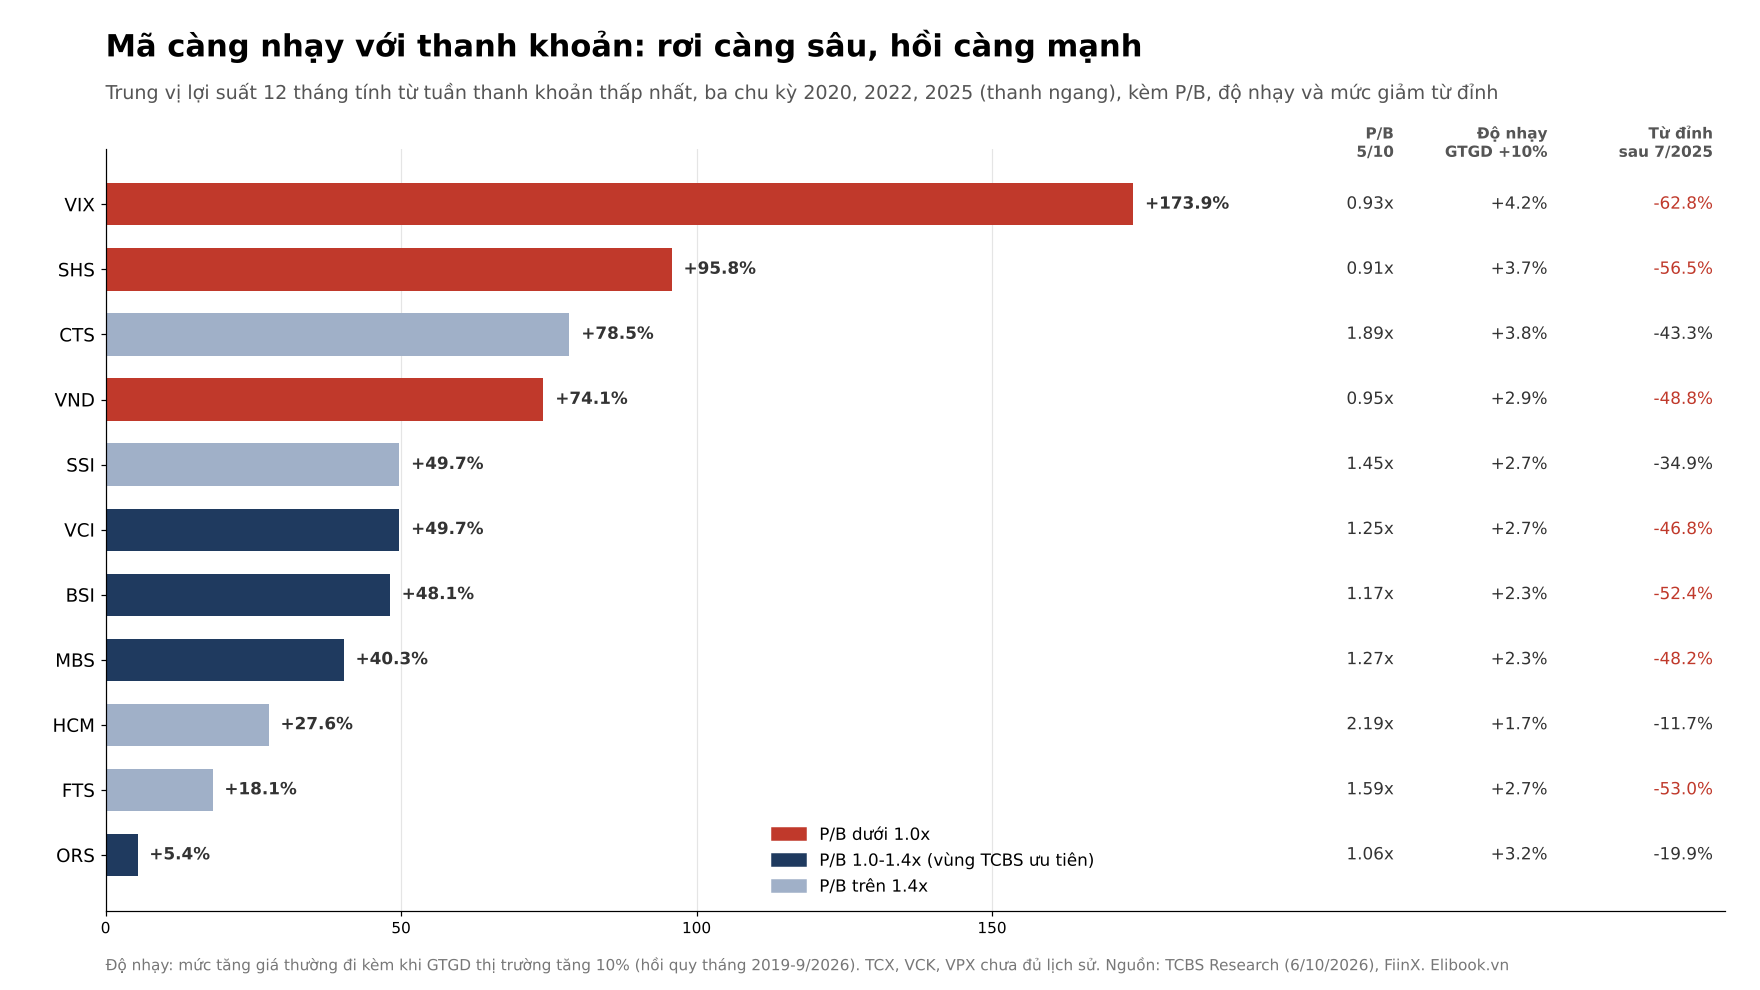
TCBS đo “độ nhạy thanh khoản” của từng mã: giá thường tăng bao nhiêu khi giao dịch toàn thị trường tăng 10%. Kết quả: VIX nhạy nhất (+4.2%), rồi CTS (+3.8%), SHS (+3.7%); HCM nằm cuối với +1.7%. Hệ số tương quan giữa độ nhạy và mức giảm từ đỉnh là -0.51: VIX đã mất 62.8%, SHS mất 56.5% từ đỉnh sau 7/2025, trong khi HCM chỉ giảm 11.7% và vẫn tăng 23.2% từ đầu năm.
Chiếc lò xo bị nén càng mạnh thì bật càng cao. Theo trung vị ba chu kỳ trước, VIX cho lợi suất 12 tháng +173.9% tính từ tuần thanh khoản thấp nhất, SHS +95.8%, CTS +78.5%, VND +74.1%; cuối bảng là FTS (+18.1%) và ORS (+5.4%).
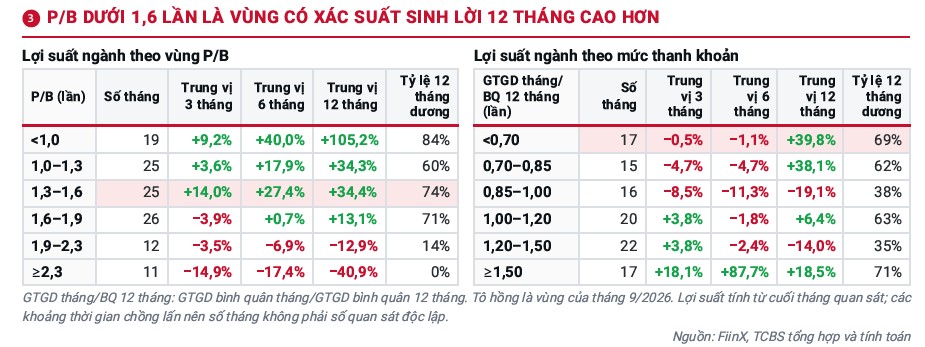
TCBS lại không chọn nhóm rẻ nhất, mà khuyên phân bổ từng phần vào các mã có P/B 1.0-1.4 lần. Trong rổ hiện tại, nhóm này gồm BSI (1.17x), VPX (1.24x), VCI (1.25x), MBS (1.27x) và ORS (1.06x); SSI ở 1.45x chỉ nhỉnh hơn ngưỡng một chút. Còn TCX, mã của chính TCBS, giao dịch ở 2.03x, tức nằm ngoài vùng mà chính TCBS khuyên mua, một chi tiết khách quan đáng ghi nhận.
Tôi nghiêng về cách chia đôi rổ. Phần lõi nên là VCI, MBS, BSI: P/B trong vùng an toàn, đã giảm 46-52% từ đỉnh, lợi suất lịch sử quanh 40-50% và thanh khoản đủ cho tổ chức ra vào. ORS rẻ nhưng độ nhạy chưa từng biến thành lợi nhuận đáng kể, nên tôi xếp sau. Phần vệ tinh dành cho VIX, SHS, VND, nhóm P/B dưới 1 lần với độ nhạy cao, chỉ nên mở khi thanh khoản vượt bậc hai, vì đây là những mã sẽ rơi thêm nhiều nhất nếu chu kỳ này lặp lại kịch bản 2022 và chuỗi margin kỷ lục bị kích hoạt.
Bảng kiểm bảy điều kiện của TCBS hiện còn ba điều kiện “chưa đạt”. Người kiên nhẫn chờ dòng tiền đuổi kịp định giá sẽ mua đắt hơn đáy vài phần trăm, đổi lại xác suất thắng cao hơn hẳn.
| Điều kiện giải ngân | Hiện tại | Ngưỡng tham chiếu | Trạng thái |
|---|---|---|---|
| Số tháng liên tiếp thanh khoản dưới 0.85x BQ 12 tháng | 6 tháng | 7-11 tháng (hai chu kỳ trước) | Gần đạt |
| Giao dịch tháng/BQ 12 tháng | 0.66x | Từ 0.75x (~20,000 tỷ/phiên) | Chưa đạt |
| Vòng quay giao dịch | 0.17% | Từ 0.24% (~24,700 tỷ/phiên) | Chưa đạt |
| P/B ngành | 1.44x | Dưới 1.6x | Đạt |
| Dư nợ ký quỹ/giao dịch bình quân | 18.5x (Q2/2026) | Dưới 15x | Chưa đạt |
| Đáy giá sau đáy thanh khoản 2-3 tháng | Đáy thanh khoản 6/2026 | Chỉ số ngành ngừng lập đáy mới | Theo dõi |
| Nâng hạng FTSE Russell | Hiệu lực 21/9/2026 | Đợt 1 trong lộ trình bốn đợt | Đã xảy ra |
Nguồn: TCBS Research, “Thanh khoản thị trường và cổ phiếu chứng khoán”, 6/10/2026; khuyến nghị ngành: Trung lập, chờ thanh khoản xác nhận.