
Th10
Phân tích Doanh Nghiệp
Quyền mua cổ phiếu bất động sản: ngọt 10 phiên, đắng cả năm
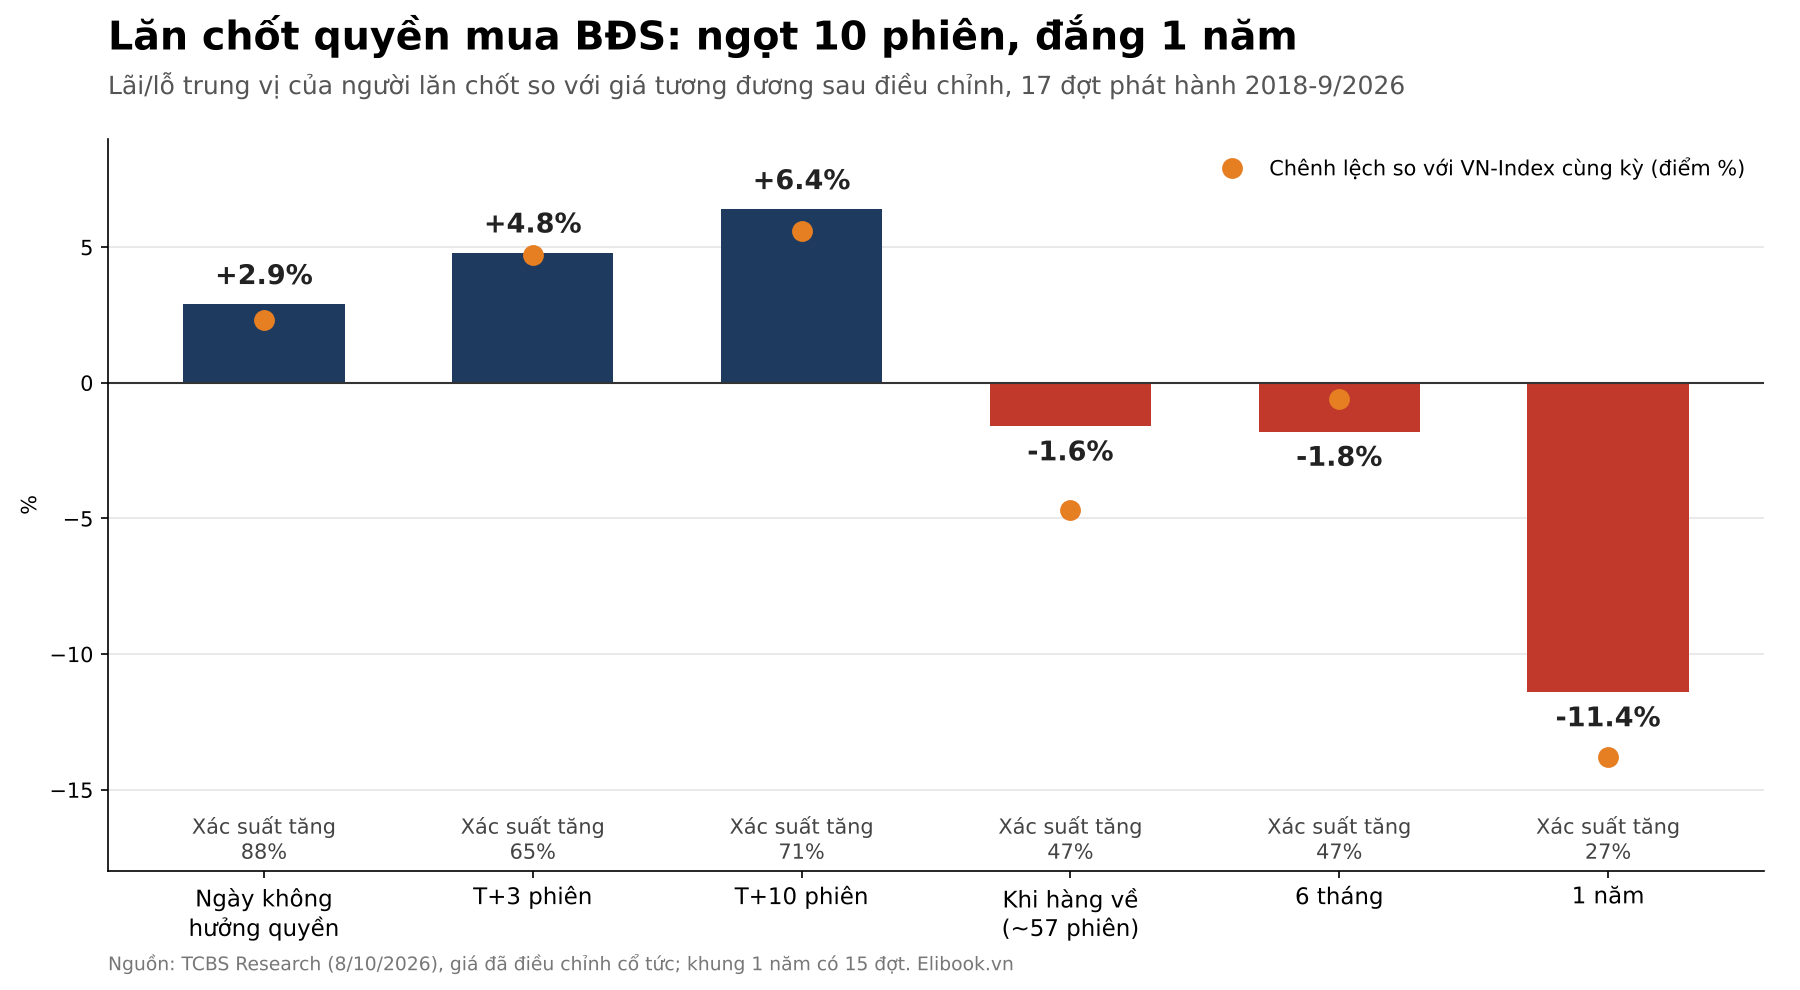
- Ngày không hưởng quyền: Giá tăng ở 15/17 đợt, trung vị +2.9%; sau 10 phiên lên +6.4%, vượt VN-Index 5.6 điểm %.
- Khi hàng về và sau 1 năm: Lợi thế tan dần, trung vị -1.6% khi hàng về và -11.4% sau 1 năm, chỉ 4/15 đợt còn lãi.
- Bộ lọc: Mức điều chỉnh từ 5% hoặc giá đã tăng từ 20% trong 3 tháng là hai cờ đỏ. Quyền mua là cơ hội giao dịch ngắn, không phải lý do đầu tư.
Tháng 8/2025, cổ đông TCH được mua cổ phiếu mới giá 10,000 đồng trong khi thị giá 25,050 đồng, tức rẻ hơn khoảng 60%. Nghe như đi chợ gặp đợt xả kho. Một năm sau, người lăn chốt và nộp tiền đầy đủ lỗ 35.8% so với phương án bán trước ngày không hưởng quyền. Theo ước tính của người viết, ai cầm 1,000 cổ phiếu và nộp thêm 3 triệu đồng mua 300 cổ phiếu quyền thì vị thế khoảng 28 triệu đồng còn chừng 18 triệu đồng, tức bay mất 10 triệu đồng vì một món “hàng giảm giá“.
Báo cáo chuyên đề TCBS công bố ngày 8/10/2026 thống kê toàn bộ 17 đợt phát hành cho cổ đông hiện hữu của 11 doanh nghiệp bất động sản nhà ở niêm yết từ 2018 đến 9/2026, và TCH không phải ca cá biệt. Câu hỏi này không còn là chuyện lý thuyết khi 9/17 đợt dồn vào 2024-2025. Vậy khi tin nhắn “đăng ký thực hiện quyền” bật lên trên app, nhà đầu tư nên lăn chốt, hay bán trước rồi đứng ngoài xem?
Giá thực hiện rẻ: món quà mà chính bạn tự trả tiền
Ảo giác lớn nhất nằm ở chữ “rẻ”. Giá thực hiện quyền thấp hơn thị giá trung vị tới 40%, nhưng mức chiết khấu đó chỉ áp cho phần cổ phiếu mua thêm. Đổi lại, giá tham chiếu của toàn bộ số cổ phiếu bạn đang cầm bị điều chỉnh giảm trung vị 7.8%, dao động từ 1.1% (NVL 1/2021) đến 15.2% (AGG 1/2022, IJC 9/2025). Cộng trừ xong, ngày chốt quyền không tạo ra đồng lãi nào cả.
Lấy lại ví dụ TCH: giá tương đương sau điều chỉnh là (25,050 + 0.3 × 10,000) / 1.3 = 21,577 đồng, đúng bằng giá vốn bình quân của người lăn chốt. Giống như được tặng phiếu giảm giá 60% cho món thứ hai, nhưng món thứ nhất lặng lẽ bị tăng giá để bù lại. Doanh nghiệp không phát quà; họ huy động vốn từ chính túi cổ đông.
Vì vậy thước đo đúng không phải giá thực hiện so với thị giá, mà là giá cổ phiếu ở các mốc sau so với giá tương đương. Đây cũng là phép so sánh giữa hai phương án: lăn chốt, hay bán trước ngày không hưởng quyền. Tôi cho rằng nhà đầu tư nào còn tính lãi bằng hiệu số “thị giá trừ giá quyền” thì đang tự đếm tiền hai lần. Nếu chỉ là hòa vốn trên giấy, thì lãi lỗ thật đến từ đâu? Từ hành trình giá trong ba tháng sau đó.
Hành trình giá: 10 phiên trăng mật, rồi chờ hàng trong mỏi mòn
Ngày không hưởng quyền thường là ngày vui. 15/17 lần giá tăng, trung vị +2.9%, có hai lần tăng trần (DXG 8/2019, TCH 9/2021). Nhịp tăng kéo dài khoảng 10 phiên: sau 10 phiên, trung vị +6.4%, 12/17 đợt cao hơn giá tương đương. Theo tôi, một phần vì giá tham chiếu bị hạ khiến cổ phiếu “trông rẻ”, phần còn lại là thời điểm: 15/17 đợt diễn ra khi VN-Index nằm trên đường trung bình 200 phiên.
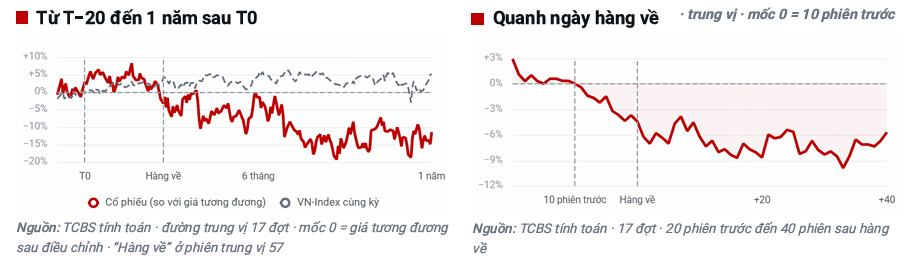
Vấn đề là đúng lúc giá đẹp nhất, người lăn chốt chỉ bán được phần cổ phiếu cũ, còn phần mua thêm vẫn nằm trên đường về. Từ T+10 đến ngày hàng về (trung vị 57 phiên), giá giảm trung vị 6.7%, chỉ 5/17 lần tăng. Áp lực bán gom lại quanh ngày hàng về: 5 phiên trước đó giá giảm ở 14/17 lần, khối lượng 5 phiên đầu hàng về gấp 1.5 lần trung bình 20 phiên trước. Ai từng chờ hàng T+ đều hiểu cảm giác này: cả nghìn người cùng cầm cổ phiếu giá vốn thấp, cùng sốt ruột chốt lời ở một cánh cửa.
Kết quả là khi hàng về, trung vị chỉ còn -1.6%, xác suất tăng 47%, thua VN-Index 4.7 điểm %. Giữ thêm một năm còn tệ hơn: -11.4%, xác suất tăng 27%, thua VN-Index 13.8 điểm % trong khi chỉ số tăng 5.2%. Kiểu đầu tư “lăn chốt cho chắc rồi để đó” vì vậy là chiến lược đi ngược thống kê. Nhưng trung vị luôn che mất các ca ngoại lệ, và trong 17 đợt này có những ca lãi gấp đôi. Chúng khác gì phần còn lại?
Hai cờ đỏ: bộ lọc đáng tiền hơn mọi lời hứa sử dụng vốn
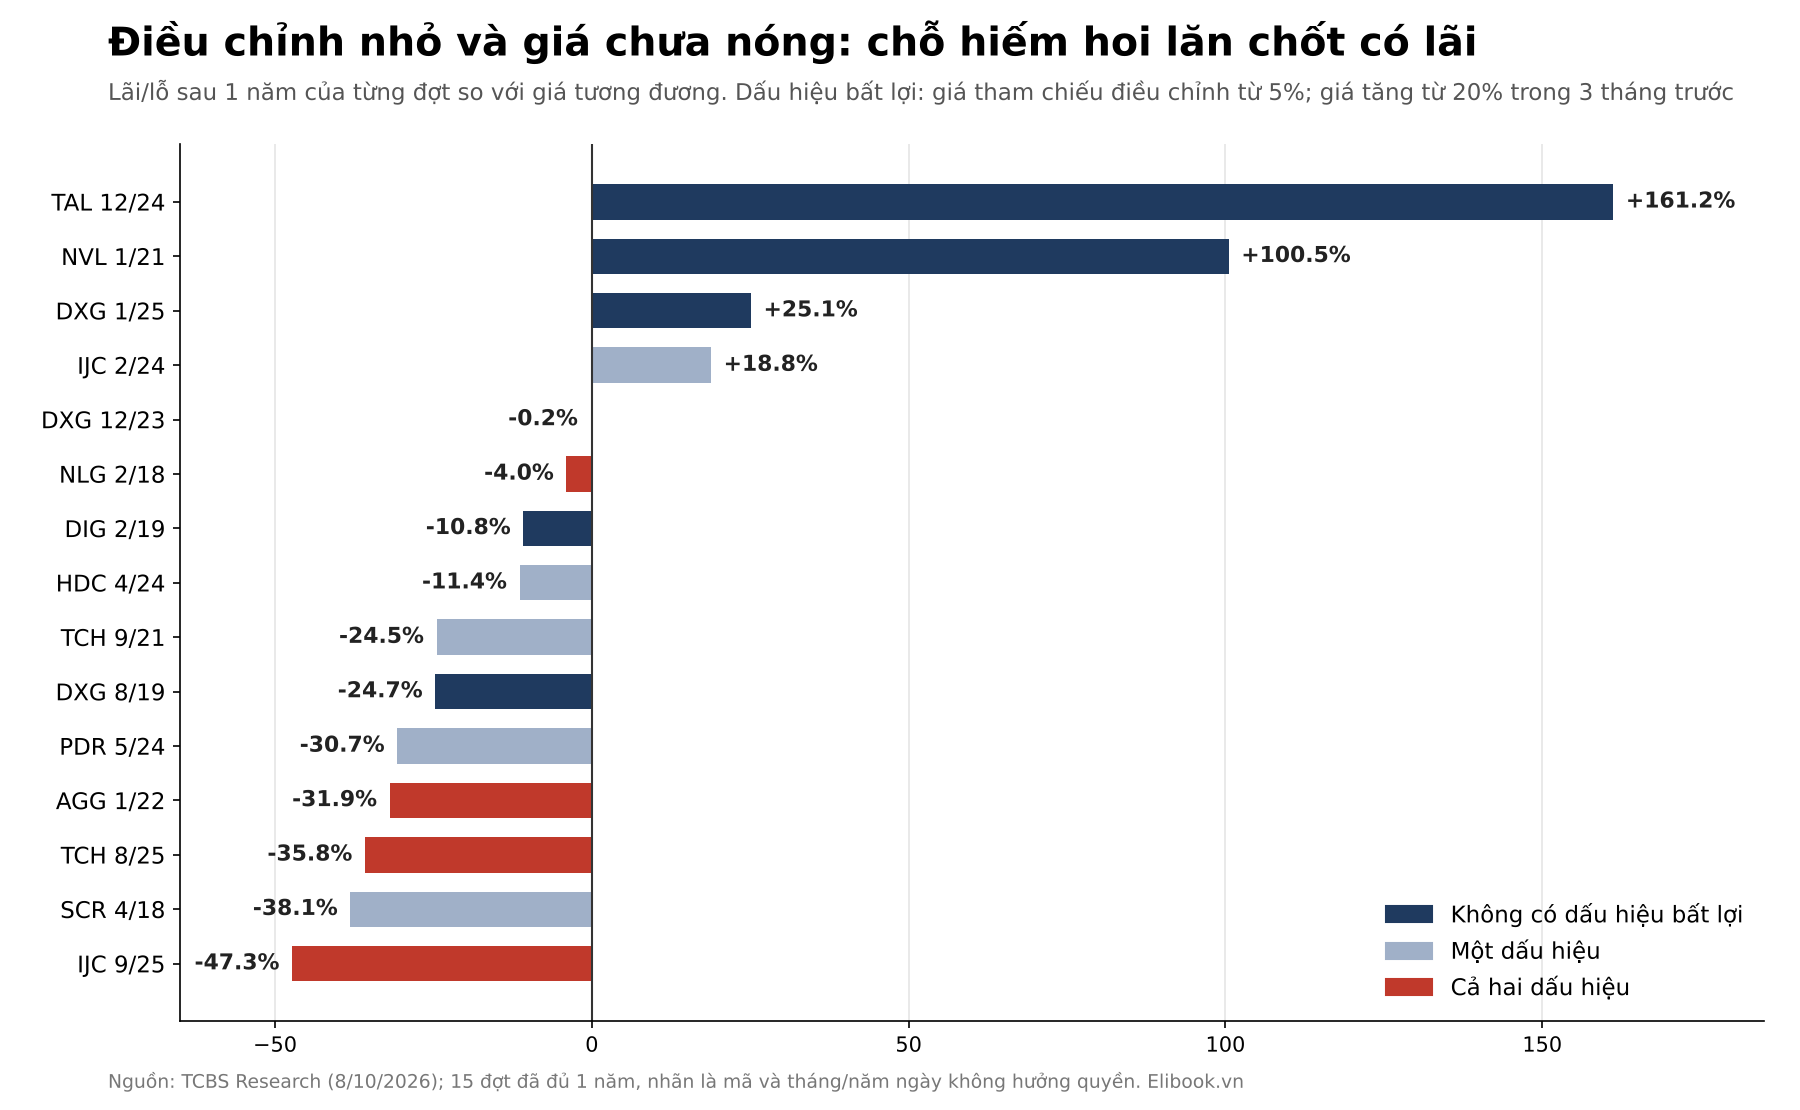
TCBS chỉ ra hai điều nhà đầu tư biết trước ngày chốt quyền. Thứ nhất là mức điều chỉnh giá: đợt phát hành càng lớn và giá quyền càng thấp so với thị giá thì càng xấu, và đây là mối liên hệ rõ nhất trong mẫu. Nhóm điều chỉnh dưới 5% có trung vị +16.1% khi hàng về; nhóm từ 5% trở lên -3.2%, sau 1 năm -24.5%. Thứ hai là giá đã chạy nóng: 5 đợt tăng từ 20% trong 3 tháng trước ngày không hưởng quyền đều lỗ sau 1 năm, trung vị -35.8%.
Ghép hai cờ lại, bức tranh rõ như đèn giao thông.
| Nhóm | Số đợt | Khi hàng về | Sau 1 năm |
|---|---|---|---|
| Không có cờ đỏ | 5 | +26.4% (tăng 80%) | +25.1% (tăng 60%) |
| Một cờ đỏ | 8 | -5.4% (tăng 25%) | Khoảng -18% (1/6 đợt tăng)* |
| Cả hai cờ đỏ | 4 | -7.0% | -33.8% (0/4 đợt tăng) |
*Theo ước tính của người viết từ 6 đợt đã đủ 1 năm.
Các ca thắng lớn đều nằm ở hàng đầu: NVL 1/2021 điều chỉnh 1.1%, tăng 100.5% sau 1 năm; TAL 12/2024 điều chỉnh 2.4%, tăng 161.2%. Ví dụ thuyết phục nhất là cùng một doanh nghiệp: IJC 2/2024 điều chỉnh 10.6%, giá mới tăng 7.7% trước đó, sau 1 năm lãi 18.8%; IJC 9/2025 điều chỉnh 15.2% trong khi giá đã chạy 35.4%, kết quả lỗ 47.3%.
Bộ lọc không hoàn hảo, và tôi không muốn bán nó như chén thánh. DXG 8/2019 sạch cả hai cờ nhưng vẫn lỗ 24.7% sau 1 năm, DIG 2/2019 cũng âm 10.8%. Thêm nữa, ngưỡng 5% và 20% chỉ để chia nhóm; thử ngưỡng khác thì xu hướng giữ nguyên nhưng mức chênh đổi đáng kể. Theo tôi, nên xem hai cờ đỏ như bộ lọc loại trừ: có cờ thì gần như chắc nên tránh, không có cờ thì mới bắt đầu xét đến chất lượng dự án và mục đích dùng vốn.
Có nên mua quyền phát hành thêm: được, nhưng hãy làm trader chứ đừng làm nhà đầu tư
Câu trả lời của tôi gồm hai nửa. Với người đang nắm cổ phiếu, bán trước ngày không hưởng quyền thường là phương án tốt hơn khi đợt phát hành dính ít nhất một cờ đỏ. Nếu vẫn muốn lăn chốt, TCBS gợi ý cách tối ưu: bán phần cổ phiếu cũ sau khoảng 10 phiên, bán phần mua thêm khi hàng về; cách này cho trung vị +4.7% với xác suất tăng 76%, tốt hơn hẳn giữ tất cả đến ngày hàng về (-1.6%). Với người chưa có cổ phiếu, mua đóng cửa ngày không hưởng quyền cho trung vị +3.4% sau 10 phiên, xác suất 76%, nhưng tuyệt đối tránh mua mới trong vùng từ 10 phiên trước đến 20 phiên sau ngày hàng về, vì giá giảm trung vị 8.7% trong khúc này.
Chỉ nên giữ dài hạn khi hội đủ ba điều: điều chỉnh dưới 5%, giá chưa tăng nóng, và dự án được rót vốn có dòng tiền rõ ràng. Đó là chuẩn khá khắt khe, nhưng thống kê cho thấy chính sự khắt khe ấy tạo ra khác biệt giữa NVL 2021 và IJC 2025.
Cũng cần nói thẳng giới hạn của dữ liệu. 17 đợt trong gần 9 năm là mẫu nhỏ; TCBS thừa nhận chỉ hiệu ứng tăng giá ngày không hưởng quyền là chắc chắn về thống kê, các mốc khác nên xem là xu hướng. Bốn đợt dồn trong tháng 8-10/2025 (TCH, IJC, DIG, NLG) đều giảm 23-26% sau 6 tháng và kéo kết quả xuống; bỏ chúng ra, trung vị 6 tháng đổi chiều thành +8.2%, nhưng kết quả 1 năm gần như không đổi ở -10.8%. Nghĩa là chu kỳ thị trường làm đậm thêm, chứ không tạo ra, cái kết đắng.
Điều làm tôi chú ý nhất là thời điểm doanh nghiệp chọn: 13/17 đợt phát hành khi cổ phiếu đã tăng trong 3 tháng trước. Ban lãnh đạo hiểu giá cổ phiếu của mình hơn bất kỳ ai, và họ thường gọi vốn khi giá đẹp. Nhà đầu tư nhỏ lẻ vì thế nên bắt đầu từ câu hỏi ngược: nếu chính doanh nghiệp thấy đây là lúc bán cổ phiếu tốt, mình có chắc đây là lúc mua tốt? Trước mỗi email báo chốt quyền, hãy bấm máy tính ba phép: giá sẽ bị điều chỉnh bao nhiêu, giá đã chạy bao nhiêu trong 3 tháng, và ngày nào hàng về. Ba con số đó, theo tôi, đáng tin hơn mọi lời hứa trong tờ trình sử dụng vốn.
| Câu hỏi trước ngày chốt | Dấu hiệu tốt | Dấu hiệu xấu |
|---|---|---|
| Giá bị điều chỉnh bao nhiêu? | Dưới 5%: hàng về +16.1% | Từ 5%: hàng về -3.2%, 1 năm -24.5% |
| Giá đã tăng bao nhiêu trong 3 tháng? | Dưới 20%: hàng về +2.1% | Từ 20%: hàng về -14.5%, 1 năm -35.8% |
| Nếu lăn chốt, bán khi nào? | Cổ phiếu cũ sau 10 phiên, phần mua thêm khi hàng về: +4.7% | Giữ hết đến hàng về: -1.6% |
| Khi nào hàng về? | Trung vị 57 phiên (47-78 phiên) | Tránh mua mới từ 10 phiên trước đến 20 phiên sau hàng về |