Th10
Phân tích Doanh Nghiệp
HDG: Mất 3,500 tỷ vốn hóa vì những rủi ro đã nằm sẵn trong sổ, quý 3 vẫn chờ mưa và chờ người mua biệt thự
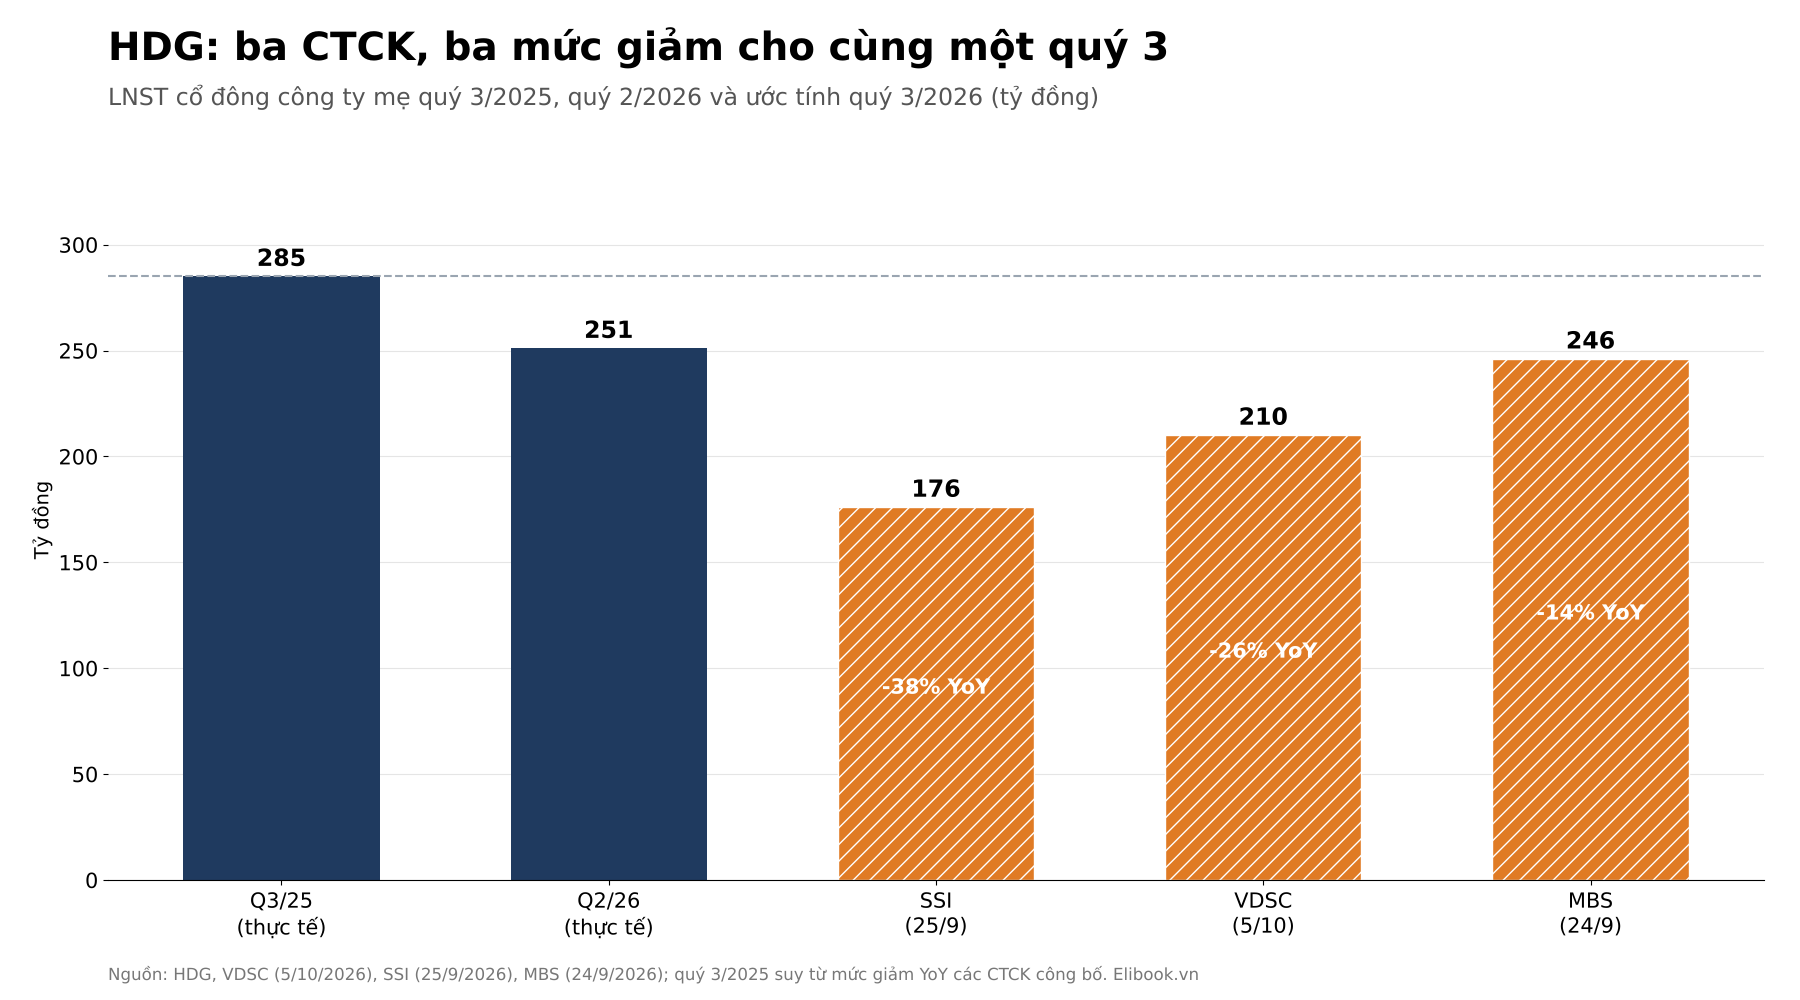
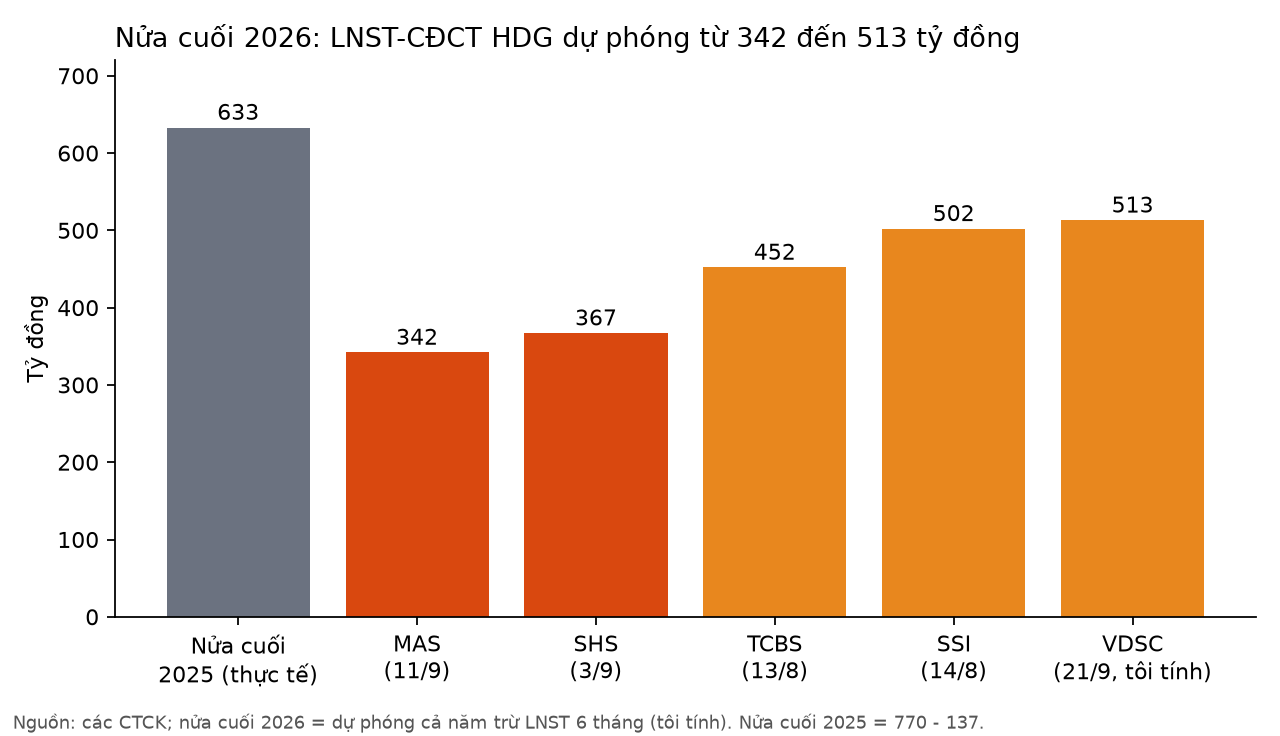
- Doanh thu & lợi nhuận: SSI, VDSC và MBS ước LNST cổ đông mẹ quý 3/2026 chỉ 176-246 tỷ đồng, giảm 14-38% YoY so với nền khoảng 285 tỷ cùng kỳ; bình quân ba nguồn khoảng 211 tỷ (-26% YoY).
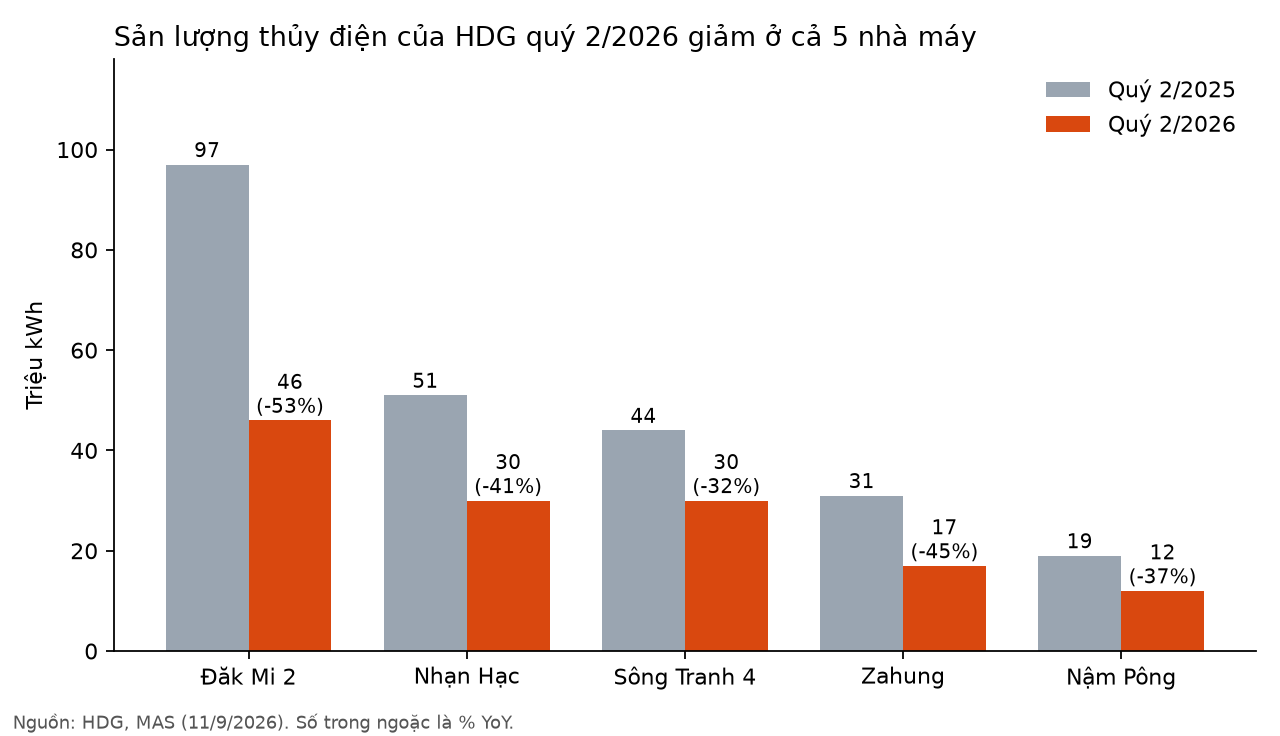
- Hoạt động cốt lõi: sản lượng điện 6 tháng đạt 529 triệu kWh (-16% YoY), riêng thủy điện -24%; VDSC ước doanh thu điện quý 3 đạt 510 tỷ đồng (-11% YoY), biên lợi nhuận gộp khoảng 70%.
- Động lực bổ sung: ngày 4-5/10, EPTC đề nghị đàm phán giá giai đoạn COD-CCA với trần 1,184.9 đồng/kWh, đúng khung HDG đã trích lập. Rủi ro lớn nhất đã có giá; thứ còn thiếu là mưa và người mua.
Từ phiên đầu năm đến nay, giá HDG rơi từ 23,300 đồng xuống 14,600 đồng, tức giảm khoảng 37%. Nếu quy ra vốn hóa với khoảng 407 triệu cổ phiếu lưu hành, cổ đông đã mất chừng 3,540 tỷ đồng. Điều lạ là món nợ đáng sợ nhất của HDG, tức hai dự án điện mặt trời Hồng Phong 4 và Infra 01 bị xét lại giá FIT, đã được doanh nghiệp trích lập vào sổ từ trước, với tổng dự phòng phải thu khoảng 811 tỷ đồng tính đến giữa năm. Thị trường đang phạt HDG gấp hơn bốn lần con số kế toán đã ghi nhận.
Khoản phạt nặng tay như vậy chỉ hợp lý khi nhà đầu tư thấy những rủi ro chưa vào sổ: thủy điện khát nước vì El Niño, còn biệt thự Charm Villas gần như không bán được căn nào. Câu hỏi thật của HDG vì thế không phải “quý 3 xấu đến đâu”, mà là trong 3,540 tỷ đồng bị xóa khỏi vốn hóa, bao nhiêu là rủi ro thật, và bao nhiêu chỉ là sự mất kiên nhẫn.
Quý 3: mùa mưa không mưa, bàn ăn thiếu món bất động sản
Ba CTCK cùng đồng ý quý 3 đi lùi, nhưng bất đồng khá rõ về độ sâu. SSI bi quan nhất với 176 tỷ đồng, giảm 38% YoY và 30% QoQ, vì cho rằng thủy văn tiếp tục kém thuận lợi trong khi lãi suất cao chặn đường bán Charm Villas. VDSC đứng giữa với 210 tỷ đồng, không tính đồng nào từ biệt thự và vẫn trích thêm khoảng 25 tỷ dự phòng Hồng Phong 4. MBS lạc quan nhất với 246 tỷ đồng (-14% YoY), vì tin HDG bàn giao được một căn và mảng cho thuê văn phòng, khách sạn tăng nhờ nhận quản lý thêm tòa nhà trong tháng 7-8.
Khoảng chênh 70 tỷ đồng giữa SSI và MBS nằm ở hai biến số rất “hên xui”: một căn biệt thự và một khoản dự phòng. Mảng điện mang về khoảng 80% doanh thu quý và là nơi tạo ra gần hết lợi nhuận gộp, nên khi VDSC ước sản lượng giảm 12% YoY đúng mùa lẽ ra là cao điểm nước về, cả bàn ăn mất món chính.
Tôi nghiêng về mức của VDSC, quanh 210 tỷ đồng. Một căn biệt thự giữa lúc thị trường thấp tầng đứng hình là giả định hơi hào phóng, còn lỗ hổng lớn nhất của quý nằm ở dòng sông.
Mảng điện: El Niño lấy đi sản lượng, EVN trả lại sự chắc chắn
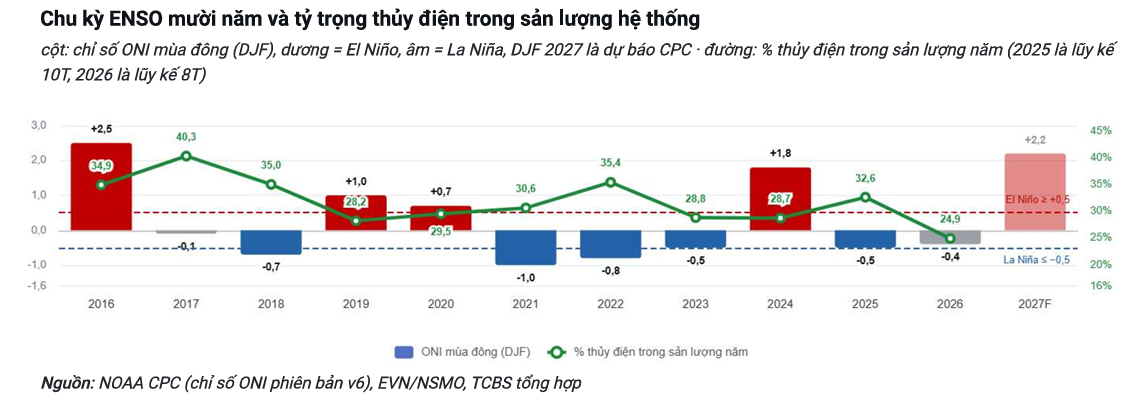
Nhà máy thủy điện giống người nông dân trồng lúa nước: giỏi đến đâu cũng phải chờ trời. NOAA công bố El Niño từ tháng 6/2026 và TCBS dẫn dự báo pha này đạt đỉnh vào cuối 2026 đến đầu 2027, kéo áp lực thủy văn sang tận mùa khô năm sau. TCBS cho rằng lợi nhuận thủy điện sẽ tạo đáy quanh giữa 2027. Nói thẳng, quý 3 chưa phải đáy của mảng điện.
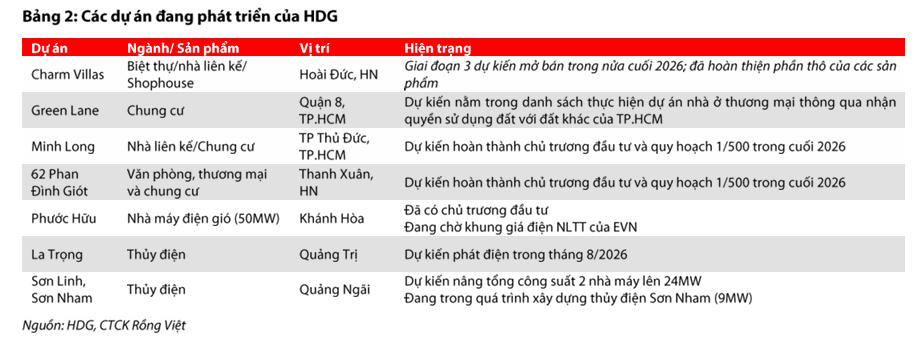
Tin tốt lại đến từ phía tưởng xấu nhất. Ngày 4-5/10, Công ty Mua bán điện gửi văn bản đề nghị các chủ đầu tư đàm phán giá cho riêng giai đoạn vi phạm từ ngày vận hành thương mại đến ngày nghiệm thu, với trần 1,184.9 đồng/kWh cho điện mặt trời mặt đất. Đây đúng là khung giá mà HDG đã dùng để trích lập: 193 tỷ đồng cho Infra 01 trong quý 1 và lũy kế khoảng 611 tỷ cho Hồng Phong 4 tính đến hết quý 2. TCBS nhận định kịch bản “hủy toàn bộ FIT” gần như bị loại, tổn thất trở nên hữu hạn và ước lượng được, và HDG đã hiện thực hóa rủi ro này từ năm 2024. Bão đã tính vào giá vé thì bản tin thời tiết bớt đáng sợ.
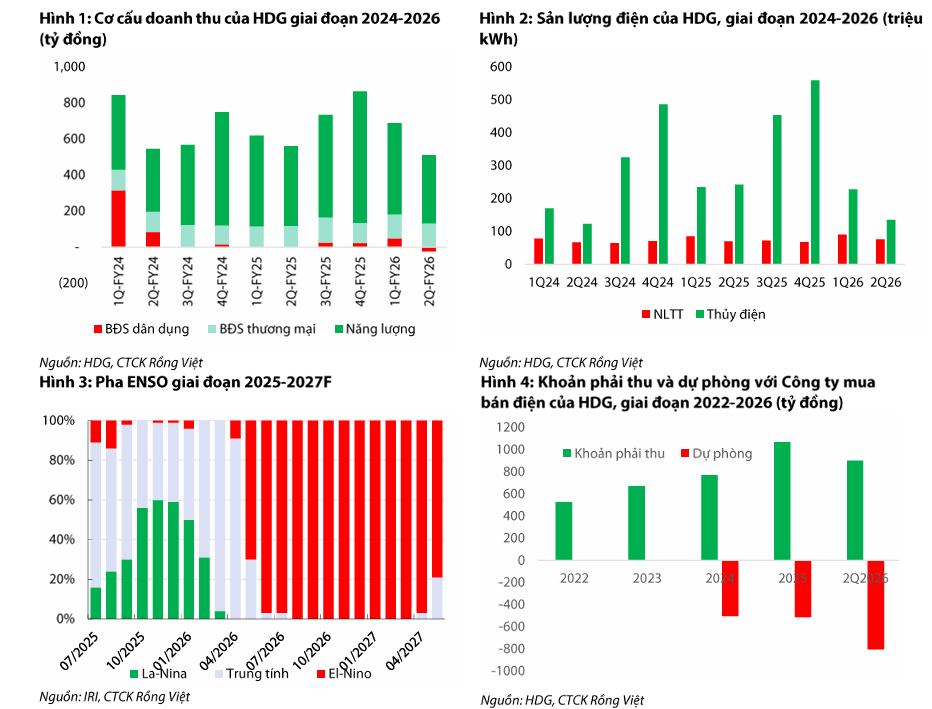
Phần chưa chắc nằm ở Hồng Phong 4. Ngoài chuyện giá, dự án còn vướng chồng lấn quy hoạch khoáng sản bô-xít, titan, nên VDSC cho rằng thời điểm nghiệm thu có thể lùi sang 2027 và khoản dự phòng ít có cơ sở hoàn nhập; cả năm 2026, VDSC đưa vào khoảng 293 tỷ đồng dự phòng cho các nhà máy năng lượng tái tạo. Ở chiều tăng trưởng, thủy điện La Trọng 22 MW dự kiến phát điện từ tháng 8/2026, còn điện gió Phước Hữu 50 MW vẫn chờ khung giá.
Theo tôi, rủi ro FIT giờ là chuyện dòng tiền và thời gian, không còn là chuyện sống còn. Mảng điện chỉ thiếu nước, và nước thì không đàm phán được.
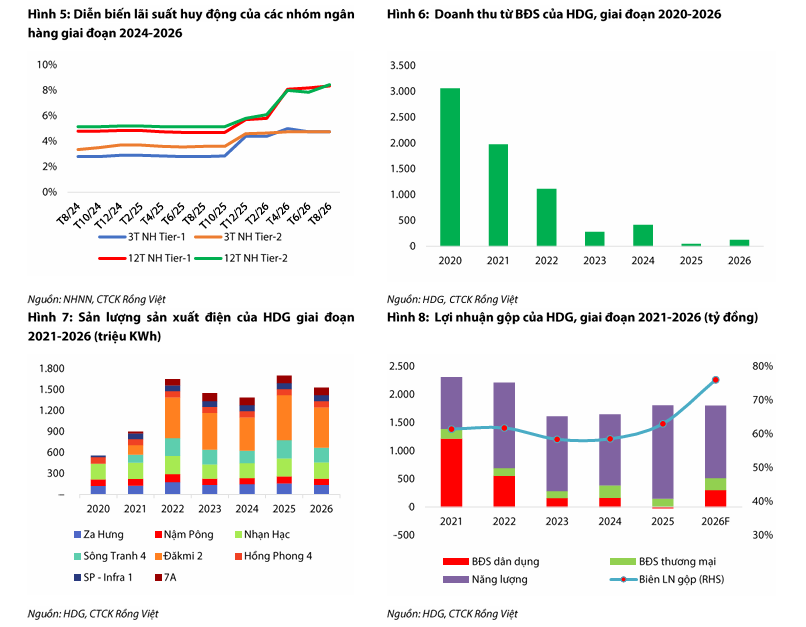
Bất động sản: biệt thự 180 triệu/m² trong thời lãi vay trên 11%
Charm Villas giai đoạn 3 có 108 sản phẩm, chủ yếu nhà liên kế và biệt thự với giá bán trên 180 triệu đồng/m². Kế hoạch của HDG là bán khoảng 20 căn trong 2026, nhưng VDSC chỉ tin 5 căn, tương ứng 125 tỷ đồng doanh thu, vì lãi suất cho vay ước trên 11% và có thể neo đến đầu 2027. Bán biệt thự lúc này giống mở tiệm áo lông ở Sài Gòn: hàng đẹp, chỉ thiếu thời tiết.
Nghịch lý là lợi nhuận gộp bất động sản 2026 vẫn được VDSC ước tới 300 tỷ đồng, cải thiện so với mức lỗ gộp năm trước, dù gần như không bán được hàng mới. Nguyên nhân là quyết định phê duyệt giá đất ngày 24/7 của Hà Nội cho dự án An Khánh – An Thượng, giúp HDG điều chỉnh giảm 197.6 tỷ đồng giá vốn lũy kế. Đó là lợi nhuận quá khứ được tính lại, không phải sức mua hiện tại. Ngược lại, khách Hado Garden Villas trả lại hàng vì chưa có sổ hồng, khiến HDG chịu thêm 43.7 tỷ tiền phạt thanh lý hợp đồng.
Điểm sáng ít được nhắc là mảng cho thuê. Doanh thu bất động sản thương mại 6 tháng đạt 263 tỷ đồng (+13% YoY) nhờ khách sạn IBIS và tòa nhà Airport. Quỹ đất mới như Minh Long và 62 Phan Đình Giót dự kiến hoàn tất pháp lý trong 2026, khởi công năm 2027.
Tôi xem bất động sản nhà ở của HDG là một quyền chọn chưa đáo hạn: có giá trị thật, nhưng chưa thể trả cổ tức bằng nó. Vậy thị trường đang trả bao nhiêu cho quyền chọn ấy?
Định giá & khuyến nghị: lợi nhuận năm được nâng, giá mục tiêu bị hạ
Bảng dự phóng hai tháng qua chứa một nghịch lý. Đầu tháng 8, khi chưa có bản soát xét, các dự phóng LNST cổ đông mẹ 2026 nằm trong vùng 552-784 tỷ đồng. Sang mùa ước tính quý 3, VDSC đưa ra 752 tỷ (+7% YoY) và MBS 786 tỷ (+11% YoY), tức nhích lên nhờ khoản điều chỉnh giá vốn. Vậy mà giá mục tiêu lại đi xuống: VDSC hạ từ 31,000 đồng hồi tháng 4 xuống 22,900 đồng; VCBS thấp nhất nhóm với 18,800 đồng. Lợi nhuận được nâng mà giá mục tiêu bị hạ, tức giới phân tích đang trả ít tiền hơn cho mỗi đồng lợi nhuận của HDG.
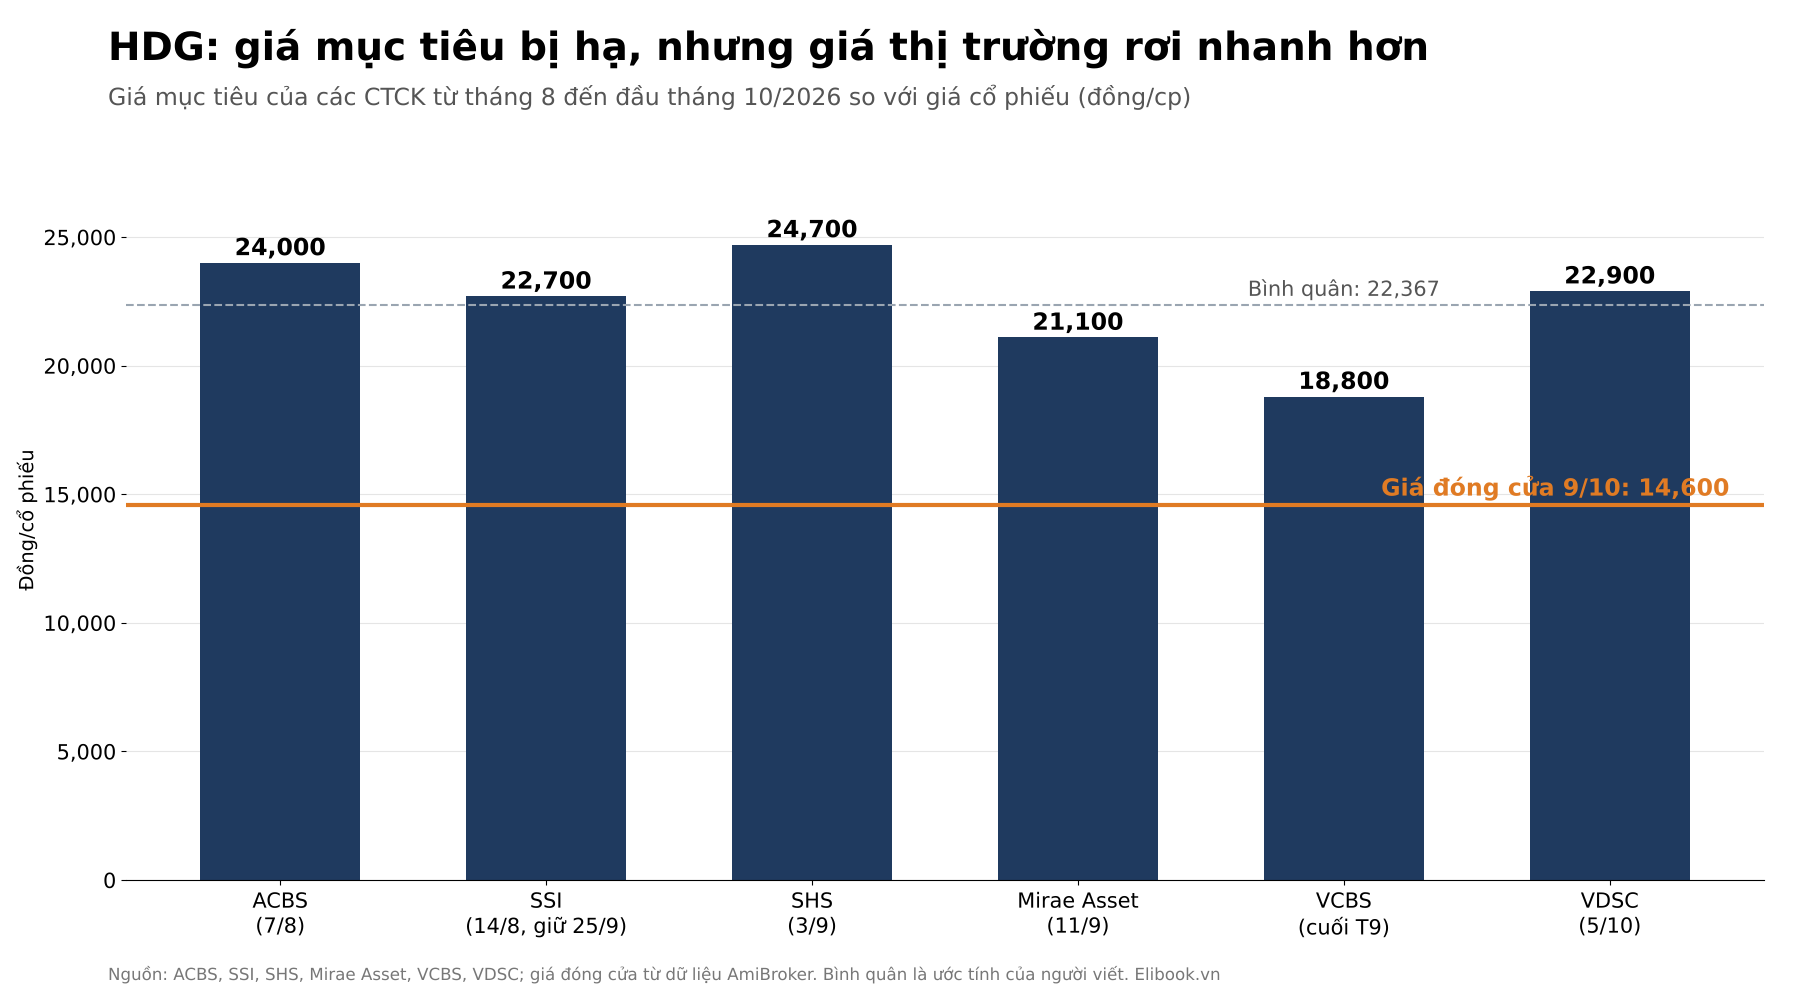
VDSC hạ bằng cách dùng P/E 9 lần và P/B 1.5 lần, trọng số 50/50, đồng thời cắt doanh thu biệt thự và bỏ giả định hoàn nhập dự phòng. SSI giữ 22,700 đồng từ giữa tháng 8 sang báo cáo quý 3, dù dự phóng lợi nhuận 2026 giảm 6% YoY. Các bên đồng thuận rằng HDG rẻ theo tài sản; bất đồng thật sự nằm ở số căn Charm Villas bán được và việc dự phòng Hồng Phong 4 có quay lại hay không.
Theo ước tính của người viết, giá mục tiêu bình quân của sáu CTCK là khoảng 22,370 đồng, cao hơn giá 14,600 đồng chừng 53%. Với giá trị sổ sách 2026 dự phóng 19,464 đồng/cp của VDSC, cổ phiếu đang giao dịch quanh 0.75 lần P/B. Tôi nghiêng về phía cho rằng mức chiết khấu đã vượt quá phần rủi ro đã vào sổ, nhưng không tin thị trường sẽ trả P/B 1.5 lần trước khi có ít nhất một trong ba mốc: ký xong giá với EPTC, mưa quay lại hồ chứa, hoặc Charm Villas bán được thành lô.
| Tiêu chí | SSI (14/8; 25/9) | SHS (3/9) | Mirae Asset (11/9) | MBS (24/9) | VCBS (cuối T9) | VDSC (5/10) |
|---|---|---|---|---|---|---|
| Khuyến nghị | Khả quan | Tăng tỷ trọng | Mua | Không nêu | Không nêu | Mua |
| Giá mục tiêu (đồng/cp) | 22,700 (hạ từ 26,300, giữ 25/9) | 24,700 | 21,100 | Không nêu | 18,800 | 22,900 (hạ từ 29,000) |
| LNST quý 3/2026 (tỷ) | 176 (-38%) | Không nêu | Không nêu | 246 (-14%) | 286 (-15%)* | 210 (-26%) |
| LNST-CĐM 2026 (tỷ) | 602 (14/8); -6% YoY (25/9) | 668 | 643 | 786 | 936* | 752 |
| Luận điểm / phương pháp | Thủy văn kém | Giá đất mở đường cấp sổ | Điện gió, La Trọng | Cho thuê tăng | Thủy điện mới | P/E 9x, P/B 1.5x |
| Rủi ro chính | Lãi suất, thời tiết | Công nợ EVN | Đòn bẩy, pha loãng | Thủy điện giảm | Charm Villas | Hồng Phong 4 lùi sang 2027 |
*Số của VCBS có thể là LNST hợp nhất, không so trực tiếp với các cột khác.
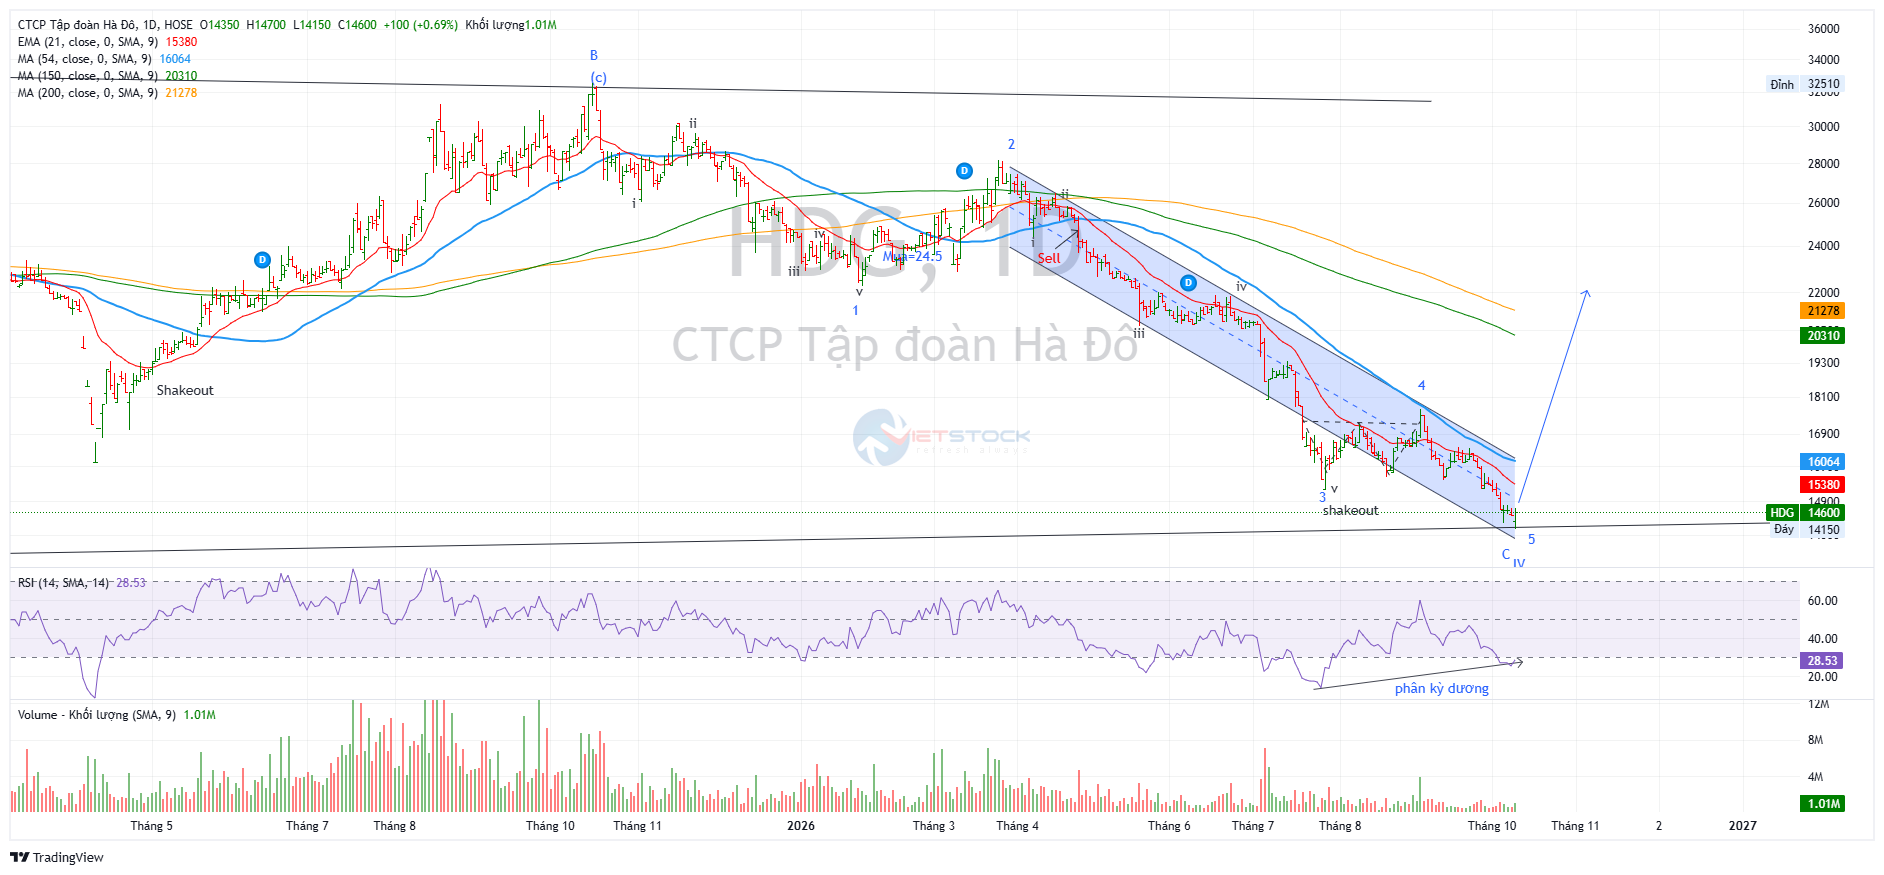
Trên đồ thị, RS của HDG là 11, hoạt động kém trên thị trường. Cổ phiếu nằm trong xu hướng giảm từ đỉnh 32,500 đồng tháng 10/2025; tín hiệu điểm mua Pocket Pivot cuối cùng là ngày 24/3, khi giá tăng 5.9% lên 27,140 đồng với khối lượng gấp 2.1 lần trung bình 50 phiên.
Phiên ngày 6/7 giảm sàn 7% với khối lượng gấp 4.3 lần mang dáng bán tháo nhưng không tạo được đáy; giá đi ngang trong biên 15,500-17,700 đồng suốt tháng 8-9, khối lượng bình quân co từ 2.0 triệu cổ phiếu/phiên tháng 7 về khoảng 1.1 triệu. Phiên ngày 4/9 tăng 4.8%, khối lượng gấp 2.5 lần, không qua đạt điểm mua Pocket Pivot vì giá còn dưới MA50 và bị bán ngược ngay tại 17,700 đồng. Hệ thống phát tín hiệu Bán gần nhất ngày 28/9, rồi đầu tháng 10 giá thủng biên dưới về đáy 14,150 đồng ngày 9/10 với khối lượng chỉ khoảng 0.77 triệu/phiên.
Đọc theo Wyckoff kết hợp VSA, cú thủng đáy với khối lượng thấp và phiên 9/10 rút chân cho thấy lực bán bớt hung hãn, nhưng chưa đủ để gọi là đáy. Giá 14,600 đồng vẫn dưới MA10 (14,940), MA50 (16,060) và MA200 (21,270). Phân kỳ dương giữa giá và RSI đang mở ra cơ hội tạo đáy!
Đóng cửa dưới 14,150 đồng sẽ phủ nhận khả năng tạo đáy; ngược lại, nếu giá nhanh chóng quay lại trên 15,500 đồng và lấy lại MA50 với khối lượng trên trung bình, cú thủng đáy vừa rồi mới có thể được xem là một Spring, và vượt 17,700 đồng mới xác nhận dòng tiền quay lại.