Th10
Phân tích Doanh Nghiệp
HPG, HSG, NKG: thép bán kỷ lục mà cổ phiếu nằm đáy, lãi vay chia ngành làm hai
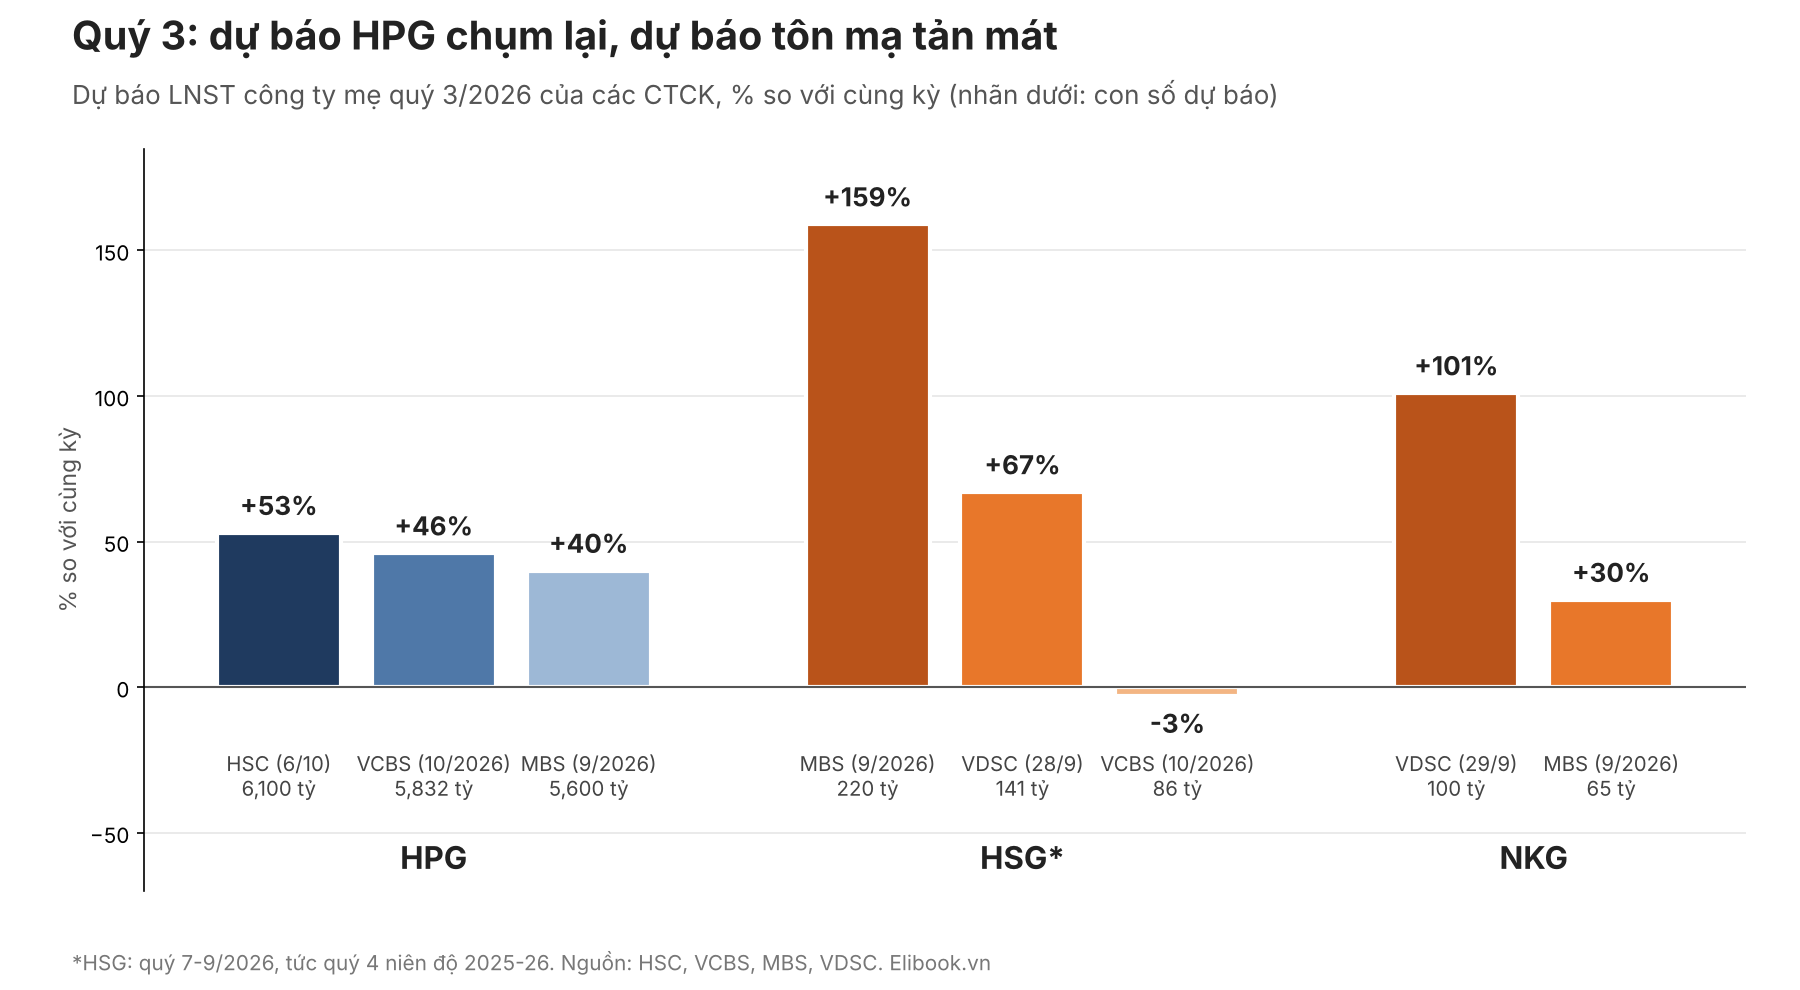
- Doanh thu & lợi nhuận: CTCK dự báo LNST quý 3/2026 của HPG 5,600–6,100 tỷ đồng (+40–53% YoY), trong khi dự báo cho HSG trải từ 86 đến 220 tỷ đồng và NKG từ 65 đến 100 tỷ đồng.
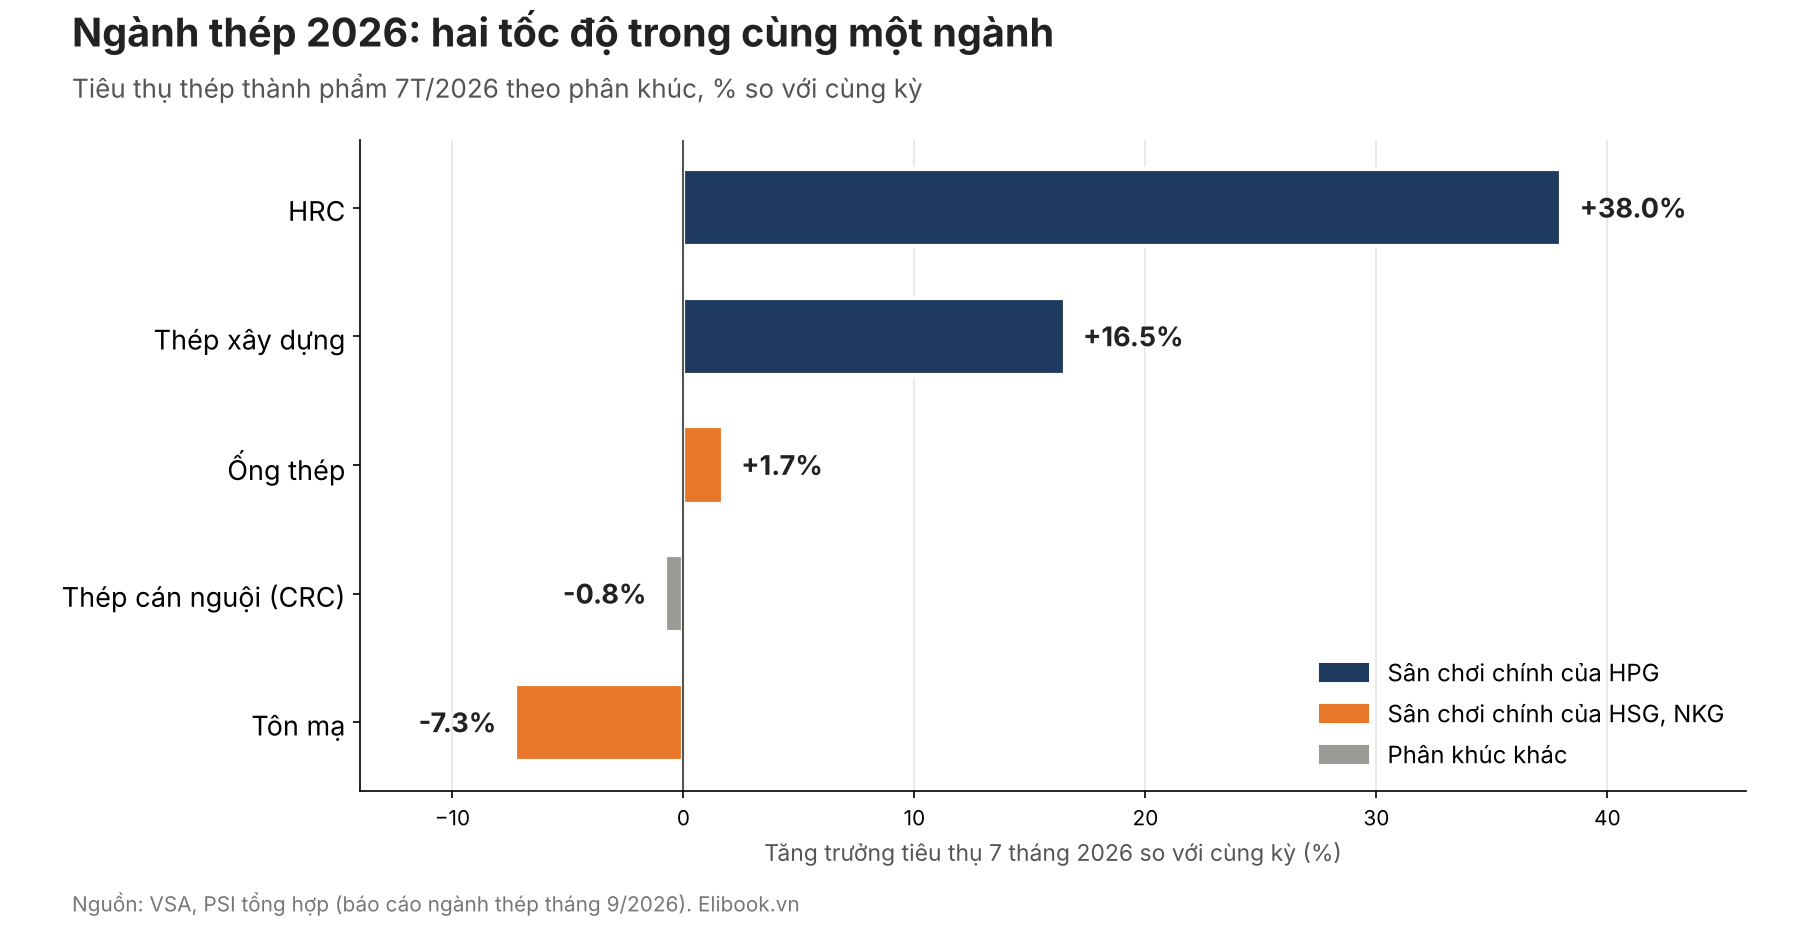
- Hoạt động cốt lõi: HPG bán 3.8 triệu tấn thép quý 3 (+54% YoY), riêng HRC trên 2 triệu tấn (+64%); cùng lúc, tiêu thụ tôn mạ toàn ngành 7 tháng giảm 7.3%.
- Động lực bổ sung: Con trai Chủ tịch HPG đăng ký mua 50 triệu cổ phiếu (khoảng 1,000 tỷ đồng) đúng lúc VN-Index nằm dưới MA200. Tín hiệu đáng tin, nhưng chỉ với người chịu chờ.
Chín tháng đầu năm 2026, Hòa Phát bán 10.3 triệu tấn thép (+39%), GDP tăng 9.01%, cao nhất 15 năm. Đọc chừng ấy số, ai cũng đoán cổ phiếu thép đang ở trên mây. Thực tế ngược lại: tuần đầu tháng 10, HPG lùi về 20,050 đồng, thấp nhất 52 tuần, HSG chạm 9,900 đồng, NKG rơi xuống 9,150 đồng, mất 24–38% so với đỉnh đầu năm.
Câu hỏi vì thế không phải “bao giờ thép hồi” mà là thị trường thấy gì mà bảng sản lượng không thấy. Theo tôi, “ngành thép” năm nay thực ra là hai ngành chạy hai tốc độ, và lãi suất đang quyết định ai giữ được tiền mình kiếm ra. Hiểu điều đó mới biết mã nào bị bán oan, mã nào rẻ là có lý do.
Nhu cầu từng phân khúc: thép dài và HRC chạy nước rút, tôn mạ đứng chờ xe
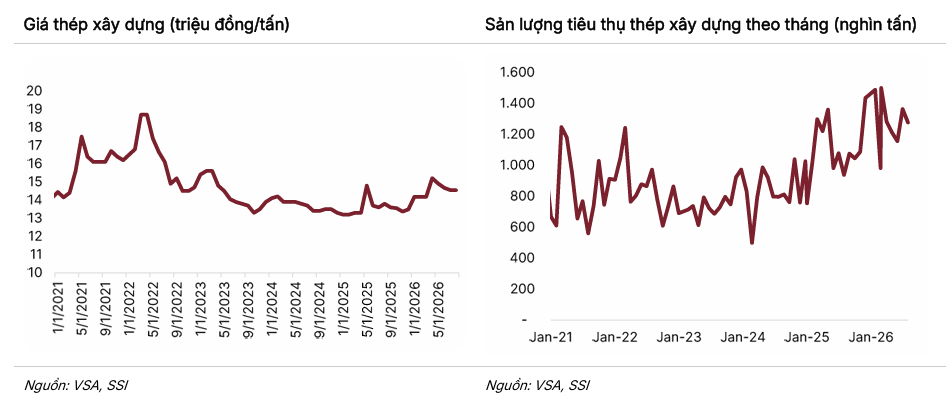
Bảy tháng đầu năm, tiêu thụ HRC tăng 38%, thép xây dựng 16.5%, nhưng tôn mạ giảm 7.3% và ống thép chỉ nhích 1.7%. Một bên được đầu tư công và thuế chống bán phá giá HRC Trung Quốc 27.83% kéo đi, bên kia sống nhờ nhà ở dân dụng đang bị lãi suất đè, cộng thêm thuế 50% ở Mỹ và hạn ngạch bị cắt ở EU. Giải ngân đầu tư công đến cuối tháng 9 mới đạt 62.9% kế hoạch, nên quý 4 còn nhiều việc.
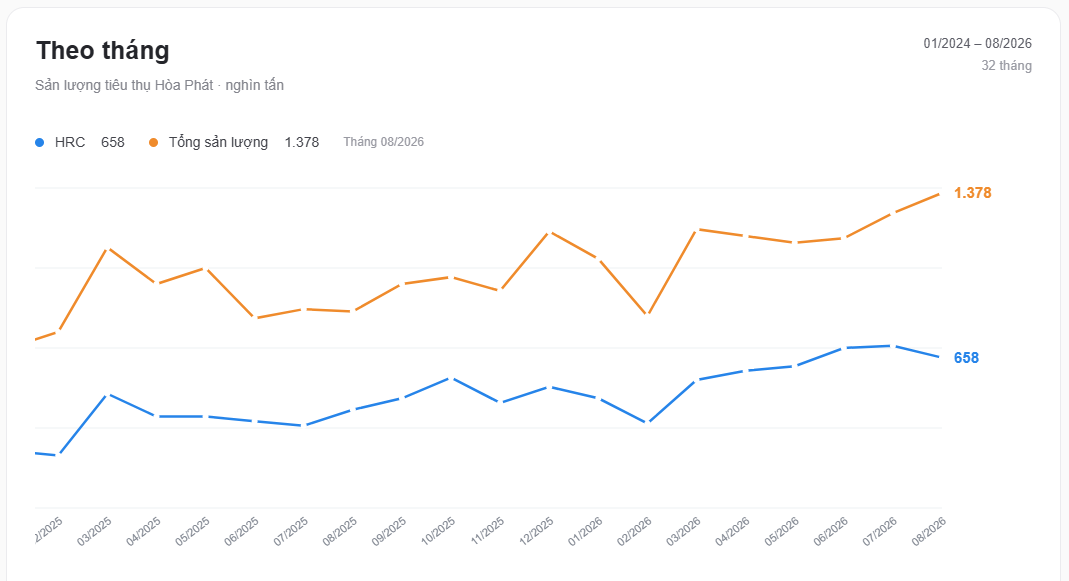
Hòa Phát đứng trọn ở làn nhanh. Quý 3 công ty bán hơn 1.3 triệu tấn thép xây dựng (+26% YoY) và trên 2 triệu tấn HRC, khi HRC Trung Quốc nhập về giảm 63% trong 8 tháng và thị phần HRC của Hòa Phát lên 40–55% tùy cách tính của HSC hay SSI. Phía trước là nhà máy ray 700,000 tấn ra sản phẩm từ quý 1/2027, còn dự án Phú Yên 6 triệu tấn được xin tạm hoãn. Tôi coi việc hoãn là tin tốt: ông lớn chọn giữ giá thay vì tự tạo ra dư cung.
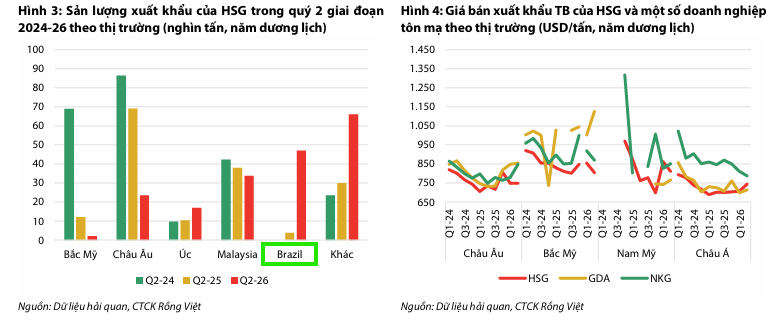
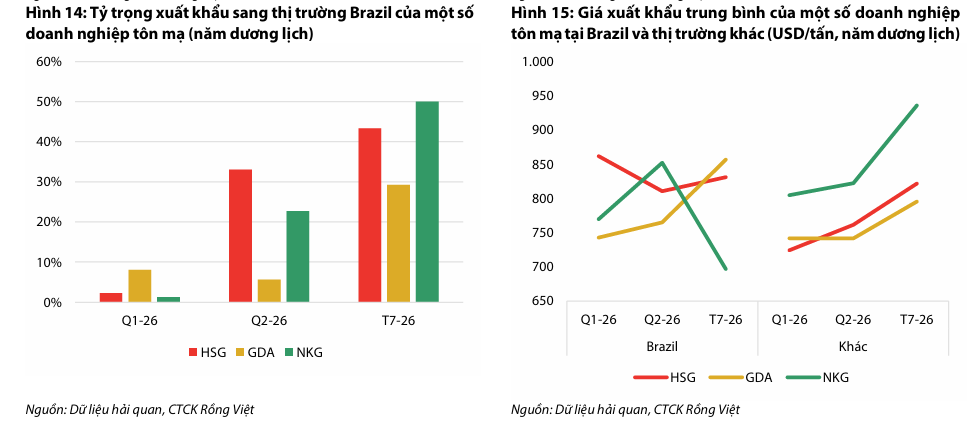
Hoa Sen và Nam Kim phải tự tìm đường, và lối thoát bất ngờ là Brazil: riêng tháng 7, nước này chiếm khoảng 43% sản lượng xuất khẩu của HSG và 50% của NKG, từ mức dưới 10% hồi quý 1, nhờ Brazil siết thép mạ Trung Quốc. HSG có thêm Hoa Sen Home, chuỗi 143 siêu thị nhắm 300 điểm năm 2030, nhưng TCBS tính kế hoạch này cần khoảng 6,000 tỷ đồng, bằng 74% vốn hóa HSG.
Theo tôi, Brazil là chiếc phao chứ chưa phải con tàu: bảo hộ đã mở cửa thì cũng có thể đóng lại, và vụ điều tra chống bán phá giá thép mạ của Úc, biên độ bị cáo buộc tới 56%, dự kiến có phán quyết tháng 12. Bán được hàng mới là một nửa câu chuyện; nửa kia là bán xong còn lại bao nhiêu.
Lãi suất và nguyên liệu: cùng một cơn gió, ba con thuyền nghiêng ba kiểu
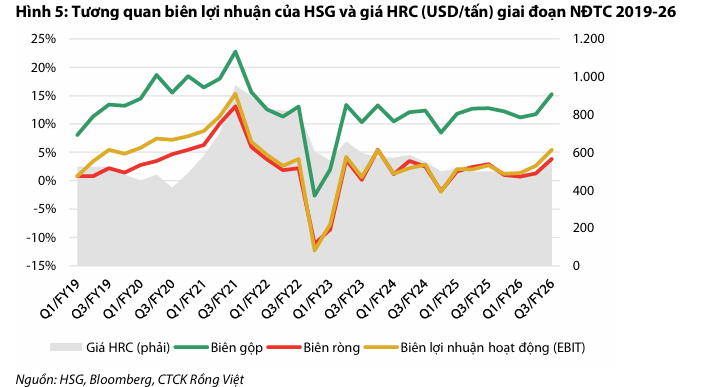
Giá thép quý 3 đi hình chữ V. Hòa Phát hạ giá HRC ba kỳ liên tiếp cho hàng giao tháng 7 đến tháng 9, rồi than cốc tăng lại, khoảng 25% so với đầu năm, kéo giá HRC giao tháng 11 lên 14,410 đồng/kg. Hòa Phát luyện từ quặng nên chịu được, VCBS ước biên gộp quý 3 còn 17.8%, thấp hơn quý 2 khoảng 1.2 điểm %.
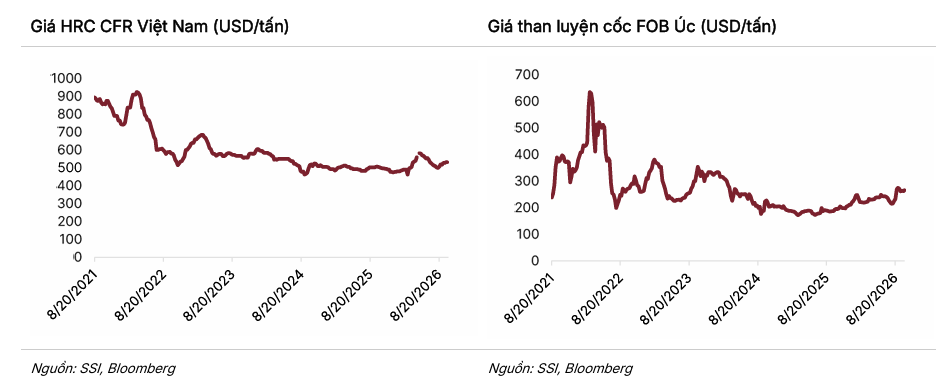
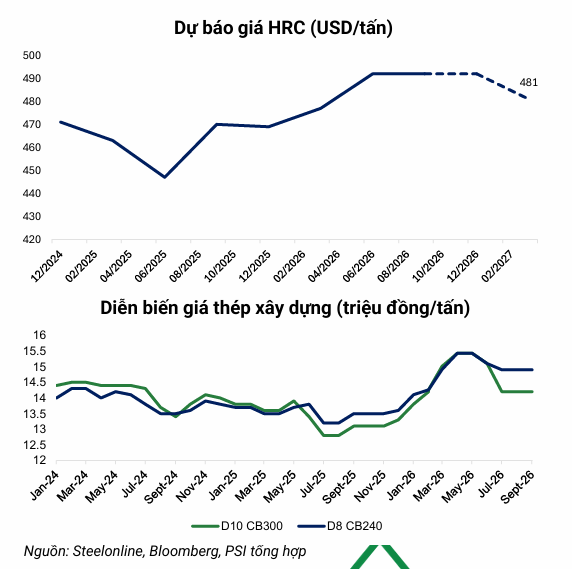
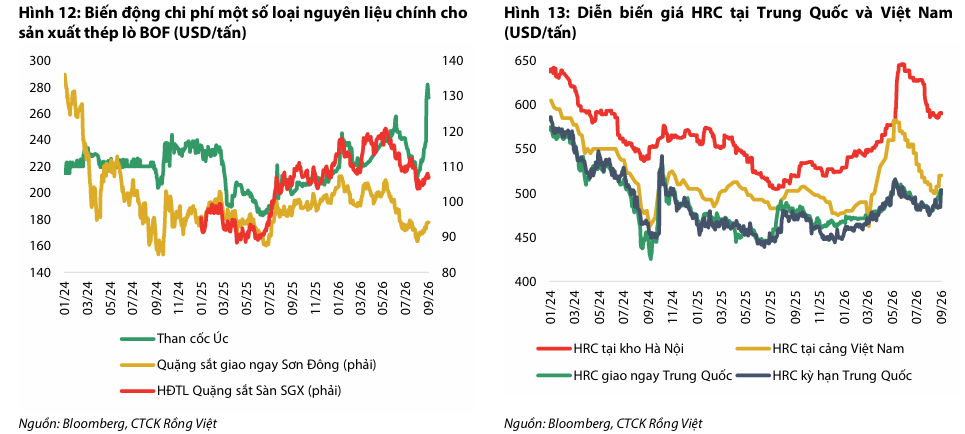
HSG và NKG mua HRC về cán mạ nên khó hơn, vì biên gộp quý 2 cao bất thường (15.3% và 10.5%) chủ yếu nhờ tồn kho giá rẻ, và VDSC dự báo quý 3 lùi về 12.0% và 8.3%.
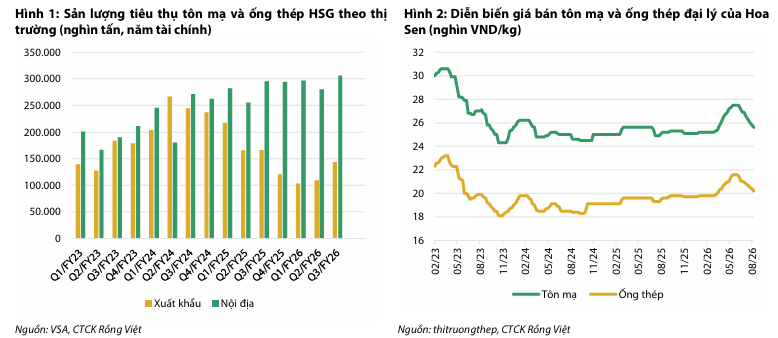
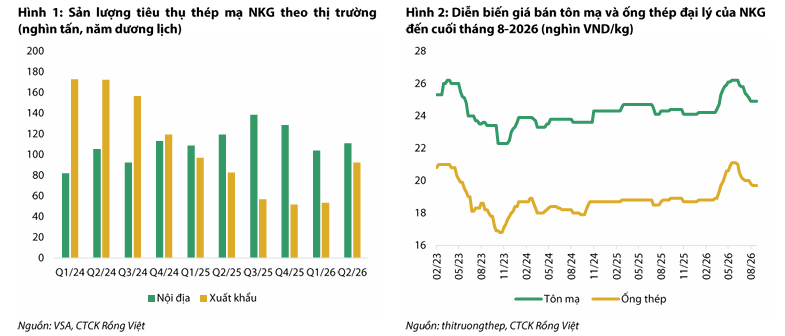
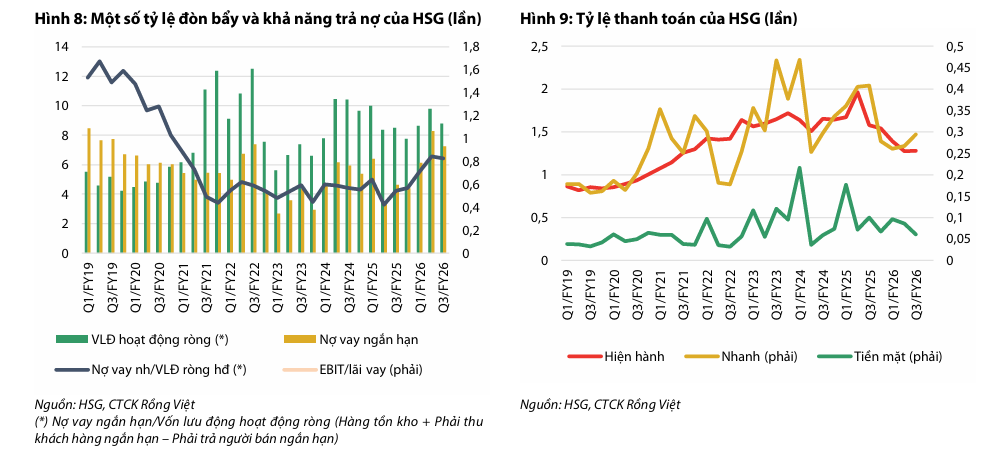
Lãi suất mới là chỗ ba con thuyền tách nhau rõ nhất, khi lãi suất huy động đã lên 8.3% ở ngân hàng quốc doanh và 8.8–9.4% ở nhóm tư nhân lớn. Toàn bộ nợ vay của HSG là ngắn hạn, lãi suất ngầm định tăng từ 3.9% lên 6.2%, chi phí lãi vay quý 2 gấp 2.8 lần cùng kỳ, và mỗi 100 điểm cơ bản cộng thêm khoảng 73 tỷ đồng chi phí một năm, tương đương 9% LNTT. NKG vay thêm 1,600 tỷ đồng ngắn hạn trong quý 2 để ôm tồn kho, đẩy lãi vay lên 67 tỷ đồng (+42% QoQ). Hòa Phát thì ngược lại: HSC dự báo nợ ròng/vốn chủ giảm từ 65.6% xuống 39.2% cuối năm nay.
Hệ quả hiện ngay trên dự báo quý 3. Với HPG, ba CTCK chỉ lệch nhau 9%, từ 5,600 tỷ đồng của MBS đến 6,100 tỷ đồng của HSC. Với HSG (quý 7-9/2026, tức quý 4 niên độ), VCBS dự báo 86 tỷ đồng, VDSC 141 tỷ đồng, MBS 220 tỷ đồng, chênh gần 2.6 lần; NKG thì 65 tỷ đồng theo MBS và 100 tỷ đồng theo VDSC.
Lệch nhau gấp đôi về một quý đã kết thúc nghĩa là lợi nhuận đang treo vào vài điểm phần trăm biên gộp. Tôi nghiêng về nửa dưới của dải dự báo cho HSG và NKG, vì làn sóng tăng giá tôn chỉ bắt đầu sau ngày 24/8, quá muộn để cứu trọn quý. Vậy những người hiểu doanh nghiệp nhất đang làm gì với cổ phiếu của mình?
Giao dịch nội bộ: lãnh đạo thép mua giỏi ở đáy, nhưng đòi hỏi sự kiên nhẫn
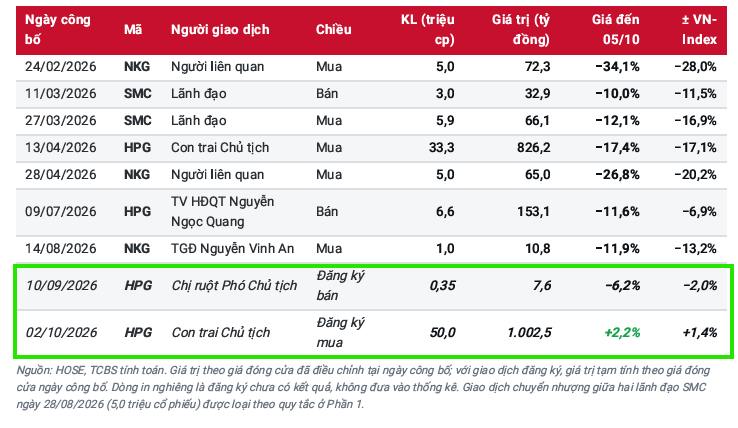
TCBS vừa thống kê 151 giao dịch của lãnh đạo 16 doanh nghiệp thép từ 2018, và kết quả hơi phũ với người thích lướt. Tại HPG, HSG, NKG, lãnh đạo mua vào thì một năm sau cổ phiếu tăng trung vị 22.1%, xác suất 72%, nhưng 6 tháng đầu (tính toàn mẫu) giá lại giảm trung vị 1.8%. Tín hiệu mạnh nhất là khi lãnh đạo mua lúc VN-Index dưới MA200: tăng trung vị 33.5% sau một năm.
Đăng ký mua 50 triệu cổ phiếu HPG của ông Trần Vũ Minh, con trai Chủ tịch, thực hiện từ 7/10 đến 5/11, rơi đúng bối cảnh ấy: VN-Index ngày 2/10 thấp hơn MA200 3.2%, HPG đã giảm 13.2% trong 60 phiên. Nhưng đợt đăng ký hồi tháng 3 chỉ hoàn tất 33.3 triệu cổ phiếu, và từ ngày báo cáo kết quả 13/4 giá đã giảm thêm 17.4%. Gia đình Chủ tịch từng mua đắt hơn giá hôm nay mà vẫn mua tiếp.
NKG là ví dụ của việc mua quá sớm: người liên quan mua 5 triệu cổ phiếu hai lần vào tháng 2 và tháng 4, Tổng giám đốc mua 1 triệu cổ phiếu tháng 8, và đến 5/10 các vị thế này đều lỗ 12–34%. HSG không có giao dịch nội bộ đủ điều kiện trong năm 2026, còn TCBS lưu ý khoản trả trước 1,250 tỷ đồng cho bên liên quan của Chủ tịch HSG chưa công bố mục đích.
Theo tôi, lệnh mua của gia đình ông Long là tấm đệm cho khung nắm giữ 12–24 tháng chứ không phải cò súng cho một nhịp lướt; tỷ lệ hoàn tất sau 5/11 là bài kiểm tra đầu tiên. Còn giá hiện tại đã chiết khấu bao nhiêu lo ngại?
Định giá & khuyến nghị: HPG được đồng thuận, HSG chia phe, NKG còn bỏ ngỏ
Với HPG, sáu CTCK trong hai tháng qua cùng nghiêng về phía mua. HSC giữ Mua, nhích giá mục tiêu từ 37,200 (24/9) lên 37,300 đồng (6/10) vì P/E dự phóng chỉ khoảng 6 lần, so với trung bình 5 năm 12.7 lần. SSI (12/10) Mua 32,700 đồng, MBS Khả quan 32,000 đồng, VCBS 31,600 đồng; trước đó Vietcap đưa 32,700 đồng (hạ từ 35,400 đồng vì nâng lãi suất phi rủi ro) và KBSV 32,150 đồng. Theo ước tính của người viết, bình quân sáu mức khoảng 33,100 đồng, cao hơn giá 12/10 khoảng 60%. Bất đồng chỉ nằm ở LNST 2026, từ 25,192 tỷ đồng của Vietcap đến 27,598 tỷ đồng của VCBS. Tôi nghiêng về phía tích cực, rủi ro chính là lãi suất tiếp tục đội chi phí vốn trong mô hình định giá.
HSG là nơi các nhà phân tích thật sự chia phe. VDSC (28/9) khuyến nghị MUA, giá mục tiêu 16,200 đồng, sau khi hạ WACC mảng truyền thống xuống 12.5% và định giá Hoa Sen Home theo EV/S 1.5 lần; VCBS đặt 12,800 đồng. TCBS (12/10) cho rằng HSG chưa hấp dẫn, giá trị cơ sở theo EV/EBITDA chỉ 10,121 đồng, vì biên gộp 13% đã là giả định lạc quan. Tôi đứng gần TCBS hơn: HSG rẻ có lý do, và chỉ khi biên gộp quý 7-9 giữ trên 12.5% thì cửa định giá lại mới mở.
Với NKG, hai tháng qua chỉ có ghi chú của VDSC và dự báo của MBS, chưa có giá mục tiêu mới. MBS dự báo LNST 2026 chỉ 243 tỷ đồng (-13% YoY); 6 tháng đầu năm mới đạt 126 tỷ đồng, bằng 32% kế hoạch. Tôi xem NKG là cổ phiếu nhạy nhất với giá tôn, để theo dõi hơn là bắt đáy.
| Tiêu chí | HSC (24/9; 6/10) | SSI (12/10) | MBS (9/2026) | VCBS (10/2026) | VDSC (28/9; 29/9) | TCBS (12/10) |
|---|---|---|---|---|---|---|
| HPG: khuyến nghị, giá mục tiêu (đồng/cp) | Mua; 37,200 → 37,300 | Mua; 32,700 | Khả quan; 32,000 (18/9) | 31,600 | – | – |
| HPG: LNST quý 3/2026 (tỷ đồng) | 6,100 | – | 5,600 | 5,832 | – | – |
| HSG: khuyến nghị, giá mục tiêu (đồng/cp) | – | – | – | 12,800 | MUA; 16,200 | Chưa hấp dẫn; cơ sở 10,121 |
| HSG: LNST quý 7-9/2026 (tỷ đồng) | – | – | 220 | 86 | 141 | – |
| NKG: LNST quý 3/2026 (tỷ đồng) | – | – | 65 | – | 100 | – |
| Luận điểm chính | P/E thấp, HRC | Dung Quất 2, bảo hộ | Cầu nội địa | HRC +67% | Brazil, Hoa Sen Home | Biên gộp khó giữ |
| Rủi ro chính | Chi phí đầu vào | Thép Trung Quốc, VinMetal | Lãi vay | Giá HRC | Tồn kho giá cao | Nợ ròng 3.5 lần EBITDA |
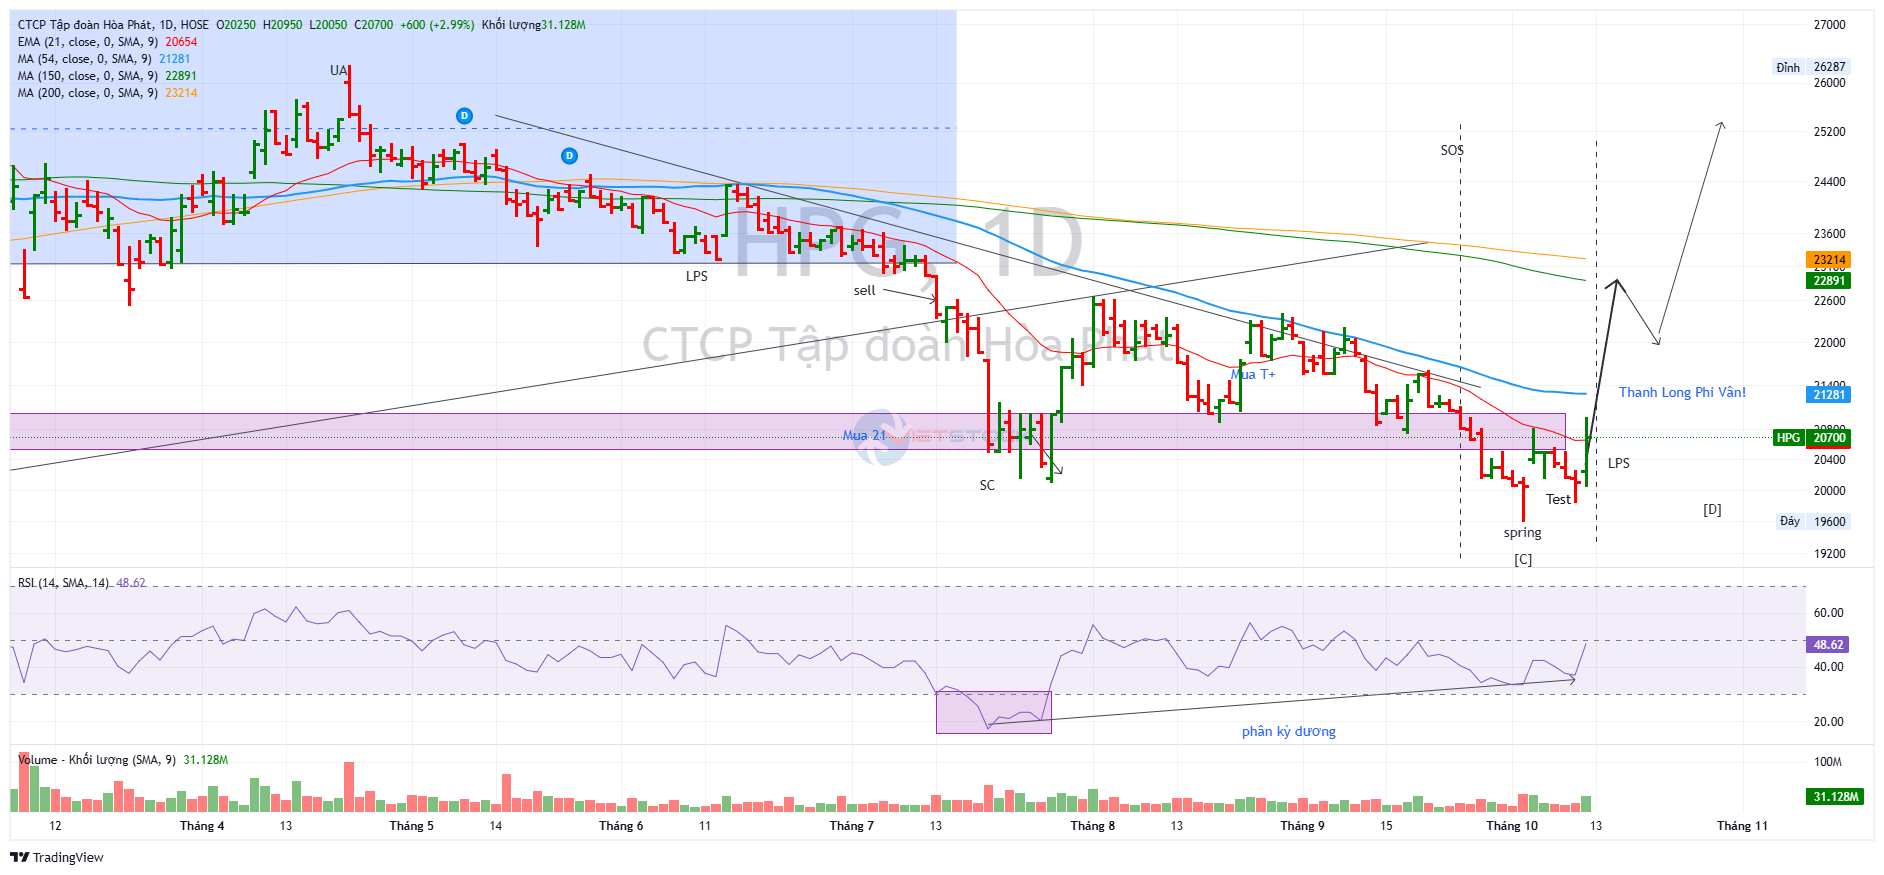
Trên đồ thị, cả ba mã ở trong xu hướng giảm từ đỉnh tháng 1-2: HPG lùi từ 26,250 về 20,050, HSG từ 13,080 về 9,900, NKG từ 14,680 về 9,150. Elibook Team lựa chọn HPG với RS là 52 với điểm mua gần nhất quanh giá 20,000 đồng.
Phiên ngày 2/10 HPG thủng xuống 19,600 với khối lượng gấp 1.7 lần rồi đóng cửa ở 20,050, phiên ngày 9/10 kiểm định lại quanh 19,850 với khối lượng thấp hơn, dáng dấp một cú rũ bỏ. Phiên 12/10 cả ba cổ phiếu ngành thép đều bật mạnh, HPG +3% lên 20,700, HSG +3.5% lên 10,250, NKG +6.9% lên 9,930, khối lượng gấp 1.6 đến 3 lần trung bình và vượt mọi phiên giảm trong 10 phiên.
Ngưỡng phủ nhận là đóng cửa dưới 19,600 với HPG; ngưỡng xác nhận là vượt MA50 kèm khối lượng lớn, với HPG cần thêm vùng cản 21,550.