
Th10
Phân tích Doanh Nghiệp
CTR: doanh thu quý 3 tăng 8% mà lợi nhuận chỉ nhích 2%, “ông trùm cột sóng” đang hóa nhà thầu
- Doanh thu & lợi nhuận: số sơ bộ quý 3/2026 cho thấy doanh thu 4,293 tỷ đồng (+8% YoY) nhưng LNTT chỉ 215 tỷ đồng (+2% YoY), mức tăng thấp nhất trong nhiều quý; lũy kế 9 tháng LNTT 617 tỷ (+13%), đạt 79% kế hoạch.
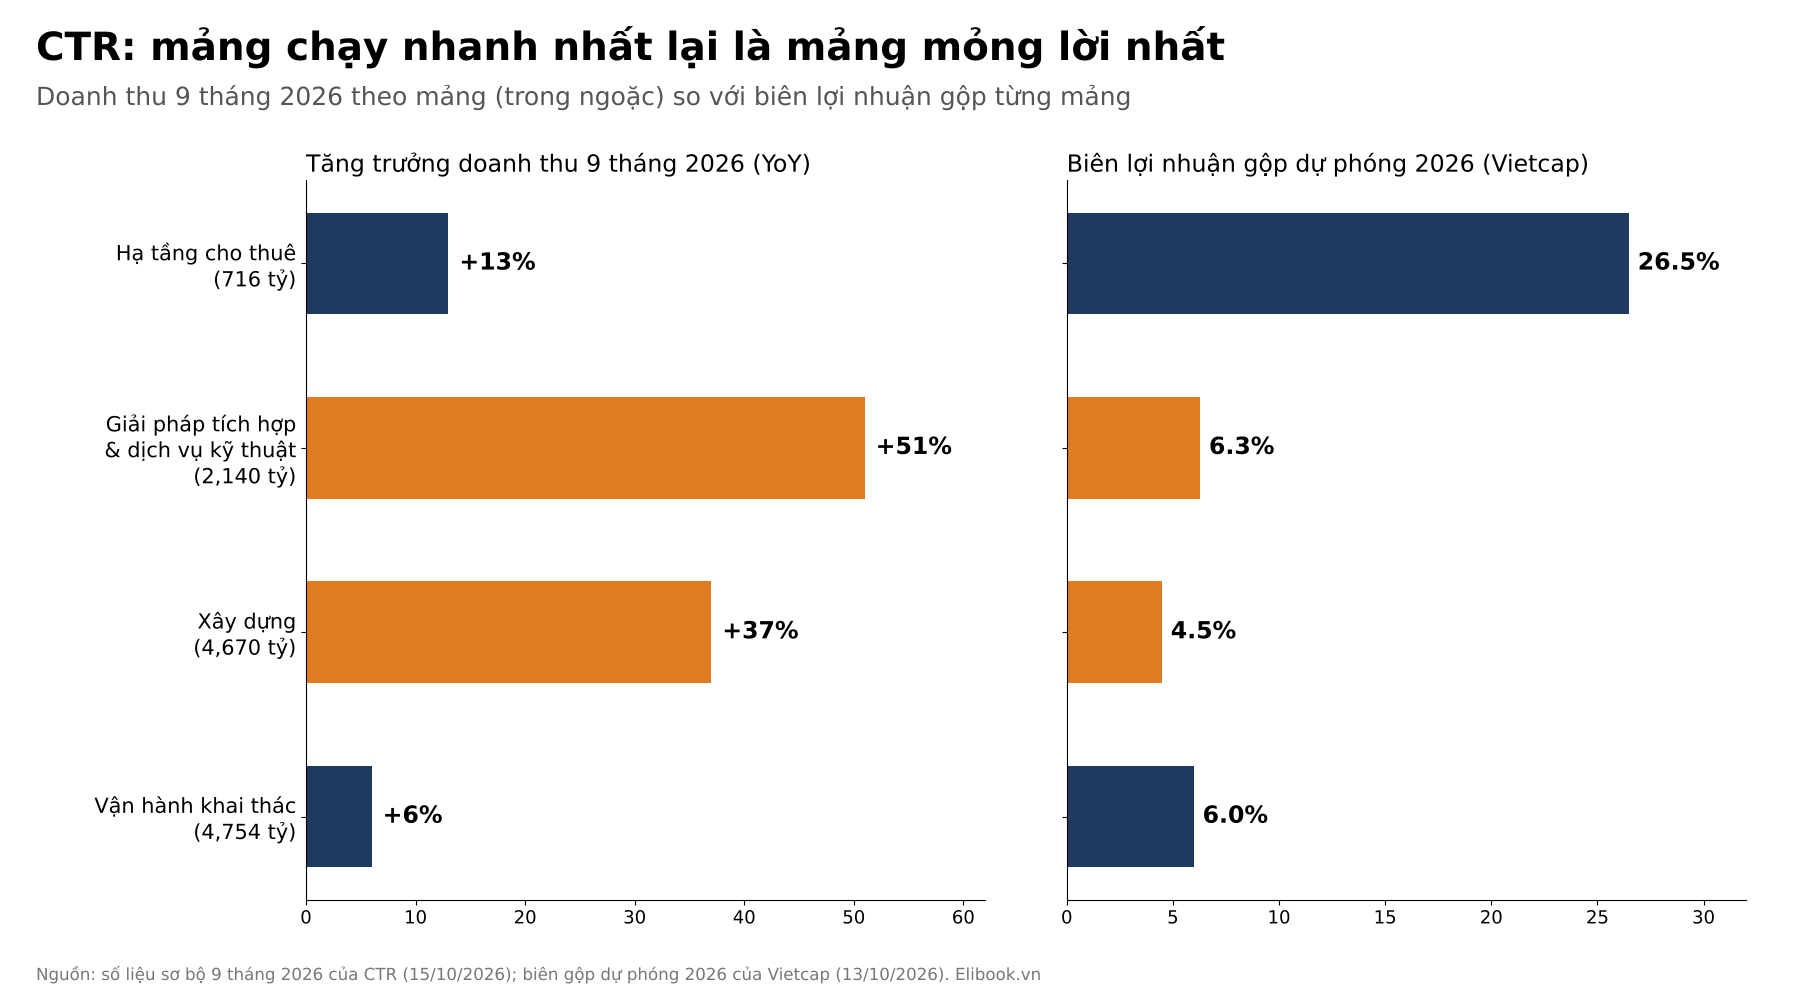
- Hoạt động cốt lõi: 9 tháng, xây dựng tăng 37%, giải pháp tích hợp 51%, trong khi hạ tầng cho thuê chỉ 13% và không có trạm mới nào từ đầu năm.
- Động lực bổ sung: hợp đồng xây dựng ký mới 4,595 tỷ đồng (+76%). Việc thì nhiều hơn bao giờ hết, câu hỏi là mỗi đồng doanh thu mới còn để lại bao nhiêu lời.
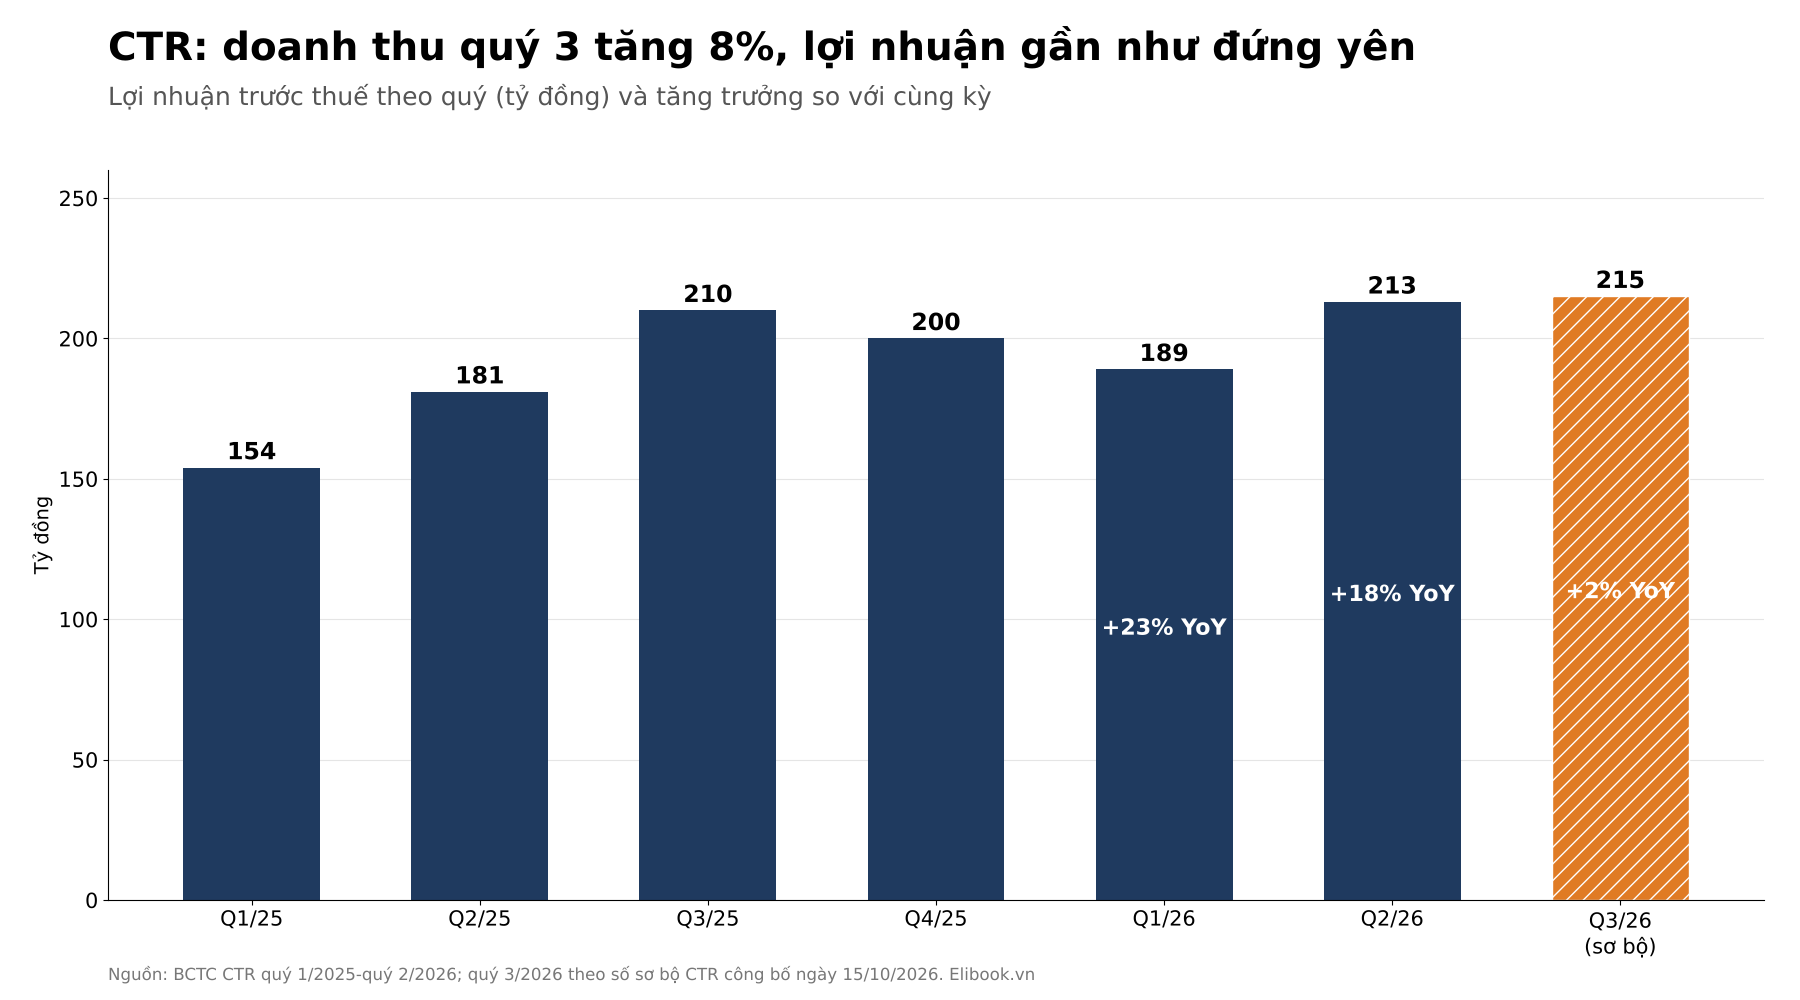
Chín tháng đầu năm 2026, CTR làm ra 12,343 tỷ đồng doanh thu, tăng 23%, và ký thêm 4,595 tỷ đồng hợp đồng xây dựng mới, tăng 76%. Một doanh nghiệp bận rộn đến vậy lẽ ra phải được thị trường thưởng. Vậy mà giá cổ phiếu đã lùi từ khoảng 83,300 đồng (giá đã điều chỉnh cổ tức) hồi giữa tháng 5 xuống 67,900 đồng trong phiên 15/10, tức mất gần 19%. Quý 3 vừa công bố giải thích một phần: doanh thu tăng 8%, còn lợi nhuận trước thuế chỉ nhích từ 210 lên 215 tỷ đồng.
Hồi tháng 5, câu chuyện của CTR được kể rất đẹp: định giá rẻ, đang chuyển mình sang năng lượng sạch và hạ tầng thông minh. Sự chuyển mình đó đang diễn ra thật, thậm chí nhanh hơn kỳ vọng. Nhưng nó kéo theo một hệ quả ít ai nói to: cỗ máy cho thuê trạm, nơi biên lợi nhuận dày nhất, đang đứng yên, còn phần tăng trưởng đến từ những mảng mỏng lời. Câu hỏi của CTR lúc này vì thế không còn là “có tăng trưởng không”, mà là thị trường nên định giá CTR như một công ty hạ tầng thu phí hay như một nhà thầu.
CTR: Tăng trưởng 33% giữa làn sóng bán tháo AI, trong khi 12,000 trạm BTS vẫn “án binh bất động”
Quý 3: chạy nhanh hơn, nhưng mỗi bước chân nhẹ hơn
Hãy coi CTR như một cửa hàng có hai quầy. Quầy thứ nhất cho thuê cột sóng, bán ít nhưng lời đậm, biên gộp dự phóng năm nay khoảng 26.5%. Quầy thứ hai làm xây dựng, lắp điện mặt trời, tích hợp hệ thống, khách đông nghịt nhưng mỗi đơn chỉ lời 4.5-6.3%. Chín tháng qua, quầy thứ hai đông gần gấp rưỡi năm ngoái, còn quầy thứ nhất gần như đóng băng vì CTR giữ nguyên khoảng 12,000 trạm từ cuối 2025 đến nay.
Doanh thu vì thế phình ra mà lợi nhuận không theo kịp. Tốc độ tăng LNTT đã giảm dần từ 23% ở quý 1 xuống 18% ở quý 2 và chỉ còn 2% ở quý 3. Nếu áp mức thuế hiệu dụng tương tự cùng kỳ, theo ước tính của người viết LNST quý 3 rơi vào khoảng 173 tỷ đồng, tăng chừng 2-3% YoY. Con số này khớp gần như tuyệt đối với dự báo 175 tỷ của SSI, trong khi MBS lạc quan hơn với 182 tỷ (+8%). Lý do MBS hụt lại chính là điều họ cảnh báo: xây dựng dân dụng chậm lại khi bất động sản và hạ tầng đóng băng, còn điện mặt trời áp mái đã nguội hơn nửa đầu năm.
Chi tiết đáng lo hơn: theo Vietcap, doanh thu xây dựng tháng 7-8 chỉ tăng 5%, sau khi tăng 42% trong 8 tháng. Mảng đang kéo cả công ty cũng bắt đầu thở dốc vì nền cao, trong khi giá vật liệu và nhân công ăn dần vào biên.
Theo tôi, quý 3 không xấu, nó chỉ trung thực. Nó cho thấy CTR có thể bán được rất nhiều việc, nhưng chưa chứng minh được mình biến việc thành lời nhanh như trước. Và khi quầy cho thuê trạm không còn chạy, câu hỏi tiếp theo là cột sóng đã đi đến đâu.
Cột sóng: chín tháng không dựng thêm trạm nào
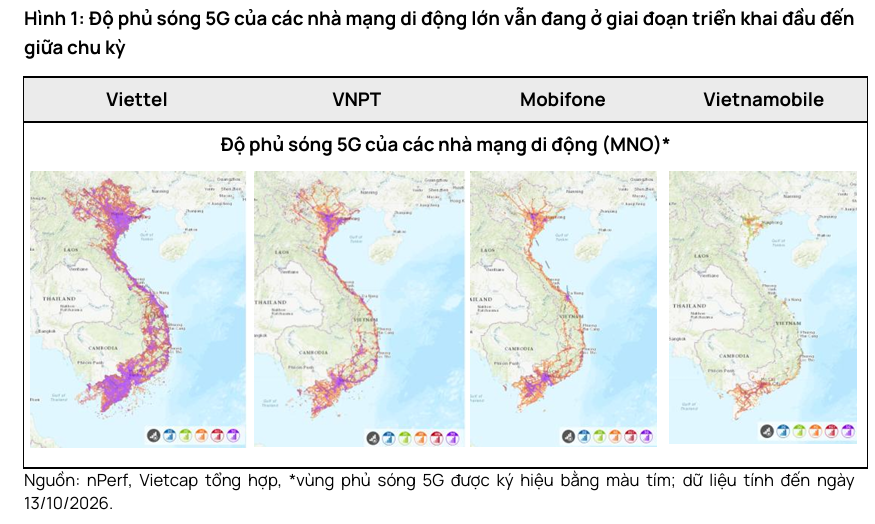
CTR trở thành towerco lớn nhất Việt Nam nhờ liên tục dựng trạm, cao điểm 3,564 trạm năm 2024 và 2,000 trạm năm 2025. Năm 2026, ban lãnh đạo đặt kế hoạch khoảng 1,000 trạm, chủ yếu là phần còn sót lại từ kế hoạch 2024. Đến hết tháng 8, con số thực tế là không. Vietcap gọi thẳng đây là sự chậm lại mang tính cấu trúc và thận trọng giả định không có trạm mới nào từ 2026 trở đi, vì chưa có kế hoạch triển khai mới được công bố.
Mảng cho thuê chưa hết thời: doanh thu vẫn tăng 13% trong 9 tháng nhờ số trạm bình quân cao hơn và tỷ lệ dùng chung trạm nhích lên. Vietcap kỳ vọng tỷ lệ này tăng từ mức 1.03-1.04 lần suốt 2022-2025 lên 1.05 lần năm 2026 và 1.06 lần năm 2027, nhờ 5G đòi hỏi mật độ trạm dày hơn. Mỗi nhà mạng thuê thêm một vị trí trên cột có sẵn gần như là lời ròng.
Tin tốt khác đến từ kế toán: khoảng 1,000 trạm dựng giai đoạn 2019-2020 sẽ hết khấu hao vào cuối 2026. Vietcap vì thế dự báo biên gộp mảng cho thuê hồi từ 26.5% năm nay lên 29.8% năm 2027. Cột sóng đang chuyển từ “đổ tiền xây” sang “ngồi thu tiền“: dòng tiền đều hơn, tăng trưởng chậm hẳn.
Theo tôi, thị trường đã hiểu điều này và đang định giá lại CTR. Lợi nhuận từ cột sóng không đủ giữ đà tăng 15-20% như trước, nên năm 2026 phụ thuộc vào quý 4 và vào việc mảng nhà thầu có giữ được biên.
Triển vọng 2026: quý 4 phải gánh bao nhiêu?
Với LNTT 9 tháng 617 tỷ đồng, CTR chỉ cần khoảng 161 tỷ trong quý 4 để hoàn thành kế hoạch 778 tỷ, thấp hơn mức 200 tỷ của quý 4/2025. Kế hoạch gần như chắc chắn vượt; chuyện thú vị hơn nằm ở dự báo của các CTCK.
Tính nhanh thì LNST 9 tháng vào khoảng 495 tỷ đồng (gồm quý 3 ước tính). Để đạt dự báo 678 tỷ của Vietcap, quý 4 cần khoảng 183 tỷ, tăng 12% YoY. Để đạt 701 tỷ của MBS hay mức tăng 17% mà SSI đưa ra, quý 4 phải lên khoảng 206 tỷ, tức tăng chừng 26% YoY, trong bối cảnh quý vừa rồi chỉ tăng 2%. Quý 4/2025 có nền thấp do CTR trích lập dự phòng nợ khó đòi khoảng 63 tỷ, nên một bước nhảy là có thể, nhưng 26% đòi hỏi mọi thứ cùng thuận.
Tôi nghiêng về phía Vietcap. Con số 678 tỷ, tương đương tăng 13%, đã phản ánh việc không có trạm mới và biên xây dựng bị bào mòn, trong khi vẫn chừa chỗ cho hiệu ứng nền thấp quý 4. Mức tăng 17% của SSI và MBS được dựng từ trước khi quý 3 xác nhận đà giảm tốc, và tôi sẽ không ngạc nhiên nếu hai bên điều chỉnh xuống khi cập nhật.
Sang 2027, biên cho thuê hồi phục và lượng hợp đồng ký mới sẽ đỡ lợi nhuận, cộng thêm dự án nhà ở xã hội Viet Yen Riverpark ở Bắc Ninh chưa nằm trong mô hình của Vietcap. Câu hỏi còn lại là với tốc độ tăng 10-14% mỗi năm, CTR đáng giá bao nhiêu.
Định giá & khuyến nghị: không ai hạ khuyến nghị, nhưng thước đo đã đổi
Không CTCK nào bỏ CTR, nhưng cách họ nhìn đã khác. Vietcap ngày 13/10 giữ khuyến nghị KHẢ QUAN nhưng hạ giá mục tiêu 9% xuống 79,000 đồng. Lý do gồm giảm 10% dự báo EBITDA giai đoạn 2026-2034, nâng WACC từ 10.1% lên 10.6% do lãi suất phi rủi ro tăng lên 7%, và bỏ phần định giá dự án cáp quang dọc cao tốc Bắc-Nam vì bị trì hoãn. Vietcap nâng dự báo doanh thu 2026 thêm 5% nhưng hạ lợi nhuận 3%, đúng tinh thần “làm nhiều hơn, lời ít hơn”.
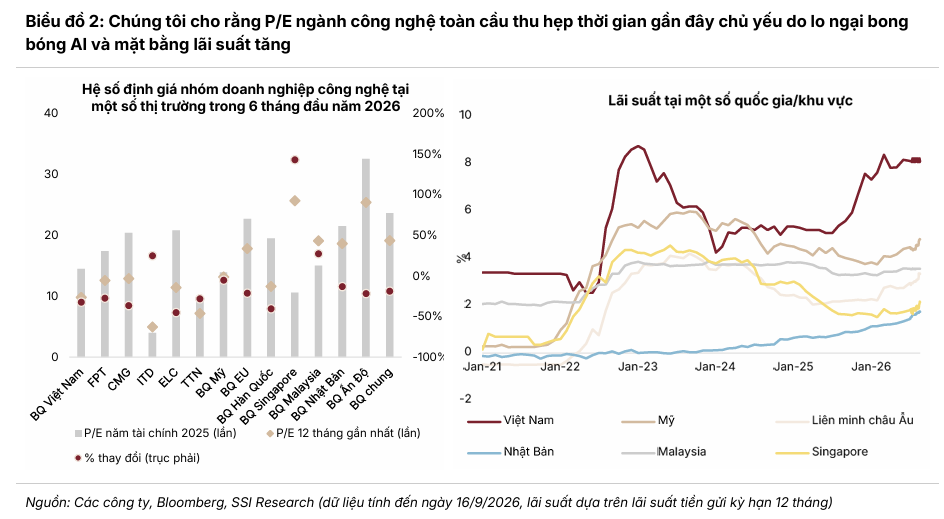
SSI ngày 6/10 cũng xếp CTR KHẢ QUAN với giá mục tiêu 85,700 đồng. Con số này nhìn thì thấp hơn mức 96,000 đồng SSI đưa ra cuối tháng 4, nhưng nếu quy đổi theo cổ tức cổ phiếu 12% thì gần như không đổi. SSI coi việc P/E toàn ngành công nghệ thu hẹp là điểm mua và kỳ vọng lợi nhuận CTR tăng 17% năm 2026, 14% năm 2027, với ROE quanh 30%.
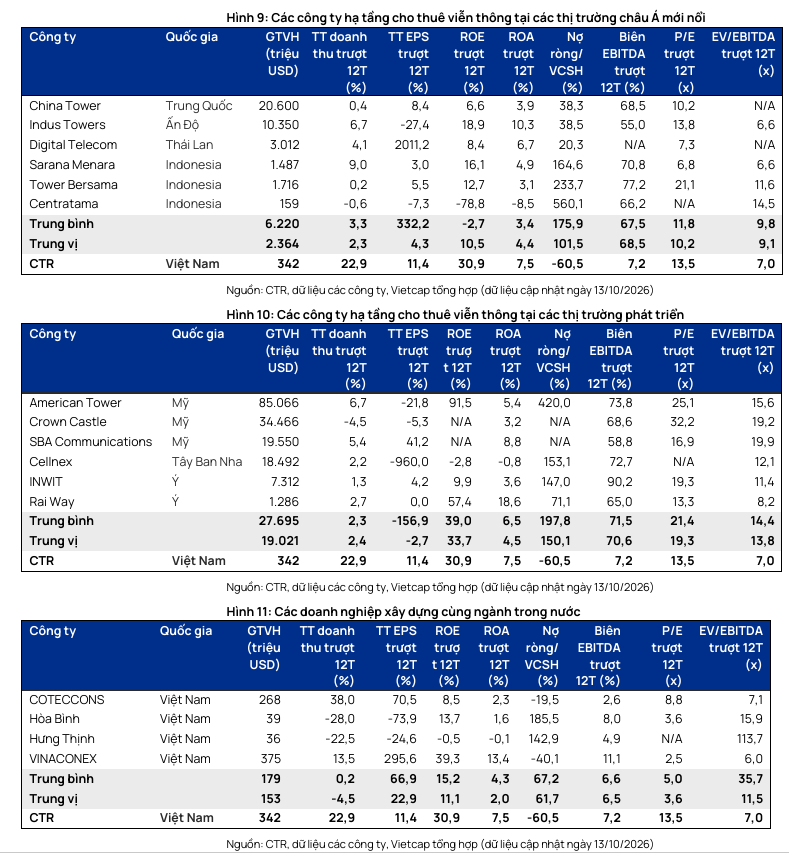
Bất đồng thật sự giữa hai bên nằm ở lợi nhuận năm nay và mức độ bi quan về cột sóng. Theo ước tính của người viết, bình quân giá mục tiêu hai bên khoảng 82,350 đồng, cao hơn giá 15/10 khoảng 21%. Ở mức 67,900 đồng, CTR giao dịch quanh 12.8 lần P/E dự phóng 2026 theo EPS của Vietcap, rẻ hơn đáng kể so với mức khoảng 19 lần hồi cuối tháng 4. Tôi cho rằng mức chiết khấu hiện tại đã trả giá khá đủ cho việc không có trạm mới, nhưng chưa có lý do để thị trường trả lại mức định giá kiểu towerco. Muốn được định giá lại, CTR cần một kế hoạch dựng trạm mới hoặc bằng chứng mảng xây dựng giữ biên trên 4.5% khi quy mô tiếp tục phình to.
| Tiêu chí | Vietcap (13/10/2026) | SSI (6/10/2026 và ước tính quý 3) | MBS (dự báo quý 3/2026) |
|---|---|---|---|
| Khuyến nghị | KHẢ QUAN | KHẢ QUAN | Không nêu |
| Giá mục tiêu (đồng/cp) | 79,000 (hạ 9% từ 86,500) | 85,700 (giữ, sau điều chỉnh cổ tức) | Không nêu |
| LNST quý 3/2026 (tỷ đồng) | Không nêu (nửa cuối năm +7%) | 175 (+4%) | 182 (+8%) |
| Dự phóng doanh thu 2026 (tỷ đồng) | 16,293 (+17%) | Không nêu | Không nêu |
| Dự phóng LNST-CĐTS 2026 (tỷ đồng) | 678 (+13%) | ~702 (+17%) | 701 (+17%) |
| Luận điểm / phương pháp | DCF 70%, SoTP 30%; WACC 10.6% | P/E ngành thu hẹp là điểm mua | Xây dựng dân dụng chậm lại |
| Rủi ro chính | Không có trạm mới, giá vật liệu, nhân công | Không nêu | Bất động sản, hạ tầng đóng băng |
Số ~702 tỷ của SSI là suy ra từ mức tăng 17% trên nền 600 tỷ năm 2025.