
Th10
Phân tích Doanh Nghiệp
TCX, MBS, VIX: quý 3 của người sống bằng lãi vay và kẻ sống bằng giá cổ phiếu
- Doanh thu & lợi nhuận: TCBS (TCX) lãi trước thuế 2,152 tỷ đồng, cao nhất lịch sử, +6.3% YoY; MBS đạt 394 tỷ đồng (-6%); VIX chỉ còn 192 tỷ đồng (-94%).
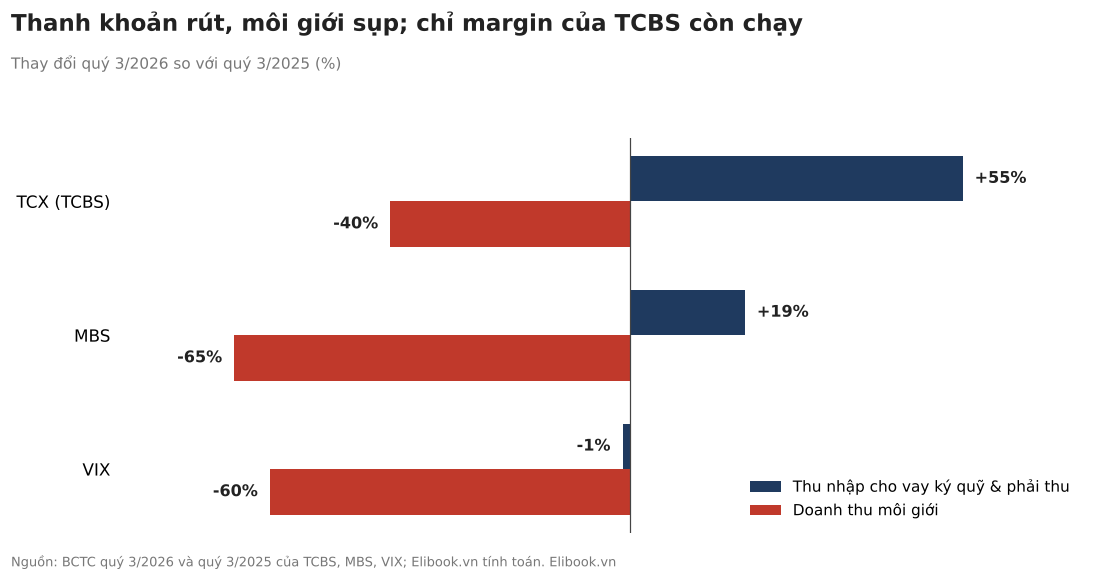
- Hoạt động cốt lõi: Môi giới của cả ba giảm 40-65% YoY khi thanh khoản rút mạnh; riêng thu nhập cho vay ký quỹ của TCBS tăng 55%, dư nợ lên 54,740 tỷ đồng.
- Động lực bổ sung: Ngày 18/10, NHNN yêu cầu giảm lãi suất huy động tối thiểu 0.5 điểm %. Quý 4, chi phí vốn và tâm lý thị trường sẽ quyết định ai đi tiếp.
Hai công ty chứng khoán cùng làm ăn trên một thị trường, trong cùng một quý. Một bên có vốn chủ sở hữu 47,406 tỷ đồng, bên kia có 32,866 tỷ đồng, tức bằng khoảng 70%. Nếu lợi nhuận tỷ lệ thuận với vốn, VIX lẽ ra phải lãi cỡ 1,500 tỷ đồng khi TCBS lãi 2,152 tỷ đồng. Thực tế VIX lãi trước thuế 192 tỷ đồng, chưa bằng 9% con số của TCBS. Cùng một bàn tiệc, một người ăn no, một người chỉ được chấm mút.
Chuyện này không chỉ để so ai giỏi hơn ai. Ngành chứng khoán quý 3/2026 đang bị ba lực kéo cùng lúc: thanh khoản rơi về đáy, lãi suất neo cao rồi đột ngột bị ép hạ, và thị trường cổ phiếu giảm khiến danh mục tự doanh đỏ lửa. Mỗi công ty tiếp xúc với ba lực đó theo một tỷ lệ khác nhau, nên cùng một quý mà ba bản báo cáo kể ba câu chuyện. Câu hỏi thật của nhà đầu tư là: mô hình kiếm tiền nào đứng vững khi dòng tiền chưa quay lại, và cổ phiếu nào đáng chờ khi nó quay lại?
Thanh khoản: khi môi giới chỉ còn là phụ phẩm
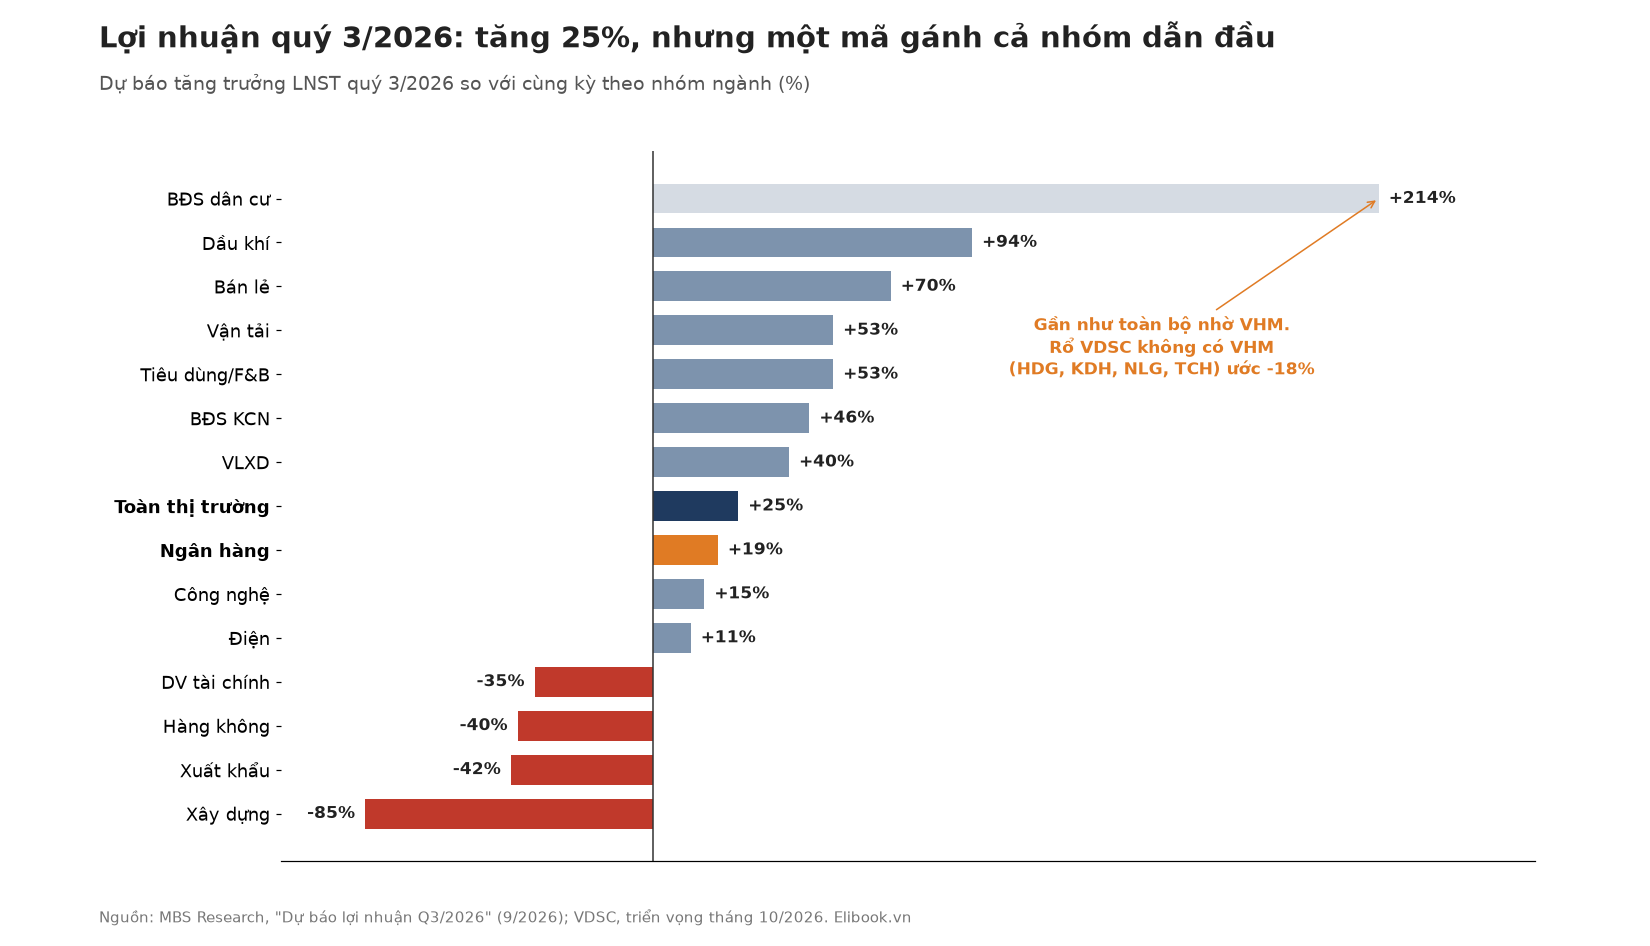
Trước mùa báo cáo, MBS Research đã dự báo lợi nhuận nhóm dịch vụ tài chính quý 3 giảm 35%, nhóm yếu thứ tư toàn thị trường, trong khi lợi nhuận toàn thị trường được kỳ vọng tăng 25%. VCBS còn nói thẳng hơn: thanh khoản bình quân phiên quý 3 giảm khoảng 55-60% so với cùng kỳ, nền quý 3/2025 lại là đỉnh của một chu kỳ sôi động. Khi khách ít đến chợ, sạp nào bán phí giao dịch cũng ế, và số liệu đã xác nhận điều đó.
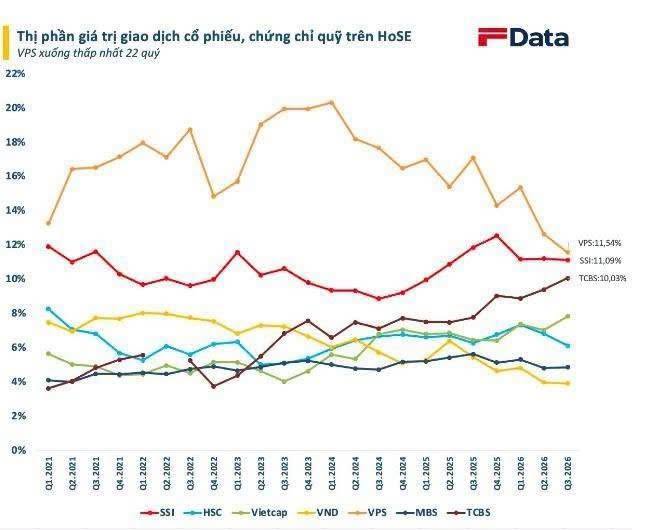
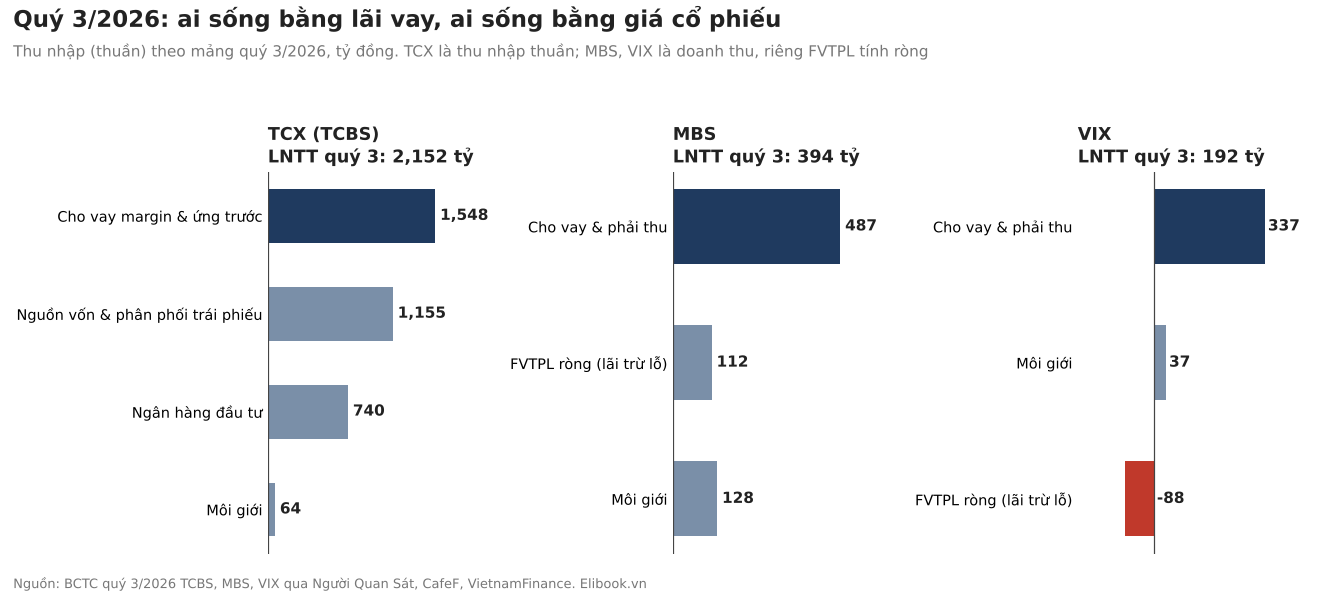
Thu nhập môi giới của TCBS chỉ còn 64 tỷ đồng, giảm gần 40%; MBS còn 128 tỷ đồng từ 370 tỷ đồng; VIX còn 37 tỷ đồng từ 92 tỷ đồng. Điều thú vị là TCBS lần đầu vượt mốc 10% thị phần môi giới HOSE, còn VPS tuy dẫn đầu với 11.54% nhưng ở mức thấp nhất 23 quý. Giành thêm thị phần trong một cái bánh đang teo lại giống như thắng giải “cây lúa tốt nhất” trên cánh đồng hạn: vinh dự có, thóc thì không thêm bao nhiêu.
Phần lớn ngành đi lùi: Rồng Việt lỗ trước thuế hơn 105 tỷ đồng, Bảo Việt giảm 80%, còn VCBS dự báo lợi nhuận quý 3 của SSI giảm 29.3%.
Theo tôi, bài học của quý này là môi giới đã thôi làm động cơ, nó chỉ còn là phụ phẩm của việc giữ chân khách vay ký quỹ. Nhưng nếu phí giao dịch không còn nuôi được ai, thì TCBS lấy đâu ra kỷ lục?
Lãi suất và margin: TCBS ăn chênh lệch, MBS bị kẹp biên
Câu trả lời nằm ở bảng cân đối. Dư nợ ký quỹ và ứng trước của TCBS đạt 54,740 tỷ đồng cuối tháng 9, tăng 31% YoY và 6% QoQ, mang về 1,548 tỷ đồng thu nhập thuần, tương đương 44% tổng thu nhập hoạt động. Cộng thêm ngân hàng đầu tư 740 tỷ đồng (+45%) và mảng nguồn vốn, phân phối trái phiếu 1,155 tỷ đồng, TCBS không cần thị trường sôi động mới có lãi. Họ cần hai thứ: khách vay tiền và doanh nghiệp phát hành trái phiếu, mà quý này TCBS chiếm khoảng 46% thị phần phát hành.
Lãi suất cao lẽ ra là kẻ thù của người đi vay để cho vay lại. TCBS né đòn bằng quy mô và nguồn vốn ngoại: tổng nợ vay hơn 46,900 tỷ đồng (+38% so với cuối 2025), trong đó nguồn nước ngoài chiếm 54%, nợ vay trên vốn chủ chỉ 0.99 lần. Khi lãi suất huy động 12 tháng của nhiều ngân hàng trong nước lên quanh 7%, việc không phụ thuộc hoàn toàn vào tiền trong nước là một lợi thế cạnh tranh thật sự.
MBS thì không may mắn như vậy. Dư nợ ký quỹ đứng ở 16,510 tỷ đồng, giảm nhẹ 132 tỷ đồng so với quý 2, thu từ cho vay tăng 19% lên 487 tỷ đồng nhưng chi phí tài chính tăng nhanh hơn, +32% lên 312 tỷ đồng. Cứu cánh lại đến từ chính lãi suất cao: danh mục FVTPL 4,914 tỷ đồng gần như toàn giấy tờ có giá và trái phiếu, cổ phiếu chỉ khoảng 82 tỷ đồng, nên lãi FVTPL tăng 145%. Nhờ vậy lợi nhuận trước thuế vẫn tăng 4.5% QoQ.
Quyết định ngày 18/10 của NHNN, yêu cầu giảm lãi suất huy động tối thiểu 0.5 điểm % cho kỳ hạn từ 6 tháng và giảm lãi vay 1.5-2 điểm %, vì thế có ý nghĩa khác nhau với từng nhà. Tôi cho rằng MBS hưởng lợi rõ nhất vì chi phí vốn trong nước hạ trực tiếp vào biên cho vay, còn với cả ngành, lãi suất hạ là cách nhanh nhất để kéo dòng tiền về lại sàn. Nhưng có một công ty mà lãi suất chỉ là chuyện phụ, vì số phận của nó gắn với bảng điện.
Tự doanh: VIX là quỹ đầu tư khoác áo công ty chứng khoán
Danh mục FVTPL của VIX phình lên 23,099 tỷ đồng, tăng 59% từ đầu năm và chiếm 58% tổng tài sản. Trong đó cổ phiếu niêm yết 12,311 tỷ đồng, ủy thác đầu tư 7,604 tỷ đồng (gấp ba đầu năm), cổ phiếu chưa niêm yết 2,049 tỷ đồng. Tiền mua đến từ đợt chào bán hơn 11,000 tỷ đồng hồi tháng 4, trong khi dư nợ ký quỹ co lại 19% về 12,416 tỷ đồng.
Quý 3 cho thấy mặt trái của cấu trúc ấy. Lãi bán tài sản FVTPL chỉ còn 89 tỷ đồng, so với 1,375 tỷ đồng cùng kỳ; chi phí đánh giá giảm danh mục 1,363 tỷ đồng cộng lỗ bán 352 tỷ đồng làm FVTPL ròng âm khoảng 88 tỷ đồng, theo ước tính của người viết. Lợi nhuận còn lại chủ yếu đến từ 337 tỷ đồng lãi cho vay, một con số gần như đi ngang. Lũy kế 9 tháng, lợi nhuận trước thuế 424 tỷ đồng mới đạt khoảng 12% kế hoạch 3,500 tỷ đồng.
Điều khiến tôi chưa vội gạch tên VIX là tấm đệm còn lại: giá trị hợp lý danh mục vẫn cao hơn giá gốc 3,666 tỷ đồng, gấp khoảng 19 lần lợi nhuận quý 3. Nói cách khác, VIX vẫn đang lãi trên giấy, chỉ là quý này không chịu “bán ra tiền“. Phần đáng lo nằm ở 7,604 tỷ đồng ủy thác: nhà đầu tư không biết tiền nằm ở đâu, do ai quản lý, chịu rủi ro gì.
Theo tôi, mua VIX lúc này không phải mua một công ty chứng khoán mà là mua một vị thế đòn bẩy vào VN-Index và thanh khoản. Đúng chiều thì lãi lớn, sai chiều thì cả danh mục cùng nói lời xin lỗi. Vậy thị trường đang định giá ba cách chơi này ra sao?
Định giá & khuyến nghị: trả giá cho sự chắc chắn hay mua quyền chọn thanh khoản
Báo cáo ngày 6/10 của TCBS Research giữ quan điểm Trung lập với ngành, chờ thanh khoản ba sàn vượt hai mốc 20,000 và 24,700 tỷ đồng/phiên mới giải ngân mạnh. Tại ngày 5/10, TCX giao dịch ở P/B 2.03 lần, MBS 1.27 lần, VIX 0.93 lần; TCBS khuyên ưu tiên vùng P/B 1.0-1.4 lần, nghĩa là chính cổ phiếu của TCBS nằm ngoài vùng mà nhóm phân tích của họ khuyến nghị. VCBS (24/9) cũng đánh giá ngành ở mức trung lập. Trong hai tháng gần đây, tôi chưa tìm được báo cáo nào đặt giá mục tiêu riêng cho TCX, MBS hay VIX, nên các bên chủ yếu đồng thuận ở tầm ngành: thận trọng chờ thanh khoản.
Cổ phiếu chứng khoán: thanh khoản đã về đáy, định giá thì chưa chịu xuống
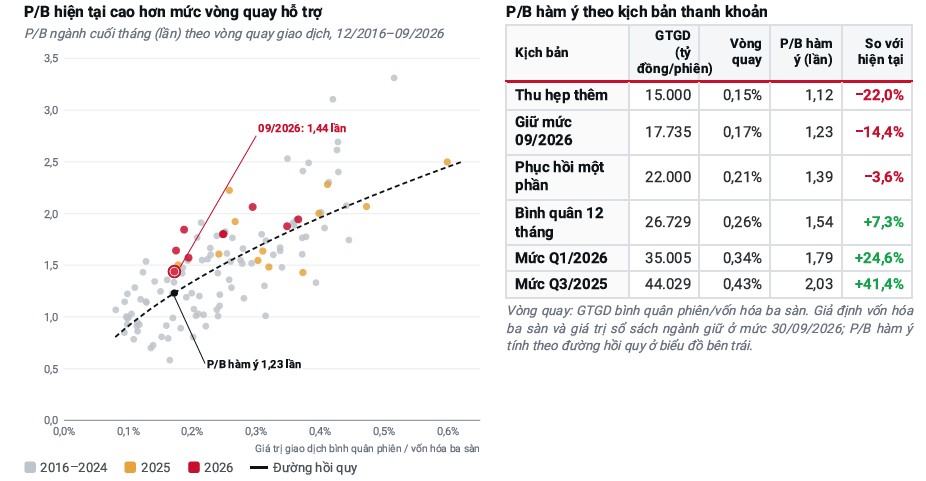
Chỗ tôi muốn đi xa hơn là phân vai. TCX là cổ phiếu chất lượng nhất: lợi nhuận trước thuế quý 3 quy năm bằng khoảng 18% vốn chủ, sau thuế ước khoảng 14.5%, theo ước tính của người viết, và đã hoàn thành 76% kế hoạch năm. Nhưng P/B 2 lần cho ROE như vậy là đã trả trước khá nhiều. MBS ít hào nhoáng hơn, lợi nhuận đều, đã đạt 62% kế hoạch, P/B quanh 1.3 lần và là đối tượng hưởng lợi trực tiếp khi lãi suất hạ; tôi xếp MBS vào phần lõi khi tín hiệu thanh khoản đầu tiên xuất hiện. VIX có độ nhạy thanh khoản cao nhất ngành (+4.2% giá cho mỗi 10% tăng giao dịch) và P/B dưới 1 lần, nhưng chỉ nên là phần vệ tinh khi thanh khoản vượt mốc 24,700 tỷ đồng.
| Tiêu chí | TCX (TCBS) | MBS | VIX |
|---|---|---|---|
| LNTT quý 3/2026 (tỷ đồng), YoY | 2,152 (+6.3%) | 394 (-6%) | 192 (-94%) |
| LNTT 9 tháng, % kế hoạch năm | 5,708 (76%) | 1,140 (62%) | 424 (12%) |
| Môi giới quý 3, YoY | 64 (-40%) | 128 (-65%) | 37 (-60%) |
| Dư nợ ký quỹ 30/9 (tỷ đồng) | 54,740 | 16,510 | 12,416 |
| Danh mục FVTPL (tỷ đồng) | Không nêu trong thông cáo | 4,914 (chủ yếu giấy tờ có giá, trái phiếu) | 23,099 (58% tài sản) |
| P/B, P/E (TCBS, 5/10/2026) | 2.03x; 15.0x | 1.27x; 8.3x | 0.93x; 5.5x |
| Độ nhạy thanh khoản (TCBS) | Chưa đủ lịch sử | +2.3% | +4.2% |
| Rủi ro chính | Định giá cao, phụ thuộc trái phiếu doanh nghiệp | Biên cho vay hẹp | Danh mục cổ phiếu và ủy thác lớn |