Th10
Phân tích Doanh Nghiệp
TCB: Lãi kỷ lục nhờ rút bớt nệm, và ván cờ chia 2 thành 3
- Doanh thu & lợi nhuận: LNTT quý 3 đạt 10,375 tỷ đồng (+25.8% YoY, +7.3% QoQ), cao nhất lịch sử; 9 tháng 28,915 tỷ đồng (+23.7%), hoàn thành 77% kế hoạch năm.
- Hoạt động cốt lõi: Thu nhập lãi thuần quý 3 đạt 11,700 tỷ đồng (+17.9%); thu nhập phí thuần 9 tháng +40%; tín dụng hợp nhất +16.7% từ đầu năm, gần gấp rưỡi toàn ngành.
- Động lực bổ sung: Cổ tức cổ phiếu 50%, đăng ký cuối cùng 30/10. Lõi khỏe thật, nhưng phần vượt dự báo trả một phần bằng bộ đệm dự phòng.
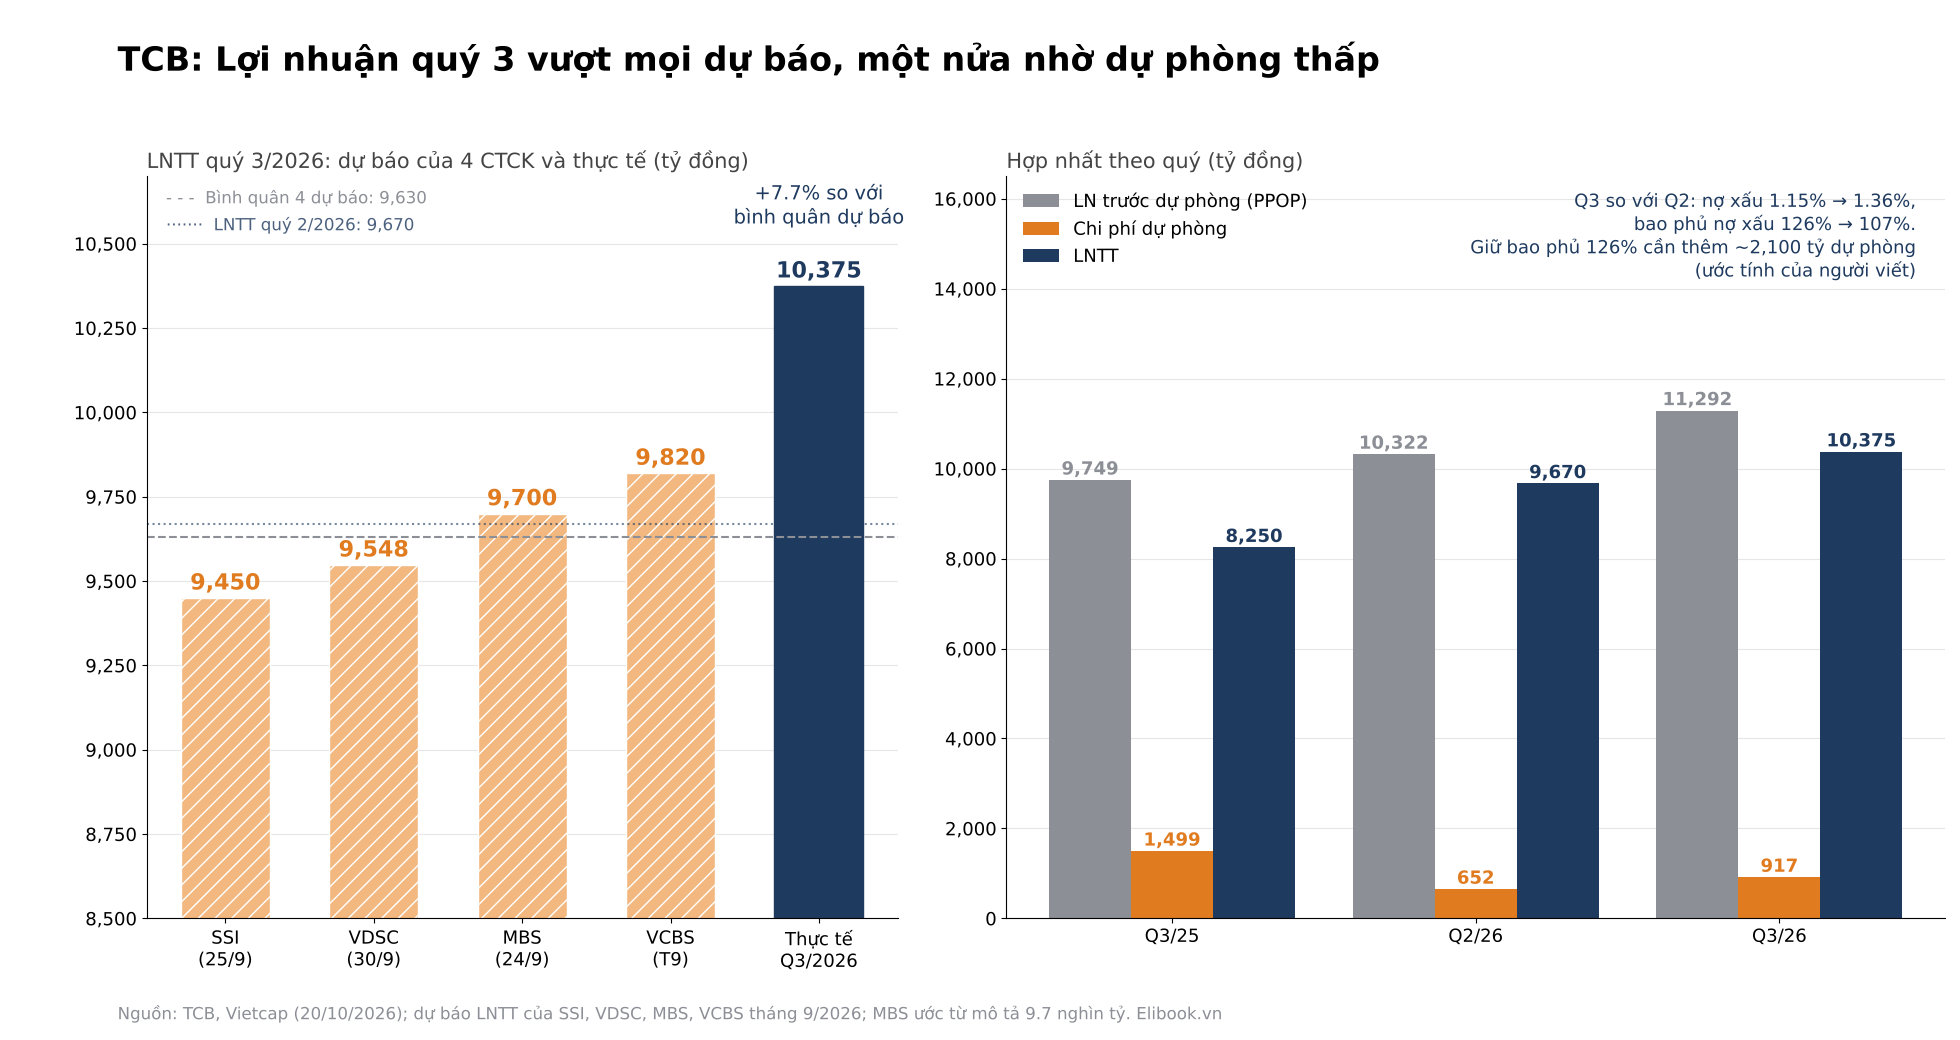
Bốn công ty chứng khoán cùng làm bài dự báo lợi nhuận quý 3 của TCB trong tháng 9, và cả bốn cùng chép một đáp án: đi ngang. SSI đoán 9,450 tỷ đồng, VDSC 9,548 tỷ, MBS khoảng 9,700 tỷ, VCBS 9,820 tỷ. TCB nộp bài 10,375 tỷ đồng, vượt bình quân dự báo khoảng 7.7% theo ước tính của người viết.
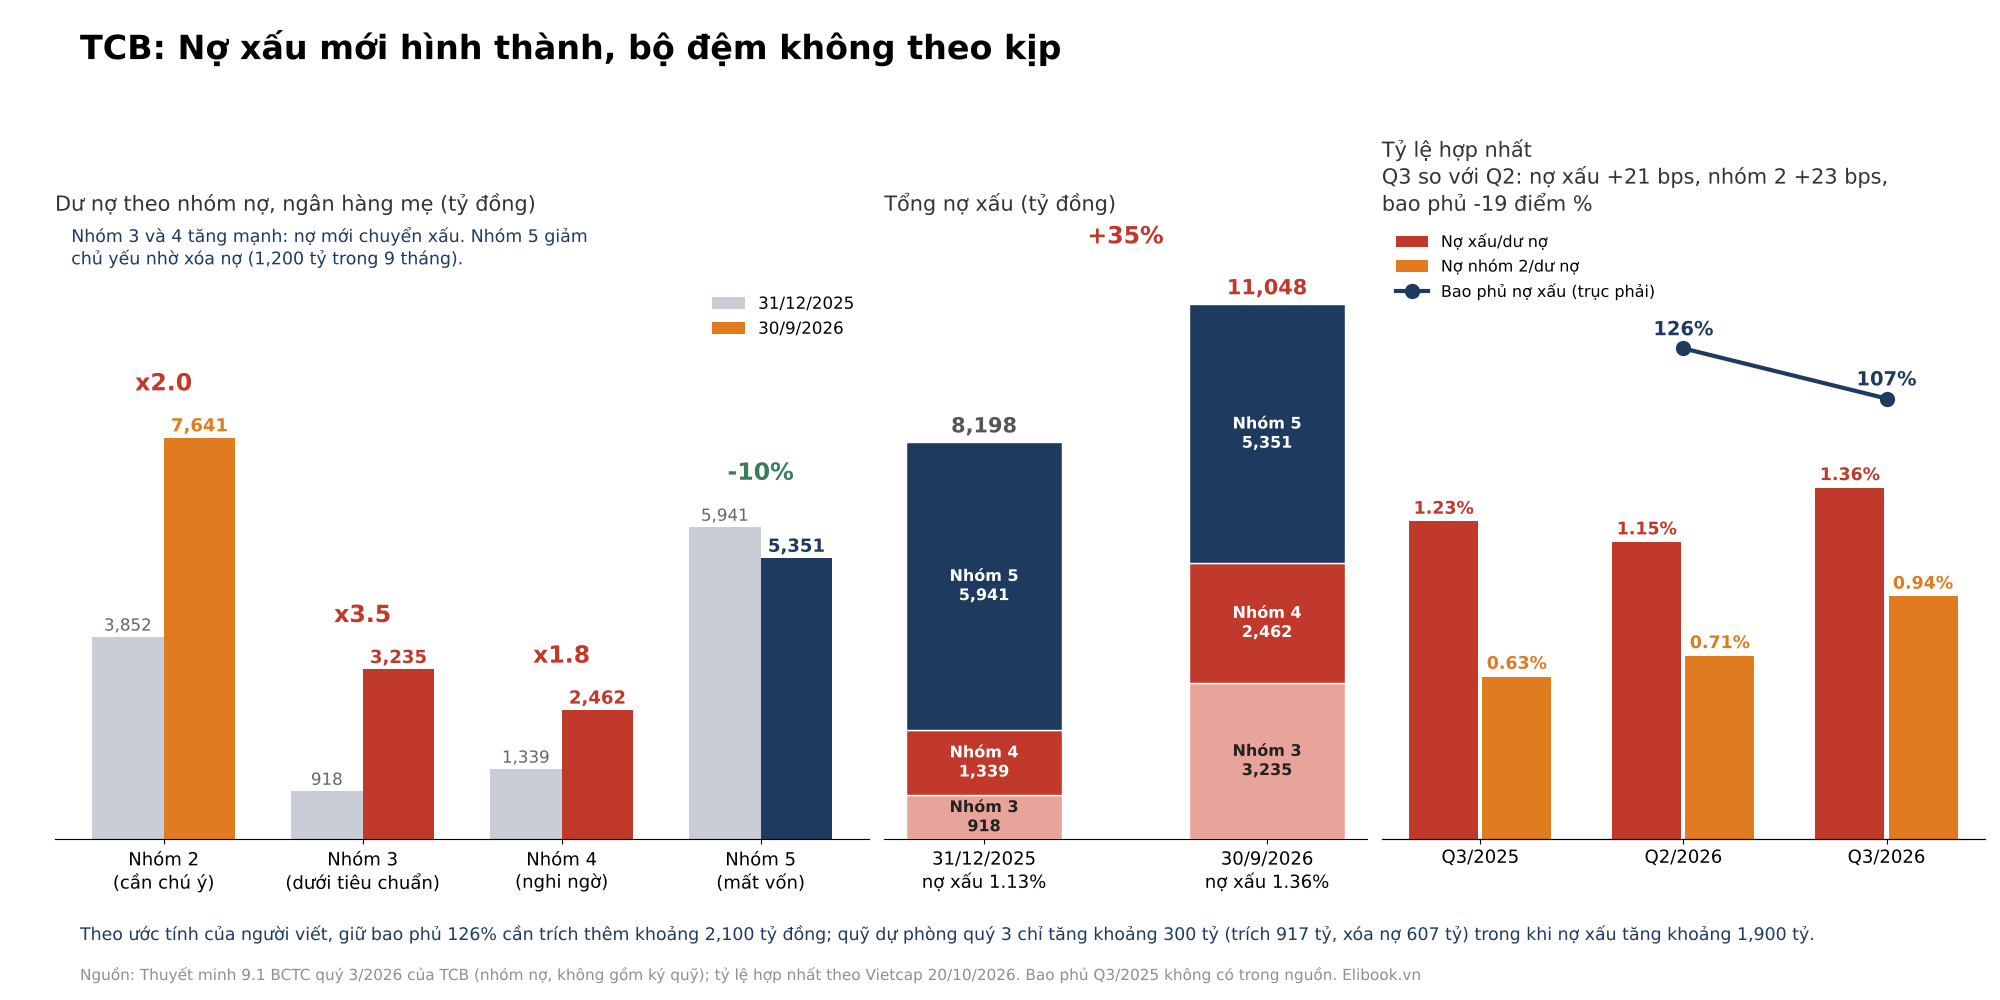
Nhưng cùng quý đó, tỷ lệ bao phủ nợ xấu rơi từ 126% xuống 107%, trong khi nợ xấu tăng lên 1.36%. Nếu TCB giữ nguyên chiếc nệm 126% như quý 2, theo ước tính của người viết, ngân hàng cần trích thêm khoảng 2,100 tỷ đồng, và LNTT quý 3 sẽ chỉ ngang cùng kỳ năm ngoái. Câu hỏi thật vì thế là kỷ lục được làm bằng gì, và khi cổ phiếu sắp được chia 2 thành 3, nhà đầu tư thực sự đang nhận thêm thứ gì?
TCB: Lợi nhuận quý 3 đứng yên có chủ ý, khối ngoại rút ra khi cửa vào gần đóng
Dự báo và thực tế: cỗ máy lõi chạy nhanh hơn ai cũng nghĩ
Lợi nhuận trước dự phòng quý 3 đạt 11,292 tỷ đồng, tăng 15.8% YoY, và chỗ các CTCK đoán sai nhiều nhất là NIM: SSI dự báo giảm nhẹ, MBS đi ngang quanh 3.7%. Thực tế NIM quý 3 theo cách tính của Vietcap tăng lên 3.80% (+10 điểm cơ bản QoQ; ngân hàng tự tính 3.5%).
Lợi suất tài sản sinh lời tăng 46 điểm cơ bản trong quý, nhanh hơn chi phí vốn (+42 điểm), nhờ điều chỉnh lãi suất cho vay và đẩy vay tín chấp hộ kinh doanh qua ShopCash. TCB chạy đua với lãi suất huy động và thắng nửa bước.
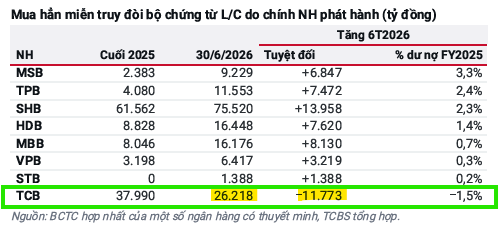
Cánh tay còn lại là phí, 11,800 tỷ đồng sau 9 tháng (+40%), chiếm 26.2% tổng thu nhập hoạt động. Thuyết minh cho thấy một chi tiết ít ai để ý: phí từ dịch vụ mua hẳn miễn truy đòi bộ chứng từ L/C sau 9 tháng tăng từ 673 tỷ lên 2,922 tỷ đồng, gánh khoảng 41% phần tăng của thu nhập dịch vụ. Lạ là số dư nghiệp vụ này lại giảm từ 37,990 tỷ xuống 24,978 tỷ đồng.
Vậy phần vượt dự báo khoảng 745 tỷ đồng đến từ đâu? Theo giả định của MBS, chi phí dự phòng quý 3 tăng gấp đôi quý 2 lên khoảng 1,300 tỷ, nhưng thực tế chỉ 917 tỷ đồng, giảm 38.8% YoY. Theo ước tính của người viết, khoảng một nửa phần vượt đến từ dự phòng thấp hơn kỳ vọng, nửa còn lại từ NIM và phí.
Tín dụng và chất lượng tài sản: chạy ngoài hạn mức, nệm mỏng dần
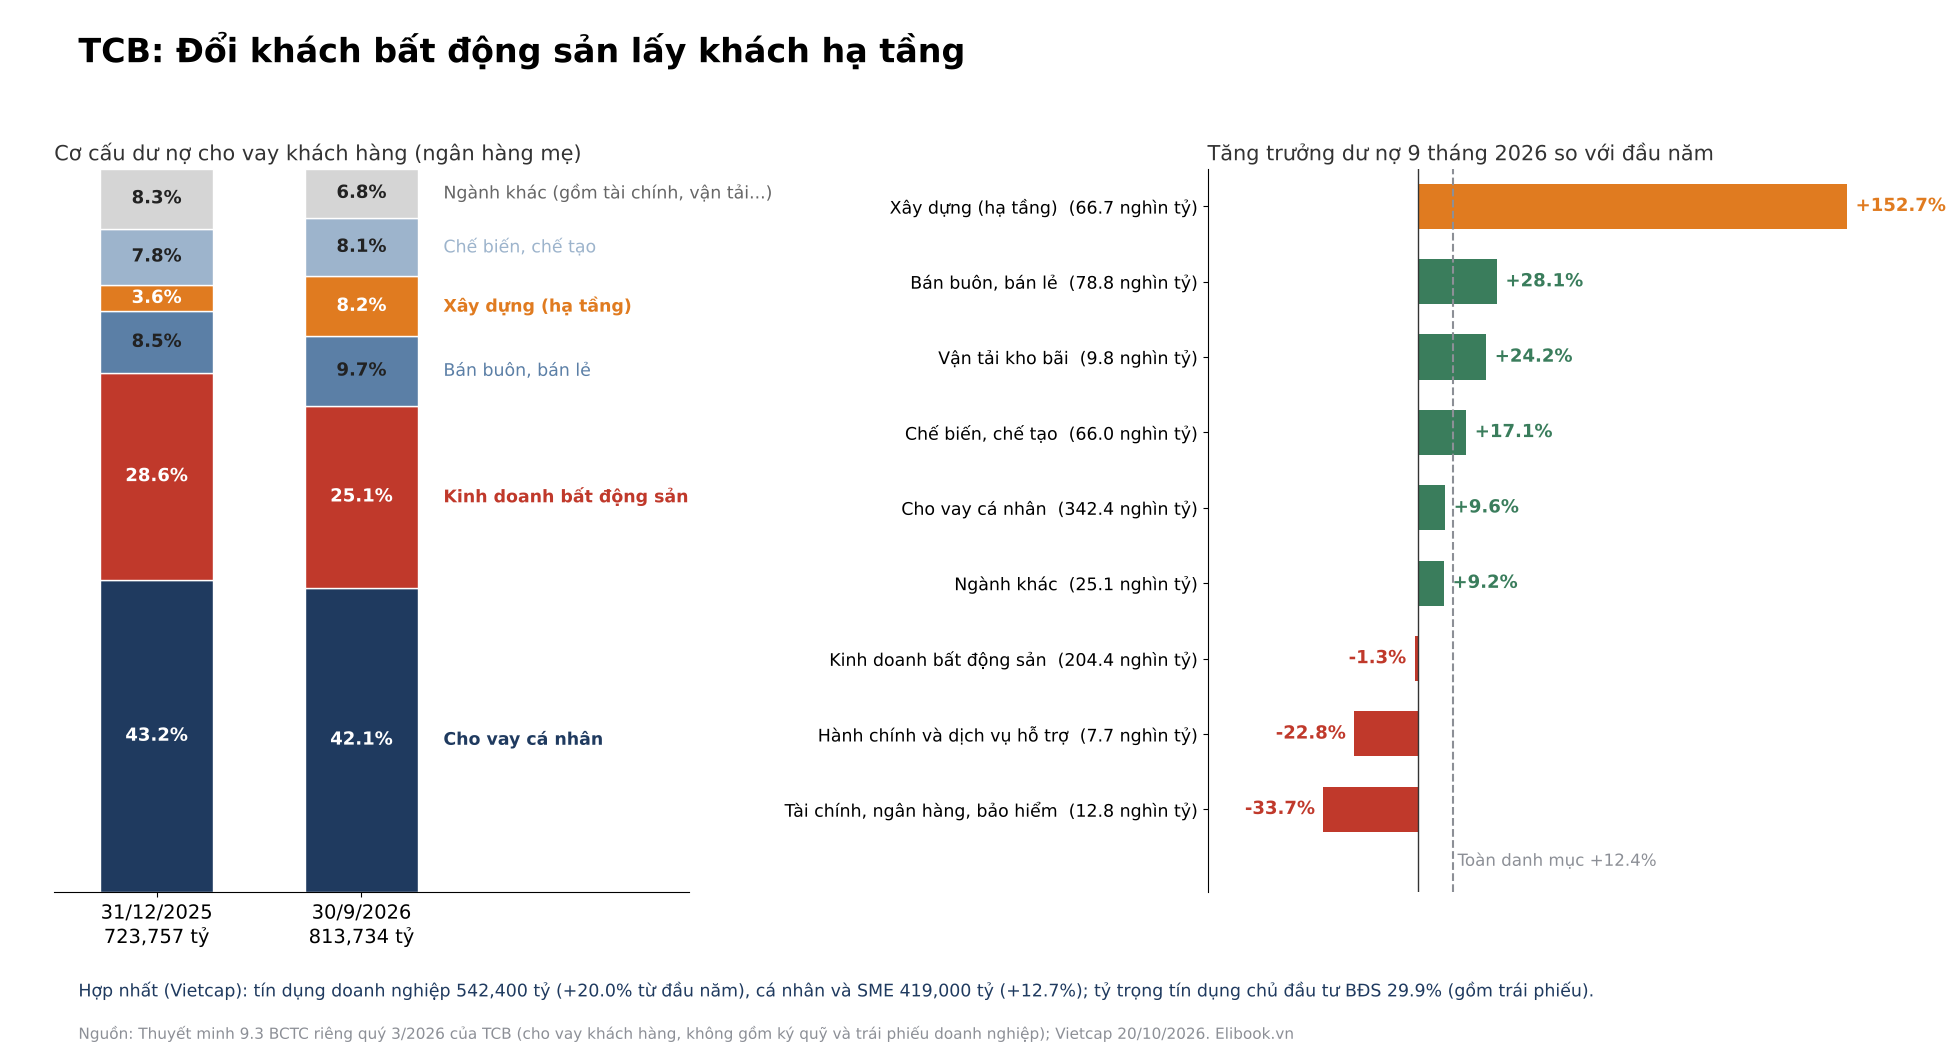
Theo hạn mức của Ngân hàng Nhà nước, ngân hàng mẹ chỉ tăng 10.7%; tính cả phần được miễn cho dự án hạ tầng trọng điểm thì là 16.3%. Thuyết minh cho thấy dư nợ ngành xây dựng tăng từ 26,414 tỷ lên 66,747 tỷ đồng, tỷ trọng từ 3.65% lên 8.20%, trong khi cho vay kinh doanh bất động sản giảm nhẹ về 204,384 tỷ, tỷ trọng từ 28.6% xuống 25.1%. TCB đang đổi khách bất động sản lấy khách hạ tầng, trên một làn đường riêng mà room không chặn được.
Làn riêng cũng có phí cầu đường. Tiền gửi khách hàng chỉ tăng 6.9% từ đầu năm, CASA tụt xuống 32.5% (-5.8 điểm % YoY), nên ngân hàng phải bù bằng chứng chỉ tiền gửi: số dư tăng 18% lên 186,275 tỷ đồng. Chi phí huy động tăng 179 điểm cơ bản YoY. Lãi dự thu cũng phình 46% từ đầu năm lên 14,305 tỷ, nhanh gấp hơn ba lần dư nợ: một phần thu nhập lãi vẫn nằm trên giấy.
Nệm dự phòng là phần tôi muốn nhà đầu tư nhìn kỹ nhất. Nợ xấu lên 1.36% (+21 điểm cơ bản QoQ), tương đương 11,048 tỷ đồng, và cấu trúc của nó mới đáng lo: nợ nhóm 3 tăng từ 918 tỷ đầu năm lên 3,235 tỷ, nhóm 4 từ 1,339 tỷ lên 2,462 tỷ, nợ nhóm 2 gần gấp đôi lên 7,641 tỷ, chỉ nhóm 5 giảm nhờ xóa nợ. Đây là nợ mới hỏng. Trích lập 917 tỷ trừ 607 tỷ xóa nợ trong quý, quỹ dự phòng chỉ nhích khoảng 300 tỷ, trong khi nợ xấu tăng khoảng 1,900 tỷ theo ước tính của người viết. Nệm không bị rút, chỉ không được bơm thêm khi người nằm ngày một nặng.
TCB cho biết nợ xấu tăng do vài khoản riêng lẻ ngoài lĩnh vực trọng tâm. Nhưng đặt cạnh một ngân hàng cũng vừa lãi kỷ lục mới thấy chỗ hở này không phải chuyện riêng.
Công văn 9608 và tấm gương VPB: cùng kỷ lục, khác chỗ hở
VPB tăng cho vay 28.4% từ đầu năm, gần gấp đôi TCB, nhưng LNTT quý 3 chỉ tăng 20.3% YoY và gần như đi ngang so với quý 2, còn TCB tăng 25.8% và 7.3% QoQ. Lý do nằm ở biên: NIM của VPB vẫn cao hơn, 4.80% so với 3.80%, nhưng mất 32 điểm cơ bản trong quý vì chi phí vốn lên 6.49%, trong khi TCB nới thêm 10 điểm. VPB mua tăng trưởng bằng giá vốn, TCB bán được giá cho vay cao hơn. Chất lượng tài sản thì ngược chiều: VPB nợ xấu cao (3.12%, nhóm 2 3.56%, bao phủ 54%) nhưng đang giảm; TCB thấp (1.36%, nhóm 2 0.94%) nhưng đang tăng. Điểm chung là cả hai cùng để bao phủ mỏng đi, VPB mất 2.2 điểm %, TCB mất 19 điểm.
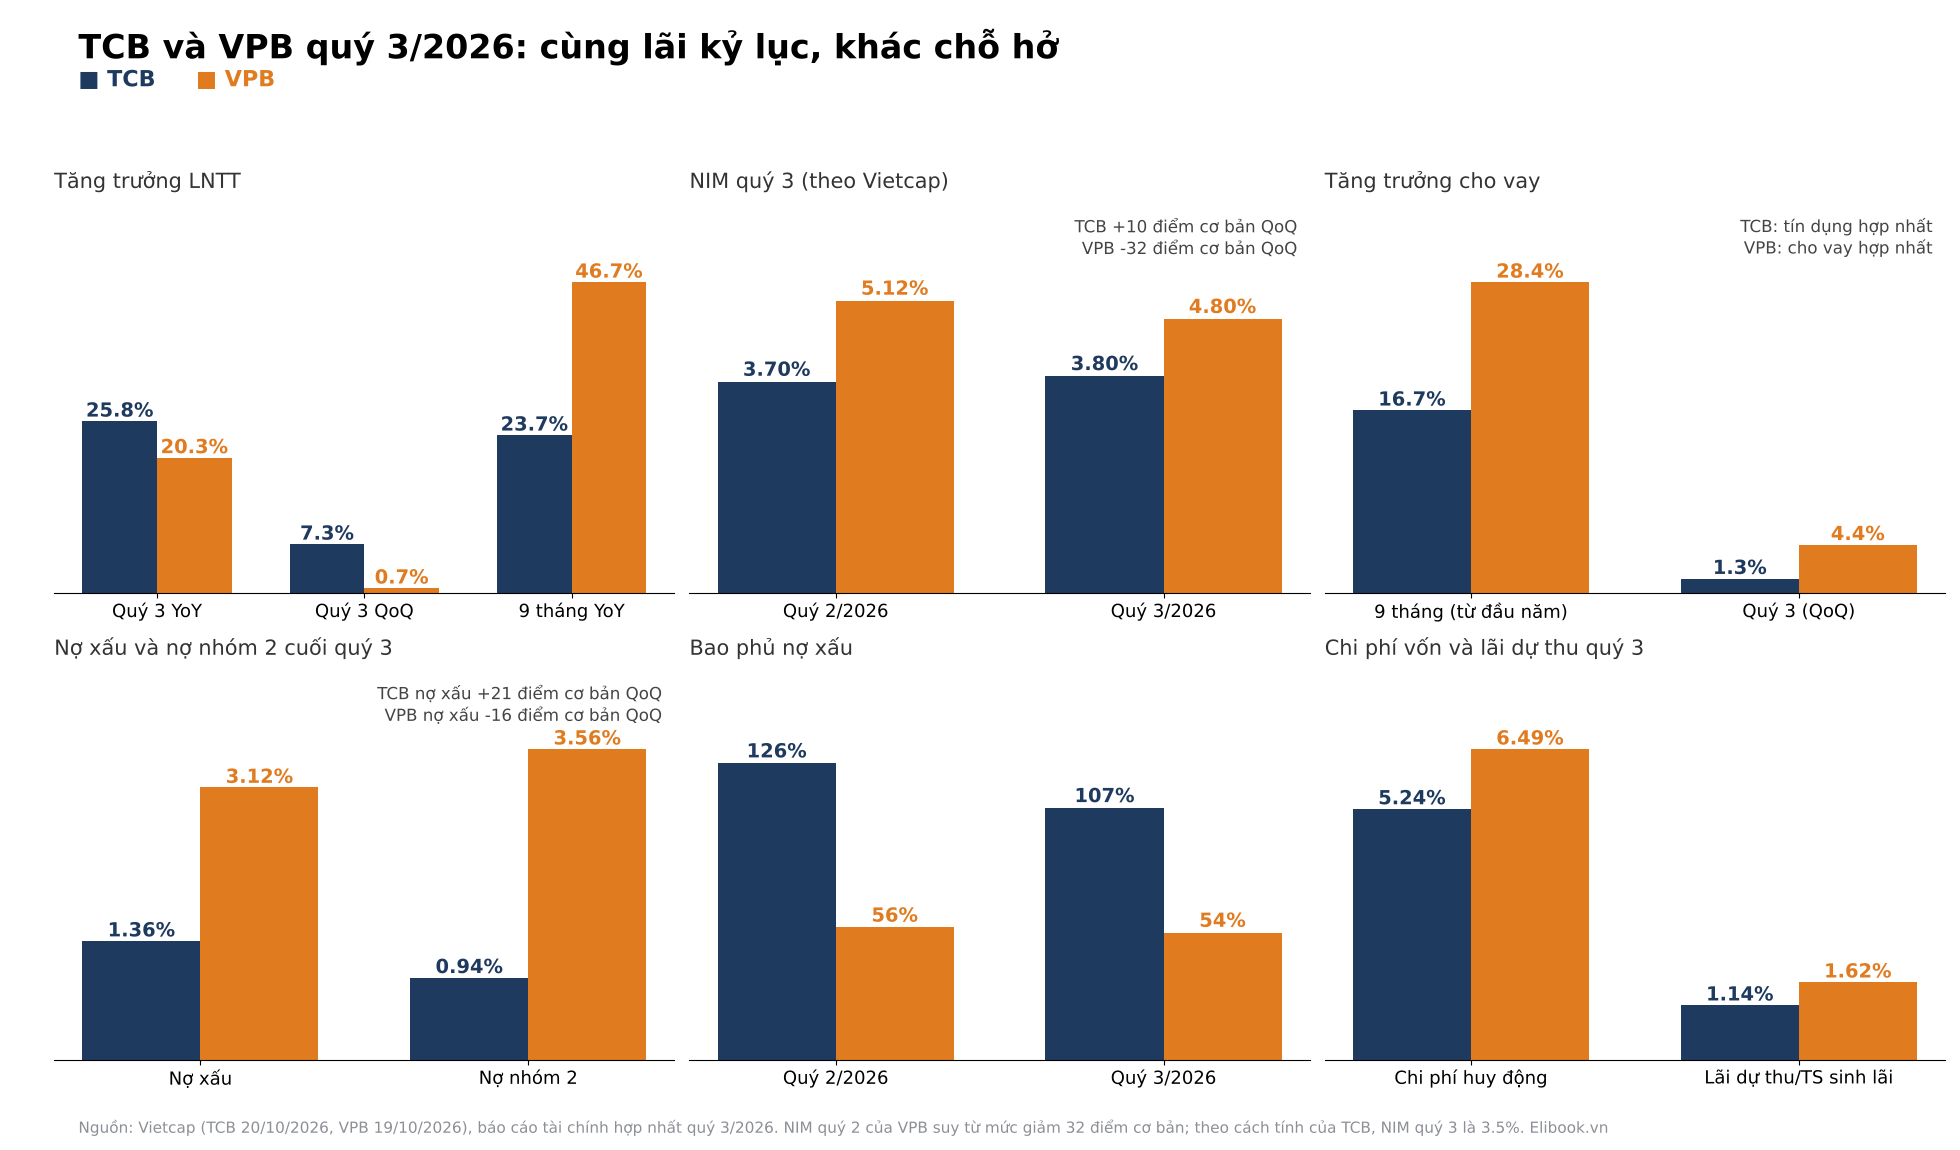
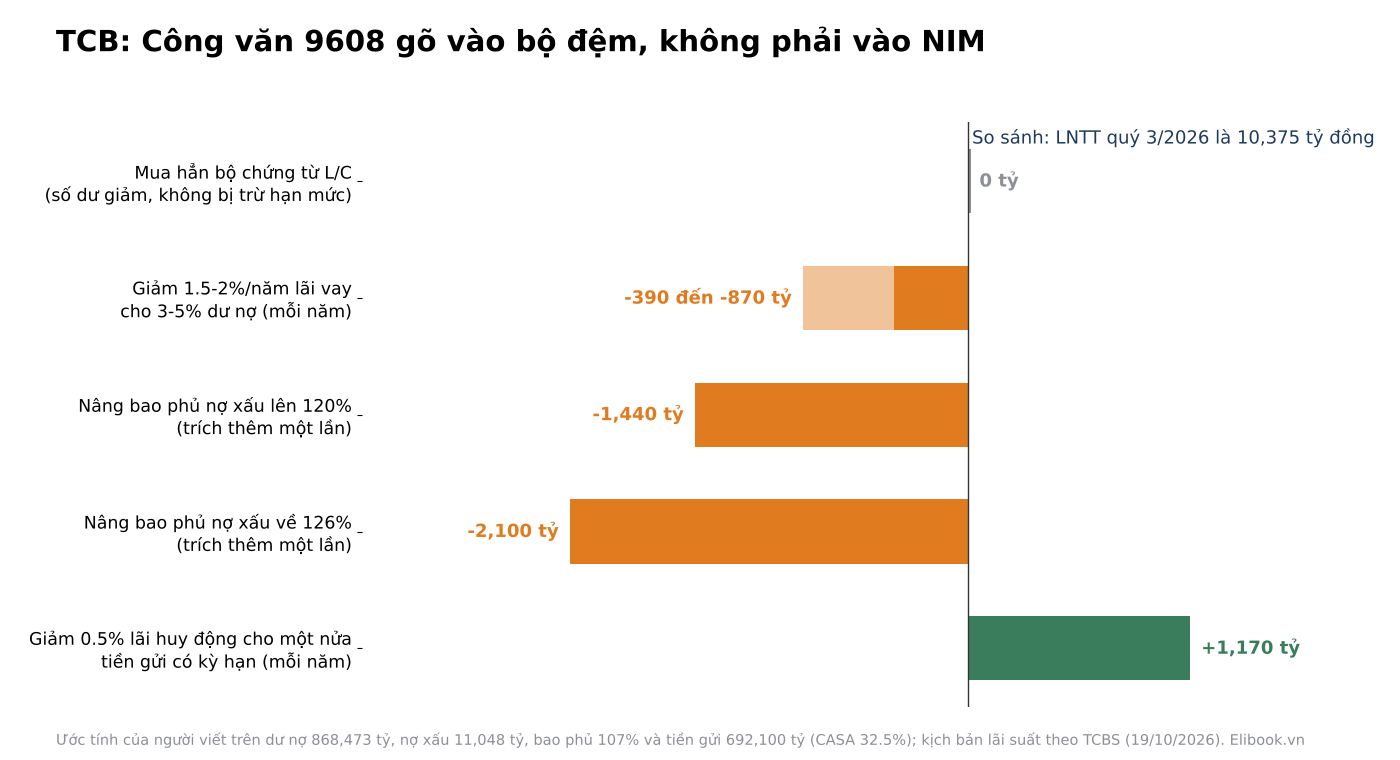
Công văn 9608 ký ngày 18/10 vì thế gõ vào hai ngân hàng ở hai chỗ khác nhau. Với VPB, rủi ro là tốc độ, vì ngân hàng chạy nhanh có thể bị giao hạn mức thấp năm 2027. Với TCB, phần lãi suất là nhẹ nhất: nếu 3-5% dư nợ được giảm 1.5-2%/năm theo kịch bản của TCBS, thu nhập lãi mất khoảng 390-870 tỷ đồng mỗi năm, tức 1-2.3% LNTT dự phóng 2026 (ước tính của người viết); đổi lại, hai phần ba tiền gửi của TCB là có kỳ hạn, nên việc hạ lãi suất niêm yết 0.5% giúp ngân hàng nhiều hơn. Mục mua hẳn bộ chứng từ L/C không chạm tới TCB vì số dư đang giảm.
9608 gõ mạnh vào TCB ở ba dòng: nâng bao phủ, thoái lãi dự thu, thanh tra tín dụng bất động sản và khách hàng lớn. Kéo bao phủ lên 120% cần trích thêm khoảng 1,440 tỷ, về 126% khoảng 2,100 tỷ, tức 14-20% lợi nhuận một quý; lãi dự thu 14,305 tỷ đang phình nhanh; và bất động sản chiếm 29.9% tổng tín dụng, cao hơn tỷ trọng 25.3% ở ngân hàng mẹ VPB. Theo tôi, TCB đủ sức trả hóa đơn này, nhưng quý 4 khó lặp lại mức tăng 7% QoQ nếu phải bơm lại nệm.
Định giá & khuyến nghị: chia 1.5 trước khi tin vào upside
Đăng ký cuối cùng nhận cổ tức cổ phiếu 50% là 30/10, nên phiên không hưởng quyền là thứ năm 29/10. Vốn điều lệ lên hơn 106,593 tỷ, nhưng không có đồng tiền mới nào: vốn chủ và CAR 15% đứng yên. Phiên 20/10 cổ phiếu vẫn tăng 2.11% với thanh khoản gấp 1.74 lần bình quân, đúng kịch bản TCBS thống kê: 10 phiên sau khi công bố ngày đăng ký cuối cùng, cổ phiếu ngân hàng tăng bình quân 2.52%, nhưng riêng năm 2026, 20 phiên sau ngày không hưởng quyền giảm bình quân 3.70%. Với người nắm dài hạn, đợt chia là trung tính, chỉ giúp thị giá dễ mua hơn khi khối ngoại đứng ngoài (bán ròng khoảng 1,900 tỷ đồng trong quý 3 theo VDSC).
Ngân hàng: Game tăng vốn chuyển từ tư nhân sang quốc doanh, nhưng 88.7% chỉ là đổi tờ tiền
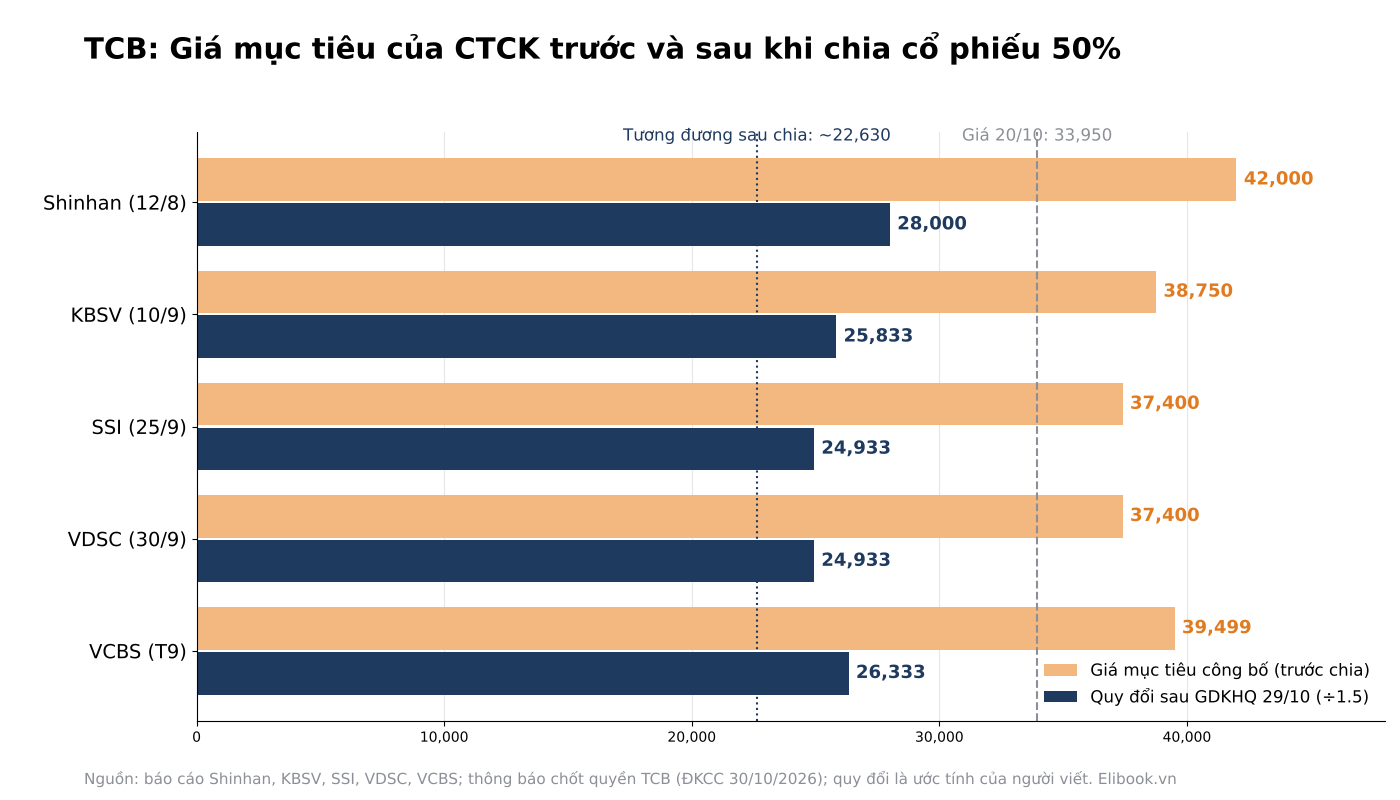
Hai tháng qua không CTCK nào khuyên bán TCB; Shinhan (12/8) cao nhất 42,000 đồng. KBSV (10/9) giữ Mua, 38,750 đồng, nhưng hạ NIM 2026 xuống 3.62%. Cuối tháng 9, VDSC và SSI cùng đặt 37,400 đồng, VCBS 39,499 đồng, MBS và HSC xếp TCB vào nhóm chọn của ngành.
Chỗ đồng thuận rất rõ: LNTT 2026 nằm trong vùng 38,000-38,400 tỷ đồng ở KBSV, Shinhan và VCBS, tăng khoảng 17-18%. Con số này có vẻ thận trọng: để đạt kế hoạch 37,500 tỷ, quý 4 chỉ cần khoảng 8,600 tỷ, thấp hơn quý 3 gần 17%, đủ chỗ cho cả hóa đơn 9608. Bất đồng thật nằm ở NIM: KBSV tin NIM đi xuống vì hạ tầng, Shinhan tin đi ngang, và quý 3 nghiêng hẳn về phía Shinhan.
Bình quân bốn giá mục tiêu của KBSV, SSI, VDSC và VCBS là khoảng 38,260 đồng, cao hơn giá 20/10 khoảng 12.7%, quy đổi sau chia thưởng còn khoảng 25,500 đồng. Tôi nghiêng về phía nâng dự báo, nhưng chỉ ngoại suy phần đến từ NIM và phí, không ngoại suy phần đến từ dự phòng. TCB là cổ phiếu để nắm theo lợi nhuận lõi, không để mua đuổi vì chia thưởng.
| Tiêu chí | KBSV (10/9) | MBS (24/9) | SSI (25/9) | VDSC (30/9) | VCBS (T9/2026) | Vietcap (20/10) |
|---|---|---|---|---|---|---|
| Khuyến nghị | Mua | Nhóm chọn ngành | Không nêu | Tích lũy chọn lọc (ngành) | Không nêu | Không nêu |
| Giá mục tiêu (đồng); sau chia 50% | 38,750; ~25,830 | Không nêu | 37,400; ~24,930 | 37,400; ~24,930 | 39,499; ~26,330 | Không nêu |
| LNTT quý 3 dự báo (tỷ đồng) | Không nêu | ~9,700 | 9,450 | 9,548 | 9,820 | Hoàn thành 76% dự báo năm |
| Dự phóng năm 2026 (tỷ đồng) | LNTT 38,226 | LNST-CĐTS 30,198 | LNTT +16% | 9T đạt 75% | LNTT 38,371 | Thấy khả năng nâng |
| Rủi ro | NIM giảm | Dự phòng tăng | Nợ mua nhà | Chi phí vốn | Không nêu | Nợ xấu tăng |
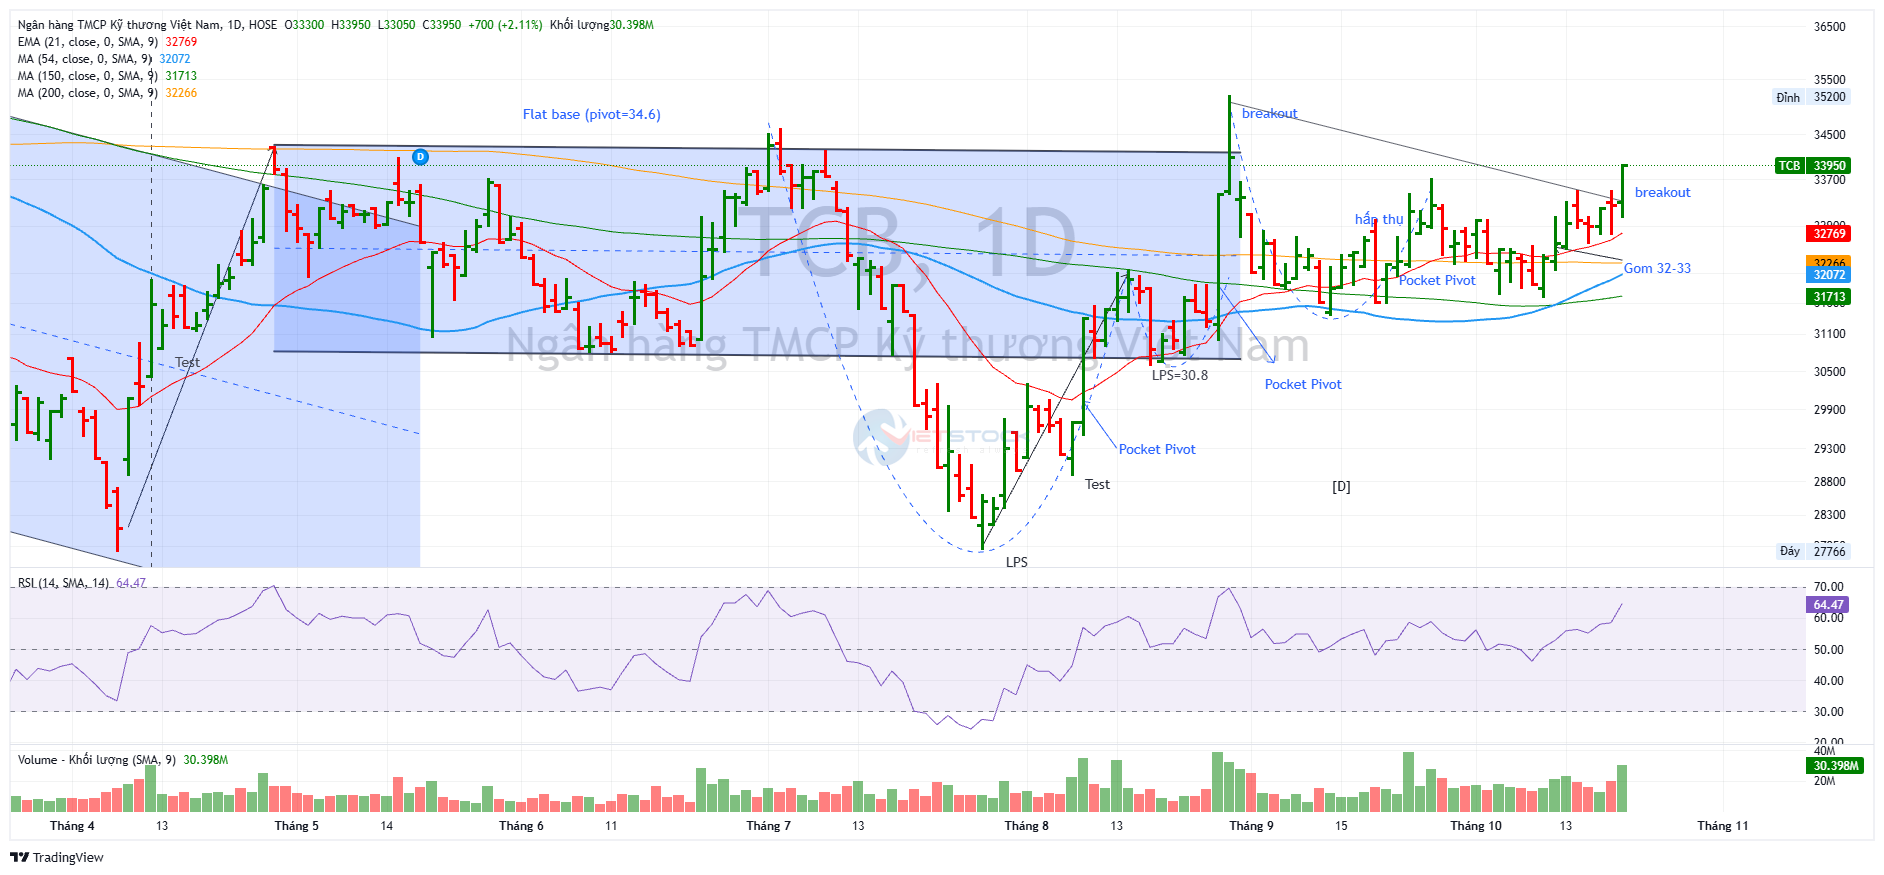
Trên đồ thị, RS củaTCB là 83, hoạt động tốt vượt trội trên thị trường. Cổ phiếu rơi từ đỉnh khoảng 40,450 đồng (10/2025) về vùng 27,800-28,100 đồng hai lần trong tháng 4 và 7/2026, rồi xây dựng lại nền giá từ cuối tháng 8.
Điểm mua Pocket Pivot đáng tin nhất gần đây là phiên 23/9, đóng cửa 33,150 đồng (+2.63%) với khối lượng 39 triệu cổ phiếu, gấp 2.55 lần bình quân 50 phiên. Sau đó giá đi ngang trong vùng 31,400-33,700 đồng, nhịp lùi giữa tháng 9 cạn khối lượng, vùng cản 33,450-33,700 đồng bị từ chối ít nhất bốn lần. Elibook Team đã khuyến nghị mua TCB với giá mua 32,400 đồng.
Phiên 20/10 đóng cửa 33,950 đồng, lần đầu vượt vùng cản từ cuối tháng 8, và đây là điểm breakout đường trendline. Giá hiện nằm trên MA10 (32,840), MA50 và MA200 (cùng khoảng 32,270 đồng), chưa có tín hiệu Bán sau tín hiệu Mua 23/9.
Tôi coi kịch bản tích lũy bị phủ nhận nếu giá đóng cửa dưới 32,200 đồng (đáy phiên 23/9, sát MA50); kịch bản được xác nhận khi vượt 35,200 đồng kèm khối lượng lớn. Sau phiên không hưởng quyền 29/10, các mốc này chia 1.5: lần lượt khoảng 21,470 và 23,470 đồng.